Marché des tests en tant que service

Taille du marché des tests en tant que service, part et rapport de recherche : par type de service (tests fonctionnels, tests de performance, tests de sécurité, tests de compatibilité, autres tests), par modèle de déploiement (basé sur le cloud, sur site, hybride), par secteur d'utilisateur final (technologies de l'information, santé, vente au détail, services bancaires et financiers, télécommunications), par méthodologie de test (tests manuels, tests automatisés, tests continus) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions de l'industrie jusqu'en 2035
ID: MRFR/ICT/31629-HCR 100 Pages Aarti Dhapte Last Updated: September 17, 2026
Testing As A Service Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.02%
2024 Market Size$ 15.76 Billion
2025 Market Size$ 16.87 Billion
2035 Market Size$ 33.25 Billion
Key Players
Accenture
Cognizant
Capgemini
TCS
Infosys
Wipro
Opportunities
  • Emergence of DevOps Practices
  • Growing Need for Agile Development
  • Increased Focus on Quality Assurance

Marché des tests en tant que service Résumé

Selon l'analyse de Market Research Future, la taille du marché des Tests en tant que Service était estimée à 15,76 milliards USD en 2024. L'industrie des Tests en tant que Service devrait croître de 16,87 milliards USD en 2025 à 33,25 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 7,02 % pendant la période de prévision 2025 – 2035.

Principales tendances et faits saillants du marché

Le marché des tests en tant que service connaît une forte croissance, soutenue par les avancées technologiques et l'évolution des demandes des consommateurs.

  • Le marché connaît une adoption accrue des solutions basées sur le cloud, en particulier en Amérique du Nord, qui reste le plus grand marché.
  • L'automatisation et l'intégration de l'IA deviennent des points centraux, améliorant l'efficacité des tests fonctionnels, le plus grand segment.
  • Il y a une demande croissante pour les tests de sécurité, en particulier dans la région Asie-Pacifique, reconnue comme le marché à la croissance la plus rapide.
  • Le besoin croissant de développement agile et l'accent accru sur l'assurance qualité sont des moteurs clés propulsant le marché vers l'avant.

Taille du marché et prévisions

Taille du marché 2024 15,76 (milliards USD)
Taille du marché 2035 33,25 (milliards USD)
TCAC (2025 - 2035) 7,02%

Principaux acteurs

Accenture (IE), Cognizant (US), Capgemini (FR), TCS (IN), Infosys (IN), Wipro (IN), HCL Technologies (IN), IBM (US), Atos (FR)

Marché des tests en tant que service conducteurs

Émergence des pratiques DevOps

L'intégration des pratiques DevOps dans le développement logiciel influence considérablement le marché des tests en tant que service. DevOps met l'accent sur la collaboration entre les équipes de développement et d'exploitation, favorisant une culture d'intégration continue et de livraison continue. Ce changement nécessite un cadre de test robuste capable de suivre le rythme des cycles de développement rapides. Les solutions de tests en tant que service sont de plus en plus adoptées pour faciliter cette intégration, car elles offrent des capacités de test évolutives et efficaces. Des statistiques récentes indiquent que les organisations mettant en œuvre des pratiques DevOps connaissent une réduction des délais de livraison des logiciels allant jusqu'à 50 %. Ce gain d'efficacité devrait favoriser une adoption accrue des tests en tant que service, alors que les entreprises cherchent à rationaliser leurs processus de développement tout en garantissant des résultats de haute qualité. L'émergence des pratiques DevOps est donc un moteur essentiel pour le marché des tests en tant que service, façonnant l'avenir des tests logiciels.

Besoin croissant de développement agile

Le marché des tests en tant que service connaît un changement notable vers les méthodologies de développement agile. Les organisations adoptent de plus en plus des pratiques agiles pour améliorer leurs processus de développement logiciel, ce qui nécessite une approche de test plus flexible et efficace. Cette tendance est motivée par le besoin d'un délai de mise sur le marché plus rapide et la capacité de répondre rapidement aux exigences changeantes des clients. En conséquence, les solutions de tests en tant que service sont intégrées dans des cadres agiles, permettant des tests continus et des boucles de rétroaction. Selon des données récentes, le marché des tests agiles devrait croître à un taux de croissance annuel composé de plus de 20 %, indiquant une demande robuste pour des services de test qui s'alignent sur les principes agiles. Ce besoin croissant de développement agile devrait propulser le marché des tests en tant que service, alors que les organisations cherchent à optimiser leurs processus de test en accord avec les méthodologies agiles.

Accent accru sur l'assurance qualité

L'assurance qualité reste un pilier du développement logiciel, et le marché des tests en tant que service témoigne d'un accent accru sur cet aspect. Les organisations reconnaissent que la livraison de logiciels de haute qualité est essentielle pour maintenir un avantage concurrentiel et la satisfaction des clients. En conséquence, il y a un investissement croissant dans les services de test qui garantissent la fiabilité, la performance et la sécurité des logiciels. Le marché des tests d'assurance qualité devrait atteindre des chiffres substantiels, avec des estimations suggérant qu'il pourrait dépasser plusieurs milliards de dollars dans les années à venir. Cet accent accru sur l'assurance qualité stimule la demande pour des solutions de tests en tant que service, car elles fournissent aux organisations l'expertise et les ressources nécessaires pour mettre en œuvre des stratégies de test complètes. Par conséquent, le marché des tests en tant que service devrait bénéficier de cette tendance, alors que les entreprises priorisent la qualité dans leur cycle de développement logiciel.

Exigences croissantes en matière de conformité réglementaire

Le paysage du développement logiciel est de plus en plus façonné par les exigences de conformité réglementaire, qui deviennent un moteur essentiel pour le marché des tests en tant que service. Les organisations sont tenues de respecter diverses normes et réglementations de l'industrie, nécessitant des tests rigoureux pour garantir la conformité. Cette tendance est particulièrement évidente dans des secteurs tels que la finance, la santé et les télécommunications, où le non-respect peut entraîner de lourdes sanctions. Le marché des services de test de conformité devrait croître considérablement, alors que les entreprises cherchent à atténuer les risques associés aux violations réglementaires. Des données récentes indiquent que les organisations investissant dans les tests de conformité peuvent réduire considérablement leur exposition aux risques. En conséquence, les exigences croissantes en matière de conformité réglementaire devraient propulser la demande pour des solutions de tests en tant que service, car elles fournissent l'expertise et les ressources nécessaires pour naviguer dans des paysages de conformité complexes.

Complexité croissante des applications logicielles

À mesure que les applications logicielles deviennent de plus en plus complexes, la demande pour des solutions de test sophistiquées augmente au sein du marché des tests en tant que service. Les applications modernes intègrent souvent diverses technologies, plateformes et intégrations, rendant les méthodes de test traditionnelles inadéquates. Les organisations recherchent désormais des services de test avancés capables de répondre à la nature multifacette des logiciels contemporains. Cette complexité se reflète dans les données du marché, qui suggèrent que le besoin de services de test spécialisés, tels que les tests de performance et de sécurité, croît rapidement. Le marché de ces services spécialisés devrait s'étendre considérablement, indiquant un changement vers des approches de test plus complètes. Par conséquent, la complexité croissante des applications logicielles devrait stimuler l'innovation et l'investissement dans le marché des tests en tant que service, alors que les entreprises s'efforcent de garantir que leurs applications fonctionnent sans heurts dans divers environnements.
Aperçu des segments de marché

Par type de service : Test fonctionnel (le plus grand) contre Test de performance (le plus en croissance)

Le marché des tests en tant que service est principalement défini par la diversité des offres de types de services, le Test fonctionnel commandant la plus grande part de marché en raison de son rôle essentiel dans l'assurance qualité et la fonctionnalité des logiciels. Le Test fonctionnel s'est établi comme un composant critique pour les entreprises afin de livrer des applications fiables, tandis que le Test de performance gagne rapidement du terrain alors que les organisations priorisent de plus en plus la réactivité des applications sous des charges variées. À mesure que de plus en plus d'entreprises passent aux plateformes numériques, la demande de Test de performance a explosé, alimentée par le besoin d'applications capables de supporter un fort trafic utilisateur et de fournir des expériences optimales. Le test de sécurité joue également un rôle vital face à la montée des menaces en cybersécurité, avec une prise de conscience croissante entraînant des investissements accrus pour garantir l'intégrité des données et la sécurité des utilisateurs.

Test fonctionnel (dominant) contre Test de sécurité (émergent)

Le Test fonctionnel reste une force dominante sur le marché des tests en tant que service, principalement en raison de son importance fondamentale dans la validation des fonctionnalités des logiciels par rapport aux exigences spécifiées. Il permet aux organisations de détecter les problèmes tôt dans le cycle de développement, réduisant ainsi considérablement les coûts à long terme et améliorant la qualité des produits. En revanche, le Test de sécurité est un segment émergent qui a rapidement évolué en réponse à l'escalade des menaces en cybersécurité. Alors que les entreprises priorisent la protection des données, le Test de sécurité connaît une forte croissance, permettant aux entreprises d'identifier les vulnérabilités et de renforcer les défenses. L'intersection de ces types de tests reflète une approche holistique de l'assurance qualité des logiciels ; où le Test fonctionnel assure l'efficacité opérationnelle, le Test de sécurité protège ensuite contre les menaces externes.

Par modèle de déploiement : Basé sur le cloud (le plus grand) contre Hybride (le plus en croissance)

Dans le marché des tests en tant que service, le modèle de déploiement joue un rôle crucial dans la détermination de la dynamique globale du marché. Les solutions basées sur le cloud ont émergé comme le plus grand segment, dominant la part de marché en raison de leur flexibilité, de leur évolutivité et de leur rentabilité. Les solutions sur site, bien que toujours significatives, ont connu un déclin alors que les organisations se tournent de plus en plus vers des solutions cloud pour leurs besoins de test. Les modèles hybrides, combinant à la fois des éléments cloud et sur site, gagnent du terrain car ils offrent une approche équilibrée, répondant à des exigences commerciales variées et à des normes de conformité.

Basé sur le cloud (dominant) contre Hybride (émergent)

Les services de test basés sur le cloud dominent le paysage du marché, principalement en raison de leur capacité à fournir un déploiement rapide, une évolutivité illimitée et des mises à jour plus faciles. Ce segment attire les entreprises cherchant à améliorer leur agilité dans leurs processus de test, à réduire les coûts d'infrastructure et à tirer parti de technologies avancées telles que l'IA et l'apprentissage automatique. D'autre part, les modèles de test hybrides émergent comme une solution flexible qui répond aux besoins des organisations avec des exigences réglementaires spécifiques ou des systèmes hérités. Ce modèle permet d'optimiser les ressources tout en fournissant un environnement de test personnalisé, attirant ainsi les entreprises à la recherche d'un mélange d'efficacité cloud et de contrôle sur site.

Par secteur d'utilisateur final : Technologies de l'information (le plus grand) contre Santé (le plus en croissance)

Dans le marché des tests en tant que service (TaaS), le secteur des Technologies de l'information se distingue comme le plus grand contributeur, représentant une part significative du marché global. Cette domination est attribuée à la complexité croissante des applications logicielles et à la demande croissante d'assurance qualité dans les services numériques. Suivant de près, le secteur de la santé, qui adopte rapidement le TaaS pour améliorer la performance des applications, garantir la conformité réglementaire et améliorer la sécurité des patients dans les solutions logicielles. Les deux secteurs reflètent un changement vers des approches de test orientées services pour répondre aux besoins spécifiques de l'industrie, stimulant ainsi la croissance globale.

Santé : Applications de test (dominant) contre Télécommunications : Test mobile (émergent)

Le secteur de la santé est devenu un acteur dominant sur le marché des tests en tant que service, tirant parti du TaaS pour améliorer la fiabilité et la conformité des applications logicielles médicales. Avec la dépendance croissante de l'industrie de la santé à la technologie pour la gestion des patients et les diagnostics, la demande de solutions de test robustes a explosé. D'autre part, les Télécommunications connaissent une augmentation des tests mobiles comme un axe émergent au sein du TaaS. L'augmentation de l'utilisation mobile parmi les consommateurs nécessite des tests rigoureux pour la performance, la sécurité et la fonctionnalité des applications de télécommunications, en faisant un composant essentiel de la prestation de services dans ce secteur. Les deux segments soulignent l'importance des services de test sur mesure pour favoriser l'innovation et garantir la qualité dans leurs domaines respectifs.

Par méthodologie de test : Test automatisé (le plus grand) contre Test continu (le plus en croissance)

Dans le marché des tests en tant que service, le Test automatisé détient une part de marché significative, tirant parti de son efficacité à exécuter des tâches répétitives et à garantir des résultats cohérents. En revanche, le Test continu, avec sa mise en œuvre agile, gagne rapidement du terrain alors que les entreprises visent des cycles de publication plus rapides et une assurance qualité améliorée. Le Test manuel, bien qu'encore pertinent, montre une part de marché en diminution en raison du besoin croissant de rapidité et de précision dans les processus de test.

Test automatisé (dominant) contre Test continu (émergent)

Le Test automatisé se caractérise par sa capacité à améliorer la productivité en minimisant l'intervention humaine et les erreurs, garantissant ainsi des délais d'exécution plus rapides pour les cycles de test. Il domine le marché alors que les organisations s'efforcent d'adopter une approche agile du développement logiciel. Pendant ce temps, le Test continu émerge comme un composant critique dans les pratiques DevOps, se concentrant sur l'intégration et le retour d'information continu. Il permet aux entreprises d'identifier les défauts en temps réel tout au long du processus de développement, favorisant une culture de qualité et d'innovation. Les deux méthodologies façonnent l'avenir des services de test, le Test automatisé étant actuellement en tête et le Test continu gagnant rapidement du terrain.

Obtenez des informations plus détaillées sur Marché des tests en tant que service

Aperçu régional

Amérique du Nord : Leader en innovation et technologie

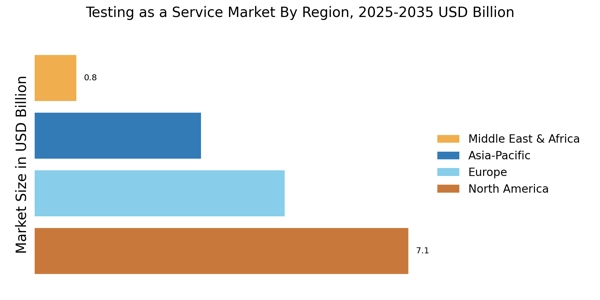
L'Amérique du Nord est le plus grand marché pour les Tests en tant que Service (TaaS), détenant environ 45 % de la part de marché mondiale. La croissance de la région est alimentée par des avancées technologiques rapides, une demande croissante pour l'assurance qualité des logiciels et des exigences réglementaires strictes. La présence de grandes entreprises technologiques et une infrastructure informatique robuste catalysent davantage l'expansion du marché. De plus, le passage aux solutions basées sur le cloud et aux méthodologies agiles propulse le marché TaaS en avant. Les États-Unis et le Canada sont les pays leaders de cette région, les États-Unis représentant la majorité de la part de marché. Des acteurs clés tels qu'IBM, Accenture et Cognizant dominent le paysage concurrentiel, offrant des solutions innovantes adaptées à divers secteurs. L'accent mis sur l'automatisation et l'IA dans les processus de test redéfinit la prestation de services, améliorant l'efficacité et réduisant le temps de mise sur le marché des produits logiciels.

Europe : Marché émergent avec potentiel

L'Europe connaît une croissance significative sur le marché des Tests en tant que Service, détenant environ 30 % de la part mondiale. L'expansion de la région est alimentée par l'augmentation des initiatives de transformation numérique, des exigences de conformité réglementaire et le besoin d'une qualité logicielle améliorée. Des pays comme l'Allemagne et le Royaume-Uni sont à l'avant-garde, stimulant l'innovation et l'adoption des solutions TaaS. Le marché européen se caractérise par un fort accent sur les réglementations de protection des données, ce qui renforce encore la demande pour des services de test fiables. L'Allemagne, le Royaume-Uni et la France sont les pays leaders de ce marché, avec un paysage concurrentiel comprenant des acteurs clés tels que Capgemini et Atos. La présence de nombreuses PME et startups contribue également à un écosystème dynamique, favorisant l'innovation dans les méthodologies de test. L'accent mis par la région sur la durabilité et les pratiques informatiques écologiques façonne l'avenir du TaaS, encourageant les entreprises à adopter des solutions de test respectueuses de l'environnement.

Asie-Pacifique : Croissance rapide et adoption

L'Asie-Pacifique émerge rapidement comme un acteur significatif sur le marché des Tests en tant que Service, représentant environ 20 % de la part mondiale. La croissance de la région est alimentée par l'augmentation de la numérisation, un secteur informatique en plein essor et des investissements croissants dans la technologie. Des pays comme l'Inde et la Chine sont à l'avant-garde, avec une demande croissante pour des services de test de logiciels dans divers secteurs. L'environnement réglementaire devient également plus propice à l'adoption du TaaS, propulsant encore la croissance du marché. L'Inde se distingue comme un acteur clé, avec de nombreux fournisseurs de services informatiques tels que TCS, Infosys et Wipro dominant le paysage. L'environnement concurrentiel se caractérise par un mélange d'entreprises établies et de startups émergentes, favorisant l'innovation et des solutions rentables. L'accent croissant sur l'automatisation et l'IA dans les processus de test redéfinit la prestation de services, améliorant l'efficacité et répondant aux demandes croissantes du marché.

Moyen-Orient et Afrique : Potentiel de marché inexploité

La région du Moyen-Orient et de l'Afrique émerge progressivement sur le marché des Tests en tant que Service, détenant environ 5 % de la part mondiale. La croissance est principalement alimentée par des investissements croissants dans l'infrastructure technologique, des initiatives de transformation numérique et une sensibilisation croissante à l'assurance qualité des logiciels. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis sont à l'avant-garde, avec une demande croissante pour des solutions TaaS dans divers secteurs. Le paysage réglementaire évolue, encourageant les entreprises à adopter des services de test complets. L'Afrique du Sud et les Émirats Arabes Unis sont les acteurs clés de cette région, avec un paysage concurrentiel comprenant à la fois des entreprises locales et internationales. La présence d'acteurs mondiaux favorise l'innovation et améliore les offres de services. À mesure que les entreprises reconnaissent de plus en plus l'importance des tests de logiciels, le marché TaaS devrait croître, alimenté par le besoin d'assurance qualité et de conformité aux réglementations émergentes.

Marché des tests en tant que service Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des Tests en tant que Service est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par la demande croissante de solutions de test efficaces et évolutives. Des acteurs clés tels qu'Accenture (IE), Cognizant (US) et TCS (IN) se positionnent stratégiquement grâce à l'innovation et aux partenariats, qui semblent être essentiels pour façonner la trajectoire du marché. Accenture (IE) se concentre sur l'amélioration de ses capacités de transformation numérique, tandis que Cognizant (US) met l'accent sur son engagement envers des solutions de test pilotées par l'IA. TCS (IN) tire parti de sa vaste présence mondiale pour élargir son offre de services, indiquant une tendance vers la diversification régionale et des solutions sur mesure qui répondent aux besoins du marché local. La structure du marché est modérément fragmentée, avec de nombreux acteurs en concurrence pour des parts de marché. Cette fragmentation est influencée par les besoins divers des clients dans divers secteurs, incitant les entreprises à adopter des stratégies localisées et à optimiser leurs chaînes d'approvisionnement. L'influence collective de ces acteurs clés favorise un environnement concurrentiel où l'innovation et les approches centrées sur le client sont primordiales, leur permettant de différencier leurs services dans un marché encombré.
En août, Accenture (IE) a annoncé un partenariat stratégique avec un fournisseur de cloud de premier plan pour améliorer ses offres de Tests en tant que Service. Cette collaboration devrait intégrer des technologies cloud avancées dans leurs processus de test, améliorant ainsi l'efficacité et la scalabilité pour les clients. Un tel mouvement souligne l'engagement d'Accenture à tirer parti des technologies de pointe pour rester en avance dans le paysage concurrentiel.
En septembre, Cognizant (US) a lancé une nouvelle plateforme de test pilotée par l'IA visant à automatiser les processus d'assurance qualité. Cette initiative reflète non seulement l'accent mis par Cognizant sur l'innovation, mais positionne également l'entreprise pour répondre à la demande croissante de solutions de test plus rapides et plus fiables. L'introduction de cette plateforme devrait renforcer leur avantage concurrentiel en rationalisant les opérations et en réduisant le temps de mise sur le marché pour les clients.
En juillet, TCS (IN) a élargi son portefeuille de Tests en tant que Service en acquérant une entreprise de test de niche spécialisée dans la cybersécurité. Cette acquisition est stratégiquement significative car elle permet à TCS de renforcer ses capacités dans un domaine critique de préoccupation pour de nombreuses organisations aujourd'hui. En intégrant ces services spécialisés, TCS devrait attirer une base de clients plus large recherchant des solutions de test complètes qui traitent des vulnérabilités de sécurité.
En octobre, les tendances concurrentielles sur le marché des Tests en tant que Service sont de plus en plus définies par la numérisation, la durabilité et l'intégration des technologies de l'IA. Les alliances stratégiques entre les acteurs clés façonnent le paysage, favorisant l'innovation et améliorant la prestation de services. À l'avenir, il semble que la différenciation concurrentielle évoluera d'une concurrence traditionnelle basée sur le prix vers un accent sur l'innovation technologique, la fiabilité des chaînes d'approvisionnement et la capacité à fournir des solutions sur mesure qui répondent aux besoins spécifiques des clients.

Les principales entreprises du marché Marché des tests en tant que service incluent

Recent Industry Developments

Le marché des Tests en tant que Service a connu des développements significatifs récemment, alimentés par la demande croissante de solutions de test automatisées dans le cadre des transformations numériques. Des entreprises comme Accenture et Cognizant améliorent leurs capacités de test, capitalisant sur l'adoption accrue du cloud. HCL Technologies a annoncé une expansion de ses services de test, s'associant à des clients pour fournir des cadres d'assurance qualité robustes. Notamment, il y a eu des discussions autour des fusions et acquisitions, en particulier entre de grands acteurs comme Capgemini et des entreprises axées sur les microservices, indiquant une tendance vers la consolidation au sein du marché pour améliorer les offres de services.

De plus, IBM se concentre sur l'intégration de l'IA dans ses services de test, ce qui a attiré l'attention alors que les entreprises recherchent des contrôles de qualité efficaces. Des rapports récents indiquent que le marché devrait connaître une croissance significative, reflétant une augmentation des investissements de la part d'entreprises comme Infosys et Wipro dans l'innovation et les avancées technologiques dans le secteur. Cette croissance pousse également les entreprises à tirer parti de l'analyse des données pour de meilleurs résultats de test, redéfinissant ainsi leurs stratégies et offrant une valeur améliorée aux clients dans un paysage concurrentiel. L'élan global signifie un paysage de marché dynamique et en évolution, soulignant l'importance de l'adaptation continue et de l'investissement dans des solutions technologiques.

Perspectives d'avenir

Marché des tests en tant que service Perspectives d'avenir

Le marché des tests en tant que service devrait croître à un TCAC de 7,02 % de 2025 à 2035, soutenu par une demande croissante d'automatisation, cloud computing, et des méthodologies agiles.

De nouvelles opportunités résident dans :

  • Intégration d'outils de test pilotés par AI pour une efficacité améliorée. Expansion sur les marchés émergents avec des offres de services sur mesure. Développement de solutions de tests spécialisées pour les applications IoT.

D'ici 2035, le marché des tests en tant que service devrait être robuste, reflétant une croissance et une innovation substantielles.

Segmentation du marché

Perspectives du marché des tests en tant que service

  • Tests fonctionnels
  • Tests de performance
  • Tests de sécurité
  • Tests de compatibilité
  • Autres tests

Perspectives du modèle de déploiement du marché des tests en tant que service

  • Basé sur le cloud
  • Sur site
  • Hybride

Perspectives du secteur d'utilisateur final du marché des tests en tant que service

  • Technologies de l'information
  • Santé
  • Commerce de détail
  • Banque et services financiers
  • Télécommunications

Perspectives de la méthodologie de test du marché des tests en tant que service

  • Tests manuels
  • Tests automatisés
  • Tests continus

Portée du rapport

TAILLE DU MARCHÉ 2024 15,76 (milliards USD)
TAILLE DU MARCHÉ 2025 16,87 (milliards USD)
TAILLE DU MARCHÉ 2035 33,25 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 7,02 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées Accenture (IE), Cognizant (US), Capgemini (FR), TCS (IN), Infosys (IN), Wipro (IN), HCL Technologies (IN), IBM (US), Atos (FR)
Segments couverts Type de service, modèle de déploiement, secteur d'utilisateur final, méthodologie de test, régional
Principales opportunités de marché L'intégration de l'intelligence artificielle améliore l'efficacité et la précision sur le marché des Tests en tant que Service.
Dynamique clé du marché La demande croissante pour des solutions de test agiles stimule l'innovation et la concurrence sur le marché des Tests en tant que Service.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée pour le marché des Tests en tant que Service en 2035 ?

Le marché des Tests en tant que Service devrait atteindre une valorisation de 33,25 milliards USD d'ici 2035.

Quelle était la valorisation de marché pour les Tests en tant que Service en 2024 ?

En 2024, la valorisation globale du marché pour les Tests en tant que Service était de 15,76 milliards USD.

Quel est le CAGR attendu pour le marché des Tests en tant que Service de 2025 à 2035 ?

Le CAGR attendu pour le marché des Tests en tant que Service pendant la période de prévision 2025 - 2035 est de 7,02 %.

Quelles entreprises sont considérées comme des acteurs clés dans le marché des Tests en tant que Service ?

Les acteurs clés du marché des Tests en tant que Service incluent Accenture, Cognizant, Capgemini, TCS, Infosys, Wipro, HCL Technologies, IBM et Atos.

Quels sont les principaux types de services dans le marché des Tests en tant que Service et leurs valorisations projetées ?

Les principaux types de services incluent les Tests Fonctionnels (6,75 milliards USD), les Tests de Performance (6,25 milliards USD), les Tests de Sécurité (6,5 milliards USD), les Tests de Compatibilité (5,5 milliards USD) et d'autres Tests (8,25 milliards USD) d'ici 2035.

Comment le modèle de déploiement impacte-t-il le marché des Tests en tant que Service ?

Le modèle de déploiement montre que les services basés sur le Cloud devraient atteindre 13,5 milliards USD, tandis que les modèles sur site et hybrides devraient atteindre respectivement 9,0 milliards USD et 10,75 milliards USD d'ici 2035.

Quelles sont les valorisations projetées pour différentes industries d'utilisateurs finaux dans le marché des Tests en tant que Service ?

D'ici 2035, les valorisations projetées pour les industries d'utilisateurs finaux incluent la Technologie de l'Information (10,5 milliards USD), la Santé (6,5 milliards USD), le Commerce de Détail (5,0 milliards USD), les Services Bancaires et Financiers (6,0 milliards USD) et les Télécommunications (5,25 milliards USD).

Quelles méthodologies de test sont utilisées dans le marché des Tests en tant que Service ?

Le marché des Tests en tant que Service utilise des méthodologies telles que les Tests Manuels (10,0 milliards USD), les Tests Automatisés (15,0 milliards USD) et les Tests Continus (8,25 milliards USD) d'ici 2035.

Comment la croissance du marché des Tests en tant que Service se compare-t-elle à travers différents segments ?

La croissance à travers les segments indique que les Tests Automatisés devraient dominer avec une valorisation projetée de 15,0 milliards USD, tandis que d'autres segments montrent également une croissance substantielle.

Quels facteurs contribuent à la croissance du marché des Tests en tant que Service ?

Les facteurs contribuant à la croissance du marché des Tests en tant que Service incluent une demande croissante pour l'automatisation, le besoin de tests de sécurité améliorés et l'expansion des services basés sur le cloud.

Auteur
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of technology industry databases, peer-reviewed software engineering journals, IT services publications, and authoritative technology organizations. Key sources included the National Institute of Standards and Technology (NIST), International Organization for Standardization (ISO/IEC), Institute of Electrical and Electronics Engineers (IEEE), International Software Testing Qualifications Board (ISTQB), World Quality Report (Capgemini/Sogeti), MRFR Research, MRFR Research, International Data Corporation (MRFR), Cloud Security Alliance (CSA), DevOps Research and Assessment (DORA), National Cybersecurity Center of Excellence (NCCoE), European Union Agency for Cybersecurity (ENISA), Software Engineering Institute (SEI) at Carnegie Mellon, ACM Digital Library, Springer Software Testing Journal, and national technology ministry reports from key markets. These sources were used to collect market statistics, technology adoption trends, software quality benchmarks, cybersecurity frameworks, cloud computing standards, and competitive landscape analysis for functional testing, performance testing, security testing, compatibility testing, and emerging AI-driven testing methodologies.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Engineering, QA Directors, and Heads of Testing Services from cloud platform vendors, system integrators, and TaaS providers were examples of supply-side sources. Chief information officers, VPs of quality assurance, DevOps directors, procurement leads from enterprise IT departments, healthcare systems, financial institutions, and e-commerce platforms were examples of demand-side sources. In addition to gathering information on automation adoption trends, pricing models (per-test vs. subscription), and compliance needs across regulated industries, primary research verified market segmentation and cloud migration timetables.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and service volume analysis. The methodology included:

Identification of 50+ key TaaS providers across North America, Europe, Asia-Pacific, and Latin America

Service mapping across functional testing, performance testing, security testing, compatibility testing, and specialized testing categories

Analysis of reported and modeled annual revenues specific to testing service portfolios

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (test execution volume × ASP by deployment model) and top-down (provider revenue validation) approaches to derive segment-specific valuations for cloud-based, on-premises, and hybrid deployment models across IT, healthcare, retail, BFSI, and telecommunications verticals

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Global Diameter Signaling Market
Étude de cas
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.