Marché de l'électronique de puissance spatiale Résumé du marché
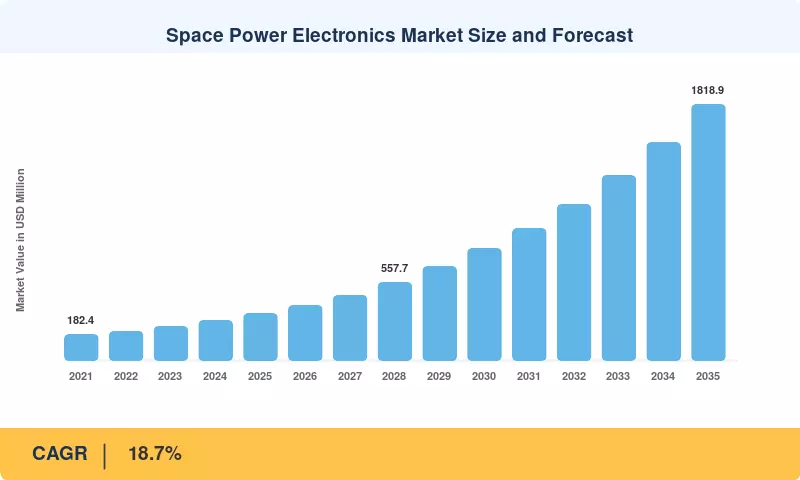
Le marché de l'électronique de puissance spatiale était évalué à 330,5 millions USD en 2025 et devrait atteindre 388,9 millions USD en 2026, s'étendant à 1 818,9 millions USD d'ici 2035 avec un TCAC de 18,7 % pendant la période 2026–2035. Deux forces ancrent cette trajectoire : les constructions de constellations et les budgets publics soutenus. La NASA a demandé 25 400 millions USD pour l'exercice 2025 [7], tandis que la Force spatiale américaine a sollicité 29 400 millions USD pour la même année. Chaque nouvelle sonde spatiale transporte des convertisseurs, des régulateurs et des unités de distribution qui doivent survivre à la radiation, au vide et aux cycles thermiques pendant une décennie ou plus.
La technologie évolue rapidement. Les MOSFET en silicium hérités et les régulateurs linéaires discrets laissent place à des dispositifs en nitrure de gallium (GaN) et en carbure de silicium (SiC) qui commutent plus rapidement, réduisent les composants magnétiques et tolèrent des doses d'ionisation totale plus élevées [5]. Les bus de sondes spatiales migrent de 28 V vers des architectures de plus de 100 V pour alimenter des propulseurs électriques et des charges utiles à réseau phasé, redéfinissant ainsi les systèmes d'alimentation des satellites depuis la chaîne de cellules jusqu'au point de charge. L'argent public accélère la transition : la loi américaine CHIPS and Science a engagé 52 700 millions USD pour la capacité nationale en semi-conducteurs [10], et la loi européenne Chips mobilise 43 000 millions EUR [11].
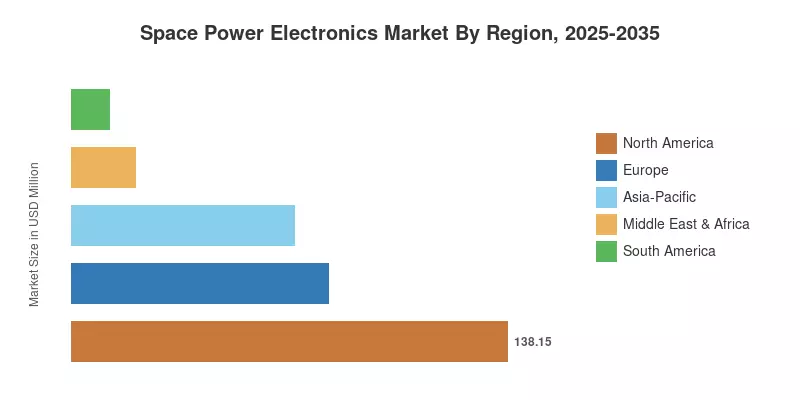
Dans l'ensemble du marché de l'électronique de puissance spatiale, l'Amérique du Nord est en tête avec une part de 41,8 % en 2025, soutenue par la concentration la plus dense de principaux entrepreneurs, d'opérateurs de constellations et de fournisseurs de dispositifs résistants à la radiation. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC de 21,4 %, stimulée par les constellations d'État de la Chine, le secteur de lancement libéralisé de l'Inde et le Fonds de stratégie spatiale du Japon. L'Europe suit avec 81,3 millions USD en 2025, soutenue par les programmes de l'ESA et la constellation de connectivité sécurisée IRIS². Au cours de la prochaine décennie, les fournisseurs qui associent des performances à large bande avec une qualification de niveau spatial à des volumes commerciaux fixeront le rythme.
Principaux enseignements du rapport
• Par composant
- Les convertisseurs de puissance ont dominé le marché de l'électronique de puissance spatiale avec une part de 29,0 % en 2025, reflétant leur rôle central dans la régulation de la sortie des panneaux et des batteries
- Les modules de puissance sont le composant à la croissance la plus rapide avec un TCAC de 20,1 % alors que les briques intégrées remplacent les conceptions de cartes discrètes
• Par plage de tension
- Les systèmes de moins de 28 V détenaient une part de 35,0 % en 2025, soutenus par des conceptions de bus héritées de 28 V dans les flottes LEO et GEO
- Les plateformes de plus de 100 V devraient se développer à un TCAC de 19,3 % en raison de la propulsion électrique et de la demande de charges utiles à haut débit
• Par plateforme
- Les satellites représentaient une part de 61,4 % du marché de l'électronique de puissance spatiale en 2025
- Les sondes et atterrisseurs de l'espace profond affichent la plus forte croissance de plateforme avec un TCAC de 21,5 %
• Par application
- Les communications détenaient une part de 38,6 % en 2025, soutenues par des constellations à large bande
- Les services en orbite et l'élimination des débris devraient croître à un TCAC de 25,1 %
• Par utilisateur final
- Les acheteurs commerciaux ont contribué à une part de 51,0 % en 2025
- Les utilisateurs scientifiques et académiques sont le groupe à la croissance la plus rapide avec un TCAC de 21,2 %
• Par région
- L'Amérique du Nord détenait une part de 41,8 % en 2025
- La région Asie-Pacifique devrait croître à un TCAC de 21,4 %
- L'Europe a généré 81,3 millions USD en 2025
Taille du marché et prévisions (2021–2035)
Les estimations pour le marché de l'électronique de puissance spatiale combinent des comptages de bas en haut des sondes spatiales lancées et en commande, le contenu électronique par plateforme dérivé des divulgations des fournisseurs, et une réconciliation de haut en bas par rapport aux revenus des fournisseurs de composants dans l'espace et le défense [1][20][21][22]. Les valeurs historiques s'appuient sur des manifestes de lancement et des bases de données de satellites ; les valeurs prévisionnelles superposent les dépôts de constellations, les budgets des agences et les pipelines de qualification à ces bases.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


