Marché de l'instrumentation pour l'automatisation des processus Résumé
Principales tendances et faits saillants du marché
Taille du marché et prévisions
| CAGR (2025 - 2035) | 5.7% |
| CAGR (2025 - 2035) | 5.7% |
Le marché mondial de l'automatisation des processus et de l'instrumentation connaît actuellement une phase transformative au sein de l'industrie plus large de l'automatisation des processus, propulsée par les avancées technologiques et la demande croissante d'efficacité dans divers secteurs. Les organisations adoptent de plus en plus des solutions d'automatisation & d'instrumentation pour améliorer la productivité, réduire les coûts opérationnels et améliorer les performances globales. Ce changement est évident dans des secteurs tels que la fabrication, l'automatisation dans l'industrie pétrolière et gazière, le pétrole et le gaz, et les produits pharmaceutiques, où l'intégration des technologies intelligentes devient courante. De plus, l'accent mis sur la durabilité et la conformité réglementaire pousse les entreprises à investir dans des solutions d'instrumentation innovantes qui facilitent un meilleur suivi et contrôle des processus. En outre, l'essor de l'Internet des objets (IoT) redéfinit le paysage du marché de l'automatisation des processus et de l'instrumentation. La connectivité des dispositifs permet la collecte et l'analyse de données en temps réel, permettant aux organisations de prendre des décisions éclairées rapidement, reflétant une croissance soutenue dans l'industrie mondiale de l'automatisation des processus. À mesure que les industries continuent d'évoluer, la demande pour des systèmes d'automatisation avancés qui peuvent s'intégrer parfaitement à l'infrastructure existante devrait croître. Cette tendance suggère un avenir prometteur pour le marché, alors que les entreprises cherchent à tirer parti de la technologie pour rester compétitives et réactives face aux dynamiques changeantes du marché.
L'incorporation des technologies de l'Internet des objets révolutionne le marché de l'automatisation des processus et de l'instrumentation. En permettant aux dispositifs de communiquer et de partager des données, l'IoT renforce les capacités d'automatisation & d'instrumentation grâce à une visibilité et un contrôle en temps réel. Les organisations peuvent atteindre une efficacité opérationnelle accrue et un suivi en temps réel des processus. Cette tendance est susceptible de faciliter une prise de décision plus intelligente et une maintenance prédictive, entraînant finalement une réduction des temps d'arrêt et une augmentation de la productivité.
Il y a un accent croissant sur la durabilité au sein du marché de l'automatisation des processus et de l'instrumentation. Les entreprises recherchent de plus en plus des solutions qui non seulement optimisent les performances mais minimisent également l'impact environnemental. Cette tendance indique un changement vers des technologies et des pratiques plus écologiques, alors que les organisations s'efforcent de répondre aux exigences réglementaires et aux attentes des consommateurs en matière d'opérations durables.
L'utilisation de l'analyse avancée dans le marché de l'automatisation des processus et de l'instrumentation gagne en traction. Les organisations exploitent l'analyse des données pour obtenir des informations sur la performance opérationnelle, identifier les inefficacités et améliorer les processus de prise de décision. Cette tendance suggère que les entreprises priorisent des stratégies basées sur les données pour améliorer leur avantage concurrentiel et leur efficacité opérationnelle.
Le marché de l'automatisation des processus et de l'instrumentation connaît une augmentation notable de la demande pour une efficacité opérationnelle améliorée. Les industries adoptent de plus en plus des solutions d'automatisation pour rationaliser les processus, réduire les coûts opérationnels et améliorer la productivité. Selon des données récentes, les organisations qui mettent en œuvre l'automatisation des processus peuvent réaliser des gains d'efficacité allant jusqu'à 30 %. Cette tendance est particulièrement évidente dans les secteurs de la fabrication et de l'énergie, où les technologies d'automatisation sont intégrées pour optimiser les lignes de production et les systèmes de gestion de l'énergie. Alors que les entreprises s'efforcent de rester compétitives, l'accent mis sur l'efficacité devrait entraîner de nouveaux investissements dans les technologies d'automatisation, propulsant ainsi la croissance du marché de l'automatisation des processus et de l'instrumentation.
Les avancées technologiques jouent un rôle clé dans la définition du marché de l'automatisation des processus et de l'instrumentation. Des innovations telles que l'intelligence artificielle, l'apprentissage automatique et la robotique avancée révolutionnent les processus d'automatisation traditionnels. Ces technologies permettent une analyse des données en temps réel et une maintenance prédictive, ce qui peut considérablement améliorer la fiabilité opérationnelle. Par exemple, l'intégration de l'IA dans les systèmes d'automatisation permet une prise de décision plus intelligente et un meilleur contrôle des processus. Alors que les industries reconnaissent de plus en plus le potentiel de ces technologies, la demande pour des solutions d'automatisation sophistiquées devrait augmenter, alimentant ainsi la croissance du marché de l'automatisation des processus et de l'instrumentation.
Le marché de l'automatisation des processus et de l'instrumentation est également motivé par la nécessité de conformité réglementaire et de respect des normes de sécurité. Les industries telles que les produits pharmaceutiques, l'alimentation et les boissons, et les produits chimiques sont soumises à des réglementations strictes qui nécessitent un suivi et un contrôle précis des processus. Les solutions d'automatisation fournissent les outils nécessaires pour garantir la conformité à ces réglementations, réduisant ainsi le risque de pénalités et améliorant la qualité des produits. L'accent croissant mis sur la sécurité et l'assurance qualité devrait propulser l'adoption des technologies d'automatisation, alors que les entreprises cherchent à atténuer les risques associés à la non-conformité. Cette tendance souligne l'importance de l'automatisation dans le maintien des normes industrielles au sein du marché de l'automatisation des processus et de l'instrumentation.
Le marché de l'automatisation des processus et de l'instrumentation connaît un investissement accru dans les initiatives de fabrication intelligente. Les entreprises reconnaissent le potentiel des usines intelligentes, qui utilisent des dispositifs interconnectés et des technologies d'automatisation pour améliorer l'efficacité et la flexibilité de la production. Ce passage vers la fabrication intelligente est motivé par la nécessité d'une plus grande personnalisation et de temps de réponse plus rapides dans les processus de production. Selon des rapports sectoriels, les investissements dans les technologies de fabrication intelligente devraient atteindre des chiffres substantiels dans les années à venir. Alors que les organisations s'efforcent d'adopter des pratiques de fabrication plus agiles, la demande pour des solutions d'automatisation qui soutiennent la fabrication intelligente devrait augmenter, propulsant ainsi la croissance du marché de l'automatisation des processus et de l'instrumentation.
L'accent mis sur la prise de décision basée sur les données influence considérablement le marché de l'automatisation des processus et de l'instrumentation. Les organisations exploitent de plus en plus l'analyse des données pour obtenir des informations sur la performance opérationnelle et prendre des décisions éclairées. La capacité de collecter et d'analyser d'énormes quantités de données en temps réel permet aux entreprises d'identifier les inefficacités et d'optimiser les processus. Cette tendance est particulièrement prononcée dans des secteurs tels que la fabrication et la logistique, où l'analyse des données peut entraîner des économies substantielles et de meilleurs résultats opérationnels. Alors que les entreprises continuent de donner la priorité aux stratégies basées sur les données, la demande pour des solutions d'automatisation avancées qui facilitent la collecte et l'analyse des données devrait croître, améliorant ainsi le marché de l'automatisation des processus et de l'instrumentation.
In the Process Automation and Instrumentation Market, Field Instruments represent the largest segment, capturing a significant share due to their extensive application across various industries such as oil and gas, chemical, and pharmaceutical. Control Valves and Analyzers follow, but with a notably smaller market presence in the Process Automation and Instrumentation Market. Field Instruments encompass a wide range of devices essential for measurement and monitoring, making them indispensable for optimizing processes and maintaining efficiency. Meanwhile, Analyzers are rapidly gaining traction, driven by the rising demand for precise measurement solutions and quality assurance in production processes.
In the Process Automation and Instrumentation Market, the Distribution Control System (DCS) stands out as the largest segment, holding a significant portion of the overall market share. DCS is widely adopted due to its efficiency in managing complex industrial processes, offering extensive control features that appeal to various industries. In contrast, Human-Machine Interfaces (HMI) have emerged as the fastest-growing segment, primarily driven by the increasing demand for user-friendly interfaces in automation systems. This shift is propelled by advancements in technology that enhance usability and connectivity across various platforms. The growth of the HMI segment exemplifies an evolving market trend where user experience is prioritized. Factors such as the rising adoption of Industry 4.0, which focuses on smart manufacturing and real-time data monitoring, have catalyzed the demand for HMIs. As industries seek to optimize operations and enhance workforce productivity, HMI solutions are rapidly being integrated with IoT capabilities, further fueling their growth trajectory. In contrast, DCS remains robust, driven by the ongoing transformation in traditional manufacturing settings towards more integrated and automated systems.
In the Process Automation and Instrumentation Market, the Chemicals sector remains dominant due to its complex and hazardous nature, necessitating the implementation of automation for safety and efficiency. This industry extensively uses advanced sensors and control systems to optimize operations, reduce waste, and ensure compliance with environmental regulations. Conversely, the Food & Beverages sector is emerging rapidly, fueled by the increasing demand for automation to enhance food safety, maintain quality, and improve tracking in production lines. Trends like the adoption of Industry 4.0 and smart manufacturing are propelling this sector towards a more automated future.
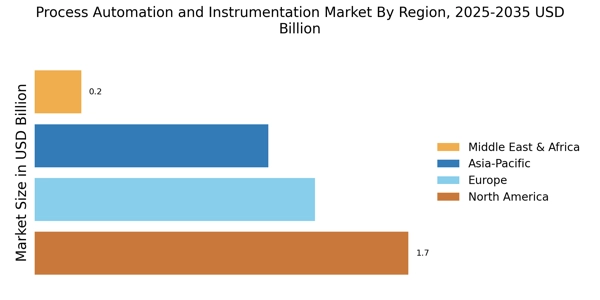
Par région, l'étude fournit des informations sur le marché en Amérique du Nord, en Europe, en Asie-Pacifique et dans le reste du monde. Le marché de l'automatisation des processus et de l'instrumentation en Amérique du Nord a représenté 1,7 milliard USD en 2022 et devrait afficher une croissance significative du CAGR pendant la période d'étude. Les États-Unis sont célèbres pour leur capacité d'innovation et mènent des avancées importantes dans les technologies de pointe de la quatrième révolution industrielle.
De plus, les principaux pays étudiés dans le rapport sur le marché de l'automatisation des processus et de l'instrumentation sont : les États-Unis, le Canada, l'Allemagne, la France, le Royaume-Uni, l'Italie, l'Espagne, la Chine, le Japon, l'Inde, l'Australie, la Corée du Sud et le Brésil.
Le marché de l'automatisation des processus et de l'instrumentation en Europe représente la deuxième plus grande part de marché pendant la période de prévision en 2022. La demande pour le marché de l'automatisation des processus et de l'instrumentation dans la région devrait être stimulée par le besoin croissant d'améliorer l'efficacité opérationnelle, une sécurité accrue et de nouvelles avancées technologiques. L'économie la plus automatisée de l'UE se trouve en Allemagne. Il y a environ 230 000 robots industriels en fonctionnement en Allemagne. En 2020, seulement 22 300 nouvelles unités ont été mises en place.
En conséquence, les industries allemandes utilisent environ trois fois plus de robots industriels que les usines italiennes (78 200 unités en 2021), cinq fois plus que les usines françaises (44 800 unités en 2021) et dix fois plus que les usines britanniques (23 000 unités en 2021). De plus, le marché de l'automatisation des processus et de l'instrumentation en Allemagne détenait la plus grande part de marché, et le marché de l'automatisation des processus et de l'instrumentation au Royaume-Uni était le marché à la croissance la plus rapide dans la région européenne.
Le marché de l'automatisation des processus et de l'instrumentation en Asie-Pacifique devrait croître au CAGR le plus rapide de 2024 à 2032. Cela est dû à l'accent croissant des programmes gouvernementaux pour promouvoir les technologies automatisées, à une fabrication domestique étendue et au développement des technologies de l'information. De plus, le marché de l'automatisation des processus et de l'instrumentation en Chine détenait la plus grande part de marché, et le marché de l'automatisation des processus et de l'instrumentation en Inde était le marché à la croissance la plus rapide dans la région Asie-Pacifique.
Par exemple, le marché de l'automatisation des processus et de l'instrumentation en Inde connaîtra la croissance la plus rapide du CAGR dans la région Asie-Pacifique pendant la période de prévision. Le marché de l'automatisation des processus et de l'instrumentation se développe considérablement en raison de l'accent accru des entreprises industrielles sur la réduction des coûts et l'amélioration de l'efficacité. L'industrie de l'automatisation des processus et de l'instrumentation se développe en raison de l'augmentation de la productivité et de la réduction des taux d'erreur. Le post de Gesrepair affirme que les entreprises manufacturières du monde entier investissent dans des technologies de fabrication modernes et prennent des décisions judicieuses pour améliorer leur processus de production.
Ainsi, le marché mondial de l'automatisation des processus et de l'instrumentation se développe alors que les entreprises industrielles mettent l'accent sur l'obtention d'économies de coûts et d'une plus grande efficacité.
The major market players are increasing their investments in their research and development departments to increase their product portfolios. They also focus on introducing various market developments such as new product launches, contractual agreements, mergers and acquisitions, increased investments, and collaboration with other organizations to widen their consumer base. Studies indicate that the Process Automation and Instrumentation industry is expected to decrease prices to appeal to a wider consumer base.One of the primary business strategies manufacturers adopt in the Process Automation and Instrumentation industry is to introduce regional and local manufacturing to keep their prices at a moderate pace. The Process Automation and Instrumentation market major player such as ABB Ltd (Switzerland), General Electric Co. (U.S), Mitsubishi Electric Corporation (Japan), Rockwell Automation Inc. (U.S), Emerson Electric Co. (U.S), and others are working to expand the market demand by investing in research and development activities.Swedish-Swiss multinational company ABB Ltd. has its headquarters in Zürich, Switzerland. Allmänna Svenska Elektriska Aktiebolaget (ASEA) of Sweden and Brown, Boveri & Cie of Switzerland combined in 1988 to establish ASEA Brown Boveri, which was eventually abbreviated to ABB. Both businesses were founded in the late 1800s and produced significant electrical equipment; ABB is still involved in this industry today. Since then, the business has also branched into robotics and automation technology. It has been a Fortune 500 company for 24 years and is currently rated 341 on the Fortune 500 list of 2018.ABB was the largest industrial employer in Switzerland up to the sale of its Power Grids segment in 2020.The General Electric Company (GE) is a worldwide business headquartered in Boston and was established in the United States in 1892. The business engages in venture capital and finance as well as aviation, power, renewable energy, the digital sector, and additive manufacturing. According to gross revenue, GE was the 33rd-largest company in the United States according to the Fortune 500 in 2020. GE was the 14th most profitable business in the Fortune 20 in 2011, but when its profitability declined, it significantly underperformed the market (by nearly 75%).Irving Langmuir (1932) and Ivar Giaever (1973), both GE employees, were given the Nobel Prize. The business intended to split into three investment-grade public entities on November 9, 2021.
Q3 2026: Siemens (DE): Siemens announced a unified Automation organization combining Factory Automation, Motion Control, Customer Services and Process Automation, strengthening the organizational structure supporting industrial automation and process-control technologies.
Q3 2026: Rockwell Automation (US): Rockwell Automation and Cytiva launched Figurate SCADA for biopharmaceutical manufacturing, providing connectivity across multiple instrument vendors and modalities to integrate process data and automation systems.
Q3 2026: Schneider Electric (FR): Schneider Electric published an updated EcoStruxure Process Instrumentation catalog covering pressure, flow, level, temperature, analytical and valve-positioning instruments, providing an expanded reference for industrial measurement and process-control applications.
Q3 2026: Yokogawa Electric (JP): Yokogawa announced orders from Kawasaki Heavy Industries for integrated automation systems for a liquefied-hydrogen carrier and hydrogen-fueled vessels, extending process automation and instrumentation capabilities into hydrogen transport applications.
Le marché de l'automatisation des processus et de l'instrumentation devrait croître à un TCAC de 5,7 % de 2025 à 2035, soutenu par des avancées technologiques, des demandes d'efficacité accrues et la conformité réglementaire.
De nouvelles opportunités résident dans :
D'ici 2035, le marché de l'automatisation des processus et de l'instrumentation devrait connaître une croissance robuste, reflétant l'évolution des besoins de l'industrie et des innovations technologiques.
| MARKET SIZE 2024 | 4.2(USD Billion) |
| MARKET SIZE 2025 | 4.439(USD Billion) |
| MARKET SIZE 2035 | 7.728(USD Billion) |
| COMPOUND ANNUAL GROWTH RATE (CAGR) | 5.7% (2025 - 2035) |
| REPORT COVERAGE | Revenue Forecast, Competitive Landscape, Growth Factors, and Trends |
| BASE YEAR | 2024 |
| Market Forecast Period | 2025 - 2035 |
| Historical Data | 2019 - 2024 |
| Market Forecast Units | USD Billion |
| Key Companies Profiled | Siemens (DE), Rockwell Automation (US), Honeywell (US), Schneider Electric (FR), Emerson Electric (US), ABB (CH), Mitsubishi Electric (JP), Yokogawa Electric (JP), Endress+Hauser (CH) |
| Segments Covered | Instrument, Solution, Surgery, Region |
| Key Market Opportunities | Integration of artificial intelligence in Process Automation and Instrumentation Market enhances operational efficiency and decision-making. |
| Key Market Dynamics | Rising demand for automation technologies drives innovation and competition in the Process Automation and Instrumentation Market. |
| Countries Covered | North America, Europe, APAC, South America, MEA |
La valorisation de marché projetée pour le marché de l'automatisation des processus et de l'instrumentation en 2035 est de 7,728 milliards USD.
La valorisation globale du marché de l'automatisation des processus et de l'instrumentation en 2024 était de 4,2 milliards USD.
Le CAGR attendu pour le marché de l'automatisation des processus et de l'instrumentation pendant la période de prévision 2025 - 2035 est de 5,7 %.
Les acteurs clés du marché de l'automatisation des processus et de l'instrumentation incluent Siemens, Rockwell Automation, Honeywell, Schneider Electric, Emerson Electric, ABB, Mitsubishi Electric, Yokogawa Electric et Endress+Hauser.
La valeur projetée pour les instruments de terrain dans le segment des instruments devrait atteindre 2,8 milliards USD d'ici 2035.
Le segment des vannes de contrôle est projeté pour valoir 2,2 milliards USD d'ici 2035.
The secondary research process involved comprehensive analysis of industrial automation databases, peer-reviewed engineering journals, technical publications, and authoritative industry organizations. Key sources included the International Society of Automation (ISA.org), Institute of Electrical and Electronics Engineers (IEEE), International Electrotechnical Commission (IEC), National Institute of Standards and Technology (NIST), Occupational Safety and Health Administration (OSHA), US Department of Energy (DOE), International Energy Agency (IEA), Process Automation Users Group (PAUG), American National Standards Institute (ANSI), European Committee for Electrotechnical Standardization (CENELEC), VDMA (German Engineering Federation), Japan Electrical Manufacturers' Association (JEMA), China Instrument and Control Society (CIS), International Federation of Automatic Control (IFAC), FieldComm Group, OPC Foundation, ARC Advisory Group, MarkLines Automotive Industry Portal, US Bureau of Labor Statistics, Eurostat Industrial Production Database, and national industrial ministry reports from key manufacturing markets. These sources were used to collect industrial automation adoption statistics, regulatory compliance data, safety certification studies, productivity trends, and competitive landscape analysis for field instruments, control valves, distributed control systems, programmable logic controllers, and other automation technologies.
Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Engineering, global product leaders, and strategic sales directors from process automation instrumentation manufacturers, system integrators, and component suppliers comprised the supply-side sources. Plant managers, automation engineers, control system specialists, maintenance supervisors, procurement directors, and automation engineers from oil and gas refineries, chemical processing plants, power generation facilities, food and beverage manufacturing units, and pharmaceutical production sites comprised demand-side sources. Market segmentation was validated, technology roadmap timelines were confirmed, and insights regarding cybersecurity implementation dynamics, total cost of ownership strategies, and digital transformation adoption patterns were obtained through primary research.
Primary Respondent Breakdown:
By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)
By Region: North America (32%), Europe (30%), Asia-Pacific (31%), Rest of World (7%)
Global market valuation was derived through revenue mapping and installation base analysis. The methodology included:
Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America
Product mapping across field instruments (pressure, temperature, flow, level transmitters), control valves, analyzers, DCS, PLC, SCADA, HMI, MES, APC, and safety automation systems
Analysis of reported and modeled annual revenues specific to process automation portfolios
Coverage of manufacturers representing 75-80% of global market share in 2024
Extrapolation using bottom-up (installed base × service revenue by industry vertical) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations
Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”