Oil Gas SCADA Market Résumé
Principales tendances et faits saillants du marché
Taille du marché et prévisions
| CAGR (2025 - 2035) | 4.72% |
| CAGR (2025 - 2035) | 4.72% |
Le marché SCADA pour le pétrole et le gaz connaît actuellement une phase transformative, alimentée par les avancées technologiques et le besoin croissant de systèmes de surveillance et de contrôle efficaces. Alors que les opérateurs cherchent à améliorer l'efficacité opérationnelle, l'intégration des dispositifs Internet des objets (IoT) et de l'intelligence artificielle (IA) dans les systèmes SCADA semble être une tendance marquante. Cette intégration facilite non seulement l'analyse des données en temps réel, mais permet également une maintenance prédictive, réduisant ainsi les temps d'arrêt et les coûts opérationnels. De plus, l'accent croissant sur la cybersécurité dans le secteur indique un passage vers des solutions SCADA plus sécurisées, alors que les entreprises s'efforcent de protéger les données sensibles contre les menaces potentielles. En plus des avancées technologiques, la conformité réglementaire devient de plus en plus critique sur le marché SCADA pour le pétrole et le gaz. Les entreprises sont contraintes de respecter des réglementations environnementales et de sécurité strictes, ce qui nécessite la mise en œuvre de systèmes de surveillance robustes. Cette tendance suggère que les solutions SCADA doivent évoluer pour répondre à ces exigences réglementaires tout en garantissant l'intégrité opérationnelle. De plus, l'accent croissant sur la durabilité et la responsabilité environnementale est susceptible d'influencer le développement des systèmes SCADA, poussant à des innovations qui s'alignent sur des pratiques respectueuses de l'environnement. Dans l'ensemble, le marché SCADA pour le pétrole et le gaz est prêt à croître, soutenu par l'intégration technologique, la conformité réglementaire et un engagement envers la durabilité.
L'incorporation des dispositifs Internet des objets (IoT) et de l'intelligence artificielle (IA) dans les systèmes SCADA redéfinit le marché SCADA pour le pétrole et le gaz. Cette tendance améliore la collecte et l'analyse des données en temps réel, permettant une meilleure prise de décision et une efficacité opérationnelle accrue.
Alors que les menaces cybernétiques deviennent plus sophistiquées, le marché SCADA pour le pétrole et le gaz connaît un accent accru sur les mesures de cybersécurité. Les entreprises investissent dans des solutions SCADA sécurisées pour protéger les données opérationnelles sensibles et garantir l'intégrité des systèmes.
Le besoin croissant de conformité aux réglementations environnementales stimule la demande de systèmes de surveillance avancés sur le marché SCADA pour le pétrole et le gaz. Cette tendance souligne l'importance de développer des solutions SCADA qui s'alignent sur les objectifs de durabilité et les exigences réglementaires.
L'intégration de l'analyse avancée des données dans le marché SCADA du pétrole et du gaz transforme la manière dont les entreprises gèrent leurs opérations. Des capacités d'analyse des données améliorées permettent une meilleure maintenance prédictive, une évaluation des risques et des processus de prise de décision. En tirant parti des grandes données, les organisations peuvent analyser d'énormes quantités de données opérationnelles pour identifier des tendances et des anomalies, améliorant ainsi l'efficacité globale. Le marché de l'analyse des données dans le secteur pétrolier et gazier devrait atteindre 5 milliards USD d'ici 2026, reflétant une reconnaissance croissante de la valeur des informations basées sur les données. Cette tendance souligne l'importance des systèmes SCADA qui peuvent s'intégrer parfaitement aux plateformes d'analyse pour fournir des informations exploitables.
L'efficacité opérationnelle reste un moteur critique dans le marché SCADA du pétrole et du gaz. Les entreprises sont sous pression constante pour réduire les coûts tout en maximisant la production. Les systèmes SCADA jouent un rôle essentiel dans l'atteinte de ces objectifs en automatisant les processus, en réduisant l'intervention manuelle et en fournissant des données en temps réel pour une prise de décision éclairée. La mise en œuvre de solutions SCADA a montré qu'elle pouvait réduire les coûts opérationnels jusqu'à 20 %, en faisant un investissement attrayant pour les entreprises pétrolières et gazières. À mesure que l'industrie continue d'évoluer, l'accent mis sur l'efficacité devrait favoriser une adoption accrue des technologies SCADA, garantissant que les organisations restent compétitives dans un marché difficile.
L'intégration des sources d'énergie renouvelables dans les opérations pétrolières et gazières traditionnelles émerge comme un moteur clé dans le marché SCADA du pétrole et du gaz. Alors que le paysage énergétique évolue vers la durabilité, les systèmes SCADA sont adaptés pour gérer des systèmes énergétiques hybrides qui incluent à la fois des combustibles fossiles et des sources renouvelables. Cette transition nécessite des capacités de surveillance et de contrôle sophistiquées pour garantir un fonctionnement sans faille et une efficacité énergétique. Le marché des systèmes SCADA qui soutiennent l'intégration des renouvelables devrait croître, reflétant l'engagement de l'industrie à réduire son empreinte carbone et à adopter des solutions énergétiques plus propres. Cette tendance indique un changement plus large dans le secteur pétrolier et gazier vers des pratiques plus durables.
Le marché SCADA du pétrole et du gaz connaît une demande accrue pour des solutions de surveillance en temps réel. Cette tendance est motivée par le besoin d'une efficacité opérationnelle et d'une sécurité améliorées dans les opérations pétrolières et gazières. Les entreprises adoptent de plus en plus des systèmes SCADA pour surveiller l'intégrité des pipelines, la performance des équipements et les conditions environnementales en temps réel. Selon des données récentes, le marché des systèmes SCADA dans le secteur pétrolier et gazier devrait croître à un taux de croissance annuel composé (TCAC) d'environ 6,5 % au cours des cinq prochaines années. Cette croissance est indicative du passage de l'industrie vers des cadres opérationnels plus automatisés et réactifs, qui sont essentiels pour minimiser les temps d'arrêt et optimiser l'allocation des ressources.
Le marché SCADA du pétrole et du gaz est fortement influencé par le besoin de conformité réglementaire et de respect des normes de sécurité. Les gouvernements et les organismes de réglementation imposent de plus en plus des réglementations strictes pour garantir la protection de l'environnement et la sécurité des travailleurs. Les systèmes SCADA sont des outils essentiels pour surveiller la conformité à ces réglementations, car ils fournissent des données en temps réel sur les émissions, les déversements et d'autres indicateurs de sécurité critiques. Le marché des solutions SCADA liées à la conformité devrait croître à mesure que les entreprises cherchent à éviter des pénalités et à améliorer leur réputation. Cet accent mis sur la conformité favorise non seulement l'adoption de technologies, mais aussi une culture de sécurité au sein des organisations.
Dans le marché & Gaz SCADA, la surveillance des pipelines détient la plus grande part en raison de son rôle critique dans l'assurance d'opérations sûres et efficaces. Ce segment permet aux opérateurs de détecter les fuites, de surveiller les débits et de gérer les activités de maintenance, en faisant un outil indispensable dans l'industrie. La surveillance de la production pétrolière et gazière suit de près, car elle englobe la surveillance en temps réel des processus de production, améliorant la productivité et réduisant les temps d'arrêt. Les deux segments sont intégrés pour optimiser les opérations dans le secteur. Le segment à la croissance la plus rapide, la surveillance de la production pétrolière et gazière, est alimenté par des avancées technologiques qui fournissent des analyses de données améliorées et des solutions IoT. Alors que les entreprises pétrolières et gazières s'efforcent d'atteindre une plus grande efficacité face à l'augmentation des coûts opérationnels, le besoin de surveillance efficace de la production a augmenté. En revanche, la surveillance des pipelines connaît une demande stable, mais sa croissance est modérée par la maturité au sein du segment. Cependant, les exigences réglementaires et les préoccupations en matière de sécurité continueront de propulser les innovations dans les deux domaines, garantissant leur pertinence à l'avenir.
Surveillance des pipelines (dominante) contre Automatisation des raffineries (émergente)
La surveillance des pipelines se distingue comme le secteur dominant dans le marché SCADA & Gaz, caractérisé par sa capacité à fournir des données vitales pour une gestion efficace des ressources et la sécurité opérationnelle. Ce segment aide à atténuer les risques associés au transport par pipeline, garantissant la conformité aux réglementations de l'industrie. En revanche, l'automatisation des raffineries est un marché émergent dans ce domaine, tirant parti des technologies avancées telles que l'IA et l'apprentissage automatique pour une optimisation accrue des processus. Alors que les raffineries cherchent à réduire les coûts opérationnels et à améliorer l'efficacité de la production, l'automatisation joue un rôle crucial. Bien qu'encore en développement, le secteur de l'automatisation des raffineries est prêt pour une croissance substantielle alors qu'il rattrape des segments plus établis.
Dans le marché SCADA & Gaz, le segment de type de déploiement présente une distribution significative des préférences entre les solutions sur site et basées sur le cloud. Les systèmes sur site détiennent la plus grande part du marché en raison de leur présence de longue date et de la familiarité que les organisations ont avec ces systèmes traditionnels. Ce format offre un meilleur contrôle, une sécurité et une personnalisation pour les entreprises qui préfèrent gérer leur propre infrastructure, en particulier dans des opérations critiques telles que l'extraction et le transport de pétrole. D'autre part, les solutions SCADA basées sur le cloud gagnent rapidement du terrain en tant que segment à la croissance la plus rapide sur le marché. Le besoin croissant de capacités de surveillance à distance, associé aux avancées en matière de connectivité Internet, a conduit à une augmentation de l'adoption des technologies cloud. Les organisations sont de plus en plus attirées par la flexibilité, l'évolutivité et le rapport coût-efficacité que le déploiement cloud offre, en particulier pour améliorer l'efficacité opérationnelle et réduire les coûts généraux des opérations pétrolières et gazières.
Type de déploiement : Sur site (dominant) contre Basé sur le cloud (émergent)
Le modèle de déploiement sur site est caractérisé par sa robustesse et sa fiabilité, ce qui en fait le choix dominant parmi les entreprises pétrolières et gazières établies. Alors que ces entreprises privilégient la sécurité et le contrôle des données opérationnelles sensibles, les solutions sur site leur permettent d'adapter les systèmes SCADA à leurs besoins spécifiques. De plus, la conformité réglementaire dans la gestion sécurisée des données est un facteur significatif qui pousse sa prévalence dans l'industrie. En revanche, les solutions SCADA basées sur le cloud sont qualifiées d'émergentes en raison de leurs taux d'adoption croissants. Elles offrent des avantages uniques tels que des coûts initiaux plus bas, des mises à jour automatiques et une facilité d'intégration avec d'autres outils numériques. Ces systèmes s'adressent aux organisations à la recherche d'agilité et d'évolutivité rapide, bénéficiant considérablement aux petites entreprises qui pourraient avoir des ressources limitées pour des investissements importants dans l'infrastructure informatique.
Dans le marché SCADA & Gaz, le segment des composants est significativement façonné par le matériel, le logiciel et les services. Le matériel constitue le plus grand segment, fournissant l'infrastructure physique essentielle pour les systèmes de surveillance et de contrôle. Le logiciel, cependant, gagne rapidement du terrain, reflétant une préférence croissante pour des analyses avancées, des capacités d'intégration et des interfaces conviviales. Alors que les opérations deviennent plus complexes, le rôle du logiciel dans l'amélioration de l'efficacité et de la prise de décision devient de plus en plus vital, en faisant un domaine clé d'intérêt pour de nombreux acteurs.
Composants : Matériel (dominant) contre Logiciel (émergent)
Le composant matériel du marché SCADA & Gaz est caractérisé par des dispositifs physiques robustes tels que des capteurs, des contrôleurs et des équipements de communication essentiels pour la collecte de données en temps réel et le contrôle opérationnel. Ce segment reste dominant en raison du rôle fondamental que joue le matériel dans l'écosystème SCADA global. D'autre part, le logiciel émerge comme un acteur crucial, propulsé par des avancées technologiques telles que l'intégration IoT et les solutions de cloud computing. Le segment logiciel reflète une demande croissante pour des solutions évolutives et personnalisables qui améliorent les capacités de surveillance et l'analyse des données, qui sont critiques pour optimiser les opérations dans l'industrie pétrolière et gazière.
Le marché SCADA & Gaz présente une distribution diversifiée des segments d'utilisation finale parmi les secteurs amont, intermédiaire et aval. Parmi eux, le segment amont détient la plus grande part de marché en raison de son rôle fondamental dans les activités d'exploration et de production. Le segment intermédiaire, bien que significatif, sert de lien crucial entre la production et le marketing, capturant ainsi une part plus petite par rapport à l'amont. En revanche, le secteur aval, qui comprend le raffinage et la distribution, connaît une croissance robuste alors que la demande de produits pétroliers raffinés augmente sur les marchés émergents.
Utilisation finale : Amont (dominant) contre Aval (émergent)
Le segment amont est caractérisé par son focus sur l'exploration et la production de pétrole, entraînant des investissements significatifs dans la technologie et l'infrastructure pour maximiser l'efficacité d'extraction. Cette dominance est renforcée par des innovations dans les technologies de forage et l'analyse des données, transformant les stratégies opérationnelles. En revanche, le segment aval, bien qu'actuellement émergent, a gagné du terrain en raison de l'augmentation de la demande des consommateurs pour des produits pétroliers finis et de la pression pour des alternatives plus propres. Ce secteur évolue rapidement, intégrant des systèmes SCADA avancés pour améliorer l'efficacité opérationnelle, améliorer la sécurité et se conformer aux normes réglementaires.
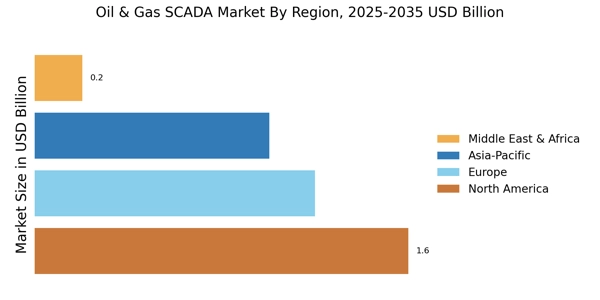
Le marché SCADA pour le pétrole et le gaz connaît une croissance substantielle dans sa segmentation régionale, alimentée par des demandes et des dynamiques de marché variées à travers différentes zones. L'Amérique du Nord domine le marché avec une valorisation de 10,5 milliards USD en 2023 et devrait atteindre 16,0 milliards USD d'ici 2032, reflétant son influence significative et son infrastructure robuste soutenant l'industrie. L'Europe suit de près, avec une taille de marché de 7,5 milliards USD en 2023, prévue pour atteindre 11,0 milliards USD d'ici 2032, mettant en avant l'accent de la région sur les technologies avancées pour la gestion de l'énergie.
La région Asie-Pacifique (APAC), valorisée à 6,0 milliards USD en 2023 et devant atteindre 9,0 milliards USD d'ici 2032, devient de plus en plus importante alors que les économies émergentes se concentrent sur la modernisation de leurs secteurs pétrolier et gazier. L'Amérique du Sud, bien que plus petite en échelle, montre un potentiel, avec des valorisations passant de 1,5 milliard USD en 2023 à 2,5 milliards USD d'ici 2032, indiquant une croissance alimentée par des investissements régionaux dans l'infrastructure énergétique. Enfin, le segment du Moyen-Orient et de l'Afrique (MEA), valorisé à 1,3 milliard USD en 2023 et atteignant 2,0 milliards USD d'ici 2032, reflète les efforts continus pour améliorer l'efficacité opérationnelle dans les pays riches en pétrole.
Chaque région présente des opportunités et des défis uniques, l'Amérique du Nord maintenant une majorité en raison de ses systèmes SCADA avancés et de ses investissements dans l'infrastructure.
Le marché SCADA pour le pétrole et le gaz a démontré une évolution significative, alimentée par le besoin croissant d'améliorer l'efficacité opérationnelle, la sécurité et la rentabilité au sein de l'industrie. SCADA, qui signifie Contrôle de Supervision et Acquisition de Données, sert de colonne vertébrale cruciale pour la surveillance et le contrôle des opérations pétrolières et gazières. Les informations concurrentielles révèlent que les entreprises innovent sans relâche pour fournir des solutions à la pointe de la technologie afin de répondre aux demandes évolutives d'analytique de données en temps réel, d'automatisation et d'intégration améliorée de diverses fonctions opérationnelles. La dynamique de ce marché est influencée par des facteurs tels que les avancées technologiques, les exigences réglementaires et la tendance générale à la transformation numérique dans le secteur pétrolier et gazier. Les entreprises rivalisent pour offrir des systèmes SCADA innovants qui peuvent s'intégrer parfaitement à d'autres cadres technologiques, permettant de meilleures prises de décision basées sur les données et facilitant la maintenance prédictive pour garantir un temps d'arrêt minimal et une productivité maximale. Indra Sistemas occupe une position de premier plan sur le marché SCADA pour le pétrole et le gaz, tirant parti de son expérience étendue et de son expertise technologique pour fournir des solutions de pointe adaptées aux besoins de l'industrie. Avec une forte présence en Europe et en Amérique latine, Indra Sistemas a réussi à améliorer la performance opérationnelle grâce à ses offres SCADA robustes. Les forces de l'entreprise résident dans ses capacités avancées de gestion des données, qui permettent une surveillance et un contrôle efficaces à travers divers processus de la chaîne d'approvisionnement pétrolière et gazière. De plus, Indra Sistemas met l'accent sur la cybersécurité dans ses solutions SCADA, répondant aux préoccupations critiques concernant l'intégrité des données et la continuité opérationnelle. En outre, l'entreprise a réalisé des progrès significatifs dans la mise en œuvre de l'intelligence artificielle et de l'apprentissage automatique au sein de ses systèmes SCADA, permettant aux clients d'accéder à des analyses prédictives pour anticiper les défis et optimiser proactivement les opérations. Siemens est un autre acteur clé sur le marché SCADA pour le pétrole et le gaz, reconnu pour son approche innovante de l'automatisation et de la numérisation dans le secteur de l'énergie. Siemens propose des solutions SCADA complètes axées sur l'amélioration de la transparence, de la fiabilité et de l'efficacité des opérations pétrolières et gazières. Les forces de l'entreprise incluent sa solide base technologique, permettant une intégration transparente de ses systèmes SCADA avec l'infrastructure existante. Siemens met également l'accent sur la scalabilité de ses solutions, s'adaptant aux besoins variés de ses clients alors qu'ils s'ajustent aux conditions changeantes du marché. De plus, l'engagement de l'entreprise envers la durabilité à travers ses offres numériques garantit que les clients peuvent non seulement atteindre l'excellence opérationnelle, mais aussi s'aligner sur des objectifs environnementaux. Siemens s'est positionné comme un leader dans la fourniture de solutions numériques qui tirent parti des tendances de l'industrie 4.0, permettant aux opérateurs pétroliers et gaziers de mieux gérer les actifs tout au long de leur cycle de vie.
Q3 2026: Emerson Electric Co. (US): On August 11, Emerson introduced PACEdge 3.0, adding AI and application-deployment capabilities for edge devices across oil and gas and other industries, supporting secure data aggregation, analytics and operational decision-making.
Q3 2026: Emerson Electric Co. (US): On August 13, Emerson received a multimillion-dollar BP contract to automate the Shah Deniz Compression project in Azerbaijan, supplying DeltaV control and safety systems for remote operation of an offshore gas-compression platform.
Q2 2026: Schneider Electric (FR): On June 16, Schneider Electric showcased next-generation energy and automation technologies at Energy Projects Conference 2026, including EcoStruxure Foxboro software-defined automation innovations supporting digitalized energy and oil-and-gas operations.
Le marché SCADA Pétrole & Gaz devrait croître à un TCAC de 4,72 % de 2025 à 2035, soutenu par les avancées technologiques, la conformité réglementaire et le besoin d'efficacité opérationnelle.
D'ici 2035, le marché devrait connaître une croissance robuste, stimulée par l'innovation et les investissements stratégiques.
| Taille du marché 2024 | 3,91 (milliards USD) |
| Taille du marché 2025 | 4,095 (milliards USD) |
| Taille du marché 2035 | 6,494 (milliards USD) |
| Taux de croissance annuel composé (CAGR) | 4,72 % (2025 - 2035) |
| Couverture du rapport | Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances |
| Année de base | 2024 |
| Période de prévision du marché | 2025 - 2035 |
| Données historiques | 2019 - 2024 |
| Unités de prévision du marché | Milliards USD |
| Principales entreprises profilées | Schneider Electric (FR), Honeywell International Inc. (US), Siemens AG (DE), Emerson Electric Co. (US), Rockwell Automation (US), ABB Ltd. (CH), General Electric Company (US), Yokogawa Electric Corporation (JP), Kongsberg Gruppen (NO) |
| Segments couverts | Application, type de déploiement, composants, utilisation finale, régional |
| Principales opportunités de marché | L'intégration d'analytique avancée et d'intelligence artificielle améliore l'efficacité opérationnelle sur le marché SCADA pour le pétrole et le gaz. |
| Dynamiques clés du marché | Les avancées technologiques et les changements réglementaires stimulent l'innovation et l'efficacité sur le marché SCADA pour le pétrole et le gaz. |
| Pays couverts | Amérique du Nord, Europe, APAC, Amérique du Sud, MEA |
Le segment de surveillance de la production de pétrole et de gaz devrait croître de 1,5 milliard USD en 2024 à 2,4 milliards USD d'ici 2035.
Les composants clés incluent le matériel, les logiciels et les services, avec des logiciels qui devraient croître de 1,57 milliard USD en 2024 à 2,56 milliards USD d'ici 2035.
Le type de déploiement sur site est anticipé pour dominer, passant de 2,34 milliards USD en 2024 à 3,85 milliards USD d'ici 2035.
Le segment Midstream devrait croître de 1,25 milliard USD en 2024 à 2,05 milliards USD d'ici 2035.
Le segment d'automatisation des raffineries devrait augmenter de 0,9 milliard USD en 2024 à 1,5 milliard USD d'ici 2035.
Le composant Services devrait croître de 1,17 milliard USD en 2024 à 2,02 milliards USD d'ici 2035.
Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”