Marché des générateurs d'hydrogène Résumé du marché
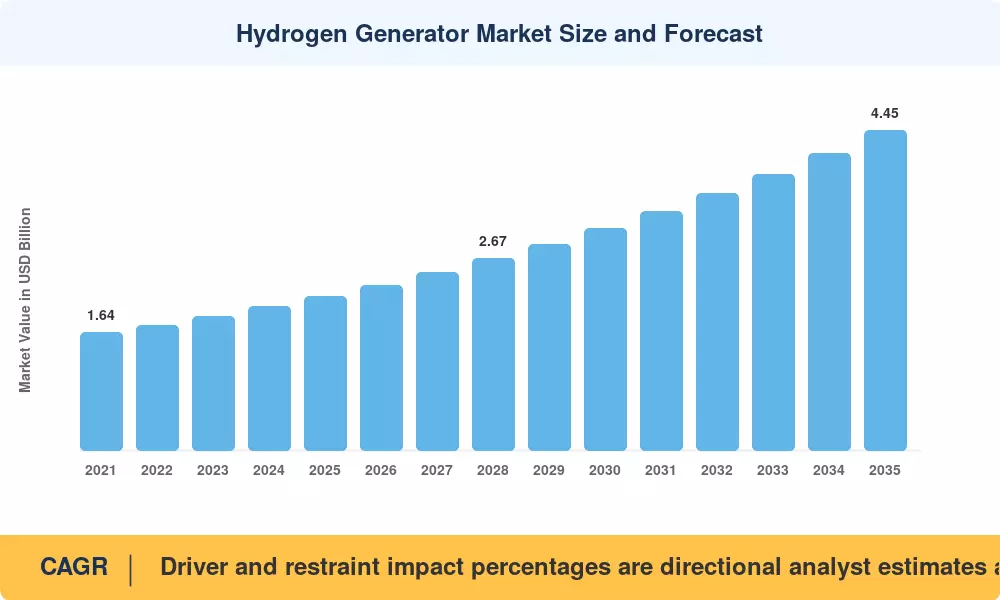
Le marché des générateurs d'hydrogène a atteint 2,14 milliards USD en 2025 et ouvre la fenêtre de prévision à 2,30 milliards USD en 2026, grimpant à 4,45 milliards USD d'ici 2035 avec un TCAC de 7,6 %. Deux catalyseurs ancrent cette trajectoire. Le premier est le crédit de production d'hydrogène propre de la section 45V des États-Unis, dont les réglementations finales ont été publiées en janvier 2025 et ont débloqué jusqu'à 3,00 USD par kilogramme pour les producteurs qualifiés [7]. Le second est REPowerEU, qui a fixé un objectif de production d'hydrogène renouvelable domestique de 10 millions de tonnes pour 2030 [8].
Les mélanges d'équipements évoluent plus rapidement que ne le suggère la croissance globale. Les réformeurs de vapeur emballés et les crackers de méthanol conservent encore la base installée, mais les acheteurs qui les remplacent spécifient de plus en plus des skids d'électrolyse modulaires qui génèrent du gaz au point d'utilisation. L'IRENA a documenté une baisse des coûts des systèmes d'électrolyseurs d'environ 40 % au cours de la dernière décennie, avec d'autres baisses attendues à mesure que la fabrication des piles se développe [3]. Cette courbe de coût est ce qui fait du marché des générateurs d'hydrogène une histoire de remplacement plutôt qu'une histoire purement additive.
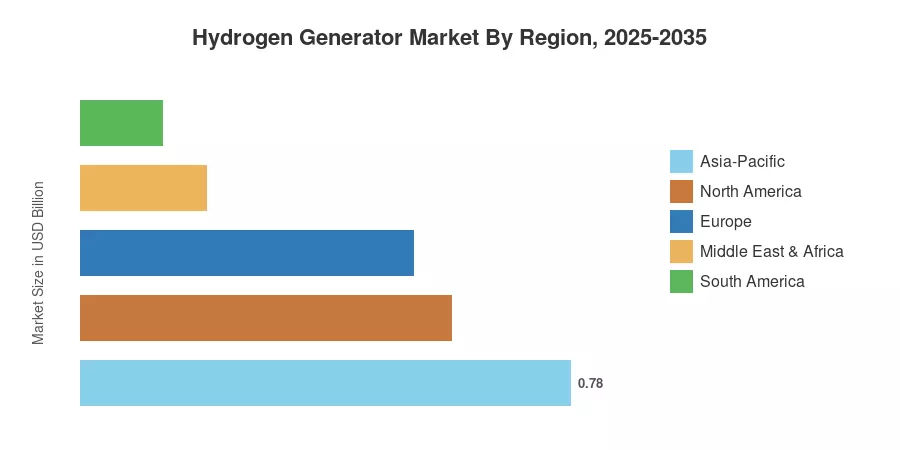
Régionalement, la région Asie-Pacifique détient 36,5 % des revenus de 2025, alimentée par le raffinage chinois et indien ainsi que par les usines de semi-conducteurs coréennes et taïwanaises. Le Moyen-Orient et l'Afrique croissent le plus rapidement avec un TCAC de 9,2 % à partir d'une petite base. L'Amérique du Nord se classe au deuxième rang grâce à la force des cycles de remplacement en laboratoire et à la demande de traitement hydrogène des raffineries. D'ici 2035, le marché des générateurs d'hydrogène récompensera les fournisseurs qui associent matériel de génération avec purification, surveillance et contrats de service.
Principaux enseignements du rapport
• Par technologie
- Les unités de reformage à la vapeur et de méthanol conservent 41,0 % des revenus de 2025 sur le marché des générateurs d'hydrogène, soutenues par les cycles de service des raffineries et de l'industrie chimique.
- Les systèmes d'électrolyse PEM affichent un TCAC de 9,8 % jusqu'en 2035, le plus rapide de toutes les classes de technologie.
- Les systèmes alcalins contribuent à environ 0,51 milliard USD dans les expéditions de 2025.
• Par application/secteur
- Le traitement chimique et pétrochimique représente 29,0 % de la demande.
- Les instruments de laboratoire et d'analyse génèrent environ 0,33 milliard USD, la part la plus importante du marché des générateurs d'hydrogène en fonction du déplacement des cylindres.
- Les applications électroniques et semi-conducteurs se développent à un TCAC de 8,9 %.
• Par région
- La région Asie-Pacifique commande 36,5 % des revenus mondiaux.
- Le Moyen-Orient et l'Afrique enregistrent le TCAC régional le plus rapide à 9,2 %.
- L'Europe contribue à environ 0,53 milliard USD en 2025.
Taille du marché et prévisions (2021–2035)
Les estimations combinent le suivi des expéditions de bas en haut à travers environ 40 fournisseurs d'équipements avec une validation de haut en bas contre la consommation d'hydrogène des raffineries, les carnets de commandes d'électrolyseurs et les données de base installée des instruments de laboratoire. Les années historiques se réconcilient avec les divulgations de segments audités dans les rapports annuels des fournisseurs [17][18][19]; les années de prévision appliquent des prix pondérés par la capacité aux pipelines de projets annoncés.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


