Marché des installations de cogénération

Rapport d'étude de marché sur l'installation de chaleur et d'électricité combinées par technologie (moteur à combustion interne, turbine à gaz, turbine à vapeur, micro turbine), par type de combustible (gaz naturel, biomasse, charbon, pétrole), par application (résidentielle, commerciale, industrielle), par capacité (jusqu'à 100 kW, de 100 kW à 1 MW, de 1 MW à 10 MW, au-dessus de 10 MW) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Croissance et prévisions de l'industrie jusqu'en 2035
ID: MRFR/EnP/31417-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Combined Heat and Power Installation Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.54%
2024 Market Size$ 38.81 Billion
2025 Market Size$ 40.58 Billion
2035 Market Size$ 63.27 Billion
Key Players
General Electric
Siemens
Mitsubishi Heavy Industries
Caterpillar
MAN Energy Solutions
Veolia
Opportunities
  • Rising Energy Costs
  • Government Incentives and Policies
  • Increased Focus on Energy Efficiency

Marché des installations de cogénération Résumé

Selon l'analyse de Market Research Future, le marché des installations de chaleur et d'électricité combinées était estimé à 38,81 milliards USD en 2024. L'industrie des installations de chaleur et d'électricité combinées devrait croître de 40,58 milliards USD en 2025 à 63,27 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 4,54 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché de l'installation de chaleur et d'électricité combinées connaît un changement transformateur vers la durabilité et l'efficacité.

  • Le marché connaît une adoption accrue des sources d'énergie renouvelables, en particulier en Amérique du Nord.
  • La génération d'énergie décentralisée gagne du terrain, notamment dans la région Asie-Pacifique.
  • Les innovations technologiques et les améliorations stimulent la croissance des systèmes de turbines à gaz, qui sont le segment à la croissance la plus rapide.
  • La hausse des coûts de l'énergie et les incitations gouvernementales sont des moteurs majeurs propulsant la demande pour les systèmes de CHP à base de gaz naturel.

Taille du marché et prévisions

Taille du marché 2024 38,81 (milliards USD)
Taille du marché 2035 63,27 (milliards USD)
CAGR (2025 - 2035) 4,54%

Principaux acteurs

General Electric (US), Siemens (DE), Mitsubishi Heavy Industries (JP), Caterpillar (US), MAN Energy Solutions (DE), Veolia (FR), Engie (FR), ABB (CH), Wartsila (FI)

Marché des installations de cogénération conducteurs

Coûts énergétiques en hausse

L'escalade des coûts de l'énergie propulse le marché des installations de cogénération. Alors que les prix de l'énergie traditionnelle continuent d'augmenter, les entreprises et les industries recherchent de plus en plus des solutions alternatives pour atténuer les dépenses. Les systèmes de cogénération, qui génèrent simultanément de l'électricité et de la chaleur utile, offrent une approche rentable de la gestion de l'énergie. Selon des données récentes, la mise en œuvre de systèmes de cogénération peut entraîner des économies d'énergie allant jusqu'à 30 % par rapport aux sources d'énergie conventionnelles. Cet incitatif financier est susceptible d'inciter davantage d'organisations à investir dans des installations de cogénération, élargissant ainsi le marché. De plus, le potentiel d'économies à long terme et la réduction de la dépendance à l'électricité du réseau font de la cogénération une option attrayante pour divers secteurs, y compris la fabrication et les bâtiments commerciaux.

Incitations et politiques gouvernementales

Les incitations gouvernementales et les politiques de soutien jouent un rôle crucial dans la croissance du marché des installations de cogénération. De nombreux gouvernements mettent en œuvre des réglementations et des incitations financières pour promouvoir l'efficacité énergétique et réduire les émissions de gaz à effet de serre. Par exemple, les crédits d'impôt, les subventions et les remises pour les installations de cogénération deviennent de plus en plus courants. Ces initiatives encouragent non seulement les entreprises à adopter des systèmes de cogénération, mais s'alignent également sur des objectifs environnementaux plus larges. Le marché connaît une augmentation des installations en raison de cadres politiques favorables qui facilitent l'investissement dans les technologies d'énergie propre. Alors que les gouvernements continuent de donner la priorité à la durabilité, la demande de systèmes de cogénération devrait augmenter, renforçant ainsi leur position dans le paysage énergétique.

Accent accru sur l'efficacité énergétique

L'accent accru sur l'efficacité énergétique influence significativement le marché des installations de cogénération. Les organisations reconnaissent de plus en plus l'importance d'optimiser l'utilisation de l'énergie pour réduire les coûts opérationnels et l'impact environnemental. Les systèmes de cogénération, qui fournissent à la fois chaleur et électricité, sont intrinsèquement plus efficaces que les méthodes de génération d'énergie traditionnelles. Les données indiquent que la cogénération peut atteindre des niveaux d'efficacité de 80 à 90 %, contre 50 % pour les systèmes conventionnels. Cette efficacité se traduit non seulement par des factures d'énergie plus faibles, mais contribue également à réduire les émissions de carbone. Alors que les industries s'efforcent d'atteindre des objectifs de durabilité et d'améliorer leurs profils énergétiques, l'adoption de la technologie de cogénération devrait s'accélérer, stimulant ainsi la croissance du marché.

Avancées technologiques dans les systèmes de cogénération

Les avancées technologiques redéfinissent le marché des installations de cogénération, rendant les systèmes de cogénération plus efficaces et accessibles. Les innovations dans la conception des turbines, les technologies de récupération de chaleur et les systèmes de contrôle améliorent les performances des installations de cogénération. Ces avancées permettent une meilleure intégration avec les sources d'énergie renouvelables, telles que le solaire et l'éolien, augmentant ainsi l'attrait des systèmes de cogénération. De plus, le développement d'unités de cogénération plus petites et modulaires permet à un plus large éventail d'installations, y compris les petites entreprises et les applications résidentielles, de bénéficier de cette technologie. Alors que ces technologies continuent d'évoluer, elles devraient réduire les coûts d'installation et améliorer la viabilité globale des systèmes de cogénération, élargissant ainsi leur présence sur le marché.

Demande croissante de solutions énergétiques durables

La demande croissante de solutions énergétiques durables est un moteur clé du marché des installations de cogénération. Alors que les préoccupations environnementales prennent de l'ampleur, les entreprises et les consommateurs recherchent des moyens de réduire leur empreinte carbone. Les systèmes de cogénération, qui utilisent la chaleur résiduelle pour la production d'énergie, s'alignent bien sur ces objectifs de durabilité. Le marché connaît un changement vers des sources d'énergie plus propres, et la technologie de cogénération est souvent considérée comme un pont entre les combustibles fossiles traditionnels et l'énergie renouvelable. Cette tendance devrait être renforcée par les préférences des consommateurs pour des solutions respectueuses de l'environnement, incitant davantage d'organisations à investir dans des installations de cogénération. Par conséquent, le marché des systèmes de cogénération devrait croître à mesure que la durabilité devient un axe central de la planification énergétique.
Aperçu des segments de marché

Par Technologie : Moteur à Combustion Interne (Le Plus Grand) vs. Turbine à Gaz (La Plus Rapide Croissante)

Le marché des installations de cogénération présente des technologies diverses, avec le Moteur à Combustion Interne commandant la plus grande part de marché. Il est privilégié pour son efficacité et sa fiabilité, en particulier dans les applications industrielles. En revanche, le segment Turbine à Gaz émerge comme le plus rapide en croissance en raison de son adaptabilité et de ses avantages en performance dans diverses échelles d'opération. Ce paysage dynamique est alimenté par une demande croissante d'efficacité énergétique et de solutions durables, conduisant à une distribution équilibrée entre ces technologies.

Technologie : Moteur à Combustion Interne (Dominant) vs. Turbine à Gaz (Émergente)

Le Moteur à Combustion Interne (ICE) se positionne comme la technologie dominante sur le marché des installations de cogénération, principalement en raison de son infrastructure robuste et de sa présence établie dans les secteurs industriel et commercial. Sa polyvalence en matière d'options de carburant et ses coûts initiaux relativement bas contribuent à sa préférence soutenue. D'autre part, les turbines à gaz sont positionnées comme une technologie émergente, de plus en plus reconnue pour leur efficacité, leurs émissions réduites et leur capacité à fournir de l'énergie dans un format plus compact. À mesure que les industries se tournent vers des technologies plus vertes, les turbines à gaz gagnent en traction, indiquant un avenir prometteur alors qu'elles s'adaptent aux pressions réglementaires et environnementales évolutives.

Par Type de Carburant : Gaz Naturel (Le Plus Grand) vs. Biomasse (La Plus Rapide Croissante)

Dans le marché des installations de cogénération, le Gaz Naturel est le plus grand segment, capturant une part significative du marché en raison de son efficacité et de son accessibilité. Son processus de combustion efficace contribue à des émissions plus faibles par rapport à d'autres combustibles fossiles, en faisant une option attrayante pour la production d'énergie. En revanche, la Biomasse émerge rapidement comme une source de carburant alternative, gagnant en traction parmi les entreprises et les gouvernements cherchant des options de énergie renouvelable. Sa part de marché a augmenté à mesure que les initiatives de durabilité deviennent plus proéminentes, soutenues par un soutien réglementaire et une demande publique pour des solutions énergétiques plus propres.

Gaz Naturel (Dominant) vs. Biomasse (Émergente)

Le Gaz Naturel occupe une position dominante sur le marché des installations de cogénération, apprécié pour son rapport coût-efficacité et sa chaîne d'approvisionnement fiable. Sa préférence organisationnelle parmi les producteurs d'énergie découle de son empreinte carbone plus faible et de son soutien au maintien de la stabilité du réseau. En revanche, la Biomasse est perçue comme un carburant émergent, utilisant des matériaux organiques pour la production d'énergie. Ce segment montre un fort potentiel de croissance grâce aux avancées technologiques qui améliorent son efficacité et réduisent les déchets. L'accent croissant sur les principes de l'économie circulaire renforce encore l'attrait de la Biomasse alors que les industries se tournent vers des pratiques durables. Ce changement dynamique signifie une opportunité pertinente pour les investissements futurs et l'innovation.

Par Application : Résidentielle (La Plus Grande) vs. Industrielle (La Plus Rapide Croissante)

Dans le marché des installations de cogénération, les segments d'application se distinguent par des caractéristiques distinctes et des dynamiques de part de marché. Le segment résidentiel détient la plus grande part, soutenue par une demande croissante des consommateurs pour l'efficacité énergétique et la durabilité. Les propriétaires investissent de plus en plus dans des systèmes de cogénération résidentiels pour réduire leurs factures d'énergie et leur empreinte carbone, faisant de ce segment un acteur clé dans le paysage global du marché. En revanche, le segment industriel, bien que actuellement plus petit, se développe rapidement alors que les industries cherchent à améliorer leur efficacité opérationnelle et à réduire leurs coûts énergétiques. L'automatisation accrue et une poussée vers des pratiques durables favorisent l'adoption rapide des solutions de cogénération dans les environnements industriels.

Application : Résidentielle (Dominante) vs. Industrielle (Émergente)

L'application résidentielle sur le marché des installations de cogénération se caractérise par son adoption généralisée parmi les propriétaires cherchant à améliorer l'efficacité énergétique et à réduire les coûts des services publics. Les systèmes de cogénération résidentiels sont généralement conçus pour fournir à la fois chaleur et électricité, améliorant l'autosuffisance énergétique. Pendant ce temps, l'application industrielle émerge comme un segment dynamique, alors que les industries intègrent des solutions de cogénération pour optimiser l'utilisation de l'énergie et atteindre des objectifs de durabilité. La croissance rapide du segment industriel est alimentée par des avancées technologiques et un environnement réglementaire qui encourage les solutions énergétiques propres. Alors que les systèmes de cogénération résidentiels se concentrent sur les besoins individuels des consommateurs, les systèmes industriels sont dimensionnés pour soutenir de grandes opérations, reflétant l'importance croissante de la gestion de l'énergie dans les entreprises commerciales.

Par Capacité : 1 MW à 10 MW (Le Plus Grand) vs. 100 kW à 1 MW (La Plus Rapide Croissante)

Le marché des installations de cogénération est de plus en plus défini par des segments de capacité différents, avec la plage de 1 MW à 10 MW dominant la part de marché. Ce segment est connu pour son équilibre entre efficacité et capacité, le rendant préféré par les utilisateurs commerciaux et industriels cherchant une production d'énergie substantielle sans entrer dans les plus grandes installations. Pendant ce temps, le segment de 100 kW à 1 MW gagne en momentum, attirant les petites entreprises et les institutions qui nécessitent des solutions compactes et flexibles pour répondre à leurs besoins énergétiques sans investissement en capital significatif.

Capacité : 1 MW à 10 MW (Dominant) vs. 100 kW à 1 MW (Émergent)

Le segment de capacité de 1 MW à 10 MW se distingue comme le joueur dominant sur le marché des installations de cogénération. Il s'adresse principalement aux opérations de taille moyenne à grande qui bénéficient de sa capacité à fournir des solutions énergétiques efficaces adaptées à leurs demandes spécifiques. En revanche, le segment de 100 kW à 1 MW émerge rapidement, poussé par le besoin croissant d'énergie décentralisée et de pratiques durables. Les petites entreprises et les installations trouvent ce segment attrayant en raison de ses coûts initiaux plus bas et de sa taille compacte, permettant l'indépendance énergétique et la résilience. Les deux segments, bien que distincts, représentent des domaines de croissance clés façonnés par des avancées technologiques et des politiques énergétiques en évolution.

Obtenez des informations plus détaillées sur Marché des installations de cogénération

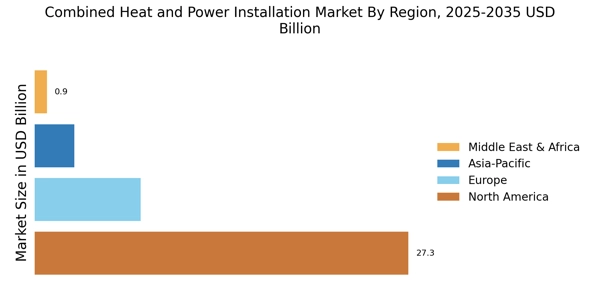
Aperçu régional

Amérique du Nord : Leader en efficacité énergétique

L'Amérique du Nord connaît une croissance significative sur le marché des installations de chaleur et d'électricité combinées (CHP), alimentée par une demande croissante d'efficacité énergétique et des cadres réglementaires favorables. Les États-Unis détiennent la plus grande part de marché, avec environ 70 %, suivis par le Canada avec environ 15 %. L'impulsion pour des solutions énergétiques durables et la nécessité de réduire les émissions de gaz à effet de serre sont des catalyseurs clés de cette croissance. Les incitations réglementaires et les programmes de financement améliorent encore la dynamique du marché. Le paysage concurrentiel en Amérique du Nord est dominé par des acteurs majeurs tels que General Electric et Caterpillar, qui tirent parti des technologies avancées pour améliorer l'efficacité. La présence d'entreprises établies et d'un nombre croissant de startups axées sur des solutions CHP innovantes contribue à un marché dynamique. De plus, les initiatives au niveau des États et les politiques fédérales favorisent un environnement propice aux installations de CHP, garantissant une expansion robuste du marché.

Europe : Marché axé sur la durabilité

L'Europe émerge comme une région clé pour le marché des installations de chaleur et d'électricité combinées (CHP), alimentée par des réglementations environnementales strictes et un fort engagement envers la durabilité. L'Allemagne et le Royaume-Uni sont les plus grands marchés, détenant collectivement environ 60 % de la part de marché européenne. Le Green Deal de l'Union européenne et diverses politiques nationales sont des moteurs significatifs, promouvant l'efficacité énergétique et la transition vers des technologies à faibles émissions de carbone, essentielles pour atteindre les objectifs climatiques. Des pays leaders comme l'Allemagne, la France et le Royaume-Uni sont à l'avant-garde de ce marché, avec des acteurs clés tels que Siemens et MAN Energy Solutions participant activement. Le paysage concurrentiel est caractérisé par l'innovation et la collaboration entre les parties prenantes de l'industrie, y compris les services publics et les fournisseurs de technologies. La présence de cadres réglementaires robustes et d'incitations financières soutient encore la croissance des installations de CHP à travers l'Europe.

Asie-Pacifique : Potentiel de marché émergent

La région Asie-Pacifique émerge rapidement comme un acteur significatif sur le marché des installations de chaleur et d'électricité combinées (CHP), alimentée par la croissance industrielle et l'urbanisation. La Chine et le Japon sont les plus grands marchés, représentant environ 65 % de la part régionale. La demande croissante de solutions écoénergétiques et les initiatives gouvernementales visant à réduire les émissions de carbone sont des moteurs clés de la croissance. De plus, les investissements dans les infrastructures et les projets énergétiques devraient encore stimuler la dynamique du marché dans les années à venir. L'engagement agressif de la Chine en faveur des énergies renouvelables et l'accent mis par le Japon sur sécurité énergétique après Fukushima façonnent le paysage concurrentiel. Des acteurs majeurs comme Mitsubishi Heavy Industries et Wartsila sont activement impliqués dans la région, offrant des solutions CHP innovantes. Le marché est caractérisé par un mélange d'entreprises établies et de startups émergentes, toutes cherchant à capturer la demande croissante de solutions énergétiques efficaces dans cette région dynamique.

Moyen-Orient et Afrique : Opportunités riches en ressources

La région du Moyen-Orient et de l'Afrique présente des opportunités uniques pour le marché des installations de chaleur et d'électricité combinées (CHP), alimentées par le besoin de diversification énergétique et de durabilité. Des pays comme l'Afrique du Sud et les Émirats Arabes Unis sont en tête du marché, détenant environ 50 % de la part régionale. L'accent croissant sur la sécurité énergétique et l'adoption de technologies plus propres sont des facteurs clés qui stimulent la croissance du marché. De plus, les initiatives gouvernementales visant à promouvoir les sources d'énergie renouvelables catalysent l'expansion des installations de CHP dans la région. Le paysage concurrentiel évolue, avec des acteurs clés tels qu'Engie et Veolia participant activement au marché. La présence de ressources naturelles abondantes et d'une base industrielle croissante renforce encore l'attractivité des solutions CHP. À mesure que les gouvernements priorisent l'efficacité énergétique et la durabilité, le marché devrait connaître une croissance significative, soutenue par des investissements locaux et internationaux.

Marché des installations de cogénération Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des installations de chaleur et d'électricité combinées (CHP) est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par une demande croissante d'efficacité énergétique et de durabilité. Des acteurs clés tels que General Electric (US), Siemens (DE) et Mitsubishi Heavy Industries (JP) se positionnent stratégiquement par l'innovation et l'expansion régionale. General Electric (US) se concentre sur l'amélioration de ses capacités technologiques, en particulier dans les solutions numériques pour la gestion de l'énergie, tandis que Siemens (DE) met l'accent sur son engagement envers la durabilité grâce au développement de systèmes CHP à faibles émissions. Mitsubishi Heavy Industries (JP) poursuit activement des partenariats pour renforcer sa présence sur le marché en Asie, indiquant une tendance vers une croissance collaborative parmi les principaux acteurs. La structure du marché semble modérément fragmentée, avec un mélange d'entreprises établies et d'acteurs émergents. Les tactiques clés employées par ces entreprises incluent la localisation de la fabrication pour réduire les coûts et optimiser les chaînes d'approvisionnement, ce qui renforce leur avantage concurrentiel. L'influence collective de ces grands acteurs façonne la dynamique du marché, alors qu'ils tirent parti de leurs avancées technologiques et de leurs efficacités opérationnelles pour capturer des parts de marché. En août 2025, General Electric (US) a annoncé un partenariat stratégique avec une entreprise leader en énergie renouvelable pour développer des systèmes CHP hybrides intégrant l'énergie solaire et éolienne. Ce mouvement est significatif car il s'aligne sur la tendance croissante vers l'intégration des énergies renouvelables, positionnant General Electric comme un leader dans la transition vers des solutions énergétiques durables. Le partenariat devrait améliorer leurs offres de produits et élargir leur base de clients dans le secteur des énergies renouvelables. En septembre 2025, Siemens (DE) a lancé une nouvelle gamme d'unités CHP modulaires conçues pour les petites et moyennes entreprises. Cette initiative reflète la stratégie de Siemens visant à s'adresser à un segment de marché plus large, en particulier dans les zones urbaines où l'efficacité énergétique est primordiale. La conception modulaire permet une installation et une évolutivité plus faciles, ce qui pourrait potentiellement augmenter la pénétration du marché et l'adoption par les clients. En juillet 2025, Mitsubishi Heavy Industries (JP) a obtenu un contrat pour une installation CHP à grande échelle en Asie du Sud-Est, marquant une expansion significative de son empreinte opérationnelle dans la région. Ce contrat souligne non seulement l'engagement de l'entreprise envers la croissance sur les marchés émergents, mais met également en évidence la demande croissante de solutions énergétiques fiables dans les économies en développement. De tels mouvements stratégiques devraient renforcer la position concurrentielle de Mitsubishi sur le marché mondial. À partir d'octobre 2025, les tendances concurrentielles sur le marché des installations CHP sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques deviennent plus fréquentes, alors que les entreprises reconnaissent la nécessité d'approches collaboratives pour relever des défis énergétiques complexes. En regardant vers l'avenir, la différenciation concurrentielle devrait évoluer, passant d'une concurrence traditionnelle basée sur les prix à un accent sur l'innovation, la technologie avancée et la fiabilité de la chaîne d'approvisionnement. Cette transition pourrait redéfinir le leadership sur le marché, car les entreprises qui priorisent ces éléments sont susceptibles de gagner un avantage concurrentiel.

Les principales entreprises du marché Marché des installations de cogénération incluent

Recent Industry Developments

  • T2 2024 : Siemens Energy et ENGIE signent un partenariat pour déployer de nouvelles solutions CHP en Europe Siemens Energy et ENGIE ont annoncé un partenariat stratégique pour co-développer et déployer des installations de chaleur et d'électricité combinées (CHP) avancées dans plusieurs pays européens, visant à accélérer la décarbonisation dans les secteurs industriel et chauffage urbain.
  • T1 2024 : GE Vernova lance un système CHP de nouvelle génération pour les clients industriels GE Vernova a dévoilé un nouveau système de chaleur et d'électricité combinées (CHP) à haute efficacité ciblant les utilisateurs industriels, promettant une flexibilité de combustible améliorée et des émissions réduites, avec des installations initiales prévues en Allemagne et aux États-Unis.
  • T2 2024 : Caterpillar ouvre une nouvelle usine de fabrication de CHP au Texas Caterpillar Inc. a inauguré une nouvelle usine de fabrication au Texas dédiée à la production de modules de chaleur et d'électricité combinées (CHP) avancés, augmentant sa capacité à répondre à la demande croissante en Amérique du Nord.
  • T3 2024 : Veolia obtient un contrat majeur pour un réseau hospitalier à Londres Veolia a été attribuée un contrat pluriannuel pour concevoir, construire et exploiter des systèmes de chaleur et d'électricité combinées (CHP) pour un réseau d'hôpitaux à Londres, visant à réduire les coûts énergétiques et les émissions de carbone pour le secteur de la santé.
  • T2 2024 : MAN Energy Solutions remporte un contrat pour une centrale CHP en Corée du Sud MAN Energy Solutions a annoncé avoir obtenu un contrat pour fournir et installer une centrale de chaleur et d'électricité combinées (CHP) à grande échelle en Corée du Sud, soutenant l'effort du pays pour une infrastructure énergétique plus efficace et durable.
  • T1 2025 : Mitsubishi Heavy Industries acquiert une participation dans une startup européenne de CHP Mitsubishi Heavy Industries a acquis une participation minoritaire dans une startup européenne spécialisée dans les systèmes CHP modulaires, visant à accélérer l'innovation et à étendre son empreinte sur le marché de l'énergie distribuée.
  • T2 2025 : Clarke Energy annonce une nouvelle installation de CHP pour un transformateur alimentaire australien Clarke Energy a achevé l'installation d'un système de chaleur et d'électricité combinées (CHP) dans une grande installation de transformation alimentaire en Australie, améliorant l'efficacité énergétique et soutenant les objectifs de durabilité du client.
  • T3 2024 : Capstone Green Energy obtient une commande pour des systèmes CHP à microturbines au Japon Capstone Green Energy a reçu une commande pour livrer plusieurs systèmes CHP basés sur des microturbines à un client industriel japonais, soutenant les efforts du pays pour moderniser son infrastructure énergétique.
  • T2 2024 : 2G Energy AG lance des unités CHP prêtes pour l'hydrogène 2G Energy AG a introduit une nouvelle gamme d'unités de chaleur et d'électricité combinées (CHP) capables de fonctionner à l'hydrogène, ciblant les clients à la recherche de solutions pérennes pour une production d'énergie décarbonisée.
  • T1 2025 : Rolls-Royce Power Systems fournira des modules CHP pour un projet de chauffage urbain en Suède Rolls-Royce Power Systems a annoncé un contrat pour livrer plusieurs modules CHP pour un nouveau projet de chauffage urbain en Suède, soutenant la transition du pays vers des systèmes énergétiques plus efficaces et durables.
  • T2 2025 : Siemens Energy remporte un contrat pour la mise à niveau d'une centrale CHP en Pologne Siemens Energy a obtenu un contrat pour moderniser une centrale de chaleur et d'électricité combinées (CHP) existante en Pologne, visant à améliorer l'efficacité et à réduire les émissions conformément aux objectifs climatiques de l'UE.
  • T3 2025 : EDF Group inaugure une nouvelle installation de CHP dans le nord de la France EDF Group a officiellement ouvert une nouvelle installation de chaleur et d'électricité combinées (CHP) dans le nord de la France, conçue pour fournir à la fois de l'électricité et du chauffage urbain aux communautés locales tout en réduisant les émissions de carbone.

Perspectives d'avenir

Marché des installations de cogénération Perspectives d'avenir

Le marché de l'installation de chaleur et d'électricité combinées devrait croître à un TCAC de 4,54 % de 2025 à 2035, soutenu par des demandes croissantes d'efficacité énergétique et un soutien réglementaire.

De nouvelles opportunités résident dans :

  • Expansion sur les marchés émergents avec des solutions de CHP sur mesure.

D'ici 2035, le marché devrait être robuste, soutenu par l'innovation et des investissements stratégiques.

Segmentation du marché

Perspectives de capacité du marché des installations de chaleur et d'électricité combinées

  • Jusqu'à 100 kW
  • 100 kW à 1 MW
  • 1 MW à 10 MW
  • Au-dessus de 10 MW

Perspectives de type de combustible du marché des installations de chaleur et d'électricité combinées

  • Gaz naturel
  • Biomasse
  • Charbon
  • Pétrole

Perspectives technologiques du marché des installations de chaleur et d'électricité combinées

  • Moteur à combustion interne
  • Turbine à gaz
  • Turbine à vapeur
  • Micro turbine

Perspectives d'application du marché des installations de chaleur et d'électricité combinées

  • Résidentiel
  • Commercial
  • Industriel

Portée du rapport

TAILLE DU MARCHÉ 2024 38,81 (milliards USD)
TAILLE DU MARCHÉ 2025 40,58 (milliards USD)
TAILLE DU MARCHÉ 2035 63,27 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 4,54 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées General Electric (US), Siemens (DE), Mitsubishi Heavy Industries (JP), Caterpillar (US), MAN Energy Solutions (DE), Veolia (FR), Engie (FR), ABB (CH), Wartsila (FI)
Segments couverts Technologie, type de combustible, application, capacité, régional
Principales opportunités de marché La demande croissante d'efficacité énergétique stimule l'innovation sur le marché des installations de chaleur et d'électricité combinées.
Principales dynamiques du marché La demande croissante d'efficacité énergétique stimule l'innovation et la concurrence sur le marché des installations de chaleur et d'électricité combinées.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée pour le marché des installations de chaleur et d'électricité combinées en 2035 ?

La valorisation de marché projetée pour le marché des installations de chaleur et d'électricité combinées en 2035 est de 63,27 milliards USD.

Quelle était la valorisation globale du marché des installations de chaleur et d'électricité combinées en 2024 ?

La valorisation globale du marché des installations de chaleur et d'électricité combinées en 2024 était de 38,81 milliards USD.

Quel est le CAGR attendu pour le marché des installations de chaleur et d'électricité combinées pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des installations de chaleur et d'électricité combinées pendant la période de prévision 2025 - 2035 est de 4,54 %.

Quel segment technologique devrait avoir la plus haute valorisation sur le marché des installations de chaleur et d'électricité combinées ?

Le segment des turbines à gaz devrait avoir la plus haute valorisation, avec des estimations allant de 12,0 à 20,0 milliards USD.

Quels sont les principaux types de combustible qui dynamisent le marché des installations de chaleur et d'électricité combinées ?

Les principaux types de combustible incluent le gaz naturel, qui devrait atteindre de 20,0 à 32,0 milliards USD, et la biomasse, estimée entre 8,0 et 12,0 milliards USD.

Quel segment d'application devrait connaître la plus forte croissance sur le marché des installations de chaleur et d'électricité combinées ?

Le segment d'application industrielle devrait connaître la plus forte croissance, avec une valorisation projetée de 16,81 à 27,27 milliards USD.

Qui sont les principaux acteurs du marché des installations de chaleur et d'électricité combinées ?

Les principaux acteurs du marché incluent General Electric, Siemens, Mitsubishi Heavy Industries et Caterpillar, entre autres.

Quelle plage de capacité est anticipée pour dominer le marché des installations de chaleur et d'électricité combinées ?

La plage de capacité de 1 MW à 10 MW est anticipée pour dominer, avec des projections entre 15,0 et 25,0 milliards USD.

Comment la croissance du marché des installations de chaleur et d'électricité combinées se compare-t-elle entre différents types de combustible ?

Le gaz naturel montre le plus grand potentiel de croissance, tandis que le charbon et le pétrole devraient avoir des valorisations plus faibles, allant de 5,0 à 11,27 milliards USD.

Quelles tendances influencent le marché des installations de chaleur et d'électricité combinées en 2025 ?

Les tendances influençant le marché incluent une demande croissante pour l'efficacité énergétique et la durabilité, en particulier dans les secteurs industriel et commercial.

Auteur
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.