Route Optimization Software Market (2026 – 2035)

Tamaño del mercado de software de optimización de rutas, participación e informe de investigación por componente de solución (plataformas de software, servicios), por vertical de usuario final (entrega de alimentos a pedido, venta minorista y bienes de consumo, otros verticales), por tamaño de organización (pequeñas y medianas empresas, grandes empresas), por modo de implementación (nube, local) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
ID: MRFR/ICT/5185-HCR 100 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Route Optimization Software Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)12.1%
2025 Market SizeUSD 8.48 Billion
2035 Market SizeUSD 26.89 Billion
Key Players
Google
Trimble
Descartes Systems Group
Oracle
SAP
Verizon Connect
Opportunities
  • Autonomous and Semi-Autonomous Delivery Integration
  • Drone-Integrated Route Orchestration
  • Emerging-Market Quick Commerce

Route Optimization Software Market Summary

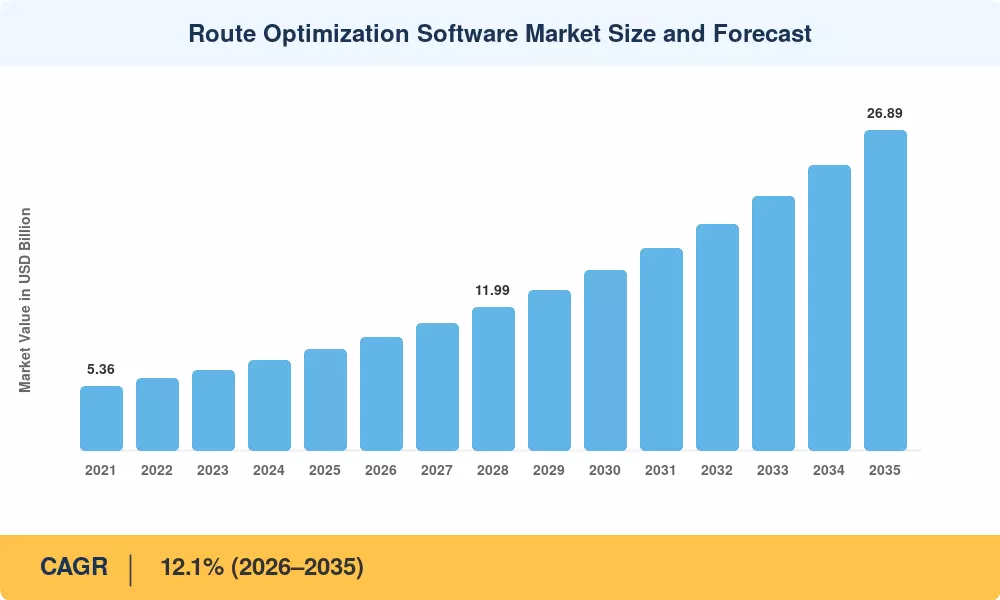
El mercado de software de optimización de rutas alcanzó una valoración de 8,48 mil millones de dólares en 2025 y se prevé que crezca de 9,62 mil millones de dólares en 2026 a 26,89 mil millones de dólares en 2035, registrando una tasa compuesta anual del 12,1% durante todo el período previsto (2026-2035). Aumento del volumen de paquetes impulsado por el comercio electrónico mundial, que superó los 6,3 billones de dólares en valor bruto de mercancías en 2024[2]– han hecho de la planificación de rutas de entrega una prioridad en la sala de juntas. Los programas nacionales de digitalización de mercancías, incluido el Foro de Logística y Transporte Digital de la UE y el 14º Plan Quinquenal de China para la logística inteligente, están canalizando miles de millones hacia algoritmos de enrutamiento de flotas e infraestructura de despacho en tiempo real.[3].

El software de rutas logísticas nativo de la nube, que incorpora señales de tráfico en tiempo real, información meteorológica y flujos telemáticos, está reemplazando los tableros de despacho humanos y la programación obsoleta basada en hojas de cálculo. La confianza de los inversores en los sistemas de optimización de rutas de vehículos impulsados ​​por IA queda demostrada por el hecho de que la inversión de capital de riesgo en soluciones de optimización de última milla superó los 2.100 millones de dólares a nivel mundial en 2023-2024.. A medida que los despliegues de 5G permiten recálculos en menos de un segundo, los motores de ruta se convierten en torres de control de flotas en tiempo real, lo que exacerba la transición tecnológica.

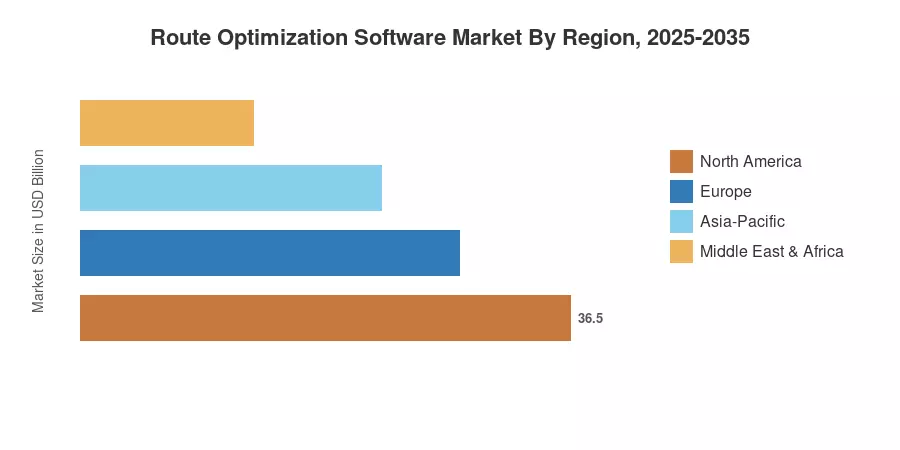
Debido a sus redes de operadores establecidas y la adopción temprana de SaaS, América del Norte tiene una participación dominante en los ingresos del 35,2% del mercado de software de optimización de rutas. Con una tasa compuesta anual del 16,0%, Asia-Pacífico es el mercado de más rápido crecimiento debido a la rápida urbanización y los crecientes ecosistemas de comercio rápido en el sudeste asiático, China e India. Con alrededor del 27,8%, Europa tiene la segunda participación más grande, y las regulaciones de zonas de bajas emisiones están impulsando la inversión en tecnologías de planificación de rutas de entrega. El mercado de software de optimización de rutas tiene el potencial de absorber el gasto adyacente de la electrificación de flotas y la planificación de la movilidad urbana a medida que la entrega autónoma y la logística de drones se desarrollen hasta finales de la década de 2020.

Conclusiones clave del informe

• Por componente de solución

  • Las plataformas de software representaron aproximadamente el 57,5% del mercado de software de optimización de rutas en 2025, lo que refleja la preferencia empresarial por el software de rutas logísticas integradas sobre las soluciones puntuales.
  • Los servicios, que incluyen consultoría, integración y optimización gestionada, se están expandiendo a una tasa compuesta anual del 15,1 % hasta 2035, a medida que las flotas del mercado medio buscan implementaciones de planificación de rutas de entrega llave en mano.

• Por vertical de usuario final

  • Las empresas minoristas y de bienes de consumo tuvieron una participación del 28,9 % en el mercado de software de optimización de rutas en 2025, impulsada por la complejidad del cumplimiento omnicanal y la adopción de herramientas de optimización de última milla.
  • La entrega de alimentos a pedido es la vertical de más rápido crecimiento con una CAGR del 16,2%, donde los algoritmos de enrutamiento de flotas deben manejar lotes de pedidos dinámicos y ventanas de menos de 30 minutos.

• Por Regional

  • América del Norte lideró el mercado de software de optimización de rutas con una participación de ingresos del 35,2 % en 2025, impulsada por densos ecosistemas de operadores y una madurez avanzada en la optimización de rutas de vehículos.
  • Asia-Pacífico se expandirá a una tasa compuesta anual del 16,0% hasta 2035, a medida que los gobiernos financien corredores logísticos inteligentes y se profundice la penetración del comercio electrónico.

Tamaño del mercado y pronóstico (2021-2035)

El dimensionamiento del mercado se basa en un modelo de ingresos ascendente que agrega divulgaciones de proveedores, bases de datos de contratos y encuestas propias del lado de la demanda que cubren 38 países. MRFR valida de forma cruzada las estimaciones con indicadores macroeconómicos que incluyen toneladas-kilómetro de carga, volúmenes de paquetes de comercio electrónico y puntos de referencia de gasto en TI empresarial publicados por y.
Route Optimization Software Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Crecimiento del volumen de paquetes de comercio electrónico ~22% Global Corto plazo (≤2 años) [2]
Integración de IA y aprendizaje automático ~20% América del Norte, Europa Mediano plazo (2 a 4 años)
Escasez de conductores e inflación de los costes laborales ~15% América del Norte, Europa Corto plazo (≤2 años) [12]
Regulaciones de zonas de bajas emisiones ~14% Europa, Asia-Pacífico Mediano plazo (2 a 4 años) [8]
Implementación de 5G y computación de borde ~12% Asia-Pacífico, América del Norte Mediano plazo (2 a 4 años) [3]
Mandatos de electrificación de flotas ~10% Europa, China Largo plazo (≥4 años)
Programas nacionales de logística inteligente ~7% Asia-Pacífico, Medio Oriente Largo plazo (≥4 años) [3]

Crecimiento del volumen de paquetes de comercio electrónico

El crecimiento sostenido de la actividad del comercio electrónico actúa como un catalizador principal para el mercado. Los crecientes volúmenes de envíos globales ejercen una grave presión operativa sobre las redes logísticas tradicionales, lo que agrava la congestión de vehículos y los retrasos en las entregas. Para aliviar esta tensión, los proveedores de logística están adoptando agresivamente software de despacho especializado para mejorar la capacidad de la flota, reducir el consumo general de combustible y proteger los márgenes operativos.

Integración de IA y aprendizaje automático

El mercado está experimentando un cambio tecnológico importante a medida que los desarrolladores incorporan inteligencia predictiva avanzada y capas de IA generativa directamente en plataformas heredadas. Al alejarse de los rígidos sistemas de programación manual, las redes neuronales modernas permiten a los despachadores anticipar las interrupciones en las rutas antes de que ocurran. Estas herramientas se adaptan activamente a los datos de campo cambiantes, reduciendo las distancias generales de tránsito y mejorandoservicio al cliente.

Escasez de conductores e inflación de los costes laborales

La grave escasez de conductores comerciales en las principales economías mundiales continúa restringiendo la capacidad operativa de las empresas de logística. Sumado al aumento de los salarios mínimos y la inflación laboral, los operadores de flotas deben maximizar la productividad durante cada turno. Las soluciones de planificación de rutas abordan este desafío específico eliminando los tiempos de inactividad, ajustando los horarios y minimizando el kilometraje innecesario para reducir el agotamiento de los conductores.

Regulaciones de Zonas de Bajas Emisiones

La rápida expansión de las zonas de aire limpio en los centros de las ciudades europeas introduce estrictos desafíos de cumplimiento para las flotas de reparto urbanas. Los operadores de flotas se enfrentan a fuertes sanciones monetarias si los vehículos que no cumplen las normas entran en corredores restringidos sin una planificación cuidadosa. Este impulso regulatorio acelera la adopción de sistemas de desvío dinámicos, que integran herramientas localizadas de seguimiento de emisiones directamente en las operaciones diarias estándar.

Análisis de impacto de restricciones

Restricción ~% Impacto negativo en CAGR Relevancia geográfica Cronología del impacto Árbitro
Privacidad de datos y cumplimiento transfronterizo ~-5% Europa, Asia-Pacífico Mediano plazo [13]
Complejidad de integración con TMS heredado ~-4% Global Corto plazo
Altos costos de personalización para las pymes ~-3% Mercados emergentes Corto plazo  
Brechas de conectividad en corredores rurales/de última milla ~-3% África, América del Sur, Asia del Sur A largo plazo [15]
Riesgos de ciberseguridad en los datos telemáticos ~-2% América del Norte, Europa Mediano plazo [16]

Privacidad de datos y cumplimiento transfronterizo

La estricta aplicación de las leyes de protección de datos en todas las regiones complica la implementación del monitoreo de flotas y el seguimiento de la fuerza laboral basados ​​en GPS. Los marcos soberanos, como el Acuerdo General de EuropaProtección de datosRegulación, combinada con mandatos nacionales más nuevos, como la Ley de Protección de Datos Personales Digitales de la India y la Ley de Protección de Información Personal de China, para restringir cómo se registra y transfiere el movimiento de los empleados. Estas bases de seguridad cambiantes y localizadas aumentan los costos de cumplimiento legal y ralentizan las implementaciones multinacionales de software de enrutamiento alojado en la nube.

Complejidad de integración con TMS heredado

El ritmo más lento de las transformaciones digitales dentro de los operadores pequeños y medianos limita la adopción inmediata de software. Una parte sustancial de los proveedores de transporte regionales siguen dependiendo de servicios locales altamente personalizados.gestión de transportearquitecturas. La interconexión de motores de ruta de última generación impulsados ​​por redes neuronales con estos rígidos ecosistemas heredados exige un desarrollo de API personalizado y largos ciclos de prueba. Esta fricción de compatibilidad fundamental provoca plazos de proyecto prolongados y crea un obstáculo visible para la expansión del mercado.

Brechas de conectividad en los corredores rurales

Según el seguimiento de datos realizado por la Unión Internacional de Telecomunicaciones y el Banco Mundial, las persistentes brechas en la infraestructura de Internet rural presentan un importante cuello de botella para las redes logísticas avanzadas. Vastas extensiones de regiones en desarrollo en África subsahariana y el sur de Asia todavía experimentan una accesibilidad limitada a la banda ancha móvil. Sin apretones de manos celulares continuos, los motores de planificación dinámica de rutas luchan por enviar actualizaciones en tiempo real a los dispositivos de la cabina. Recurrir a respaldos satelitales frecuentemente introduce una latencia notable, lo que degrada los beneficios de optimización inmediatos.

Route Optimization Software Market Opportunities

Integración de entrega autónoma y semiautónoma

La expansión de los corredores de entrega robóticos y sin conductor requiere que los motores de optimización de rutas evolucionen más allá de las variables de flota impulsadas por humanos. Los algoritmos de enrutamiento avanzados deben gestionar sin problemas las flotas híbridas donde los módulos autónomos, los camiones autónomos y los vehículos tradicionales operan simultáneamente. Los proveedores de software que construyen con éxito plataformas de orquestación para manejar transferencias de flotas mixtas y programación automatizada dinámica pueden desbloquear nuevas e importantes fuentes de ingresos.

Orquestación de rutas integrada con drones

La logística de drones comerciales está madurando rápidamente a medida que las autoridades de aviación se alinean con los marcos de seguridad establecidos por la Organización de Aviación Civil Internacional de las Naciones Unidas. Las plataformas modernas deben expandirse más allá de las rutas terrestres bidimensionales para tener en cuenta las complejas limitaciones del espacio aéreo, las altitudes verticales y los patrones microclimáticos cambiantes. Los proveedores de software que integren sistemas multimodales que unen flotas terrestres tradicionales con vehículos aéreos autónomos no tripulados obtendrán ventajas estructurales tempranas.

Comercio rápido en mercados emergentes

Los modelos de entrega hiperlocal en las economías emergentes se están expandiendo fuertemente hacia áreas urbanas de alta densidad y centros de distribución regionales. Estas operaciones de cumplimiento rápido se basan en un software de red altamente complejo para cumplir las promesas de entrega ultrarrápida de alimentos y artículos de primera necesidad diarios. Este cambio crea una fuerte demanda de motores de ruta de última milla de latencia excepcionalmente baja capaces de gestionar microalmacenes descentralizados y envío instantáneo de pedidos.

Monetización de datos y análisis como servicio

Las plataformas de optimización de rutas acumulan vastos conjuntos de datos sobre patrones de tráfico, densidad de entrega y comportamiento del consumidor. Los proveedores que empaquetan información anónima como productos analíticos (vendiendo mapas de calor de la demanda a desarrolladores inmobiliarios o planificadores de infraestructura) pueden diversificar los ingresos más allá de las licencias.

Route Optimization Software Market Future Outlook

Orquestación de flotas nativa de IA

La trayectoria a largo plazo del mercado de la logística apunta hacia centros de control de despacho totalmente conversacionales y nativos de IA. Los administradores de flotas están pasando de las rutinas manuales de procesamiento por lotes a modelos interactivos donde los cambios de optimización se pueden consultar utilizando lenguaje natural. La valoración futura del software recompensará a los proveedores cuyos motores de razonamiento central puedan coordinar sin problemas camiones, furgonetas y activos de micromovilidad.

Economía y consolidación de plataformas

El ecosistema de software de logística se está consolidando constantemente, transformando soluciones puntuales de nicho en soluciones corporativas todo en uno.cadena de suministroplataformas. Los compradores corporativos rechazan cada vez más las soluciones puntuales desconectadas, favoreciendo en gran medida los sistemas integrales que unen la gestión de almacenes y las rutas de vehículos. Los proveedores de enrutamiento regionales deben priorizar las asociaciones o adquisiciones de desarrolladores estratégicos para proteger su posicionamiento frente a plataformas empresariales masivas.

Enrutamiento consciente de la electrificación

Según la Agencia Internacional de Energía (AIE), la adopción mundial de camiones eléctricos está aumentando: las variantes eléctricas representan un notable 25% de todas las ventas de camiones sólo en China. A medida que la electrificación comercial de vehículos pesados ​​se acelera en todo el mundo, las herramientas de optimización deben tener en cuenta la carga de la red, las colas de carga y las tarifas de servicios públicos localizadas. Las fórmulas de minimización de distancia están siendo reemplazadas por motores de enrutamiento con energía optimizada para proteger los SLA de entrega de los transportistas.

Informes ESG y enrutamiento optimizado para las emisiones de carbono

La implementación de la Directiva sobre informes de sostenibilidad corporativa (CSRD) de la Unión Europea exige que las grandes empresas que superen los 1.000 empleados y 450 millones de euros de facturación deben informar las emisiones auditadas de la cadena de valor. En consecuencia, los operadores de flotas requieren sistemas de rutas que generen métricas de carbono transparentes y basadas en actividades. Los algoritmos de enrutamiento ponderados por emisiones pasarán rápidamente de un complemento premium opcional a una base operativa estándar

Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte 35,2% de participación (2025) Migración de Carrier SaaS, madurez de los algoritmos de enrutamiento de flotas
Europa 27,8% de participación (2025) Cumplimiento de bajas emisiones y mandatos de software de rutas logísticas
Asia-Pacífico 16,0% CAGR (2026-2035) Comercio rápido, expansión de herramientas de optimización de última milla
Sudamerica USD 0.58 Billion (2025) Desarrollo de la logística del comercio electrónico
Medio Oriente y África USD 0.48 Billion (2025) Corredores de mercancías de ciudades inteligentes
Total USD 8.48 Billion (2025) —

El mercado de software de optimización de rutas exhibe una geografía concentrada, con América del Norte y Europa juntas representando más del 63% de los ingresos globales. Sin embargo, la trayectoria de Asia-Pacífico indica un reequilibrio estructural a medida que se profundiza la penetración de la planificación de rutas de entrega en las economías de China, India y la ASEAN.

América del norte

País Métrica clave Controlador clave
A NOSOTROS 78,4% de la cuota regional Denso ecosistema SaaS para operadores, escasez de conductores
Canadá 13,6% de la participación regional Optimización del transporte transfronterizo
México 11,2% CAGR (2026-2035) Demanda de algoritmos de enrutamiento de flotas impulsados ​​por el nearshoring

Estados Unidos domina el mercado de software de optimización de rutas en América del Norte gracias a un ecosistema maduro de entrega de última milla liderado por Amazon, UPS y FedEx, cada uno de los cuales invierte fuertemente en motores de optimización de rutas de vehículos propios y de terceros. Los flujos transfronterizos de paquetes de Canadá con EE. UU. crean demanda de rutas que tengan en cuenta las aduanas, mientras que el auge de la deslocalización manufacturera en México está estimulando la adopción de software de rutas logísticas entre los operadores 3PL que prestan servicios en el corredor entre EE. UU. y México.

Europa

País Métrica clave Controlador clave
Alemania 22,5% de la participación regional Logística automotriz, integración Industria 4.0
Reino Unido 19,8% de la cuota regional Complejidad de las rutas aduaneras post-Brexit
Francia 14,3% de la cuota regional Mandatos al estilo ULEZ en el área metropolitana de París
Italia 10,7% CAGR (2026-2035) Digitalización logística de las pymes
España 9,8% CAGR (2026-2035) Aumento de las entregas de última milla impulsado por el turismo
Países nórdicos USD 0.29 Billion (2025) Electrificación de flotas basada en la sostenibilidad
Rusia USD 0.14 Billion (2025) Crecimiento del comercio electrónico nacional
Resto de Europa USD 0.28 Billion (2025) Armonización regulatoria

La demanda europea de soluciones de planificación de rutas de entrega está estrechamente relacionada con las regulaciones de sostenibilidad. El Paquete de Movilidad de la UE y la Directiva sobre Informes de Sostenibilidad Corporativa (CSRD) exigen que los grandes operadores de transporte revelen las emisiones de Alcance 3, lo que hace que los algoritmos de enrutamiento de flotas con capacidades integradas de contabilidad de carbono sean herramientas de cumplimiento esenciales. [8].

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 34,6% de la participación regional Programa nacional de logística inteligente, escala JD/SF Express
India 17,8% CAGR (2026-2035) Capa logística de comercio rápido y ONDC
Japón 18,2% de la participación regional Escasez de mano de obra, cultura de entrega de precisión
Corea del Sur USD 0.22 Billion (2025) Inversión en herramientas de optimización de última milla impulsada por Coupang
ASEAN 15,9% CAGR (2026-2035) Desarrollo logístico Grab, GoTo y Shopee
Resto de Asia-Pacífico USD 0.09 Billion (2025) Penetración naciente del comercio electrónico

El crecimiento de Asia-Pacífico en el mercado de software de optimización de rutas refleja tanto escala como urgencia. El Consejo de Estado de China asignó CNY 18 mil millones a infraestructura de logística inteligente durante el período del 14º Plan Quinquenal, financiando directamente implementaciones de optimización de rutas de vehículos en los corredores de carga provinciales. [3]. La Red Abierta para el Comercio Digital (ONDC) de la India está incorporando API de planificación de rutas de entrega a nivel de protocolo, democratizando el acceso al software de rutas logísticas para millones de pequeños vendedores.

Sudamerica

País Métrica clave Controlador clave
Brasil 62,3% de la cuota regional Ampliación del cumplimiento de MercadoLibre
Argentina 11,4% CAGR (2026-2035) Densificación de entrega urbana
Resto de Sudamérica USD 0.11 Billion (2025) Digitalización de flotas en etapa temprana

El dominio de Brasil surge de la agresiva inversión de MercadoLibre en algoritmos patentados de enrutamiento de flotas y su mercado de logística abierto, que canaliza a los transportistas externos hacia plataformas estandarizadas de planificación de rutas de entrega. Paradójicamente, la economía inflacionaria de Argentina impulsa la demanda a medida que los operadores buscan ahorrar costos de combustible mediante la optimización de las rutas de los vehículos.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 28,5% de la cuota regional Modernización logística Visión 2030
Emiratos Árabes Unidos 25,4% de la cuota regional Corredores de mercancías de la ciudad inteligente de Dubái
Sudáfrica 10,9% CAGR (2026-2035) Expansión de la última milla de la cadena minorista
Egipto 12,3% CAGR (2026-2035) Desarrollo de infraestructura logística de comercio electrónico
Resto de MEA USD 0.08 Billion (2025) Digitalización de flotas totalmente nuevas

Los proyectos NEOM y Red Sea Development de Arabia Saudita incorporan software de rutas logísticas en la infraestructura urbana planificada maestramente desde cero, creando implementaciones de exhibición que impulsan la adopción en todo el CCG. La Estrategia Nacional de Transporte y Logística de los EAU tiene como objetivo una reducción del 25% en los costos de logística para 2030, y las herramientas de optimización de rutas de vehículos son fundamentales para esa ambición. .


Route Optimization Software Market By Region, 2025-2035

Route Optimization Software Market Segmentation

Por componente de la solución

Segmento Métrica clave Impulsor de la demanda primaria
Plataformas de software 57,5% de participación (2025) Demanda empresarial de software de rutas logísticas integradas
Servicios 15,1% CAGR (2026-2035) Necesidad del mercado medio de una planificación gestionada de rutas de entrega

Las plataformas de software dominan el mercado de software de optimización de rutas porque ofrecen algoritmos de enrutamiento de flotas escalables basados ​​en API que se integran con los entornos ERP y TMS existentes. Los principales proveedores, como Google Cloud, Oracle y SAP, incorporan la optimización de la ruta de los vehículos dentro de conjuntos más amplios de la cadena de suministro, lo que aumenta los costos de cambio y profundiza el bloqueo de la plataforma.

Los servicios (que abarcan consultoría de implementación, ajuste de algoritmos personalizados y optimización administrada) son el segmento de crecimiento más rápido. A medida que las PYMES adoptan herramientas de optimización de última milla basadas en la nube, compran cada vez más paquetes de servicios que comprimen el tiempo de obtención de valor de meses a semanas.

Por vertical de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
Comercio minorista y bienes de consumo 28,9% de participación (2025) Cumplimiento omnicanal, presión de entrega el mismo día
Entrega de alimentos a pedido 16,2% CAGR (2026-2035) Lotes dinámicos, SLA de menos de 30 minutos
Otras verticales USD 2.87 Billion (2025) Servicio de campo, logística sanitaria, redes postales.

Los operadores minoristas y de bienes de consumo son la base del mercado de software de optimización de rutas porque sus altos volúmenes de pedidos y sus ajustados plazos de entrega exigen sofisticados algoritmos de enrutamiento de flotas. Walmart, Tesco y Alibaba han revelado contratos de varios años con proveedores de software de rutas logísticas, incorporando la optimización de rutas de vehículos en sus pilares de cumplimiento.

Las plataformas de entrega de alimentos a pedido (DoorDash, Deliveroo, Meituan) representan la vertical donde la complejidad de la planificación de la ruta de entrega es más aguda. Los pedidos llegan en tiempo real, la disponibilidad de los conductores fluctúa minuto a minuto y la tolerancia del cliente a los retrasos se mide en minutos de un solo dígito, lo que hace que las herramientas de optimización de la última milla sean fundamentales.

Por tamaño de organización

Segmento Métrica clave Impulsor de la demanda primaria
Grandes Empresas 56,5% de participación (2025) Necesidades de software de rutas logísticas de múltiples depósitos y escala de flota
Pequeñas y Medianas Empresas 15,3% CAGR (2026-2035) Modelos de precios de pago por ruta nativos de la nube

Las grandes empresas dominan la mayor parte del mercado de software de optimización de rutas debido al tamaño de las flotas que justifican las inversiones en optimización de rutas de vehículos de nivel empresarial. Sin embargo, las pymes están cerrando la brecha a medida que las plataformas de planificación de rutas de entrega basadas en SaaS reducen los costos de entrada a menos de 500 dólares al mes por flota.

Por modo de implementación

Segmento Métrica clave Impulsor de la demanda primaria
Nube 60,8% de participación (2025) Escalabilidad y actualizaciones de algoritmos de enrutamiento de flotas en tiempo real
En las instalaciones USD 3.32 Billion (2025) Requisitos de soberanía de datos, logística de defensa

La implementación de la nube lidera el mercado de software de optimización de rutas, ya que los operadores priorizan el escalamiento rápido, las actualizaciones automáticas y la economía de pago por uso. Las instalaciones locales persisten entre los contratistas de defensa, los servicios postales y las empresas en jurisdicciones con leyes estrictas de localización de datos.

Evaluación comparativa competitiva

El mercado de software de optimización de rutas muestra una concentración media: los cinco principales proveedores en conjunto tienen una participación de ingresos estimada del 32% al 38%, mientras que una larga cola de actores especializados y regionales atienden nichos verticales. El índice Herfindahl-Hirschman (HHI) se sitúa en el rango de 600 a 900, lo que indica un campo competitivo moderadamente fragmentado donde la diferenciación depende de la sofisticación de los algoritmos, la profundidad de la integración y la experiencia vertical.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
Google (plataforma de mapas) ~7–10% API de rutas, herramientas OR, motor de flota Nube de hiperescala + foso de datos cartográficos
Trimble ~5–8% Transporte Trimble, Transporeon TMS de extremo a extremo con enrutamiento integrado
Grupo de sistemas Descartes ~5–7% Planificador de rutas Descartes, suite de última milla Logística transfronteriza consciente de las aduanas
Oráculo ~4–7% OTM, Nube Logística Optimización de rutas de vehículos integrada en ERP
SAVIA ~4–6% Gestión de transporte SAP Paquete de software de rutas logísticas empresariales
Conexión de Verizon ~3–5% Reveal plataforma, módulo de optimización de rutas Convergencia de enrutamiento telemático
AQUÍ Tecnologías ~3–5% HERE Enrutamiento, Telemática de flotas Ventaja de la capa de mapa de alta definición
Lugar ~2–4% Locus Dispatcher, IA para la planificación de rutas de entrega Enfoque en comercio rápido y mercados emergentes
OptimoRuta ~2-3% Optimizador de restricciones múltiples, aplicación de controlador móvil Enrutamiento de flotas SaaS amigable para las PYMES
Ruta4Me ~1–3% Route4Me Optimizer, complementos del mercado Optimizador de rutas básico y económico
onda de trabajo ~1–3% Administrador de rutas de WorkWave Nicho de servicio de campo y entrega a domicilio

Noticias y desarrollos recientes

Apex Route Analytics (abril de 2025) La empresa lanzó una actualización de software modular que presenta modelos predictivos capaces de pronosticar la congestión urbana con 48 horas de anticipación para una programación de rutas proactiva.

Trimble Inc.. (Marzo de 2025) Trimble se asoció con un importante fabricante de vehículos eléctricos para integrar restricciones de autonomía de la batería y colas de infraestructura de carga directamente en sus algoritmos de enrutamiento.

Conexión de Verizon(Marzo de 2025) La empresa implementó una actualización de la plataforma de modelado predictivo impulsada por IA diseñada para optimizar la secuenciación de rutas de la flota de vehículos eléctricos y reducir los tiempos de inactividad.

Route Optimization Software Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de software de optimización de rutas: plataformas de software, servicios e implementaciones en la nube/locales en todos los sectores verticales de usuarios finales
Período de estudio 2021-2035
CAGR (pronóstico) 12,1% (2026-2035)
Tamaño del mercado (2025) USD 8.48 Billion
Tamaño del mercado (2035) USD 26.89 Billion
Segmento de más rápido crecimiento Entrega de alimentos a pedido (por usuario final); Servicios (por componente); Pymes (por tamaño de organización)
Empresas perfiladas 11 (Google, Trimble, Descartes, Oracle, SAP, Verizon Connect, HERE Technologies, Locus, OptimoRoute, Route4Me, WorkWave)
Moneda de valoración USD Billion


Preguntas frecuentes

P1. ¿En qué se diferencian los modelos de precios entre las plataformas de optimización de rutas empresariales y PYME?

Los contratos empresariales suelen utilizar tarifas anuales de licencia de sitio que oscilan entre 50.000 y 500.000 dólares estadounidenses, mientras que las plataformas para pymes cobran entre 30 y 150 dólares estadounidenses por vehículo al mes en forma SaaS. El modelo por vehículo reduce las barreras de adopción para flotas de menos de 50 camiones.

P2. ¿Qué papel juega el mercado de software de optimización de rutas en la auditoría de emisiones de Alcance 3?

Las plataformas de optimización de rutas generan registros auditables de distancia y consumo de combustible que alimentan directamente las divulgaciones de emisiones de CSRD y CDP.[8]. Los proveedores que incorporan calculadoras de carbono que cumplen con la norma ISO 14083 se están convirtiendo en socios preferidos de los equipos de informes ESG.

P3. ¿Cómo manejan los algoritmos de enrutamiento de flotas las interrupciones en tiempo real, como los cierres de carreteras?

Los motores modernos absorben el tráfico en vivo, el clima y las transmisiones de incidentes a través de API de transmisión y activan redireccionamientos en menos de un segundo mediante solucionadores de propagación de restricciones.[19]. Este recálculo dinámico mantiene intactos los plazos de entrega a pesar de las interrupciones no planificadas.

P4. ¿Qué desafíos de integración surgen al implementar las soluciones del mercado de software de optimización de rutas junto con los sistemas ERP heredados?

Los principales puntos de fricción incluyen esquemas de datos no coincidentes, brechas en la sincronización por lotes versus en tiempo real y documentación API inadecuada en plataformas heredadas.. La mayoría de los proveedores ofrecen ahora conectores prediseñados para SAP, Oracle y Microsoft Dynamics para reducir los costos de middleware.

P5. ¿Cómo aborda el mercado de software de optimización de rutas las rutas multimodales en flotas de camiones, bicicletas y drones?

Las plataformas líderes asignan pedidos al tipo de vehículo óptimo utilizando matrices de costo, distancia y tiempo que sopesan la carga útil, las restricciones regulatorias y los SLA del cliente simultáneamente.. La orquestación multimodal sigue siendo una característica premium concentrada entre los proveedores de primer nivel.

P6. ¿Qué riesgos de ciberseguridad deberían evaluar los compradores al adquirir software de planificación de rutas de entrega?

Los datos telemáticos de la flota (rastros GPS, comportamiento de los conductores, direcciones de los clientes) son un objetivo de alto valor para el ransomware y el espionaje competitivo.[16]. Los compradores deben exigir certificación SOC 2 Tipo II y cifrado de extremo a extremo en reposo y en tránsito.

P7. ¿Cómo está respondiendo el mercado de software de optimización de rutas al aumento de los modelos de entrega instantánea en 10 minutos?

Los proveedores están desarrollando motores de despacho de microzonas que preposicionan predicciones de inventario y asignan pasajeros dentro de grupos hiperlocales.[17]. Estas herramientas ultrarrápidas de optimización de última milla utilizan el aprendizaje por refuerzo en lugar de la heurística tradicional.


Preguntas frecuentes

How do pricing models differ between enterprise and SME route-optimization platforms?
Enterprise contracts typically use annual site-license fees ranging from USD 50,000 to USD 500,000, while SME platforms charge USD 30–150 per vehicle per month on a SaaS basis. The per-vehicle model lowers adoption barriers for fleets under 50 trucks.
What role does the Route Optimization Software Market play in Scope 3 emissions auditing?
Route-optimization platforms generate auditable distance and fuel-consumption logs that feed directly into CSRD and CDP emissions disclosures [8]. Vendors embedding ISO 14083-compliant carbon calculators are becoming preferred partners for ESG-reporting teams.
How do fleet routing algorithms handle real-time disruptions like road closures?
Modern engines ingest live traffic, weather, and incident feeds via streaming APIs and trigger sub-second rerouting using constraint-propagation solvers [19]. This dynamic recalculation keeps delivery windows intact despite unplanned disruptions.
What integration challenges arise when deploying the Route Optimization Software Market solutions alongside legacy ERP systems?
Primary friction points include mismatched data schemas, batch-vs-real-time synchronization gaps, and inadequate API documentation on legacy platforms . Most vendors now offer pre-built connectors for SAP, Oracle, and Microsoft Dynamics to reduce middleware costs.
How does the Route Optimization Software Market address multi-modal routing across truck, bike, and drone fleets?
Leading platforms assign orders to the optimal vehicle type using cost-distance-time matrices that weigh payload, regulatory constraints, and customer SLAs simultaneously . Multi-modal orchestration remains a premium feature concentrated among top-tier vendors.
What cybersecurity risks should buyers evaluate when procuring delivery route planning software?
Fleet telematics data — GPS traces, driver behavior, customer addresses — is a high-value target for ransomware and competitive espionage [16]. Buyers should require SOC 2 Type II certification and end-to-end encryption at rest and in transit.
How is the Route Optimization Software Market responding to the rise of 10-minute instant delivery models?
Vendors are developing micro-zone dispatching engines that pre-position inventory predictions and assign riders within hyper-local clusters [17]. These ultra-fast last-mile optimization tools use reinforcement learning rather than traditional heuristics.    
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of government transportation databases, technology standards organizations, logistics industry publications, and authoritative IT research sources. Key sources included the US Department of Transportation (USDOT), Federal Motor Carrier Safety Administration (FMCSA), European Commission Directorate-General for Mobility and Transport (DG MOVE), US Census Bureau Transportation Statistics, Bureau of Transportation Statistics (BTS), National Institute of Standards and Technology (NIST), International Telecommunication Union (ITU), International Organization for Standardization (ISO), World Economic Forum (WEF) Global Lighthouse Network, Organisation for Economic Co-operation and Development (OECD) Transport Statistics, Eurostat Transport Database, National Highway Traffic Safety Administration (NHTSA), US Environmental Protection Agency (EPA) SmartWay Transport Partnership, Logistics Management Institute, American Transportation Research Institute (ATRI), and national transport ministry reports from key markets.

These sources were employed to gather fleet management statistics, logistics efficiency metrics, telematics adoption data, regulatory compliance requirements, carbon emission reduction mandates, and competitive landscape analysis for cloud-based, on-premise, and hybrid deployment models in fleet management, last-mile delivery, and field service management applications.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, CTOs, VPs of Product Development, solution architects, and commercial directors from supply-side sources, including telematics companies, logistics technology OEMs, and route optimization software providers. Demand-side sources included fleet managers, logistics directors, supply chain administrators, transportation planners, operations managers from 3PL providers, e-commerce fulfillment centers, healthcare logistics coordinators, retail distribution managers, and municipal transportation planners. The primary research validated market segmentation across deployment types (cloud, on-premise, hybrid), confirmed AI/ML integration roadmaps, and gathered insights on adoption patterns in the transportation & logistics, retail, healthcare, and government sectors. Additionally, the research investigated pricing strategies for SaaS vs. perpetual licensing models and fuel cost optimization ROI metrics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and fleet deployment volume analysis were employed to determine global market valuation. The methodology comprised the following:

Identification of over 50 significant software vendors and telematics providers in North America, Europe, Asia-Pacific, and Latin America

Product mapping for hybrid, on-premise, and cloud-based deployment architectures

Real-time monitoring, traffic analysis, multi-stop routing, route analytics, and mobile compatibility modules comprise the feature analysis.

Examination of annual revenues that are specific to route optimization software portfolios, as reported and modeled

In 2024, the coverage of vendors is expected to account for 72-78% of the global market share.

Segment-specific valuations for fleet management, last-mile delivery, and field service management applications are derived through extrapolation using bottom-up (licensed fleet count × ARPU by deployment type and region) and top-down (vendor revenue validation) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















