Property Management Market

Tamaño del mercado de gestión de propiedades, participación e informe de investigación: por tipo de propiedad (residencial, comercial, industrial, minorista, de uso mixto), por tipo de servicio (alquiler de propiedades, mantenimiento de propiedades, gestión de instalaciones, gestión inmobiliaria, gestión de inquilinos), por usuario final (inversores institucionales, inversores individuales, desarrolladores inmobiliarios, propietarios de propiedades), por tipo de implementación (basado en la nube, en las instalaciones) y por región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico de la industria hasta 2035
ID: MRFR/ICT/7081-HCR 200 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 30, 2026
Property Management Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.4%
2024 Market Size$ 23.7 Billion
2025 Market Size$ 25.69 Billion
2035 Market Size$ 57.57 Billion
Key Players
CBRE Group
JLL
Colliers International
Cushman & Wakefield
Greystar Real Estate Partners
Realty Income Corporation
Opportunities
  • Increased Focus on Sustainability
  • Growth of Short-Term Rental Markets
  • Rising Demand for Rental Properties

Property Management Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de gestión de propiedades fue de 23.7 mil millones de USD en 2024. Se proyecta que la industria de gestión de propiedades crecerá de 25.69 mil millones de USD en 2025 a 57.57 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 8.4% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado de gestión de propiedades está experimentando un cambio transformador impulsado por avances tecnológicos y preferencias cambiantes de los consumidores.

  • La integración tecnológica está remodelando las prácticas de gestión de propiedades, mejorando la eficiencia y el compromiso de los inquilinos.
  • Las iniciativas de sostenibilidad se están volviendo cada vez más vitales, con los administradores de propiedades adoptando prácticas ecológicas para atraer a inquilinos conscientes del medio ambiente.
  • Los modelos de alquiler flexibles están ganando terreno, particularmente en el segmento residencial, a medida que los consumidores buscan arreglos de vida adaptables.
  • La creciente demanda de propiedades en alquiler y el aumento del enfoque en la sostenibilidad son impulsores clave que propulsan el crecimiento tanto en América del Norte como en la región de Asia-Pacífico.

Tamaño del mercado y previsión

Tamaño del mercado 2024 23.7 (mil millones de USD)
Tamaño del mercado 2035 57.57 (mil millones de USD)
CAGR (2025 - 2035) 8.4%

Principales jugadores

CBRE Group (EE. UU.), JLL (EE. UU.), Colliers International (CA), Cushman & Wakefield (EE. UU.), Greystar Real Estate Partners (EE. UU.), Realty Income Corporation (EE. UU.), Prologis (EE. UU.), Hines (EE. UU.), Berkshire Hathaway HomeServices (EE. UU.)
Property Management Market Treiber

Mayor Enfoque en la Sostenibilidad

Las iniciativas de sostenibilidad están ganando impulso dentro del Mercado de Gestión de Propiedades, ya que tanto los propietarios como los inquilinos priorizan prácticas respetuosas con el medio ambiente. La demanda de propiedades sostenibles está en aumento, con muchos inquilinos buscando edificios energéticamente eficientes que reduzcan su huella de carbono. Las empresas de gestión de propiedades están respondiendo implementando prácticas de construcción ecológica, como electrodomésticos eficientes en energía, sistemas de conservación de agua y paisajismo sostenible. Según informes de la industria, las propiedades con características sostenibles pueden exigir precios de alquiler más altos y atraer una base de inquilinos más consciente del medio ambiente. Este cambio hacia la sostenibilidad no solo beneficia al medio ambiente, sino que también mejora la comercialización de las propiedades, convirtiéndolo en un motor crucial en el Mercado de Gestión de Propiedades. A medida que crece la conciencia sobre el cambio climático, se espera que el énfasis en la sostenibilidad continúe influyendo en las estrategias de gestión de propiedades.

Crecimiento de los Mercados de Alquiler a Corto Plazo

El crecimiento de los mercados de alquiler a corto plazo está emergiendo como un motor significativo dentro del Mercado de Gestión de Propiedades. Plataformas como Airbnb y Vrbo han transformado la forma en que se alquilan las propiedades, lo que ha llevado a un aumento en la demanda de servicios de gestión de propiedades adaptados a alquileres a corto plazo. Las empresas de gestión de propiedades ahora tienen la tarea de gestionar reservas, comunicaciones con los huéspedes y mantenimiento de propiedades para estos alquileres, que a menudo requieren un enfoque diferente en comparación con el arrendamiento tradicional a largo plazo. Los datos indican que se espera que el mercado de alquiler a corto plazo crezca a una tasa del 7% anual, presentando oportunidades lucrativas para las empresas de gestión de propiedades. Esta tendencia no solo diversifica las fuentes de ingresos para los administradores de propiedades, sino que también requiere el desarrollo de servicios especializados para atender las necesidades únicas de las propiedades de alquiler a corto plazo, influyendo así en el Mercado de Gestión de Propiedades.

Aumento de la Demanda de Propiedades en Alquiler

El Mercado de Gestión de Propiedades está experimentando actualmente un notable aumento en la demanda de propiedades en alquiler. Esta tendencia está impulsada por varios factores, incluida la urbanización y los cambios demográficos. A medida que más individuos y familias optan por vivir en alquiler debido a la flexibilidad y la asequibilidad, los servicios de gestión de propiedades se están volviendo esenciales. Según datos recientes, se proyecta que el mercado de alquiler crecerá a una tasa compuesta anual de aproximadamente 4.5% en los próximos cinco años. Este crecimiento indica una robusta oportunidad para que las empresas de gestión de propiedades amplíen sus servicios y atiendan a una clientela diversa, incluidos los millennials y los jubilados que buscan opciones de alquiler. En consecuencia, el aumento de la demanda de propiedades en alquiler es un motor significativo que influye en el Mercado de Gestión de Propiedades.

Cambios Regulatorios y Requisitos de Cumplimiento

El Mercado de Gestión de Propiedades está significativamente influenciado por cambios regulatorios y requisitos de cumplimiento. Los gobiernos están promulgando cada vez más leyes y regulaciones que afectan las prácticas de gestión de propiedades, incluidos los derechos de los inquilinos, los estándares de seguridad y las leyes de vivienda justa. Las empresas de gestión de propiedades deben mantenerse al tanto de estos cambios para evitar repercusiones legales y garantizar el cumplimiento. Por ejemplo, la legislación reciente en varias regiones ha introducido regulaciones más estrictas sobre el proceso de selección de inquilinos y desalojo. Este panorama regulatorio en evolución requiere que las empresas de gestión de propiedades inviertan en capacitación y recursos para navegar el cumplimiento de manera efectiva. Como tal, la capacidad de adaptarse a los cambios regulatorios es un motor vital en el Mercado de Gestión de Propiedades, moldeando estrategias operativas e influyendo en la dinámica del mercado.

Avances Tecnológicos en la Gestión de Propiedades

Los avances tecnológicos están remodelando el Mercado de Gestión de Propiedades, ofreciendo soluciones innovadoras que mejoran la eficiencia operativa. La integración de software de gestión de propiedades, aplicaciones móviles y tecnologías de hogares inteligentes se está volviendo cada vez más prevalente. Estas herramientas permiten a los administradores de propiedades agilizar procesos como la selección de inquilinos, las solicitudes de mantenimiento y la recolección de alquiler. Los datos sugieren que la adopción de tecnología en la gestión de propiedades puede reducir los costos operativos hasta en un 30%, mejorando así la rentabilidad para las empresas de gestión de propiedades. Además, la creciente dependencia de la analítica de datos permite a los administradores de propiedades tomar decisiones informadas, optimizar el rendimiento de las propiedades y mejorar la satisfacción de los inquilinos. A medida que la tecnología continúa evolucionando, su impacto en el Mercado de Gestión de Propiedades probablemente se intensificará, creando nuevas avenidas para el crecimiento y la eficiencia.

Perspectivas del segmento de mercado

Por Tipo de Propiedad: Residencial (Más Grande) vs. Comercial (De Más Rápido Crecimiento)

En el Mercado de Gestión de Propiedades, el segmento residencial tiene la mayor participación de mercado, debido a la creciente urbanización y la demanda de vivienda en alquiler. Este segmento abarca casas unifamiliares, unidades multifamiliares y apartamentos, impulsado en gran medida por los cambios en las preferencias de estilo de vida que favorecen la vida en alquiler. Por otro lado, el segmento comercial, que incluye espacios de oficina, tiendas minoristas y propiedades de uso mixto, está creciendo rápidamente, impulsado por la dinámica empresarial cambiante y la necesidad de soluciones de espacio de trabajo adaptativas que puedan acomodar los hábitos laborales en evolución.

Residencial (Dominante) vs. Comercial (Emergente)

El segmento de gestión de propiedades residenciales se caracteriza por su estabilidad y demanda continua, ofreciendo servicios como gestión de inquilinos, mantenimiento y marketing de propiedades principalmente para individuos y familias que buscan hogares. Por otro lado, el segmento de gestión de propiedades comerciales es reconocido como un sector emergente, alimentado por un aumento en nuevos negocios y la reevaluación de espacios existentes a medida que las empresas se adaptan a modelos de trabajo híbridos. Las propiedades comerciales enfatizan la flexibilidad y la integración tecnológica, presentando oportunidades de crecimiento a medida que las empresas buscan soluciones de propiedad eficientes alineadas con las necesidades operativas modernas.

Por Tipo de Servicio: Alquiler de Propiedades (Más Grande) vs. Mantenimiento de Propiedades (De Más Rápido Crecimiento)

El Mercado de Gestión de Propiedades muestra una distribución diversa de la participación de mercado entre sus tipos de servicio. El Alquiler de Propiedades domina el panorama, representando la mayor parte del mercado total. Este segmento es crítico ya que proporciona servicios esenciales que vinculan directamente a los propietarios de propiedades con posibles inquilinos. Los servicios de gestión de propiedades incluyen alquiler, mantenimiento, gestión de instalaciones y compromiso con los inquilinos. La gestión de propiedades en alquiler es un segmento de servicio central impulsado por la creciente demanda de alquiler urbano. Mientras tanto, el Mantenimiento de Propiedades se posiciona como el segmento de más rápido crecimiento, impulsado por la creciente demanda de servicios de mantenimiento y reparación en propiedades residenciales y comerciales. Este crecimiento es significativo ya que los propietarios y administradores de propiedades priorizan el mantenimiento para mejorar la satisfacción y retención de los inquilinos. Al analizar las tendencias de crecimiento, la demanda de Mantenimiento de Propiedades es impulsada por un stock inmobiliario envejecido y las crecientes expectativas de los inquilinos por estándares de vida contemporáneos. Esta tendencia resulta en un enfoque proactivo hacia el mantenimiento, con proveedores de servicios invirtiendo en tecnología para mejorar la eficiencia. Además, el creciente enfoque en la sostenibilidad dentro de la gestión de propiedades impulsa la innovación en las prácticas de mantenimiento, contribuyendo así al rápido crecimiento de este segmento y subrayando su importancia en la dinámica general del mercado.

Alquiler de Propiedades (Dominante) vs. Gestión de Inquilinos (Emergente)

El Alquiler de Propiedades sigue siendo una fuerza dominante en el Mercado de Gestión de Propiedades, caracterizado por su papel fundamental en conectar a los propietarios con los inquilinos mientras asegura el cumplimiento de los contratos de arrendamiento. Abarca diversas actividades, desde el marketing de propiedades hasta el cierre de acuerdos, y a menudo requiere habilidades de negociación y un profundo entendimiento de las condiciones del mercado. En contraste, la Gestión de Inquilinos, como un segmento emergente, se centra en mejorar las experiencias de los inquilinos a través de una mejor comunicación, resolución efectiva de conflictos y gestión de comodidades. Con el auge de la tecnología y las plataformas que permiten un mejor compromiso de los inquilinos, este segmento es cada vez más vital a medida que los administradores de propiedades buscan aumentar la retención y satisfacción de los inquilinos. La interacción entre el Alquiler de Propiedades y la Gestión de Inquilinos ilustra el paisaje en evolución de la gestión de propiedades, donde las prácticas de arrendamiento tradicionales se complementan con estrategias innovadoras para fomentar relaciones duraderas entre propietarios e inquilinos.

Por Usuario Final: Inversores Institucionales (Más Grandes) vs. Inversores Individuales (De Más Rápido Crecimiento)

En el Mercado de Gestión de Propiedades, la distribución de la participación de mercado entre los usuarios finales muestra una posición dominante mantenida por los inversores institucionales. Este segmento incluye grandes entidades como fondos de pensiones y fideicomisos de inversión inmobiliaria que influyen significativamente en las tendencias del mercado debido a su capital y activos bajo gestión. Los inversores individuales, aunque más pequeños en participación total de mercado, están aumentando rápidamente su presencia, impulsados por la proliferación de plataformas de crowdfunding inmobiliario y una mayor accesibilidad a oportunidades de inversión.

Inversores Institucionales (Dominantes) vs. Inversores Individuales (Emergentes)

Los inversores institucionales sirven como la columna vertebral del Mercado de Gestión de Propiedades, caracterizados por su sustancial capacidad financiera y estrategias de inversión a largo plazo. Su enfoque en propiedades comerciales asegura que tengan un impacto significativo en la estabilidad del mercado y los precios. En contraste, los inversores individuales están emergiendo rápidamente, a menudo caracterizados por sus diversos enfoques de inversión y disposición a invertir en unidades multifamiliares más pequeñas o propiedades residenciales. Este segmento en crecimiento está respaldado por avances tecnológicos que facilitan la participación, como plataformas de gestión de propiedades en línea, mejorando así su influencia general en el mercado.

Por Tipo de Implementación: Basado en la Nube (Más Grande) vs. Local (De Más Rápido Crecimiento)

En el Mercado de Gestión de Propiedades, el tipo de implementación es un factor crucial que influye en la eficiencia operativa y la entrega de servicios. Las soluciones Basadas en la Nube actualmente tienen la mayor participación, impulsadas por su escalabilidad, accesibilidad y rentabilidad. Este segmento atiende a un número creciente de propiedades que buscan soluciones de software flexibles que mejoren la funcionalidad y reduzcan las cargas de TI. Por otro lado, las soluciones Locales, aunque más pequeñas en participación de mercado, están experimentando un crecimiento significativo, capturando el interés de las firmas de gestión de propiedades tradicionales que priorizan el control de datos y la gestión de infraestructura en el sitio. La tendencia hacia la transformación digital está impulsando el crecimiento de las implementaciones Basadas en la Nube, ya que las firmas de gestión de propiedades buscan cada vez más aprovechar la tecnología para obtener ventajas competitivas. Sin embargo, la adopción acelerada de sistemas Locales puede atribuirse a requisitos regulatorios específicos y preocupaciones de seguridad, particularmente entre organizaciones más grandes que requieren estrictas medidas de protección de datos. Esta dinámica ilustra un paisaje cambiante donde ambos tipos de implementación compiten por relevancia, atendiendo a diversas demandas de usuarios dentro del sector de gestión de propiedades.

Basado en la Nube (Dominante) vs. Local (Emergente)

Las soluciones Basadas en la Nube en el Mercado de Gestión de Propiedades se consideran el tipo de implementación dominante debido a su capacidad para facilitar el acceso remoto, la automatización y la integración sin problemas con varios sistemas de gestión de propiedades. Estas soluciones ofrecen a los administradores de propiedades una mayor flexibilidad operativa y la oportunidad de análisis de datos en tiempo real, lo cual es vital para optimizar el rendimiento de las propiedades. Por el contrario, los sistemas Locales, aunque actualmente emergentes, son atractivos para organizaciones que priorizan la soberanía de datos y la personalización. Permiten un mayor control sobre los entornos de software y pueden integrar sistemas heredados que algunas empresas aún utilizan. La preferencia por soluciones Locales refleja una hesitación crítica entre segmentos demográficos específicos para adoptar completamente la tecnología en la nube a pesar de la creciente tendencia hacia ella.

Obtenga información más detallada sobre Property Management Market

Perspectivas regionales

América del Norte: Líder del Mercado en Gestión de Propiedades

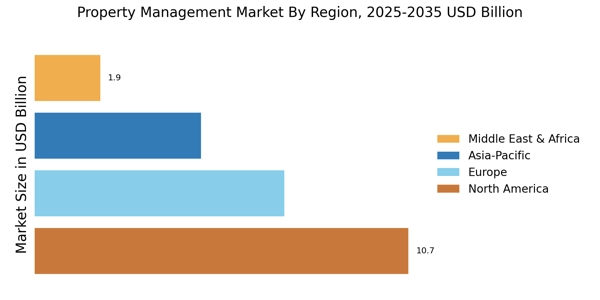
América del Norte es el mercado más grande para la gestión de propiedades, con aproximadamente el 45% de la cuota global. Los principales impulsores del crecimiento incluyen una economía robusta, una urbanización creciente y una demanda en aumento de propiedades en alquiler. El apoyo regulatorio, como incentivos fiscales para las empresas de gestión de propiedades, cataliza aún más el crecimiento. EE. UU. y Canadá son los países líderes, con EE. UU. solo representando alrededor del 40% de la cuota de mercado. El paisaje competitivo está caracterizado por actores principales como CBRE Group, JLL y Cushman & Wakefield, que dominan el mercado con sus amplias ofertas de servicios. La presencia de estas empresas asegura un alto nivel de calidad de servicio e innovación. Además, la creciente tendencia de integración tecnológica en la gestión de propiedades está remodelando la industria, haciéndola más eficiente y centrada en el cliente. Se espera que el mercado continúe su trayectoria ascendente a medida que aumenta la demanda de propiedades gestionadas.

Europa: Mercado Emergente con Potencial de Crecimiento

Europa está presenciando una transformación significativa en el mercado de gestión de propiedades, con alrededor del 30% de la cuota global. El crecimiento está impulsado por un aumento en la inversión en bienes raíces, proyectos de regeneración urbana y un cambio hacia prácticas de gestión de propiedades sostenibles. Países como Alemania y el Reino Unido son los mercados más grandes, representando colectivamente más del 50% de la cuota europea, apoyados por regulaciones favorables e incentivos de inversión. El paisaje competitivo presenta actores clave como Colliers International y JLL, que están expandiendo su huella en la región. La presencia de empresas locales también mejora la competencia, impulsando la innovación y la calidad del servicio. El mercado europeo se está enfocando cada vez más en la sostenibilidad, con regulaciones que promueven edificios energéticamente eficientes y soluciones de gestión de propiedades inteligentes. Se espera que este cambio atraiga más inversiones y mejore el crecimiento del mercado.

Asia-Pacífico: Crecimiento Rápido en Mercados Emergentes

La región de Asia-Pacífico está emergiendo rápidamente como un jugador significativo en el mercado de gestión de propiedades, con aproximadamente el 20% de la cuota global. Los principales impulsores del crecimiento incluyen la urbanización, el aumento de los ingresos disponibles y un número creciente de expatriados que buscan propiedades en alquiler. Países como China e India están liderando este crecimiento, con China solo representando alrededor del 15% de la cuota de mercado, apoyado por iniciativas gubernamentales para impulsar las inversiones en bienes raíces. El paisaje competitivo se está volviendo cada vez más dinámico, con jugadores locales e internacionales compitiendo por la cuota de mercado. Empresas clave como Greystar Real Estate Partners y Prologis están expandiendo sus operaciones en la región. La integración de la tecnología en la gestión de propiedades también está ganando terreno, mejorando la eficiencia operativa y el compromiso del cliente. A medida que la región continúa urbanizándose, se espera que la demanda de servicios profesionales de gestión de propiedades aumente significativamente.

Medio Oriente y África: Oportunidades Emergentes en Bienes Raíces

La región de Medio Oriente y África está emergiendo gradualmente en el mercado de gestión de propiedades, con alrededor del 5% de la cuota global. El crecimiento está impulsado principalmente por la urbanización, el desarrollo de infraestructura y el aumento de inversiones extranjeras en bienes raíces. Países como los EAU y Sudáfrica están a la vanguardia, con los EAU representando una parte significativa del mercado debido a su floreciente sector inmobiliario y clima de inversión favorable. El paisaje competitivo está caracterizado por una mezcla de empresas locales e internacionales, con jugadores como Hines y Realty Income Corporation dejando su huella. La región está presenciando una creciente tendencia hacia soluciones integradas de gestión de propiedades, que se están volviendo esenciales para gestionar carteras inmobiliarias diversas. A medida que el mercado madura, se espera que la demanda de servicios profesionales de gestión de propiedades aumente, impulsada tanto por inversiones locales como internacionales.

Property Management Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de gestión de propiedades se caracteriza actualmente por un paisaje competitivo dinámico, impulsado por factores como la urbanización, los avances tecnológicos y una creciente demanda de soluciones de gestión de propiedades eficientes. Las plataformas de gestión de propiedades de AppFolio son ampliamente adoptadas entre las empresas de gestión de propiedades de tamaño mediano. La plataforma de administrador de propiedades de AppFolio admite arrendamiento, contabilidad y comunicación con inquilinos. Los principales actores como CBRE Group (EE. UU.), JLL (EE. UU.) y Greystar Real Estate Partners (EE. UU.) se están posicionando estratégicamente a través de la innovación y transformación digital. Estas empresas no solo están mejorando sus ofertas de servicios, sino que también se están enfocando en iniciativas de sostenibilidad, que parecen ser un motor significativo de ventaja competitiva en este sector. Las estrategias colectivas de estas empresas contribuyen a un mercado moderadamente fragmentado, donde la competencia se intensifica a medida que las empresas buscan diferenciarse a través de la tecnología y servicios centrados en el cliente. En términos de tácticas comerciales, las empresas están localizando cada vez más sus operaciones para atender mejor las demandas regionales, optimizando sus cadenas de suministro para mejorar la eficiencia. La estructura competitiva del mercado de gestión de propiedades está moderadamente fragmentada, con actores clave ejerciendo una influencia considerable. Esta fragmentación permite la aparición de jugadores de nicho, pero la dominancia de empresas más grandes como Cushman & Wakefield (EE. UU.) y Realty Income Corporation (EE. UU.) sigue siendo evidente, ya que aprovechan sus extensas redes y recursos para capturar cuota de mercado. En septiembre de 2025, JLL (EE. UU.) anunció una asociación estratégica con una empresa de tecnología líder para mejorar su plataforma de gestión de propiedades a través de análisis impulsados por IA. Este movimiento probablemente fortalecerá la eficiencia operativa de JLL y mejorará la entrega de servicios al cliente, posicionando a la empresa como líder en la integración de tecnología en la gestión de propiedades. Tales asociaciones pueden redefinir los estándares de servicio y los puntos de referencia operativos en la industria. En agosto de 2025, Greystar Real Estate Partners (EE. UU.) amplió su cartera al adquirir una participación significativa en un proyecto de desarrollo de vivienda sostenible en Europa. Esta adquisición no solo diversifica las ofertas de Greystar, sino que también se alinea con la creciente tendencia hacia soluciones de vivienda sostenible. La importancia estratégica de este movimiento radica en su potencial para atraer a inversores y inquilinos ambientalmente conscientes, mejorando así la posición de mercado de Greystar. En julio de 2025, CBRE Group (EE. UU.) lanzó una nueva plataforma digital destinada a agilizar los procesos de gestión de propiedades para bienes raíces comerciales. Esta iniciativa refleja una tendencia más amplia hacia la digitalización en la industria, ya que las empresas buscan aprovechar la tecnología para mejorar la eficiencia operativa y el compromiso con los clientes. El lanzamiento de esta plataforma es indicativo del compromiso de CBRE con la innovación y podría establecer un nuevo estándar para los servicios digitales en la gestión de propiedades. A partir de octubre de 2025, el mercado de gestión de propiedades está presenciando un cambio pronunciado hacia la digitalización, la sostenibilidad y la integración de IA. Las alianzas estratégicas están moldeando cada vez más el paisaje competitivo, permitiendo a las empresas mejorar sus ofertas de servicios y capacidades operativas. Mirando hacia adelante, parece que la diferenciación competitiva evolucionará de la competencia tradicional basada en precios a un enfoque en la innovación, la adopción de tecnología y la fiabilidad de la cadena de suministro, a medida que las empresas se esfuerzan por satisfacer las demandas cambiantes del mercado.

Las empresas clave en el mercado Property Management Market incluyen

Recent Industry Developments

El mercado de gestión de propiedades ha cambiado constantemente gracias a asociaciones inteligentes y nuevas ideas duraderas. En junio de 2024, CBRE Group anunció que combinaría sus servicios de gestión de proyectos con los de Turner & Townsend para mejorar su capacidad de gestionar propiedades e infraestructura. RealPage, un importante proveedor de software de gestión de propiedades, dijo en octubre de 2023 que su valoración había seguido aumentando. Esto se debe a la creciente necesidad de herramientas digitales para gestionar tanto carteras residenciales como comerciales.

Empresas importantes como Prologis y Cushman & Wakefield están invirtiendo en propiedades ecológicas y habilitadas por tecnología porque más inversores quieren soluciones inmobiliarias que sean buenas para el medio ambiente y la sociedad. En general, la industria de gestión de propiedades está cambiando debido a fusiones y adquisiciones corporativas, el uso de tecnología y la integración de factores ambientales, sociales y de gobernanza (ESG). Esto muestra cómo se está adaptando a nuevas prioridades operativas y de inversión.

Perspectivas futuras

Property Management Market Perspectivas futuras

Se proyecta que el mercado de gestión de propiedades crecerá a un CAGR del 8.4% de 2025 a 2035, impulsado por avances tecnológicos, aumento de la demanda de alquiler y mejoras en la oferta de servicios.

Para 2035, se espera que el mercado sea robusto, reflejando un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva del Usuario Final del Mercado de Gestión de Propiedades

  • Inversores Institucionales
  • Inversores Individuales
  • Desarrolladores de Bienes Raíces
  • Propietarios de Propiedades

Perspectiva del Tipo de Servicio del Mercado de Gestión de Propiedades

  • Arrendamiento de Propiedades
  • Mantenimiento de Propiedades
  • Gestión de Instalaciones
  • Gestión de Bienes Raíces
  • Gestión de Inquilinos

Perspectiva del Tipo de Propiedad del Mercado de Gestión de Propiedades

  • Residencial
  • Comercial
  • Industrial
  • Minorista
  • Uso Mixto

Perspectiva del Tipo de Implementación del Mercado de Gestión de Propiedades

  • Basado en la Nube
  • En las Instalaciones

Alcance del informe

TAMAÑO DEL MERCADO 2024 23.7 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 25.69 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 57.57 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 8.4% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas CBRE Group (EE. UU.), JLL (EE. UU.), Colliers International (CA), Cushman & Wakefield (EE. UU.), Greystar Real Estate Partners (EE. UU.), Realty Income Corporation (EE. UU.), Prologis (EE. UU.), Hines (EE. UU.), Berkshire Hathaway HomeServices (EE. UU.)
Segmentos Cubiertos Tipo de Propiedad, Tipo de Servicio, Usuario Final, Tipo de Implementación, Regional
Principales Oportunidades del Mercado La integración de soluciones tecnológicas inteligentes mejora la eficiencia operativa en el mercado de gestión de propiedades.
Principales Dinámicas del Mercado Los avances tecnológicos y los cambios regulatorios están remodelando las dinámicas competitivas en el mercado de gestión de propiedades.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración actual del mercado de gestión de propiedades a partir de 2024?

El mercado de gestión de propiedades fue valorado en 23.7 mil millones de USD en 2024.

¿Cuál es la valoración de mercado proyectada para el mercado de gestión de propiedades en 2035?

Se proyecta que el mercado alcanzará 57.57 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de gestión de propiedades durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado de gestión de propiedades durante 2025 - 2035 es del 8.4%.

¿Qué segmentos se incluyen en el mercado de gestión de propiedades?

El mercado incluye segmentos como propiedades residenciales, comerciales, industriales, minoristas y de uso mixto.

¿Cuáles son las valoraciones proyectadas para los segmentos residencial y comercial para 2035?

Se proyecta que el segmento residencial alcanzará 22.0 mil millones de USD, mientras que el segmento comercial puede alcanzar 15.0 mil millones de USD para 2035.

¿Quiénes son los actores clave en el mercado de gestión de propiedades?

Los actores clave incluyen CBRE Group, JLL, Colliers International y Cushman & Wakefield, entre otros.

¿Cuál es el crecimiento proyectado para el tipo de servicio de arrendamiento de propiedades para 2035?

Se proyecta que el tipo de servicio de arrendamiento de propiedades crecerá a 12.0 mil millones de USD para 2035.

¿Cómo se compara el tipo de implementación de servicios basados en la nube con los servicios locales en el mercado?

Se proyecta que los servicios basados en la nube alcanzarán 25.0 mil millones de USD, mientras que los servicios locales pueden crecer a 32.57 mil millones de USD para 2035.

¿Cuál es la valoración esperada para los desarrolladores inmobiliarios como usuario final para 2035?

Se espera que los desarrolladores inmobiliarios alcancen una valoración de 18.0 mil millones de USD para 2035.

¿Qué tendencias están influyendo en el crecimiento del mercado de gestión de propiedades?

Tendencias como el aumento de la inversión de inversores institucionales e individuales probablemente impulsarán el crecimiento del mercado.

Autor
Author Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, real estate transaction records, and authoritative housing organizations. Key sources included the U.S. Department of Housing and Urban Development (HUD), U.S. Census Bureau Housing Vacancy Surveys, Federal Housing Finance Agency (FHFA), National Association of Realtors (NAR), National Apartment Association (NAA), National Association of Residential Property Managers (NARPM), Institute of Real Estate Management (IREM), Building Owners and Managers Association (BOMA), National Multifamily Housing Council (NMHC), European Public Real Estate Association (EPRA), Eurostat Construction and Housing Statistics, UN-Habitat Global Housing Database, World Bank Urban Development Indicators, International Monetary Fund (IMF) Global Housing Watch, Federal Reserve Economic Data (FRED), CoreLogic Property Data Solutions, CoStar Group Commercial Real Estate Analytics, and national housing ministry reports from key markets. These sources were used to collect housing stock statistics, rental market data, regulatory compliance requirements, technology adoption trends, and competitive landscape analysis for residential property management, commercial property management, facility management services, and property management software platforms.

Additional Specialized Sources:

Commercial Real Estate:

National Association of Real Estate Investment Trusts (Nareit)

Real Estate Roundtable Policy Database

Mortgage Bankers Association (MBA) Commercial/Multifamily Research

Technology & PropTech:

National PropTech Association

CREtech Innovation Reports

PropTech Global Alliance Market Data

Regional Government Sources:

UK: Ministry of Housing, Communities & Local Government (MHCLG)

Canada: Canada Mortgage and Housing Corporation (CMHC)

Australia: Australian Bureau of Statistics (ABS) Building Activity Data

Germany: Federal Statistical Office (Destatis) Construction and Housing


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. Supply-side sources included CEOs, VPs of Technology Innovation, Chief Operating Officers, and Heads of Commercial Strategy from property management service providers, PropTech software vendors, real estate investment trusts (REITs), and facility management companies. Demand-side sources comprised Chief Investment Officers of institutional real estate funds, portfolio managers at REITs, asset managers at pension funds, property owners and developers, facility directors at corporate occupiers, and procurement leads at multi-site retail and industrial operators. Primary research validated market segmentation across property types (residential, commercial, industrial, retail, mixed-use), confirmed software platform development roadmaps, and gathered insights on technology adoption patterns, service pricing models, tenant experience strategies, and ESG compliance dynamics.

Primary Respondent Breakdown:

By Company Tier:

Tier 1 (>USD 5B revenue): 38%

Tier 2 (USD 500M-5B revenue): 31%

By Designation:

C-level Primaries (CEOs, CFOs, CTOs, COOs): 42%

Director Level (VP, Director, Head of Department): 33%

Others (Senior Managers, Practice Leads, Regional Heads): 25%

By Region:

North America: 40%

Europe: 25%

Asia-Pacific: 28%

Rest of World (Middle East, Africa, Latin America): 7%

By Segment Focus:

Residential Property Management: 35%

Commercial/Office Property Management: 30%

Industrial/Retail Property Management: 20%

Mixed-Use & Specialty Assets: 15%


Market Size Estimation

Global market valuation was derived through revenue mapping, service contract value analysis, and software subscription data. The methodology included:

Identification of 50+ key service providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product and service mapping across cloud-based property management software, on-premises solutions, facility management services, tenant experience platforms, accounting/lease administration tools, and IoT/smart building integrations

Analysis of reported and modeled annual revenues specific to property management service portfolios and software segments

Coverage of service providers and technology vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (property unit count × management fee structure by country/region) and top-down (publicly reported revenue validation, REIT operational expenditure analysis) approaches to derive segment-specific valuations

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.