Procurement Analytics Market (2026 – 2035)

Tamaño del mercado de análisis de adquisiciones, participación e informe de investigación por datos sucios derrota a los buenos modelos, por reglas de soberanía que complican el alojamiento multiinquilino, por escasez de talento limita el valor obtenido y por regiones (América del Norte, Europa, América del Sur, Sudáfrica, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
ID: MRFR/ICT/6213-HCR 200 Pages Kiran Jinkalwad, Aarti Dhapte Last Updated: September 15, 2026
Procurement Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)22.7%
2025 Market SizeUSD 5.45 Billion
2035 Market SizeUSD 42.55 Billion
Key Players
SAP SE
Coupa Software
Oracle Corporation
GEP
Jaggaer
Ivalua
Opportunities
  • Autonomous Tail-Spend Buying
  • Emerging-Market Public Procurement
  • Data Monetisation Through Benchmark Networks

Procurement Analytics Market Summary

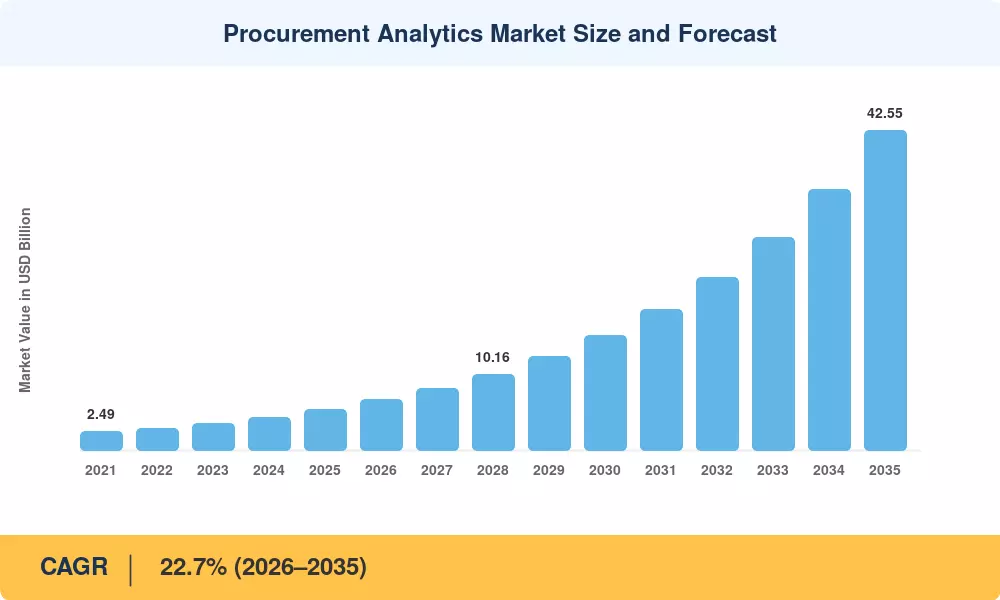
El Mercado de Análisis de Compras fue valorado en USD 5.45 mil millones en 2025 y entra en la ventana de pronóstico en USD 6.75 mil millones en 2026, alcanzando USD 42.55 mil millones para 2035 con un CAGR del 22.7%. Dos catalizadores anclan esa trayectoria. El primero es regulatorio: la Directiva de Información sobre Sostenibilidad Corporativa de la UE ahora obliga a aproximadamente 50,000 empresas a divulgar las emisiones y datos laborales de los proveedores, un trabajo que es imposible sin inteligencia de compras estructurada [3]. El segundo es capital: los compradores de software empresarial redirigieron un estimado de USD 9.4 mil millones hacia herramientas de decisión de la cadena de suministro solo en 2025 . Ambas fuerzas empujan al Mercado de Análisis de Compras de una función de informes a un sistema operativo para decisiones de compra.

El ritmo se atribuye al reemplazo de sistemas heredados. Los equipos de finanzas están haciendo la transición de cubos de gasto ERP locales, rastreadores de ahorros basados en Excel y complementos de e-sourcing de un solo propósito a aplicaciones nativas de la nube que consolidan taxonomía, contratos, datos maestros de proveedores y modelos predictivos en un solo sustrato. Según el estudio de 2025 de Directores de Compras, el 71% de las organizaciones encuestadas habían asignado fondos para compras asistidas por IA generativa dentro de 24 meses . SAP reveló que asigna más de USD 1.2 mil millones anuales a su red empresarial y cartera de gastos inteligentes en investigación y desarrollo [12].

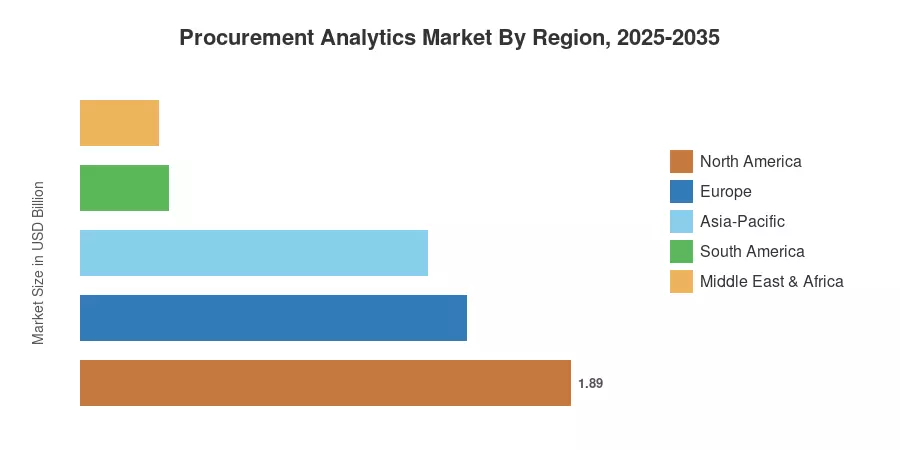
América del Norte es responsable del 34.7% de los ingresos de 2025 gracias a los mandatos federales de gestión de categorías. Asia-Pacífico se compone al ritmo más rápido, con una tasa del 24.5% hasta 2035. Impulsada por la garantía de sostenibilidad obligatoria, Europa ocupa la segunda posición. Se anticipa que la disparidad entre las dos principales regiones disminuirá significativamente después de 2030.


Principales Conclusiones del Informe

• Por Tecnología

  • El software representó el 66.4% de los ingresos del Mercado de Análisis de Compras en 2025, reflejando modelos de licencia y suscripción arraigados.
  • Los servicios se expandirán a un CAGR del 24.9% a medida que la demanda de integración supere las ventas de plataformas.
  • El despliegue en la nube representó el 60.5% del valor instalado en 2025

• Por Sector

  • La manufactura generó USD 1.37 mil millones de ingresos en 2025, el mayor vertical único.
  • La atención médica y las ciencias de la vida es el vertical de más rápido crecimiento con un CAGR del 24.3%
  • Las grandes empresas suministraron el 59.9% de los ingresos del Mercado de Análisis de Compras en 2025

• Por Región

  • América del Norte tuvo una participación del 34.7% en 2025
  • Asia-Pacífico avanza a un CAGR del 24.5% hasta 2035
  • Europa contribuyó con USD 1.49 mil millones en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras a continuación combinan la triangulación de ingresos de proveedores, modelado de asientos de licencia en 340 implementaciones empresariales y validación de arriba hacia abajo contra las líneas base de gasto en TI publicadas por agencias estadísticas nacionales [5][9]. Los valores históricos están anclados a divulgaciones auditadas donde están disponibles; los valores pronosticados aplican una curva de adopción ponderada por demanda a la base de 2025.
Tamaño y Pronóstico del Mercado de Análisis de Compras
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Inteligencia Artificial Generativa integrada en flujos de trabajo de aprovisionamiento 5.8 Global Mediano plazo (2–4 años)
Divulgación obligatoria de ESG y niveles de proveedores 4.6 Europa, América del Norte Corto plazo (≤2 años)
Migración a la nube de patrimonios ERP 4.1 Global Mediano plazo (2–4 años)
Volatilidad arancelaria y exposición a la reubicación 3.3 América del Norte, Asia-Pacífico Corto plazo (≤2 años)
Adopción de pymes a través de niveles de suscripción de bajo costo 2.6 Asia-Pacífico, América del Sur Largo plazo (≥4 años)
Mandatos de gestión de categorías del sector público 2.1 América del Norte, Medio Oriente Mediano plazo (2–4 años)
Requisitos de monitoreo de ciber-riesgos de proveedores 1.5 Global Largo plazo (≥4 años)


La Inteligencia Artificial Generativa Reescribe el Escritorio de Aprovisionamiento

Los compradores ya no adquieren tableros de control; adquieren agentes que redactan documentos RFx, puntúan ofertas y señalan gastos no autorizados antes de que se publiquen las facturas. El Hackett Group midió una reducción del 34% en el tiempo del ciclo de aprovisionamiento entre organizaciones que utilizan recomendaciones de adjudicación asistidas por IA en al menos tres categorías [2]. La economía de los proveedores refuerza el cambio: Coupa informó que las características derivadas de IA representaron una parte creciente del valor de contrato de nuevos logotipos en el año fiscal 2025 [13]. Sin embargo, la adopción es desigual, ya que los resultados del modelo requieren taxonomías limpias y unificadas que la mayoría de los patrimonios carecen.

Las Reglas de Divulgación Fuerzan la Disciplina de Datos

Los reguladores transformaron los registros de compra en artefactos financieros auditados. Bajo la CSRD, alrededor de 50,000 empresas en el ámbito deberán divulgar categorías de Alcance 3 directamente vinculadas a órdenes de compra, con una garantía limitada que comenzará en el ciclo de primera ola [3]. Según la Ley Alemana de Diligencia Debida en la Cadena de Suministro, las fallas sistemáticas son sancionables con multas de hasta el 2% de la facturación anual global [17]. Por lo tanto, los equipos de cumplimiento están financiando proyectos de análisis que la adquisición no podría justificar por sí sola.


La Economía de la Nube Abre el Mercado Medio

El precio de suscripción eliminó el boleto de entrada de siete cifras. El rastreador de aplicaciones empresariales revela que la nube representa la mayor parte de las implementaciones de gestión de gastos netos, con asientos de mercado medio expandiéndose a un ritmo aproximadamente el doble que los asientos corporativos . Las empresas con menos de $500 millones en ingresos se implementan en semanas en lugar de trimestres, ampliando considerablemente la base direccionable para el Mercado de Análisis de Adquisiciones.


La Volatilidad Arancelaria Recompensa la Modelización Predictiva

La política comercial ha convertido la adquisición en un asunto de planificación de escenarios. El análisis de la OMC encuentra que la incertidumbre arancelaria ha causado un retraso notable en el crecimiento del comercio de mercancías. La variabilidad del costo de llegada para las categorías afectadas está por encima del 11% [8]. Los fabricantes respondieron patrocinando motores de costo objetivo y simulaciones de doble fuente para evaluar la vulnerabilidad antes de las renovaciones de contratos.


Análisis del Impacto de las Restricciones

Los pesos de las restricciones son direccionales y reflejan la estimación de la resistencia en la velocidad de adopción en lugar de ser un insumo sustitutivo para la tasa de crecimiento compuesta.

Restricción ~% Resistencia en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Datos maestros de proveedores fragmentados 3.4 Global Mediano plazo (2–4 años)
Reglas de soberanía y residencia de datos 2.7 Europa, Asia-Pacífico Corto plazo (≤2 años)
Escasez de personal de adquisiciones con fluidez en analítica 2.2 Global Largo plazo (≥4 años)
Sobrecostos en la integración de ERP 1.9 América del Norte, Europa Mediano plazo (2–4 años)
Examen del presupuesto sobre el ROI de IA no probado 1.4 Global Corto plazo (≤2 años)


Datos Sucios Derrotan Buenos Modelos

La mayoría de los despliegues fallidos mueren en la capa de clasificación. El benchmarking de Hackett encontró que las organizaciones típicamente dejan entre el 18% y el 24% del gasto direccionable sin clasificar al momento de la implementación, lo que corrompe las líneas base de ahorro y erosiona la confianza ejecutiva [2]. La remediación añade de seis a nueve meses y consume el presupuesto originalmente destinado a módulos avanzados.

Las Reglas de Soberanía Complican el Alojamiento Multi-Tenant

Las restricciones de transferencia transfronteriza fragmentan la arquitectura. El marco de Protección de Datos Personales Digitales de India y el régimen de evaluación de seguridad de exportación de datos de China restringen dónde pueden residir los registros de proveedores y precios, obligando a los proveedores a financiar instancias en el país [10]. Los proveedores de plataformas más pequeños no pueden absorber ese costo, lo que ralentiza la entrada competitiva precisamente en las regiones que están creciendo más rápido.

La Escasez de Talento Limita el Valor Realizado

Las licencias superan la capacidad. Una encuesta identifica las habilidades analíticas como la mayor brecha de capacidad citada por los líderes de adquisiciones, con una mayoría reportando una experiencia interna insuficiente para operacionalizar los conocimientos . La falta de personal empuja el trabajo hacia servicios externos y alarga los períodos de recuperación.


Procurement Analytics Market Opportunities

Compras Autónomas de Gastos Secundarios

Los gastos secundarios siguen siendo el grupo menos regulado y más automatizable. Las plataformas que cierran requisiciones de bajo valor sin aprobación humana pueden abordar un segmento que representa aproximadamente una quinta parte del volumen de compras empresariales, desbloqueando precios recurrentes basados en transacciones junto con licencias por asiento.

Compras Públicas en Mercados Emergentes

Los portales de compras gubernamentales en India, Brasil y Arabia Saudita procesan enormes volúmenes de transacciones con una superposición analítica limitada. El Mercado Electrónico del Gobierno de India ha transaccionado en total más de 100 mil millones de USD, creando demanda por servicios de puntuación del rendimiento de proveedores y servicios de referencia de precios [6].

Monetización de Datos a Través de Redes de Referencia

Los proveedores que tienen acceso a corpus de transacciones anonimizadas pueden vender índices de precios por categoría, referencias de plazos de entrega y puntuaciones de riesgo de proveedores como suscripciones separadas. Esto convierte una venta de software única en una anualidad y crea costos de cambio que los términos de licencia por sí solos no pueden.

Contabilidad de Carbono Incorporada

Los motores de cálculo de Alcance 3 integrados en los datos de órdenes de compra proporcionan a los compradores cifras de emisiones listas para auditoría por proveedor y por SKU. Con los requisitos de garantía endureciéndose en los informes europeos, este módulo exige precios premium en lugar de ser agrupado [3].

Predicción de Crisis Financiera de Proveedores

La predicción de insolvencia basada en el comportamiento de pago, los registros y las señales de noticias permite a los compradores anticipar interrupciones. Dado que el fracaso de proveedores sigue siendo una de las principales causas de paradas de producción no planificadas, la disposición a pagar se concentra entre fabricantes y sistemas de salud [15].


Procurement Analytics Market Future Outlook

La Compra Agente se Convierte en la Opción Predeterminada

Para 2030, las requisiciones rutinarias se canalizarán a través de agentes autónomos que seleccionan proveedores, negocian dentro de límites establecidos y solo escalan excepciones. Los compradores humanos se desplazan hacia la estrategia de categoría y la innovación de proveedores, y las proporciones de personal por mil millones de gasto gestionado caen materialmente .

La Economía de Plataforma Recompensa la Densidad de la Red

El valor migra de las características del software al alcance de la red de proveedores. Las plataformas con millones de proveedores en transacción pueden fijar datos de referencia de precios como una línea de ingresos distinta, y los retadores sin ese corpus encuentran cada vez más difícil la diferenciación [13].

El Carbono se Convierte en un Término Contractual

La intensidad de emisiones se situará junto al precio y el tiempo de entrega en la puntuación de adjudicación. La modelización de la IEA sobre las vías de descarbonización industrial implica requisitos de reducción a nivel de proveedor muy exigentes esta década, lo que empuja los datos de carbono hacia la negociación comercial en lugar de la presentación de informes anuales [21].

El Gasto en Resiliencia Sobrevive al Ciclo de Choque

Los presupuestos de disrupción que surgieron como respuestas a crisis se han institucionalizado. El análisis comercial del Banco Mundial señala un riesgo de concentración persistente en insumos críticos, manteniendo la demanda de mapeo de múltiples niveles mucho más allá de cualquier episodio geopolítico único [9].


Análisis de Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 34.7% de participación Gestión de categorías federales, modelado de tarifas
Europa USD 1.49 Mil millones Garantía CSRD, cumplimiento de debida diligencia
Asia-Pacífico 24.5% CAGR (2026–2035) Digitalización de la manufactura, nube soberana
América del Sur 6.3% de participación Modernización de la contratación pública electrónica
Medio Oriente y África 5.5% de participación Mandatos de localización de fondos soberanos
Total USD 5.45 Mil millones (2025) —

El rendimiento regional en el Mercado de Análisis de Compras sigue dos variables: intensidad de divulgación regulatoria y penetración de ERP en la nube. Donde ambas son altas, la adopción es amplia y el gasto por asiento es elevado.


América del Norte

País Métrica Motor Clave
EE. UU. 84.1% de los ingresos regionales Directivas de gestión de categorías federales [6]
Canadá USD 0.19 Mil millones Programas de riesgo de proveedores liderados por bancos [15]
México 25.9% CAGR Incorporación de proveedores de nearshoring [8]


La reforma de compras federales marca el tono. La Administración de Servicios Generales de EE. UU. consolidó la compra de productos bajo gestión de categorías, publicando objetivos de gasto bajo gestión que las agencias deben evidenciar trimestralmente [6]. La adopción del sector privado sigue la misma lógica, con el modelado de exposición a tarifas ahora estándar entre los compradores industriales.

Europa

País Métrica Motor Clave
Alemania 24.3% de los ingresos regionales Penalizaciones de la Ley de Debida Diligencia de la Cadena de Suministro [17]
Reino Unido USD 0.27 Mil millones Deberes de transparencia de la Ley de Contratación Pública [18]
Francia 13.6% de los ingresos regionales Jurisprudencia del deber de vigilancia [17]
Italia 9.1% de los ingresos regionales Reforma de compras públicas financiada por PNRR [19]
España 7.4% de los ingresos regionales Ejecutar pagos atrasados [19]
Países Nórdicos 24.1% CAGR Abastecimiento vinculado a la sostenibilidad [3]
Rusia 3.2% de los ingresos regionales Herramientas de sustitución de importaciones [20]
Resto de Europa 11.6% de los ingresos regionales Consolidación de proveedores transfronterizos [3]


Los plazos de garantía, no las ambiciones de eficiencia, impulsan los presupuestos europeos. Los auditores ahora solicitan trazabilidad a nivel de línea desde la orden de compra hasta el factor de emisiones, y la exposición a penalizaciones bajo la ley de debida diligencia alemana hace que el muestreo manual sea insostenible [17]. Los proveedores con alojamiento en la región ganan desproporcionadamente.

Asia-Pacífico

País Métrica Motor Clave
China 31.4% de los ingresos regionales Modernización del internet industrial [20]
India 27.9% CAGR Escala del mercado electrónico gubernamental [6]
Japón 17.2% de los ingresos regionales Consolidación de proveedores keiretsu [20]
Corea del Sur USD 0.11 Mil millones Garantía de suministro de semiconductores [16]
ASEAN 12.8% de los ingresos regionales Fabricación de contratos electrónicos [8]
Resto de Asia-Pacífico 6.9% de los ingresos regionales Reforma de abastecimiento del sector de recursos [9]


La densidad de manufactura explica la tasa de crecimiento. Las fábricas regionales compran a través de miles de proveedores de segundo nivel, y la presión sobre los márgenes hace que la comparación de precios sea directamente rentable. Los requisitos de alojamiento soberano moldean la selección de proveedores más que la profundidad de características en varios mercados [10].

América del Sur

País Métrica Motor Clave
Brasil 58.3% de los ingresos regionales Integración del portal de transparencia federal [19]
Argentina 17.6% de los ingresos regionales Reajuste de contratos indexados a la inflación [9]
Resto de América del Sur 24.1% de los ingresos regionales Cumplimiento de proveedores mineros [9]


La digitalización de las compras públicas brasileñas ancla la demanda regional. La publicación obligatoria de datos de adjudicación de contratos creó puntos de referencia de precios utilizables, y los compradores privados ahora adquieren herramientas para explotar esa transparencia [19]. La volatilidad de la moneda añade un segundo caso de uso en torno a la indexación de contratos.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 33.8% de los ingresos regionales Reglas de contenido local de Visión 2030 [14]
EAU USD 0.06 Mil millones Normas de gobernanza de fondos soberanos [14]
Sudáfrica 14.2% de los ingresos regionales Reforma de empresas estatales [19]
Egipto 8.7% de los ingresos regionales Controles de licencias de importación [9]
Resto de MEA 21.9% de los ingresos regionales Compras de programas de infraestructura [14]


Las cuotas de localización crean un conjunto de requisitos distintivos. Las reglas de valor en el país de Arabia Saudita obligan a los compradores a evidenciar porcentajes de contenido nacional por contrato, un cálculo que las hojas de cálculo manejan mal a gran escala [14]. Los proveedores de análisis que modelan el cumplimiento del contenido local aseguran marcos gubernamentales a varios años.


Mercado de Análisis de Compras por Región, 2025-2035

Procurement Analytics Market Segmentation

Por Tipo

El software sigue respaldando el Mercado de Análisis de Compras, pero los servicios capturan el crecimiento incremental.

Segmento Métrica (2025) Motor Principal de Demanda
Software 66.4% de participación Renovaciones de suscripción y expansión de módulos
Servicios 24.9% CAGR (2026–2035) Integración de ERP y remediación de taxonomía


El software mantiene la escala porque los contratos de licencia son plurianuales y la expansión es modular. Los servicios se aceleran porque cada implementación choca con configuraciones de ERP personalizadas, y los compradores cada vez más externalizan la clasificación y el ajuste de modelos en lugar de construir equipos internos [2].

Por Implementación

La infraestructura en la nube ahora define el estándar de compra en el Mercado de Análisis de Compras.

Segmento Métrica (2025) Motor Principal de Demanda
Nube 60.5% de participación Provisionamiento rápido y menor costo de entrada
Local USD 2.15 Mil millones Residencia de datos e integración heredada


Por Aplicación

La mezcla de aplicaciones dentro del Mercado de Análisis de Compras se está ampliando más allá del seguimiento de ahorros.

Segmento Métrica Motor Principal de Demanda
Análisis de Gastos 31.8% de participación (2025) Medición de ahorros base
Análisis de Cadena de Suministro 24.6% de participación (2025) Mapeo de interrupciones de múltiples niveles
Análisis de Riesgos 24.4% CAGR (2026–2035) Solvencia de proveedores y exposición cibernética
Análisis de Contratos USD 0.71 Mil millones (2025) Cumplimiento de cláusulas y fugas de renovación
Otras Aplicaciones 11.2% de participación (2025) Diversidad de proveedores y automatización de colas


La clasificación de gastos sigue siendo el módulo de entrada porque produce un número de ahorros defendible en el primer año. Los módulos de riesgo crecen más rápido ya que un solo fallo de proveedor puede borrar varios años de ahorros negociados, lo que recontextualiza la compra como un seguro en lugar de eficiencia [15].

Por Industria de Usuario Final

La concentración vertical en el Mercado de Análisis de Compras refleja la intensidad de materiales directos.

Segmento Métrica Motor Principal de Demanda
Manufactura USD 1.37 Mil millones (2025) Volatilidad del costo de materiales directos
Retail y Comercio Electrónico 18.4% de participación (2025) Asortimento y abastecimiento de marca propia
Transporte y Logística 15.2% de participación (2025) Benchmarking de tarifas de flete
Salud y Ciencias de la Vida 24.3% CAGR (2026–2035) Cumplimiento de contratos de GPO y escasez
BFSI 12.1% de participación (2025) Regulación de riesgo de terceros
Energía y Servicios Públicos 8.3% de participación (2025) Abastecimiento de proyectos de capital
Otras Industrias 7.3% de participación (2025) Compras del sector público y educación


El mercado de análisis de compras abarca siete segmentos impulsados por factores como la volatilidad de costos y regulaciones de riesgo. La manufactura domina con USD 1.37 mil millones en 2025, impulsada por la volatilidad del costo de materiales directos. Por el contrario, Salud y Ciencias de la Vida es el segmento de más rápido crecimiento, expandiéndose a un rápido 24.3% CAGR (2026–2035) impulsado por el cumplimiento de contratos de GPO y escasez.

Por Tamaño de Organización

Segmento Métrica Motor Principal de Demanda
Grandes Empresas 59.9% de participación (2025) Consolidación global de categorías
Pequeñas y Medianas Empresas 25.1% CAGR (2026–2035) Niveles de suscripción en la nube de bajo costo


El mercado de análisis de compras por tamaño de organización presenta dos segmentos clave impulsados por la consolidación de categorías y precios en la nube. Las Grandes Empresas dominan el mercado, con una participación del 59.9% en 2025 debido a la consolidación global de categorías. Mientras tanto, las Pequeñas y Medianas Empresas representan el segmento de más rápido crecimiento, proyectado en un 25.1% CAGR (2026–2035) impulsado por niveles de suscripción en la nube de bajo costo.

Comparación Competitiva

La concentración se sitúa en un territorio moderado. El HHI estimado se encuentra entre 750 y 900, con los cinco principales proveedores controlando aproximadamente el 42–48% de los ingresos. Por lo tanto, el mercado de análisis de adquisiciones se comporta como una estructura de dos niveles: proveedores de suites que agrupan análisis en plataformas de fuente a pago, y especialistas que compiten en precisión de clasificación y profundidad de referencia.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Análisis de Adquisiciones Posicionamiento Estratégico
SAP SE (Ariba) ~13–16% Torre de control de gastos, información de red empresarial Incumbente adyacente a ERP con escala de red [12]
Coupa Software ~9–12% Inteligencia comunitaria, comparación de gastos Diferenciación de red de datos, respaldado por capital privado [13]
Oracle Corporation ~7–10% Análisis de adquisiciones Fusion, tarjetas de puntuación de proveedores Incluido con renovaciones de ERP en la nube [11]
GEP ~5–8% Análisis de gastos SMART, servicios gestionados Híbrido de software más consultoría
Jaggaer ~4–7% Suite de comercio autónomo, información de categorías Fuerte en educación superior y ciencias de la vida
Ivalua ~4–6% Modelo de datos unificado de fuente a pago Profundidad de configuración para patrimonios complejos
Zycus ~3–5% Agentes de IA Merlin, clasificación de gastos Precios agresivos en el mercado medio
Sievo ~2–4% Análisis de adquisiciones como servicio Especialista en precisión de clasificación
Basware ~2–4% Inteligencia de facturas y gastos Entrada liderada por AP en análisis
IBM Corporation ~2–4% Inteligencia de suministro liderada por consultoría Fortaleza en canal de integración de sistemas
Accenture plc ~2–3% Operaciones de adquisiciones gestionadas Socio de implementación anclado en servicios
Microsoft Corporation ~2–3% Modelos de adquisiciones de Fabric y Power BI Capa de plataforma debajo de herramientas especializadas


Noticias y desarrollos recientes

La actividad de los proveedores en el mercado de análisis de adquisiciones se ha agrupado en torno a agentes de IA, módulos de sostenibilidad y alojamiento regional.

  • SAP SE (marzo de 2024): Ampliado los copilotos de IA generativa en su cartera de gastos inteligentes, integrando la resumición de contratos y proveedores en sus suscripciones estándar [12]
  • Coupa Software (septiembre de 2024): Lanzó un servicio de benchmarking derivado de la comunidad ampliado, basado en datos de transacciones agregadas de su base de compradores [13]
  • Comisión Europea (enero de 2024): Las obligaciones de informes de CSRD entraron en vigor para las empresas de primera ola, activando programas de remediación de datos de proveedores en grandes declarantes [3]
  • Jaggaer (junio de 2024): Anunció una hoja de ruta de comercio autónomo que empareja la adquisición agente con señales de mercado a nivel de categoría [11]
  • Ivalua (noviembre de 2024): Lanzó un cálculo ampliado de emisiones de Alcance 3 vinculado a datos de compra por línea para clientes europeos [3]


  • Administración de Servicios Generales de EE. UU. (octubre de 2023): Publicó objetivos de rendimiento de gestión de categorías actualizados que requieren que las agencias evidencien el gasto bajo gestión [6]


Procurement Analytics Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Análisis de Adquisiciones por tipo, implementación, aplicación, industria del usuario final, tamaño de la organización y geografía
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 22.7% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 5.45 Mil millones (2025); USD 6.75 Mil millones (2026); USD 42.55 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Servicios (tipo); Análisis de Riesgos (aplicación); Salud y Ciencias de la Vida (usuario final); PYMEs (tamaño de la organización); Asia-Pacífico (geografía)
Empresas Perfiladas SAP, Coupa, Oracle, GEP, Jaggaer, Ivalua, Zycus, Sievo, Basware, IBM, Accenture, Microsoft
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué trabajo de integración deben presupuestar los compradores antes de implementar en el mercado de análisis de adquisiciones?
Presupuestar primero la deduplicación de datos maestros de proveedores y la asignación del plan de cuentas. Estas dos líneas de trabajo suelen consumir el 40% de las horas de implementación y determinan si la precisión de la clasificación supera los umbrales utilizables [2].
¿Cómo deben evaluar los equipos de adquisiciones las afirmaciones de los proveedores sobre la precisión de la IA?
Solicitar precisión de clasificación probada contra su propio archivo de gastos no clasificados, no contra los puntos de referencia del proveedor. Insistir en una prueba de valor pagada con un umbral de precisión definido antes de firmar términos a varios años [11].
¿Sobreviven los proveedores especializados frente a los incumbentes de suites en el mercado de análisis de adquisiciones?
Los especialistas mantienen cuota donde la profundidad de clasificación o los datos de referencia importan más que el empaquetamiento. Los proveedores de suites ganan renovaciones vinculadas a contratos de ERP, por lo que rara vez compiten directamente en acuerdos idénticos [13].
¿Qué términos contractuales merecen más escrutinio?
Portabilidad de datos y cláusulas de salida. Los proveedores que retienen una taxonomía enriquecida al finalizar crean costos de cambio que superan los descuentos de licencia, por lo que negocie derechos de exportación en un esquema utilizable por adelantado [11].
¿Qué región tiene la mayor carga de cumplimiento de alojamiento para el mercado de análisis de adquisiciones?
Asia-Pacífico. Los regímenes de evaluación de exportación de datos en varias jurisdicciones requieren instancias en el país, lo que aumenta el costo total y reduce considerablemente la lista de proveedores calificados [10].
¿Es viable la adopción de análisis para empresas con menos de 200 millones de USD en ingresos?
Sí, a través de niveles de suscripción que fijan precios por transacción en lugar de por asiento. El retorno de la inversión generalmente depende de si una sola categoría ofrece ahorros medibles dentro de los primeros doce meses .
¿Cómo cambian los requisitos de riesgo cibernético la selección de proveedores?
Las reglas de riesgo de terceros ahora empujan a los compradores hacia plataformas con monitoreo continuo de seguridad de proveedores incorporado. Las herramientas de puntuación independientes fallan cada vez más en las propias evaluaciones de proveedores de adquisiciones [16].
Autor
Autor Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process encompassed systematic analysis of government procurement databases, enterprise software registries, technology trade publications, and authoritative supply chain research repositories. Key authoritative sources included the US Federal Procurement Data System (FPDS), USAspending.gov, EU Tenders Electronic Daily (TED), UK Crown Commercial Service Public Procurement Data, Bureau of Labor Statistics (BLS) Occupational Outlook for Operations Research Analysts, US Census Bureau Business Patterns Data, Eurostat Digital Economy and Society Statistics, OECD Public Procurement Statistics, International Trade Administration (ITA) Software and Services Trade Data, National Institute of Standards and Technology (NIST) Supply Chain Risk Management Guidelines, Association for Supply Chain Management (ASCM/APICS) Benchmarking Reports, Institute for Supply Management (ISM) Salary and Career Data, Chartered Institute of Procurement & Supply (CIPS) Market Intelligence Reports, MRFR IT Market Data, MRFR Worldwide Software Tracker, CompTIA IT Industry Business Confidence Index, and IEEE Xplore Digital Library for analytics algorithm validation.

The collection of government contract award values, enterprise software adoption metrics, public sector procurement modernization initiatives, data governance frameworks impacting analytics deployment, and competitive landscape mapping across cloud-based and on-premise procurement analytics platforms was facilitated by these sources.


Primary Research

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (34%), Others (34%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Enterprise deployment volume modeling and rigorous software revenue monitoring were employed to determine the global market valuation. The methodology included:

• Profiling and identification of over 50 prominent vendors in North America, Europe, Asia-Pacific, and the Middle East and Africa, including specialized procurement analytics pure-plays, ERP suite providers, and business intelligence platform vendors

• Solution mapping that encompasses expenditure analytics, supplier performance analytics, contract analytics, predictive analytics, and cognitive/Artificial intelligence-driven procurement intelligence modules

• a detailed examination of the reported software license revenues, subscription ARR (Annual Recurring Revenue), and professional services income that are specific to procurement analytics portfolios

• Verified funding round data and revenue estimates to cover vendors that account for 75-80% of the global market share in 2024, including both publicly traded entities and high-growth private companies

• Triangulation is employed to derive precise segment valuations for cloud-based, on-premise, and hybrid deployment models across large enterprises and SME categories by combining bottom-up approaches (enterprise user count × average pricing tiers by organization size and deployment complexity) and top-down validation (aggregate vendor revenue reconciliation).

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















