Oil Well Cement Market

Informe de Investigación del Mercado de Cemento para Pozos de Petróleo por Producto (Clase A, Clase G, Clase H y Otros), por Aplicación (En Tierra, En Alta Mar) y por Región - Crecimiento y Pronóstico de la Industria hasta 2035
ID: MRFR/EnP/7206-CR 128 Pages Priya Nagrale Last Updated: August 24, 2026
Oil Well Cement Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.0%
2024 Market Size$ 984.5 Million
2025 Market Size$ 1,053.41 Million
2035 Market Size$ 2,072.23 Million
Key Players
Halliburton
Schlumberger
Baker Hughes
Cementation
Total
LafargeHolcim
Opportunities
  • Regulatory Compliance
  • Rising Demand for Energy
  • Technological Innovations

Oil Well Cement Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado global de cemento para pozos de petróleo era de 984.5 millones de USD en 2024. Se proyecta que la industria del cemento para pozos de petróleo crecerá de 1053.41 millones de USD en 2025 a 2072.23 millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 7% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El Mercado Global de Cemento para Pozos de Petróleo está preparado para crecer impulsado por avances tecnológicos e iniciativas de sostenibilidad.

  • América del Norte sigue siendo el mercado más grande para el cemento para pozos de petróleo, impulsado por una fuerte demanda de energía y proyectos de infraestructura.
  • Asia-Pacífico está emergiendo como la región de más rápido crecimiento, reflejando un aumento en las inversiones en exploración y producción de energía.
  • El cemento Clase G continúa dominando el mercado, mientras que el cemento Clase H está ganando tracción debido a su idoneidad para aplicaciones de alta temperatura.
  • La creciente demanda de energía y un enfoque creciente en la sostenibilidad son los principales impulsores que propulsan la expansión del mercado.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 984.5 (Millones de USD)
2035 Tamaño del Mercado 2072.23 (Millones de USD)
CAGR (2025 - 2035) 7.0%

Principales jugadores

Halliburton (EE. UU.), Schlumberger (EE. UU.), Baker Hughes (EE. UU.), Cementation (CA), Total (FR), LafargeHolcim (CH), National Oilwell Varco (EE. UU.), FLSmidth (DK), Sika (CH)

Oil Well Cement Market Treiber

Cumplimiento Normativo

El cumplimiento normativo es un factor significativo para el mercado de cemento para pozos de petróleo, ya que los gobiernos de todo el mundo imponen estándares estrictos en las operaciones de perforación. Estas regulaciones están diseñadas para garantizar la protección del medio ambiente y la seguridad de las actividades de perforación. Se requiere que las empresas utilicen cemento de alta calidad que cumpla con criterios de rendimiento específicos para minimizar el riesgo de fallos en los pozos y la contaminación ambiental. Los recientes cambios regulatorios han llevado a un mayor escrutinio de las formulaciones de cemento, empujando a los fabricantes a innovar y mejorar sus productos. El mercado de cemento para pozos de petróleo debe navegar por estas regulaciones en evolución, que podrían crear oportunidades de crecimiento a medida que las empresas busquen soluciones de cemento que sean conformes y fiables.

Aumento de la Demanda de Energía

El aumento de la demanda de energía está impulsando la industria global de cemento para pozos de petróleo. A medida que los países se esfuerzan por satisfacer sus necesidades energéticas, la exploración y producción de petróleo y gas se están intensificando. Esta tendencia es particularmente evidente en regiones con reservas no explotadas, donde las actividades de perforación están en aumento. Según estimaciones recientes, se proyecta que el consumo global de energía crecerá aproximadamente un 25 por ciento para 2040, lo que requiere operaciones de perforación mejoradas. En consecuencia, se espera que la demanda de cemento para pozos de petróleo, que es crucial para garantizar la integridad de los pozos, aumente. El mercado de cemento para pozos de petróleo debe adaptarse a esta creciente demanda innovando y mejorando las formulaciones de cemento para satisfacer los requisitos específicos de diversos entornos de perforación.

Innovaciones Tecnológicas

Las innovaciones tecnológicas están transformando el mercado de cemento para pozos de petróleo, impulsando la demanda de soluciones de cemento avanzadas. La llegada de nuevas tecnologías de perforación, como la perforación horizontal y la fracturación hidráulica, requiere el desarrollo de formulaciones de cemento especializadas que puedan soportar condiciones extremas. Estas innovaciones no solo mejoran la eficiencia de las operaciones de perforación, sino que también aumentan la seguridad y la longevidad de los pozos. Los datos del mercado sugieren que la adopción de técnicas avanzadas de cementación puede reducir los costos operativos en hasta un 30 por ciento. A medida que las empresas priorizan cada vez más la eficiencia y la seguridad, es probable que el mercado de cemento para pozos de petróleo experimente un aumento en la demanda de productos de cemento innovadores que se adapten a estos métodos de perforación avanzados.

Desarrollo de Infraestructura

El desarrollo de infraestructura juega un papel fundamental en el impulso del mercado de cemento para pozos de petróleo. A medida que las naciones invierten en su infraestructura energética, la necesidad de soluciones de cemento fiables se vuelve primordial. La construcción de nuevos sitios de perforación, tuberías y refinerías requiere cemento para pozos de petróleo de alta calidad para garantizar la integridad estructural y la seguridad. Datos recientes indican que se proyecta que las inversiones globales en infraestructura energética superen los 10 billones de dólares en la próxima década. Este flujo de capital probablemente estimulará la demanda de cemento para pozos de petróleo, ya que las empresas buscan materiales duraderos y eficientes para apoyar sus operaciones. El mercado de cemento para pozos de petróleo debe responder a esta tendencia mejorando su oferta de productos y asegurando el cumplimiento de los estándares regulatorios en evolución.

Creciente Enfoque en la Sostenibilidad

El creciente enfoque en la sostenibilidad está influyendo cada vez más en el mercado de cemento para pozos de petróleo. A medida que las preocupaciones ambientales ganan prominencia, las empresas buscan soluciones de cemento ecológicas que minimicen su huella de carbono. Se espera que la demanda de cemento sostenible para pozos de petróleo aumente a medida que las empresas busquen alinear sus operaciones con los objetivos globales de sostenibilidad. Estudios recientes indican que se proyecta que el mercado de cemento verde crecerá a una tasa compuesta anual de más del 10 por ciento en los próximos años. Este cambio hacia la sostenibilidad no solo aborda los desafíos ambientales, sino que también mejora la reputación de las empresas dentro del mercado de cemento para pozos de petróleo. Es probable que los fabricantes inviertan en investigación y desarrollo para crear productos de cemento innovadores y sostenibles que cumplan con las demandas en evolución del mercado.
Perspectivas del segmento de mercado

Por Producto: Clase G (Más Grande) vs. Clase H (De Más Rápido Crecimiento)

En El Cemento de Pozo de Petróleo Global, la distribución de la cuota de mercado entre productos muestra que el cemento de Clase G tiene la mayor proporción debido a su versatilidad y efectividad en diversas condiciones de fondo de pozo. La Clase A y la Clase H también representan cuotas significativas, pero no al nivel de la Clase G. Otros tipos, denominados colectivamente como 'Otros', capturan un segmento más pequeño pero notable del mercado, atendiendo aplicaciones de nicho que requieren formulaciones especializadas.

Tipos de Cemento: Clase G (Dominante) vs. Clase H (Emergente)

El cemento de Clase G es reconocido como el producto dominante en el sector del cemento para pozos de petróleo debido a su amplia aplicabilidad y efectividad en entornos de alta temperatura y alta presión, lo que lo convierte en la primera opción para muchos operadores de petróleo y gas. En contraste, el cemento de Clase H está emergiendo rápidamente como una opción preferida, particularmente en aplicaciones de pozos más profundos, debido a su rendimiento superior en condiciones extremas. Mientras que la Clase H se está volviendo popular por su mayor durabilidad y menor permeabilidad, el cemento de Clase A se utiliza en aplicaciones más ligeras, y la categoría de 'Otros' aborda necesidades específicas con formulaciones innovadoras. Este panorama competitivo muestra un mercado en evolución con opciones diversas adaptadas a las demandas distintas de la industria de exploración de petróleo.

Por Aplicación: Offshore (Más Grande) vs. Onshore (De Más Rápido Crecimiento)

En El Cemento de Pozo de Petróleo Global, el segmento de aplicación está predominantemente representado por operaciones offshore, que dominan una mayor cuota de mercado debido al aumento en el número de proyectos de perforación en regiones de aguas profundas. Los servicios de cementación offshore son críticos para mantener la integridad del pozo en entornos marinos desafiantes. En contraste, el segmento onshore está ganando impulso a medida que nuevos exploradores ingresan al mercado y jugadores establecidos expanden sus actividades en formaciones de esquisto y otros recursos no convencionales, lo que lleva a un aumento en la cuota entre las actividades onshore.

Aplicación: Offshore (Dominante) vs. Onshore (Emergente)

La cementación de pozos de petróleo offshore se ha establecido como la aplicación dominante en el mercado, impulsada por las complejidades de la perforación en entornos marinos. La demanda de formulaciones de cemento especializadas para resistir condiciones adversas aumenta la dependencia de las operaciones offshore. Por otro lado, el segmento onshore está emergiendo como un fuerte competidor, evolucionando rápidamente con la expansión de técnicas de fracturación hidráulica y perforación horizontal. Su crecimiento está impulsado por avances tecnológicos y la creciente necesidad de independencia energética, lo que lleva a un mayor enfoque en la producción de petróleo nacional. A medida que las operaciones onshore continúan evolucionando, es probable que capturen una mayor cuota del mercado general.

Obtenga información más detallada sobre Oil Well Cement Market

Perspectivas regionales

América del Norte: Innovadores del Mercado Líderes

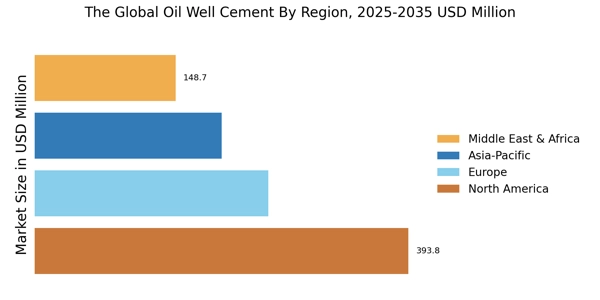
América del Norte es el mercado más grande para el cemento para pozos de petróleo, representando aproximadamente el 40% de la cuota global. El crecimiento de la región está impulsado por el aumento de las actividades de perforación, los avances tecnológicos y regulaciones estrictas que promueven la seguridad y los estándares ambientales. La demanda de soluciones de cemento de alto rendimiento también está en aumento, impulsada por la necesidad de una mayor integridad y longevidad del pozo. Los Estados Unidos y Canadá son los países líderes en este mercado, con actores principales como Halliburton, Schlumberger y Baker Hughes dominando el panorama. El entorno competitivo se caracteriza por una innovación continua y asociaciones estratégicas entre los actores clave, asegurando una cadena de suministro robusta y satisfaciendo las necesidades cambiantes de la industria del petróleo y gas.

Europa: Dinámicas del Mercado Impulsadas por Regulaciones

Europa está presenciando un crecimiento significativo en el mercado de cemento para pozos de petróleo, manteniendo aproximadamente el 25% de la cuota global. La expansión de la región está impulsada en gran medida por marcos regulatorios destinados a promover prácticas sostenibles y reducir el impacto ambiental. Los países están adoptando cada vez más tecnologías avanzadas de cemento para cumplir con las estrictas regulaciones de la UE, lo que se espera que impulse aún más la demanda del mercado en los próximos años. Los países líderes en esta región incluyen Alemania, Francia y el Reino Unido, donde empresas importantes como Total y LafargeHolcim están activamente involucradas. El panorama competitivo se caracteriza por un enfoque en la innovación y la sostenibilidad, con actores clave invirtiendo en investigación y desarrollo para mejorar el rendimiento del producto y reducir las huellas de carbono. El mercado también se ve respaldado por colaboraciones entre las partes interesadas de la industria y los organismos reguladores.

Asia-Pacífico: Potencial Emergente del Mercado

Asia-Pacífico está emergiendo como un jugador significativo en el mercado de cemento para pozos de petróleo, representando aproximadamente el 20% de la cuota global. El crecimiento de la región está impulsado por el aumento de la demanda de energía, particularmente en países como China e India, donde la rápida industrialización y urbanización están llevando a un aumento de las actividades de perforación. Además, políticas gubernamentales favorables e inversiones en infraestructura están catalizando la expansión del mercado. China e India son los países líderes en esta región, con una creciente presencia de actores clave como National Oilwell Varco y FLSmidth. El panorama competitivo está evolucionando, con fabricantes locales ganando terreno junto a empresas globales establecidas. El mercado se caracteriza por un enfoque en soluciones rentables y la adopción de tecnologías avanzadas para mejorar el rendimiento y la confiabilidad del cemento, atendiendo a los desafíos únicos de la región.

Medio Oriente y África: Panorama del Mercado Rico en Recursos

La región del Medio Oriente y África está presenciando un mercado de cemento para pozos de petróleo en auge, manteniendo aproximadamente el 15% de la cuota global. El crecimiento está impulsado principalmente por las vastas reservas de petróleo de la región y las actividades de exploración en curso. Los países están invirtiendo cada vez más en tecnologías de cemento para mejorar la integridad del pozo y satisfacer las demandas de entornos de perforación desafiantes, respaldados por políticas gubernamentales favorables y asociaciones internacionales. Los países líderes en esta región incluyen Arabia Saudita, Emiratos Árabes Unidos y Sudáfrica, donde actores clave como Cementation y Sika están haciendo avances significativos. El panorama competitivo se caracteriza por una mezcla de empresas locales e internacionales, con un enfoque en la innovación y la sostenibilidad. Se espera que el mercado crezca a medida que las inversiones en infraestructura de petróleo y gas continúen aumentando, creando oportunidades para los fabricantes de cemento.

Oil Well Cement Market Regional Image

Jugadores clave y perspectivas competitivas

El cemento para pozos de petróleo global se caracteriza actualmente por un panorama competitivo que es tanto dinámico como multifacético. Los principales impulsores del crecimiento incluyen la creciente demanda de energía, la expansión de las actividades de exploración de petróleo y gas, y los avances continuos en la tecnología del cemento. Los principales actores como Halliburton (EE. UU.), Schlumberger (EE. UU.) y Baker Hughes (EE. UU.) están estratégicamente posicionados para aprovechar estas tendencias. Halliburton (EE. UU.) se centra en la innovación y los avances tecnológicos, particularmente en la mejora de las formulaciones de cemento para mejorar la integridad del pozo. Mientras tanto, Schlumberger (EE. UU.) enfatiza la transformación digital, integrando análisis de datos en sus operaciones para optimizar los procesos de cementación. Baker Hughes (EE. UU.) está persiguiendo activamente asociaciones para expandir sus ofertas de servicios, mejorando así su ventaja competitiva. Colectivamente, estas estrategias contribuyen a un entorno competitivo que depende cada vez más de la innovación tecnológica y la eficiencia operativa.

En términos de tácticas comerciales, las empresas están localizando la fabricación para reducir costos y mejorar la eficiencia de la cadena de suministro. Este enfoque es particularmente evidente en regiones con alta producción de petróleo, donde la proximidad a los clientes puede mejorar significativamente la entrega de servicios. La estructura del mercado parece estar moderadamente fragmentada, con varios actores clave que poseen cuotas de mercado sustanciales mientras también enfrentan competencia de empresas más pequeñas y regionales. La influencia colectiva de estos actores principales moldea la dinámica del mercado, ya que se adaptan continuamente a las necesidades cambiantes de los clientes y a los avances tecnológicos.

En agosto de 2025, Halliburton (EE. UU.) anunció el lanzamiento de una nueva línea de productos de cemento ecológicos destinados a reducir el impacto ambiental de las operaciones de pozos de petróleo. Este movimiento estratégico no solo se alinea con las tendencias globales de sostenibilidad, sino que también posiciona a Halliburton (EE. UU.) como un líder en prácticas ambientalmente responsables dentro de la industria. La introducción de estos productos probablemente atraerá a clientes conscientes del medio ambiente y mejorará la reputación de la empresa en un mercado cada vez más enfocado en la sostenibilidad.

En septiembre de 2025, Schlumberger (EE. UU.) presentó una nueva plataforma digital diseñada para agilizar las operaciones de cementación a través de análisis de datos en tiempo real. Se espera que esta plataforma mejore la eficiencia operativa y reduzca costos para los clientes al proporcionar información procesable durante el proceso de cementación. La importancia estratégica de este desarrollo radica en su potencial para establecer un nuevo estándar de excelencia operativa en el sector del cemento para pozos de petróleo, reforzando así la posición competitiva de Schlumberger (EE. UU.).

En julio de 2025, Baker Hughes (EE. UU.) firmó una asociación estratégica con una empresa de tecnología líder para desarrollar soluciones avanzadas de cementación utilizando inteligencia artificial. Esta colaboración tiene como objetivo mejorar la precisión y la confiabilidad de las operaciones de cementación, lo cual es crítico para la integridad del pozo. La importancia de esta asociación se subraya por la creciente tendencia hacia la integración de la IA en el sector del petróleo y gas, posicionando a Baker Hughes (EE. UU.) a la vanguardia de la innovación tecnológica.

A partir de octubre de 2025, las tendencias competitivas actuales en el cemento para pozos de petróleo global están cada vez más definidas por la digitalización, la sostenibilidad y la integración de tecnologías avanzadas como la IA. Las alianzas estratégicas están desempeñando un papel fundamental en la configuración del panorama, permitiendo a las empresas unir recursos y experiencia para impulsar la innovación. Mirando hacia adelante, es probable que la diferenciación competitiva evolucione de la competencia tradicional basada en precios a un enfoque en avances tecnológicos, innovación y confiabilidad de la cadena de suministro. Este cambio subraya la importancia de la adaptabilidad y las estrategias de pensamiento a futuro para mantener una ventaja competitiva en un mercado en rápida evolución.

Las empresas clave en el mercado Oil Well Cement Market incluyen

Perspectivas futuras

Oil Well Cement Market Perspectivas futuras

Se proyecta que el Cemento para Pozos de Petróleo Global crecerá a una CAGR del 7.0% desde 2024 hasta 2035, impulsado por el aumento de actividades de perforación y avances tecnológicos.

Para 2035, se espera que el mercado consolide su posición como un actor clave en el sector energético.

Segmentación de mercado

Perspectiva del Producto del Mercado de Cemento para Pozos de Petróleo

  • Clase A
  • Clase G
  • Clase H
  • Otros

Perspectiva de Aplicación del Mercado de Cemento para Pozos de Petróleo

  • Offshore
  • Onshore

Alcance del informe

TAMAÑO DEL MERCADO 2024 984.5(USD Millones)
TAMAÑO DEL MERCADO 2025 1053.41(USD Millones)
TAMAÑO DEL MERCADO 2035 2072.23(USD Millones)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 7.0% (2024 - 2035)
ALCANCE DEL INFORME Pronóstico de Ingresos, Panorama Competitivo, Factores de Crecimiento y Tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado USD Millones
Empresas Clave Perfiladas Análisis de mercado en progreso
Segmentos Cubiertos Análisis de segmentación del mercado en progreso
Oportunidades Clave del Mercado La adopción de materiales y tecnologías avanzadas mejora el rendimiento en el cemento para pozos de petróleo global.
Dinámicas Clave del Mercado La creciente demanda de soluciones de cemento sostenibles impulsa la innovación y la competencia en el sector del cemento para pozos de petróleo.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Cuál es la valoración de mercado proyectada de The Global Oil Well Cement para 2035?

La valoración de mercado proyectada para The Global Oil Well Cement para 2035 es de 2072.23 millones de USD.

¿Cuál fue la valoración de mercado general de The Global Oil Well Cement en 2024?

La valoración de mercado general de The Global Oil Well Cement en 2024 fue de 984.5 millones de USD.

¿Cuál es la CAGR esperada para The Global Oil Well Cement durante el período de pronóstico 2025 - 2035?

La CAGR esperada para The Global Oil Well Cement durante el período de pronóstico 2025 - 2035 es del 7.0%.

¿Qué empresas se consideran actores clave en The Global Oil Well Cement?

Los actores clave en The Global Oil Well Cement incluyen Halliburton, Schlumberger, Baker Hughes, Cementation, Total, LafargeHolcim, National Oilwell Varco, FLSmidth y Sika.

¿Cuáles son los segmentos de productos de The Global Oil Well Cement y sus valoraciones?

Los segmentos de productos incluyen Clase A (150.0 - 320.0 millones de USD), Clase G (300.0 - 650.0 millones de USD), Clase H (200.0 - 450.0 millones de USD) y Otros (334.5 - 652.23 millones de USD).

¿Cómo se desempeña el segmento de aplicación en alta mar en The Global Oil Well Cement?

El segmento de aplicación en alta mar está valorado entre 300.0 y 600.0 millones de USD.

¿Cuál es el rango de valoración para el segmento de aplicación en tierra en The Global Oil Well Cement?

El segmento de aplicación en tierra está valorado entre 684.5 y 1472.23 millones de USD.

¿Qué tendencias están influyendo en el crecimiento de The Global Oil Well Cement?

Las tendencias que influyen en el crecimiento pueden incluir avances en la tecnología del cemento y un aumento en la demanda de exploración de petróleo y gas.

¿Cómo se comparan las valoraciones de diferentes clases de productos en The Global Oil Well Cement?

La Clase G tiene el rango de valoración potencial más alto, seguida de Otros, Clase H y Clase A.

¿Qué factores podrían impactar el crecimiento futuro de The Global Oil Well Cement?

Los factores que podrían impactar el crecimiento futuro incluyen cambios regulatorios, avances tecnológicos y fluctuaciones en los precios del petróleo.

Autor
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach

Secondary Research

The secondary research process entailed exhaustive analysis of petroleum industry standards databases, peer-reviewed engineering journals, SPE technical papers, and authoritative energy regulatory archives. Key sources included the American Petroleum Institute (API) for Specification 10A and ISO 10426 standards on well cementing materials; the U.S. Energy Information Administration (EIA) for rig counts, well completion statistics, and shale play activity; the International Energy Agency (IEA) World Energy Outlook and upstream investment databooks; OPEC (Organization of the Petroleum Exporting Countries) Annual Statistical Bulletin for drilling activity in member states; the Society of Petroleum Engineers (SPE) Drilling & Completion journal and OnePetro technical archive; IADC (International Association of Drilling Contractors) monthly rig counts and operational benchmarking reports; the BP Statistical Review of World Energy; Bureau of Safety and Environmental Enforcement (BSEE) for U.S. offshore cementing regulations; NORSOK Standards (Norway) for North Sea cementing specifications; national oil company (NOC) annual reports from Saudi Aramco, ADNOC, Petrobras, and Equinor; Portland Cement Association (PCA) energy sector consumption reports; and commercial rig-tracking databases including Baker Hughes Rig Count and Enverus.

These sources were employed to collect well completion statistics, API cement class utilization rates, Hz vs. vertical well segmentation, regulatory compliance trends, and regional basin-level demand matrices for Class A, Class G, Class H, and specialty cements (flexible, expanding, and lightweight systems).

Primary Research

During the primary research phase, qualitative insights and quantitative operating data were obtained by engaging supply-side and demand-side stakeholders through structured interviews and telephonic surveys. Vice Presidents of Cementing Services, Global Operations Directors for well construction divisions, Product Line Managers for cement additives, and Heads of R&D for advanced cementing systems at integrated oilfield service companies and independent cement blenders comprised the supply-side participants. Well Construction Managers and Petroleum Engineering Advisors at supermajors and mid-cap E&P firms were also consulted. Demand-side participants included Lead Drilling Engineers, Cementing Superintendents, and Procurement Directors at international oil companies (IOCs), national oil companies (NOCs), and major independent drilling contractors. Primary research verified market segmentation for onshore conventional, shale, and deepwater applications, confirmed product development pipelines for eco-friendly/low-CO2 cement formulations, and collected intelligence on spot pricing dynamics, cementing unit utilization rates, and procurement tender processes.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (40%), Others (30%)

By Region: North America (38%), Middle East & Africa (25%), Asia-Pacific (22%), Rest of World (15%)

Market Size Estimation

The global market valuation was triangulated by conducting a value-chain revenue analysis specific to oilfield cement consumption and modeling volume consumption. The methodology consisted of the following:

Identification of over 50 specialized cement manufacturers and oilfield service companies in North America, the Gulf Cooperation Council (GCC), the North Sea, Latin America, and the Asia-Pacific region

Product mapping for API Spec 10A categories (Class A, B, C, G, H) and specialty systems (salt-water-resistant, foamed, resin-based, and flexible formulations) An examination of the reported segment revenues that are attributed to primary and secondary (remedial) cementing from prominent oilfield service providers and dedicated cementing contractors

Supply-side entities that account for 75-80% of the global oil well cement consumption in 2024 are included in the coverage.

Extrapolation through a bottom-up approach (regional active rig count × average wells drilled per rig × average cement sacks per well type × composite average selling price per metric ton) was cross-validated with a top-down approach (total reported cementing services market).

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.