Electronic Toll Collection Market

Tamaño del mercado de cobro electrónico de peajes, participación e informe de investigación por tecnología (Identificación por radiofrecuencia, Reconocimiento automático de matrículas, Aplicaciones para teléfonos inteligentes, Sistemas de pago sin contacto), por componente (Unidades a bordo, Sistemas de oficina, Equipos de carretera, Soluciones de procesamiento de pagos), por aplicación (Cobro de peajes en autopistas, Cobro de peajes urbanos, Precios de congestión), por uso final (Gobierno, Operadores privados, Autoridades de transporte) y por región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico de la industria hasta 2035
ID: MRFR/SEM/3536-CR 200 Pages Ankit Gupta, Shubham Munde Last Updated: September 23, 2026
Electronic Toll Collection Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.08%
2024 Market Size$ 9.4 Billion
2025 Market Size$ 9.97 Billion
2035 Market Size$ 17.99 Billion
Key Players
TransCore
Kapsch TrafficCom
Cubic Corporation
Thales Group
Siemens Mobility
Conduent
Opportunities
  • Increasing Urbanization
  • Government Initiatives and Regulations
  • Environmental Concerns and Sustainability

Electronic Toll Collection Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de Cobro Electrónico de Peajes era de 9.4 mil millones de USD en 2024. Se proyecta que la industria de Cobro Electrónico de Peajes crecerá de 9.972 mil millones de USD en 2025 a 17.99 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 6.08% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado de cobro electrónico de peajes está preparado para un crecimiento sustancial impulsado por avances tecnológicos y la evolución de las preferencias del consumidor.

  • Los avances tecnológicos están transformando el mercado de cobro electrónico de peajes, mejorando la eficiencia y la experiencia del usuario.
  • El cambio hacia los pagos sin contacto está ganando impulso, particularmente en América del Norte, donde la conveniencia es primordial.
  • Las asociaciones público-privadas están facilitando cada vez más el desarrollo de la infraestructura de peajes, especialmente en la región de Asia-Pacífico.
  • Los principales impulsores del mercado incluyen el aumento de la urbanización y las iniciativas gubernamentales destinadas a promover soluciones de transporte inteligente.

Tamaño del mercado y previsión

Tamaño del mercado 2024 9.4 (mil millones de USD)
Tamaño del mercado 2035 17.99 (mil millones de USD)
CAGR (2025 - 2035) 6.08%

Principales jugadores

TransCore (EE. UU.), Kapsch TrafficCom (AT), Cubic Corporation (EE. UU.), Thales Group (FR), Siemens Mobility (DE), Conduent (EE. UU.), Abertis (ES), E-ZPass (EE. UU.), TollPlus (IN) — representando a las principales empresas de cobro electrónico de peajes e innovadores globales en el sector.
Electronic Toll Collection Market Treiber

Increasing Urbanization

Government Initiatives and Regulations

Government initiatives and regulations are pivotal in shaping the Electronic Toll Collection Market. Many governments are actively promoting the adoption of electronic tolling systems as part of broader transportation policies aimed at reducing congestion and improving road safety. For example, regulatory frameworks that mandate the use of electronic toll collection in new infrastructure projects can significantly boost market growth. In certain regions, government incentives for adopting smart transportation technologies have led to a marked increase in electronic tolling installations. Data suggests that regions with supportive government policies have witnessed a 25% increase in electronic toll collection usage over the past few years. Such initiatives not only facilitate smoother traffic flow but also contribute to enhanced revenue generation for public infrastructure.

Environmental Concerns and Sustainability

Technological Innovations in Tolling Systems

Technological innovations in tolling systems are a driving force behind the growth of the Electronic Toll Collection Industry. Advancements in technology, such as the development of RFID tags, license plate recognition, and mobile payment solutions, have revolutionized the way tolls are collected. These innovations not only enhance the efficiency of toll collection but also improve user convenience, as drivers can pass through toll booths without stopping. The market for electronic toll collection technologies is expected to witness substantial growth, with projections indicating a potential increase of 20% in adoption rates over the next few years. As technology continues to evolve, the integration of artificial intelligence and data analytics into tolling systems may further optimize operations and enhance revenue collection. This ongoing technological evolution is likely to play a crucial role in shaping the future landscape of the electronic toll collection market.

Rising Demand for Smart Transportation Solutions

Perspectivas del segmento de mercado

Por Tecnología: Identificación por Radiofrecuencia (Más Grande) vs. Reconocimiento Automático de Matrículas (Crecimiento Más Rápido)

El Mercado de Cobro Electrónico de Peajes está impulsado principalmente por tecnologías como la Identificación por Radiofrecuencia (RFID) y el Reconocimiento Automático de Matrículas (ANPR). RFID sigue siendo dominante dentro de los sistemas de cobro electrónico de peajes, mientras que la adopción de ANPR está acelerándose como parte de soluciones avanzadas de cobro de peajes. En comparación, ANPR ha atraído una atención y adopción significativas, emergiendo como el segmento de más rápido crecimiento a medida que más regiones buscan modernizar sus sistemas de cobro de peajes con tecnologías avanzadas de imagen.

Tecnología: RFID (Dominante) vs. ANPR (Emergente)

La Identificación por Radiofrecuencia (RFID) se ha establecido como la tecnología dominante en el Mercado de Cobro Electrónico de Peajes, ofreciendo un cobro de peajes sin interrupciones e instantáneo con mínima intervención del usuario. Esta tecnología depende de la comunicación entre etiquetas y lectores, permitiendo que los vehículos equipados con etiquetas RFID pasen por los puntos de peaje sin detenerse. Emergente como un competidor, la tecnología de Reconocimiento Automático de Matrículas (ANPR) se centra en capturar las matrículas de los vehículos utilizando cámaras de alta resolución, lo que la hace particularmente atractiva por su adaptabilidad en diversos entornos, incluidas las soluciones de peaje urbano. A medida que las ciudades inteligentes evolucionan, es probable que ambas tecnologías coexistan, complementándose entre sí al combinar velocidad con capacidades de vigilancia mejoradas.

Por Componente: Unidades a Bordo (Más Grandes) vs. Soluciones de Procesamiento de Pagos (Crecimiento Más Rápido)

En la Industria de Cobro Electrónico de Peajes, las Unidades a Bordo siguen siendo críticas para el cobro electrónico de peajes, mientras que las Soluciones de Procesamiento de Pagos están emergiendo como habilitadores digitales esenciales de los sistemas modernos de cobro de peajes. Permiten un cobro de peajes sin interrupciones, proporcionando valor tanto a los operadores como a los conductores. Los Sistemas de Oficina Central y el Equipamiento en Carretera siguen de cerca, desempeñando roles críticos en el apoyo a la infraestructura y las necesidades operativas del cobro de peajes. Las Soluciones de Procesamiento de Pagos, aunque más pequeñas, son cruciales para facilitar transacciones sin fricciones y mejorar la experiencia del usuario. Las tendencias de crecimiento dentro de este segmento están impulsando a las Unidades a Bordo a dominar, en gran parte debido a los avances tecnológicos y el aumento de la adopción de sistemas de transporte inteligentes. Las Soluciones de Procesamiento de Pagos están emergiendo rápidamente, impulsadas por la creciente demanda de pagos sin contacto y el cambio hacia soluciones digitales. A medida que más regiones adoptan el cobro electrónico, la necesidad de sistemas eficientes e integrados impulsará aún más el crecimiento en estas áreas de componentes.

Unidades a Bordo (Dominantes) vs. Soluciones de Procesamiento de Pagos (Emergentes)

Las Unidades a Bordo (OBUs) sirven como la columna vertebral de los sistemas del Mercado de Cobro Electrónico de Peajes, actuando como la interfaz principal entre los vehículos y la infraestructura de peaje. Su dominio se ve impulsado por una amplia instalación en vehículos en diversas regiones, asegurando funcionalidad confiable y eficiente para los procesos de cobro de peajes. A medida que la tecnología evoluciona, las OBUs se están integrando con sistemas de navegación y telemática para mejorar la experiencia del usuario y la eficiencia operativa. En contraste, las Soluciones de Procesamiento de Pagos representan un segmento emergente que responde a la creciente necesidad de métodos de pago flexibles y seguros en los sistemas de peaje. El rápido aumento en la adopción de pagos digitales ha llevado a soluciones innovadoras adaptadas para el cobro de peajes, como pagos móviles y procesamiento basado en la nube. Este segmento se caracteriza por una alta adaptabilidad, enfocándose en la conveniencia del usuario y la eficiencia operativa.

Por Aplicación: Peaje en Carreteras (Más Grande) vs. Peaje Urbano (Crecimiento Más Rápido)

El Mercado de Cobro Electrónico de Peajes muestra un paisaje de aplicaciones diverso con el Peaje en Carreteras dominando debido a sistemas de cobro electrónico de peajes establecidos, mientras que el Peaje Urbano y la Tarificación por Congestión están expandiéndose a través de iniciativas de ciudades inteligentes. Con el número creciente de vehículos en las carreteras, este segmento permite soluciones de peaje eficientes que agilizan el tráfico y mejoran la recaudación de ingresos para los organismos gubernamentales. Siguiendo de cerca está el Peaje Urbano que, a medida que las ciudades enfrentan crecientes desafíos de congestión, presenta una solución crítica para gestionar eficazmente los flujos de tráfico urbano. Además, las tendencias de crecimiento indican que el Peaje Urbano está ganando rápidamente tracción, siendo el segmento de más rápido crecimiento en el mercado. Los centros urbanos están invirtiendo fuertemente en infraestructura inteligente para reducir la congestión y mejorar la gestión del tráfico a través de tecnologías como el reconocimiento automático de matrículas y el monitoreo del tráfico en tiempo real. A medida que estas inversiones continúan, el Peaje Urbano está posicionado para expandir significativamente su huella en los próximos años.

Peaje en Carreteras (Dominante) vs. Tarificación por Congestión (Emergente)

El Peaje en Carreteras se erige como la aplicación dominante en el Mercado de Cobro Electrónico de Peajes, principalmente debido a su madurez y amplia implementación en numerosas carreteras. Este segmento reduce eficazmente la congestión del tráfico y mejora la eficiencia de los viajes, haciéndolo integral para los sistemas de transporte nacionales. En contraste, la Tarificación por Congestión es una aplicación emergente que gana impulso dentro de las áreas urbanas que buscan aliviar el tráfico incentivando los viajes en horas no pico. Esta estrategia implica cobrar a los conductores durante las horas pico para fomentar modos de transporte alternativos o el uso compartido de vehículos. Aunque aún está en desarrollo, la Tarificación por Congestión se beneficia de los avances en tecnología y cambios en políticas públicas centrados en la movilidad urbana sostenible. A medida que la congestión en las ciudades crece, se espera que este segmento crezca rápidamente, especialmente a medida que las ciudades busquen soluciones innovadoras para gestionar el tráfico urbano.

Por Uso Final: Gobierno (Más Grande) vs. Operadores Privados (Crecimiento Más Rápido)

El Mercado de Cobro Electrónico de Peajes se segmenta principalmente en Gobierno, Operadores Privados y Autoridades de Transporte. Entre estos segmentos, los organismos gubernamentales lideran la adopción, mientras que los Operadores Privados están emergiendo como proveedores ágiles de soluciones de cobro electrónico de peajes. En los últimos años, los Operadores Privados han estado emergiendo como actores significativos, capitalizando los avances en tecnología y una creciente demanda de sistemas de cobro de peajes eficientes. Las Autoridades de Transporte, aunque cruciales para la operación, desempeñan un papel suplementario en este dinámico mercado, a menudo colaborando con entidades gubernamentales y privadas.

Uso Final: Gobierno (Dominante) vs. Operadores Privados (Emergentes)

Las entidades gubernamentales dominan el Mercado de Cobro Electrónico de Peajes debido a su extensa infraestructura y autoridad regulatoria. Implementan sistemas de peaje a gran escala, asegurando un flujo de tráfico sin interrupciones mientras generan ingresos para proyectos públicos. Este segmento se caracteriza por contratos a largo plazo y asociaciones con proveedores de tecnología. Por otro lado, los Operadores Privados están emergiendo rápidamente, impulsados por la innovación y las demandas de los consumidores por soluciones de peaje más flexibles y amigables. Están adoptando tecnologías avanzadas, como aplicaciones móviles y RFID, para mejorar la experiencia del usuario y mejorar la eficiencia de la recaudación. Se espera que la sinergia entre el Gobierno y los Operadores Privados dé forma al futuro de este mercado.

Obtenga información más detallada sobre Electronic Toll Collection Market

Perspectivas regionales

América del Norte: Mercado Líder en Innovación

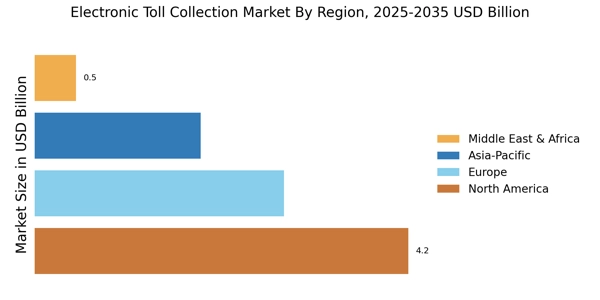
América del Norte lidera el mercado de cobro electrónico de peajes, con una amplia implementación de sistemas de cobro electrónico de peajes en EE. UU. respaldados por fuertes marcos regulatorios. El crecimiento está impulsado por el aumento de la propiedad de vehículos, la urbanización y la necesidad de una gestión eficiente del tráfico. El apoyo regulatorio, como las iniciativas de la Administración Federal de Carreteras, cataliza aún más la expansión del mercado. EE. UU. y Canadá son los principales contribuyentes, con un fuerte impulso hacia soluciones de transporte inteligentes. El panorama competitivo es robusto, con actores clave como TransCore, Cubic Corporation y E-ZPass. Estas empresas están a la vanguardia de los avances tecnológicos, ofreciendo soluciones innovadoras que mejoran la experiencia del usuario y la eficiencia operativa. La presencia de empresas establecidas y las inversiones en curso en el desarrollo de infraestructura consolidan la posición de América del Norte como líder en el mercado de ETC.

Europa: Mercado Emergente con Regulaciones

La adopción de sistemas de cobro electrónico de peajes estandarizados en Europa está impulsada por mandatos regulatorios e iniciativas de interoperabilidad transfronteriza. La demanda está impulsada por regulaciones estrictas destinadas a reducir la congestión del tráfico y promover soluciones de transporte sostenibles. Países como Alemania y Francia están liderando la carga, implementando sistemas de peaje avanzados que se integran con iniciativas de ciudad inteligente. Las directivas de la Unión Europea sobre eficiencia en el transporte refuerzan aún más el crecimiento del mercado. Los países líderes en esta región incluyen Alemania, Francia y el Reino Unido, donde empresas como Kapsch TrafficCom y Thales Group son prominentes. El panorama competitivo se caracteriza por una mezcla de actores establecidos y nuevas empresas innovadoras, todas compitiendo por la cuota de mercado. El enfoque en la interoperabilidad y soluciones amigables para el usuario está dando forma al futuro de ETC en Europa.

Asia-Pacífico: Crecimiento Rápido en Economías Emergentes

La región de Asia-Pacífico está emergiendo rápidamente como un jugador significativo en el mercado de cobro electrónico de peajes, poseyendo alrededor del 20% de la cuota global. Asia-Pacífico está experimentando un rápido crecimiento en el cobro electrónico de peajes, particularmente en China, India y el cobro electrónico de peajes en Japón, donde la avanzada infraestructura de peajes japonesa y las tecnologías de automatización están dando forma al liderazgo regional. Países como China e India están a la vanguardia, implementando sistemas de peaje avanzados para gestionar eficazmente sus crecientes demandas de tráfico. China es el mercado más grande de la región, con inversiones sustanciales en tecnologías de transporte inteligentes. Actores clave como TollPlus y empresas locales están participando activamente en este panorama competitivo. El enfoque en integrar ETC con soluciones de pago móvil y mejorar la conveniencia del usuario está impulsando la innovación y la penetración en el mercado en Asia-Pacífico, convirtiéndola en una región dinámica para el crecimiento futuro.

Medio Oriente y África: Mercado Emergente con Potencial

La región de Medio Oriente y África está desarrollando gradualmente su mercado de cobro electrónico de peajes, actualmente poseyendo alrededor del 5% de la cuota global. MEA está emergiendo como un mercado de crecimiento, invirtiendo en sistemas modernos de cobro de peajes para apoyar iniciativas de movilidad inteligente. Países como Sudáfrica y los EAU están liderando el camino, implementando sistemas de peaje modernos para abordar la congestión urbana y mejorar la recaudación de ingresos. El panorama competitivo aún se encuentra en sus primeras etapas, con una mezcla de actores locales e internacionales ingresando al mercado. Las empresas se están enfocando en desarrollar soluciones amigables para el usuario que se adapten a las necesidades únicas de la región. El potencial de crecimiento es significativo, especialmente a medida que los gobiernos priorizan iniciativas de ciudad inteligente y soluciones de transporte sostenibles, allanando el camino para futuros avances en ETC.

Electronic Toll Collection Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de Cobro Electrónico de Peajes se caracteriza por una fuerte competencia entre empresas establecidas de cobro electrónico de peajes enfocadas en la innovación, la localización y las asociaciones estratégicas. Los actores están mejorando las soluciones de cobro electrónico de peajes a través de la integración de IA, plataformas en la nube y sistemas de cobro de peajes habilitados para móviles para mejorar la experiencia del usuario y la eficiencia de los ingresos. Jugadores clave como TransCore (EE. UU.), Kapsch TrafficCom (AT) y Cubic Corporation (EE. UU.) están a la vanguardia, cada uno adoptando estrategias distintas para mejorar su posicionamiento en el mercado. TransCore (EE. UU.) se enfoca en la innovación a través del desarrollo de tecnologías avanzadas de peaje, mientras que Kapsch TrafficCom (AT) enfatiza la expansión regional, particularmente en Europa y América del Norte. Cubic Corporation (EE. UU.) está aprovechando asociaciones para integrar soluciones de ciudad inteligente en sus sistemas de peaje, mejorando así la experiencia del usuario y la eficiencia operativa. Colectivamente, estas estrategias contribuyen a un entorno competitivo que se centra cada vez más en la innovación tecnológica y soluciones centradas en el cliente.
En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación y optimizando las cadenas de suministro para mejorar la eficiencia operativa. La estructura del mercado parece estar moderadamente fragmentada, con varios actores compitiendo por la cuota de mercado. Sin embargo, la influencia de los jugadores clave es sustancial, ya que establecen estándares de la industria y impulsan avances tecnológicos que las empresas más pequeñas a menudo siguen. Esta estructura competitiva fomenta un entorno donde la innovación es primordial, y las empresas deben adaptarse continuamente para mantener sus posiciones en el mercado.
En agosto de 2025, Kapsch TrafficCom (AT) anunció una asociación estratégica con una empresa tecnológica líder para desarrollar soluciones de peaje impulsadas por IA. Esta colaboración está destinada a mejorar la eficiencia de los procesos de cobro de peajes y mejorar los sistemas de gestión del tráfico. La integración de la tecnología de IA probablemente proporcionará a Kapsch una ventaja competitiva, permitiéndole ofrecer soluciones más sofisticadas que satisfagan las necesidades cambiantes de las autoridades de transporte.
En septiembre de 2025, Cubic Corporation (EE. UU.) lanzó una nueva plataforma de peaje basada en la nube diseñada para optimizar las operaciones de las agencias de transporte. Se espera que esta plataforma facilite el análisis de datos en tiempo real y mejore la eficiencia de la recaudación de ingresos. La importancia estratégica de este lanzamiento radica en la capacidad de Cubic para posicionarse como líder en transformación digital dentro del sector de peajes, atrayendo potencialmente a nuevos clientes que buscan soluciones modernizadas.
En octubre de 2025, TransCore (EE. UU.) presentó un nuevo conjunto de aplicaciones móviles destinadas a mejorar la participación del usuario y proporcionar información de peaje en tiempo real. Esta iniciativa refleja el compromiso de TransCore con la innovación centrada en el cliente, que es cada vez más vital en un mercado donde la experiencia del usuario puede influir significativamente en las tasas de adopción. Al priorizar la tecnología móvil, TransCore probablemente fortalecerá su presencia en el mercado y atraerá a una audiencia más amplia.
A partir de octubre de 2025, el mercado de Cobro Electrónico de Peajes está presenciando tendencias que enfatizan la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas están volviéndose más prevalentes, ya que las empresas reconocen el valor de la colaboración para impulsar la innovación. Mirando hacia adelante, se espera que la diferenciación competitiva evolucione, pasando de la competencia tradicional basada en precios a un enfoque en la innovación tecnológica, la fiabilidad de la cadena de suministro y la mejora de las experiencias del cliente. Esta transición subraya la necesidad de que las empresas inviertan en tecnologías de vanguardia y asociaciones estratégicas para seguir siendo competitivas en un mercado cada vez más complejo.

Las empresas clave en el mercado Electronic Toll Collection Market incluyen

Recent Industry Developments

Q3 2026: NXP Semiconductors (NL): NXP announced the SAF9800 automotive audio and radio processor with AI/ML-enabled acoustic source separation, enabling real-time extraction of voices, mechanical sounds and emergency sirens from complex in-cabin acoustic environments.

Q2 2026: STMicroelectronics (FR): STMicroelectronics introduced the IIS3DWB10IS industrial vibration sensor with ISPU 2.0, combining wide-bandwidth sensing with in-sensor signal processing and edge AI for condition monitoring and anomaly detection.

Recent developments reflect increased investments by global electronic toll collection companies, enhancing system scalability, digital payment integration, and operational efficiency across the toll industry. Jabil Inc. is indeed expanding; however, the company's primary focus is on strategic growth in photonics, AI infrastructure, and sustainable operations, rather than explicit "sustainable electronics manufacturing processes." Jabil announced the establishment of a new photonics factory in Gujarat, India, in March 2025.

The facility will support silicon photonics and co-packaged optics, and it was established in accordance with an MoU that was signed in November 2024. In March 2025, they also published a Sustainability Progress Report for FY 2024, which included a 46% decrease in GHG emissions from 2019 levels, landfill diversion milestones, the acquisition of Mikros Technologies for energy-efficient liquid refrigeration, and the membership of the Circular Electronics Partnership.Universal Scientific Industrial (USI) has experienced growth as a result of the increasing demand for high-performance computing modules, particularly in the server and networking sectors.

However, the majority of this growth is associated with 5G and networking infrastructure, rather than HPC alone. There were no recent announcements that were specifically relevant to that context.In September 2023, Foxconn Technology Group did not acquire a controlling stake in a local semiconductor firm. In July 2023, Foxconn terminated its joint venture with Vedanta and redirected its attention to the mobile and component assembly facilities in Chennai, Bangalore, and Hyderabad in India. They have ongoing investments; however, there has been no confirmed acquisition of a local semiconductor stake.

Perspectivas futuras

Electronic Toll Collection Market Perspectivas futuras

Se proyecta que la participación del mercado de cobro electrónico de peajes crezca a una tasa compuesta anual del 6.08% desde 2025 hasta 2035, impulsada por avances tecnológicos, mayor urbanización y la necesidad de una gestión del tráfico eficiente.

Para 2035, se espera que el mercado sea robusto, impulsado por la innovación y una mayor adopción.

Segmentación de mercado

Perspectiva de Uso Final del Mercado de Cobro Electrónico de Peajes

  • Gobierno
  • Operadores Privados
  • Autoridades de Transporte

Perspectiva de Componentes del Mercado de Cobro Electrónico de Peajes

  • Unidades a Bordo
  • Sistemas de Oficina Central
  • Equipos de Carretera
  • Soluciones de Procesamiento de Pagos

Perspectiva Tecnológica del Mercado de Cobro Electrónico de Peajes

  • Identificación por Radiofrecuencia
  • Reconocimiento Automático de Matrículas
  • Aplicaciones para Smartphones
  • Sistemas de Pago Sin Contacto

Perspectiva de Aplicaciones del Mercado de Cobro Electrónico de Peajes

  • Cobro de Peajes en Autopistas
  • Cobro de Peajes Urbanos
  • Tarificación por Congestión

Alcance del informe

MARKET SIZE 2024 9.4(USD Billion)
MARKET SIZE 2025 9.972(USD Billion)
MARKET SIZE 2035 17.99(USD Billion)
COMPOUND ANNUAL GROWTH RATE (CAGR) 6.08% (2025 - 2035)
REPORT COVERAGE Revenue Forecast, Competitive Landscape, Growth Factors, and Trends
BASE YEAR 2024
Market Forecast Period 2025 - 2035
Historical Data 2019 - 2024
Market Forecast Units USD Billion
Key Companies Profiled TransCore (US), Kapsch TrafficCom (AT), Cubic Corporation (US), Thales Group (FR), Siemens Mobility (DE), Conduent (US), Abertis (ES), E-ZPass (US), TollPlus (IN)
Segments Covered Technology, Component, Application, End Use, Regional
Key Market Opportunities Integration of advanced technologies enhances efficiency in the Electronic Toll Collection Market.
Key Market Dynamics Technological advancements and regulatory changes drive the evolution of Electronic Toll Collection systems worldwide.
Countries Covered North America, Europe, APAC, South America, MEA

Frequently Asked Questions

¿Cuál es la valoración actual del mercado de Cobro Electrónico de Peajes?

A partir de 2024, el mercado de Cobro Electrónico de Peajes fue valorado en 9.4 mil millones de USD.

¿Cuál es el tamaño de mercado proyectado para el mercado de Cobro Electrónico de Peajes para 2035?

Se proyecta que el mercado alcanzará 17.99 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de Cobro Electrónico de Peajes durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado durante el período de pronóstico 2025 - 2035 es del 6.08%.

¿Qué segmentos tecnológicos están impulsando el crecimiento en el mercado de Cobro Electrónico de Peajes?

Los segmentos tecnológicos clave incluyen Identificación por Radiofrecuencia, Reconocimiento Automático de Matrículas y Aplicaciones para Smartphones, con valoraciones que oscilan entre 2.0 y 5.5 mil millones de USD.

¿Cuáles son los principales componentes que contribuyen al mercado de Cobro Electrónico de Peajes?

Los componentes principales incluyen Unidades a Bordo, Sistemas de Oficina Central y Soluciones de Procesamiento de Pagos, con valoraciones entre 2.0 y 5.0 mil millones de USD.

¿Cómo se compara la aplicación de peajes en autopistas con los peajes urbanos en términos de valoración de mercado?

Se proyecta que los peajes en autopistas alcanzarán 7.06 mil millones de USD, mientras que se espera que los peajes urbanos alcancen 5.24 mil millones de USD para 2035.

¿Quiénes son los actores clave en el mercado de Cobro Electrónico de Peajes?

Los actores clave incluyen TransCore, Kapsch TrafficCom, Cubic Corporation y Thales Group, entre otros.

¿Qué segmentos de uso final están influyendo en el mercado de Cobro Electrónico de Peajes?

Los segmentos de uso final incluyen Gobierno, Operadores Privados y Autoridades de Transporte, con valoraciones que oscilan entre 2.82 y 7.12 mil millones de USD.

¿Cuál es el crecimiento proyectado para los sistemas de pago sin contacto dentro del mercado de Cobro Electrónico de Peajes?

Se espera que los sistemas de pago sin contacto crezcan de 1.9 mil millones de USD a 4.5 mil millones de USD para 2035.

¿Cómo se compara el potencial de crecimiento del mercado de Cobro Electrónico de Peajes en diferentes regiones?

Si bien no se proporcionan datos regionales específicos, el crecimiento general del mercado sugiere un potencial de expansión robusto en diversas regiones, impulsado por avances tecnológicos y un aumento de la urbanización.

Autor
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Co-Author Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, transportation authority publications, government procurement records, and authoritative ITS (Intelligent Transportation Systems) sources. Key sources included the U.S. Department of Transportation (USDOT), Federal Highway Administration (FHWA), European Commission Directorate-General for Mobility and Transport (DG MOVE), European Toll Service (EETS) regulatory frameworks, International Bridge, Tunnel and Turnpike Association (IBTTA), International Transport Forum (ITF/OECD), Intelligent Transportation Society of America (ITS America), ERTICO - ITS Europe, National Highway Traffic Safety Administration (NHTSA), U.S. Census Bureau Transportation Statistics, Eurostat Transport Database, World Road Association (PIARC), Asian Development Bank (ADB) Transport Sector, United Nations Economic Commission for Europe (UNECE) Transport Division, and national transport ministry reports from key markets including China's Ministry of Transport, India's National Highways Authority (NHAI), and Japan's Ministry of Land, Infrastructure, Transport and Tourism (MLIT). These sources were used to collect toll transaction volume data, ETC adoption rates, regulatory compliance requirements, smart city infrastructure investments, and competitive landscape analysis for RFID-based systems, automatic number plate recognition (ANPR), satellite positioning/GNSS technologies, and smartphone-enabled payment platforms.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From ETC system integrators, RFID transponder manufacturers, roadside equipment providers, and back-office software vendors, supply-side sources comprised CEOs, CTOs, VPs of Product Engineering, chiefs of government sales, and business development directors. The demand-side sources included chief toll operations officers from state/provincial toll authorities, secretaries/directors of state DOTs, urban mobility planners from metropolitan planning organizations (MPOs), toll facility managers, and procurement leads from highway concession operators and public-private partnership (PPP) infrastructure developers. Technology adoption curves were validated, system deployment timelines were affirmed, and insights regarding interoperability standards, pricing models, concession agreements, and public funding mechanisms were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (29%), Director Level (34%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (29%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and transaction volume analysis. The methodology included:

Identification of 40+ key solution providers and system integrators across North America, Europe, Asia-Pacific, Latin America, and Middle East

Product mapping across RFID on-board units, roadside readers/antennas, back office clearinghouses, ANPR cameras, satellite tolling systems, and mobile payment platforms

Analysis of reported and modeled annual revenues specific to ETC hardware, software, and service portfolios

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (tag volumes × ASP by region + transaction processing fees) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across technology (RFID, ANPR, DSRC, GNSS), component (OBUs, roadside infrastructure, central systems), and application (highway, urban/congestion pricing) categories

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.