Dry Eye Syndrome Market Summary
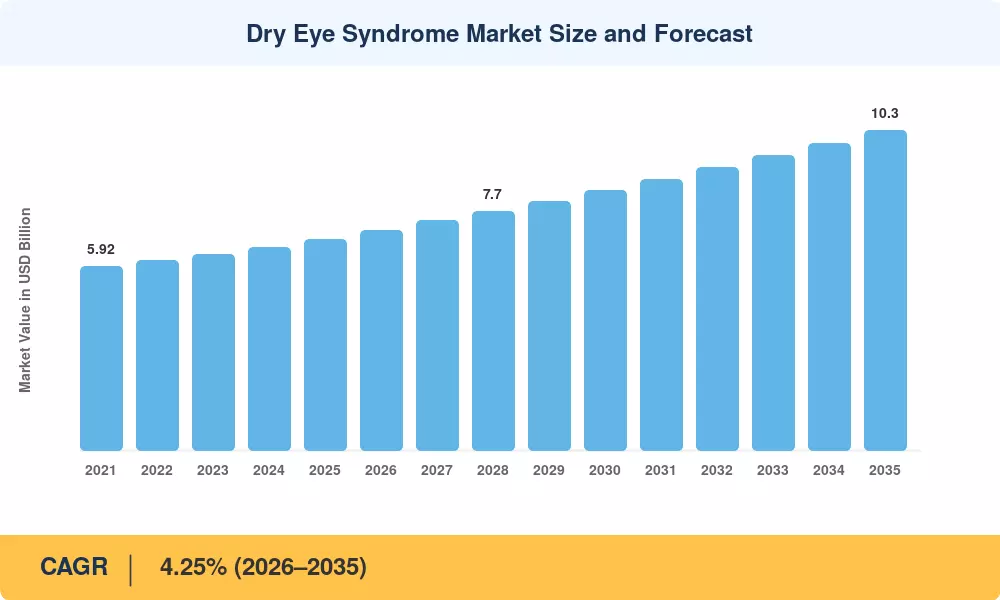
El mercado del síndrome del ojo seco fue valorado en 6.80 mil millones de USD en 2025 y se proyecta que alcanzará 7.09 mil millones de USD en 2026 antes de escalar a 10.30 mil millones de USD para 2035, registrando un CAGR del 4.25% durante el período de pronóstico 2026–2035. Esta trayectoria está anclada en dos vientos estructurales: el reconocimiento de la OMS del ojo seco como una condición crónica que requiere manejo a largo plazo, y los mandatos de cobertura de seguros ampliados en EE. UU. y la UE que están llevando a los pacientes de compras esporádicas de OTC a una terapia de prescripción sostenida. La tasa de prevalencia global ahora supera los 300 millones de individuos diagnosticados, y los programas nacionales de detección en Japón y Corea del Sur están aumentando ese número cada año [1].
En términos de tratamiento, el mercado del síndrome del ojo seco está presenciando una transición significativa de lubricantes que ocultan los síntomas a medicamentos que alteran la condición. Las designaciones de vía rápida de la FDA para 2024 para dos moduladores de película lagrimal de liberación sostenida indican la disposición regulatoria para acelerar las aprobaciones, mientras que nuevos secretagogos, agonistas de TRPM8 e inhibidores de RASP están avanzando hacia las etapas finales de desarrollo [2]. Desde 2022, las plataformas de combinación de dispositivos y medicamentos que combinan biológicos sin conservantes con pulsación térmica han atraído un total de 1.4 mil millones de USD en financiamiento de capital de riesgo, cambiando la forma en que los profesionales médicos manejan situaciones refractarias [3].
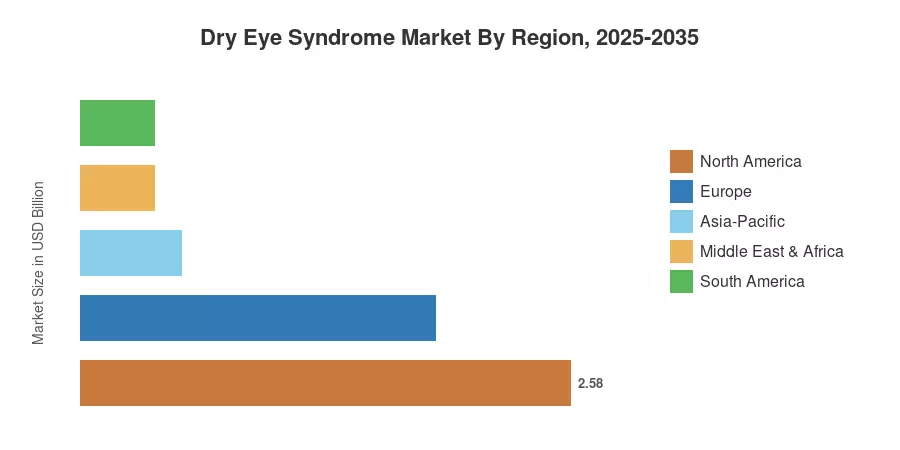
Debido a su sólida infraestructura de pagadores y altas tasas de diagnóstico, América del Norte representó alrededor del 38.0% de los ingresos del mercado del síndrome del ojo seco en 2025. A través de 2035, se predice que Asia-Pacífico tendrá el CAGR más rápido con un 7.84%, impulsado por el aumento del tiempo de pantalla en China e India y la población envejecida de Japón. Con Alemania y Francia liderando el uso de formulaciones de prescripción de próxima generación, Europa tuvo la segunda mayor participación con aproximadamente un 27.5%. Durante los próximos diez años, el grupo de pacientes abordables aumentará significativamente a medida que la teleoftalmología llene los vacíos de diagnóstico en áreas desatendidas.
Conclusiones Clave del Informe
• Por Modalidad de Tratamiento
- Las terapias de prescripción representaron el 45.3% del mercado del síndrome del ojo seco en 2025, reflejando una fuerte adopción de agentes antiinflamatorios e inmunomoduladores.
- Se prevé que las pruebas diagnósticas se expandan a un CAGR del 7.10% hasta 2035, a medida que los dispositivos de osmolaridad lagrimal y meibografía en el punto de atención se conviertan en herramientas clínicas estándar.
• Por Tipo de Enfermedad
- Los casos de ojo seco evaporativo representaron el 56.1% de los ingresos en 2025, el subtipo clínico dominante a nivel mundial.
- Se proyecta que los casos de deficiencia acuosa crecerán a un CAGR del 8.01% hasta 2035, a medida que la detección temprana mejore con el cribado autoinmune.
• Por Forma de Dosificación
- Las gotas para los ojos representaron el 70.2% del tamaño del mercado del síndrome del ojo seco en 2025
- Las pomadas y geles están avanzando a un CAGR del 8.60% hasta 2035 a medida que las formulaciones sin conservantes ganan preferencia entre los clínicos
• Por Canal de Distribución
- Las farmacias hospitalarias capturaron el 65.9% de los ingresos del mercado del síndrome del ojo seco en 2025
- Los canales de farmacias en línea están preparados para registrar un CAGR del 10.58% hasta 2035 a medida que los modelos de suscripción directa al paciente escalen.
• Por Región
- América del Norte representó el 38.0% de los ingresos globales en 2025, mientras que se espera que Asia-Pacífico registre el CAGR regional más rápido con un 7.84% durante 2026–2035
Tamaño del Mercado y Pronóstico (2021–2035)
La metodología de dimensionamiento de Market Research Future combina el análisis de ingresos de arriba hacia abajo de bases de datos farmacéuticas auditadas con la validación de abajo hacia arriba a través del seguimiento del volumen de recetas, modelos de prevalencia de pacientes y encuestas de canales comerciales en 42 países. Los datos históricos reflejan ventas reales y registros de envíos; los valores pronosticados se extrapolan utilizando un modelo de CAGR ponderado calibrado contra el progreso de la pipeline de ensayos clínicos, los plazos de aprobación regulatoria y las curvas de adopción de pagadores.