Unterhaltungs- und Telekommunikationsmarkt

Größe, Anteil und Forschungsbericht des Unterhaltungs- und Telekommunikationsmarktes: Nach Inhaltstyp (Video-Streaming, Musik-Streaming, Spiele, Live-Events), nach Diensttyp (abonnementbasiert, werbefinanziert, transaktional), nach Vertriebskanal (Direct-to-Consumer, Plattformen von Drittanbietern, Telekommunikationsanbieter), nach Endbenutzer (Einzelverbraucher, Unternehmen, Bildungseinrichtungen) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Branchenprognose für 2035
ID: MRFR/ICT/33871-HCR 100 Pages Aarti Dhapte Last Updated: November 06, 2026
Entertainment and Telecommunication Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.66%
2024 Market Size$ 1,580.4 Billion
2025 Market Size$ 1,622.47 Billion
2035 Market Size$ 2,109.96 Billion
Key Players
AT&T
Verizon
Comcast
Disney
Netflix
T-Mobile
Opportunities
  • Expansion of 5G Technology
  • Integration of Advanced Analytics
  • Increased Demand for Mobile Content

Unterhaltungs- und Telekommunikationsmarkt Zusammenfassung

Laut Market Research Future-Analyse wurde der Unterhaltungs- und Telekommunikationsmarkt im Jahr 2024 auf 1580,4 Milliarden US-Dollar geschätzt. Die Branche wird voraussichtlich von 1622,47 Milliarden US-Dollar im Jahr 2025 auf 2109,96 Milliarden US-Dollar im Jahr 2035 wachsen und im Prognosezeitraum 2025–2035 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 2,66 % aufweisen

Wichtige Markttrends & Highlights

Der Unterhaltungs- und Telekommunikationsmarkt erlebt ein transformatives Wachstum, das durch technologische Fortschritte und sich verändernde Verbraucherpräferenzen angetrieben wird.

  • Der Aufstieg von Streaming-Diensten dominiert weiterhin den nordamerikanischen Markt und verändert die Konsumgewohnheiten von Inhalten.
  • Im asiatisch-pazifischen Raum erweist sich Gaming als das am schnellsten wachsende Segment, was einen Wandel in den Unterhaltungspräferenzen der jüngeren Bevölkerungsgruppe widerspiegelt.
  • Abonnementbasierte Modelle bleiben der größte Umsatzbringer, während werbefinanzierte Plattformen aufgrund veränderter Zuschauergewohnheiten an Bedeutung gewinnen.
  • Der Ausbau der 5G-Technologie und die gestiegene Nachfrage nach mobilen Inhalten sind wichtige Treiber für das Marktwachstum sowohl im Video-Streaming- als auch im Gaming-Segment.

Marktgröße & Prognose

Marktgröße 2024 1580.4 (USD Billion)
Marktgröße 2035 2109.96 (USD Billion)
CAGR (2025 - 2035) 2.66%
Größter regionaler Marktanteil im Jahr 2024 Nordamerika

Hauptakteure

AT&T (USA), Verizon (USA), Comcast (USA), Disney (USA), Netflix (USA), T-Mobile (USA), Charter Communications (USA), Sony (JP), Vodafone (GB), BT Group (GB)

Unterhaltungs- und Telekommunikationsmarkt Treiber

Ausbau der 5G-Technologie

Die Einführung der 5G-Technologie dürfte den Unterhaltungs- und Telekommunikationsmarkt revolutionieren. Dank seiner Hochgeschwindigkeitskonnektivität und geringen Latenzzeit ermöglicht 5G das nahtlose Streaming von hochauflösenden Inhalten und verbessert so das Benutzererlebnis. Bis Oktober 2025 wurde geschätzt, dass die Zahl der 5G-Abonnements weltweit eine Milliarde überschritten hat, was auf eine starke Nachfrage nach schnelleren Internetdiensten hindeutet. Dieser technologische Fortschritt erleichtert nicht nur den Konsum von Inhalten, sondern unterstützt auch die Entwicklung innovativer Anwendungen wie Augmented Reality und Virtual Reality-Erlebnisse. Folglich dürfte der Unterhaltungs- und Telekommunikationsmarkt einen Anstieg an neuen Inhaltsformaten und interaktiven Erlebnissen erleben, die ein breiteres Publikum anziehen und das Umsatzwachstum vorantreiben.

Integration von Advanced Analytics

Die Integration fortschrittlicher Analysen wird im Unterhaltungs- und Telekommunikationsmarkt immer wichtiger. Unternehmen nutzen die HebelwirkungDatenanalyseum Einblicke in das Verhalten, die Vorlieben und das Sehverhalten der Verbraucher zu gewinnen. Schätzungen zufolge nutzen mit Stand Oktober 2025 über 60 % der Unterhaltungsunternehmen datengesteuerte Strategien, um Inhaltsempfehlungen zu verbessern und Benutzererlebnisse zu personalisieren. Dieser analytische Ansatz ermöglicht gezieltere Marketingbemühungen und eine verbesserte Inhaltskuratierung, was zu höheren Engagement-Raten führen kann. Darüber hinaus versetzt die Fähigkeit, Trends und Verbraucheranforderungen vorherzusagen, Unternehmen in die Lage, fundierte Entscheidungen hinsichtlich der Entwicklung und Verbreitung von Inhalten zu treffen. Der Unterhaltungs- und Telekommunikationsmarkt entwickelt sich somit zu einem datenzentrierten Ökosystem, in dem Analysen eine entscheidende Rolle für das Wachstum spielen.

Erhöhte Nachfrage nach mobilen Inhalten

Der Wandel hin zum mobilen Konsum ist ein bestimmender Trend im Unterhaltungs- und Telekommunikationsmarkt. Im Oktober 2025 machten mobile Geräte über 70 % des gesamten Internetverkehrs aus, was eine deutliche Veränderung im Verbraucherverhalten widerspiegelt. Dieser Trend wird durch den bequemen Zugriff auf Inhalte von unterwegs vorangetrieben, was zu einem Anstieg mobiler Streaming-Dienste und -Anwendungen führt. Unternehmen optimieren ihre Inhalte zunehmend für mobile Plattformen, was kürzere Formate und interaktive Funktionen umfassen kann. Diese Anpassung geht nicht nur auf die Vorlieben der Verbraucher ein, sondern eröffnet auch neue Einnahmequellen durch mobile Werbung und Abonnementmodelle. Der Unterhaltungs- und Telekommunikationsmarkt entwickelt sich daher weiter, um den Bedürfnissen eines Mobile-First-Publikums gerecht zu werden.

Konzentrieren Sie sich auf die Produktion von Originalinhalten

Der Schwerpunkt auf der Produktion von Originalinhalten verändert den Unterhaltungs- und Telekommunikationsmarkt. Seit Oktober 2025 haben große Streaming-Plattformen Milliarden in die Erstellung exklusiver Inhalte investiert, um Abonnenten zu gewinnen und zu binden. Dieser Trend spiegelt einen strategischen Wandel von der bloßen Lizenzierung bestehender Inhalte hin zur Entwicklung einzigartiger Angebote wider, die bei unterschiedlichen Zielgruppen Anklang finden. Originalprogramme stärken nicht nur die Markenidentität, sondern fördern auch die Loyalität der Zuschauer, da sich Verbraucher von exklusiven Serien und Filmen angezogen fühlen. Dieser Fokus auf Originalität dürfte den Wettbewerb zwischen den Anbietern verschärfen und sie dazu drängen, ihre Inhaltsbibliotheken zu erneuern und zu diversifizieren. Infolgedessen erlebt der Unterhaltungs- und Telekommunikationsmarkt eine Renaissance in Bezug auf kreatives Storytelling und Produktionsqualität.

Entstehung abonnementbasierter Modelle

Abonnementbasierte Modelle verändern die Umsatzlandschaft des Unterhaltungs- und Telekommunikationsmarktes. Seit Oktober 2025 verzeichnet das Abonnement-Video-on-Demand-Segment (SVOD) ein exponentielles Wachstum, wobei sich Millionen von Nutzern für werbefreie Erlebnisse entscheiden. Diese Verschiebung ist ein Hinweis auf veränderte Verbraucherpräferenzen, bei denen das Publikum vorhersehbare Kosten gegenüber herkömmlichen Pay-per-View-Modellen bevorzugt. Der Erfolg von Plattformen, die exklusive Inhalte anbieten, hat traditionelle Rundfunkveranstalter dazu veranlasst, ihre Strategien anzupassen, was zu einem wettbewerbsintensiveren Umfeld geführt hat. Dieser Trend erweitert nicht nur die Wahlmöglichkeiten der Verbraucher, sondern fördert auch Innovationen bei der Erstellung von Inhalten, da die Anbieter danach streben, sich von anderen abzuheben. Der Unterhaltungs- und Telekommunikationsmarkt erlebt somit einen Paradigmenwechsel hin zur nachhaltigen Umsatzgenerierung durch Abonnements.
Einblicke in Marktsegmente

Nach Inhaltstyp: Video-Streaming (am größten) vs. Gaming (am schnellsten wachsend)

Das Segment „Content Type“ im Unterhaltungs- und Telekommunikationsmarkt zeigt eine vielfältige Landschaft, die dominiert wird vonVideo-Streaming, was nach wie vor den größten Beitrag zum Marktanteil leistet. Musik-Streaming ist zwar beliebt, hat aber einen geringeren Anteil und Live-Events haben nach der Pandemie wieder an Bedeutung gewonnen. Gaming hingegen erlebt eine rasante Expansion, was auf eine Verschiebung der Verbraucherpräferenzen hin zu interaktiver Unterhaltung hindeutet. Während sich die Technologie weiterentwickelt, passen sich Plattformen weiter an und bieten maßgeschneiderte Inhalte, die beim Publikum Anklang finden. Die Wachstumstrends dieses Segments werden maßgeblich durch Fortschritte in der digitalen Konnektivität, die zunehmende Verbreitung von Smartphones und die Zunahme von Abonnementmodellen vorangetrieben. Die Pandemie hat die Nachfrage nach Video- und Gaming-Inhalten weiter beschleunigt und zu einem verschärften Wettbewerb zwischen den Anbietern geführt. Da sich die Verbrauchergewohnheiten weiterentwickeln, wird von diesen Plattformen erwartet, dass sie kontinuierlich Innovationen entwickeln, um ein größeres Publikum zu gewinnen und gleichzeitig das Benutzererlebnis zu verbessern.

Video-Streaming (dominant) vs. Live-Events (aufkommend)

Auf dem Unterhaltungs- und Telekommunikationsmarkt hat sich Video-Streaming zum dominierenden Akteur entwickelt und bietet umfangreiche Bibliotheken mit On-Demand-Inhalten, die ein breites Spektrum an Zuschauerinteressen abdecken. Große Plattformen haben stark in Originalproduktionen investiert und Binge-Watching zu einem kulturellen Phänomen gemacht. Diese Dominanz ist durch umfangreiche Marketingstrategien gekennzeichnet, die die Markentreue fördern. Umgekehrt stellen Live-Events einen aufkommenden Trend dar, der allmählich wieder an Dynamik gewinnt, da das Publikum nach der Pandemie nach gemeinschaftlichen Erlebnissen sucht. Live-Streaming und Hybrid-Events verändern die Dynamik und schaffen Möglichkeiten für eine unmittelbare Einbindung des Publikums. Während beim Video-Streaming Komfort und Abwechslung im Vordergrund stehen, zielen Live-Events darauf ab, unvergessliche Erlebnisse zu schaffen und sie im breiteren Unterhaltungs-Ökosystem zu ergänzen.

Nach Servicetyp: abonnementbasiert (am größten) vs. werbefinanziert (am schnellsten wachsend)

Auf dem Unterhaltungs- und Telekommunikationsmarkt hat sich im Segment der Servicetypen eine vielfältige Landschaft entwickelt, die durch drei Hauptwerte gekennzeichnet ist: abonnementbasiert, werbefinanziert und transaktional. Derzeit sind abonnementbasierte Dienste gemessen am Marktanteil führend, was auf die Präferenz der Verbraucher für ununterbrochene Inhalte und exklusive Angebote zurückzuführen ist. Mittlerweile erfreuen sich werbefinanzierte Dienste zunehmender Beliebtheit und sind für kostenbewusste Verbraucher attraktiv, die kostenlosen Zugang zu werbefinanzierten Inhalten bevorzugen. Während sich diese Segmentwerte weiterentwickeln, verschiebt sich die Marktanteilsverteilung kontinuierlich, um den veränderten Vorlieben und Verhaltensweisen der Verbraucher Rechnung zu tragen.

Abonnementbasiert (dominant) vs. werbefinanziert (aufstrebend)

Das abonnementbasierte Segment ist die dominierende Kraft im Unterhaltungs- und Telekommunikationsmarkt und zeichnet sich durch wiederkehrende Umsatzmodelle und einen treuen Kundenstamm aus. Diese Dienste bieten in der Regel umfangreiche Inhaltsbibliotheken, werbefreie Erlebnisse und zusätzliche Vorteile, um die Zuschauerbindung zu steigern. Im krassen Gegensatz dazu verzeichnet das werbefinanzierte Segment zwar ein wachsendes Wachstum, da Werbetreibende ihr Publikum zunehmend auf budgetfreundlichen Plattformen suchen. Dieses Segment lockt Nutzer an, indem es Zugang zu Inhalten ohne Vorabkosten bietet und eine einzigartige Mischung aus Kreativität in der Werbung zeigt, die das Zuschauererlebnis verbessert. Zusammen stellen diese Segmente ein dynamisches Zusammenspiel traditioneller und innovativer Sehpräferenzen dar.

Nach Vertriebskanal: Direct-to-Consumer (am größten) vs. Plattformen von Drittanbietern (am schnellsten wachsend)

Das Vertriebskanalsegment im Unterhaltungs- und Telekommunikationsmarkt hat erhebliche Veränderungen erlebt, wobei verschiedene Kanäle um die Vorherrschaft wetteifern. Direct-To-Consumer-Plattformen (DTC) stellen das größte Segment dar und erobern aufgrund der zunehmenden Präferenz für personalisierte Seherlebnisse einen erheblichen Marktanteil. Im Gegensatz dazu entwickeln sich Drittplattformen zu einer schnell wachsenden Alternative, angetrieben durch ihre Fähigkeit, Inhaltsangebote zu bündeln und den Verbrauchern vielfältige Unterhaltungsoptionen anzubieten.

Direct-to-Consumer (dominant) vs. Plattformen von Drittanbietern (aufstrebend)

Direct-To-Consumer-Kanäle sind für eine wachsende Zahl von Verbrauchern zur bevorzugten Wahl geworden und bieten unübertroffenen Komfort und die Möglichkeit, Inhalte an individuelle Vorlieben anzupassen. Ihre Dominanz wird durch Abonnementmodelle befeuert, die exklusiven Zugang zu einer Vielzahl unterhaltsamer Inhalte ohne Einmischung Dritter ermöglichen. Andererseits entwickeln sich Drittplattformen in diesem Bereich zu wichtigen Konkurrenten, die strategische Partnerschaften mit verschiedenen Content-Erstellern nutzen, um ihr Angebot zu erweitern. Der Erfolg dieser Plattformen liegt darin, ihr Publikum anzulocken, indem sie einen zentralen Ort für den Zugriff auf mehrere Dienste bieten und so ihre Vielseitigkeit und Attraktivität in einem zunehmend wettbewerbsintensiven Markt unter Beweis stellen.

Nach Endbenutzer: Einzelverbraucher (am größten) vs. Unternehmen (am schnellsten wachsend)

Im Unterhaltungs- und Telekommunikationsmarkt zeigt die Segmentierung nach Endbenutzern eine klare Verteilung der Marktanteile auf drei Schlüsselgruppen. Privatkunden stellen das größte Segment dar und sind für den erheblichen Konsum von Unterhaltungsprodukten und Telekommunikationsdiensten verantwortlich. Unternehmen folgen als wachsendes Segment und nutzen fortschrittliche Telekommunikation für betriebliche Effizienz und Unterhaltungslösungen für Mitarbeiterengagement. Bildungseinrichtungen sind zwar wichtig, haben aber aufgrund spezieller Bedürfnisse und begrenzter Budgets für Unterhaltungsressourcen einen geringeren Anteil.

Einzelne Verbraucher: dominant vs. Unternehmen: aufstrebend

Individuelle Verbraucher dominieren den Unterhaltungs- und Telekommunikationsmarkt, der durch ein vielfältiges Spektrum an Vorlieben gekennzeichnet ist, von Streaming-Diensten bis hin zu mobiler Kommunikation. Dieses Segment beeinflusst Trends durch seine Nachfrage nach innovativen Inhalten und nahtloser Konnektivität. Im Gegensatz dazu stellen Unternehmen eine aufstrebende Kraft dar, die schnell fortschrittliche Telekommunikationslösungen einführt, um die Produktivität zu steigern und die Kundenbindung zu verbessern. Ihre Nachfrage nach gebündelten Unterhaltungspaketen und integrierten Kommunikationstools steigt und markiert einen deutlichen Wandel hin zudigitale Transformationwie Organisationen Ressourcen für Unterhaltungs- und Kommunikationslösungen bereitstellen.

Erhalten Sie detailliertere Einblicke zu Unterhaltungs- und Telekommunikationsmarkt

Regionale Einblicke

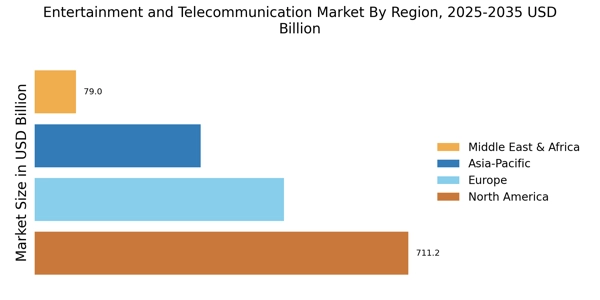
Der Unterhaltungs- und Telekommunikationsmarkt weist eine vielfältige regionale Segmentierung auf, die ein ausgeprägtes Wachstum und eine ausgeprägte Marktdynamik in verschiedenen Bereichen widerspiegelt. Im Jahr 2023 lag Nordamerika mit einer Bewertung von 550,0 Milliarden US-Dollar an der Spitze und hielt aufgrund seiner fortschrittlichen Infrastruktur und hohen Verbraucherausgaben einen Mehrheitsanteil, der bis 2032 voraussichtlich 710,0 Milliarden US-Dollar erreichen wird. Europa folgt dicht dahinter mit einer Bewertung von 450,0 Milliarden US-Dollar und nutzt neue Technologien wie Virtual Reality, das auf 570,0 Milliarden US-Dollar anwächst.

Die APAC-Region mit einem Wert von 350,0 Milliarden US-Dollar weist ein erhebliches Wachstumspotenzial auf, das durch die zunehmende Verbreitung mobiler Geräte und den Internetzugang vorangetrieben wird und voraussichtlich 450,0 Milliarden US-Dollar erreichen wird. Südamerika ist mit 70,0 Milliarden US-Dollar zwar kleiner, zeigt jedoch Potenzial mit einem erwarteten Wachstum auf 90,0 Milliarden US-Dollardigitale InhalteDer Verbrauch steigt. Schließlich entwickelt sich die MEA-Region mit einem Wert von 79,47 Milliarden US-Dollar schrittweise weiter und wird voraussichtlich 80,0 Milliarden US-Dollar erreichen, unterstützt durch eine wachsende junge Bevölkerung und eine zunehmende Konnektivität.

Insgesamt veranschaulichen die Statistiken zum Unterhaltungs- und Telekommunikationsmarkt eine Wettbewerbslandschaft, wobei Nordamerika und Europa den Markt dominieren und sich die APAC-Region als bedeutender Akteur herausstellt.

Unterhaltungs- und Telekommunikationsmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Unterhaltungs- und Telekommunikationsmarkt hat eine erhebliche Entwicklung erlebt, die durch technologische Fortschritte, veränderte Verbraucherpräferenzen und zunehmenden Wettbewerb zwischen wichtigen Akteuren vorangetrieben wurde. Dieser Markt umfasst eine breite Palette von Diensten, darunter Streaming-Plattformen, Telekommunikationsdienste und die Verbreitung von Multimedia-Inhalten. Die Wettbewerbslandschaft ist durch eine Vielzahl von Unternehmen geprägt, die nicht nur innovative Lösungen liefern, sondern auch strategische Kooperationen, Fusionen und Übernahmen eingehen, um ihren Marktanteil zu erhöhen. Das Zusammenspiel von Telekommunikation und Unterhaltung hat ein dynamisches Umfeld geschaffen, in dem Unternehmen versuchen, verschiedene Dienste zu integrieren und so gebündelte Angebote zu schaffen, die das Benutzererlebnis bereichern. Der Anstieg der Nachfrage nach dem Konsum digitaler Inhalte, insbesondere angesichts der jüngsten globalen Trends, unterstreicht, wie wichtig es ist, Wettbewerbsstrategien und Positionierung in diesem expansiven Markt zu verstehen. Tencent ist ein führender Akteur auf dem Unterhaltungs- und Telekommunikationsmarkt. Mit seiner starken Präsenz sowohl im Gaming- als auch im Social-Media-Bereich nutzt Tencent seine große Nutzerbasis und Datenanalysefähigkeiten, um maßgeschneiderte Unterhaltungsdienste zu entwickeln. Das Unternehmen zeichnet sich durch mobile und Online-Entertainment-Lösungen aus und erschließt sich so den lukrativen Markt der Streaming-Dienste und der Verbreitung digitaler Inhalte. Die strategischen Investitionen von Tencent in verschiedene Unterhaltungstochtergesellschaften und Partnerschaften mit lokalen und globalen Content-Erstellern stärken seine Marktpräsenz und ermöglichen ein robustes Ökosystem, das soziale Interaktion mit Unterhaltungsangeboten integriert. Sein innovativer Ansatz zur Monetarisierung von Inhalten durch Abonnements und In-App-Käufe spiegelt die Flexibilität von Tencent wider, sich an Verbrauchertrends anzupassen und damit seinen Wettbewerbsvorteil zu festigen. Verizon hat sich als führende Persönlichkeit auf dem Unterhaltungs- und Telekommunikationsmarkt etabliert und konzentriert sich hauptsächlich auf seine Telekommunikationsangebote, die drahtlose und Glasfaser umfassen.  Verizon ist für seine robuste Infrastruktur und umfassende Servicebereitstellung bekannt und nutzt modernste Technologie, um durch strategische Kooperationen mit Inhaltsanbietern und Streaming-Plattformen hochwertige Konnektivität und Zugriff auf eine Fülle von Unterhaltungsinhalten zu gewährleisten. Das Unternehmen bietet auch gebündelte Pakete an, die Internet-, Fernseh- und Mobilfunkdienste kombinieren und so den sich ändernden Verbraucherpräferenzen nach Komfort und umfassenden Lösungen gerecht werden. Das Engagement von Verizon für die Verbesserung des Benutzererlebnisses durch Investitionen in Netzwerkverbesserungen und innovative Serviceangebote stärkt seine Stärke in einem hart umkämpften Umfeld und positioniert es im dynamischen Zusammenspiel von Unterhaltung und Telekommunikation günstig.

Zu den wichtigsten Unternehmen im Unterhaltungs- und Telekommunikationsmarkt-Markt gehören

Aktuelle Branchenentwicklungen

  • Q3 2026:AT&T(UNS):AT&T meldete für das dritte Quartal 2026 Ergebnisse mit einem Zuwachs von über 1 Million Advanced Connectivity-Abonnenten – das beste Quartal seit über vier Jahren – mit einem Anstieg des konsolidierten Serviceumsatzes um 3,8 % und einem Anstieg des bereinigten Gewinns je Aktie um 20 % auf 0,65 US-Dollar.

  • Q3 2026:Verizon(UNS):Verizon hat sich für die Veröffentlichung seiner Ergebnisse für das dritte Quartal 2026 vor dem Hintergrund einer stabilen Mobilfunknachfrage der Verbraucher und des anhaltenden Netzwerkausbaus in seinem Breitbandportfolio positioniert.

  • Q3 2026:Comcast(UNS):Comcast verzeichnete im dritten Quartal 2026 einen Umsatz von 29,3 Milliarden US-Dollar bei einem Nettogewinnwachstum von 3,5 % auf 3,45 Milliarden US-Dollar, unterstützt durch die Widerstandsfähigkeit seiner Konnektivitäts- und Streaming-Plattformen.

  • Q3 2026:Disney(UNS):Disney verzeichnete ein starkes drittes Geschäftsquartal 2026 mit einem Anstieg des Gesamtbetriebsergebnisses des Segments um 21 % und einem Umsatz von Disney Experiences mit einem Rekordwert von 10 Milliarden US-Dollar.

  • Q2 2025: Netflix eröffnet im Jahr 2025 zwei permanente immersive Erlebnisorte in Dallas und PennsylvaniaNetflix kündigte Pläne an, zwei permanente Veranstaltungsorte mit Live-Events, Souvenirläden und Restaurants zu eröffnen und dabei sein Unterhaltungs-IP zu nutzen, um neue Kundenerlebnisse und ganzjährige Einnahmequellen zu schaffen.
  • Q2 2025: Nintendo eröffnet interaktives Museum in Kyoto, Tickets nur per Lotterie erhältlichNintendo eröffnete in Kyoto, Japan, ein neues interaktives Museum, das seinem Gaming-Erbe gewidmet ist. Die hohe Nachfrage führte dazu, dass die Tickets ausschließlich über ein Lotteriesystem verteilt wurden.
  • Q2 2025: NBCUniversal startet Hollywood Horror Nights in Los Angeles, Singapur und TokioNBCUniversal weitete seine beliebte Live-Unterhaltungsveranstaltung „Hollywood Horror Nights“ auf neue internationale Standorte aus und stärkte so seine globale Präsenz im Bereich Erlebnisunterhaltung.
  • Q2 2025: TGL, die neue Golfliga von Tiger Woods und Rory McIlroy, veranstaltet 3v3-Turniere in StadienTGL, eine technologieorientierte Golfliga, die von Tiger Woods und Rory McIlroy gegründet wurde, begann mit der Ausrichtung von Live-Simulations-Golfturnieren in großen Stadien und markierte damit einen Wandel hin zu immersiver Sportunterhaltung.
  • Q1 2025: Über 400 Telekommunikationsbetreiber starten kommerzielle eSIM-Dienste fürSmartphonesWeltweit haben Telekommunikationsbetreiber die Einführung der eSIM-Technologie beschleunigt. Mehr als 400 bieten inzwischen kommerzielle eSIM-Dienste an und ermöglichen so neue Anwendungsfälle wie internationales Roaming und Reise-eSIM.
  • Q1 2025: Betreiber entwickeln Pay-TV- und OTT-Video-Streaming-Strategien, um Kabelkürzungen entgegenzuwirkenTelekommunikationsbetreiber passen sich den Trends zum Kabelabbau an, indem sie Pay-TV-Angebote verbessern und OTT-Video-Streaming-Dienste integrieren, wobei der Schwerpunkt auf digitalen Angeboten für Verbraucher liegt.
  • 1. Quartal 2024: Streaming-Pakete und Großhandelsvertriebspartnerschaften steigen auf über 2.000 weltweitDie Zahl der dokumentierten Telekommunikations- und Online-Videovertriebspartnerschaften stieg im Jahr 2024 weltweit auf über 2.000, was das schnelle Wachstum bei gebündelten Streaming- und Aggregatordiensten widerspiegelt.

Zukunftsaussichten

Unterhaltungs- und Telekommunikationsmarkt Zukunftsaussichten

The Entertainment and Telecommunication Market is projected to grow bei einer CAGR von 2.66% CAGR from 2025 to 2035, driven by technological advancements, increased digital consumption, and sich entwickelnde Verbraucherpräferenzen.

Neue Möglichkeiten liegen in:

  • Erweiterung von 5G-Infrastruktur um Streaming-Dienste zu verbessern.
  • Entwicklung personalisierter Content-Delivery-Plattformen.
  • Investition in virtuelle Realität Erlebnisse für immersive Unterhaltung.

Bis 2035 wird erwartet, dass der Markt robust ist und von Innovation und Verbraucherengagement angetrieben wird.

Marktsegmentierung

Endbenutzerausblick auf den Markt für Unterhaltungstelekommunikation

  • Einzelne Verbraucher
  • Unternehmen
  • Bildungseinrichtungen

Ausblick auf den Inhaltstyp des Unterhaltungstelekommunikationsmarktes

  • Video-Streaming
  • Musik-Streaming
  • Spielen
  • Live-Events

Ausblick auf den Vertriebskanal für den Unterhaltungstelekommunikationsmarkt

  • Direkt an den Verbraucher
  • Plattformen von Drittanbietern
  • Telekommunikationsanbieter

Ausblick auf den Dienstleistungstyp des Unterhaltungs- und Telekommunikationsmarktes

  • Abonnementbasiert
  • Werbeunterstützt
  • Transaktional

Berichtsumfang

MARKTGRÖSSE 2024 1580.4(USD Billion)
MARKTGRÖSSE 2025 1622.47(USD Billion)
MARKTGRÖSSE 2035 2109.96(USD Billion)
ZUSAMMENGESETZTE JÄHRLICHE WACHSTUMSRATE (CAGR) 2.66% (2025 - 2035)
BERICHTSBEREICH Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Billion
Wichtige Unternehmen im Profil AT&T (USA), Verizon (USA), Comcast (USA), Disney (USA), Netflix (USA), T-Mobile (USA), Charter Communications (USA), Sony (JP), Vodafone (GB), BT Group (GB)
Abgedeckte Segmente Inhaltstyp, Servicetyp, Vertriebskanal, Endbenutzer, regional
Wichtige Marktchancen Die Integration von Augmented Reality in Streaming-Dienste steigert das Nutzerengagement im Unterhaltungs- und Telekommunikationsmarkt.
Wichtige Marktdynamiken Technologische Fortschritte fördern die Wettbewerbskräfte, verändern das Verbraucherverhalten und führen zur Marktkonsolidierung im Unterhaltungs- und Telekommunikationssektor.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Häufig gestellte Fragen

Wie hoch ist die prognostizierte Marktbewertung für den Unterhaltungs- und Telekommunikationsmarkt in 2035?

Die prognostizierte Marktbewertung für den Unterhaltungs- und Telekommunikationsmarkt in 2035 beträgt 2109.96 USD Billion.

Wie hoch war die Gesamtmarktbewertung in 2024?

Die Gesamtmarktbewertung für den Unterhaltungs- und Telekommunikationsmarkt betrug 1580.4 USD Billion in 2024.

Wie hoch ist der erwartete CAGR für den Markt im Prognosezeitraum 2025 - 2035?

Der erwartete CAGR für den Unterhaltungs- und Telekommunikationsmarkt im Prognosezeitraum beträgt 2025 - 2035 2.66%.

Welches Segment wird voraussichtlich die höchste Bewertung in 2035 haben?

Das Video-Streaming-Segment wird voraussichtlich eine Bewertung zwischen 600.0 und 800.0 USD Billion von 2035 erreichen.

Wie ist die Bewertung von Musik-Streaming im Vergleich zu Gaming in 2035?

In 2035, Musik-Streaming wird voraussichtlich einen Wert zwischen 300.0 und 400.0 USD Billion haben, während Gaming voraussichtlich einen Wert zwischen 500.0 und 700.0 USD Billion erreichen wird.

Was sind die wichtigsten Vertriebskanäle in auf dem Markt?

Zu den wichtigsten Vertriebskanälen gehören Direct-to-Consumer, Plattformen von Drittanbietern und Telekommunikationsanbieter, wobei die Bewertungen zwischen 480.4 und 609.96 USD Billion prognostiziert werden.

Welche Unternehmen gelten als Hauptakteure auf dem Unterhaltungs- und Telekommunikationsmarkt?

Zu den wichtigsten Marktteilnehmern gehören AT&T, Verizon, Comcast, Disney, Netflix, T-Mobile, Charter Communications, Sony, Vodafone und BT Group.

Wie hoch ist die voraussichtliche Bewertung für abonnementbasierte Dienste in 2035?

Die voraussichtliche Bewertung für abonnementbasierte Dienste in 2035 wird voraussichtlich zwischen 800.0 und 1100.0 USD Billion liegen.

Wie vergleichen sich die Bewertungen für Privatkunden und Unternehmen mit in 2035?

In 2035, Einzelverbraucher werden voraussichtlich einen Wert zwischen 800.0 und 1050.0 USD Billion haben, während für Unternehmen ein Wert zwischen 500.0 und 700.0 USD Billion erwartet wird.

Wie sieht der erwartete Wachstumstrend für werbefinanzierte Dienste im Prognosezeitraum aus?

Bei werbefinanzierten Diensten wird ein Wachstum prognostiziert, wobei die Bewertungen voraussichtlich bis 2035 zwischen 500.0 und 700.0 USD Billion liegen werden.

Autor
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Diameter Signaling Market
Fallstudie
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.