Markt für kommerzielle Wasserstofffahrzeuge

Marktforschungsbericht über kommerzielle Wasserstofffahrzeuge nach Fahrzeugtyp (Busse, Lastwagen, leichte Nutzfahrzeuge, Vans), nach Brennstoffzellentechnologie (Protonenaustauschmembran-Brennstoffzellen, Festoxid-Brennstoffzellen, alkalische Brennstoffzellen), nach Anwendung (Öffentlicher Verkehr, Logistik und Lieferung, Bau und Bergbau, Abfallwirtschaft), nach Endverbrauch (Regierung, Privatsektor, Flottenbetreiber) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/AT/33232-HCR 100 Pages Abbas Raut, Swapnil Palwe Last Updated: September 17, 2026
Commercial Hydrogen Vehicle Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)40.53%
2024 Market Size$ 2.3 Billion
2025 Market Size$ 3.24 Billion
2035 Market Size$ 97.26 Billion
Key Players
Toyota Motor Corporation
Hyundai Motor Company
Honda Motor Co.
Ltd.
Ballard Power Systems Inc.
Nikola Corporation
Opportunities
  • Corporate Sustainability Initiatives
  • Investment in Hydrogen Infrastructure
  • Government Support and Regulatory Frameworks

Markt für kommerzielle Wasserstofffahrzeuge Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für kommerzielle Wasserstofffahrzeuge im Jahr 2024 auf 2,304 Milliarden USD geschätzt. Die Branche der kommerziellen Wasserstofffahrzeuge wird voraussichtlich von 3,237 Milliarden USD im Jahr 2025 auf 97,26 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 40,53 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für kommerzielle Wasserstofffahrzeuge ist bereit für erhebliches Wachstum, angetrieben durch technologische Fortschritte und unterstützende Politiken.

  • Technologische Fortschritte bei Brennstoffzellen verbessern die Effizienz und Leistung von kommerziellen Wasserstofffahrzeugen.
  • Nordamerika bleibt der größte Markt, während Asien-Pazifik als die am schnellsten wachsende Region für Wasserstofffahrzeuge hervorgeht.
  • Busse dominieren das Marktsegment, während Lastwagen die schnellsten Wachstumsraten bei der Akzeptanz erleben.
  • Die steigende Nachfrage nach nachhaltigem Transport und die Unterstützung der Regierung sind wichtige Treiber, die die Marktentwicklung vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 2.304 (USD Milliarden)
2035 Marktgröße 97.26 (USD Milliarden)
CAGR (2025 - 2035) 40.53%

Hauptakteure

Toyota Motor Corporation (JP), Hyundai Motor Company (KR), Honda Motor Co., Ltd. (JP), Ballard Power Systems Inc. (CA), Nikola Corporation (US), Plug Power Inc. (US), Cummins Inc. (US), Daimler AG (DE), BMW AG (DE)

Markt für kommerzielle Wasserstofffahrzeuge Treiber

Unternehmensnachhaltigkeitsinitiativen

Die wachsende Betonung von Unternehmensnachhaltigkeitsinitiativen beeinflusst den Markt für kommerzielle Wasserstofffahrzeuge. Viele Unternehmen übernehmen Wasserstofffahrzeuge als Teil ihres Engagements zur Reduzierung ihres CO2-Fußabdrucks. Dieser Trend ist besonders in Sektoren wie Logistik und Transport zu erkennen, wo Unternehmen ihre Nachhaltigkeitsprofile verbessern möchten. Daten zeigen, dass Unternehmen, die Wasserstoff-Brennstoffzellenfahrzeuge nutzen, erhebliche Emissionsreduktionen erzielen können, die mit ihren Umweltzielen übereinstimmen. Da immer mehr Unternehmen Nachhaltigkeit priorisieren, wird die Nachfrage nach Wasserstofffahrzeugen voraussichtlich steigen, was das Marktwachstum weiter antreiben wird.

Investitionen in Wasserstoffinfrastruktur

Der Ausbau der Wasserstoffinfrastruktur ist ein entscheidender Treiber für den Markt für kommerzielle Wasserstofffahrzeuge. Investitionen in Tankstellen und Vertriebsnetze sind entscheidend für die Unterstützung des Wachstums von Wasserstofffahrzeugen. Jüngste Berichte deuten darauf hin, dass die Anzahl der Wasserstofftankstellen voraussichtlich erheblich zunehmen wird, wobei Schätzungen auf ein potenzielles Wachstum von über 200 % in den nächsten fünf Jahren hinweisen. Diese Infrastrukturentwicklung ist entscheidend, um die Reichweitenangst bei Verbrauchern und Unternehmen zu verringern und somit die Einführung von Wasserstofffahrzeugen in verschiedenen kommerziellen Sektoren zu fördern.

Unterstützung durch die Regierung und regulatorische Rahmenbedingungen

Regierungspolitiken und regulatorische Rahmenbedingungen sind entscheidend für die Gestaltung des Marktes für kommerzielle Wasserstofffahrzeuge. Viele Regierungen setzen unterstützende Maßnahmen wie Subventionen und Steueranreize um, um die Einführung von Wasserstofffahrzeugen zu fördern. Jüngste Initiativen haben gezeigt, dass Länder mit robustem regulatorischem Support für Wasserstofftechnologien ein schnelleres Marktwachstum verzeichnen. Diese staatliche Unterstützung ermutigt nicht nur Hersteller, in die Produktion von Wasserstofffahrzeugen zu investieren, sondern gibt auch den Verbrauchern Sicherheit über die Lebensfähigkeit von Wasserstoff als Energiequelle, was potenziell zu einer erhöhten Marktdurchdringung führen kann.

Steigende Nachfrage nach nachhaltigem Transport

Das zunehmende Bewusstsein für den Klimawandel und die Umweltzerstörung hat zu einer steigenden Nachfrage nach nachhaltigen Transportlösungen geführt. Der Markt für kommerzielle Wasserstofffahrzeuge wächst, da Unternehmen und Verbraucher nach Alternativen zu fossil betriebenen Fahrzeugen suchen. Dieser Wandel wird durch die Notwendigkeit angetrieben, Treibhausgasemissionen zu reduzieren und die Luftqualität zu verbessern. Laut aktuellen Daten können Wasserstoff-Brennstoffzellenfahrzeuge die Emissionen im Vergleich zu herkömmlichen Fahrzeugen um bis zu 50 % reduzieren. Da immer mehr Unternehmen sich zu Nachhaltigkeitszielen verpflichten, wird erwartet, dass die Nachfrage nach Wasserstofffahrzeugen steigt, was potenziell zu einer Markterweiterung in den kommenden Jahren führen könnte.

Fortschritte in der Wasserstoffproduktionstechnologie

Innovationen in der Wasserstoffproduktionstechnologie spielen eine entscheidende Rolle im Markt für kommerzielle Wasserstofffahrzeuge. Die Entwicklung effizienterer und kostengünstigerer Methoden zur Wasserstoffproduktion, wie Elektrolyse und Dampfmethanreformierung, wird voraussichtlich die Verfügbarkeit von Wasserstoffkraftstoff erhöhen. Jüngste Fortschritte deuten darauf hin, dass die Kosten für die Produktion von grünem Wasserstoff erheblich sinken könnten, was ihn zu einer praktikableren Option für die Betankung von Nutzfahrzeugen macht. Dies könnte zu einer erhöhten Einführung von Wasserstofffahrzeugen führen, da Unternehmen nach zuverlässigen und nachhaltigen Energiequellen suchen, um ihren Betriebsbedarf zu decken.

Einblicke in Marktsegmente

Nach Fahrzeugtyp: Busse (Größte) vs. Lkw (Schnellstwachsende)

Im Markt für kommerzielle Wasserstofffahrzeuge wird das Segment Fahrzeugtyp hauptsächlich von Bussen angeführt, die den größten Anteil ausmachen, da sie in verschiedenen Städten weit verbreitet in öffentlichen Verkehrssystemen eingesetzt werden. Dieses Segment zieht Aufmerksamkeit auf sich durch seine nachhaltigen und effizienten Transportlösungen, die mit den globalen Zielen zur Emissionsreduzierung übereinstimmen. Eng gefolgt von Lkw, die schnell an Bedeutung in den Logistik- und Frachtsektoren gewinnen, was auf eine sich entwickelnde Landschaft hinweist, die sich auf sauberere Alternativen zu herkömmlichen dieselbetriebenen Fahrzeugen konzentriert.

Busse (Dominant) vs. Lkw (Aufkommend)

Busse sind derzeit die dominierende Kraft im Wasserstofffahrzeugsegment und profitieren von staatlichen Subventionen und Initiativen zur Dekarbonisierung von öffentlichem Verkehr. Ihre größere Größe ermöglicht eine signifikante Wasserstoffspeicherung, was längere Strecken bei minimiertem Betankungsbedarf ermöglicht. Im Gegensatz dazu stellen Lkw einen aufkommenden Markt dar, der von Logistikunternehmen vorangetrieben wird, die zunehmend Nachhaltigkeit in ihren Betrieben priorisieren. Mit Fortschritten in der Wasserstoff-brennstoffzellentechnologie werden Lkw für längere Transporte konzipiert, was das Interesse von Branchen weckt, die darauf bedacht sind, ihren CO2-Fußabdruck und die Betriebskosten zu senken.

Nach Brennstoffzellentechnologie: Protonenaustauschmembran-Brennstoffzellen (Größte) vs. Festoxid-Brennstoffzellen (Schnellstwachsende)

Im Markt für kommerzielle Wasserstofffahrzeuge führen Protonenaustauschmembran-Brennstoffzellen (PEMFCs) den Marktanteil an, hauptsächlich aufgrund ihrer weit verbreiteten Verwendung in leichten Nutzfahrzeugen. Festoxid-Brennstoffzellen (SOFCs), obwohl sie derzeit einen kleineren Marktanteil haben, gewinnen aufgrund ihrer Effizienz und Eignung für schwere Anwendungen an Bedeutung. Alkalische Brennstoffzellen (AFCs), obwohl sie eine Nischenposition einnehmen, werden für ihre Zuverlässigkeit in bestimmten Betriebsumgebungen anerkannt, was ihre Attraktivität in spezifischen Marktsegmenten erhöht.

Wachstumstrends im Markt für kommerzielle Wasserstofffahrzeuge werden stark von zunehmenden staatlichen Anreizen für grüne Technologien und strengen Emissionsvorschriften beeinflusst. PEMFCs werden aufgrund ihrer schnellen Startzeiten und betrieblichen Robustheit bevorzugt, was sie für städtische Umgebungen geeignet macht. In der Zwischenzeit gewinnen SOFCs schnell an Bedeutung, da technologische Fortschritte ihre Anwendbarkeit im gewerblichen Transport verbessern, was in den nächsten Jahren erhebliche Auswirkungen haben wird.

Protonenaustauschmembran-Brennstoffzellen (Dominant) vs. Festoxid-Brennstoffzellen (Aufkommend)

Protonenaustauschmembran-Brennstoffzellen (PEMFCs) sind die dominierende Technologie im Markt für kommerzielle Wasserstofffahrzeuge, geschätzt für ihr kompaktes Design, ihre schnelle Reaktion und Effizienz bei Niedertemperaturanwendungen. Sie sind besonders geeignet für die Antrieb von leichten Nutzfahrzeugen, was zu ihrer weit verbreiteten Verwendung in gewerblichen Flotten beiträgt. Im Gegensatz dazu treten Festoxid-Brennstoffzellen (SOFCs) als wettbewerbsfähige Alternative auf, bekannt für ihre hohe Effizienz und die Fähigkeit, verschiedene Brennstoffe zu nutzen. Ihre zunehmende Verwendung in schweren Anwendungen und das Potenzial für verbesserte Energieerzeugung bringen sie auf einen Weg für ein schnelleres Marktwachstum, mit einem Fokus auf die Erfüllung der steigenden Anforderungen an nachhaltige Transportlösungen.

Nach Anwendung: Öffentlicher Verkehr (Größte) vs. Logistik und Lieferung (Schnellstwachsende)

Im Markt für kommerzielle Wasserstofffahrzeuge ist das Anwendungssegment durch mehrere verschiedene Sektoren gekennzeichnet, die jeweils zum Gesamtwachstum und zur Nützlichkeit von wasserstoffbetriebenen Fahrzeugen beitragen. Der öffentliche Verkehr hat den größten Anteil, da viele Städte und Gemeinden auf nachhaltige Optionen umschwenken, um Emissionen zu reduzieren und den wachsenden Umweltvorschriften gerecht zu werden. Der Logistik- und Liefersektor, obwohl er einen kleineren Marktanteil hat, gewinnt schnell an Bedeutung, da Unternehmen innovative Lösungen suchen, die den Ferntransport erleichtern und gleichzeitig den CO2-Fußabdruck minimieren.

Öffentlicher Verkehr: Dominant vs. Logistik und Lieferung: Aufkommend

Der öffentliche Verkehr hebt sich als die dominierende Anwendung im Sektor der kommerziellen Wasserstofffahrzeuge hervor, angetrieben von Initiativen, die darauf abzielen, die urbane Mobilität zu verbessern und die Verschmutzungsniveaus zu senken. Gemeinden und Verkehrsbehörden investieren stark in Wasserstoff-Brennstoffzellenbusse als saubere Alternative zu herkömmlichen dieselbetriebenen Flotten. Im Gegensatz dazu entwickelt sich der Logistik- und Liefersektor schnell, angetrieben von der Notwendigkeit effizienter, umweltfreundlicher Transportlösungen für die letzte Meile und Frachtservices. Unternehmen setzen zunehmend Wasserstofffahrzeuge aufgrund ihrer überlegenen Reichweite und Betankungsgeschwindigkeit ein, was sie als wettbewerbsfähige Alternative zu batterieelektrischen Fahrzeugen positioniert, insbesondere in Regionen, in denen die Wasserstoffinfrastruktur entwickelt wird.

Nach Endverwendung: Regierung (Größte) vs. Flottenbetreiber (Schnellstwachsende)

Im Markt für kommerzielle Wasserstofffahrzeuge wird das Endnutzungssegment hauptsächlich von Regierungsinitiativen dominiert, die den größten Marktanteil halten. Diese Dominanz ist verschiedenen regulatorischen Rahmenbedingungen und erheblichen Investitionen geschuldet, die darauf abzielen, Emissionen zu reduzieren und sauberere Transportoptionen zu fördern. Auf der anderen Seite gewinnen Flottenbetreiber an Bedeutung, da ihr Anteil stetig zunimmt, aufgrund der wachsenden Anerkennung von Wasserstoff als effizientem alternativen Kraftstoff für den gewerblichen Transport.

Regierung (Dominant) vs. Flottenbetreiber (Aufkommend)

Der Regierungssektor spielt eine entscheidende Rolle im Markt für kommerzielle Wasserstofffahrzeuge, indem er Richtlinien umsetzt, die die Einführung von Wasserstofftechnologie fördern. Dieses Segment profitiert von erheblichen Mitteln und Unterstützung für den Infrastrukturaufbau, was eine solide Grundlage für die weit verbreitete Implementierung schafft. Im Gegensatz dazu treten Flottenbetreiber als eine bedeutende Kraft auf, angetrieben von der Notwendigkeit nachhaltiger Lösungen zur Minimierung der Betriebskosten und zur Effizienzsteigerung. Während sie in Wasserstofffahrzeuge investieren, um großangelegte Transportlogistik zu verwalten, werden die Flottenbetreiber wahrscheinlich die Marktdynamik in Richtung einer grüneren Zukunft umgestalten.

Erhalten Sie detailliertere Einblicke zu Markt für kommerzielle Wasserstofffahrzeuge

Regionale Einblicke

Nordamerika: Innovations- und Übernahmeführer

Nordamerika steht kurz davor, den Markt für kommerzielle Wasserstofffahrzeuge zu dominieren, angetrieben von robusten staatlichen Anreizen und einem wachsenden Fokus auf Nachhaltigkeit. Die USA halten etwa 60 % des Marktanteils, während Kanada mit etwa 25 % folgt. Regulatorische Rahmenbedingungen, wie das Clean Air Act, katalysieren Investitionen in Wasserstoffinfrastruktur und -technologie und fördern ein günstiges Umfeld für das Wachstum. Die Wettbewerbslandschaft ist durch Hauptakteure wie Toyota, Hyundai und Nikola gekennzeichnet, die stark in Wasserstoff brennstoffzellentechnologie investieren. Die USA führen in Forschung und Entwicklung, während Kanada seine Wasserstoffproduktionskapazitäten ausbaut. Das Engagement dieser Region zur Reduzierung der Kohlenstoffemissionen und zum Übergang zu saubereren Energiequellen positioniert sie als führend im Markt für kommerzielle Wasserstofffahrzeuge.

Europa: Zentrum für Nachhaltigkeit und Innovation

Europa entwickelt sich schnell zu einem wichtigen Akteur im Markt für kommerzielle Wasserstofffahrzeuge, angetrieben von strengen Umweltvorschriften und ehrgeizigen Klimazielen. Die Europäische Union strebt bis 2030 eine Reduzierung der Treibhausgasemissionen um 55 % an, was Investitionen in Wasserstofftechnologien vorantreibt. Deutschland und Frankreich sind die größten Märkte und halten zusammen etwa 50 % des europäischen Marktanteils, unterstützt durch nationale Wasserstoffstrategien und Förderinitiativen. Führende Länder wie Deutschland, Frankreich und die Niederlande fördern eine Wettbewerbslandschaft mit erheblichen Investitionen von Unternehmen wie Daimler und BMW. Der europäische Markt ist durch einen starken Fokus auf Innovation gekennzeichnet, mit zahlreichen Pilotprojekten und Kooperationen, die darauf abzielen, die Wasserstoffinfrastruktur auszubauen. Das Engagement der Region für Nachhaltigkeit zeigt sich in ihren Politiken und Investitionen, die sie als führend im Markt für kommerzielle Wasserstofffahrzeuge positionieren.

Asien-Pazifik: Aufstrebende Kraft im Wasserstoffbereich

Der asiatisch-pazifische Raum verzeichnet ein signifikantes Wachstum im Markt für kommerzielle Wasserstofffahrzeuge, angetrieben durch zunehmende Urbanisierung und staatliche Unterstützung für Initiativen zur sauberen Energie. Japan und Südkorea sind die größten Märkte in der Region und halten etwa 70 % des Marktanteils. Beide Länder investieren stark in Wasserstoffinfrastruktur und -technologie, mit Politiken, die darauf abzielen, die Abhängigkeit von fossilen Brennstoffen zu reduzieren und nachhaltige Transportlösungen zu fördern. Japans Engagement für Wasserstoff als Eckpfeiler seiner Energiepolitik zeigt sich durch Initiativen von Unternehmen wie Honda und Toyota. Südkorea macht ebenfalls Fortschritte mit seinem Green New Deal, der wasserstoffbetriebene Brennstoffzellenfahrzeuge betont. Die Wettbewerbslandschaft ist durch die Zusammenarbeit zwischen Regierung und Industrie geprägt, die Innovationen fördert und die Einführung von wasserstofffahrzeugen in der gesamten Region beschleunigt.

Naher Osten und Afrika: Ressourcenreiche Grenze für Wasserstoff

Die Region Naher Osten und Afrika beginnt, den Markt für kommerzielle Wasserstofffahrzeuge zu erkunden, angetrieben von reichlich vorhandenen natürlichen Ressourcen und einem wachsenden Interesse an nachhaltigen Energielösungen. Länder wie Saudi-Arabien und die VAE führen den Vorstoß an, mit Plänen zur Investition in Wasserstoffproduktion und -infrastruktur. Die Region hält etwa 15 % des globalen Marktanteils, mit erheblichem Wachstumspotenzial, da die Regierungen versuchen, ihre Volkswirtschaften von der Ölabhängigkeit zu diversifizieren. Die Vision 2030 Saudi-Arabiens betont die Entwicklung einer Wasserstoffwirtschaft, während die VAE in Projekte zur erneuerbaren Energie investieren, die die Wasserstoffproduktion einschließen. Die Wettbewerbslandschaft entwickelt sich noch, mit lokalen und internationalen Akteuren, die Möglichkeiten in der Wasserstofftechnologie erkunden. Während die Region in Infrastruktur und Technologie investiert, steht sie kurz davor, ein bedeutender Akteur im Markt für kommerzielle Wasserstofffahrzeuge zu werden.
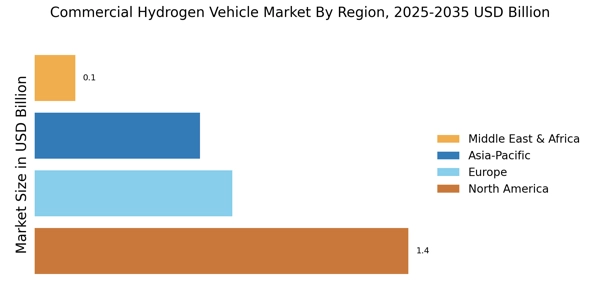
Markt für kommerzielle Wasserstofffahrzeuge Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für kommerzielle Wasserstofffahrzeuge ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch eine Konvergenz technologischer Fortschritte, regulatorischer Unterstützung und einer zunehmenden Nachfrage nach nachhaltigen Transportlösungen vorangetrieben wird. Zu den Hauptakteuren gehören Toyota Motor Corporation (Japan), Hyundai Motor Company (Südkorea) und Nikola Corporation (USA), die sich strategisch durch Innovation und Partnerschaften positionieren. Toyota konzentriert sich beispielsweise darauf, seine Wasserstoff-Brennstoffzellentechnologie zu verbessern, während Hyundai seine Wasserstoffinfrastruktur ausbaut, um seine wachsende Flotte von kommerziellen Fahrzeugen zu unterstützen. Diese Strategien tragen kollektiv zu einem Wettbewerbsumfeld bei, das zunehmend auf Nachhaltigkeit und technologische Führerschaft fokussiert ist. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen die Produktion und optimieren die Lieferketten, um die Effizienz zu steigern und Kosten zu senken. Die Marktstruktur scheint moderat fragmentiert zu sein, mit mehreren Hauptakteuren, die Einfluss auf ihre jeweiligen Segmente ausüben. Diese Fragmentierung ermöglicht eine Vielzahl von Ansätzen für den Markteintritt und die Expansion, da Unternehmen ihre einzigartigen Stärken nutzen, um Marktanteile zu gewinnen. Der kollektive Einfluss dieser Hauptakteure gestaltet eine Landschaft, in der Innovation und operative Exzellenz von größter Bedeutung sind.

Im August kündigte die Toyota Motor Corporation (Japan) eine Partnerschaft mit einem führenden Energieanbieter an, um ein Netzwerk von Wasserstofftankstellen in großen städtischen Zentren zu entwickeln. Dieser strategische Schritt wird voraussichtlich die Zugänglichkeit von Wasserstoffkraftstoffen für kommerzielle Fahrzeuge verbessern und damit die Übernahmequoten beschleunigen. Durch Investitionen in die Infrastruktur stärkt Toyota nicht nur seine Marktposition, sondern adressiert auch eines der kritischen Hindernisse für die weit verbreitete Einführung von Wasserstofffahrzeugen. Ähnlich stellte Hyundai Motor Company (Südkorea) im September 2025 sein neuestes wasserstoffbetriebenes Lkw-Modell vor, das eine verbesserte Effizienz und eine längere Reichweite aufweist. Diese Einführung ist ein Indiz für Hyundais Engagement für Innovation und seine Strategie, einen größeren Anteil am Markt für kommerzielle Fahrzeuge zu gewinnen. Die Einführung fortschrittlicher Funktionen in ihren Wasserstoff-Lkw könnte Logistikunternehmen ansprechen, die nachhaltige Alternativen suchen, und Hyundai somit als führendes Unternehmen in diesem Sektor positionieren.

Im Oktober gab die Nikola Corporation (USA) Pläne bekannt, ihre Wasserstoffproduktionskapazitäten durch eine neue Anlage im Mittleren Westen auszubauen. Diese Entwicklung ist bedeutend, da sie mit Nikolas Strategie übereinstimmt, eine zuverlässige Wasserstoffversorgung für seine Flotte sicherzustellen und damit die betriebliche Zuverlässigkeit zu verbessern. Durch Investitionen in die Produktionskapazität wird Nikola voraussichtlich Risiken in der Lieferkette mindern und seine Wettbewerbsfähigkeit im Markt für Wasserstofffahrzeuge stärken.

Im Oktober sind die Wettbewerbstrends im Markt für kommerzielle Wasserstofffahrzeuge zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration fortschrittlicher Technologien wie KI geprägt. Strategische Allianzen werden immer häufiger, da Unternehmen die Notwendigkeit der Zusammenarbeit erkennen, um ihre technologischen Fähigkeiten und ihre Marktreichweite zu verbessern. In Zukunft wird erwartet, dass sich die wettbewerbliche Differenzierung von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf Innovation, technologische Fortschritte und Zuverlässigkeit der Lieferkette entwickelt. Dieser Wandel unterstreicht die Bedeutung, nicht nur überlegene Produkte zu entwickeln, sondern auch sicherzustellen, dass die notwendige Infrastruktur und die Unterstützungssysteme vorhanden sind, um eine weit verbreitete Einführung zu erleichtern.

Zu den wichtigsten Unternehmen im Markt für kommerzielle Wasserstofffahrzeuge-Markt gehören

Aktuelle Branchenentwicklungen

  • Q2 2025: Hyundai und Iveco Group bringen neuen wasserstoffbetriebenen Lkw für den europäischen Markt auf den Markt Hyundai Motor Company und die Iveco Group gaben die Einführung eines gemeinsam entwickelten wasserstoffbetriebenen Elektro-Lkw für den gewerblichen Fuhrpark in Europa bekannt. Das Fahrzeug ist Teil einer breiteren Partnerschaft zur Beschleunigung von Wasserstoffmobilitätslösungen in der Region.
  • Q2 2025: Nikola sichert sich einen Vertrag über 150 Millionen USD zur Lieferung von Wasserstoff-Lkw an ein US-Logistikunternehmen Die Nikola Corporation unterzeichnete eine mehrjährige Vereinbarung zur Lieferung von 200 wasserstoffbetriebenen Elektro-Lkw an ein großes US-Logistikunternehmen, was eine der größten kommerziellen Bestellungen für wasserstoffbetriebene Fahrzeuge in Nordamerika bis heute darstellt.
  • Q1 2025: Toyota eröffnet neue Produktionsstätte für Wasserstoff-Brennstoffzellen-Lkw in Kalifornien Die Toyota Motor Corporation eröffnete ein spezielles Werk für Wasserstoff-Brennstoffzellen-Lkw in Long Beach, Kalifornien, mit dem Ziel, die Produktion für den nordamerikanischen Markt für kommerzielle Fahrzeuge zu steigern.
  • Q2 2024: Daimler Truck und BP kündigen Partnerschaft zur Entwicklung eines Wasserstofftankstellennetzwerks im Vereinigten Königreich an Daimler Truck AG und BP plc gingen eine strategische Partnerschaft ein, um ein Netzwerk von Wasserstofftankstellen im Vereinigten Königreich aufzubauen, das die Einführung von wasserstoffbetriebenen kommerziellen Fahrzeugen unterstützt.
  • Q3 2024: Hyzon Motors gewinnt Vertrag zur Lieferung von 50 Wasserstoff-Lkw an ein niederländisches Transportunternehmen Hyzon Motors sicherte sich einen Vertrag zur Lieferung von 50 wasserstoffbetriebenen Lkw an einen führenden niederländischen Logistikdienstleister, mit Lieferungen, die Ende 2024 beginnen sollen.
  • Q1 2024: Hyundai Motor Company liefert erste Flotte von XCIENT-Brennstoffzellen-Lkw nach Deutschland Hyundai lieferte seine erste Charge von XCIENT-Brennstoffzellen-Lkw an deutsche gewerbliche Fuhrparkbetreiber im Rahmen eines von der Regierung unterstützten Pilotprogramms zur Dekarbonisierung des Frachttransports.
  • Q2 2024: Air Liquide und Faurecia eröffnen Europas größte Anlage für Wasserstoffspeichersysteme Air Liquide und Faurecia eröffneten eine neue Anlage in Frankreich, die sich der Herstellung von Wasserstoffspeichersystemen für kommerzielle Fahrzeuge widmet, um die wachsende Nachfrage nach wasserstoffbetriebenen Lkw und Bussen zu unterstützen.
  • Q3 2024: Chinas Geely bringt Marke für kommerzielle Wasserstoff-Lkw, Farizon H, auf den Markt Die Geely Holding Group stellte ihre neue Marke für kommerzielle Wasserstofffahrzeuge, Farizon H, vor und kündigte die Einführung ihres ersten wasserstoffbetriebenen schweren Lkw für den chinesischen Markt an.
  • Q2 2025: Nikola ernennt neuen CEO zur Beschleunigung der Kommerzialisierung von Wasserstoff-Lkw Die Nikola Corporation gab die Ernennung eines neuen Chief Executive Officers bekannt, der den Auftrag hat, die Kommerzialisierung und Skalierung ihres Geschäfts mit Wasserstoff-Brennstoffzellen-Lkw voranzutreiben.
  • Q1 2025: Ballard Power Systems unterzeichnet Liefervereinbarung für Brennstoffzellenmodule mit Tata Motors Ballard Power Systems schloss eine mehrjährige Vereinbarung zur Lieferung von Wasserstoff-Brennstoffzellenmodulen an Tata Motors für die Integration in kommerzielle Lkw und Busse in Indien.
  • Q4 2024: Toyota und Hino beginnen Pilotprojekt mit Wasserstoff-Brennstoffzellen-Lkw mit japanischen Logistikpartnern Toyota und Hino Motors starteten ein Pilotprojekt zur Bereitstellung von Wasserstoff-Brennstoffzellen-Lkw mit mehreren großen japanischen Logistikunternehmen, um die Leistung in realen kommerziellen Anwendungen zu validieren.
  • Q2 2024: Plug Power eröffnet neue Wasserstoffproduktionsanlage zur Versorgung des Sektors für kommerzielle Fahrzeuge Plug Power eröffnete eine neue Anlage zur Produktion von grünem Wasserstoff in den USA, mit dem Fokus auf die Versorgung von Wasserstoff für kommerzielle Fahrzeugflotten und die Unterstützung der Expansion des wasserstoffbetriebenen Transports.

Zukunftsaussichten

Markt für kommerzielle Wasserstofffahrzeuge Zukunftsaussichten

Der Markt für kommerzielle Wasserstofffahrzeuge ist bereit für ein Wachstum von 40,53% CAGR von 2025 bis 2035, angetrieben durch technologische Fortschritte, regulatorische Unterstützung und eine steigende Nachfrage nach nachhaltigen Transportlösungen.

Neue Möglichkeiten liegen in:

  • Entwicklung der Wasserstofftankstelleninfrastruktur in städtischen Gebieten.

Bis 2035 wird erwartet, dass der Markt ein erhebliches Wachstum erreicht und eine starke Präsenz im Verkehrssektor etabliert.

Marktsegmentierung

Markt für kommerzielle Wasserstofffahrzeuge - Ausblick nach Endnutzung

  • Regierung
  • Privater Sektor
  • Flottenbetreiber

Markt für kommerzielle Wasserstofffahrzeuge - Ausblick nach Anwendung

  • Öffentlicher Verkehr
  • Logistik und Lieferung
  • Bau und Bergbau
  • Abfallwirtschaft

Markt für kommerzielle Wasserstofffahrzeuge - Ausblick nach Fahrzeugtyp

  • Busse
  • Lkw
  • Leichte Nutzfahrzeuge
  • Transporter

Markt für kommerzielle Wasserstofffahrzeuge - Ausblick nach Brennstoffzellentechnologie

  • Protonenaustauschmembran-Brennstoffzellen
  • Festoxid-Brennstoffzellen
  • Alkalische Brennstoffzellen

Berichtsumfang

MARKTGRÖSSE 2024 2,304 (Milliarden USD)
MARKTGRÖSSE 2025 3,237 (Milliarden USD)
MARKTGRÖSSE 2035 97,26 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 40,53 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen, die profiliert werden Toyota Motor Corporation (JP), Hyundai Motor Company (KR), Honda Motor Co., Ltd. (JP), Ballard Power Systems Inc. (CA), Nikola Corporation (US), Plug Power Inc. (US), Cummins Inc. (US), Daimler AG (DE), BMW AG (DE)
Abgedeckte Segmente Fahrzeugtyp, Brennstoffzellentechnologie, Anwendung, Endnutzung, regional
Wichtige Marktchancen Wachsende Nachfrage nach emissionsfreien Logistiklösungen treibt Innovationen im Markt für kommerzielle Wasserstofffahrzeuge voran.
Wichtige Marktdynamiken Steigende regulatorische Unterstützung und technologische Fortschritte treiben die Einführung von kommerziellen Wasserstofffahrzeugen in verschiedenen Sektoren voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Häufig gestellte Fragen

Was ist die prognostizierte Marktbewertung des Marktes für kommerzielle Wasserstofffahrzeuge bis 2035?

Die prognostizierte Marktbewertung für den Markt für kommerzielle Wasserstofffahrzeuge beträgt bis 2035 97,26 Milliarden USD.

Wie hoch war die Marktbewertung des Marktes für kommerzielle Wasserstofffahrzeuge im Jahr 2024?

Die Gesamtmarktbewertung betrug 2,304 Milliarden USD im Jahr 2024.

Wie hoch ist die erwartete CAGR für den Markt für kommerzielle Wasserstofffahrzeuge im Prognosezeitraum 2025 - 2035?

Die erwartete CAGR für den Markt für kommerzielle Wasserstofffahrzeuge im Prognosezeitraum 2025 - 2035 beträgt 40,53 %.

Welches Fahrzeugtypsegment wird voraussichtlich bis 2035 die höchste Bewertung haben?

Das Segment der Lkw wird voraussichtlich bis 2035 eine Bewertung von 35,0 Milliarden USD erreichen.

Welche Schlüsselanwendungen treiben den Markt für kommerzielle Wasserstofffahrzeuge an?

Zu den Schlüsselanwendungen gehören öffentlicher Verkehr, Logistik und Lieferung, Bau und Bergbau sowie Abfallwirtschaft.

Welches Segment der Brennstoffzellentechnologie wird voraussichtlich den Markt bis 2035 dominieren?

Das Segment der Protonenaustauschmembran-Brennstoffzellen wird voraussichtlich mit einer Bewertung von 39,06 Milliarden USD bis 2035 dominieren.

Wer sind die führenden Akteure im Markt für kommerzielle Wasserstofffahrzeuge?

Zu den Hauptakteuren gehören die Toyota Motor Corporation, die Hyundai Motor Company und die Nikola Corporation, unter anderem.

Wie hoch ist die prognostizierte Bewertung für das Segment der leichten Nutzfahrzeuge bis 2035?

Das Segment der leichten Nutzfahrzeuge wird voraussichtlich bis 2035 eine Bewertung von 25,0 Milliarden USD erreichen.

Wie vergleicht sich der Marktanteil des privaten Sektors mit dem des Staates im Jahr 2035?

Bis 2035 wird der private Sektor voraussichtlich einen Marktanteil von 39,68 Milliarden USD haben, verglichen mit 29,16 Milliarden USD des Staates.

Wie hoch ist die erwartete Bewertung für die Abfallwirtschaftsanwendung bis 2035?

Die Abfallwirtschaftsanwendung wird voraussichtlich bis 2035 eine Bewertung von 9,599 Milliarden USD erreichen.

Autor
Author Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Co-Author Co-Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.