Markt für Flugkraftstoffe von Verkehrsflugzeugen

Marktforschungsbericht über Flugzeugtreibstoff für Verkehrsflugzeuge nach Treibstofftyp (Jet A, Jet A-1, Jet B, nachhaltiger Flugzeugtreibstoff, Biokraftstoff), nach Flugzeugtyp (Schmalrumpfflugzeuge, Breitrumpfflugzeuge, Regionalflugzeuge, Geschäftsflugzeuge), nach Anwendung (kommerzieller Luftverkehr, Frachtluftverkehr, Charterluftverkehr), nach Vertriebskanal (Direktvertrieb, Tankstellen, spezialisierte Flugzeugtreibstofflieferanten) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/EnP/33352-HCR 128 Pages Priya Nagrale Last Updated: September 17, 2026
Commercial Aircraft Aviation Fuel Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.02%
2024 Market Size$ 235.87 Billion
2025 Market Size$ 243 Billion
2035 Market Size$ 327.27 Billion
Key Players
ExxonMobil
Shell
BP
Chevron
TotalEnergies
Air BP
Opportunities
  • Rising Air Travel Demand
  • Emergence of Alternative Fuels
  • Geopolitical Stability and Trade Relations

Markt für Flugkraftstoffe von Verkehrsflugzeugen Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Flugzeugtreibstoffe im Jahr 2024 auf 235,87 Milliarden USD geschätzt. Die Branche für Flugzeugtreibstoffe wird voraussichtlich von 243,0 Milliarden USD im Jahr 2025 auf 327,27 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 3,02 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Flugzeugtreibstoff für Verkehrsflugzeuge ist bereit für Wachstum, angetrieben durch Nachhaltigkeit und technologische Fortschritte.

  • Nordamerika bleibt der größte Markt für Flugzeugtreibstoff, hauptsächlich angetrieben durch die hohe Nachfrage nach Flugreisen.
  • Die Region Asien-Pazifik entwickelt sich zum am schnellsten wachsenden Markt, was sich in steigenden Investitionen in die Luftfahrtinfrastruktur widerspiegelt.
  • Jet A-Treibstoff dominiert weiterhin den Markt, während nachhaltiger Flugzeugtreibstoff schnell an Bedeutung gewinnt als praktikable Alternative.
  • Die steigende Nachfrage nach Flugreisen und regulatorische Rahmenbedingungen, die sich auf Umweltpolitik konzentrieren, sind wichtige Treiber, die die Marktlandschaft prägen.

Marktgröße & Prognose

2024 Marktgröße 235,87 (USD Milliarden)
2035 Marktgröße 327,27 (USD Milliarden)
CAGR (2025 - 2035) 3,02%

Hauptakteure

ExxonMobil (US), Shell (GB), BP (GB), Chevron (US), TotalEnergies (FR), Air BP (GB), Phillips 66 (US), Sasol (ZA), Neste (FI)

Markt für Flugkraftstoffe von Verkehrsflugzeugen Treiber

Steigende Nachfrage nach Flugreisen

Der Markt für Flugbenzin erlebt einen bemerkenswerten Anstieg der Nachfrage nach Flugreisen, der durch steigende verfügbare Einkommen und eine wachsende Mittelschicht in verschiedenen Regionen vorangetrieben wird. Dieser Trend ist insbesondere in Schwellenländern offensichtlich, wo die Anzahl der Flugpassagiere bis 2037 voraussichtlich 8,2 Milliarden erreichen wird, so die Prognosen der Branche. Während Fluggesellschaften ihre Flotten erweitern, um diesen Zustrom von Reisenden zu bewältigen, wird auch die Nachfrage nach Flugbenzin entsprechend steigen. Dieses Wachstum der Passagierzahlen stimuliert nicht nur den Bedarf an mehr Flugzeugen, sondern erfordert auch eine zuverlässige Versorgung mit Flugbenzin, was den Markt für kommerzielle Flugzeuge und Flugbenzin stärkt. Fluggesellschaften werden voraussichtlich in kraftstoffeffizientere Flugzeuge investieren, was die Verbrauchsmuster und Marktdynamik weiter beeinflussen könnte.

Aufkommen alternativer Kraftstoffe

Das Aufkommen alternativer Kraftstoffe verändert die Landschaft des Marktes für kommerzielle Flugzeuge und Flugbenzin. Angesichts der zunehmenden Besorgnis über den Klimawandel wird immer mehr Wert auf die Entwicklung nachhaltiger Flugkraftstoffe (SAF) gelegt, die aus erneuerbaren Quellen stammen. Diese alternativen Kraftstoffe haben das Potenzial, den CO2-Fußabdruck des Flugverkehrs erheblich zu reduzieren. Akteure der Branche investieren zunehmend in Forschung und Entwicklung, um tragfähige SAF-Optionen zu schaffen, die in bestehende Kraftstoffversorgungsketten integriert werden können. Berichten zufolge könnte der SAF-Markt bis 2030 einen Wert von 15 Milliarden USD erreichen, was auf eine robuste Wachstumsdynamik hinweist. Dieser Wandel hin zu alternativen Kraftstoffen spricht nicht nur Umweltbedenken an, sondern bietet auch neue Innovationsmöglichkeiten innerhalb des Marktes für kommerzielle Flugzeuge und Flugbenzin.

Geopolitische Stabilität und Handelsbeziehungen

Geopolitische Faktoren und Handelsbeziehungen haben einen tiefgreifenden Einfluss auf den Markt für kommerzielle Flugzeuge und Flugbenzin. Politische Stabilität in Schlüsselregionen kann reibungslosere Abläufe für Fluggesellschaften ermöglichen, was zu einer erhöhten Kraftstoffnachfrage führt. Im Gegensatz dazu können geopolitische Spannungen die Lieferketten stören und Volatilität bei den Kraftstoffpreisen erzeugen. Beispielsweise können Preisschwankungen bei Öl aufgrund geopolitischer Ereignisse die Kosten für Flugbenzin direkt beeinflussen und die Betriebsstrategien der Fluggesellschaften beeinflussen. Darüber hinaus können Handelsabkommen und Partnerschaften zwischen Nationen die Sicherheit der Kraftstoffversorgung erhöhen und somit den Markt für kommerzielle Flugzeuge und Flugbenzin stabilisieren. Fluggesellschaften müssen möglicherweise ihre Strategien zur Kraftstoffbeschaffung an diese geopolitischen Dynamiken anpassen, was zu Veränderungen im Marktverhalten und in den Beschaffungspraktiken führen könnte.

Technologische Innovationen in der Kraftstoffeffizienz

Technologische Fortschritte spielen eine entscheidende Rolle bei der Gestaltung des Marktes für kommerzielle Flugzeuge und Flugbenzin. Innovationen im Flugzeugdesign, in der Triebwerkseffizienz und in Kraftstoffmanagementsystemen tragen zur Reduzierung des Kraftstoffverbrauchs und der Betriebskosten für Fluggesellschaften bei. Beispielsweise hat die Einführung von Flugzeugen der nächsten Generation, wie dem Boeing 787 und dem Airbus A350, signifikante Verbesserungen der Kraftstoffeffizienz gezeigt, mit Einsparungen von bis zu 20 % im Vergleich zu älteren Modellen. Diese Fortschritte erhöhen nicht nur die Rentabilität der Fluggesellschaften, sondern beeinflussen auch die Kraftstoffnachfragemuster innerhalb des Marktes für kommerzielle Flugzeuge und Flugbenzin. Während Fluggesellschaften weiterhin die Kraftstoffeffizienz priorisieren, könnte der Markt einen Wandel hin zu fortschrittlicheren Kraftstofftypen und Managementpraktiken erleben, was die Entwicklung der Branche weiter vorantreibt.

Regulatorische Rahmenbedingungen und Umweltpolitiken

Der Markt für kommerzielle Flugzeuge und Flugbenzin wird erheblich von sich entwickelnden regulatorischen Rahmenbedingungen und Umweltpolitiken beeinflusst, die darauf abzielen, die Kohlenstoffemissionen zu reduzieren. Regierungen und internationale Organisationen setzen zunehmend strenge Vorschriften um, die Fluggesellschaften dazu verpflichten, nachhaltigere Praktiken zu übernehmen. Beispielsweise hat die Internationale Zivilluftfahrt-Organisation ehrgeizige Ziele zur Reduzierung der Treibhausgasemissionen aus der Luftfahrt festgelegt. Diese Vorschriften könnten Fluggesellschaften dazu zwingen, in alternative Kraftstoffe und effizientere Technologien zu investieren, was die Nachfrage nach traditionellen Flugkraftstoffen beeinflusst. Der Wandel hin zu nachhaltigem Flugkraftstoff (SAF) gewinnt an Dynamik, wobei Prognosen darauf hindeuten, dass SAF bis 2030 bis zu 30 % des gesamten Flugkraftstoffverbrauchs ausmachen könnte. Dieser Übergang bietet sowohl Herausforderungen als auch Chancen für den Markt für kommerzielle Flugzeuge und Flugbenzin.

Einblicke in Marktsegmente

Nach Kraftstofftyp: Jet A (Größter) vs. Nachhaltiger Flugkraftstoff (Schnellstwachsende)

Der Markt für Flugzeugtreibstoffe wird von mehreren wichtigen Kraftstofftypen geprägt, hauptsächlich Jet A und Jet A-1. Jet A bleibt das größte Segment und dominiert den Markt aufgrund seiner weit verbreiteten Verwendung in der kommerziellen Luftfahrt für Langstreckenflüge. Im Gegensatz dazu hat Jet B, das unter bestimmten Betriebsbedingungen verwendet wird, einen kleineren Marktanteil. Nachhaltiger Flugkraftstoff (SAF) entwickelt sich zu einem wichtigen Bestandteil der Branche, angetrieben von zunehmenden Umweltvorschriften und der Nachfrage nach umweltfreundlicheren Alternativen. Trotz seines derzeit niedrigeren Marktanteils deutet die schnelle Entwicklung und Akzeptanz von SAF auf einen transformativen Wandel für den Luftfahrtsektor hin.

Ein Blick in die Zukunft zeigt, dass Wachstumstrends auf einen robusten Anstieg der Nachfrage nach nachhaltigem Flugkraftstoff hindeuten, angetrieben durch staatliche Initiativen und Unternehmensziele zur Nachhaltigkeit. Biokraftstoffe gewinnen ebenfalls an Bedeutung, da Fluggesellschaften versuchen, ihren CO2-Fußabdruck zu reduzieren und strengeren Vorschriften zu entsprechen. Faktoren wie technologische Fortschritte in der Kraftstoffproduktion und der Bedarf an betrieblicher Effizienz von Fluggesellschaften stärken weiter den Schwung von SAF und Biokraftstoffen. Die Luftfahrtindustrie steht am Rande eines bedeutenden Übergangs zu umweltfreundlicheren Kraftstoffen, der die Wettbewerbslandschaft neu gestaltet.

Jet A (Dominant) vs. Biokraftstoff (Aufkommend)

Jet A hat sich als Eckpfeiler des Marktes für Flugzeugtreibstoffe etabliert, gekennzeichnet durch seinen hohen Energiegehalt und die Kompatibilität mit den meisten Verkehrsflugzeugen. Dieser Kraftstofftyp wird aufgrund seiner Zuverlässigkeit und Verfügbarkeit bevorzugt, was ihn zur bevorzugten Wahl für Fluggesellschaften weltweit macht. Biokraftstoffe hingegen, die derzeit als aufkommende Alternative gelten, gewinnen an Aufmerksamkeit wegen ihres Potenzials, die Treibhausgasemissionen erheblich zu reduzieren. Produziert aus erneuerbaren Ressourcen, bieten Biokraftstoffe einen nachhaltigen Weg für den Luftfahrtsektor. Während Fluggesellschaften beginnen, Biokraftstoffe in ihr Kraftstoffmix zu integrieren, ist dieses Segment positioniert, um erhebliches Wachstum zu erfahren, unterstützt durch technologische Innovationen und einen zunehmenden Fokus auf Umweltverantwortung in der Luftfahrt.

Nach Flugzeugtyp: Schmalrumpfflugzeuge (Größter) vs. Breitrumpfflugzeuge (Schnellstwachsende)

Im Markt für Flugzeugtreibstoffe wird der Kraftstoffverbrauch deutlich von Schmalrumpfflugzeugen dominiert, die für Kurz- bis Mittelstreckenflüge ausgelegt sind und einen erheblichen Teil des Gesamtmarktanteils ausmachen. Ihre Effizienz und betriebliche Bequemlichkeit machen sie zu einem Favoriten unter den Fluggesellschaften, was oft zu einer höheren Nachfrage nach Flugzeugtreibstoff im Vergleich zu anderen Flugzeugtypen führt. Im Gegensatz dazu erleben Breitrumpfflugzeuge, die für Langstreckenflüge konzipiert sind, ein schnelles Wachstum im Kraftstoffverbrauch, da der internationale Reiseverkehr wieder ansteigt, was ihre zunehmende Marktrelevanz unterstreicht.

Schmalrumpfflugzeuge: Dominant vs. Breitrumpfflugzeuge: Aufkommend

Schmalrumpfflugzeuge werden als die dominante Kraft im Markt für Flugzeugtreibstoffe angesehen, da sie effizient und anpassungsfähig für verschiedene Flugrouten sind, einschließlich solcher mit niedrigeren Passagierzahlen. Ihr Design priorisiert niedrigere Betriebskosten und Kraftstoffeffizienz, was sie zur bevorzugten Wahl für Fluggesellschaften macht, die sich im sich verändernden Reisemarkt zurechtfinden. Im Gegensatz dazu werden Breitrumpfflugzeuge als die aufkommende Klasse angesehen, die Kapazität für Langstreckenrouten bieten und interkontinentale Reisen erleichtern. Die wachsende Nachfrage nach internationalen Passagier- und Frachtservices treibt ihre Beliebtheit voran und zwingt die Hersteller, Innovationen zur Verbesserung der Kraftstoffeffizienz und zur Reduzierung von Emissionen voranzutreiben, was letztendlich ihre Marktposition stärkt.

Nach Anwendung: Kommerzielle Luftfahrt (Größter) vs. Charterluftfahrt (Schnellstwachsende)

Im Markt für Flugzeugtreibstoffe hebt die Verteilung des Anwendungssegments die kommerzielle Luftfahrt als die größte hervor, die einen erheblichen Anteil an der Gesamtnachfrage nach Kraftstoff erfasst. Dieses Segment wird insbesondere durch die zunehmende Anzahl geplanter Flüge und eine wachsende Passagierbasis angetrieben, was seine Dominanz im Kraftstoffverbrauch festigt. Im Gegensatz dazu gewinnt die Charterluftfahrt, obwohl sie kleiner ist, schnell an Bedeutung, da die Verbraucher zunehmend personalisierte Flugerlebnisse und die Bequemlichkeit von On-Demand-Reisediensten bevorzugen.

Kommerzielle Luftfahrt (Dominant) vs. Charterluftfahrt (Aufkommend)

Die kommerzielle Luftfahrt spielt eine dominante Rolle im Markt für Flugzeugtreibstoffe, gekennzeichnet durch ihren umfangreichen Betriebsmaßstab und die umfassende Nutzung von kraftstoffeffizienten Flugzeugmodellen. Dieses Segment stützt sich auf etablierte Routen und erhebliche Passagiermengen, was eine konstante Kraftstoffnachfrage gewährleistet. Im Gegensatz dazu entwickelt sich die Charterluftfahrt zu einem bemerkenswerten Akteur, angetrieben durch ihre Flexibilität und Anpassungsoptionen. Der wachsende Trend zu Privatflügen und die Anziehungskraft von Charterdiensten bei wohlhabenden Reisenden sind entscheidende Faktoren, die ihr schnelles Wachstum unterstützen. Während traditionelle Fluggesellschaften vor Herausforderungen stehen, erweitern Charterbetreiber ihre Flotten und Dienstleistungen, was dieses Segment im breiteren Markt für Flugzeugtreibstoffe zunehmend relevant macht.

Nach Vertriebskanal: Direktvertrieb (Größter) vs. Dedizierte Flugkraftstofflieferanten (Schnellstwachsende)

Im Markt für Flugzeugtreibstoffe zeigt die Verteilung der Verkäufe über verschiedene Kanäle, dass der Direktvertrieb den größten Anteil ausmacht, was seine etablierte Präsenz und Kundenbeziehungen in der Branche widerspiegelt. Im Gegensatz dazu haben sich dedizierte Flugkraftstofflieferanten als bedeutender Wettbewerber herausgebildet, der schnell an Marktdynamik gewinnt. Tankstellen für den Einzelhandel, obwohl vorhanden, machen einen kleineren Teil des Gesamtverkaufs aus, was auf eine spezifische Marktnische hinweist, anstatt auf eine weit verbreitete Akzeptanz.

Direktvertrieb: Dominant vs. Dedizierte Flugkraftstofflieferanten: Aufkommend

Der Direktvertrieb im Markt für Flugzeugtreibstoffe ist gekennzeichnet durch etablierte langfristige Verträge und Beziehungen zu Fluggesellschaften und Flugzeugbetreibern, die eine stetige und zuverlässige Versorgung mit Kraftstoff gewährleisten. Dieser Kanal ist besonders dominant aufgrund seiner Fähigkeit, Großhandelsvereinbarungen auszuhandeln, die wettbewerbsfähige Preisstrukturen für große Kunden bieten. Auf der anderen Seite entwickeln sich dedizierte Flugkraftstofflieferanten schnell, angetrieben durch technologische Fortschritte und einen wachsenden Fokus auf Nachhaltigkeit im Flugkraftstoff. Diese Lieferanten innovieren ihre Dienstleistungen, einschließlich mobiler Betankungslösungen und umweltfreundlicher Kraftstoffoptionen, um den sich entwickelnden Anforderungen der Luftfahrtindustrie gerecht zu werden.

Erhalten Sie detailliertere Einblicke zu Markt für Flugkraftstoffe von Verkehrsflugzeugen

Regionale Einblicke

Nordamerika: Führer im Flugkraftstoff

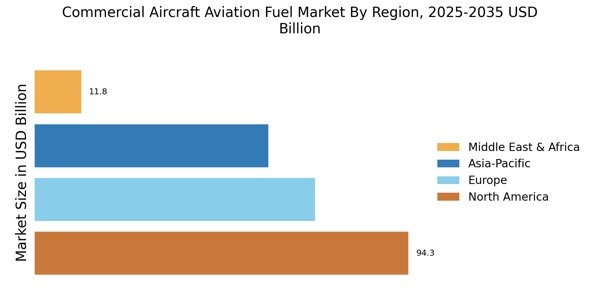
Nordamerika ist der größte Markt für Flugzeugtreibstoffe und macht etwa 40 % des globalen Anteils aus. Das Wachstum der Region wird durch die steigende Nachfrage nach Flugreisen, Fortschritte in der Treibstoffeffizienz und strenge Umweltvorschriften, die nachhaltige Flugkraftstoffe fördern, vorangetrieben. Die USA sind der Hauptbeitragende, gefolgt von Kanada, das seinen Luftfahrtsektor schnell ausbaut. Die Wettbewerbslandschaft ist durch große Akteure wie ExxonMobil, Chevron und BP gekennzeichnet, die den Markt dominieren. Diese Unternehmen investieren in innovative Technologien, um die Treibstoffeffizienz zu steigern und Emissionen zu reduzieren. Die Präsenz einer robusten Luftfahrtinfrastruktur und ein wachsender Fokus auf Nachhaltigkeit stärken den Markt weiter und machen Nordamerika zu einer entscheidenden Region im Sektor der Flugkraftstoffe.

Europa: Initiativen für nachhaltige Luftfahrt

Europa ist ein bedeutender Akteur im Markt für Flugzeugtreibstoffe und hält etwa 30 % des globalen Anteils. Die Region verzeichnet einen Anstieg der Nachfrage nach nachhaltigen Flugkraftstoffen (SAFs), der durch regulatorische Rahmenbedingungen zur Reduzierung von Kohlenstoffemissionen vorangetrieben wird. Der Green Deal der Europäischen Union und das Fit for 55-Paket sind entscheidend für die Gestaltung der Marktlandschaft und fördern Investitionen in sauberere Kraftstoffalternativen. Führende Länder wie Deutschland, Frankreich und das Vereinigte Königreich stehen an der Spitze dieses Wandels, wobei große Unternehmen wie TotalEnergies und Shell aktiv an der Entwicklung von SAF teilnehmen. Das Wettbewerbsumfeld ist durch Kooperationen zwischen Treibstoffproduzenten und Fluggesellschaften gekennzeichnet, um die Akzeptanz nachhaltiger Kraftstoffe zu erhöhen. Dieser Fokus auf Nachhaltigkeit positioniert Europa als führend im Markt für Flugkraftstoffe und treibt Innovation und regulatorische Compliance voran.

Asien-Pazifik: Aufstrebender Luftfahrtmarkt

Asien-Pazifik entwickelt sich zu einer wichtigen Region im Markt für Flugzeugtreibstoffe und trägt etwa 25 % zum globalen Anteil bei. Das schnelle Wachstum im Flugreiseverkehr, insbesondere in Ländern wie China und Indien, ist ein entscheidender Treiber der Nachfrage. Regierungsinitiativen zur Verbesserung der Luftfahrtinfrastruktur und zur Förderung der regionalen Konnektivität treiben dieses Wachstum weiter voran, ebenso wie steigende Investitionen in treibstoffeffiziente Technologien. China führt den Markt in der Region an, mit bedeutenden Beiträgen aus Indien und Japan. Die Wettbewerbslandschaft umfasst wichtige Akteure wie BP und Shell, die ihre Aktivitäten ausweiten, um der steigenden Nachfrage gerecht zu werden. Der Fokus auf die Verbesserung der Treibstoffeffizienz und die Reduzierung von Emissionen wird zunehmend wichtig, da die Region bestrebt ist, sich mit globalen Nachhaltigkeitszielen in Einklang zu bringen, was sie zu einem dynamischen Markt für Flugkraftstoffe macht.

Naher Osten und Afrika: Ressourcenreiche Region

Die Region Naher Osten und Afrika nimmt eine entscheidende Position im Markt für Flugzeugtreibstoffe ein und macht etwa 5 % des globalen Anteils aus. Das Wachstum der Region wird hauptsächlich durch ihre umfangreichen Ölreserven und ihre strategische Lage als Transit-Hub für internationale Flüge vorangetrieben. Länder wie die VAE und Saudi-Arabien investieren stark in die Luftfahrtinfrastruktur, was voraussichtlich die Treibstoffnachfrage in den kommenden Jahren erheblich steigern wird. Die Wettbewerbslandschaft ist durch die Präsenz wichtiger Akteure wie Sasol und Air BP gekennzeichnet, die lokale Ressourcen nutzen, um Flugkraftstoffe zu liefern. Der Fokus der Region auf die Verbesserung ihres Luftfahrtsektors, gepaart mit staatlicher Unterstützung für die Infrastrukturentwicklung, positioniert sie als strategischen Akteur im Markt für Flugzeugtreibstoffe. Die laufenden Investitionen in Raffineriekapazitäten und Vertriebsnetze werden voraussichtlich die Marktpräsenz weiter stärken.

Markt für Flugkraftstoffe von Verkehrsflugzeugen Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Flugzeugtreibstoffe ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die von Faktoren wie der steigenden Nachfrage nach Flugreisen, regulatorischen Druck zur Nachhaltigkeit und technologischen Fortschritten in der Treibstoffeffizienz geprägt ist. Große Akteure wie ExxonMobil (US), Shell (GB) und TotalEnergies (FR) sind strategisch positioniert, um von diesen Wachstumsfaktoren zu profitieren. ExxonMobil (US) konzentriert sich auf Innovationen im Bereich Biokraftstoffe und nachhaltige Flugkraftstoffe (SAF), während Shell (GB) Partnerschaften mit Fluggesellschaften betont, um die Treibstoffversorgungsketten zu verbessern. TotalEnergies (FR) investiert aktiv in erneuerbare Energie-Quellen, was auf einen Wandel hin zu umweltfreundlicheren Kraftstoffalternativen hinweist. Diese Strategien verbessern nicht nur ihre Marktpräsenz, sondern gestalten auch ein Wettbewerbsumfeld, das zunehmend Nachhaltigkeit und technologische Fortschritte priorisiert. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen die Produktion und optimieren die Lieferketten, um die Effizienz zu steigern und Kosten zu senken. Der Markt erscheint moderat fragmentiert, mit mehreren wichtigen Akteuren, die Einfluss auf regionale Märkte ausüben. Diese Fragmentierung ermöglicht wettbewerbsfähige Preisstrategien, doch die kollektive Stärke dieser großen Unternehmen deutet auf einen signifikanten Einfluss auf die Marktdynamik hin, insbesondere während sie innovative Lösungen verfolgen, um den sich entwickelnden Verbraucheranforderungen gerecht zu werden.

Im August kündigte Shell (GB) eine strategische Partnerschaft mit einer führenden Fluggesellschaft an, um eine neue Lieferkette für nachhaltige Flugkraftstoffe zu entwickeln, mit dem Ziel, die Kohlenstoffemissionen in den nächsten fünf Jahren um 30 % zu reduzieren. Diese Initiative unterstreicht Shells Engagement für Nachhaltigkeit und positioniert das Unternehmen als führend im Übergang zu umweltfreundlicheren Flugkraftstoffen. Die Partnerschaft wird voraussichtlich Shells Marktanteil erhöhen und gleichzeitig mit globalen regulatorischen Trends übereinstimmen, die reduzierte CO2-Fußabdrücke begünstigen.

Im September eröffnete TotalEnergies (FR) eine neue Biokraftstoffproduktionsanlage in Frankreich, die voraussichtlich jährlich über 200.000 Tonnen nachhaltigen Flugkraftstoff produzieren wird. Dieser Schritt verstärkt nicht nur TotalEnergies' Engagement für erneuerbare Energien, sondern reagiert auch auf die steigende Nachfrage nach SAF in Europa. Die Betriebsfähigkeit der Anlage wird voraussichtlich erheblich zur Umsatzsteigerung des Unternehmens beitragen und die Nachhaltigkeitsziele der Luftfahrtindustrie unterstützen.

Im Juli stellte ExxonMobil (US) eine neue Technologie vor, die darauf abzielt, die Effizienz der Jet-Treibstoff-Produktion zu verbessern, was potenziell die Produktionskosten um 15 % senken könnte. Dieser technologische Fortschritt ist entscheidend, da er ExxonMobil in die Lage versetzt, effektiver in einem Markt zu konkurrieren, der zunehmend auf Kosteneffizienz und Nachhaltigkeit fokussiert ist. Die Innovation könnte auch Partnerschaften mit Fluggesellschaften anziehen, die ihre Betriebskosten senken und gleichzeitig Umweltvorschriften einhalten möchten.

Bis Oktober sind die Wettbewerbstrends im Markt für Flugzeugtreibstoffe zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz im Lieferkettenmanagement geprägt. Strategische Allianzen werden immer häufiger, da Unternehmen die Notwendigkeit erkennen, zusammenzuarbeiten, um Innovationen voranzutreiben und regulatorischen Anforderungen gerecht zu werden. Ausblickend wird sich die wettbewerbliche Differenzierung voraussichtlich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf Innovation, technologische Fortschritte und die Zuverlässigkeit von Lieferketten entwickeln. Dieser Wandel deutet darauf hin, dass Unternehmen, die nachhaltige Praktiken und technologische Integration priorisieren, besser positioniert sein werden, um in der Zukunft erfolgreich zu sein.
Zu den wichtigsten Unternehmen im Markt für Flugkraftstoffe von Verkehrsflugzeugen-Markt gehören

Recent Industry Developments

  • Q2 2024: Neste und Airbus unterzeichnen Partnerschaft zur Förderung der Nutzung nachhaltiger Flugkraftstoffe Neste, ein führender Hersteller von nachhaltigem Flugkraftstoff (SAF), gab eine Partnerschaft mit Airbus bekannt, um die Entwicklung und Einführung von SAF in der kommerziellen Luftfahrt zu beschleunigen, mit dem Ziel, Fluggesellschaften bei der Erreichung ihrer Dekarbonisierungsziele zu unterstützen.
  • Q2 2024: United Airlines investiert 20 Millionen USD in NEXT Renewable Fuels zur Produktion von SAF United Airlines tätigte eine Investition von 20 Millionen USD in NEXT Renewable Fuels, um die Produktion von nachhaltigem Flugkraftstoff zu steigern und ihr Engagement zur Reduzierung von Kohlenstoffemissionen in ihren kommerziellen Flugzeugoperationen zu verstärken.
  • Q2 2024: Shell eröffnet neue SAF-Mischanlage in Rotterdam Shell eröffnete eine neue Mischanlage für nachhaltigen Flugkraftstoff in Rotterdam und erweiterte damit ihre Kapazität, SAF an europäische Fluggesellschaften zu liefern und die Bemühungen der Region um eine umweltfreundlichere Luftfahrt zu unterstützen.
  • Q3 2024: ExxonMobil startet kommerzielle Produktion von erneuerbarem Jet-Treibstoff in der Raffinerie Baton Rouge ExxonMobil begann mit der kommerziellen Produktion von erneuerbarem Jet-Treibstoff in seiner Raffinerie Baton Rouge, was einen bedeutenden Schritt zur Skalierung der Verfügbarkeit von SAF für kommerzielle Flugzeugbetreiber in Nordamerika darstellt.
  • Q3 2024: Delta Air Lines unterzeichnet mehrjährige SAF-Liefervereinbarung mit Gevo Delta Air Lines trat eine mehrjährige Vereinbarung mit Gevo ein, um nachhaltigen Flugkraftstoff zu kaufen und unterstützt damit ihr Ziel, bis 2030 10 % ihres Jet-Treibstoffverbrauchs durch SAF zu ersetzen.
  • Q3 2024: TotalEnergies und Air France-KLM erweitern SAF-Partnerschaft für transatlantische Flüge TotalEnergies und Air France-KLM erweiterten ihre Partnerschaft zur Lieferung von nachhaltigem Flugkraftstoff für transatlantische Flüge, mit dem Ziel, die Lebenszyklusemissionen zu reduzieren und den EU-Vorgaben zu entsprechen.
  • Q4 2024: Honeywell präsentiert neue UOP Ecofining-Technologie zur Produktion von Luftfahrt-Biokraftstoffen Honeywell stellte seinen neuesten UOP Ecofining-Prozess vor, der darauf ausgelegt ist, die Effizienz und Skalierbarkeit der Produktion von Luftfahrt-Biokraftstoffen für kommerzielle Flugzeugbetreiber zu erhöhen.
  • Q4 2024: British Airways erhält erste Charge von SAF aus der Phillips 66 Humber Raffinerie British Airways erhielt ihre erste Charge nachhaltigen Flugkraftstoffs von der Humber Raffinerie von Phillips 66, was einen Meilenstein in den Bemühungen der Fluggesellschaft darstellt, ihre Flotte zu dekarbonisieren.
  • Q1 2025: Japan Airlines und Itochu unterzeichnen Joint Venture zur Produktion von SAF Japan Airlines und das Handelsunternehmen Itochu gründeten ein Joint Venture zur Produktion und Lieferung von nachhaltigem Flugkraftstoff, um den Luftfahrtsektor Japans bei der Erreichung von Kohlenstoffreduktionszielen zu unterstützen.
  • Q1 2025: Chevron erwirbt Anteile an LanzaJet zur Beschleunigung der Kommerzialisierung von SAF Chevron erwarb eine Minderheitsbeteiligung an LanzaJet, einem Unternehmen für SAF-Technologie, um die Kommerzialisierung und Bereitstellung von nachhaltigem Flugkraftstoff für kommerzielle Flugzeuge zu beschleunigen.
  • Q2 2025: Airbus führt ersten transatlantischen Flug mit 100 % SAF auf A350 durch Airbus führte erfolgreich seinen ersten transatlantischen Flug mit 100 % nachhaltigem Flugkraftstoff auf einem A350-Flugzeug durch und demonstrierte die Lebensfähigkeit von SAF für Langstreckenbetrieb.
  • Q2 2025: Europäische Kommission genehmigt neues SAF-Mischmandat für kommerzielle Flüge Die Europäische Kommission genehmigte eine neue Verordnung, die eine Mindestmischung von nachhaltigem Flugkraftstoff in allen kommerziellen Flügen von EU-Flughäfen vorschreibt, die ab Juli 2025 in Kraft tritt.

Zukunftsaussichten

Markt für Flugkraftstoffe von Verkehrsflugzeugen Zukunftsaussichten

Der Markt für Flugzeugtreibstoff für Verkehrsflugzeuge wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 3,02% wachsen, angetrieben durch die steigende Nachfrage nach Flugreisen, technologische Fortschritte und Nachhaltigkeitsinitiativen.

Neue Möglichkeiten liegen in:

  • Entwicklung von Produktionsanlagen für nachhaltige Flugkraftstoffe (SAF)

Bis 2035 wird der Markt voraussichtlich robust sein, angetrieben durch Innovation und strategische Partnerschaften.

Marktsegmentierung

Markt für Flugzeugtreibstoffe für Verkehrsflugzeuge - Ausblick nach Treibstofftyp

  • Jet A
  • Jet A-1
  • Jet B
  • Nachhaltiger Flugzeugtreibstoff
  • Biokraftstoff

Markt für Flugzeugtreibstoffe für Verkehrsflugzeuge - Ausblick nach Anwendungsbereich

  • Zivile Luftfahrt
  • Frachtluftfahrt
  • Charterluftfahrt

Markt für Flugzeugtreibstoffe für Verkehrsflugzeuge - Ausblick nach Flugzeugtyp

  • Schmalrumpfflugzeuge
  • Breitrumpfflugzeuge
  • Regionale Flugzeuge
  • Geschäftsflugzeuge

Markt für Flugzeugtreibstoffe für Verkehrsflugzeuge - Ausblick nach Vertriebskanal

  • Direktvertrieb
  • Tankstellen für den Einzelhandel
  • Spezialisierte Anbieter von Flugzeugtreibstoffen

Berichtsumfang

MARKTGRÖSSE 2024 235,87 (USD Milliarden)
MARKTGRÖSSE 2025 243,0 (USD Milliarden)
MARKTGRÖSSE 2035 327,27 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 3,02 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert ExxonMobil (US), Shell (GB), BP (GB), Chevron (US), TotalEnergies (FR), Air BP (GB), Phillips 66 (US), Sasol (ZA), Neste (FI)
Abgedeckte Segmente Treibstofftyp, Flugzeugtyp, Anwendung, Vertriebskanal, regional
Wichtige Marktchancen Einführung nachhaltiger Flugkraftstoffe, die durch regulatorische Änderungen und Umweltbedenken im Markt für Flugzeugtreibstoffe vorangetrieben werden.
Wichtige Marktdynamiken Steigende Nachfrage nach nachhaltigem Flugkraftstoff treibt Innovation und regulatorische Änderungen im Markt für Flugzeugtreibstoffe voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung für den Markt für Flugzeugtreibstoffe für Verkehrsflugzeuge im Jahr 2035?

Die prognostizierte Marktbewertung für den Markt für Flugzeugtreibstoffe für Verkehrsflugzeuge im Jahr 2035 beträgt 327,27 Milliarden USD.

Wie hoch war die Gesamtmarktbewertung des Marktes für Flugzeugtreibstoffe für Verkehrsflugzeuge im Jahr 2024?

Die Gesamtmarktbewertung des Marktes für Flugzeugtreibstoffe für Verkehrsflugzeuge im Jahr 2024 betrug 235,87 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Markt für Flugzeugtreibstoffe für Verkehrsflugzeuge im Prognosezeitraum 2025 - 2035?

Die erwartete CAGR für den Markt für Flugzeugtreibstoffe für Verkehrsflugzeuge im Prognosezeitraum 2025 - 2035 beträgt 3,02 %.

Welches Treibstofftypsegment wird voraussichtlich die höchste Bewertung im Jahr 2035 haben?

Das Treibstofftypsegment Jet A wird voraussichtlich die höchste Bewertung haben, die zwischen 80,0 und 110,0 Milliarden USD liegt.

Wie vergleicht sich die Bewertung von nachhaltigem Flugzeugtreibstoff mit Jet A-1 im Jahr 2035?

Im Jahr 2035 wird erwartet, dass nachhaltiger Flugzeugtreibstoff zwischen 30,0 und 60,0 Milliarden USD liegt, während Jet A-1 voraussichtlich zwischen 70,0 und 90,0 Milliarden USD liegen wird.

Wie hoch sind die prognostizierten Bewertungen für Großraumflugzeuge im Jahr 2035?

Die prognostizierte Bewertung für Großraumflugzeuge im Jahr 2035 wird voraussichtlich zwischen 90,0 und 120,0 Milliarden USD liegen.

Welcher Vertriebskanal wird voraussichtlich den höchsten Umsatz im Jahr 2035 generieren?

Der Vertriebskanal der spezialisierten Flugzeugtreibstofflieferanten wird voraussichtlich den höchsten Umsatz generieren, mit Prognosen zwischen 85,87 und 117,27 Milliarden USD.

Wie hoch ist die erwartete Bewertung für Frachtluftfahrt im Jahr 2035?

Die erwartete Bewertung für Frachtluftfahrt im Jahr 2035 wird voraussichtlich zwischen 60,0 und 85,0 Milliarden USD liegen.

Welche Hauptakteure führen den Markt für Flugzeugtreibstoffe für Verkehrsflugzeuge an?

Zu den Hauptakteuren im Markt für Flugzeugtreibstoffe für Verkehrsflugzeuge gehören ExxonMobil, Shell, BP, Chevron, TotalEnergies, Air BP, Phillips 66, Sasol und Neste.

Wie hoch ist die prognostizierte Bewertung für Geschäftsflugzeuge im Jahr 2035?

Die prognostizierte Bewertung für Geschäftsflugzeuge im Jahr 2035 wird voraussichtlich zwischen 25,87 und 47,27 Milliarden USD liegen.

Autor
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.