Medical Aesthetics Market (2026 - 2035)
医疗美学市场研究报告,按治疗类型(注射剂、激光治疗、外科手术、化学换肤、微晶磨皮)、按程序(非侵入性、微创性、外科手术)、按应用(面部美学、身体塑形、皮肤再生、脱毛)、按最终用户(诊所、医院、家庭护理)和按地区(北美、欧洲、南美、亚太地区、中东和非洲)划分 - 预测至 2035 年
Forecast Period
2026-2035
CAGR
10.93%
2025 Market Size
USD 18.20 Billion
2035 Market Size
USD 51.35 Billion
分享:


医学美容市场综述
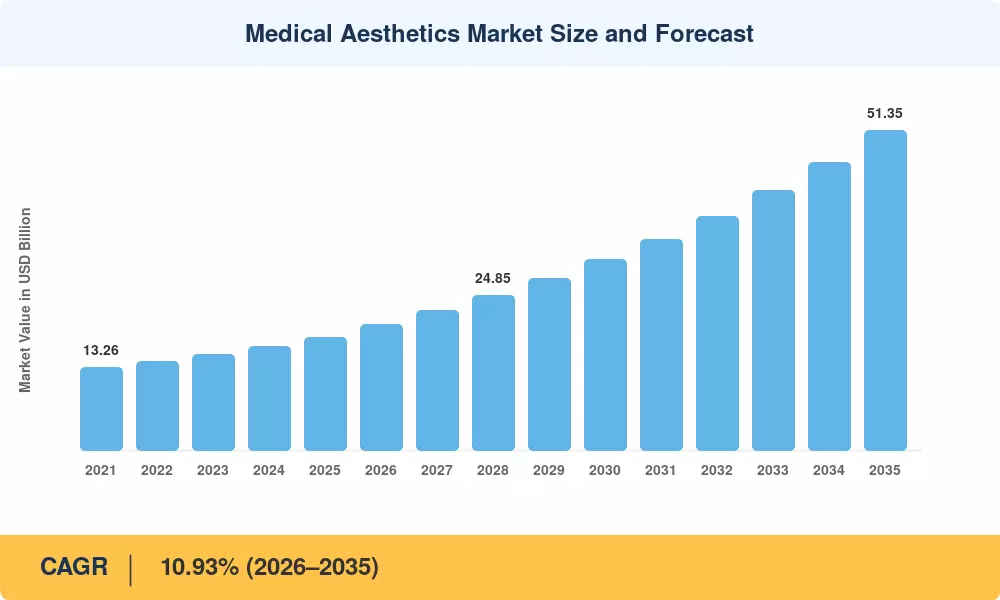
2025年医美市场规模达到182.0亿美元,预计将从2026年的201.9亿美元增长到2035年的513.5亿美元,预测期内(2026-2035年)复合年增长率为10.93%。对微创塑身和嫩肤手术的需求不断增长,加上美国 FDA 和欧洲 CE 标志框架的监管精简,创造了持久的增长跑道。几个亚洲经济体政府医疗保险的扩张进一步扩大了患者接受择期手术的机会。
技术变革正在重塑医美市场的核心。传统的单功能激光平台正在让位于多模态能量系统,这些系统在单个控制台上结合了射频、高强度聚焦超声 (HIFU) 和脉冲光模式。仅艾伯维一家公司就在 2023 年至 2025 年间投入了约 12 亿美元用于美容研发,而人工智能引导的治疗计划软件现在使从业者能够实时定制能量输送方案[2]。这些转变正在压缩手术时间,并将可处理的患者群体扩大到传统人口统计之外。
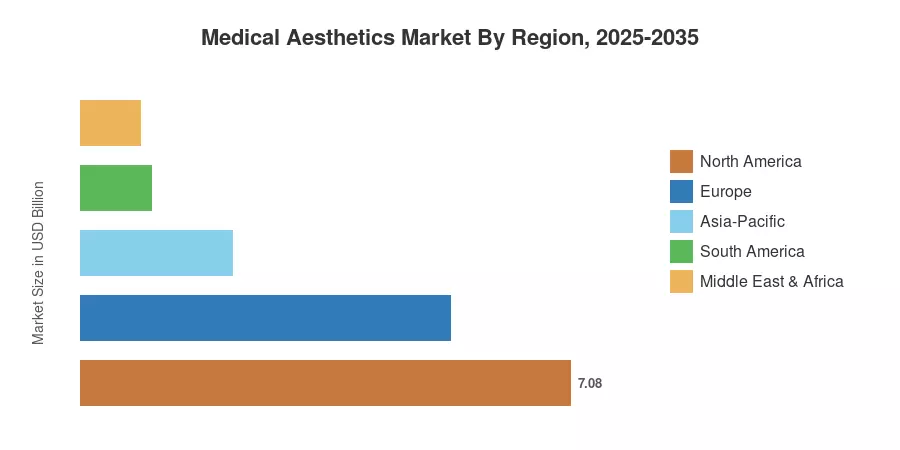
到 2025 年,北美约占全球医学美容市场收入的 38.9%,这得益于择期手术的高人均支出和成熟的报销途径。亚太地区是增长最快的地区,预计到 2035 年,在中国和印度中产阶级人口不断扩大的推动下,复合年增长率将达到 12.01%。在强大的临床标准和跨境医疗旅游的支持下,欧洲占据第二大份额,约为 29.4%。设备创新、监管协调以及消费者对预防性美学态度的转变使该市场在未来十年内实现持续两位数的增长。
报告要点
• 按设备类型
- 2025 年,基于能量的美容设备占医学美容市场收入的 48.5%,反映出激光、射频和超声平台在临床环境中的主导地位。
- 随着下一代生物制剂的发展,非能源设备(包括注射剂和植入系统)预计到 2035 年将以 13.24% 的复合年增长率增长,超过能源设备领域。
• 按程序类型
- 2025 年,非手术和微创治疗占支出的 51.2%,这突显了消费者对恢复期较短的手术的明显偏好。
- 在脂肪移植技术和混合手术能量工作流程创新的推动下,预计到 2035 年,外科手术将以 13.55% 的复合年增长率增长。
• 按应用
- 2025 年,面部美容占医学美容市场收入的 25.4%,仍然是全球最大的应用领域。
- 预计到 2035 年,塑身领域的复合年增长率将达到 14.35%,是应用细分领域中最高的。
• 按最终用户
- 到 2025 年,诊所和皮肤科诊所将占据医学美容市场 42.8% 的份额,成为能量治疗和注射治疗的主要护理点。
- 在美容健康主流化的推动下,到 2035 年,医疗水疗中心将以 14.41% 的复合年增长率扩张。
• 按地区
- 到 2025 年,北美地区的收入占全球收入的 38.9%,而亚太地区预计到 2035 年复合年增长率将达到 12.01%。
医学美容市场规模及预测(2021-2035)
Market Research Future 的估计来自对设备制造商、诊所运营商和监管机构的初步访谈,并根据分销商的销售数据和公开提交的财务结果进行三角测量。历史值(2021-2024)反映了报告的市场表现; 2025年为基准年; 2026-2035 年的值是前瞻性预测,复合年增长率为 10.93%。
驾驶员影响分析
| 司机 | ~% 对复合年增长率的影响 | 地理相关性 | 影响时间表 | 参考号 |
| 发达经济体的人口老龄化 | 〜18% | 北美、欧洲 | 长期(≥4年) | [3] |
| 社交媒体驱动的程序意识 | 〜16% | 全球的 | 短期(≤2年) | [5] |
| 设备中的人工智能和机器人集成 | 〜15% | 北美、亚太地区 | 中期(2-4 年) | [6] |
| 亚太地区可支配收入不断增长 | 〜14% | 中国、印度、东盟 | 长期(≥4年) | [7] |
| 微创器械监管快速跟踪 | 〜13% | 美国、欧盟 | 短期(≤2年) | [4] |
| 拓展医疗水疗和健康渠道 | 〜12% | 全球的 | 中期(2-4 年) | [10] |
| 生物刺激和再生注射创新 | 〜12% | 北美、欧洲 | 中期(2-4 年) | [8] |
发达经济体的人口老龄化
联合国预计,到 2050 年,全球 60 岁及以上的成年人将超过 21 亿,其中增长最快的地区集中在北美、西欧和东北亚[3]。这种人口结构的变化直接增加了对除皱、紧肤和丰盈手术的需求。据美国整形外科医生协会报告,仅在美国,2024 年就有超过 2600 万例美容手术,同比增长 12%,主要集中在 45-65 岁年龄段[4]。持续的人口老龄化趋势使其成为医疗美容市场最持久的结构性驱动力。
社交媒体驱动的程序意识
Instagram 和 TikTok 等平台已将 25 至 40 岁消费者的美容程序标准化,这一群体历来推迟接受治疗。 ASAPS 调查发现,2024 年,72% 的首次就诊患者将社交媒体内容作为主要信息来源[5]。这种可见性效应缩短了决策周期,在几周而不是几个月内将认知转化为预订,并且对智能手机普及率高的地区的医疗美容市场尤其有利。
设备中的人工智能和机器人集成
人工智能引导的治疗方案现在允许医生实时绘制组织密度图,动态调整能量输出,以最大限度地减少热损伤并最大限度地促进胶原蛋白重塑。到 2025 年,Canfield Scientific 的人工智能成像平台将在 4,000 家诊所采用,预计治疗计划时间缩短了 35%[6]。机器人微针系统和自动注射引导模块正在进入上市前审查,标志着向精确引导美容的转变,可以扩大医学美容市场的目标人群。
亚太地区可支配收入不断增长
2021年至2025年间,中国城市家庭可支配收入年增长率为6.8%,其中美容手术支出的增幅约为该速度的两倍[7]。印度蓬勃发展的医疗旅游基础设施和韩国成熟的韩国美容生态系统加剧了这一效应,使亚太地区成为医疗美容市场增长最快的地区。印度的 Ayushman Bharat 计划等政府举措虽然主要侧重于基本护理,但间接扩大了支持择期手术的私人诊所基础设施[7].
限制影响分析
以下限制影响是对减缓市场增长的逆风的定向估计。它们不会直接从复合年增长率中减去,而是表明如果不加以解决,势头可能会放缓的领域。
| 克制 | ~% 拖累复合年增长率 | 地理相关性 | 影响时间表 | 参考号 |
| 监管复杂性和设备批准时间表 | 〜−8% | 欧盟、亚太地区 | 中期(2-4 年) | [9] |
| 多式联运平台的前期资本成本较高 | 〜−7% | 新兴市场 | 长期(≥4年) | [13] |
| 不良事件风险和责任问题 | 〜−6% | 北美 | 短期(≤2年) | [14] |
| 选择性手术的报销限制 | 〜−5% | 全球的 | 长期(≥4年) | [15] |
| 熟练从业人员短缺 | 〜−4% | MEA,南美洲 | 中期(2-4 年) | [16] |
监管复杂性和设备批准时间表
自 2024 年起全面执行的欧盟医疗器械法规 (MDR 2017/745) 已使中小型器械制造商的认证成本增加了 40-60%,导致多个类别的产品上市延迟了 12-18 个月[9]。公司现在必须维持持续的上市后临床随访(PMCF)研究,增加经常性的合规费用,从而压缩利润。对于医学美容市场来说,这创造了一个双速世界,美国批准的设备比欧盟认证的同类设备提前数年到达诊所。
前期资本成本高
一个完全建成的多式联运能源平台的成本在 150,000 至 300,000 美元之间,对于低收入市场的独立从业者来说是无法承受的[13]。租赁和按程序付费模式正在兴起,但并不同样可用。在融资解决方案出现之前,拉丁美洲、东南亚和中东部分地区的医疗美容市场渗透率将继续受到资本密集度的限制。
不良事件风险和责任问题
2024 年,FDA 发布了关于与透明质酸填充剂注射不当相关的组织坏死的更新安全通知,预计导致从业人员的责任保险费用增加 15-20%[14]。从统计数据来看,安全事件仍然很少见,但媒体的过度关注可能会减缓受影响国家消费者的接受度,并给医疗美容市场的增长轨迹增加阻力。
医美市场机遇
人工智能驱动的个性化治疗
如今,经过数百万次操作结果训练的机器学习算法可以为每种皮肤类型提供最佳的能量设置、注射深度和产品组合。早期采用者报告患者满意度分数提高了 20-25%,再治疗率降低,在医学美容市场创建了优质服务层[6].
再生美学和生物制剂
外泌体和富血小板血浆(PRP)辅助治疗应用正在从实验阶段转向商业阶段。到 2025 年,全球再生医学管线中有超过 1400 项活跃研究,其中美容应用是快速增长的领域[12]。将生物制剂输送模块整合到当前平台中的设备制造商可以在这个邻近的增长区域占据先发优势。
新兴市场诊所基础设施
在城市化和不断增长的消费支出的推动下,印度和巴西预计在 2026 年至 2030 年间将新增超过 12,000 家获得许可的美容诊所[7]。设备租赁模式和分销商融资合作伙伴关系降低了进入门槛,使寻求医疗美容市场销量增长的中端设备原始设备制造商能够进入这些市场。
通过互联设备实现数据货币化
与云连接的美容平台生成匿名的手术结果数据集,这些数据集对临床培训平台、保险承销商和制药研发团队具有商业价值。到 2030 年,基于订阅的数据分析服务每年可贡献 8 亿至 12 亿美元的经常性收入流[17].
男性美容手术
预计到 2025 年,男性将占全球所有美容手术的 14%,高于 2020 年的 9%[5]。身体轮廓和下颌线轮廓治疗正在引领这一转变。开发针对男性患者的营销计划和治疗方案的设备制造商可以释放医疗美容市场的增量。
医美市场未来展望
人工智能自主治疗生态系统
到 2030 年,完全自主的治疗计划系统预计将管理端到端工作流程——从患者摄入成像到能量输送校准再到术后监测——减少医生决策疲劳并提高每个诊所的吞吐量。据估计,人工智能支持的临床工作流程可以将整个医学美容市场的每次手术成本压缩 20-30%,从而使更广泛的人群能够获得优质治疗[6].
平台经济学和订阅模型
设备制造商正在从一次性资本销售转向平台即服务模式,将硬件、耗材、软件更新和培训捆绑到经常性收入订阅中。这一转变反映了企业技术中 SaaS 的转变,预计将使制造商毛利率提高 8-12 个百分点,同时降低医疗美容市场的诊所采用障碍[17].
长寿医学融合
新兴的长寿医学范式整合了代谢优化、再生疗法和美容保存,正在抗衰老诊所和美容实践之间建立交叉推荐途径。全球健康研究所预计 2025 年长寿经济将达到 1.8 万亿美元,而美容手术处于其面向消费者的优势[10]。这种融合可能会在十年内将医学美容市场的总目标人群扩大 15-20%。
设备制造中的可持续性和 ESG
对一次性消耗品和包装废物的环境审查正在加强。领先的原始设备制造商承诺到 2030 年将每次手术的塑料废物减少 40-50%,Cynosure 和 InMode 试点可回收手机项目[18]。医院系统中符合 ESG 的采购政策将越来越有利于拥有记录在案的可持续发展路线图的制造商,从而重塑医学美容市场的竞争动态。
区域市场份额分析
| 地区 | 关键指标 | 主要投资主题 |
| 北美 | 38.9% 份额(2025 年) | 优质设备替换,AI集成 |
| 欧洲 | 29.4% 份额(2025 年) | MDR 合规性、医疗旅游 |
| 亚太 | 复合年增长率 12.01%(2026-2035) | 诊所扩建、韩妆影响力 |
| 南美洲 | USD 1.02 Billion (2025) | 经销商融资、塑身 |
| 中东和非洲 | USD 0.87 Billion (2025) | 医疗旅游中心、奢华健康 |
| 全部的 | USD 18.20 Billion (2025) | — |
医学美容市场呈现出独特的区域动态,成熟的西方市场优先考虑高端设备升级,而新兴经济体则专注于诊所网络扩张。
北美
| 国家 | 关键指标 | 关键驱动程序 |
| 美国 | 占地区收入的82.3% | 全球手术量最大 |
| 加拿大 | 占地区收入的11.5% | 省级诊所许可扩大 |
| 墨西哥 | 占地区收入的6.2% | 美国患者的医疗旅游 |
在 FDA 有利的途径、高消费者消费能力和密集的委员会认证从业者网络的推动下,美国仍然是医学美容市场的最大国家市场。加拿大的美容市场受益于与 FDA 许可相一致的跨境设备审批,而墨西哥沿美国边境的医疗旅游走廊继续吸引寻求认可治疗的对价格敏感的患者[4].
欧洲
| 国家 | 关键指标 | 关键驱动程序 |
| 德国 | 10.41% CAGR | 先进的临床基础设施 |
| 英国 | 地区份额23.8% | 私人付费美容诊所 |
| 法国 | 地区份额 17.2% | 医药注射遗产 |
| 意大利 | USD 0.81 Billion (2025) | 医疗旅游流入 |
| 西班牙 | 9.95% CAGR | 健康旅游不断发展 |
| 北欧国家 | USD 0.42 Billion (2025) | 人均手术率高 |
| 俄罗斯 | 8.2% CAGR | 国产器件制造 |
| 欧洲其他地区 | USD 0.58 Billion (2025) | 欧盟 MDR 协调效应 |
欧洲的医疗美容市场受到严格的欧盟 MDR 要求的影响,这些要求有利于大型、资本充足的设备原始设备制造商。英国脱欧后的监管框架创建了独立的审批途径,相对于欧盟的时间表加快了某些设备的推出[9].
亚太
| 国家 | 关键指标 | 关键驱动程序 |
| 中国 | 地区份额34.6% | 城镇居民消费支出增长 |
| 印度 | 14.62% CAGR | 诊所基础设施扩建 |
| 日本 | USD 0.72 Billion (2025) | 人口老龄化需求 |
| 韩国 | 地区份额21.8% | 韩国美容生态系统的领导地位 |
| 东盟 | 13.40% CAGR | 医疗旅游中心 |
| 亚太其他地区 | USD 0.31 Billion (2025) | 早期市场开发 |
亚太地区是医学美容市场增长最快的地区,韩国是注射技术和联合疗法的全球创新中心。在数字预约平台和影响力驱动的需求的支持下,2024年中国每年的美容手术量将超过2000万例[7].
南美洲
| 国家 | 关键指标 | 关键驱动程序 |
| 巴西 | 地区份额62.4% | 手术数量世界第二 |
| 阿根廷 | 12.85% CAGR | 货币调整后的设备进口 |
| 南美洲其他地区 | USD 0.24 Billion (2025) | 监管逐步现代化 |
巴西的美容手术总量位居全球前三位,其中塑身和注射治疗的需求处于领先地位。南美洲的医疗美容市场面临货币波动的不利因素,影响进口设备的定价,尽管高德美和艾伯维的本地组装业务部分抵消了这一挑战[13].
中东和非洲
| 国家 | 关键指标 | 关键驱动程序 |
| 沙特阿拉伯 | 地区份额28.3% | 2030 年愿景医疗保健投资 |
| 阿联酋 | 13.71% CAGR | 迪拜和阿布扎比医疗旅游 |
| 南非 | USD 0.14 Billion (2025) | 私人医疗基础设施 |
| 埃及 | 12.50% CAGR | 不断壮大的城市中产阶级 |
| MEA 的其余部分 | USD 0.21 Billion (2025) | 早期市场开发 |
阿联酋作为豪华健康目的地的定位使迪拜成为医学美容市场的区域中心,吸引了来自海湾合作委员会和南亚各地的患者。沙特阿拉伯的 2030 年愿景计划正在将医疗保健投资引入私人诊所许可,扩大选择性美容手术的机会[16].
医美市场细分
按设备类型
| 部分 | 关键指标 | 主要需求驱动因素 |
| 基于能量的美容设备 | 48.5% 份额(2025 年) | 多模式平台采用 |
| 非能量美容设备 | 复合年增长率 13.24%(2026-2035) | 生物刺激注射生长 |
基于能量的设备——包括激光、射频、HIFU 和强脉冲光 (IPL)——仍然是医学美容市场的收入支柱,这得益于它们在换肤、脱毛和血管治疗方面的多功能性。在单一平台上结合两种或多种能源模式的多模式控制台正在取代传统的单一功能单元,成熟市场的更换周期平均为 4-5 年[2].
随着下一代透明质酸配方和聚左旋乳酸生物刺激剂吸引那些更喜欢渐进、自然效果而不是基于能量的治疗结果的患者,非能量设备(包括注射输送系统、微晶磨皮装置和植入物组合)的百分比增长速度更快[8].
按程序类型
| 部分 | 关键指标 | 主要需求驱动因素 |
| 非手术/微创 | 51.2% 份额(2025 年) | 消费者对最短停机时间的偏好 |
| 外科 | 复合年增长率 13.55%(2026-2035) | 混合手术能量技术 |
非手术治疗——包括注射神经毒素、填充剂和基于能量的皮肤治疗——在医学美容市场占据主导地位,因为它们提供当天恢复和较低的风险状况。外科手术虽然收入份额较小,但随着脂肪移植技术和微创吸脂术模糊了手术和非手术类别之间的界限,正在迅速增长[14].
按申请
| 部分 | 关键指标 | 主要需求驱动因素 |
| 面部美学 | 25.4% 份额(2025 年) | 神经毒素和填充剂需求 |
| 身体轮廓 | 复合年增长率 14.35%(2026-2035) | 无创减脂技术 |
| 皮肤重修和紧致 | USD 3.82 Billion (2025) | 人口老龄化胶原蛋白修复 |
| 脱毛 | USD 2.10 Billion (2025) | 激光技术小型化 |
| 其他应用 | 复合年增长率 9.8%(2026-2035) | 疤痕修复和血管治疗 |
在神经毒素(肉毒毒素)和透明质酸填充手术的全球主导地位的推动下,面部美容在医学美容市场中占有最大的应用份额。然而,随着冷冻溶脂、射频溶脂和 HIFU 脂肪破坏平台赢得消费者信心和临床证据基础,身体轮廓正在以最快的速度发展[12].
按最终用户
| 部分 | 关键指标 | 主要需求驱动因素 |
| 诊所和皮肤科办公室 | 42.8% 份额(2025 年) | 专科医生浓度 |
| 医疗水疗中心 | 复合年增长率 14.41%(2026-2035) | 健康与美学的融合 |
| 医院 | USD 3.05 Billion (2025) | 重建和术后美学 |
| 家用设备 | 复合年增长率 11.20%(2026-2035) | 消费者对上门维修的需求 |
诊所和皮肤科办公室是医学美容市场的临床基础设施的基础,处理大部分注射和能量程序。医疗水疗中心是增长最快的最终用户渠道,将放松导向的健康服务与临床级美容治疗融为一体[10].
竞争标杆管理
医美市场表现出适度的集中度,排名前五的公司总共占据了估计 42-48% 的收入份额。赫芬达尔-赫希曼指数 (HHI) 位于 800-1,200 范围内,反映了竞争但不分散的格局,研发、监管专业知识和分销网络方面的规模优势将领先者与利基参与者区分开来。自 2022 年以来,整合活动不断加强,几项重大收购重塑了投资组合的广度。
| 公司 | 预计。收益分成范围 | 主要产品 | 战略定位 |
| 艾伯维(艾尔建美学) | 〜12–16% | 肉毒杆菌、乔雅登、CoolSculpting | 最广泛的注射加设备产品组合 |
| 高德玛 | 〜8–11% | Restylane、Sculptra、Azzalure | 全球填充剂和生物刺激剂领导者 |
| 默兹制药公司 | 〜6–9% | Xeomin、Radiesse、贝洛特罗 | 分化神经毒素和CaHA平台 |
| 赛诺舒 (Hologic) | 〜5–8% | SculpSure、PicoSure、TempSure | 基于能源的设备广度 |
| 进入模式 | 〜4–7% | Morpheus8、BodyTite、FaceTite | 微创射频辅助平台 |
| 赛诺龙坎德拉 | 〜4–6% | GentleMax Pro、VelaShape | 建立多应用激光系统 |
| 库特拉 | 〜3–5% | truSculpt、excel V+、AviClear | 痤疮和塑身创新 |
| 阿尔玛激光器 | 〜3–5% | 女高音、Accent Prime、Harmony XL | 具有价格竞争力的全球分销 |
| 流明尼斯 | 〜2–4% | Splendor X、NuEra、Legend Pro+ | IPL 和 RF 创新 |
| Bausch Health(索尔塔医疗) | 〜2–4% | 热玛吉 FLX、Fraxel、Clear + Brilliant | 优质紧肤和换肤 |
最近的新闻和动态
- Galderma (2024):在瑞士第六交易所完成首次公开募股,筹集约 23 亿美元,用于资助可注射管道扩张和新兴市场分销建设[19].
- Merz Pharmaceuticals (2021):以19亿美元收购韩国生物科技公司Hugel多数股权,获得肉毒毒素生物仿制药产能[21].
- 欧盟委员会(2024年1月):将IIb类美容器械的MDR过渡期限延长至2028年12月,缓解中型制造商的合规压力[9].
- Cutera(2022 年 3 月):AviClear 获得 510(k) 批准,这是首款经 FDA 批准的基于能量的痤疮治疗设备,为医疗美容市场带来了估计 6 亿美元的可利用机会[23].
医美市场报告范围
| 范围 | 细节 |
| 市场范围 | 全球医学美容市场——设备、注射剂及相关消耗品 |
| 学习期限 | 2021–2035 |
| CAGR(预测期) | 10.93% (2026–2035) |
| 市场规模(2025 年) | USD 18.20 Billion |
| 市场规模(2035) | USD 51.35 Billion |
| 增长最快的细分市场 | 身体轮廓(按申请);医疗水疗中心(按最终用户) |
| 公司简介 | 10 个主要参与者(AbbVie、Galderma、Merz、Cynosure、InMode、Syneron Candela、Cutera、Alma Lasers、Lumenis、Bausch Health) |
| 计价货币 | USD Billion |
市场亮点
FAQs
What return-on-investment timeline should a new clinic expect from a multi-modal energy platform?
Most clinics recoup a USD 200,000 platform investment within 14–20 months at moderate utilization rates of 25–30 procedures per week [13]. Leasing options can shorten the cash-flow breakeven further.
How do AI-guided treatment protocols change practitioner liability exposure?
AI systems shift part of the clinical-decision burden to validated algorithms, which some malpractice insurers reward with 5–10% premium discounts [6]. Practitioners remain legally responsible for final treatment authorization.
Which biostimulatory injectables are gaining regulatory traction fastest?
Poly-L-lactic acid and calcium hydroxylapatite formulations lead global approvals, with four new biostimulator filings submitted to the FDA in 2024 alone [8]. Exosome-based products remain pre-regulatory.
How does the EU MDR transition affect device availability for European clinics?
The extended 2028 compliance deadline gives manufacturers more time to certify devices, but smaller OEMs may exit the EU market due to high re-certification costs [9].
What procurement factors differentiate medical-spa device purchases from hospital purchases?
Medical spas prioritize compact footprint, multi-indication versatility, and consumer-friendly aesthetics, whereas hospitals weight clinical evidence depth and integration with electronic health records [10].
How is the male patient segment influencing device-design priorities?
Manufacturers are developing larger applicator heads and higher-energy protocols optimized for thicker male dermis, with dedicated marketing programs targeting jawline contouring and gynecomastia reduction [5].
What role do connected-device data platforms play in competitive differentiation?
Cloud-connected platforms enable real-time outcome benchmarking across clinic networks, creating data moats that increase switching costs and support premium pricing for the Medical Aesthetics Market [17].
作者
Author
 Rahul Gotadki
Co-Author
 Kinjoll Dey
Secondary Research
The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH) and Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA), Health Canada, Therapeutic Goods Administration (TGA) Australia, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, and National Medical Products Administration (NMPA) China. Professional society databases included the International Society of Aesthetic Plastic Surgery (ISAPS), American Society of Plastic Surgeons (ASPS), American Society for Aesthetic Plastic Surgery (ASAPS), American Society for Dermatologic Surgery (ASDS), International Master Course on Aging Science (IMCAS), and American Academy of Dermatology (AAD).
Clinical and statistical sources comprised the ASAPS National Plastic Surgery Statistics, ISAPS Global Aesthetic Survey, Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, EU Eurostat Health Database, Organisation for Economic Co-operation and Development (OECD) Health Statistics, and national health ministry reports from key markets including Brazil (ANVISA), South Korea (MFDS), and Mexico (COFEPRIS). Academic databases included PubMed/MEDLINE, Cochrane Library, and Google Scholar for systematic reviews on energy-based devices, laser therapies, and implant safety studies.
Procedure statistics, 510(k) and PMA approval data for devices, clinical safety studies for injectables and implants, demographic trends, and market landscape analysis for botulinum toxins, hyaluronic acid fillers, calcium hydroxylapatite, poly-L-lactic acid, breast implants, facial implants, laser and radiofrequency devices, cryolipolysis systems, ultrasound contouring devices, and micro-needling technologies were collected by these sources.
Primary Research
Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, VPs of Product Development, regulatory affairs chiefs, R&D directors, and commercial directors from medical aesthetic device manufacturers, pharmaceutical companies that produce neuromodulators and fillers, cosmetic implant OEMs, and laser/radiofrequency device manufacturers. The demand-side sources included board-certified dermatologists, plastic surgeons, cosmetic surgeons, medical spa medical directors, aesthetic nurses, procurement leads from specialty and dermatology clinics, hospital aesthetic department heads, and procurement managers from multi-center aesthetic chains. Primary research has confirmed the product pipeline timelines for next-generation energy-based devices and biostimulatory fillers, validated market segmentation across facial aesthetics, body contouring, and implant categories, and gathered insights on clinical adoption patterns, pricing strategies, device leasing models, reimbursement dynamics for therapeutic indications, and regional regulatory compliance strategies.
Primary Respondent Breakdown:
By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)
By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)
Market Size Estimation
Revenue mapping and procedure volume analysis were employed to determine the global market valuation for surgical and non-surgical cosmetic interventions. The methodology comprised the following:
Injectable neurotoxins, dermal fillers, laser devices, radiofrequency systems, ultrasound contouring devices, cryolipolysis systems, cosmetic implants (breast and facial), and physician-dispensed skincare are among the 50+ key manufacturers identified in North America, Europe, Asia-Pacific, Latin America, and the Middle East & Africa.
Facial aesthetic products (botulinum toxin, hyaluronic acid fillers, calcium hydroxylapatite, poly-L-lactic acid), body contouring devices (non-invasive fat reduction, cellulite treatment, liposuction equipment), cosmetic implants (silicone/saline breast implants, facial implants), skin aesthetic devices (laser resurfacing, skin tightening, micro-needling, light therapy), hair removal devices (laser and IPL), and thread lift products are all included in the product mapping.
Examination of annual revenues that are specific to medical aesthetic portfolios, such as device sales, consumables, and service contracts, as reported and modeled
Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.
Segment-specific valuations is derived for invasive, minimally invasive, and non-invasive aesthetic technologies by extrapolating using bottom-up (procedure volume × ASP by country/region across toxin units, filler syringes, device treatment sessions, and implant units) and top-down (manufacturer revenue validation and industry association statistics triangulation) approaches.
下载免费样本
请填写以下表格以获取本报告的免费样本
Customer Stories

“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”

Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”

Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”

Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”

Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”

Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”

Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”

Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”

La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”

Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA

案例研究
Aerospace & Defense

