Medical Aesthetics Market (2026 - 2035)
치료 유형별(주사, 레이저 치료, 외과적 시술, 케미컬 필링, 미세각질술), 시술별(비침습적, 최소침습적, 외과적), 적용 분야별(안면 미용, 바디 컨투어링, 피부 재생, 제모), 최종 사용자별(클리닉, 병원, 홈 케어) 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) 의료 미용 시장 조사 보고서 - 2035년까지 전망
Forecast Period
2026-2035
CAGR
10.93%
2025 Market Size
USD 18.20 Billion
2035 Market Size
USD 51.35 Billion
공유:


메디컬 에스테틱 시장 개요
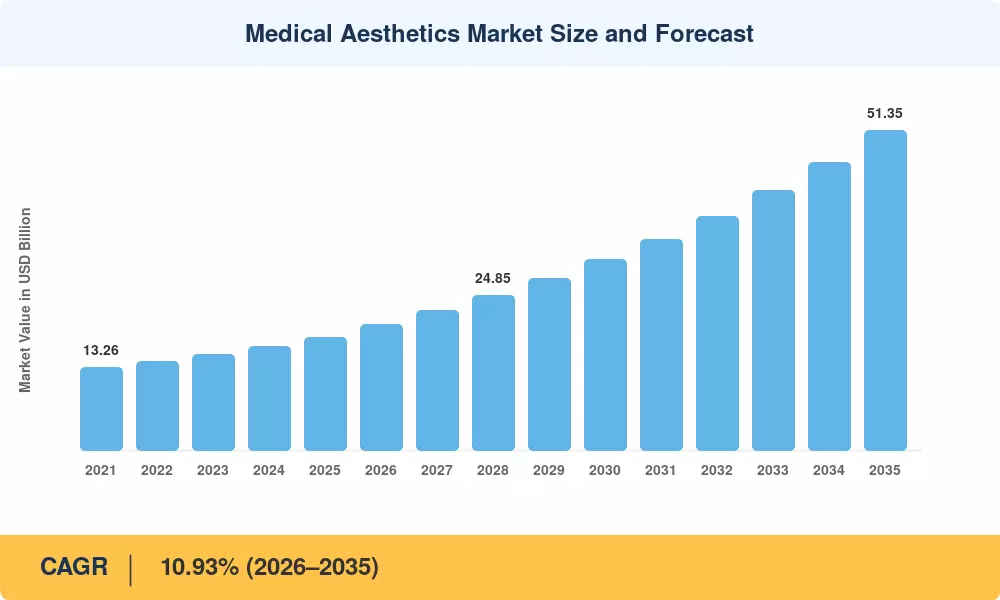
의료 미학 시장은 2025년에 182억 달러에 이르렀고, 2026년 201억 9천만 달러에서 2035년까지 513억 5천만 달러로 성장할 것으로 예상되며, 예측 기간(2026~2035) 동안 연평균 성장률(CAGR) 10.93%를 기록할 것입니다. 최소 침습적 신체 조형 및 피부 회춘 절차에 대한 수요 증가는 미국 FDA 및 유럽 CE 마크 프레임워크의 규제 간소화와 결합되어 내구성 있는 성장 활주로를 만들었습니다. 여러 아시아 국가의 정부 건강 보험 확대로 인해 선택적 시술에 대한 환자 접근성이 더욱 확대되고 있습니다.
기술 혁신은 의료 미학 시장을 핵심으로 재편하고 있습니다. 레거시 단일 기능 레이저 플랫폼은 무선 주파수, 고강도 집속 초음파(HIFU) 및 펄스 광선 양식을 단일 콘솔에 결합하는 다중 모드 에너지 시스템으로 자리를 내주고 있습니다. AbbVie는 2023년부터 2025년까지 미학 R&D에 약 12억 달러를 투자했으며, 이제 AI 기반 치료 계획 소프트웨어를 통해 실무자는 실시간으로 에너지 전달 프로토콜을 맞춤 설정할 수 있습니다.[2]. 이러한 변화로 인해 시술 시간이 단축되고 전통적인 인구통계를 넘어 다룰 수 있는 환자 집단이 확대되고 있습니다.
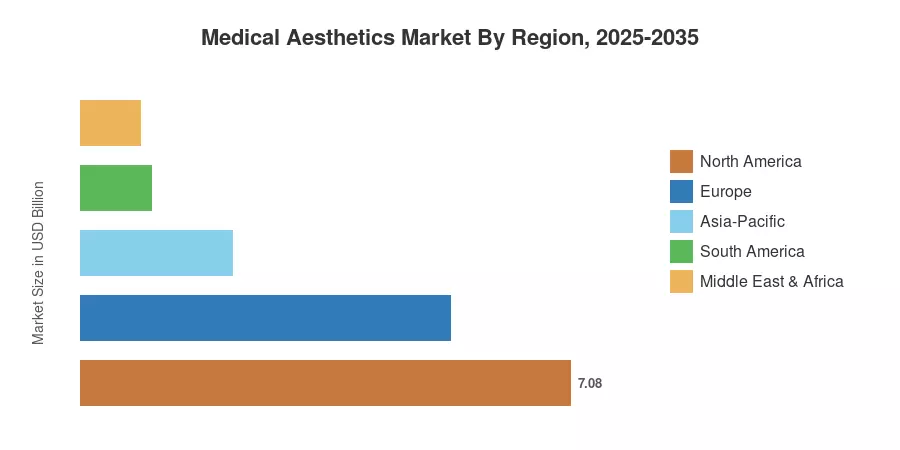
북미는 선택적 절차와 성숙한 환급 경로에 대한 높은 1인당 지출에 힘입어 2025년 전 세계 의료 미학 시장 매출의 약 38.9%를 차지했습니다. 아시아 태평양 지역은 가장 빠르게 성장하는 지역으로, 중국과 인도의 중산층 인구 증가에 힘입어 2035년까지 연평균 성장률(CAGR) 12.01%로 발전할 것으로 예상됩니다. 유럽은 강력한 임상 표준과 국경 간 의료 관광의 지원을 받아 약 29.4%로 두 번째로 큰 점유율을 차지했습니다. 장치 혁신, 규제 조화, 예방적인 미학에 대한 소비자 태도의 변화로 인해 이 시장은 향후 10년 동안 지속적으로 두 자릿수 성장을 이룰 것입니다.
주요 보고서 시사점
• 기기 유형별
- 에너지 기반 미용 기기는 2025년 의료 미학 시장 수익의 48.5%를 차지했는데, 이는 임상 환경 전반에서 레이저, 고주파 및 초음파 플랫폼의 지배력을 반영합니다.
- 주사제 및 임플란트 시스템을 포함한 비에너지 기반 장치는 2035년까지 연평균 성장률(CAGR) 13.24%로 성장하여 차세대 생물학적 제제가 견인력을 얻으면서 에너지 기반 부문을 앞지를 것으로 예상됩니다.
• 절차 유형별
- 비수술 및 최소 침습 치료법은 2025년 지출의 51.2%를 차지했으며, 이는 회복 기간이 짧은 시술에 대한 소비자 선호도가 분명하다는 것을 보여줍니다.
- 수술 절차는 지방 이식 기술과 하이브리드 수술-에너지 워크플로우의 혁신에 힘입어 2035년까지 CAGR 13.55%로 확장될 것으로 예상됩니다.
• 애플리케이션별
- 얼굴 미학은 2025년 의료 미학 시장 매출의 25.4%를 차지했으며, 전 세계적으로 가장 큰 애플리케이션 부문으로 남아 있습니다.
- 바디 컨투어링은 2035년까지 연평균 성장률(CAGR) 14.35%를 달성할 것으로 예상되며, 이는 애플리케이션 하위 부문 중 가장 높은 수치입니다.
• 최종 사용자별
- 진료소와 피부과 진료소는 2025년 의료 미학 시장에서 42.8%의 점유율을 차지했으며 에너지 기반 치료와 주사 치료 모두에 대한 주요 진료 지점 역할을 했습니다.
- 메디컬 스파는 에스테틱 웰니스 주류화에 힘입어 2035년까지 CAGR 14.41%로 성장할 것으로 예상됩니다.
• 지역별
- 북미는 2025년 전 세계 매출의 38.9%를 차지하며 선두를 달리고 있으며, 아시아 태평양 지역은 2035년까지 연평균 성장률(CAGR) 12.01%를 달성할 것으로 예상됩니다.
의료 미학 시장 규모 및 예측(2021~2035년)
Market Research Future의 추정치는 기기 제조업체, 진료소 운영업체 및 규제 기관과의 1차 인터뷰를 통해 도출되었으며, 유통업체 판매율 데이터 및 공개적으로 제출된 재무 결과와 비교하여 삼각측량되었습니다. 역사적 가치(2021~2024)는 보고된 시장 성과를 반영합니다. 2025년이 기준연도입니다. 2026~2035년 값은 10.93% CAGR로 예측됩니다.
운전자 영향 분석
| 운전사 | CAGR에 대한 ~% 영향 | 지리적 관련성 | 영향 타임라인 | 참조 |
| 선진국의 인구 고령화 | ~18% | 북미, 유럽 | 장기(≥4년) | [3] |
| 소셜 미디어 기반 절차 인식 | ~16% | 글로벌 | 단기(2년 이하) | [5] |
| 장치에 AI와 로봇 공학 통합 | ~15% | 북미, APAC | 중기(2~4년) | [6] |
| APAC 지역의 가처분 소득 증가 | ~14% | 중국, 인도, 아세안 | 장기(≥4년) | [7] |
| 최소 침습 기기에 대한 규제적 신속 추적 | ~13% | 미국, EU | 단기(2년 이하) | [4] |
| 메디컬스파, 웰니스 채널 확대 | ~12% | 글로벌 | 중기(2~4년) | [10] |
| 생체자극 및 재생 주사제 혁신 | ~12% | 북미, 유럽 | 중기(2~4년) | [8] |
선진국의 인구 고령화
유엔은 2050년까지 전 세계적으로 60세 이상 성인 인구가 21억 명을 넘어설 것으로 예상하며, 가장 가파른 증가세는 북미, 서유럽, 동북아시아에 집중될 것으로 예상합니다.[3]. 이러한 인구통계학적 변화는 주름 감소, 피부 탄력, 볼륨 회복 시술에 대한 수요를 직접적으로 증가시킵니다. 미국에서만 미국성형외과학회(American Society of Plastic Surgeons)는 2024년에 2,600만 건이 넘는 미용 시술을 보고했는데, 이는 전년 대비 12% 증가한 수치로 45~65세 연령대에 집중적으로 나타납니다.[4]. 지속적인 인구 노령화 추세로 인해 이는 의료 미학 시장의 가장 내구성 있는 단일 구조적 동인이 되었습니다.
소셜 미디어 기반 절차 인식
Instagram 및 TikTok과 같은 플랫폼은 역사적으로 치료를 연기했던 인구통계인 25~40세 소비자 사이에서 미용 시술을 표준화했습니다. ASAPS 조사에 따르면 2024년 첫 상담 환자의 72%가 소셜 미디어 콘텐츠를 주요 정보 소스로 언급한 것으로 나타났습니다.[5]. 이러한 가시성 효과는 결정 주기를 단축하여 몇 달이 아닌 몇 주 내에 인지도를 예약으로 전환하고, 스마트폰 보급률이 높은 지역의 의료 미학 시장에 불균형적인 이점을 제공합니다.
장치에 AI 및 로봇 공학 통합
이제 AI 기반 치료 프로토콜을 통해 의사는 조직 밀도를 실시간으로 매핑하고 에너지 출력을 동적으로 조정하여 열 손상을 최소화하고 콜라겐 리모델링을 최대화할 수 있습니다. 2025년까지 4,000개 진료소에 채택된 Canfield Scientific의 AI 이미징 플랫폼은 치료 계획 시간을 약 35% 단축했습니다.[6]. 로봇식 마이크로 니들링 시스템과 자동화된 주사 유도 모듈은 시판 전 검토에 들어가고 있으며, 이는 의료 미학 시장의 대상 인구를 확장할 수 있는 정밀 유도 미학으로의 전환을 의미합니다.
아시아 태평양 지역의 가처분 소득 증가
중국의 도시 가구 가처분 소득은 2021년부터 2025년까지 연간 6.8% 증가했으며, 미용 시술 지출은 그 비율의 약 2배 증가했습니다.[7]. 인도의 급성장하는 의료 관광 인프라와 한국의 확립된 K-뷰티 생태계가 그 효과를 더욱 강화하여 아시아 태평양 지역이 의료 미용 시장에서 가장 빠르게 성장하는 기여자가 되었습니다. 인도의 Ayushman Bharat 계획과 같은 정부 계획은 주로 필수 진료에 초점을 맞추면서도 선택적 절차를 지원하는 민간 진료소 인프라를 간접적으로 확장했습니다.[7].
제약 영향 분석
아래의 제한 영향은 시장 성장을 조절하는 역풍의 방향 추정치입니다. 이는 CAGR에서 직접 차감되지 않지만 해결되지 않은 상태로 두면 모멘텀이 둔화될 수 있는 영역을 나타냅니다.
| 제지 | CAGR에 대한 ~% 드래그 | 지리적 관련성 | 영향 타임라인 | 참조 |
| 규제 복잡성 및 기기 승인 일정 | ~−8% | 유럽연합, 아시아태평양 | 중기(2~4년) | [9] |
| 다중 모드 플랫폼에 대한 높은 초기 자본 비용 | ~−7% | 신흥 시장 | 장기(≥4년) | [13] |
| 부작용 위험 및 책임 문제 | ~−6% | 북아메리카 | 단기(2년 이하) | [14] |
| 선택적 절차에 대한 환급 제한 | ~−5% | 글로벌 | 장기(≥4년) | [15] |
| 숙련된 실무자 부족 | ~−4% | MEA, 남미 | 중기(2~4년) | [16] |
규제 복잡성 및 기기 승인 일정
2024년부터 전면 시행된 EU 의료기기 규정(MDR 2017/745)으로 인해 중소 규모 기기 제조업체의 인증 비용이 40~60% 증가하여 여러 카테고리에서 제품 출시가 12~18개월 지연되었습니다.[9]. 이제 기업은 지속적인 PMCF(시판 후 임상 추적) 연구를 유지해야 하며, 이윤을 줄이는 반복적인 규정 준수 비용을 추가해야 합니다. 의료 미학 시장의 경우, 이는 미국에서 승인된 장치가 EU 인증을 받은 동등한 장치보다 몇 년 앞서 병원에 도달하는 2단 속도 세계를 만듭니다.
높은 초기 자본 비용
완전히 구축된 다중 모드 에너지 플랫폼의 비용은 USD 150,000~300,000이며, 이는 저소득 시장의 독립 실무자에게는 감당할 수 없는 수준입니다.[13]. 임대 및 절차당 지불 모델이 등장하고 있지만 동등하게 사용할 수는 없습니다. 의료 미학 시장 침투는 금융 솔루션이 개발될 때까지 라틴 아메리카, 동남아시아 및 중동 일부 지역의 자본 집약도로 인해 계속 제약을 받을 것입니다.
부작용 위험 및 책임 문제
2024년에 FDA는 히알루론산 필러의 잘못된 주입과 관련된 조직 괴사에 대한 업데이트된 안전 공지를 발표했으며, 이로 인해 의사의 책임 보험 비용이 15~20% 증가할 것으로 예상됩니다.[14]. 통계적으로 안전 사건은 여전히 드물지만 언론의 과장된 관심은 영향을 받는 국가에서 소비자 수용을 늦추고 의료 미학 시장 성장 궤적에 마찰을 가할 수 있습니다.
의료 미학 시장 기회
AI 기반 치료 개인화
오늘날 수백만 건의 수술 결과에 대해 훈련된 기계 학습 알고리즘은 각 피부 유형에 가장 적합한 에너지 설정, 주입 깊이 및 제품 조합을 제공할 수 있습니다. 얼리 어답터들은 환자 만족도 점수가 20~25% 증가하고 재치료율이 낮아져 의료 미학 시장 내에서 프리미엄 서비스 계층을 구축했다고 보고하고 있습니다.[6].
재생 미학 및 생물학
엑소솜 및 혈소판 풍부 혈장(PRP) 보조제 치료 응용 분야는 실험 단계에서 상업 단계로 이동하고 있습니다. 2025년에는 전 세계 재생의학 파이프라인에서 1,400개 이상의 활발한 연구가 있었고, 미용 응용 분야는 빠르게 성장하는 분야입니다.[12]. 생물학적 제제 전달 모듈을 현재 플랫폼에 통합하는 기기 제조업체는 이 인접한 성장 지역에서 선점자 우위를 점할 수 있습니다.
신흥 시장 클리닉 인프라
인도와 브라질은 도시화와 열망적인 지출 증가로 인해 2026년에서 2030년 사이에 12,000개 이상의 허가된 미용 클리닉을 추가할 것으로 예상됩니다.[7]. 장비 임대 모델과 유통업체-파이낸싱 파트너십을 통해 진입 장벽을 낮추고 의료 미학 시장 내에서 규모 성장을 추구하는 중급 장치 OEM이 이러한 시장에 접근할 수 있게 되었습니다.
연결된 장치를 통한 데이터 수익화
클라우드에 연결된 에스테틱 플랫폼은 임상 교육 플랫폼, 보험 인수자 및 제약 R&D 팀을 위한 상업적 가치를 보유하는 익명화된 시술 결과 데이터 세트를 생성합니다. 구독 기반 데이터 분석 서비스는 2030년까지 연간 8억~12억 달러의 반복 수익 흐름에 기여할 수 있습니다.[17].
남성 미용시술
남성은 2020년 9%에서 2025년 전 세계적으로 모든 미용 시술 중 약 14%를 차지했습니다.[5]. 신체 윤곽과 턱선 정의 치료가 이러한 변화를 주도하고 있습니다. 남성 환자를 대상으로 하는 마케팅 프로그램 및 치료 프로토콜을 개발하는 장치 제조업체는 의료 미학 시장에서 점진적인 볼륨을 확보할 수 있습니다.
메디컬 에스테틱 시장 향후 전망
AI 자율 치료 생태계
2030년까지 완전 자율 치료 계획 시스템은 환자 섭취 영상 촬영부터 에너지 전달 보정, 시술 후 모니터링까지 엔드투엔드 워크플로를 관리하여 의사의 결정 피로를 줄이고 진료소당 처리량을 높일 것으로 예상됩니다. AI 지원 임상 워크플로우를 통해 의료 미학 시장 전체에서 시술당 비용을 20~30% 절감하여 더 넓은 인구통계에서 프리미엄 치료법에 접근할 수 있을 것으로 추정됩니다.[6].
플랫폼 경제 및 구독 모델
장치 제조업체는 일회성 자본 판매에서 하드웨어, 소모품, 소프트웨어 업데이트 및 교육을 반복적인 수익 구독으로 묶는 서비스형 플랫폼 모델로 전환하고 있습니다. 이러한 변화는 기업 기술의 SaaS 전환을 반영하며 제조업체의 총 마진을 8~12% 포인트 높이는 동시에 의료 미학 시장의 클리닉 도입 장벽을 낮출 것으로 예상됩니다.[17].
장수의학융합
신진대사 최적화, 재생 치료 및 미용 보존을 통합하는 새로운 장수 의학 패러다임은 노화 방지 클리닉과 미용 시술 간의 교차 의뢰 경로를 만들고 있습니다. Global Wellness Institute는 2025년 장수 경제의 가치를 1조 8천억 달러로 평가했으며 미용 시술은 소비자와 가장 가까운 위치에 있습니다.[10]. 이러한 융합은 향후 10년 동안 의료 미학 시장의 전체 대상 인구를 15~20%까지 확장할 수 있습니다.
장치 제조의 지속 가능성 및 ESG
일회용 소모품 및 포장 폐기물에 대한 환경 조사가 강화되고 있습니다. 주요 OEM은 Cynosure와 InMode의 재활용 핸드피스 프로그램 시범 운영을 통해 2030년까지 절차별 플라스틱 폐기물을 40~50% 줄이겠다고 약속했습니다.[18]. 병원 시스템의 ESG 조정 조달 정책은 문서화된 지속 가능성 로드맵을 갖춘 제조업체를 점점 더 선호하게 되어 의료 미학 시장 내에서 경쟁 역학을 재편할 것입니다.
지역 시장 점유율 분석
| 지역 | 주요 지표 | 주요 투자 테마 |
| 북아메리카 | 점유율 38.9%(2025년) | 프리미엄 기기 교체, AI 통합 |
| 유럽 | 점유율 29.4%(2025년) | MDR 준수, 의료 관광 |
| 아시아 태평양 | 연평균 성장률(CAGR) 12.01%(2026~2035) | 클리닉 구축, K-뷰티 영향력 |
| 남아메리카 | USD 1.02 Billion (2025) | 대리점 파이낸싱, 바디컨투어링 |
| 중동 및 아프리카 | USD 0.87 Billion (2025) | 의료 관광 허브, 럭셔리 웰니스 |
| 총 | USD 18.20 Billion (2025) | — |
의료 미학 시장은 성숙한 서구 시장이 프리미엄 기기 업그레이드를 우선시하는 반면 신흥 경제국은 진료소 네트워크 확장에 초점을 맞추는 등 뚜렷한 지역적 역학을 보여줍니다.
북아메리카
| 국가 | 주요 지표 | 주요 드라이버 |
| 미국 | 지역 수익의 82.3% | 세계 최대 시술량 |
| 캐나다 | 지역 수익의 11.5% | 지방의원 인허가 확대 |
| 멕시코 | 지역 수익의 6.2% | 미국 환자의 의료 관광 |
미국은 유리한 FDA 경로, 높은 소비자 지출력 및 위원회 인증 실무자의 밀집된 네트워크에 힘입어 의료 미학 시장의 단일 최대 단일 국가 시장으로 남아 있습니다. 캐나다의 미용 시장은 FDA 승인과 조화를 이루는 국경 간 기기 승인으로 혜택을 받고 있는 반면, 미국 국경을 따라 있는 멕시코의 의료 관광 통로는 공인된 치료를 원하는 가격에 민감한 환자들을 계속해서 유치하고 있습니다.[4].
유럽
| 국가 | 주요 지표 | 주요 드라이버 |
| 독일 | 10.41% CAGR | 첨단 임상 인프라 |
| 영국 | 지역점유율 23.8% | 개인 부담 에스테틱 클리닉 |
| 프랑스 | 지역 점유율 17.2% | 제약 주사용 유산 |
| 이탈리아 | USD 0.81 Billion (2025) | 의료관광 유입 |
| 스페인 | 9.95% CAGR | 성장하는 웰니스 관광 |
| 북유럽 국가 | USD 0.42 Billion (2025) | 높은 1인당 시술률 |
| 러시아 제국 | 8.2% CAGR | 국내기기제조 |
| 유럽의 나머지 지역 | USD 0.58 Billion (2025) | EU MDR 조화 효과 |
유럽의 의료 미학 시장은 자본이 풍부한 대규모 장치 OEM을 선호하는 엄격한 EU MDR 요구 사항에 따라 형성됩니다. 영국의 브렉시트 이후 규제 프레임워크는 독립적인 승인 경로를 만들어 EU 일정에 맞춰 특정 기기 도입을 가속화했습니다.[9].
아시아 태평양
| 국가 | 주요 지표 | 주요 드라이버 |
| 중국 | 지역점유율 34.6% | 도시 소비자 지출 증가 |
| 인도 | 14.62% CAGR | 진료소 인프라 확충 |
| 일본 | USD 0.72 Billion (2025) | 인구 고령화 수요 |
| 대한민국 | 지역점유율 21.8% | K-뷰티 생태계 리더십 |
| 아세안 | 13.40% CAGR | 의료 관광 허브 |
| 아시아 태평양 지역 | USD 0.31 Billion (2025) | 초기 단계의 시장 개발 |
아시아 태평양 지역은 미용 미용 시장에서 가장 빠르게 성장하는 지역이며, 한국은 주사 기술과 병용 요법의 글로벌 혁신 허브 역할을 하고 있습니다. 중국의 미용 시술량은 디지털 예약 플랫폼과 인플루언서 중심 수요에 힘입어 2024년 연간 2천만 건을 돌파했습니다.[7].
남아메리카
| 국가 | 주요 지표 | 주요 드라이버 |
| 브라질 | 지역점유율 62.4% | 세계에서 두 번째로 많은 시술 건수 |
| 아르헨티나 | 12.85% CAGR | 통화 조정 장비 수입 |
| 남아메리카의 나머지 지역 | USD 0.24 Billion (2025) | 점진적인 규제 현대화 |
브라질은 전체 미용 시술 규모에서 세계 3대 국가 중 하나로 꼽히며, 체형 성형 및 주사형 치료법이 수요를 주도하고 있습니다. 남미의 의료 미학 시장은 수입 기기 가격에 영향을 미치는 통화 변동성 역풍에 직면해 있지만 Galderma와 AbbVie의 현지 조립 작업이 이러한 문제를 부분적으로 상쇄하고 있습니다.[13].
중동 및 아프리카
| 국가 | 주요 지표 | 주요 드라이버 |
| 사우디아라비아 | 지역 점유율 28.3% | 비전 2030 헬스케어 투자 |
| UAE | 13.71% CAGR | 두바이 및 아부다비 의료 관광 |
| 남아프리카공화국 | USD 0.14 Billion (2025) | 민간 의료 인프라 |
| 이집트 | 12.50% CAGR | 도시 중산층의 성장 |
| MEA의 나머지 부분 | USD 0.21 Billion (2025) | 초기 단계의 시장 개발 |
UAE가 럭셔리 웰니스 여행지로 자리매김함으로써 두바이는 의료 미학 시장의 지역 허브가 되었으며 GCC와 남아시아 전역에서 환자를 유치하고 있습니다. 사우디아라비아의 비전 2030 프로그램은 의료 투자를 민간 클리닉 라이센스로 전환하여 선택적 미용 시술에 대한 접근성을 확대하고 있습니다.[16].
의료 미학 시장 세분화
장치 유형별
| 분절 | 주요 지표 | 주요 수요 동인 |
| 에너지 기반 미용기기 | 점유율 48.5%(2025년) | 다중 모드 플랫폼 채택 |
| 비에너지 기반 미용기기 | 연평균 성장률(CAGR) 13.24%(2026~2035) | 생체자극성 주사 가능한 성장 |
레이저, 고주파, HIFU 및 IPL(강렬 펄스 광)을 포괄하는 에너지 기반 장치는 피부 재생, 제모 및 혈관 치료 전반에 걸친 다용성을 바탕으로 의료 미학 시장의 수익 중추로 남아 있습니다. 단일 플랫폼에 두 개 이상의 에너지 양식을 결합한 다중 모드 콘솔은 기존 단일 기능 장치를 대체하고 있으며 성숙한 시장에서 교체 주기는 평균 4~5년입니다.[2].
주사형 전달 시스템, 미세 박피 장치 및 임플란트 포트폴리오를 포괄하는 비에너지 기반 장치는 차세대 히알루론산 제제 및 폴리-L-락트산 생체 자극제가 에너지 기반 치료 결과보다 점진적이고 자연스러운 결과를 선호하는 환자를 유치함에 따라 백분율 측면에서 더 빠르게 성장하고 있습니다.[8].
절차 유형별
| 분절 | 주요 지표 | 주요 수요 동인 |
| 비수술적 / 최소 침습적 | 점유율 51.2%(2025년) | 가동 중지 시간 최소화에 대한 소비자 선호 |
| 외과 | 연평균 성장률(CAGR) 13.55%(2026~2035) | 하이브리드 수술-에너지 기술 |
주사 가능한 신경독소, 필러, 에너지 기반 피부 치료법을 포함한 비수술 치료법은 당일 회복과 낮은 위험 프로필을 제공하기 때문에 의료 미학 시장을 지배하고 있습니다. 지방 이식 기술과 최소 침습 지방흡입 변형으로 인해 수술과 비수술 범주 사이의 경계가 모호해지면서 수술 절차는 매출 비중은 작지만 빠르게 성장하고 있습니다.[14].
애플리케이션 별
| 분절 | 주요 지표 | 주요 수요 동인 |
| 얼굴 미학 | 점유율 25.4%(2025년) | 신경독소 및 필러 수요 |
| 바디 컨투어링 | 연평균 성장률(CAGR) 14.35%(2026~2035) | 비침습적 지방 감소 기술 |
| 피부 재포장 & 타이트닝 | USD 3.82 Billion (2025) | 인구 노령화 콜라겐 복원 |
| 제모 | USD 2.10 Billion (2025) | 레이저 기술의 소형화 |
| 기타 애플리케이션 | 연평균 성장률(CAGR) 9.8%(2026~2035) | 흉터 교정 및 혈관 치료 |
얼굴 미학은 신경독(보툴리눔 독소)과 히알루론산 필러 시술의 전 세계적 지배력에 힘입어 의료 미학 시장에서 가장 큰 응용 점유율을 차지하고 있습니다. 그러나 체형윤곽술은 냉동지방분해술, 고주파 지방분해술, HIFU 지방분해 플랫폼이 소비자 신뢰와 임상적 근거 기반을 확보하면서 가장 빠른 속도로 발전하고 있습니다.[12].
최종 사용자별
| 분절 | 주요 지표 | 주요 수요 동인 |
| 진료소 및 피부과 진료소 | 점유율 42.8%(2025년) | 전문 실무자 집중 |
| 메디컬 스파 | 연평균 성장률(CAGR) 14.41%(2026~2035) | 웰니스-미학 융합 |
| 병원 | USD 3.05 Billion (2025) | 재건 및 수술 후 미학 |
| 가정용 기기 | 연평균 성장률(CAGR) 11.20%(2026~2035) | 재택 유지 관리에 대한 소비자 수요 |
진료소와 피부과 진료소는 대부분의 주사 및 에너지 기반 절차를 처리하는 의료 미학 시장의 임상 인프라를 기반으로 합니다. 의료 스파는 가장 빠르게 성장하는 최종 사용자 채널을 대표하며 휴식 중심의 웰니스 서비스와 임상 수준의 미용 트리트먼트를 단일 지붕 아래 결합합니다.[10].
경쟁 벤치마킹
의료 미학 시장은 중간 정도의 집중도를 보이며, 상위 5개 회사가 총합적으로 약 42~48%의 수익 지분을 보유하고 있습니다. Herfindahl-Hirschman 지수(HHI)는 800~1,200 범위에 속하며, 이는 R&D, 규제 전문 지식 및 유통 네트워크의 규모 우위가 리더와 틈새 시장 플레이어를 구분하는 경쟁적이지만 파편화되지 않은 환경을 반영합니다. 2022년부터 여러 주요 인수가 포트폴리오 폭을 재편하면서 통합 활동이 강화되었습니다.
| 회사 | 예상 수익 공유 범위 | 주요 제품 | 전략적 포지셔닝 |
| 애브비 (Allergan Aesthetics) | ~12~16% | 보톡스, 쥬비덤, 쿨스컬프팅 | 가장 광범위한 주사제 및 장치 포트폴리오 |
| 갈더마 | ~8~11% | 레스틸렌, 스컬트라, 아잘루어 | 글로벌 필러 및 생체 자극제 리더 |
| 멀츠 파마슈티컬스 | ~6~9% | 제오민, 라디에스, 벨로테로 | 차별화된 신경독소 및 CaHA 플랫폼 |
| 사이노슈어(홀로직) | ~5~8% | 스컬프슈어, 피코슈어, 템슈어 | 에너지 기반 장치의 폭 |
| 모드 중 | ~4~7% | Morpheus8, BodyTite, FaceTite | 최소 침습적 RF 지원 플랫폼 |
| 시네론 칸델라 | ~4~6% | 젠틀맥스 프로, 벨라셰이프 | 다중 응용 레이저 시스템 구축 |
| 쿠테라 | ~3~5% | truSculpt, 엑셀 V+, AviClear | 여드름 및 체형 개선 혁신 |
| 알마 레이저 | ~3~5% | 소프라노, 액센트 프라임, 하모니 XL | 가격 경쟁력 있는 글로벌 유통 |
| 루메니스 | ~2~4% | 스플렌더 X, NuEra, 레전드 프로+ | IPL 및 RF 혁신 |
| 바우쉬헬스(솔타메디칼) | ~2~4% | 써마지 FLX, 프락셀, 클리어+브릴리언트 | 프리미엄 피부 타이트닝 및 표면 재생 |
최신 뉴스 및 개발
- 갈더마(2024년): SIX 스위스 거래소에서 IPO를 완료하여 주사제 파이프라인 확장 및 신흥 시장 유통 구축에 자금을 지원하기 위해 약 23억 달러를 모금했습니다.[19].
- 멀츠제약(2021년): 한국 생명공학 휴젤의 최대 지분을 19억 달러에 인수하여 바이오시밀러 보툴리눔 독소 생산 능력 확보[21].
- 유럽 위원회(2024년 1월): 클래스 IIb 미용 기기에 대한 MDR 전환 기한을 2028년 12월까지 연장하여 중급 제조업체에 대한 규정 준수 압력 완화[9].
- Cutera(2022년 3월): 최초의 FDA 승인 에너지 기반 여드름 치료 장치인 AviClear에 대해 510(k) 승인을 확보하여 의료 미학 시장 내에서 약 6억 달러 규모의 접근 가능한 기회를 열었습니다.[23].
의료 미학 시장 보고서 범위
| 매개변수 | 세부 사항 |
| 시장 범위 | 글로벌 의료 미학 시장 - 장치, 주사제 및 관련 소모품 |
| 학습기간 | 2021~2035년 |
| CAGR (예측기간) | 10.93% (2026~2035) |
| 시장 규모(2025년) | USD 18.20 Billion |
| 시장 규모(2035년) | USD 51.35 Billion |
| 가장 빠르게 성장하는 부문 | 바디 컨투어링(응용 프로그램별); 의료 스파(최종 사용자별) |
| 프로파일링된 회사 | 10개 주요 업체(AbbVie, Galderma, Merz, Cynosure, InMode, Syneron Candela, Cutera, Alma Lasers, Lumenis, Bausch Health) |
| 평가통화 | USD Billion |
시장 하이라이트
FAQs
What return-on-investment timeline should a new clinic expect from a multi-modal energy platform?
Most clinics recoup a USD 200,000 platform investment within 14–20 months at moderate utilization rates of 25–30 procedures per week [13]. Leasing options can shorten the cash-flow breakeven further.
How do AI-guided treatment protocols change practitioner liability exposure?
AI systems shift part of the clinical-decision burden to validated algorithms, which some malpractice insurers reward with 5–10% premium discounts [6]. Practitioners remain legally responsible for final treatment authorization.
Which biostimulatory injectables are gaining regulatory traction fastest?
Poly-L-lactic acid and calcium hydroxylapatite formulations lead global approvals, with four new biostimulator filings submitted to the FDA in 2024 alone [8]. Exosome-based products remain pre-regulatory.
How does the EU MDR transition affect device availability for European clinics?
The extended 2028 compliance deadline gives manufacturers more time to certify devices, but smaller OEMs may exit the EU market due to high re-certification costs [9].
What procurement factors differentiate medical-spa device purchases from hospital purchases?
Medical spas prioritize compact footprint, multi-indication versatility, and consumer-friendly aesthetics, whereas hospitals weight clinical evidence depth and integration with electronic health records [10].
How is the male patient segment influencing device-design priorities?
Manufacturers are developing larger applicator heads and higher-energy protocols optimized for thicker male dermis, with dedicated marketing programs targeting jawline contouring and gynecomastia reduction [5].
What role do connected-device data platforms play in competitive differentiation?
Cloud-connected platforms enable real-time outcome benchmarking across clinic networks, creating data moats that increase switching costs and support premium pricing for the Medical Aesthetics Market [17].
저자
Author
 Rahul Gotadki
Co-Author
 Kinjoll Dey
Secondary Research
The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH) and Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA), Health Canada, Therapeutic Goods Administration (TGA) Australia, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, and National Medical Products Administration (NMPA) China. Professional society databases included the International Society of Aesthetic Plastic Surgery (ISAPS), American Society of Plastic Surgeons (ASPS), American Society for Aesthetic Plastic Surgery (ASAPS), American Society for Dermatologic Surgery (ASDS), International Master Course on Aging Science (IMCAS), and American Academy of Dermatology (AAD).
Clinical and statistical sources comprised the ASAPS National Plastic Surgery Statistics, ISAPS Global Aesthetic Survey, Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, EU Eurostat Health Database, Organisation for Economic Co-operation and Development (OECD) Health Statistics, and national health ministry reports from key markets including Brazil (ANVISA), South Korea (MFDS), and Mexico (COFEPRIS). Academic databases included PubMed/MEDLINE, Cochrane Library, and Google Scholar for systematic reviews on energy-based devices, laser therapies, and implant safety studies.
Procedure statistics, 510(k) and PMA approval data for devices, clinical safety studies for injectables and implants, demographic trends, and market landscape analysis for botulinum toxins, hyaluronic acid fillers, calcium hydroxylapatite, poly-L-lactic acid, breast implants, facial implants, laser and radiofrequency devices, cryolipolysis systems, ultrasound contouring devices, and micro-needling technologies were collected by these sources.
Primary Research
Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, VPs of Product Development, regulatory affairs chiefs, R&D directors, and commercial directors from medical aesthetic device manufacturers, pharmaceutical companies that produce neuromodulators and fillers, cosmetic implant OEMs, and laser/radiofrequency device manufacturers. The demand-side sources included board-certified dermatologists, plastic surgeons, cosmetic surgeons, medical spa medical directors, aesthetic nurses, procurement leads from specialty and dermatology clinics, hospital aesthetic department heads, and procurement managers from multi-center aesthetic chains. Primary research has confirmed the product pipeline timelines for next-generation energy-based devices and biostimulatory fillers, validated market segmentation across facial aesthetics, body contouring, and implant categories, and gathered insights on clinical adoption patterns, pricing strategies, device leasing models, reimbursement dynamics for therapeutic indications, and regional regulatory compliance strategies.
Primary Respondent Breakdown:
By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)
By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)
Market Size Estimation
Revenue mapping and procedure volume analysis were employed to determine the global market valuation for surgical and non-surgical cosmetic interventions. The methodology comprised the following:
Injectable neurotoxins, dermal fillers, laser devices, radiofrequency systems, ultrasound contouring devices, cryolipolysis systems, cosmetic implants (breast and facial), and physician-dispensed skincare are among the 50+ key manufacturers identified in North America, Europe, Asia-Pacific, Latin America, and the Middle East & Africa.
Facial aesthetic products (botulinum toxin, hyaluronic acid fillers, calcium hydroxylapatite, poly-L-lactic acid), body contouring devices (non-invasive fat reduction, cellulite treatment, liposuction equipment), cosmetic implants (silicone/saline breast implants, facial implants), skin aesthetic devices (laser resurfacing, skin tightening, micro-needling, light therapy), hair removal devices (laser and IPL), and thread lift products are all included in the product mapping.
Examination of annual revenues that are specific to medical aesthetic portfolios, such as device sales, consumables, and service contracts, as reported and modeled
Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.
Segment-specific valuations is derived for invasive, minimally invasive, and non-invasive aesthetic technologies by extrapolating using bottom-up (procedure volume × ASP by country/region across toxin units, filler syringes, device treatment sessions, and implant units) and top-down (manufacturer revenue validation and industry association statistics triangulation) approaches.
무료 샘플 다운로드
이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오
Customer Stories

“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”

Noah Malgeri
Co-Founder

“Thanks for sending the report it gives us a good global view of the Betaïne market.”

Peter Groot koerkamp
Account and Business Manager

“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”

Younghwan Choi
Senior Retail Manager

“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”

Mark Irwin
Management Consultant

“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”

Akif Moroglu
Strategy & Business Development Director

“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”

Guilherme Gomes Martins
Product Management Director

“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”

Joseph Aguayo
Sales Operations & Pricing Manager

“Thank you, this will be very helpful for OQS.”

La Terria Dodd
Program Support Specialist

“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”

Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA

사례 연구
Aerospace & Defense

