Special Mission Aircraft Market Summary
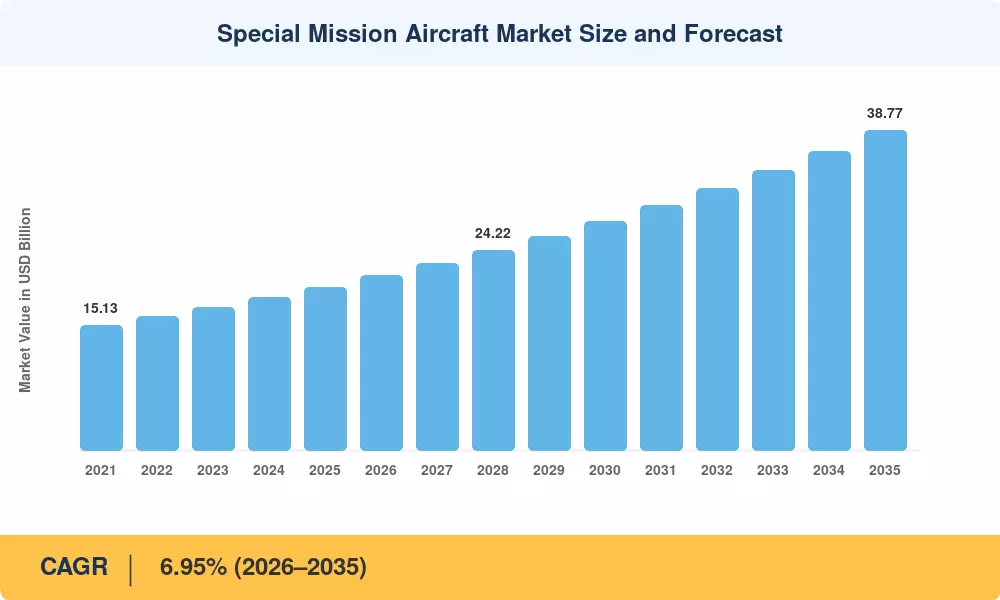
特殊任務航空機市場は2025年に推定198億ドルに達し、2026年には211.8億ドルから2035年には387.7億ドルにまで成長すると予測されており、予測期間中の年平均成長率(CAGR)は6.95%となっています。この軌道は、持続的な防衛予算の拡大に基づいており、米国防総省は2025会計年度に空中情報監視偵察(ISR)および電子戦航空機システムプログラムに34億ドル以上を割り当て、前年同期比で7%以上の増加を記録しました[2]。NATOの同盟国は同時に艦隊の再編成スケジュールを加速させ、ヨーロッパおよびインド太平洋地域における空中早期警戒航空機プラットフォームの調達サイクルを短縮しています。
特殊任務航空機市場における技術の変革は、従来のターボプロップベースの海上パトロールおよび偵察航空機の退役と、それらの代替としてモジュラーでオープンアーキテクチャのミッションスイートを備えた現代のジェット動力プラットフォームへの移行に焦点を当てています。ボーイングのP-8AポセイドンプログラムとエアバスのC-295 MPAバリアントは、標準化されたミッションコンピュータを通じて統合スケジュールが半減したセンサー融合アビオニクスへのより広範な移行を示しています[3]。同時に、HALEおよびMALE無人航空機は、有人艦隊にかつて割り当てられていた役割を吸収し、比較可能な有人プラットフォームの約3分の1の運用コストで持続的なカバレッジを提供しています。
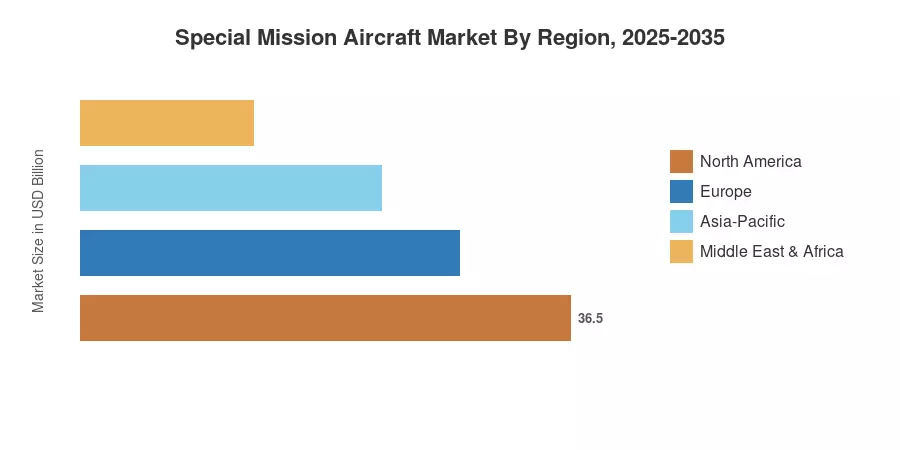
北米は、2025年の収益の約44.5%を占め、米国空軍および海軍の艦隊の近代化によって推進され、特殊任務航空機市場で支配的な地位を占めています。アジア太平洋地域は、インド、日本、韓国での調達の急増により、予測される9.15%のCAGRで最も成長の早い地域です[4]。ヨーロッパは約24.0%のシェアを持ち、フランス・ドイツのMAWS(海上航空戦システム)などの共同プログラムに支えられています。インド太平洋地域および黒海沿岸で地政学的競争が激化する中、特殊任務航空機市場は2030年代中頃まで需要が広がる位置にあります。
主要な報告の要点
• プラットフォーム別
- 固定翼航空機は、2025年の特殊任務航空機市場の収益シェアの約42.5%を占め、海上パトロールおよび偵察航空機バリアントおよび空中給油タンカー航空機プラットフォームが主導しています。
- 無人航空機(UAV)は、ISRミッションの成長により2035年までに13.15%のCAGRで拡大すると予測されています。
- 回転翼プラットフォームは、2025年に推定47.5億ドルを占め、対潜水艦戦および捜索救助作戦を支援しています。
• アプリケーション別
- 情報監視偵察(ISR)は、2025年に最大のアプリケーションシェアを占め、防衛プランナーからの持続的な需要を反映しています。
- 電子戦航空機システムおよびSIGINTアプリケーションは、すべてのアプリケーションセグメントの中で最も早い9.55%のCAGRで成長すると予測されています。
- 空中早期警戒航空機ミッションは、特殊任務航空機市場において2025年の収益の約32億ドルを占めました。
• 地域別
- 北米は2025年に最大の地域シェアを占め、米国が地域支出の80%以上を占めています。
- アジア太平洋地域は、インド太平洋の海上監視の拡大により9.15%のCAGRを記録すると予測されています。
- ヨーロッパは、NATOの空中早期警戒航空機艦隊のアップグレードに支えられ、2番目に大きなシェアを持っています。
特殊任務航空機市場の規模と予測(2021–2035)
市場規模モデルは、トップダウンの防衛予算配分分析とボトムアップのプラットフォーム納入および艦隊時間分析を組み合わせ、OEMのバックログ開示および政府調達記録と照合しています[5]。歴史的な値は実際の納入および改修を反映しており、予測値は2025会計年度の予算基準に基づいた年平均成長法を適用しています。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


