センサーフュージョン市場 (2026 – 2035)

センサーフュージョン市場規模、シェアおよび業界分析:テクノロジー別(ソフトウェアベース、ハードウェアベース、ハイブリッドシステム)、アプリケーション別(自動車、航空宇宙、産業オートメーション、家庭用電化製品、ヘルスケア)、センサータイプ別(慣性センサー、地理空間センサー、温度センサー、視覚センサー、音響センサー)、最終用途別(軍事、商業、住宅)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東、アフリカ) - 業界別2035までの予測
ID: MRFR/SEM/1164-HCR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Sensor Fusion Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.6%
2025 Market SizeUSD 9.55 Billion
2035 Market SizeUSD 28.63 Billion
Key Players
Robert Bosch
Continental AG
Aptiv
Mobileye
Qualcomm
NXP Semiconductors
Opportunities
  • Robotaxi and Autonomous Mobility-as-a-Service
  • Industrial Digital Twin and Predictive Maintenance
  • Emerging Market Smart Infrastructure

Sensor Fusion Market Summary

世界のセンサーフュージョン市場は、2025年に推定95億5,000万米ドルに達し、2026年の106億6,000万米ドルから2035年までに286億3,000万米ドルに成長すると予測されており、予測期間中に11.6%のCAGRを記録します。この拡大は、自動車業界全体での先進運転支援システム (ADAS) の導入の加速と、世界中の政府が資金提供するスマート インフラストラクチャ プログラムの同時普及に支えられています。欧州委員会の Horizo​​n Europe イニシアチブだけでも、2021 年から 2024 年の間にインテリジェント交通システムに 12 億ユーロ以上が投じられ、統合知覚プラットフォームの需要を直接刺激しました。[1].

A fundamental technology shift is underway across the Sensor Fusion Market.従来のスタンドアロンセンサーレーダー、カメラ、慣性測定ユニットが個別に動作するアーキテクチャは、異種データ ストリームをリアルタイムで処理する集中型フュージョン プラットフォームに取って代わられています。ブルームバーグNEFの推計によると、自動車メーカーとティア1サプライヤーは、2024年中に知覚スタックの研究開発に推定48億ドルを投資した[2]。 2024 年 7 月以降に販売されるすべての新車にインテリジェントな速度支援と車線維持システムを義務付ける EU 一般安全規則などの規制により、導入スケジュールが大幅に短縮されました。

アジア太平洋地域は、中国の積極的な自動運転ロードマップと日本の積極的な自動運転ロードマップによって推進され、センサー フュージョン市場で最大のシェアを占め、世界収益の約 37% を占めています。産業用ロボットセクタ。中東およびアフリカ地域は最も急速に成長している地域であり、サウジアラビアとUAEのスマートシティ巨大プロジェクトによって推進され、予測CAGR 14.2%を記録しています。北米は防衛部門への投資とシリコンバレーの自動運転車エコシステムに支えられ、収益の約29%を占めて2番目に大きな地位を占めている。今後 10 年は、エッジ AI 処理、ソリッドステート LIDAR のコスト削減、5G-V2X 接続がどれだけ早く統合され、知覚バリュー チェーンを再定義できるかによって形作られるでしょう。

レポートの重要なポイント

• 提供による

  • OEM が組み込みフュージョン ECU を車両プラットフォーム全体に拡大し続けているため、ハードウェアは引き続きセンサー フュージョン市場で主要な製品セグメントであり、総収益の約 58% を占めています。
  • ソフトウェアは最も急速に成長している製品セグメントであり、ミドルウェアとアルゴリズムのライセンス モデルに対する需要の高まりを反映して、2035 年まで 13.4% の CAGR で拡大すると予測されています。

• フュージョン方式による

  • レーダー + カメラ フュージョンは、ADAS アプリケーションにおける成熟したコストパフォーマンス プロファイルにより、フュージョン方式によるセンサー フュージョン市場で最大のシェアを保持しており、その価値は 2025 年に約 41 億米ドルに達します。
  • Lidar + Camera Fusion は急速に注目を集めており、ソリッドステート LIDAR のユニットコストが 500 米ドルを下回っているため、CAGR は 14.8% と予測されています。

• 地域別

  • アジア太平洋地域は、中国、日本、韓国の半導体と自動車の複合エコシステムに支えられ、37%の収益シェアでセンサーフュージョン市場を地理的にリードしています。
  • 中東およびアフリカ地域は、湾岸諸国の政府がスマートモビリティインフラストラクチャを加速させる中、全地域の中で最高となる14.2%のCAGRで成長すると予測されています。


市場規模と予測 (2021 ~ 2035 年)

Market Research Future の推定値は、OEM エンジニアリング リーダーへの一次インタビュー、ティア 1 サプライヤーの財務情報開示、特許出願分析、政府調達データベースとの二次検証を組み合わせて導き出されています。過去の数字 (2021 ~ 2024 年) は業界の実際の収益を反映しています。 2025 年が調整された基準年です。 2026 ~ 2035 年の数値は、年平均成長率 11.6% での予測を表しています。
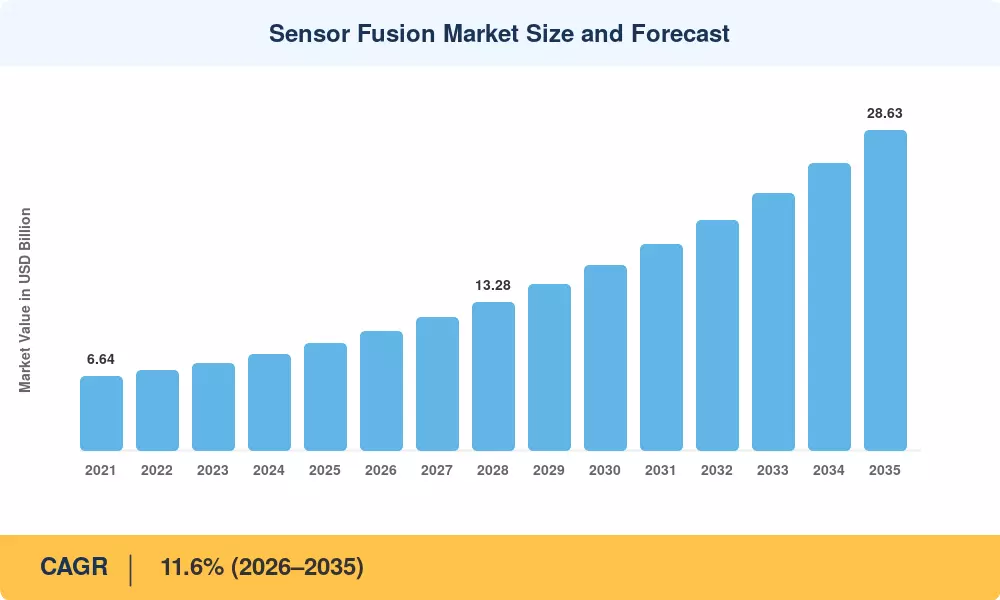
Sensor Fusion Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバーの影響分析

ドライバ CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
ADAS と自動運転の義務 +2.8% グローバル 短期(2年以内) [7]
ソリッドステート LIDAR のコスト低下 +2.1% 北米、アジア太平洋 中期(2~4年) [9]
スマートシティおよびコネクテッドインフラストラクチャプログラム +1.7% 中東とアフリカ、アジア太平洋 長期(4年以上) [16]
エッジAIとオンチップ融合処理 +1.5% 北米、ヨーロッパ 中期(2~4年) [14]
産業オートメーションとロボット工学の拡大 +1.3% アジア太平洋、ヨーロッパ 中期(2~4年) [12]
防衛 ISR 近代化への支出 +1.1% 北米、ヨーロッパ 長期(4年以上) [13]
家庭用電化製品と AR/VR の統合 +0.9% グローバル 短期(2年以内)


ADAS と自動運転の義務

政府の規制は、短期的にはセンサー フュージョン市場にとって唯一最も強力な触媒となっています。 2024 年 7 月に発効する欧州連合の一般安全規則では、域内で販売されるすべての新車に、インテリジェントな速度支援、眠気検知、緊急車線維持機能を搭載することが義務付けられており、これらのすべてにレーダーとカメラの統合された認識スタックが必要です。米国では、2024年に完成したNHTSAの自動緊急ブレーキに関する規則制定案では、2029年モデルまでにすべての小型車両に前向きセンサーフュージョンを標準装備とすることが事実上義務付けられている。.

ソリッドステートライダーのコストデフレ

LIDAR デバイスの価格推移により、センサー フュージョン市場の競争計算が変わりつつあります。初代機械的LIDAR システムの価格は 2020 年には 10,000 米ドルを超えていました。2024 年後半までに、Hesai と Luminar は 400 ~ 600 米ドルの範囲でソリッドステート デバイスを出荷していました。業界の推計では、価格が2028年までに200ドルを超えると予想されており、したがって、プレミアム専用アプリケーションだけでなく、中間市場の乗用車でもLIDARとカメラの融合が経済的に実現可能になります。[9]。このコスト削減は、より忠実度の高い核融合設計の対象となる市場全体を直接拡大します。


スマートシティおよびコネクテッドインフラストラクチャプログラム

知的交通管理サウジアラビアの NEOM プロジェクトや UAE のドバイ 2040 都市マスタープランなどのコネクテッド モビリティ インフラストラクチャ プロジェクトでは、路側および車載アプリケーション向けのセンサー フュージョン プラットフォームに合計 32 億ドルが投入されています。[16]大きな需要を生み出してきました。韓国のK-City自律型テストベッドとシンガポールのアジア太平洋地域における高度道路交通システムのロードマップは、政府が集中型核融合エンジンに供給する高密度センサーネットワークに投資する世界的な傾向を強化しています。


エッジAIとオンチップ融合処理

クラウドベースの処理からオンデバイス推論への移行は、センサー フュージョン市場の構造変化です。クアルコムの Snapdragon Ride Flex SoC と NVIDIA の DRIVE Thor プラットフォームにより、レーダー、カメラ、ライダー、超音波データ処理が単一のチップに統合され、遅延が 100 ミリ秒以上から 10 ミリ秒未満に短縮されます。このようなパフォーマンスの向上は、反応時間が事故回避に直接関係する可能性がある、セーフティクリティカルなアプリケーションでは不可欠です。[14].

拘束影響分析

以下の抑制率は、センサーフュージョン市場の成長軌道に影響を与える逆風の方向の推定値です。これらは CAGR から機械的に差し引かれるものではないため、バランスの取れた見方をするためにドライバーへの影響と併せて解釈する必要があります。

拘束 CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
システム統合の複雑性が高い -1.2% グローバル 短期(2年以内) [18]
半導体サプライチェーンの不安定性 -1.0% グローバル 中期(2~4年)
データプライバシーとサイバーセキュリティ規制 -0.7% ヨーロッパ、北米 長期(4年以上) [20]
融合プロトコルにわたる断片的な標準化 –0.6% グローバル 中期(2~4年) [21]
コンパクトなフォームファクターでの熱と電力の制約 -0.4% アジア太平洋、ヨーロッパ 短期(2年以内) [22]


システム統合の複雑性が高い

センサーからのデータを根本的に異なる出力形式 (ライダーからの点群、カメラからのピクセル配列、レーダーからのドップラー シグネチャ) と組み合わせるには、高度なキャリブレーション、同期、および障害モード管理が必要です。この複雑さにより開発コストが膨らみ、サプライ チェーンのパートナーシップを確立せずにフュージョン システムを展開しようとする小規模 OEM にとって障壁が生じます。

半導体サプライチェーンの変動性

センサーフュージョン市場は、依然として先進的な半導体製造における混乱に対して脆弱です。 Fusion SoC には 7 nm 以下のプロセス ノードが必要であり、少数のファウンドリで生産が集中しています。 2021 年から 2023 年のチップ不足は、割り当ての制約が自動車と産業全体にどれほど急速に波及するかを示しました。サプライチェーン、車両の発売やロボットの導入が遅れます。米国、ヨーロッパ、日本では新しいファブの生産能力が稼働し始めていますが、2025 年初頭の時点で自動車グレードのチップのリードタイムは依然として平均 26 ~ 30 週間です。.

データプライバシーとサイバーセキュリティ規制

EU AI 法や GDPR などの枠組みに基づく規制の監視は、公共スペースの高解像度画像をキャプチャするカメラベースのフュージョン システムによって行われています。データの匿名化、エッジ処理、およびセキュア・バイ・デザインのアーキテクチャのためのコンプライアンス費用は、特にヨーロッパと北米の両方の市場に同時に販売するプロバイダーの場合、システム開発予算に 8 ~ 15% 追加される可能性があります。[20].


Sensor Fusion Market Opportunities

ロボタクシーと自律型モビリティ・アズ・ア・サービス

サンフランシスコ、フェニックス、武漢、深センなどの都市でのロボタクシーサービスの商業化は、センサーフュージョン市場に集中した高価値の需要チャネルを生み出しています。各 L4 ロボタクシーには 8,000 ~ 15,000 米ドル相当のセンサー スイートが必要です[10]。フリート運営会社は、2030 年までに世界中で 100,000 台を超える車両が配備されると予想しています。。この機会は、無線アップグレード機能を備えたターンキー融合プラットフォームを提供できるサプライヤーにとって有益です。


産業用デジタルツインと予知保全

製造施設では、リアルタイムの構築を目的として、振動、熱、音響、視覚データを組み合わせたマルチモーダル センサー アレイの導入が増えています。デジタルツイン生産ラインの。これらの融合センサー アーキテクチャは、機械的故障を予測し、メンテナンス スケジュールを最適化することで、産業オペレーターが計画外のダウンタイムを推定 10% ~ 15% 削減するのに役立ちます。

新興市場のスマートインフラストラクチャ

湾岸協力会議諸国とインドは、センサー フュージョン インフラストラクチャが後付けではなくゼロから設計されているグリーンフィールドの機会を代表しています。インドの国家インフラパイプラインは、2025 年まで交通と都市開発に 111 兆ルピー (約 1 兆 3,000 億米ドル) を割り当てており、インテリジェントな交通管理システムが主要な投資分野を形成しています[16].

AR/VR および空間コンピューティング プラットフォーム

Apple Vision Pro と Meta の Quest ファミリの製品は、カメラ、IMU、深度センサーを組み合わせたインサイドアウト トラッキング フュージョンに大きく依存しています。センサー フュージョン市場は、新しいクラスのセンサーから恩恵を受けるでしょう。ウェアラブル2030 年までに年間数千万台のデバイスが出荷される空間コンピューティングが消費者向けエンターテイメントから企業トレーニング、遠隔手術、現場メンテナンスへと移行するにつれて。


Fusion-as-a-Service およびソフトウェア ライセンス モデル

フュージョン アルゴリズムをハードウェアから切り離し、クラウドで構成可能な認識スタックをサブスクリプション ベースで提供するスタートアップ企業が増えています。このモデルは、中堅 OEM にとって初期費用の障壁を下げ、フリートレベルのデータ集約を通じてアルゴリズムの継続的な改善を可能にし、センサー フュージョン市場の競争力学を再構築する可能性のある定期的な収益源を生み出します。


Sensor Fusion Market Future Outlook

AI ネイティブの知覚アーキテクチャ

次世代のセンサー フュージョン市場は、ハンドコーディングされたフュージョン パイプラインに代わるエンドツーエンドのニューラル ネットワーク アプローチによって定義されます。トランスフォーマーベースのモデルは、鳥瞰図認識タスクにおいて優れたパフォーマンスをすでに実証しており、レーダー、カメラ、LIDAR の入力を統合された潜在表現に統合します。 NVIDIA は、次世代 DRIVE Thor プラットフォームが 2,000 TOPS の AI コンピューティングを提供し、20 を超えるセンサー入力のリアルタイム融合を同時に可能にすると推定しています。[14].

電動化とソフトウェア デファインド ビークル

電気自動車への世界的な移行により、センサー フュージョン市場の OEM 需要プロファイルが再構築されています。ソフトウェア デファインド車両アーキテクチャは、知覚処理を数十の個別の ECU に分散させるのではなく、高性能コンピューティング プラットフォームに集中させます。この統合により、垂直統合されたハードウェアとソフトウェアのスタックを提供できる融合プラットフォームベンダーが有利になり、IEAはEVの販売台数が2030年までに年間4,500万台に達すると予測しており、各ベンダーにはますます高度なセンサースイートが必要となる[24].

防衛および国家安全保障のアプリケーション

軍事近代化プログラムは、センサー フュージョン市場の長期サイクルの需要を 2035 年まで維持します。米国国防総省のレプリケーター イニシアチブは、空、陸、海の領域にわたって何千もの自律システムを配備することを目的としており、それぞれがナビゲーションとターゲティングにリアルタイムのマルチスペクトル フュージョンを必要とします。 NATO同盟国も同様に防衛研究開発予算を増額しており、2024年には欧州の国防支出の総額は過去最高となる3,260億ユーロに達する。[13].

持続可能性とESG主導の展開

センサー フュージョン テクノロジーは、持続可能性の目標を実現するものとしてますます位置付けられています。インテリジェントな交差点管理による交通の流れの最適化により、車両のアイドル時間とそれに伴う CO₂ 排出量がパイロット導入で推定 15 ~ 20% 削減されます。産業融合プラットフォームは製造プロセスのエネルギー効率を向上させ、世界銀行はインテリジェント交通を気候変動金融の優先分野としてマークしています。


地域市場シェア分析

地域 メトリック 主な投資テーマ
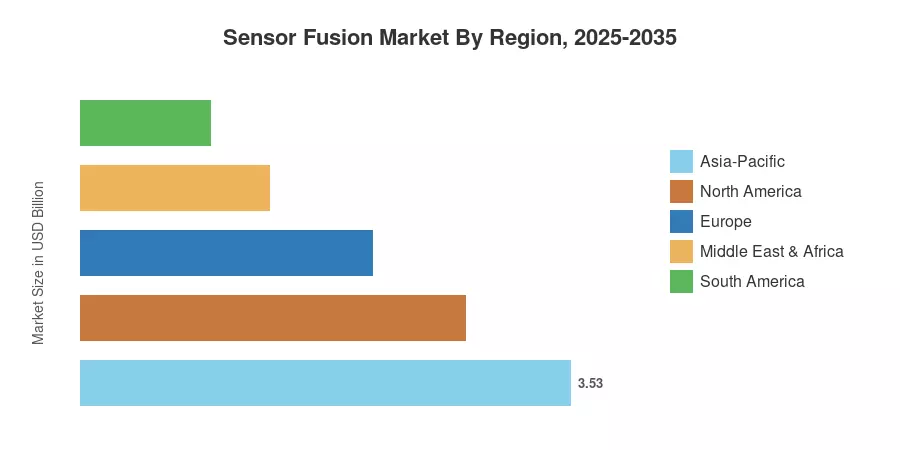
アジア太平洋地域 ~37% の収益シェア (2025 年) 自動運転、産業用ロボット、家電
北米 ~29% の収益シェア (2025 年) 防衛ISR、ロボタクシーフリート、ADAS義務
ヨーロッパ ~22% の収益シェア (2025 年) EU GSR 準拠、自動車 OEM 統合
南アメリカ CAGR ~9.8% (2026 ~ 2035 年) アグリテック、都市モビリティの近代化
中東とアフリカ CAGR ~14.2% (2026 ~ 2035 年) スマートシティメガプロジェクト、防衛調達
合計 USD 9.55 Billion (2025) —

センサーフュージョン市場は、規制環境、自動車生産規模、技術導入の成熟度の違いによって顕著な地域変動が見られます。


北米

国 メトリック キードライバー
米国 地域収益の最大 78% NHTSA AEB 指令、シリコンバレーの AV エコシステム
カナダ CAGR ~12.1% 採掘自動化、寒冷地向け ADAS テスト コリドー
メキシコ USD 0.18 Billion (2025) ティア 1 サプライヤーの製造拠点


米国はセンサーフュージョン市場で北米の地位を独占しており、国防総省は2025年度予算で自律型地上車両認識システムに18億ドル以上を割り当てている。[13]。 Waymo および Cruise ロボタクシー サービスの商業展開により、現実世界の運転データが融合アルゴリズムを継続的に改良するフィードバック ループが形成され、知覚スタックのサプライ チェーンにさらなるベンチャー キャピタルが引き込まれています。

ヨーロッパ

国 メトリック キードライバー
ドイツ 地域収益の最大 31% 自動車OEM本社(VW、BMW、メルセデス)
イギリス CAGR ~11.5% コネクテッドおよび自動運転車センター (CCAV) への資金提供
フランス USD 0.35 Billion (2025) ヴァレオとステランティスの研究開発投資
イタリア CAGR ~10.8% エミリアロマーニャ回廊の産業オートメーション
スペイン USD 0.14 Billion (2025) SEAT/CUPRA 電動化プログラム
北欧諸国 CAGR ~12.3% 自動トラック輸送と港湾自動化
ロシア USD 0.09 Billion (2025) 国内AV開発(Yandex SDG)
ヨーロッパの残りの部分 地域収益の約 11% 新興自動車サプライヤー ネットワーク


ドイツは欧州のセンサーフュージョン市場への貢献を強化しており、自国の自動車メーカーは2024年にADASと自動運転の研究開発に合計25億ユーロ以上を支出している。EU GSRの施行スケジュールにより大陸全体での導入曲線が短縮され、生産量の少ないメーカーであっても2026年までにレーダーとカメラのフュージョンを標準装備として統合する必要が生じている。[7].

アジア太平洋地域

国 メトリック キードライバー
中国 地域収益の最大 44% L3高速道路パイロットの承認、NEVの普及
インド CAGR ~15.1% スマートシティの使命、Bharat NCAPの採用
日本 USD 0.72 Billion (2025) ロボティクス、デンソー/日立融合プラットフォーム
韓国 地域収益の約 12% 現代・起亜のAVプログラム、サムスン半導体
アセアン CAGR ~13.6% タイのEVハブ、シンガポールの自動運転テストベッド
残りのアジア太平洋地域 USD 0.21 Billion (2025) オーストラリアのマイニングオートメーション


アジア太平洋地域のセンサーフュージョン市場における中国の優位な地位は、その膨大な自動車生産量(2024年には3,000万台を超える)と、インテリジェントコネクテッドカーに対する政府の積極的な支援の両方を反映しています。産業情報技術省のロードマップでは、2025 年までに L2+ ADAS の新車普及率を 50%、2030 年までに条件付き L3 の新車普及率を 50% にすることを目標としており、他のほとんどの市場が匹敵するような規制の牽引力を生み出しています。.

南アメリカ

国 メトリック キードライバー
ブラジル 地域収益の最大 62% 農業オートメーション、フリートテレマティクス
アルゼンチン CAGR ~9.2% 精密農業、鉱業部門
南アメリカの残りの地域 USD 0.06 Billion (2025) 都市交通の近代化


ブラジルのアグリビジネス部門は、南米のセンサーフュージョン市場の主要な需要エンジンです。 GPS、マルチスペクトル カメラ、慣性センサーを組み合わせた高精度農業プラットフォームが、数百万ヘクタールにわたる大豆とサトウキビの栽培に導入されており、EMBRAPA はセンサー誘導の変動率適用システムによって収量が 12% 向上すると見積もっています。[23].

中東とアフリカ

国 メトリック キードライバー
サウジアラビア 地域収益の最大 35% NEOM、ビジョン 2030 自動運転交通
アラブ首長国連邦 CAGR ~15.8% ドバイの自動交通戦略
南アフリカ USD 0.04 Billion (2025) マイニングの自動化、防御
エジプト CAGR ~11.3% 新しい行政資本のスマートインフラ
MEAの残りの部分 地域収益の最大 18% 石油とガスの遠隔監視


センサーフュージョン市場で最も急成長している地域としての中東およびアフリカ地域の地位は、大規模なグリーンフィールドスマートシティ投資に由来しています。サウジアラビアの NEOM プロジェクトとドバイの自動運転交通戦略 2030 は合わせて、知覚およびナビゲーション インフラストラクチャに 20 億米ドル以上の支出が予定されており、統合融合システムの需要をゼロから構築しています。[16].


Sensor Fusion Market By Region, 2025-2035

Sensor Fusion Market Segmentation

提供によって

セグメント メトリック 主な需要要因
ハードウェア ~58% の市場シェア (2025 年) 組み込みフュージョン ECU およびセンサー モジュールの出荷
ソフトウェア CAGR ~13.4% (2026 ~ 2035 年) ミドルウェア、アルゴリズムライセンス、OTAアップデート


ハードウェアは、あらゆる認識システムの基盤を形成する物理センサー モジュール、フュージョン ECU、および処理ボードを反映して提供することにより、センサー フュージョン市場を支配し続けています。 Bosch、Continental、Aptiv などのティア 1 サプライヤーは、年間数百万個の統合型レーダー カメラ モジュールを出荷しており、ハードウェア部門は、自動車 OEM が確立された安全認証を備えた検証済みの量産準備完了コンポーネントを好むことから恩恵を受けています。

業界がソフトウェア デファインド アーキテクチャに移行するにつれて、ソフトウェア セグメントは加速しています。 Mobileye や Qualcomm などの企業の Perception ミドルウェア プラットフォームを使用すると、OEM はアルゴリズム開発をハードウェアの制約から切り離し、無線アップデートによるアップグレード パスを作成できます。この移行により、センサー フュージョン市場の収益構成は、利益率の高い経常的なソフトウェア収益に向けて再重視されています。

フュージョン方式による

セグメント メトリック 主な需要要因
レーダー + カメラの融合 USD 4.10 Billion (2025) 量販車向けのコスト効率の高いADAS
LiDAR + カメラの融合 CAGR ~14.8% (2026 ~ 2035 年) 3D 点群データを必要とする L3​​/L4 自律性
他の融合方法 市場シェア約 18% (2025 年) 超音波、熱、V2Xの組み合わせ


レーダー + カメラ フュージョンは、今日のセンサー フュージョン市場の主力アーキテクチャを代表しています。その優位性は、高解像度カメラ システムと組み合わせた自動車レーダーの成熟したコスト構造 (ユニットあたり 15 ~ 30 米ドル) に由来しており、量販車向けプログラムが吸収できる価格帯で L2/L2+ ADAS 機能に適切な認識性能を提供します。

Lidar + Camera Fusion は、ソリッドステート LIDAR テクノロジーの劇的なコスト削減により、最も急速に成長している手法セグメントです。 L3 および L4 自律システムには、多様な気象条件や照明条件下で LIDAR だけが確実に提供できる高密度の 3D 空間データが必要であるため、この融合手法はプレミアムのみの導入から、センサー フュージョン市場全体でのより広範な採用へと移行しつつあります。

アルゴリズムの種類別

セグメント メトリック 主な需要要因
カルマンフィルター(EKF、UKF) 市場シェア約 42% (2025 年) ADAS 向けの実証済みのリアルタイム状態推定
ベイジアン ネットワーク CAGR ~13.9% (2026 ~ 2035 年) 不確実性の下での確率論的推論
ディープラーニング / ニューラルフュージョン USD 1.85 Billion (2025) エンドツーエンドの認識、変圧器モデル
その他のアルゴリズム 市場シェア約 8% (2025 年) Dempster-Shafer、粒子フィルター


カルマン フィルターのバリアント、特に拡張カルマン フィルターと無香料カルマン フィルターは、依然としてセンサー フュージョン市場で最も広く導入されているアルゴリズム ファミリです。計算効率とよく理解されている収束特性により、決定論的な動作が認証要件となる安全性が重要な自動車用途に最適です。

ディープラーニングベースの融合が変革の力として台頭しています。 Tesla や Mobileye などの企業は、明示的に手作業でコード化されたフュージョン ルールを使用せずに生のセンサー データを処理するエンドツーエンドのニューラル ネットワーク アプローチの先駆者であり、従来のアルゴリズムでは対応するのが難しい複雑な都市部の運転シナリオでパフォーマンスの向上を達成しています。

用途別

セグメント メトリック 主な需要要因
自動車 市場シェア約 52% (2025 年) ADAS義務、自動運転プログラム
産業用 CAGR ~13.2% (2026 ~ 2035 年) ロボティクス、予知保全、デジタルツイン
家電 USD 1.24 Billion (2025) AR/VR ヘッドセット、スマートフォン、ウェアラブル
航空宇宙と防衛 市場シェア約 14% (2025 年) ISRプラットフォーム、UAVナビゲーション
健康管理 CAGR ~12.7% (2026 ~ 2035 年) 手術用ロボット工学、患者モニタリング


自動車アプリケーションはセンサー フュージョン市場を支えており、世界収益の半分以上を占めています。このセグメントは、エントリーレベルの前方衝突警報システムから完全な L4 自動運転スタックまであらゆるものに及び、需要は規制上の義務と消費者の安全への期待の組み合わせによって推進されています。

産業用アプリケーションは、センサー フュージョン市場の第 2 の成長フロンティアを表します。工場オートメーション、倉庫ロボット工学、予知保全システムは、運用を最適化するために振動、熱、視覚データを融合したデータへの依存度が高まっており、アジア太平洋およびヨーロッパ全体でインダストリー 4.0 イニシアチブが成熟するにつれて、この分野は急速に拡大すると予想されています。


競争力のあるベンチマーク

センサー フュージョン市場は中程度の集中度を示しており、上位 5 社が合計で推定 35 ~ 42% の収益シェアを保持しています。競争環境は、半導体企業、自動車のティア 1 サプライヤー、および純粋な認識ソフトウェア企業に及びます。約 650 ~ 800 と推定されるハーフィンダール・ハーシュマン指数 (HHI) は、市場が適度に細分化されており、規模だけではなくイノベーションのスピードと OEM 関係がポジショニングを決定することを示しています。

会社 EST(東部基準時。収益分配範囲 センサーフュージョン市場向けの主な製品 戦略的なポジショニング
ロバート・ボッシュ ~8~11% レーダーとカメラの融合モジュール、ADAS ECU 世界的な OEM リーチを備えた垂直統合されたティア 1
コンチネンタルAG ~7~10% サラウンドビューフュージョン、高度なレーダーセンサー ソフトウェアピボットを備えたフルスタックADASサプライヤー
アプティブ ~5~8% スマート車両アーキテクチャ、認識プラットフォーム ソフトウェア デファインド ビークル アーキテクチャのリーダー
モービルアイ (インテル) ~6~9% EyeQ SoC、SuperVision 認識システム 独自のマッピングによるビジョン中心の融合
クアルコム ~4~7% Snapdragon Ride Flex、コネクテッドカープラットフォーム SoC レベルの融合統合戦略
NXP セミコンダクターズ ~4~6% レーダープロセッサ、S32車両ネットワーキング 車載半導体のスペシャリスト
エヌビディア ~3~5% DRIVE ソー/オリン、オムニバース シミュレーション L3/L4自律性のためのAIコンピューティングプラットフォーム
インフィニオン テクノロジーズ ~3~5% レーダートランシーバー、AURIX MCU 電力効率の高いセンシング半導体
STマイクロエレクトロニクス ~2~4% 飛行時間型センサー、MEMS IMU 自動車および産業向けの幅広いセンサーポートフォリオ
テキサス・インスツルメンツ ~2~4% ミリ波レーダー、DLP技術、信号プロセッサ アナログおよび組み込み処理基盤

最近のニュースと開発

  • クアルコム(2023年1月):ADASとデジタルコックピット機能をシングルチップに統合したSnapdragon Ride Flex SoCを発表、2026年までに複数のグローバルOEMとの生産を目指す[14].
  • コンチネンタル AG (2023 年 1 月): Ambarella と提携して、L2+ および L3 アプリケーションを対象とした集中型 ADAS フュージョン ドメイン コントローラーを共同開発し、2026 年に量産予定[21].
  • 欧州委員会 (2022 年 7 月): インテリジェントな速度支援と緊急車線維持に関する EU 一般安全規則の要件を実装する委任法を発行し、EU で販売されるすべての新しい車両にセンサー フュージョンを義務付けました。[7].
  • 河西テクノロジー(2023 年 8 月): AT128 ソリッドステート LIDAR の自動車グレードの認証を取得し、500 米ドル未満の価格帯で OEM センサー フュージョン アーキテクチャへの大量統合を可能にしました。[9].

Sensor Fusion Market Report Scope

パラメータ 詳細
市場範囲 ハードウェア、ソフトウェア、融合方法、アルゴリズムの種類、アプリケーション、車両の種類をカバーする世界のセンサーフュージョン市場
学習期間 2021 ~ 2035 年
CAGR (予測期間) 11.6% (2026 ~ 2035 年)
市場規模(2025年) USD 9.55 Billion
市場規模(2035年) USD 28.63 Billion
最も急成長しているセグメント ソフトウェア (提供による); Lidar + カメラ フュージョン (方法による);中東とアフリカ (地域別)
紹介された企業 ロバート・ボッシュ、コンチネンタル AG、Aptiv、モービルアイ、クアルコム、NXP、NVIDIA、インフィニオン、ST マイクロエレクトロニクス、テキサス・インスツルメンツ
評価通貨 米ドル(現在の価格)


よくある質問

2035によるセンサーフュージョン市場の予想市場評価はいくらですか?

センサーフュージョン市場は、2035による68.2 USD Billionの評価額に達すると予測されています。

センサーフュージョン市場で2024 の時価評価はいくらでしたか?

In 2024、センサー フュージョン マーケットの評価額は 9.43 USD Billion でした。

予測期間2025 - 2035中のセンサーフュージョン市場の予想CAGRは何ですか?

予測期間2025 - 2035中のセンサーフュージョン市場の予想CAGRは19.7%です。

どのアプリケーションセグメントがセンサーフュージョン市場を支配すると予想されますか?

コンシューマーエレクトロニクス部門はセンサーフュージョン市場を支配すると予想されており、3.0 から 25.0 USD Billion に成長すると予測されています。

センサーフュージョン市場の主要なプレーヤーは何ですか?

センサー フュージョン市場の主要プレーヤーでには、Robert Bosch GmbH、Honeywell International Inc.、NVIDIA Corporation が含まれます。

自動車セグメントはセンサー フュージョン市場でどのように業績を上げていますか?

自動車部門は 2.5 から 20.0 USD Billion に成長すると予測されており、強い需要が示されています。

自動運転車セグメントでセンサー フュージョン市場の成長予測は何ですか?

自動運転車セグメントは、大幅な進歩を反映して、3.43 から 17.7 USD Billion に成長すると予想されています。

市場価値が最も高いと予想されるセンサーのタイプはどれですか?

カメラ センサー タイプは市場価値が最も高く、2.5 から 20.0 USD Billion に成長すると予測されています。

ヘルスケアセグメントinセンサーフュージョン市場の予想される成長軌道は何ですか?

ヘルスケア部門は 1.0 から 7.0 USD Billion に成長すると予測されており、センサー技術の統合が進むことを示唆しています。

ロボティクス部門はセンサーフュージョン市場にどのように貢献しますか?

ロボティクス部門は 1.5 から 12.5 USD Billion に成長すると予想されており、自動化の上昇傾向が示されています。

著者
著者 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
共著者 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, semiconductor industry publications, and authoritative technology organizations. Key sources included the US Department of Transportation National Highway Traffic Safety Administration (NHTSA), European Commission Horizon Europe Programme, Institute of Electrical and Electronics Engineers (IEEE), Society of Automotive Engineers (SAE International), International Organization for Standardization (ISO), Semiconductor Industry Association (SIA), European Semiconductor Industry Association (ESIA), National Institute of Standards and Technology (NIST), US Bureau of Transportation Statistics, International Telecommunication Union (ITU), EU Eurostat Digital Economy Database, and national semiconductor associations from key markets including China Semiconductor Industry Association (CSIA) and India Electronics and Semiconductor Association (IESA). These sources were used to collect shipment statistics, regulatory approval data, automotive safety standards compliance, patent landscapes, and technology adoption trends for MEMS sensors, radar systems, IMUs, image sensors, and sensor fusion algorithms.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of engineering, heads of product management, and business development directors from semiconductor manufacturers, sensor fusion software providers, and Tier 1 automotive suppliers were examples of supply-side sources. Chief engineers from automakers, heads of autonomous driving divisions, robots and drone manufacturers, product managers for consumer electronics, and procurement leaders from smart device, medical device, and industrial automation companies were examples of demand-side sources. Market segmentation, autonomous vehicle deployment schedules, algorithm adoption trends, pricing dynamics, and supply chain limitations were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Executives (32%), Director Level (30%), Senior Engineers/Managers (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 55+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across radar sensors, image sensors, IMUs, temperature sensors, and other sensor categories

Technology segmentation across MEMS and non-MEMS implementations

Analysis of reported and modeled annual revenues specific to sensor fusion portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (unit shipment × ASP by application) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation through automotive production data, consumer electronics shipment reports, and IoT device deployment statistics from regional regulatory bodies

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















