Rapid Microbiology Testing Market (2026 - 2035)

微生物検査市場調査レポート - 2034 年までの世界予測

Forecast Period
2026-2035
CAGR
10.1%
2025 Market Size
USD 6.46 Billion
2035 Market Size
USD 16.91 Billion
Life Sciences ● Updated August 24, 2026 Report ID: MRFR/LS/23092-HCR | Pages: 100 | Author: Satyendra Maurya, Rahul Gotadki

Rapid Microbiology Testing Market Summary

世界の微生物迅速検査市場規模は2025年に64億6,000万米ドルと評価され、市場は2026年の71億1,000万米ドルから2035年までに169億1,000万米ドルに成長すると予測されており、2026年から2035年の予測期間中に10.1%のCAGRを記録します。 この軌道を推進するのは 2 つの触媒です。FDA は 2025 年に臨床質量分析システムをクラス II 機器ステータスに再分類し、診断ラボのコンプライアンスコストを削減しました。[1]2023 年から 2025 年にかけて、一連の製薬会社が検査室の自動化に総額 32 億ドル以上を投資[2]。迅速微生物検査市場は、WHO の改訂された無菌製造に関する付属書 1 ガイドラインによって課されたリリースサイクルの短縮義務から直接恩恵を受けています。[3].

自動化されたプラットフォームと分子検出システムは、無菌性の確認に 7 ~ 14 日を必要とする従来の培養ベースの方法を徐々に置き換えています。自動血液培養システムは検出ウィンドウを数日から数時間に圧縮し、MALDI-TOF 質量分析法は 10 分以内で 94% を超える細菌同定精度を達成します。[4]。 AOAC InternationalとAFNORは現在、150を超える迅速な代替方法を含む規制上の検証経路を承認しており、これにより食品メーカーや製薬会社が自信を持って従来のコロニーカウント手法を置き換えることができるようになりました。[5].

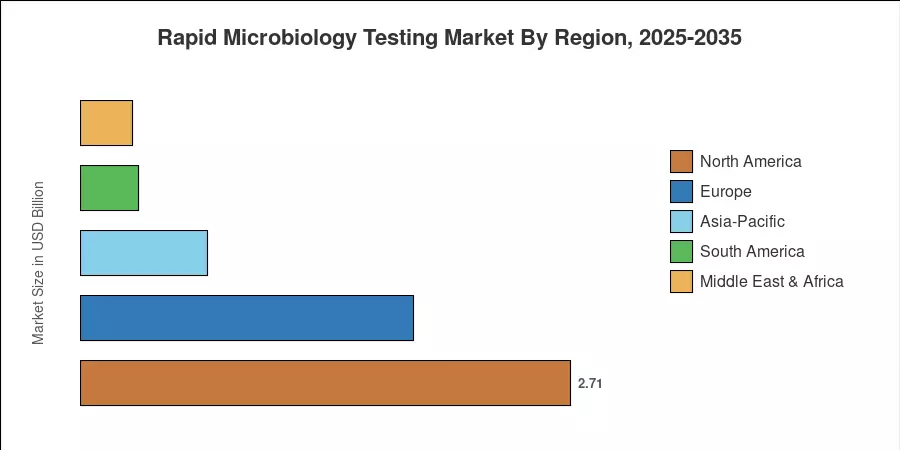
微生物迅速検査市場は主に北米が独占しており、医薬品サプライチェーン全体にわたる FDA と USP <71> の厳格な執行が特徴です。具体的には、北米が市場の約 42.0% を支配しています。インドの食品安全近代化プログラムと中国の拡大するバイオ医薬品セクターによって推進され、アジア太平洋地域は2035年まで10.8%の年平均成長率(CAGR)を経験すると予想されている。欧州はEMAと連携した無菌検査義務の結果、2番目に高い割合である約28.5%を維持している。微生物迅速検査市場は、品質管理要件を強化することで、今後 10 年間の個別化医療と細胞療法製造の世界的な拡大を利用する態勢が整っています。


レポートの重要なポイント

• 製品タイプ別

  • 消耗品は、培養培地、試薬カセット、サンプル調製キットの繰り返しの需要に牽引され、2025 年に微生物検査の迅速市場シェアの 49.1% を獲得しました。
  • 自動化プラットフォームや質量分析装置への設備投資を反映して、機器は 2035 年まで 11.6% の CAGR で拡大すると予測されています。

• 方法別

  • 核酸ベースの技術は、臨床研究所および製薬研究所全体での PCR および次世代シーケンシングの導入に支えられ、2025 年には 57.8% の収益シェアを占めました。
  • 免疫学的手法は、分散型検査施設でのラテラルフローアッセイの導入に支えられ、11.4% CAGR で成長すると予測されています。

• アプリケーション別

  • 臨床診断は、2025 年の迅速微生物検査市場の 49.2% を占め、血液培養検査と呼吸器病原体検査の量が牽引しました。
  • 医薬品およびバイオテクノロジーの品質管理アプリケーションは、無菌製造の監視が強化されるため、12.9% という最高の CAGR を記録すると予想されます。

• 地理別

  • 2025年には北米がシェア42.0%で首位。アジア太平洋地域は 2035 年まで 10.8% の CAGR を達成する予定です。


市場規模と予測 (2021 ~ 2035 年)

Market Research Future のサイジングは、企業の申請書、規制データベース、および 22 か国の研究所所長および調達担当者との一次面接からのボトムアップの収益モデリングを組み合わせています。過去の数値 (2021 ~ 2024 年) は、上場診断会社から開示されている収益に対して検証されていますが、予測予測には、参照ベンチマークに合わせて調整されたセグメント加重成長仮定が適用されます。
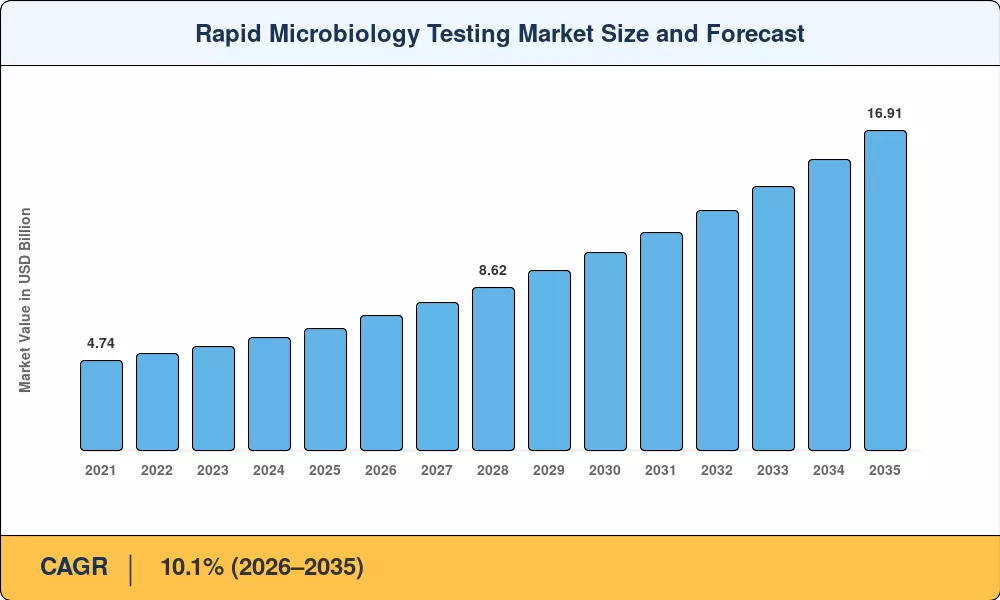
Rapid Microbiology Testing Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

ドライバーの影響分析

ドライバ CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
薬物放出試験の迅速化を求める規制当局の取り組み ~18% グローバル 短期(2年以内) [3]
ラボの自動化とプラットフォームの統合 ~16% 北米、ヨーロッパ 中期(2~4年) [2]
ポイントオブケアと分散型診断 ~14% グローバル 中期(2~4年) [13]
食品安全の最新化の義務 ~13% 北米、アジア太平洋 短期(2年以内) [5]
細胞および遺伝子治療の QC 要件 ~12% 北米、ヨーロッパ 長期(4年以上) [9]
微生物学における AI と機械学習の統合 ~10% グローバル 長期(4年以上) [10]
抗菌薬耐性監視プログラム ~9% グローバル 中期(2~4年) [16]


薬物放出試験の迅速化を求める規制の推進

欧州の最新情報を補完するものとして、米国食品医薬品局 (FDA) は、臨床微生物の同定に使用される質量分析システムを、特定の特別な管理を備えたクラス II 医療機器として規制しています。 21 CFR 866.2300 に基づくこの分類では、完全な市販前承認 (PMA) ではなく、510(k) 市販前通知経路が義務付けられています。このフレームワークは、国内の検査機関ネットワーク全体で安全性を保証するために分析性能基準を厳格に適用しながら、診断メーカーの管理上の障壁を低くします。


ラボの自動化とプラットフォームの統合

検査室の完全な自動化は、現代の医療インフラの品質向上のための主要なベクトルとして機能します。世界保健機関の歴史的な技術ガイダンスによれば、保健検査室の作業の推定 60% ~ 80% は自動化の実現可能性が高いとされています。手動処理​​を自動ストリームに移行すると、一般的な分析エラーが約 8% から 1% に減少し、手作業の比例的な増加を必要とせずに、検体スループット、レポート精度、臨床ワークフローの安全性が大幅に向上します。


ポイントオブケアと分散型診断

世界的な公衆衛生の枠組みにより、患者に近い場所での迅速な診断の需要が大きく高まっています。世界保健機関の最新情報では、抗菌薬耐性が世界の年間 120 万人以上の死亡に直接関与する最上位の脅威として強調されています。総会で設定された国連の目標は、2030年までに耐性菌による死亡率を10%削減することを目指しています。この目標の達成は、抗菌薬の不適切な使用を防ぐための迅速かつ分散型診断へのアクセスを拡大することに大きくかかっています。


食品安全の最新化の義務

食品安全に関する義務は、サプライチェーン全体に厳格な予防管理を強制する FDA 食品安全近代化法によって拡大し続けています。病原体の検証に 24 ~ 72 時間を必要とする従来の濃縮培養から迅速な方法に移行すると、検出サイクルが大幅に短縮されます。これはインドの FSSAI や中国の GB 改訂などの国際基準と一致しており、広範な封じ込めの失敗を防ぎ公衆衛生を保護するために、加工業者は検証済みの自動プラットフォームを採用する必要があります。


拘束影響分析

以下の抑制影響パーセンテージは、CAGR からの直接の減算ではなく、成長の勢いに対する推定の抵抗要因を表しています。これらは、迅速微生物検査市場における構造的または周期的な逆風を反映しています。

拘束 CAGR の ~% のドラッグ 地理的な関連性 影響のタイムライン 参照
高額な機器の初期費用 ~–20% 新興市場 短期(2年以内) [17]
規制上の検証の複雑さ ~–18% グローバル 中期(2~4年) [5]
微生物学分野の熟練労働力不足 ~–15% グローバル 長期(4年以上) [18]
従来のラボ インフラストラクチャの慣性 ~–12% ヨーロッパ、MEA 中期(2~4年) [2]
迅速検査の償還の不確実性 ~–10% 北米 短期(2年以内) [19]


高額な機器の初期費用

単一の MALDI-TOF 質量分析システムの定価は 200,000 ~ 350,000 米ドルで、完全に自動化された血液培養プラットフォームは、設置とトレーニングを考慮すると 500,000 米ドルを超える場合があります。[17]。南アジア、ラテンアメリカ、サハラ以南のアフリカの中規模病院検査室の場合、これらの資本基準値は 2 ~ 3 年の裁量設備予算に相当します。試薬のレンタルやテストごとに支払うモデルが登場していますが、導入は依然として不均一であり、一部の調達事務所が抵抗している複数年のベンダーロックイン契約への依存が生じています。

規制上の検証の複雑さ

米国薬局方 (USP) <71> および欧州薬局方 (EP) 2.6.1 ガイドラインに基づいて厳格な 14 日間の潜伏期間が義務付けられている、従来の培養ベースの公定法からの移行には、徹底的な検証経路が必要です。 USP <1223> および FDA と連携した検証構造の分析フレームワークの下で、研究所は、特異性、直線性、範囲、精度、精度という 5 つの個別の性能基準にわたって同等性を実証する必要があります。複雑で変動する製品マトリックス全体で同一の検出限界を確立する技術的負担は、高度に規制された製品全体での自動化された代替手段の展開を遅らせる、リソースを大量に消費する重大なハードルとなっています。バイオ医薬品パイプライン。


熟練労働力の不足

臨床検査および産業検査のネットワーク全体にわたる構造的な労働力不足により、データ駆動型の自動化システムの導入が大幅に制約されています。米国臨床病理学会(ASCP)の欠員調査のデータによると、医療研究所は採用のハードルが根強く、微生物学や検体処理の専門部門では、空席の指導者や監督のポストを埋めるのに平均7~12か月を要します。高度な分子および表現型プラットフォームは複雑なデータ出力を生成し、分析とトラブルシューティングには高度な資格を持つオペレーターが必要となるため、この採用スケジュールの延長により、運用上の深刻なボトルネックが生じます。


Rapid Microbiology Testing Market Opportunities

AI を活用した微生物の同定と予測分析

機械学習モデルは、スペクトル データ処理を洗練することで質量分析の解釈を大幅に最適化します。臨床評価ベンチマークによると、畳み込みニューラル ネットワークを診断ワークフローに統合すると、重要な分離株の標準的なアルゴリズムによる同定タイムラインがリアルタイム パラメータまで短縮されます。クラウドネイティブの予測分析を機器ソフトウェアに直接実装することで、研究室は複雑な表現型データ パターンを瞬時に評価できるようになります。このソフトウェアの最適化により診断精度が向上し、臨床施設が従来の複数段階の確認プロトコルをバイパスして、対象を絞った抗菌介入をより迅速に展開できるようになります。


細胞および遺伝子治療薬の製造品質管理

先進的な治療法の急速な商業的拡大により、品質管理プロトコルに厳しい構造的要求が課せられています。米国食品医薬品局 (FDA) の公式規制ガイドは、自家細胞製品の生理学的保存期限が短く、従来の公定の 14 日間の培養期間が物流上不可能であることを強調しています。この構造的な矛盾により、迅速な微生物学的手法への強制的なシステム移行が推進されます。迅速な結果を提供できる検証済みの核酸増幅および自動増殖検出プラットフォームは、製品の完全性を維持しながら、厳格な規制による無菌性の期待を満たします。


新興市場の研究所の近代化

発展途上経済地域全体の国家医療インフラのアップグレードにより、自動検査プラットフォームの主要な調達手段が開かれています。インドでは、公衆衛生検査室の近代化がプラダン・マントリ・アユシュマン・バーラト保健インフラミッション(PM-ABHIM)によって支えられており、統合診断センターを設立するために2026年から27年度にかけて47億7千万ルピーの予算配分が増額された。これらの対象を絞った公衆衛生投資では、分散型の複数病原体検出が可能な自動化プラットフォームを優先し、地域の検査機関ネットワーク全体で手動ワークフローを体系的に段階的に廃止しています。


データ収益化と研究室情報プラットフォーム

接続された機器から集約された微生物データは、疫学監視ダッシュボード、抗菌管理アルゴリズム、およびリアルタイムのアウトブレイク検出ネットワークに供給できます。ハードウェアの販売と並行して匿名化されたデータ分析をサブスクリプション サービスとしてパッケージ化したベンダーは、微生物学迅速検査市場内での顧客維持を強化しながら、定期的な収益源を確保します。

環境・水質検査の拡充

環境モニタリングの義務は、欧州連合の改訂された飲料水指令や米国 EPA の国家一次飲料水規制などの最新のコンプライアンス指標によって推進され、世界的に拡大し続けています。これらの微生物学的規則は、重金属を管理するのではなく、レジオネラ属菌や大腸菌群などの生物学的病原体に対する保護キャップを厳格に適用します。自動化されたマイクロコロニー計数プラットフォームを採用することで、従来の 48 時間かかる膜ろ過のタイムラインが大幅に短縮され、地方公共団体が迅速な検証を達成し、地域の配水網内の広範な汚染障害を防止できるようになります。


Rapid Microbiology Testing Market Future Outlook

自律微生物研究所

人工知能によって調整されたサンプル ワークフローにより、大規模なラボ ネットワーク全体で手動のタッチポイントが体系的に削減されています。最新のウォークアウェイ ラインは、コロニーの選択と下流の分析を自動化することにより、検体の取り扱いを最適化します。この移行により、標準的な診断所要時間が短縮され、機器の使用率が向上し、サンプル汚染のリスクが軽減されます。統合されたクラウド エコシステムを提供する診断プロバイダーは、リアルタイムの疫学追跡を可能にし、臨床施設が従来の労働力の利用可能性の制約とは関係なく複雑な処理ワークロードを管理できるようにします。


日常診断ツールとしての次世代シーケンシング

全ゲノム配列決定のコストは、2024 年にはサンプルあたり 200 米ドルを下回り、2030 年までに 50 米ドルに達すると予測されています[11]。この価格帯では、メタゲノムシーケンスは、発生調査だけでなく日常的な感染症診断でも経済的に実行可能になります。微生物学迅速検査市場は、従来の培養ベースの微生物学とゲノミクスの間の境界線を曖昧にするシーケンシングネイティブのセグメントを吸収し、ライブラリー調製用消耗品、バイオインフォマティクスソフトウェア、およびサンプル調製自動化のための新たな収益プールを創出します。

ESG および抗菌スチュワードシップのレポート

バイオ医薬品メーカーは、特に世界の健康安全保障に関して、環境、社会、ガバナンス(ESG)報告枠組みに基づく監視の拡大に直面している。戦略的な業界ロードマップでは、製造基準と責任あるアクセスおよび臨床管理を結び付ける基準が公開されています。この規制の焦点により、企業は高度な診断検証プロトコルに取り組むことが強制されます。これらの実践を中核となる持続可能性ベンチマークに統合することで、自動検査エコシステムへの安定した資本配分が確保され、長期的なコーポレート・ガバナンスと国際的な公衆衛生耐性イニシアチブが連携します。


Rapid Microbiology Testing Market Segmentation

製品タイプ別

セグメント 主要な指標 主な需要要因
消耗品 シェア49.1%(2025年) 試薬と培地の定期購入
楽器 11.6% CAGR (2026 ~ 2035 年) 自動化の設備投資サイクル
試薬とキット USD 1.14 Billion (2025) 分子アッセイの採用


すべての機器プラットフォームが独自のメディア、カートリッジ、およびサンプル調製用消耗品に対する継続的な需要を生み出しているため、消耗品が迅速微生物検査市場を支配しています。 bioMérieux の BACT/ALERT と BD の BACTEC システムはどちらも、複数年の購入契約を結びつける閉じた消耗品エコシステムで動作します。年間収益に占める機器の割合は小さいものの、ラボが老朽化した分析装置を置き換えたり、アジア太平洋地域のグリーンフィールド施設が第一世代の迅速検査プラットフォームを導入したりすることで、急速に拡大しています。 PCR マスター ミックス、ラテラル フロー ストリップ、発色媒体を含む試薬とキットは、臨床および産業の両方の最終使用環境における分子診断の普及によって推進される中間層セグメントを代表します。

方法別

セグメント 主要な指標 主な需要要因
核酸ベース シェア57.8%(2025年) PCR、qPCR、NGS プラットフォーム
免疫学的 11.4% CAGR (2026 ~ 2035 年) ラテラルフローおよびELISAフィールド展開
細胞コンポーネントベース USD 0.84 Billion (2025) ATP生物発光、フローサイトメトリー


核酸ベースの方法は、臨床検査部門が呼吸器病原体パネル、血液培養の同定、および検査のために PCR に大きく依存していることを反映して、微生物学迅速検査市場の最大の方法セグメントを支えています。性感染症スクリーニング。ラテラルフローイムノアッセイは研究室のインフラを必要とせずに低コストでポイントオブケアの導入を実現できるため、免疫学的アプローチは急速に成長しています。これは、食品工場のライン検査や分散型臨床試験にとって重要な利点です。

用途別

セグメント 主要な指標 主な需要要因
臨床診断 シェア49.2%(2025年) 病院の微生物検査量
製薬およびバイオテクノロジーの QC 12.9% の CAGR (2026 ~ 2035 年) 無菌性およびバイオバーデン放出試験
食品および飲料の検査 USD 0.91 Billion (2025) FSMA と輸出市場のコンプライアンス
環境モニタリング 9.4% CAGR (2026 ~ 2035 年) 水質規制の拡大


臨床診断は依然として迅速微生物検査市場における基盤アプリケーションであり、米国では病院の血液培養量だけでも年間 6,000 万件を超える検査が行われています。[19]。製薬およびバイオテクノロジーの品質管理は、付録 1 の施行、細胞療法の製造拡大、および連続製造環境におけるリアルタイム放出試験への移行によって推進され、最も急速に成長しているアプリケーションです。

エンドユーザー別

セグメント 主要な指標 主な需要要因
臨床検査室 シェア52.5%(2025年) 病院とリファレンスラボの需要を一元化
製薬会社およびバイオテクノロジー企業 12.8% CAGR (2026 ~ 2035 年) 社内 QC ラボの構築
食品および飲料加工機 USD 0.58 Billion (2025) サプライチェーンの病原体スクリーニング
学術研究機関 シェア5.8%(2025年) マイクロバイオームとAMRの研究資金提供


臨床検査室は、病院ネットワークおよび商業基準検査機関全体にわたる診断検査量の集約ポイントとして機能するため、微生物学迅速検査市場において主要なエンドユーザーです。製薬会社やバイオテクノロジー企業は、受託検査機関にアウトソーシングするのではなく、社内で無菌検査を導入するために、自社微生物研究所に多額の投資を行っています。この傾向により、機器の調達と消耗品の消費が加速します。


地域市場シェア分析

地域 主要な指標 主な投資テーマ
北米 シェア42.0%(2025年) FDA の執行、医薬品自動化、AMR 監視
ヨーロッパ シェア28.5%(2025年) 付属書 1 への準拠、IVD 規制、食品の安全性
アジア太平洋地域 10.8% CAGR (2026 ~ 2035 年) バイオ医薬品の拡大、政府研究所の近代化
南アメリカ USD 0.32 Billion (2025) 病院と研究室のアップグレード、ANVISA の調和
中東とアフリカ シェア4.5%(2025年) 医療インフラの構築、水質検査
合計 USD 6.46 Billion (2025)

微生物迅速検査市場は成熟市場の集中パターンを示しており、北米とヨーロッパが合わせて 2025 年の収益の 70% 以上を占め、アジア太平洋地域が 2035 年まで最も高い増分成長を牽引します。


北米

主要な指標 キードライバー
米国 地域シェア78.4% USP <71> 施行、メディケア検査費用
カナダ 地域シェア12.6% カナダ保健省の近代化、バイオ医薬品クラスター
メキシコ 地域シェア9.0% COFEPRIS と FDA の連携、食品輸出検査


米国は、FDAの厳格な監督と世界最大の医薬品製造拠点の組み合わせを通じて、北米の迅速微生物検査市場を支えています。米国の病院は 2024 年に 3 億件を超える臨床微生物検査を実施し、分子診断に対するメディケアの償還額は前年比 8% 増加しました[19]。カナダではオンタリオ州とケベック州で細胞療法回廊が拡大しており、迅速な無菌プラットフォームの需要が高まっています。同時に、米国への生鮮食品の第2位の供給国であるメキシコの食品輸出部門では、国境を越えた食品安全協定を満たすために、AOACで検証された迅速な病原体検査の必要性が高まっている。[5].

ヨーロッパ

主要な指標 キードライバー
ドイツ 8.5% CAGR (2026 ~ 2035 年) 医薬品製造密度、DIN 規格
イギリス USD 0.31 Billion (2025) MHRA の EU 離脱後の規制上の自主性
フランス 地域シェア15.8% バイオ医薬品クラスター、AFNOR 検証のリーダーシップ
イタリア 地域シェア10.2% ジェネリック医薬品の QC 需要
スペイン 地域シェア7.6% 食品輸出用微生物検査の増加
北欧諸国 地域シェア8.1% AMR監視プログラム
ロシア 地域シェア4.3% ラボ機器の輸入代替プログラム
ヨーロッパの残りの部分 地域シェア12.8% 東ヨーロッパの病院の近代化


ヨーロッパの迅速微生物検査市場は、2025 年までにすべての無菌製造施設で完全なコンプライアンスを要求する EU の附属書 1 施行スケジュールによって形成されています。[3]。ドイツは医薬品生産が集中しており、世界トップ 20 の医薬品メーカーのうち 3 社が本拠地としており、この地域で最も急速に成長している国内市場となっています。英国の MHRA は、迅速な方法のための独自の EU 離脱後の検証経路を開発し、並行して異なる規制上の需要を生み出しています。

アジア太平洋地域

主要な指標 キードライバー
中国 地域シェア34.2% 第14次5カ年計画の研究室への投資
インド 11.4% CAGR (2026 ~ 2035 年) FSSAI の施行、NHM 診断の構築
日本 地域シェアの21.6% 高度な MALDI-TOF の導入、人口動態の高齢化
韓国 地域シェア12.1% K-Bio戦略、バイオシミラー製造QC
アセアン 地域シェア8.7% 食品輸出検査、病院の収容能力拡大
残りのアジア太平洋地域 地域シェア6.8% 新しいラボインフラストラクチャ


アジア太平洋地域は、微生物学迅速検査市場の最も成長が著しいフロンティアです。中国のバイオ医薬品セクターは、2022年から2024年の間に185億ドルのベンチャー資金を集め、蘇州、上海、成都の新しいCDMO施設には初日から自動無菌検査が装備されている[8]。インドの食品加工セクターは、プラダン・マントリ・キサン・サンパダ・ヨジャナの下で2030年までに生産高5,000億ドルを目標としているが、輸出志向の施設での迅速な病原体スクリーニングを義務付けており、臨床診断を超えて対応可能な市場を拡大している。

南アメリカ

主要な指標 キードライバー
ブラジル 地域シェア62.5% ANVISA との連携、公立病院の近代化
アルゼンチン 地域シェア19.8% 農産物輸出食品の安全性
南アメリカの残りの地域 地域シェア17.7% 段階的な規制の導入


ブラジルの ANVISA は、迅速な微生物学的手法に関して FDA と EMA の検証フレームワークをますます反映しており、多国籍機器ベンダーが南北アメリカ市場で同時に製品を登録することを奨励しています。同国の 2024 年国家診断計画では、検査機器の調達に 28 億レアルが割り当てられ、迅速な微生物学プラットフォームが優先カテゴリーに挙げられています。[12].

中東とアフリカ

主要な指標 キードライバー
サウジアラビア 地域シェア28.4% ビジョン 2030 のヘルスケア投資
アラブ首長国連邦 地域シェア22.1% 医療ツーリズム、HAAD基準
南アフリカ 地域シェア18.7% 結核とHIVの同時感染診断
エジプト 地域シェア14.3% 公衆衛生研究所の近代化
MEAの残りの部分 地域シェア16.5% NGO が資金提供する診断能力


サウジアラビアのビジョン 2030 医療変革では、2030 年までに病院建設と検査室の近代化に 650 億ドル以上が割り当てられています[21]。 MEA 地域の迅速微生物検査市場は、中核となる検査室設計の一部として自動微生物学プラットフォームを指定する緊急度の高い病院プロジェクトの恩恵を受けています。南アフリカでは薬剤耐性結核が多く発生しているため、公的調達とドナー資金によるプログラムの両方を通じて分子迅速検出アッセイの需要が維持されています。


Rapid Microbiology Testing Market By Region, 2025-2035

競争力のあるベンチマーク

微生物迅速検査市場は中程度の集中度を示しており、上位 5 社は合計で推定 52 ~ 58% の収益シェアを保持しています。ハーフィンダール・ハーシュマン指数は 900 ~ 1,200 の範囲にあり、大手多国籍企業と専門的な中型株のイノベーターが共存する適度な競争構造を示しています。戦略的活動は、プラットフォームの拡張、AI 統合、地理的な販売パートナーシップに重点を置いています。

会社 EST(東部基準時。収益分配範囲 主な製品 戦略的なポジショニング
ビオメリュー ~12~16% BACT/ALERT、VITEK、BioFire FilmArray フルスペクトル ID および AST 自動化のリーダー
ベクトン・ディキンソン (BD) ~10~14% バクテック、キエストラ TLA、BD MAX トータルラボオートメーションのパイオニア
サーモフィッシャーサイエンティフィック ~8~12% Applied Biosystems PCR、Oxoid 培地 分子および培地の幅広さ
チャールズ リバー研究所 ~6~9% セルシス、エンドセーフ、アキュジェニックス 製薬会社の QC およびエンドトキシン検査のスペシャリスト
メルクKGaA ~5~8% ミリフレックス、MAS-100、ステリテスト 無菌性およびバイオバーデン試験に焦点を当てる
ブルカーコーポレーション ~4~7% MALDI バイオタイパー 質量分析識別のリーダー
ダナハーコーポレーション ~4~6% セファイド・ジーンエキスパート、ベックマン・コールター 分子POCと研究室の自動化
ザルトリウス ~3~5% Microsart、Sterisart システム バイオ医薬品の無菌試験ニッチ市場
ラピッドマイクロバイオシステム ~2~4% グロースダイレクト制度 自動化された増殖ベースの迅速な検出
ローパーテクノロジーズ ~2~3% ベリタスプラットフォーム 産業微生物ソフトウェア分析


最近のニュースと開発

Lonza Group - (2025 年 11 月) -- Redberry SAS を買収し、固相サイトメトリー Red One プラットフォームを統合して、医薬品品質管理研究所向けの迅速な無菌検査ワークフローを拡張しました。

bioMérieux - (2026 年 1 月) -- Accellix を買収し、自動化された高速フローサイトメトリー プラットフォームを自社の医薬品品質管理ポートフォリオに統合し、高度な細胞および遺伝子治療の検証を実現しました。

ビオメリュー- (2026 年 2 月) -- DNA シーケンシングとバイオインフォマティクスを組み合わせた革新的な分子ソリューションである SMARTBIOME™ を発売し、食品メーカーが微生物による製品の腐敗を迅速に特定して防止できるようにしました。


Rapid Microbiology Testing Market Report Scope

パラメータ 詳細
市場範囲 製品、方法、アプリケーション、エンドユーザー、地域にわたる世界の微生物迅速検査市場
学習期間 2021 ~ 2035 年
CAGR 10.1% (2026 ~ 2035 年)
市場規模(2025年) USD 6.46 Billion
市場規模(2035年) USD 16.91 Billion
最も急成長しているセグメント 製薬およびバイオテクノロジーの QC (CAGR 12.9%)
紹介された企業 bioMérieux、BD、Thermo Fisher、Charles River、Merck KGaA、Bruker、Danaher、Sartorius、Rapid Micro Biosystems、Roper Technologies
評価通貨 USD Billion


よくある質問

試薬レンタルの価格モデルは、微生物学迅速検査市場における実験器具の調達決定にどのような影響を及ぼしますか?

試薬レンタル契約では、5 ~ 7 年の期間にわたって機器の配置と約束された消耗品の量をバンドルすることで、初期の資本支出を排除します。このモデルは中規模ラボの参入障壁を低くしますが、将来の柔軟性を制限するベンダーロックインを生み出します。[17].

製薬会社は、公定の無菌検査を迅速な代替検査に置き換える前に、どのような検証手順を完了する必要がありますか?

企業は、USP <71> または EP 2.6.1 との同等性を証明するメソッド適合性調査を実施し、その後、サポートするデータ パッケージを使用して規制当局に提出する必要があります。このプロセスは通常、製品ラインごとに 18 ~ 24 か月かかります[5].

抗菌薬感受性検査は、迅速微生物検査市場の識別プラットフォームとどのように統合されますか?

最新のプラットフォームは、迅速 ID と反射 AST を組み合わせて、陽性培養物を自動化された感受性パネルに直接ルーティングします。この統合により、標的治療までの時間が 48 ~ 72 時間から 18 時間未満に短縮されます。[4].

2030 年までに現在の迅速微生物検査市場のリーダーを破壊する可能性がある新興バイオセンサー技術はどれですか?

バクテリオファージベースのバイオセンサーと CRISPR 診断アッセイは、低コストで 30 分未満の検出を示します。商業化スケジュールは、2028 年までに特定分野での採用、2032 年までにより広範な普及を示唆しています。[15].

微生物学迅速検査市場において、MALDI-TOF ベースのプラットフォームと PCR ベースのプラットフォームでは総所有コストの計算がどのように異なりますか?

MALDI-TOF は初期費用が高くなりますが、テストごとの消耗品費用は安くなります。一方、PCR プラットフォームはハードウェアの価格設定が中程度ですが、カートリッジのコストは高くなります。 5 年間の TCO は、1 日あたり 50 サンプルを超える量の MALDI-TOF に有利です[17].

微生物学迅速検査市場の医薬品部門において、受託検査組織はどのような役割を果たしていますか?

CTOは世界中で医薬品の無菌性およびバイオバーデン検査のアウトソーシングの約30%を担当していますが、企業が専用の迅速検査ラボを構築するにつれ、インソーシングの傾向によりこの割合は減少しています。[9].

FDA 21 CFR Part 11 のようなデータ完全性規制は、微生物学迅速検査市場のソフトウェア要件をどのように形成していますか?

機器ベンダーは、監査証跡、電子署名、改ざん防止データ ストレージをプラットフォーム ソフトウェアに組み込む必要があります。準拠していないシステムは法規制検査で拒否されることになり、ソフトウェアのアップグレードサイクルが促進される[1].


よくある質問

How do reagent-rental pricing models affect laboratory instrument procurement decisions in the rapid microbiology testing market?
Reagent-rental agreements eliminate upfront capital expenditure by bundling instrument placement with committed consumable volumes over 5–7 year terms. This model lowers entry barriers for mid-size labs but creates vendor lock-in that limits future flexibility [17].
What validation steps must a pharmaceutical company complete before replacing compendial sterility tests with a rapid alternative?
Companies must conduct method-suitability studies demonstrating equivalence to USP <71> or EP 2.6.1, followed by a regulatory filing with supporting data packages. The process typically spans 18–24 months per product line [5].
How does antimicrobial susceptibility testing integrate with the rapid microbiology testing market's identification platforms?
Modern platforms pair rapid ID with reflex AST, routing positive cultures directly to automated susceptibility panels. This integration cuts time-to-targeted-therapy from 48–72 hours to under 18 hours [4].
Which emerging biosensor technologies could disrupt current rapid microbiology testing market leaders by 2030?
Bacteriophage-based biosensors and CRISPR- diagnostic assays show sub-30-minute detection at low cost points. Commercialization timelines suggest niche adoption by 2028 and broader uptake by 2032 [15].
How do total cost-of-ownership calculations differ between MALDI-TOF and PCR-based platforms in the rapid microbiology testing market?
MALDI-TOF carries higher upfront costs but lower per-test consumable expense, while PCR platforms have moderate hardware pricing with higher cartridge costs. Five-year TCO favors MALDI-TOF at volumes above 50 samples per day [17].
What role do contract testing organizations play in the rapid microbiology testing market's pharmaceutical segment?
CTOs handle approximately 30% of outsourced pharma sterility and bioburden testing globally, though in-sourcing trends are reducing this share as companies build captive rapid-testing labs [9].
How are data-integrity regulations like FDA 21 CFR Part 11 shaping the rapid microbiology testing market's software requirements?
Instrument vendors must embed audit trails, electronic signatures, and tamper-proof data storage into platform software. Non-compliant systems face rejection during regulatory inspections, driving software upgrade cycles [1].    
著者
著者
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
共著者
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included:

Regulatory & Government Agencies:

US Food & Drug Administration (FDA) - 510(k) clearances, PMA approvals, and device classifications for rapid microbiology testing systems

European Medicines Agency (EMA) and European Centre for Disease Prevention and Control (ECDC) - regulatory frameworks and surveillance data

Centers for Disease Control and Prevention (CDC) - National Healthcare Safety Network (NHSN) data on HAIs and antimicrobial resistance patterns

National Institutes of Health (NIH) - clinical trial databases and infectious disease research

National Center for Biotechnology Information (NCBI/PubMed) - peer-reviewed studies on molecular diagnostics and rapid testing methodologies

World Health Organization (WHO) Global Health Observatory - global infectious disease burden and antimicrobial resistance surveillance

Clinical and Laboratory Standards Institute (CLSI) - microbiology testing standards and guidelines

Professional & Industry Organizations:

American Society for Microbiology (ASM)

European Society of Clinical Microbiology and Infectious Diseases (ESCMID)

Infectious Diseases Society of America (IDSA)

American Society for Clinical Pathology (ASCP)

Association for Molecular Pathology (AMP)

International Federation of Clinical Chemistry and Laboratory Medicine (IFCC)

Healthcare Statistics & Databases:

CDC National Center for Health Statistics (NCHS)

EU Eurostat Health Database

Organisation for Economic Co-operation and Development (OECD) Health Statistics

National health ministry reports from key markets (China NMPA, Japan PMDA, India ICMR, Brazil ANVISA)

Hospital infection control registries and laboratory accreditation bodies

These sources were used to collect testing volume statistics, regulatory approval data, clinical validation studies, antimicrobial resistance trends, and market landscape analysis for molecular diagnostics, culture-based methods, immunoassays, and flow cytometry technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From diagnostic OEMs, technology providers, and rapid microbiology testing manufacturers, supply-side sources comprised CEOs, VPs of Product Development, regulatory affairs chiefs, R&D directors, and commercial directors.Clinical laboratory directors, microbiology section heads, infection control officers, hospital administrators, procurement managers from clinical laboratories, reference laboratories, academic medical institutions, and public health laboratories comprised demand-side sources in this study. Market segmentation was validated, product pipeline timelines were confirmed, and insights regarding reimbursement dynamics, pricing strategies, and clinical adoption patterns were obtained through primary research.

Primary Respondent Breakdown:

By Company Tier:

Tier 1: 38% (>USD 10B revenue)

Tier 2: 40% (USD 1B-10B)

Tier 3: 22% (

By Designation:

C-level Primaries: 28%

Director Level: 35%

Others: 37%

By Region:

North America: 32%

Europe: 30%

Asia-Pacific: 28%

Rest of World: 10%


Market Size Estimation

Global market valuation was derived through revenue mapping and testing volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across molecular diagnostics, culture-based methods, immunoassays, and flow cytometry technology categories

Analysis of reported and modeled annual revenues specific to rapid microbiology testing portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (testing volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across sample types (blood culture, urine culture, wound culture, respiratory culture, stool culture), target pathogens (bacteria, fungi, viruses, parasites, mycobacteria), applications (sepsis diagnosis, antimicrobial susceptibility testing, HAIs monitoring, outbreak investigations, public health surveillance), and automation levels (manual, semi-automated, fully automated)

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















