イオン注入装置市場

イオン注入装置市場調査報告書:イオン源技術別(中性ビーム型、プラズマ源、マイクロ波源、場イオン化源)、用途別(半導体製造、太陽電池製造、フォトニクス、材料科学)、最終ユーザー産業別(エレクトロニクス、自動車、航空宇宙、医療)、システム構成別(単一チャンバー、多チャンバー、他の機器との統合)、操作モード別(手動、自動、半自動)、地域別(北米、ヨーロッパ、南米、アジア太平洋、中東およびアフリカ) - 2035年までの予測
ID: MRFR/CnM/30586-HCR 111 Pages Chitranshi Jaiswal Last Updated: September 23, 2026
Ion Implanter Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.85%
2024 Market Size$ 3.58 Billion
2025 Market Size$ 3.76 Billion
2035 Market Size$ 6.04 Billion
Key Players
Applied Materials
ASML
Tokyo Electron
Lam Research
Nikon
KLA Corporation
Opportunities
  • Rising Demand for Semiconductor Devices
  • Emphasis on Sustainability in Manufacturing
  • Growing Focus on Electric Vehicle Production

イオン注入装置市場 概要

MRFRの分析によると、イオン注入装置市場の規模は2024年に35.85億米ドルと推定されました。イオン注入装置業界は、2025年に37.59億米ドルから2035年には60.37億米ドルに成長すると予測されており、2025年から2035年の予測期間中に年平均成長率(CAGR)は4.85%となります。

主要な市場動向とハイライト

イオン注入装置市場は、技術の進歩とさまざまな分野での需要の増加により、 substantialな成長が見込まれています。

  • イオン注入における技術の進歩は、市場の風景を再形成し、効率と精度を向上させています。
  • 北米は依然として最大の市場であり、アジア太平洋地域はイオン注入装置の最も成長が早い地域として浮上しています。
  • 半導体製造部門は引き続き支配的であり、太陽電池製造部門は急速な成長を遂げています。
  • 主要な市場の推進要因には、半導体デバイスの需要の高まりと電気自動車生産への関心の高まりが含まれます。

市場規模と予測

2024 Market Size 3.585 (米ドル十億)
2035 Market Size 6.037 (米ドル十億)
CAGR (2025 - 2035) 4.85%

主要なプレーヤー

アプライド マテリアルズ (米国)、ASML (オランダ)、東京エレクトロン (日本)、ラムリサーチ (米国)、ニコン (日本)、KLA コーポレーション (米国)、イオンビームサービス (フランス)、カメカ (フランス)、日立ハイテクノロジーズ (日本)

イオン注入装置市場 運転手

研究開発への投資の増加

イオン注入装置市場における研究開発への投資は、革新と製造プロセスの改善の必要性により増加しています。企業は、半導体産業の進化する要求に応える次世代のイオン注入技術を開発するために、相当なリソースを割り当てています。この傾向は、市場の主要プレーヤーが新しい材料や技術を探求するために研究機関と協力していることからも明らかです。このような投資は、性能と信頼性を向上させた先進的なイオン注入装置を生み出すと期待されています。その結果、イオン注入装置市場は、業界基準を再定義し、全体的な生産効率を向上させる可能性のある新製品の波を目撃することになるでしょう。

半導体デバイスの需要の高まり

イオン注入装置市場は、消費者電子機器、自動車、通信などのさまざまな分野における半導体デバイスの需要の高まりに大きく影響されています。スマートデバイスの普及が続く中、先進的な半導体コンポーネントの必要性は今後も増加すると予想されています。最近の推定によれば、半導体市場は2026年までに5000億米ドルを超える評価に達する見込みです。この需要の急増は、メーカーがより小型で高速、かつエネルギー効率の高いチップを生産しようとする中で、効率的なイオン注入プロセスの必要性と直接的に関連しています。その結果、イオン注入装置市場は、半導体製造の進化する要件に適応することで成長が期待されています。

製造における持続可能性の強調

持続可能性はイオン注入装置市場の焦点となっており、製造業者は環境への影響を減らすことを目指しています。エコフレンドリーな慣行への推進は、企業が廃棄物とエネルギー消費を最小限に抑えるより持続可能なイオン注入プロセスを採用することを促しています。低エネルギーイオン注入装置や材料のリサイクルなどの革新が注目を集めています。このシフトは、世界的な持続可能性目標に沿うだけでなく、環境意識の高い消費者や投資家にもアピールします。環境基準に関する規制が厳しくなるにつれて、イオン注入装置市場は持続可能な慣行を業務に統合することで適応し、市場での競争優位性をもたらす可能性があります。

電気自動車生産への注目の高まり

イオン注入装置市場は、効率的な電力管理とバッテリーシステムに必要な先進的な半導体技術を必要とする電気自動車の生産に対する関心の高まりから恩恵を受けています。自動車メーカーがますます電気自動車にシフトする中で、高性能チップの需要が高まると予想されています。このシフトは、必要な半導体コンポーネントを生産するための高度なイオン注入プロセスの必要性を促進する可能性があります。報告によると、電気自動車市場は今後数年間で20%以上の年平均成長率で成長すると予測されています。したがって、イオン注入装置市場は、このトレンドから利益を得ることができ、電気自動車の革新に不可欠な半導体技術を供給する重要な役割を果たしています。

イオン注入装置市場における技術革新

イオン注入装置市場は、イオン注入プロセスの効率と精度を向上させる技術革新の急増を経験しています。高電流イオン注入装置やプロセス制御のための高度なソフトウェアなどの革新がますます普及しています。これらの進展は、半導体デバイスの性能を向上させるだけでなく、運用コストを削減します。例えば、新しいイオン源技術の導入により、スループットが最大30%向上することが示されており、高性能チップに対する高まる需要に応えています。半導体メーカーが小型化と機能性の向上を目指す中で、イオン注入装置市場はこれらの技術的改善から恩恵を受ける可能性が高く、より競争の激しい環境につながるでしょう。

市場セグメントの洞察

イオン源技術による:中性ビームタイプ(最大)対マイクロ波源(最も成長が早い)

イオン注入装置市場のイオン源技術におけるセグメンテーションは、主に中性ビームタイプによって主導される競争環境を明らかにしています。このイオン源技術は、材料処理アプリケーションにおける信頼性と効果性により、市場シェアのかなりの部分を生成する役割を果たしています。一方、マイクロ波源は、革新的な利点と先進的な半導体製造プロセスにおけるますます広範な採用により、製造業者や研究者の注目を集める重要なプレーヤーとして浮上しています。 イオン源技術セグメント内の成長トレンドは、堅調な拡大軌道を示しています。この成長を促進する要因には、特に業界がより小型で複雑なデバイスに移行する中での半導体技術の進展が含まれます。効率的な製造プロセスに対する需要の高まりと継続的な研究イニシアチブが、新しい技術の採用を促進しています。業界のプレーヤーは、従来のソースに対する利点を活用するためにマイクロ波源への投資を増やしており、このカテゴリ内で最も成長が著しいセグメントとして位置付けられています。

中性ビームタイプ(主流)対フィールドイオン化ソース(新興)

ニュートラルビームタイプは、イオンインプランターマーケットのイオンソース技術セグメントにおいて支配的な力として確立されています。この技術は、その精度と運用効率で知られており、熱的影響を最小限に抑えたイオンを効果的に生成するため、半導体製造のさまざまな用途に理想的です。その信頼性と性能に対する長年の評判は、業界のリーダーたちの間で広く受け入れられる要因となっています。それに対して、フィールドイオン化ソースは新興技術を代表しており、低エネルギー要件で高電荷イオンを生成する能力を通じて注目を集めています。製造業者が収率を向上させ、コストを削減できる高度なイオン化技術を求める中で、フィールドイオン化ソースは従来の方法論を破壊する可能性を示し始めており、特に革新に焦点を当てたニッチ市場にアピールしています。

用途別:半導体製造(最大)対 太陽電池製造(最も成長が早い)

イオン注入装置市場は、半導体製造セグメントによって主に支配されており、マイクロエレクトロニクス部品の製造における重要な役割により、市場シェアで大きくリードしています。このセクターは、チップ技術の進歩から恩恵を受けており、効率的なイオン注入プロセスに対する需要を促進しています。続いて、太陽電池製造が重要なアプリケーションとして浮上しており、世界的なエネルギー転換が再生可能エネルギー源を支持し、太陽光発電技術が勢いを増す中で、需要が高まっています。
成長トレンドに関しては、半導体製造セクターは、電子部品の継続的な小型化に支えられて、その優位性を維持することが期待されています。一方、太陽電池製造は、クリーンエネルギー技術への投資の増加や持続可能性を促進する政府の取り組みにより、増加傾向にあります。これらのプロセスにおけるイオン注入の統合は、より高い効率と改善された材料性能を実現し、市場プレーヤーにとって重要な焦点となっています。

半導体製造(主流)対太陽電池製造(新興)

半導体製造は、確立された慣行と電子産業における重要な役割を特徴とするイオン注入装置市場の主要なアプリケーションセグメントとして位置付けられています。高性能チップに不可欠な複雑な微細構造を作成するためには、イオン注入において精度と一貫性が求められます。この分野の革新は、先進的な半導体技術に対する消費者の絶え間ない需要によって推進されています。一方、太陽電池製造は急速に重要なアプリケーションとして浮上しています。このセグメントは、適応性と成長の可能性を特徴としており、世界的な持続可能性の取り組みによって促進されています。太陽技術におけるイオン注入装置の統合は、エネルギー変換プロセスの効率を高め、市場プレーヤーが再生可能エネルギーアプリケーションにおける提供を拡大する機会を提供します。

エンドユーザー産業別:電子機器(最大)対自動車(最も成長している)

イオン注入装置市場において、エレクトロニクス部門は最大の市場シェアを占めており、主に精密さと高度な半導体製造の必要性によって推進されています。このセグメントは、消費者向け電子機器や半導体デバイスの需要に支えられており、イオン注入技術の主要な焦点となっています。自動車部門も、電気自動車や高度運転支援システムの採用が進む中で、重要な成長を遂げており、業界基準を満たすための専門的なイオン注入装置の需要が高まっています。

エレクトロニクス(主導)対自動車(新興)

エレクトロニクス分野は、研究開発への多大な投資によって特徴づけられ、より小型で高速かつ効率的な電子機器を製造するために不可欠な半導体製造技術の限界を押し広げています。技術が進歩するにつれて、半導体製造プロセスにおけるイオン注入の需要は加速し続け、市場におけるその支配的な地位を確認しています。一方、自動車分野は新興分野でありながら、IoTや人工知能などの革新的な技術の統合により急速に拡大しています。このセグメントは、高性能な車両部品を製造するために高度なイオン注入技術を必要とし、自動車製造における変革的なシフトを示しています。

システム構成による:シングルチャンバー(最大)対マルチチャンバー(最も成長が早い)

イオン注入装置市場は、そのシステム構成セグメント間で多様な分布を示しています。シングルチャンバーシステムは、効率性と操作の簡便さから最大の市場シェアを占めています。一方、マルチチャンバーシステムは、スループットの向上と柔軟性の向上により市場のダイナミクスに顕著な変化をもたらしており、高度な製造環境でますます人気を集めています。

シングルチャンバー(支配的)対マルチチャンバー(新興)

シングルチャンバーイオンインプランターは、その信頼性とコスト効率の良さから、多くの半導体メーカーにとっての選択肢となっています。これらのシステムは、スピードと精度が最も重要な環境で優れた性能を発揮し、市場での支配的な存在を維持しています。一方、マルチチャンバーシステムは新たなトレンドを代表しています。複数のプロセスを単一のシステムに統合する能力を持つこれらのシステムは、高容量生産と製造時間の短縮に対する需要の高まりに応え、業界の最先端アプリケーションに対する迅速で適応可能なソリューションとしての地位を確立しています。

運用モードによる:自動(最大)対半自動(最も成長している)

イオン注入装置市場において、運転モード間の市場シェアの分布は、自動システムがその効率と高度な機能により大きく支配していることを示しています。このモードは、その精度と手動介入への依存度の低さから好まれ、製造環境におけるスループットの向上につながっています。手動操作は依然として存在しますが、半導体製造が完全自動化ソリューションにますます移行する中で、徐々に地位を失いつつあります。半自動システムは、オートメーションと人間の監視のバランスを求める製造業者にとって魅力的で、競争力のある地位を維持しています。イオン注入装置市場における自動化の傾向は、生産性の向上と品質の一貫性を求める業界のニーズによって推進されています。技術が進歩するにつれて、製造業者はコスト効率と労働依存度の低減のために自動および半自動操作への移行の利点を認識しています。さらに、半導体設計の複雑さの増大は、より高度なイオン注入装置を必要とし、自動化への移行をさらに加速させています。それに対して、手動モードは、スケーラビリティと現代の製造プロセスとの統合における制限から、減少することが予想されています。

自動(主導)対半自動(新興)

自動運転モードは、その効率性、高精度、大量生産を最小限の人間の介入で処理できる能力によって特徴づけられます。これは、スループットとプロセスの一貫性を重視する主要な半導体メーカーにとって、好ましい選択肢です。それに対して、セミオートマチックモードは、登場しつつあるものの、自動化と手動制御のバランスを提供し、運用における柔軟性を高めます。これは、カスタマイズや変化する生産需要への適応が重要な環境でますます好まれています。技術が進化する中で、両方のモードは重要な役割を果たしています。自動システムは市場シェアで優位に立ち、セミオートマチックシステムは、両方のアプローチの利点を組み合わせたハイブリッドソリューションを求めるメーカーによって急速に支持を得ています。

イオン注入装置市場に関する詳細な洞察を得る

地域の洞察

北米 : イノベーションとテクノロジーのハブ

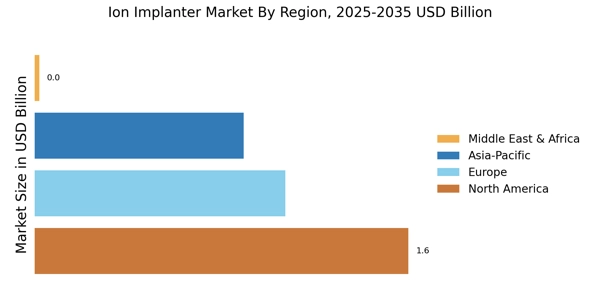
北米はイオン注入装置の最大市場であり、世界シェアの約45%を占めています。この地域の成長は、半導体技術の進展、ミニチュア化に対する需要の増加、イノベーションを促進する厳格な規制基準によって推進されています。Applied MaterialsやLam Researchなどの主要企業の存在が市場の拡大をさらに促進し、技術能力を向上させることを目的とした政府の取り組みが支えています。 アメリカ合衆国とカナダがこの地域の主要国であり、アメリカが市場シェアの大部分を占めています。競争環境は、研究開発への大規模な投資と主要プレーヤー間のコラボレーションによって特徴づけられています。KLA CorporationやASMLなどの企業もイノベーションを推進する上で重要な役割を果たしており、北米がイオン注入装置市場の最前線に留まることを確実にしています。

ヨーロッパ : 成長の可能性を秘めた新興市場

ヨーロッパではイオン注入装置の需要が高まっており、世界市場シェアの約30%を占めています。この地域の成長は、半導体製造への投資の増加と、地元の生産能力を向上させることを目的とした政府の支援政策によって推進されています。デジタル主権と持続可能性に焦点を当てた欧州連合の取り組みも重要な推進力であり、業界におけるイノベーションと技術の進展を促しています。 ヨーロッパの主要国にはドイツ、フランス、オランダがあり、ドイツが最大の市場です。競争環境には、ASMLやIon Beam Servicesなどの主要プレーヤーが含まれており、イオン注入技術の進展において重要な役割を果たしています。この地域の研究開発への取り組みと強固なサプライチェーンは、ヨーロッパをイオン注入装置市場の重要なプレーヤーとして位置づけています。

アジア太平洋 : 急成長する半導体ハブ

アジア太平洋はイオン注入装置の第二の市場であり、世界シェアの約25%を占めています。この地域の成長は、特に日本、韓国、中国などの国々における半導体産業の急成長によって推進されています。技術と製造能力への投資の増加、地元生産を促進する政府の取り組みが、この成長に寄与する重要な要因です。 日本と韓国がこの地域の主要国であり、東京エレクトロンや日立ハイテクノロジーズなどの企業が重要な貢献をしています。競争環境は急速な技術革新とイノベーションへの強い焦点によって特徴づけられています。この地域における主要な半導体メーカーの存在が、イオン注入装置の需要をさらに高め、アジア太平洋のグローバル市場における役割を強固にしています。

中東およびアフリカ : 未開拓の可能性を秘めた新興市場

中東およびアフリカ地域は、イオン注入装置市場において徐々に台頭しており、約5%の小さなシェアを持っています。この成長は、技術とインフラへの投資の増加、地元の半導体製造を促進することを目的とした政府の取り組みによって主に推進されています。イスラエルや南アフリカなどの国々が先頭に立ち、技術能力の開発と外国投資の誘致に注力しています。 イスラエルはこの発展の最前線にあり、半導体技術に投資するスタートアップや確立された企業が増加しています。競争環境はまだ発展途上であり、国際的なプレーヤーが市場に参入する機会があります。この地域が技術とイノベーションに投資を続ける中で、イオン注入装置の需要は増加することが期待されており、将来の成長への道を開くことになります。

イオン注入装置市場 Regional Image

主要企業と競争の洞察

イオン注入装置市場は、高度な半導体製造技術に対する需要の高まりによって引き起こされる、ダイナミックな競争環境によって特徴付けられます。アプライド マテリアルズ(米国)などの主要企業、ASML(NL) と東京エレクトロン (JP) は、その技術力を活用して業務効率と製品提供を強化する最前線に立っています。これらの企業は、半導体デバイスの小型化と性能向上に向けた成長傾向をうまく活用できる戦略的な立場にあります。特に自動化と AI 統合の分野におけるイノベーションに重点を置いているため、競争環境が形成され、より洗練されたイオン注入ソリューションに向けた競争が促進されているようです。ビジネス戦略の観点からは、サプライチェーンの混乱を緩和し、物流を最適化するために、企業は製造の現地化を進めています。このアプローチにより、地域市場の需要への対応力が高まるだけでなく、運用コストも削減されます。市場構造は適度に細分化されており、既存のプレーヤーと新興企業が市場シェアを争っています。これらの主要企業が技術の進歩を推進し、業界標準を設定し、それによって全体的な競争力学を形成するため、これらの主要企業の集合的な影響力は重要です。 2025 年 8 月、アプライド マテリアルズ(米国)は、次世代イオン注入システムの開発を目的とした大手 AI 企業との戦略的パートナーシップを発表しました。この提携により、業界の自動化とスマート製造への移行に合わせて、機器の精度と効率が向上すると期待されています。このパートナーシップの戦略的重要性は、アプライド マテリアルズをイオン注入プロセス内での AI テクノロジーの統合におけるリーダーとして位置づけ、それによって競争力を強化できる可能性にあります。 2025 年 9 月、ASML (ニュージャージー州) は、高度なノード半導体製造用に特別に設計されたイオン注入装置の新しいラインを発表しました。この発表は、市場における技術的リーダーシップを維持するという ASML の取り組みを示しています。 ASML は、最新の製造技術に重点を置くことで、半導体メーカーの進化するニーズに応えることを目指しており、これにより市場での地位が大幅に強化され、今後数年間の収益成長が促進される可能性があります。 2025 年 7 月、東京エレクトロン (JP) は東南アジアでの製造能力を拡大しました。これは、生産の現地化とサプライチェーンの回復力強化という同社の戦略を反映した動きです。この拡張により、東京エレクトロンはこの地域の顧客に効果的にサービスを提供する能力が向上し、それによって世界市場における競争力が強化されると考えられます。この動きの戦略的重要性は、競争の激しいイオン注入装置市場において重要な要素であるリードタイムを短縮し、サービス提供を改善できる可能性にあります。 2025 年 10 月の時点で、イオン注入装置市場はデジタル化、持続可能性、AI 統合を重視する傾向が見られます。主要企業間の戦略的提携により、競争環境がますます形成され、イノベーションとコラボレーションが促進されています。価格ベースの競争から、技術の進歩とサプライチェーンの信頼性重視への移行がより顕著になってきています。今後、競争上の差別化は進化する可能性が高く、イノベーションと持続可能な実践を優先する企業は、この急速に変化する市場で大きな優位性を獲得する態勢が整っています。

イオン注入装置市場市場の主要企業には以下が含まれます

Recent Industry Developments

September 2026: Axcelis Technologies announced a USD 35 million investment to build a new ion implantation equipment manufacturing facility in Pyeongtaek, South Korea. The approximately 200,000-square-foot facility will include warehousing, Class 1,000 and Class 10,000 cleanrooms, and a training center. Production is scheduled to begin in the second half of 2028, expanding Axcelis' manufacturing capacity close to major semiconductor customers in Asia.

September 2026: Applied Materials announced plans to invest USD 5 billion in India over the next decade, with investment focused on research, supply-chain development and workforce expansion. The announcement was made during SEMICON India 2026, where more than 600 companies from 52 countries participated. Applied Materials supplies semiconductor manufacturing equipment, including ion implantation systems, making the expansion relevant to India's developing semiconductor-equipment ecosystem.

September 2026: Tokyo Electron participated as a sponsor of SEMICON India 2026, held September 17–19 in New Delhi. The event brought together more than 500 exhibiting companies from over 20 countries and focused on developing India's semiconductor and microelectronics manufacturing ecosystem. Tokyo Electron is one of the semiconductor-equipment companies profiled in the MRFR Ion Implanter Market.

今後の見通し

イオン注入装置市場 今後の見通し

イオン注入装置市場は、2024年から2035年までの間に4.85%のCAGRで成長すると予測されており、これは半導体技術の進歩と小型化の需要の高まりによって推進されます。

新しい機会は以下にあります:

  • 効率を向上させるための高度なイオン源技術の開発。
  • 現地の製造業者向けに特化したソリューションを用いた新興市場への拡大。
  • 予測保守および運用最適化のためのAI駆動分析の統合。

2035年までに、イオンインプランターマーケットは、進化する業界の需要を反映して、堅調な成長を遂げると予想されています。

市場セグメンテーション

イオン注入装置市場の運用モードの展望

  • マニュアル
  • 自動
  • 半自動

イオン注入装置市場システム構成の展望

  • シングルチャンバー
  • マルチチャンバー
  • 他の機器との統合

イオン注入装置市場 イオン源技術の展望

  • 中性ビームタイプ
  • プラズマソース
  • マイクロ波ソース
  • フィールドイオン化ソース

イオン注入装置市場のアプリケーション展望

  • 半導体製造
  • 太陽電池製造
  • フォトニクス
  • 材料科学

イオン注入装置市場のエンドユーザー産業の展望

  • エレクトロニクス
  • 自動車
  • 航空宇宙
  • 医療

レポートの範囲

市場規模 2024 3.585(億米ドル)
市場規模 2025 3.759(億米ドル)
市場規模 2035 6.037(億米ドル)
年平均成長率 (CAGR) 4.85% (2024 - 2035)
レポートの範囲 収益予測、競争環境、成長要因、トレンド
基準年 2024
市場予測期間 2025 - 2035
過去データ 2019 - 2024
市場予測単位 億米ドル
主要企業のプロファイル 市場分析進行中
カバーされるセグメント 市場セグメンテーション分析進行中
主要市場機会 半導体製造の進展が革新的なイオン注入装置市場ソリューションの需要を促進します。
主要市場ダイナミクス 技術革新と規制の変化がイオン注入装置市場における競争と革新を促進します。
カバーされる国 北米、ヨーロッパ、アジア太平洋、南米、中東・アフリカ

Frequently Asked Questions

2035年までのイオンインプランターマーケットの予測市場評価額はどのくらいですか?
イオンインプランター市場は2035年までに60.37億USDの評価に達する見込みです。
2024年のイオンインプランターマーケットの市場評価はどのくらいでしたか?
2024年、イオン注入装置市場は35.85億USDの価値がありました。
2025年から2035年の予測期間におけるイオン注入装置市場の期待CAGRはどのくらいですか?
イオン注入装置市場の予測期間2025年から2035年のCAGRは4.85%です。
イオンインプランターマーケットにおいて主要なプレーヤーと見なされる企業はどれですか?
イオン注入装置市場の主要プレーヤーには、アプライド マテリアルズ、ASML、東京エレクトロン、ラムリサーチ、ニコン、KLAコーポレーション、イオンビームサービス、カメカ、日立ハイテクノロジーズが含まれます。
イオンインプランターの主な用途は何ですか?
イオンインプランターの主な用途には、半導体製造、太陽電池製造、フォトニクス、材料科学が含まれます。
イオンソース技術セグメントは、市場評価の観点でどのようにパフォーマンスを発揮していますか?
イオン源技術セグメントは、2024年に35.9億USDから2035年までに約50.2億USDに成長すると予測されています。
2024年の半導体製造アプリケーションの市場評価はどのくらいですか?
2024年、半導体製造アプリケーションの市場評価は25億USDでした。
イオン注入装置市場における自動モードの運用の期待される成長は何ですか?
自動モードの運用は、2024年に17.91億USDから2035年までに28.23億USDに成長すると予想されています。
2035年までのエレクトロニクス最終ユーザー産業の予測市場規模はどのくらいですか?
エレクトロニクスのエンドユーザー産業は、2035年までに市場規模が25億USDに達すると予測されています。
著者
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, technical publications, and authoritative semiconductor industry organizations. Key sources included:

Regulatory & Standards Bodies:

US Department of Commerce (Bureau of Industry and Security)

European Commission (Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs)

SEMI (Semiconductor Equipment and Materials International)

SEMI Standards and Safety Guidelines

International Electrotechnical Commission (IEC)

Occupational Safety and Health Administration (OSHA) - Ionizing Radiation Standards

Nuclear Regulatory Commission (NRC) - Ion Source Regulations

Government & Trade Organizations:

US International Trade Commission (USITC) - Semiconductor Trade Data

European Semiconductor Industry Association (ESIA)

Semiconductor Industry Association (SIA) - US Market Statistics

Japan Semiconductor Equipment Association (JSEIA)

Korea Semiconductor Industry Association (KSIA)

China Semiconductor Industry Association (CSIA)

Taiwan Semiconductor Industry Association (TSIA)

World Trade Organization (WTO) - Technology Trade Statistics

Research & Academic Sources:

Institute of Electrical and Electronics Engineers (IEEE) - Electron Device Letters, Transactions on Semiconductor Manufacturing

American Vacuum Society (AVS) - Journal of Vacuum Science & Technology

National Institute of Standards and Technology (NIST) - Ion Beam Metrology

Lawrence Berkeley National Laboratory - Accelerator Technology Division

Oak Ridge National Laboratory - Ion Beam Facilities

CERN - Ion Source Technology Research

MIT Microsystems Technology Laboratories

Stanford Nanofabrication Facility Publications

Market Intelligence & Industry Data:

MRFR Dataquest - Semiconductor Capital Equipment Spending

VLSI Research - Equipment Market Analysis

The Information Network - Semiconductor Equipment Tracker

IC Insights - Global Wafer Capacity Report

World Semiconductor Trade Statistics (WSTS)

International Data Corporation (MRFR) - Semiconductor Manufacturing Forecasts

Corporate & Financial Sources:

US Securities and Exchange Commission (SEC) Filings (10-K, 10-Q)

EU Transparency Register - Corporate Financial Disclosures

Tokyo Stock Exchange - Semiconductor Equipment Manufacturer Reports

Company Annual Reports and Investor Presentations (Applied Materials, ASML, Tokyo Electron, Lam Research)

These sources were used to collect equipment shipment statistics, technology roadmap data, fab capacity expansion plans, regulatory compliance requirements, patent landscapes, and competitive positioning analysis for neutral beam, plasma source, microwave source, and field ionization ion implanter technologies.
 

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From ion implanter manufacturers and component suppliers, supply-side sources included CEOs, VPs of Product Development, Chief Technology Officers, and leaders of ion beam systems divisions. Demand-side sources included Vice Presidents of Fab Operations, Director of Equipment Procurement from prominent semiconductor foundries (TSMC, Samsung, Intel, GlobalFoundries), memory manufacturers (Micron, SK Hynix, Kioxia), and research institution facility managers. Market segmentation was validated across ion source technologies, next-generation implanter development timelines were confirmed, and insights on fab adoption patterns, capital expenditure cycles, and service contract dynamics were garnered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

By Value Chain Position: Equipment Manufacturers (45%), Semiconductor Fabricators (35%), Research Institutions (12%), Component Suppliers (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and equipment shipment analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and emerging markets

Technology mapping across neutral beam type, plasma source, microwave source, and field ionization source categories

Analysis of reported and modeled annual revenues specific to ion implanter product portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (equipment unit shipments × ASP by region and technology) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation against fab capital expenditure (CapEx) data and wafer start capacity expansion plans

Adjustment for aftermarket services, upgrades, and refurbishment revenue streams

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Global Magnesium Sulfate Market – Forecast till 2027
ケーススタディ
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.