食品トレーサビリティ市場 (2026 - 2035)

食品トレーサビリティ市場規模、シェア、業界動向および分析調査レポート 提供別(ハードウェア、ソフトウェア、サービス)、テクノロジー別(バーコードとQRコード、RFID、GPSとGNSS、ブロックチェーン、その他)、展開モード別(オンプレミス、クラウドベース)、アプリケーション別(生鮮食品、肉および鶏肉、海産物、乳製品、飲料、その他)、最終使用段階別(食品製造業者および加工業者、小売業者と電子商取引、流通業者と卸売業者、食品サービス、その他) - 2035 年までの予測
ID: MRFR/FnB/31410-HCR 128 Pages Varsha More Last Updated: September 17, 2026
Food Traceability Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.82%
2025 Market SizeUSD 18.72 Billion
2035 Market SizeUSD 31.14 Billion
Key Players
IBM
SAP SE
Oracle Corporation
Honeywell International
Zebra Technologies
Trustwell
Opportunities
  • Blockchain-as-a-Service for Mid-Market Processors
  • Consumer-Facing QR Traceability as a Retail Differentiator
  • Emerging Market Cold-Chain Infrastructure Buildout

Food Traceability Market Summary

食品トレーサビリティ市場は2025年に187.2億米ドルと評価され、2026年には198.4億米ドルに達し、2035年までに311.4億米ドルに拡大する見込みで、2026年から2035年の予測期間中に年平均成長率(CAGR)は5.82%です。この加速を促進している2つの要因は、米国FDAの食品安全近代化法(FSMA)第204条トレーサビリティルール — 高リスク食品のロットレベルの記録保持を2026年1月までに要求する — と、EUの一般食品法規制(EC 178/2002)の施行の厳格化であり、これにより製造業者や小売業者はデジタルサプライチェーンの透明性技術に投資せざるを得なくなっています。食品トレーサビリティ市場はもはやコンプライアンスのチェックボックスではなく、商業的な差別化要因となっています。

従来の紙ベースのロットログやスタンドアロンのバーコードスキャナーは、RFIDとバーコードによる食品追跡、クラウド分析、消費者向けQRポータルを組み合わせた統合技術に置き換えられています。この傾向は、300以上の食品企業をオンボーディングしているIBM Food Trustのブロックチェーンを活用したネットワークに見られます。ウォルマートや他の小売業者は、葉物野菜のサプライヤーから食品安全確認のためにブロックチェーンを要求しており、これが農場から食卓までのサプライチェーン追跡エコシステム全体での上流投資の連鎖を引き起こしています。バイヤーはデータ取得だけでなく分析を期待しており、ソフトウェアとサービスへの支出はハードウェアを上回っています。


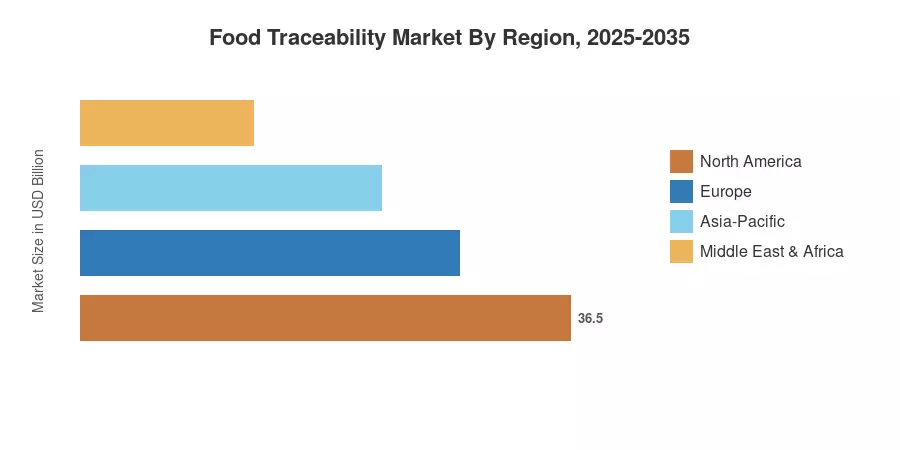
北米は2025年の収益の約29.6%を占めており、強力な規制インフラと主要小売業者からの義務が推進要因です。アジア太平洋地域は2035年までのCAGRが6.53%で最も成長が早く、中国の食品安全法の枠組みの成熟とインドの冷蔵チェーン物流セクターの成長が要因です。ヨーロッパは約26.1%のシェアを持ち、これは欧州グリーンディールの農場から食卓までの戦略に基づくサプライチェーン追跡義務によるものです。食品トレーサビリティ市場はプラットフォームの収束とAI支援のリコール管理の10年に近づいています。


主なレポートのポイント

• 技術別

  • バーコードとQRコードは2025年の食品トレーサビリティ市場の収益シェアの約31.8%を占めており、低い導入コストと普遍的な小売インフラにより優位性を維持しています。
  • 食品安全におけるブロックチェーンは最も成長が早い技術セグメントであり、2035年までのCAGRは8.83%と予測されており、複数の利害関係者からなるコンソーシアムが改ざん防止の監査証跡を要求しています。
  • RFIDとバーコードによる食品追跡は、共に基盤インフラ層を構成しており、RFIDは冷蔵チェーンや製薬関連の食品アプリケーションでシェアを拡大しています。

• セクター別

  • 新鮮な農産物は2025年の食品トレーサビリティ市場の収益の約26.3%を占めており、高頻度のリコールと消費者の汚染イベントに対する感受性が推進要因です。
  • この海産物セグメントは2035年までのCAGRが8.12%で成長する見込みで、EUのIUU漁業規制と米国のSIMPトレーサビリティ義務が支えています。


• 地理別

  • 北米は2025年の食品トレーサビリティ市場の収益の約29.6%を占めており、FSMAコンプライアンス支出が基盤となっています。
  • アジア太平洋地域は最も成長が早い地域で、CAGRは6.53%(2026–2035)であり、中国とインドがグリーンフィールドの展開をリードしています。
  • ヨーロッパの農場から食卓までのサプライチェーン追跡義務は、農場から食卓までの戦略の下で安定した中単位成長を維持しています。


市場規模と予測(2021–2035)

Market Research Future(MRFR)の予測は、サプライチェーンの幹部との一次インタビュー、規制提出データベースからの二次データ、および公に開示された技術調達数値に対して調整されたボトムアップセグメントモデリングを含む三角測量プロセスから導き出されています。歴史的データは実際の文書化された期間です。2026-2035年の値はMarket Research Future(MRFR)の主要なシナリオを表しています。
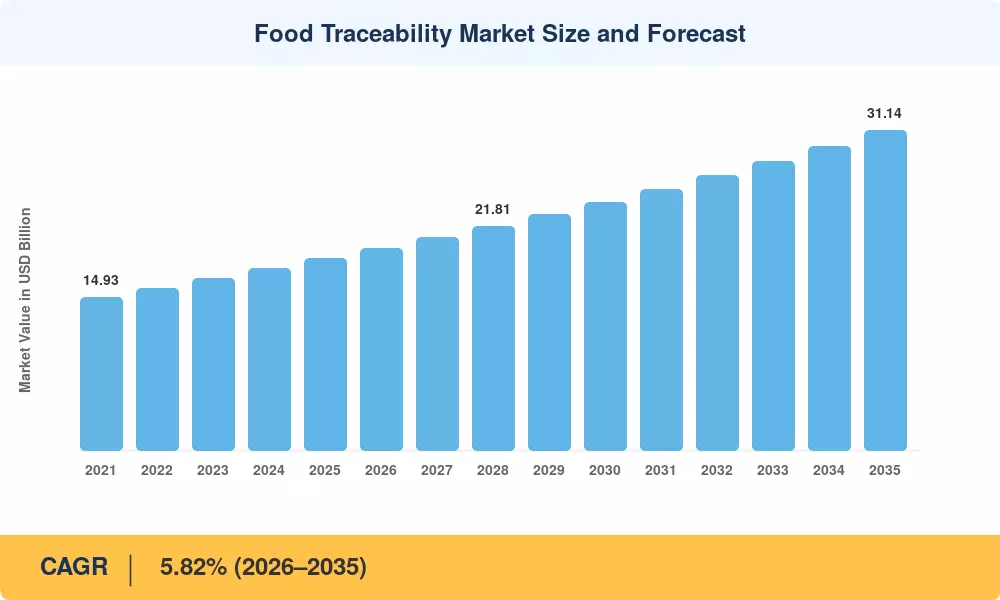
食品トレーサビリティ市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
FSMAセクション204コンプライアンス義務 1.4% 北アメリカ 短期(≤2年) [1]
EUファーム・トゥ・フォーク戦略トレーサビリティ義務 1.1% ヨーロッパ 短期(≤2年)
小売業者主導の食品安全におけるブロックチェーン義務 0.9% グローバル 中期(2〜4年) [3]
サプライチェーン透明性技術に対する消費者需要の高まり 0.7% 北アメリカ、ヨーロッパ、APAC 中期(2〜4年) [4]
コールドチェーンの拡大とRFIDおよびバーコード食品追跡のアップグレード 0.6% アジア太平洋、MEA 長期(≥4年)
発生後の食品リコール管理システムへの投資 0.5% グローバル 短期から中期 [6]
クラウドプラットフォームの採用による統合コストの削減 0.4% 中小企業が多い市場 長期(≥4年) [7]

FSMAセクション204および規制コンプライアンスの圧力

FDAのFSMAセクション204ルールは2026年1月に発効し、葉物野菜、殻付き卵、ナッツバターを含む16種類の高リスク食品に対して電子ロットレベルのトレーサビリティ記録を義務付けています。コンプライアンスには、施設ごとに平均25万ドルから85万ドルのIT投資が必要と見積もられており、規模によって異なります [1]。これにより、プロセッサーがレガシーERPシステムをデジタルファーム・トゥ・フォークサプライチェーン追跡プラットフォームに接続するために急いでいるため、食品トレーサビリティ市場での即時需要が生まれています。

EUファーム・トゥ・フォーク戦略

欧州委員会のファーム・トゥ・フォーク戦略は、欧州グリーンディールの一部であり、2027年までにEU全体で推定90万の食品事業者に影響を与える法的に拘束力のあるトレーサビリティおよび持続可能性開示要件を設定しています 。加盟国は、共通農業政策(CAP)資金を通じて12億ユーロ以上のデジタル化助成金を小規模生産者がサプライチェーン透明性技術を採用するのを助けるために流用しています。これは、欧州のベンダーやインテグレーターにとって数年にわたる需要の触媒となります。

小売業者主導の食品安全におけるブロックチェーン義務

ウォルマートの2019年の葉物野菜義務 — Tier 1サプライヤーにIBM Food Trustを介して食品安全データをブロックチェーンにアップロードすることを要求する — は、その後100以上の製品カテゴリーに拡大し、推定800億ドルの年間サプライヤー支出に影響を与えています [3]。カルフール、テスコ、JD.comからの同様の義務が、ヨーロッパやアジア全体でこのモデルを再現し、サプライチェーンのさらなる下流での採用を促進する cascading compliance obligation を生み出しています。

食品リコール管理システムへの投資

FDAの単一食品リコールの平均コスト見積もりは、評判の損害を除いて1000万ドルを超えます [6]。2024年に15州に影響を与えたボアズヘッドのリステリア事件を含む高プロファイルの発生は、食品リコール管理システムへの経営レベルの投資を強化します。リアルタイムのトレーサビリティは、文書化された展開において平均リコール応答時間を7日から2時間未満に短縮し、調達決定を加速させる定量的なROIを提供します。

制約の影響分析

以下のネガティブインパクトのパーセンテージは方向性の指標に過ぎず、実現可能なCAGRに対する推定の影響を反映しています。

制約 ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
中小企業の高い実施コスト -0.8% 新興市場、中小企業セグメント 短期から中期 [8]
データ標準化と相互運用性のギャップ -0.6% グローバル 中期
サイバーセキュリティとデータプライバシーの懸念 -0.5% ヨーロッパ、北アメリカ 中期から長期 [10]
レガシーシステム統合の複雑さ -0.4% 成熟市場 短期  
発展途上国における規制の緊急性の低さ -0.3% 中東・アフリカ、南アメリカの一部 長期 [12]


中小企業のコスト障壁

小規模および中規模の食品生産者は、設立数で世界の食品産業の約78%を占めていますが、食品トレーサビリティ市場の収益の30〜35%しか占めていません [8]。初期のハードウェアとソフトウェアの導入コストは150,000ドルから500,000ドルであり、年間収益が500万ドル未満の事業には負担が大きいです。クラウドベースのSaaSモデルはこの障壁を減少させていますが、農村地域の接続制限が採用を制限し続けています。

相互運用性とデータ標準化

グローバルなトレーサビリティ市場は、GS1 EPCIS 2.0 (ISO/IEC 19987:2024) 標準にますます集約されています。初期の断片的なアプローチは、専有プラットフォーム間でデータサイロを生じさせましたが(例:レガシーERP統合)、業界は「標準の不在」段階を超えています。現在の課題は、EPCIS 2.0が要求するイベントベースの可視性をサポートするためにレガシーデータアーキテクチャを移行することです。大企業は、GS1標準との「箱から出してすぐに」互換性を提供するベンダーを優先する傾向が強まっており、マルチティアサプライチェーンの可視性を複雑にする閉じたループの専有エコシステムの落とし穴を避けるよう努めています。


接続されたサプライチェーンにおけるサイバーセキュリティのリスク

食品サプライチェーンのデジタル化は、企業の攻撃面を大幅に拡大しました。IBMの2024年データ侵害コストレポートによると、データ侵害の世界平均コストは488万ドルに達しました。この数字は業界全体の平均を示していますが、食品および飲料セクターは、サプライチェーンの稼働時間の重要性と共有データの機密性から、ますます標的にされています。進化するプライバシー規制(EUのGDPRなど)への準拠と、ランサムウェアからの専有トレーサビリティデータを保護する必要性は、調達の重要な推進要因となっており、リスク回避の企業バイヤーは、サプライチェーン統合の前提条件として堅牢なサイバーセキュリティ監査をますます要求しています。


Food Traceability Market Opportunities

中小企業向けのブロックチェーン・アズ・ア・サービス

食品安全におけるブロックチェーンの初期導入は大企業に焦点を当てていましたが、年間収益が1000万ドルから5億ドルのプロセッサーである中小企業が、現在ソフトウェアベンダーの中心的な焦点となっています。完全なインフラの置き換えではなく、市場は既存のERP環境(例:SAP、Microsoft Dynamics)にブロックチェーンベースのトレーサビリティを直接統合する相互運用可能なSaaSコネクタにシフトしています。これにより、中小企業は現在のワークフローの運用拡張としてコンプライアンスとサプライチェーンの透明性を達成でき、以前の独自モデルの資本集約的な障壁を回避できます。


小売の差別化要因としての消費者向けQRトレーサビリティ

小売業者やブランドは、消費者の信頼を築くための差別化要因としてQRコードベースの透明性をますます活用しています。消費者のプレミアムを支払う意欲(WTP)は製品カテゴリーや地域によって異なりますが、研究は一貫して、検証可能なエンドツーエンドの出所データを提供するブランドに対して、消費者のかなりの割合がより忠実であり、プレミアム(しばしば2〜10%)を支払う意欲があることを示しています。トレーサビリティは、バックエンドのコンプライアンス要件から、ブランドエクイティと顧客維持を促進するフロントエンドのマーケティング資産へと進化しています。


新興市場のコールドチェーンインフラの構築

アジア、アフリカ、ラテンアメリカの新興市場は急速なコールドチェーンの拡大を経験しています。この成長は、新しい冷蔵トラックや倉庫ノードへのデジタルトラッキング技術(RFIDおよびバーコードシステム)の統合によって特徴づけられています。成熟市場のレガシーシステムを複製するのではなく、これらの地域は「デジタルファースト」のコールドチェーンアーキテクチャを採用しており、農場から小売までの品質を確保し、廃棄を最小限に抑えるハードウェアとソフトウェアが統合されたプラットフォームに対する大きな需要を生み出しています。


AI駆動の予測食品リコール管理システム

反応的な食品リコール管理システムから予測的な食品リコール管理システムへの移行は次のフロンティアを表しています。リコールイベントの前に異常な温度や汚染信号をフラグする機械学習を組み込んだプラットフォームは、推定60%のリスク軽減を実現できます [7]。標準的なトレーサビリティデータの上に予測分析レイヤーを提供するベンダーは、コンプライアンスのみのソリューションに対して大きな価格プレミアムを要求するでしょう。

データのマネタイズとサプライチェーンインテリジェンスサービス

トレーサビリティデータは、コンプライアンスを超えた商業的価値を持つ戦略的資産としてますます認識されています。輸送時間、温度の逸脱頻度、廃棄率に関する集約された匿名データセットは、保険会社、商品トレーダー、持続可能性に焦点を当てた投資家にとって貴重な入力となっています。サプライチェーンの可視性が向上するにつれて、主要なプラットフォームプロバイダーは、集約されたサプライチェーンインテリジェンスが追加の収益源を生み出す新しいサービスモデルを探求しており、トレーサビリティシステムをデータ駆動の意思決定プラットフォームに変革しています。


Food Traceability Market Future Outlook

トレーサビリティプラットフォームにおけるAIと機械学習の統合

人工知能は、食品リコール管理システム内でパイロットから生産へと移行しており、Trustwell(FoodLogiQ)やTraceLinkのようなプラットフォームが、歴史的なアウトブレイクデータとリアルタイムセンサーフィードに基づいて訓練された予測的汚染モデルを展開しています。世界経済フォーラムは、AI強化されたサプライチェーン透明性技術が年間で世界の食品廃棄物を12〜15%削減できると推定しており、これは1200億ドルの生産性向上に相当します [7]。2030年までには、AIフラグ機能が企業のRFP要件における必須条件となるでしょう。

プラットフォームの統合とエコシステム経済

食品トレーサビリティ市場は統合段階に入っています。分散したポイントソリューション — 単独のRFIDおよびバーコード食品追跡リーダー、孤立したブロックチェーンノード、サイロ化されたコールドチェーンセンサー — がエンドツーエンドプラットフォームに吸収されています。2026年から2030年の間に、クラウドハイパースケーラー(AWS、Microsoft Azure、Google Cloud)がトレーサビリティISVとの垂直統合を深める中で、15〜20件の重要なM&A取引が期待されます。プラットフォーム経済は、単一企業の展開ではなく、マルチティアサプライヤーネットワークをロックインするベンダーを報酬します。

持続可能性報告とESG関連のトレーサビリティ

サプライチェーン透明性技術は、企業のESG報告から切り離せなくなっています。SECの気候開示規則(2026年から大規模加速提出者に対して施行)とISSBのIFRS S2基準は、農場から食卓までのサプライチェーン追跡記録からのみ取得できるスコープ3排出量データを要求しています。この二重のコンプライアンス機能 — 食品安全とカーボン会計 — は、トレーサビリティプラットフォームを運用ツールから戦略的インフラへと引き上げ、食品安全チームを超えてCFOオフィスまでのアドレス可能な予算を拡大します。

相互運用可能な標準とオープンネットワークトレーサビリティ

GS1のEPCIS 2.0とオープンパッケージングネットワーク(OPN)イニシアティブは、競合プラットフォーム間での相互運用可能なトレーサビリティデータ交換の基盤を築いています。一度達成されれば、オープンネットワークトレーサビリティは、製薬共同包装施設、ペットフード、栄養補助食品などの業界横断的なユースケースを解放し、2035年までに食品トレーサビリティ市場の総アドレス可能市場を推定40〜60億ドル拡大します 。EUおよびシンガポールの政府は、2027年まで相互運用性パイロットの共同資金提供を積極的に行っています。

地域市場シェア分析

地域 2025年収益シェア (%) 主要投資テーマ
北アメリカ 29.6% FSMA準拠、小売業者のブロックチェーン義務、食品リコール管理システム
ヨーロッパ 26.1% ファーム・トゥ・フォーク戦略、EUトレーサビリティ規制、持続可能性報告
アジア太平洋 23.4% コールドチェーンの構築、中国の食品安全法、インドのデジタル農業
南アメリカ 11.8% 農業輸出トレーサビリティ、大豆と牛肉のチェーン準拠
中東 & アフリカ 9.1% GCC食品安全政策、ハラール認証、トレーサビリティ
合計 100%  


北アメリカ

国 主要指標 主要ドライバー
アメリカ合衆国 世界の2025年収益の約22.4% FSMAセクション204、ウォルマートのブロックチェーン義務
カナダ CAGR 5.1% (2026–2035) CFIAカナダ人のための安全な食品規則
メキシコ CAGR 6.2% (2026–2035) USMCA農業トレーサビリティ規定


北アメリカの食品トレーサビリティ市場はアメリカ合衆国に支えられており、FDAのFSMAセクション204規則は、2027年までに推定21億米ドルの合計準拠支出を促進しています。カナダのCFIAの安全な食品規則に基づく要件は、小規模な加工業者をクラウドベースのファーム・トゥ・フォーク供給チェーントラッキングプラットフォームに向かわせています。メキシコは、USMCAの生鮮食品輸出者向けの原産地要件により、急成長する市場として浮上しています [1]。

ヨーロッパ

国 主要指標 主要ドライバー
ドイツ 世界の2025年収益の約5.8% 強力な食品加工業、DIN基準
イギリス CAGR 4.9% (2026–2035) ブレグジット後のFSAトレーサビリティガイダンス
フランス 世界の2025年収益の約4.2% ファーム・トゥ・フォーク国家行動計画
イタリア CAGR 5.3% (2026–2035) PDO/PGI製品認証の需要
スペイン CAGR 5.1% (2026–2035) 農業輸出の準拠、オリーブオイルのトレーサビリティ
北欧諸国 CAGR 5.6% (2026–2035) 小売業者の持続可能性義務、高いデジタル化
ロシア CAGR 3.2% (2026–2035) 限られた規制の執行、制約された投資
その他のヨーロッパ CAGR 4.8% (2026–2035) EUの調和義務


ヨーロッパの規制環境は世界で最も成熟しており、EU一般食品法はすべての食品製品に対してエンドツーエンドのトレーサビリティを要求しています。ファーム・トゥ・フォーク戦略の2030年目標は、加盟国全体で供給チェーンの透明性技術に12億ユーロのCAPデジタル化資金を流入させています。ドイツの大規模な食品加工セクターは、6,000以上の製造業者を抱え、地域で最大の単一国家市場を代表しています 。

アジア太平洋

国 主要指標 主要ドライバー
中国 世界の2025年収益の約9.8% 2021年の中国食品安全法改正
インド CAGR 7.4% (2026–2035) FSSAIトレーサビリティ基準、コールドチェーンの構築
日本 世界の2025年収益の約3.6% JASトレーサビリティ要件、牛肉トレーサビリティ法
韓国 CAGR 6.1% (2026–2035) K-FSMSデジタルトレーサビリティの展開
ASEAN CAGR 7.1% (2026–2035) 輸出準拠、シーフードのRFIDおよびバーコード食品トラッキング
その他のアジア太平洋 CAGR 5.8% (2026–2035) 新興の規制フレームワーク


アジア太平洋は、2035年までに6.53%のCAGRで成長する食品トレーサビリティ市場の最も急成長している地域です。中国の2021年の食品安全法改正は、12の高リスク製品カテゴリに対して電子トレーサビリティを義務付け、推定18万の国内食品企業にシステムのアップグレードを促しています。インドのFSSAIは、2026年までに5万のライセンスを持つ製造業者を対象とした全国食品トレーサビリティポータルを試験運用しており、国内外のベンダーにとって大規模なグリーンフィールド展開の波を生み出しています 。

南アメリカ

国 主要指標 主要ドライバー
ブラジル 世界の2025年収益の約7.9% 牛肉と大豆の輸出トレーサビリティ(EUの森林伐採規制)
アルゼンチン CAGR 5.4% (2026–2035) ワインと穀物の輸出準拠
その他の南アメリカ CAGR 4.6% (2026–2035) シーフードと生鮮食品の輸出トレーサビリティ


ブラジルの食品トレーサビリティ市場は、2024年12月に施行されるEU森林伐採規制(EUDR)によって再構築されており、これは牛肉、大豆、カカオをヨーロッパに輸出するための検証可能な農場の起源データを要求します。ブラジルの農業ビジネスは、GPSおよびGNSSベースの農場マッピングに投資し、ファーム・トゥ・フォーク供給チェーントラッキングプラットフォームと統合しています。ブラジル政府のSISBOV牛肉トレーサビリティシステムは、2800万頭をカバーしており、デジタル耳タグRFID技術で近代化されています [12]。

中東 & アフリカ

国 主要指標 主要ドライバー
サウジアラビア CAGR 6.8% (2026–2035) サウジビジョン2030食品安全、ハラールトレーサビリティ
UAE 世界の2025年収益の約2.8% ドバイ食品安全局がHORECAセクターを義務付け
南アフリカ CAGR 5.2% (2026–2035) 柑橘類とワインの輸出準拠
エジプト CAGR 4.9% (2026–2035) 国家食品安全機関のデジタル化
その他のMEA CAGR 4.3% (2026–2035) GCCの調和、寄付者資金による農業プログラム


湾岸協力会議は、MEA内で最も活発な投資ハブであり、サウジアラビアの環境水農業省は、2027年までに国家食品安全のデジタル化に9億サウジリヤル(約2.4億米ドル)を割り当てています。ハラール認証の整合性は、食品安全監査のトレイルにおけるブロックチェーンにますます依存しており、他の地域にはない独自の地域需要を生み出しています [13]。


地域別食品トレーサビリティ市場、2025-2035

Food Traceability Market Segmentation

提供による

セグメント 主要指標 主な需要ドライバー
ハードウェア ~42.5%の収益シェア(2025年) センサー、RFIDリーダー、およびスキャナーインフラの展開
ソフトウェア CAGR 6.4%(2026–2035年) 分析、リコール管理、およびERP統合プラットフォーム
サービス CAGR 7.1%(2026–2035年) システム統合、コンサルティング、および管理されたトレーサビリティサービス


食品トレーサビリティ市場の提供ミックスは、ソフトウェアとサービスに向けて明確にシフトしています。ハードウェアは2025年の収益の約42.5%を占めており、支配的ではあるが減少傾向にあります。これは、ほとんどの大手小売業者と加工業者が基本的なセンサーインフラの展開を完了したためです。成長のストーリーはソフトウェアに集中しています:食品安全台帳におけるブロックチェーンを組み合わせたクラウドネイティブプラットフォーム、AI駆動の異常検出、消費者向けQRポータルは、従来のオンプレミスライセンスの3〜5倍のSaaS契約価値を獲得しています。サービスベンダーは、ミッドマーケットのクライアントが複雑なマルチERP環境のための社内統合専門知識を欠いているため、最も急速に拡大しています。

技術による

セグメント 主要指標 主な需要ドライバー
バーコードとQRコード ~31.8%の収益シェア(2025年) ユニバーサル小売インフラ、低単価コスト
RFID CAGR 6.2%(2026–2035年) コールドチェーンの自動化、高ボリュームパレット追跡
GPSおよびGNSS CAGR 5.9%(2026–2035年) 原産地の確認、輸送監視
ブロックチェーン CAGR 8.83%(2026–2035年) マルチステークホルダーの監査証跡、不正防止の確認
その他(センサー、IoT) CAGR 6.7%(2026–2035年) 温度、湿度、および環境監視


バーコードとQRコードは、食品トレーサビリティ市場のボリュームワークホースとして残っており、2025年の収益の約31.8%を占めています。これは、ラベルごとのコストが無視できるほど低く、ユニバーサルスキャナーとの互換性があるためです。RFIDとバーコードによる食品追跡は、最大のハードウェア予算ラインを占めています。食品安全におけるブロックチェーンは、8.83%のCAGRで際立った成長セグメントです。これは、投機的な採用によるものではなく、歴史的に高い紛争解決コストを持つマルチパーティサプライチェーンにおける文書化されたROIによって推進されています。ウォルマートのIBMフードトラストの展開後、サプライヤートレース時間が94%削減されたという内部推定は、最も引用される証拠点の一つです [3]。

アプリケーションによる

セグメント 主要指標 主な需要ドライバー
生鮮食品 ~26.3%の収益シェア(2025年) 高いリコール頻度、FSMA高リスク食品リスト
肉類および家禽 CAGR 5.6%(2026–2035年) USDA FSIS要件、輸出市場アクセス
海産物 CAGR 8.12%(2026–2035年) SIMP規制、IUU漁業の遵守、EU輸入規則
乳製品 ~11.4%の収益シェア(2025年) コールドチェーンの完全性、アレルゲン管理
飲料 CAGR 5.4%(2026–2035年) 真正性の確認、偽造防止
その他 CAGR 5.1%(2026–2035年) スペシャリティ食品、栄養補助食品およびペットフードの隣接分野


生鮮食品は、アプリケーション別の食品トレーサビリティ市場でリードしており、2025年の収益の約26.3%を占めています。これは、葉物野菜がFDAのFSMA 204高リスク食品リストに掲載されたことに直接起因しています。海産物は、米国の海産物輸入監視プログラム(SIMP)およびEUのIUU漁業規制によって推進され、8.12%のCAGRで最も成長しているアプリケーションセグメントです。GPSおよびGNSS船舶追跡は、ポートオブエントリーのRFIDおよびバーコード食品追跡と統合され、このセグメント特有のハードウェアとソフトウェアのハイブリッド需要パターンを生み出しています。

展開モードによる

セグメント 主要指標 主な需要ドライバー
オンプレミス ~56.7%の収益シェア(2025年) データ主権、レガシーシステム統合
クラウドベース CAGR 8.58%(2026–2035年) 低TCO、マルチテナントサプライヤーネットワークへのアクセス


オンプレミス展開は、収益による食品トレーサビリティ市場の大部分を占めており、2015年から2022年の期間に独自のシステムを構築した大手食品メーカーのインストールベースを反映しています。クラウドベースのサプライチェーン透明性技術は、ほぼ8.58%のCAGRで成長しており、市場平均のほぼ2倍です。新しい参加者やアップグレード中の中小企業が資本集約的なオンプレミススタックよりもSaaSを選択しています。このシフトは加速しています:市場調査未来(MRFR)は、2031年までにクラウドがオンプレミスの収益を超えると予測しています。

最終使用段階による

セグメント 主要指標 主な需要ドライバー
食品製造業者および加工業者 ~35.6%の収益シェア(2025年) FSMA、EU食品法、食品リコール管理システム
小売業者およびEコマース CAGR 7.44%(2026–2035年) 消費者の透明性要求、サプライヤー監査ツール
卸売業者およびディストリビューター CAGR 5.8%(2026–2035年) ハブアンドスポークトレーサビリティ、コールドチェーンの引き渡し
フードサービス CAGR 5.2%(2026–2035年) メニューラベリング、アレルゲン管理
その他 CAGR 4.7%(2026–2035年) 輸入業者、輸出業者および税関確認


食品製造業者および加工業者は、約35.6%の最終使用シェアを占めており、最も直接的な規制義務に直面しています。小売業およびEコマースは、7.44%のCAGRで最も成長している最終使用セグメントです。これは、小売業者がトレーサビリティデータを生成するのではなく、受け取るという歴史的なパターンからの重要なシフトです。小売業者が独立したサプライヤー監査を実施し、消費者向けの透明性ポータルを運営できるプラットフォームは、製造層を超えたトレーサビリティベンダーの新しい収益ラインを生み出しています。


競争ベンチマーキング

食品トレーサビリティ市場は中程度に集中しており、上位5社が世界の収益の35-42%を占めると予測されています。利用可能な市場ポジションに基づいて、ハーフィンダール・ハーシュマン指数(HHI)の推定値は、市場の断片化の中程度を示しています(推定HHI:650–800)、独占的構造の基準を大きく下回っています。これは、トレーサビリティの多次元性を強調しています - ハードウェアサプライヤー、純粋なソフトウェアプレイヤー、ERPの巨人、ブロックチェーンの専門家が、正面から対決するのではなく、価値のスタックの異なる層で競い合っています。

会社 推定収益シェア範囲 食品トレーサビリティ市場向けの主要な提供物 戦略的ポジショニング
IBM(フードトラスト) 約8–11% 食品安全プラットフォームにおけるブロックチェーン、サプライヤーネットワーク管理 エンタープライズブロックチェーンエコシステムのリーダー;ウォルマートとカルフールが主要顧客
SAP SE 約7–10% SAPロジスティクスビジネスネットワーク、ERP組み込みトレーサビリティ ERP統合の深さ:大規模なプロセッサーと小売業者セグメントをターゲット
オラクルコーポレーション 約6–9% オラクルSCMクラウド、デマントラトレーサビリティモジュール 北米の食品製造におけるクラウドERPトレーサビリティが強い
ハネウェルインターナショナル 約5–7% RFIDおよびバーコード食品追跡ハードウェア、インテリグレーテッドシステム ハードウェアとソフトウェアの融合;コールドチェーンと倉庫の自動化
ゼブラテクノロジーズ 約4–7% RFIDリーダー、モバイルスキャン、サバンナプラットフォーム RFIDおよびバーコード食品追跡インフラ;小売と流通で強い
トラストウェル(フードロジック) 約3–5% サプライヤー管理の接続、トレーサビリティSaaSの追跡 純粋なSaaS;FSMA 204準拠ツール
トレースリンク 約3–5% デジタルネットワークプラットフォーム、マルチティアトレーサビリティ 製薬から食品へのクロスオーバー;ネットワーク・オブ・ネットワークモデル
インフォア 約3–5% インフォアクラウドスイート食品&飲料、ロットトレーサビリティ 業界特化型ERP;肉、乳製品、飲料の分野で強い
Rfxcel(アンタレスビジョングループ) 約2–4% ファーム・トゥ・フォークのサプライチェーントラッキング、シリアル化 製薬から食品へのシリアル化の専門知識;EUでの存在感が増加中
インターテックグループ 約2–4% テスト、検査および食品リコール管理システム 第三者保証レイヤー;コンプライアンス検証サービス


最近のニュースと動向

  • FDA(2026年1月):FSMAセクション204のトレーサビリティルールが大規模食品製造業者に対して施行され、米国食品業界全体で約8億ドルの即時コンプライアンス調達が発生しました。これは2024年から2026年のサイクルにおける食品トレーサビリティ市場の最大の規制的触媒でした。 [1]


  • Antares Vision Group(2021年):英国のrfXcelを買収し、シリアル化、コールドチェーンモニタリング、消費者向けQRポータル技術を通じてファーム・トゥ・フォークのサプライチェーン追跡能力を統合しました。この取引は約1億9500万ユーロの価値があり、EU DPP(デジタルプロダクトパスポート)要件に先立ってAntaresの欧州食品市場での地位を強化します。 [14]


  • GS1(2022年7月):必須のJSON-LDサポートを伴うEPCIS 2.0標準を発表し、トレーサビリティ台帳とのリアルタイムIoTセンサーデータ統合を可能にしました。ネスレ、ユニリーバ、JBSを含む主要食品製造業者は、2025年までにEPCIS 2.0の採用を約束し、食品安全実装におけるブロックチェーンの事実上の相互運用性標準を創出しました。
  • USDA(2018年):全国バイオエンジニアリング食品開示基準のコンプライアンスガイダンスを発表し、QRコードベースの開示が承認された開示方法として認められることを確認しました。これにより、米国で販売される3,000以上の製品カテゴリーに対してサプライチェーン透明性技術QRインフラが事実上義務付けられました。 [16]


食品トレーサビリティ市場 Market Report Scope

パラメータ 詳細
市場範囲 提供、技術、展開モード、アプリケーション、最終使用段階、地理にわたるグローバルな食品トレーサビリティ市場
調査期間 2021–2035(歴史的: 2021–2024; 基準年: 2025; 予測: 2026–2035)
CAGRウィンドウ 2026–2035; 市場調査未来(MRFR)調整率: 5.82%
市場規模チェックポイント 2025: 187.2億米ドル; 2026: 198.4億米ドル; 2031: 264.4億米ドル; 2035: 311.4億米ドル
最も成長が早いセグメント サービス(提供); ブロックチェーン(技術); シーフード(アプリケーション); クラウド(展開); 小売およびEコマース(最終使用)
最も成長が早い地域 アジア太平洋(CAGR 6.53%、2026–2035)
プロファイルされた企業 10社以上、IBM、SAP、Oracle、Honeywell、Zebra、Trustwell、TraceLink、Infor、Rfxcel、Intertekを含む
評価通貨 米ドル十億(すべての値)
データソース 一次インタビュー、規制申請、企業年次報告書、業界データベース、市場調査未来(MRFR)独自モデル

よくある質問

中規模の食品加工業者は、クラウドトレーサビリティプラットフォームを使用して完全なFSMA 204コンプライアンスのためにどのくらいの予算を割り当てるべきですか?
中規模の加工業者(売上高5,000万USD〜5億USD)は、通常、ソフトウェアライセンス、ERP統合、スタッフトレーニングを含めて、初年度に20万USD〜60万USDを費やします。継続的なSaaS料金は、ユーザー数やサプライヤーネットワークの規模に応じて、年間8万USD〜18万USDが一般的です。[24]
食品安全におけるブロックチェーンは、調達バイヤーにとって標準的なクラウドトレーサビリティデータベースとどのように実際に異なりますか?
ブロックチェーンは、単一の参加者が遡及的に変更できない不変の多者台帳を作成し、海産物の出所や有機認証のような高い争いのある環境において優れています。標準的なクラウドデータベースは、データ主権が争われていない単一企業の展開において、より速いクエリパフォーマンスと低コストを提供します。[3]
どの食品トレーサビリティ市場セグメントが初めての導入者にとって最良のROIタイムラインを提供しますか?
QRコードベースの消費者透明性ポータルは、リコール範囲の縮小とプレミアム価格の引き上げを通じて、通常12〜18ヶ月以内に測定可能なROIを提供します。RFIDおよびバーコード食品追跡は、労働コストの削減と在庫精度の向上を通じて、18〜30ヶ月の回収を提供します。
食品トレーサビリティ市場のベンダーは、アクティブな生産環境を中断することなく、オンプレミスからクラウドへの移行をどのように処理していますか?
主要なベンダーは、リアルタイムの生産クエリのためにオンプレミスのデータベースを維持しながら、分析と規制報告のためにバッチ記録をクラウドに同期させるハイブリッドブリッジアーキテクチャを提供しています。この二層モデルは、生産のダウンタイムリスクを回避し、18〜36ヶ月の間に段階的な移行を可能にします。[7]
調達基準は、トップティアの食品トレーサビリティ市場のベンダーをセカンドティアの代替品と最も差別化するものは何ですか?
トップティアのベンダーは、事前認証されたGS1 EPCIS 2.0コネクタ、文書化された2時間未満のリコール応答SLA、およびマルチティアのサプライヤーオンボーディングツールを提供しています。セカンドティアのベンダーは、自己サービスのサプライヤーポータルを欠いていることが多く、新しいサプライチェーンパートナーごとに高額なカスタム統合プロジェクトが必要です。
食品トレーサビリティ市場は、2027年までに期待されるEUデジタル製品パスポート(DPP)要件にどのように適応していますか?
DPPは、起源、構成、環境フットプリントをカバーする検証済みの製品データレコードにリンクされた機械可読の識別子を要求します — 本質的にはサプライチェーンの透明性技術に対する規制の義務です。Antares VisionやTraceLinkのようなベンダーは、すでに2025年のプラットフォームリリースにDPP互換のデータスキーマを組み込んでいます。[14]
統合の課題は、複数のERP環境を持つ大規模食品メーカーの食品トレーサビリティ市場の展開を最も一般的に遅らせるものは何ですか?
取得したERPインスタンス間での不一致なロット番号付け規則が統合の遅延の主な原因であり、期待されるタイムラインに6〜9ヶ月を追加することがよくあります。SAP-Oracle-Dynamicsハイブリッド環境向けに事前構築された調和ミドルウェアを持つベンダーは、カスタム統合アプローチよりも40〜60%速くこの問題を解決します。
著者
著者 Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed journals, industry publications, and authoritative food safety organizations. Key sources included the US Food & Drug Administration (FDA), US Department of Agriculture (USDA), European Food Safety Authority (EFSA), Food and Agriculture Organization of the United Nations (FAO), World Health Organization (WHO) Food Safety Programme, Codex Alimentarius Commission, International Organization for Standardization (ISO) Technical Committee 34 (Food Products), GS1 Global Office, International Food Protection Training Institute (IFPTI), European Commission Directorate-General for Health and Food Safety (DG SANTE), Food Standards Agency (UK), Food Safety and Inspection Service (FSIS), Centers for Disease Control and Prevention (CDC) Food Safety Office, National Institute of Food and Agriculture (NIFA), EU Rapid Alert System for Food and Feed (RASFF), Blockchain in Transport Alliance (BiTA), International Association for Food Protection (IAFP), and national food safety authorities from key markets including China National Center for Food Safety Risk Assessment (CFSA), Food Safety and Standards Authority of India (FSSAI), and Health Canada. These sources were used to collect regulatory compliance data, technology adoption statistics, foodborne illness outbreak tracking, supply chain transparency mandates, and market landscape analysis for blockchain, RFID, QR codes, IoT solutions, and centralized database technologies across meat and poultry, fruits and vegetables, dairy products, and grains and cereals applications.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from food traceability solution providers, technology suppliers, and system integrators were examples of supply-side sources. Chief supply chain officers, quality assurance directors, food safety managers, procurement leaders from food manufacturers, retail operations heads, food service compliance officers, and government food inspection officials from regulatory agencies were examples of demand-side suppliers.

Primary research verified product development schedules and implementation roadmaps, validated market segmentation across technology types (blockchain, RFID, QR codes, IoT solutions, centralized databases), and acquired information on technology adoption trends, integration difficulties, pricing models, regulatory compliance costs, and return on investment metrics for traceability implementations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and technology deployment analysis. The methodology included:

Identification of 50+ key technology providers and solution vendors across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Technology mapping across blockchain platforms, RFID systems, QR code solutions, IoT sensor networks, and centralized database architectures

Solution type analysis covering software platforms, hardware devices (scanners, sensors, tags), and professional services (consulting, implementation, maintenance)

End-use segmentation across food manufacturers, retailers, food service providers, and government regulatory agencies

Application coverage across meat and poultry, fruits and vegetables, dairy products, and grains and cereals supply chains

Analysis of reported and modeled annual revenues specific to food traceability portfolios

Coverage of technology providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by technology and region) and top-down (vendor revenue validation) approaches to derive segment-specific valuations

Cross-validation against food industry IT spending patterns and regulatory compliance budget allocations

This methodology maintains the same rigorous structure as your dermal fillers example while adapting to the specific nuances of the food traceability market, including the relevant regulatory bodies, technology categories, and industry stakeholders specific to food supply chain transparency and safety.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















