Event Stream Processing Market Summary
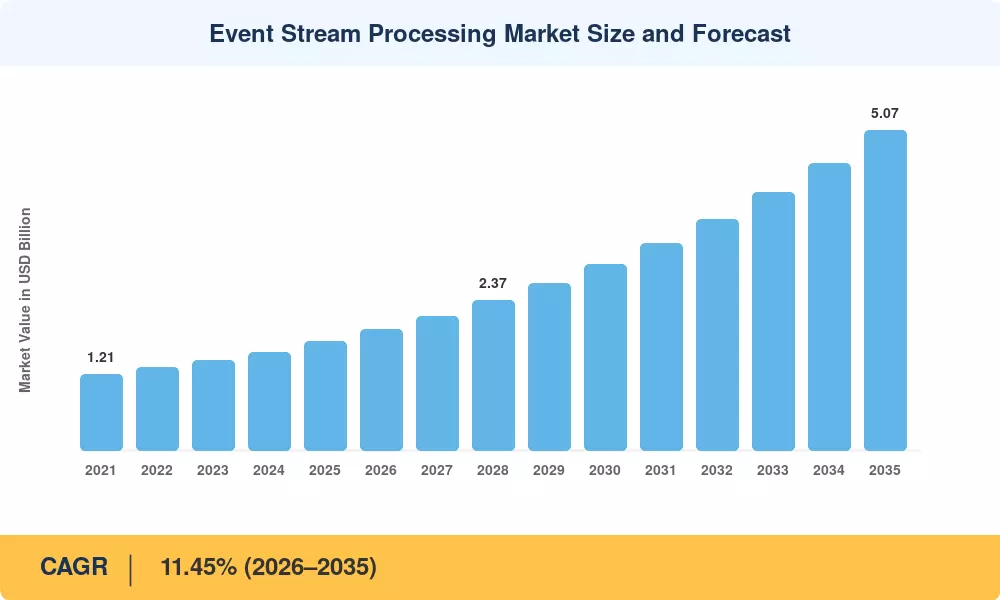
イベント ストリーム処理市場は、2025 年に 17 億 2000 万米ドルと評価され、2026 年の 19 億 1000 万米ドルから 2035 年までに 50 億 7000 万米ドルに成長すると予測されており、予測期間中に 11.45% の CAGR を記録します。規制の促進により、大規模な導入が加速しています。MiFID III は 2025 年 1 月から欧州連合全体で実施され、専用のストリーミング プラットフォームのみが提供できるマイクロ秒単位の正確な取引レポートを義務付けています。[1]。同時に、米国連邦準備制度のリアルタイム決済インフラ (FedNow) は、国内銀行を 1 秒未満の不正スコアリング エンジンへと推し進め、北米の金融機関だけでイベント ストリーム処理市場に 3 億 8,000 万ドルの調達の波を生み出しました。[2].
構造技術の転換が進行中です。かつてエンタープライズ分析のバックボーンであった従来のバッチ処理アーキテクチャは、Apache Kafka、Apache Flink、および独自のアーキテクチャに基づいて構築されたクラウドネイティブのパイプラインに取って代わられています。マネージドサービス。 2027 年までに、大企業の 65% が運用データの半分以上をストリーミング アーキテクチャを通じて処理すると推定されており、これは 2023 年の 28% から増加します。。 Kubernetes 上のコンテナ オーケストレーションは十分に成熟しており、企業はストリーミング ワークロードを動的に自動スケーリングできるため、アイドル状態のインフラストラクチャ コストが 30 ~ 40% 削減され、中規模組織の参入障壁が低くなります。[4].
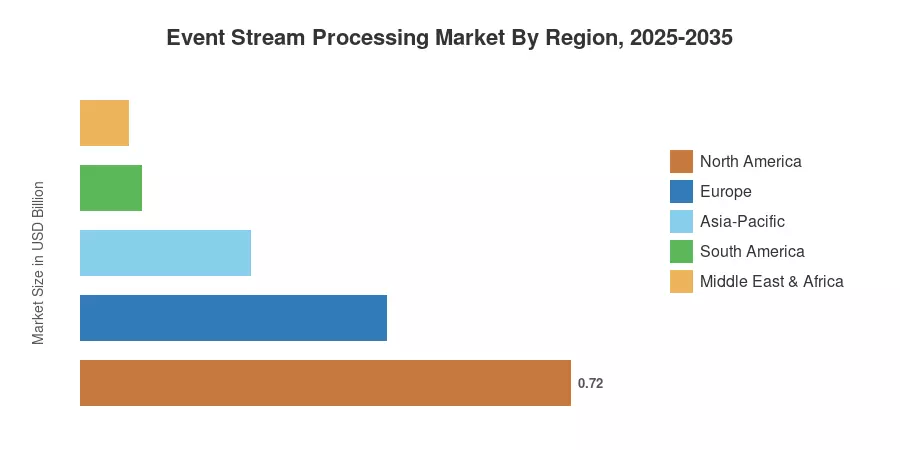
北米は引き続きイベント ストリーム処理市場で支配的な地域であり、2025 年には収益シェアが約 42% となり、これは高密度の金融サービスとハイパースケーラー エコシステムによって推進されます。アジア太平洋地域は、2035 年までの CAGR 14.6% で最も急成長している地域であり、インド、韓国、日本での 5G スタンドアロン コアの展開によって推進され、毎時テラバイト規模のネットワーク テレメトリが生成されます。[5]。欧州は約 26% で 2 番目に大きなシェアを占めており、これは厳格なデータ主権義務と EU データ法の相互運用可能なストリーミング データ パイプラインの重視に支えられています。[6]。エッジ コンピューティングと AI 推論がイベント ストリーム処理市場と融合するにつれて、次の 10 年は低遅延の取り込みと組み込みの機械学習機能を組み合わせたベンダーが報われることになります。
レポートの重要なポイント
• 導入タイプ別
- クラウド導入は、2025 年のイベント ストリーム処理市場の収益の約 61% を獲得しました。これは、柔軟なスケーリングとマネージド Kafka/Flink サービスに対する企業の好みを反映しています。
- オンプレミスのインストールが残りのシェアを占めていますが、データ常駐義務によりパブリック クラウド ルーティングが禁止されている規制対象の業種で引き続きサービスを提供しています。
• コンポーネント別
- ソリューションは、ストリーム処理エンジン、インメモリ データベース、ダッシュボード レイヤーを網羅し、2025 年のイベント ストリーム処理市場で 69% のシェアを獲得しました。
- 企業がプラットフォーム エンジニアリングと管理運用の専門知識をアウトソーシングするため、サービスは 2035 年まで 11.6% の CAGR で拡大すると予測されています。
• 地域別
- 北米は、2025 年に 42% の収益シェアを獲得し、イベント ストリーム処理市場をリードしました。
- アジア太平洋地域は、2035 年までに 14.6% の CAGR で最も速い地域成長を記録すると予測されています。
- ヨーロッパは総収益の約 26% を占め、ドイツと英国が主な需要中心地でした。
市場規模と予測 (2021 ~ 2035 年)
Market Research Future のサイジング手法では、120 を超えるストリーミング プラットフォーム ベンダー、システム インテグレーター、企業 IT 意思決定者への一次インタビューと、規制当局への提出書類、ベンダー年次報告書、信頼できる技術研究出版物からの二次データが統合されています。すべての予測数値は、トップダウンのマクロ経済ベンチマークに対して検証されたボトムアップの収益モデルを使用しています。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



