Contact Lenses Market (2026 - 2035)

コンタクトレンズ市場調査レポート情報:タイプ別(矯正用レンズ、治療用レンズ、コスメティック&ライフスタイル向けレンズ)、装用タイプ別(1日使い捨てレンズ、使い捨てレンズ(2週間以内)、頻繁交換レンズ(月ごとまたは四半期ごと)、従来型レンズ)、材質別(メタクリレートハイドロゲルソフトコンタクトレンズ、シリコーンハイドロゲルソフトコンタクトレンズ、ガス透過性コンタクトレンズなど)、デザイン別(球面レンズ、トーリックレンズ、多焦点レンズなど)、地域別(北米、ヨーロッパ、アジア太平洋、その他の地域)–2032年までの市場予測
ID: MRFR/MED/63826-CR 129 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 15, 2026
Contact Lenses Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)3.9%
2025 Market SizeUSD 11.31 Billion
2035 Market SizeUSD 16.58 Billion
Key Players
Johnson & Johnson Vision Care
Alcon
CooperVision
Bausch + Lomb
Hoya Corporation
Menicon Co., Ltd.
Opportunities
  • Myopia Management as a Reimbursed Category
  • Emerging-Market Penetration
  • Subscription and Data-Led Business Models

Contact Lenses Market 市場概要

コンタクトレンズ市場は2025年に113.1億米ドルに達し、2026年には117.5億米ドルで予測ウィンドウを開き、2035年までに165.8億米ドルに成長し、年平均成長率(CAGR)は3.9%です。この軌道を支える2つの要因があります。世界保健機関の2019年の視力報告書によると、世界の未解決屈折異常の負担は1億2370万人に上り、近視の有病率は2050年までに世界の人口の半分に達すると予測されています [1][2]。支払者や保健省は、これを光学小売の脚注ではなく、公衆衛生の項目として扱い始めています。

製造業が本当の変革を迎えています。従来のハイドロゲルや年次交換の在庫管理単位は、高酸素透過性ポリマーや自動キャスト成形ラインで生産される使い捨てフォーマットに置き換えられています。アルコンは2022年から2025年の間にシンガポール、インドネシア、アメリカで日常使い捨ての生産能力を拡大するために約4億米ドルを投資し、クーパー・ビジョンはプエルトリコとハンガリーで並行して拡張を行っています [3][4]。

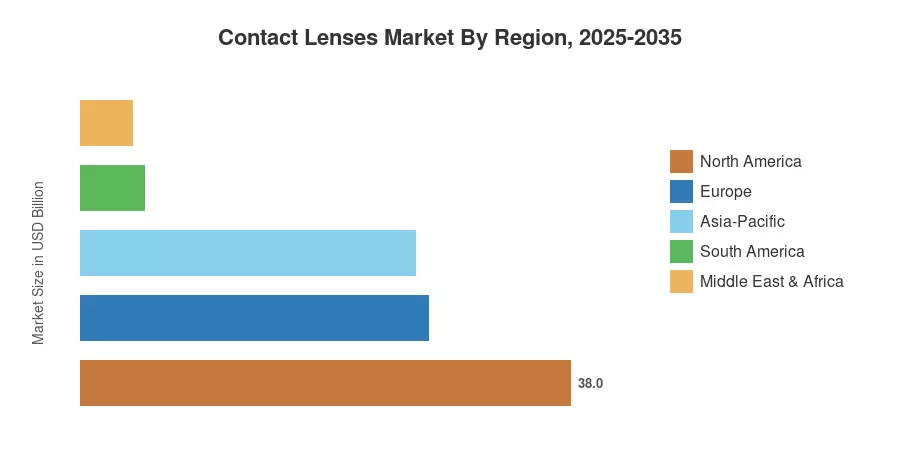
地域別では、北米が2025年の基準でコンタクトレンズ市場の38%を占めており、高い施術者密度と保険に関連した購入が支えています。アジア太平洋地域は、子供の近視プログラムが中国、日本、台湾で進んでいるため、年平均成長率(CAGR)5.2%で最も成長しています。ヨーロッパは27%で2位にランクインしており、治療用フィッティングの償還がボリュームを堅調に保っています。次の10年は、使い捨て経済を最初に産業化する者に報いるでしょう。


主な報告の要点

• 材料別

  • シリコーンハイドロゲルは2025年の収益の47%を占め、コンタクトレンズ市場で最大の材料プールです
  • ガス透過性材料は2.6%のCAGRを記録していますが、フィッティングの複雑さに制約されています

• アプリケーション別

  • 視力矯正は世界の収益の84%を占めています
  • 治療用アプリケーションは2025年に約7.9億米ドルを生み出します
  • コスメティックおよび色付きフォーマットは2035年までに年平均成長率(CAGR)4.8%で拡大します

• 地域別

  • 北米は38%の収益シェアでコンタクトレンズ市場をリードしています
  • アジア太平洋地域は5.2%のCAGRで進展しており、どの地域よりも速い成長を見せています
  • 中東およびアフリカは2025年に約4.5億米ドルを貢献します


市場規模と予測(2021–2035)

以下の数字は、監査済みの製造業者セグメントの開示、完成した光学製品に関する関税レベルの貿易データ、14カ国にわたる施術者パネル調査、国家保健サービスの処方統計を組み合わせたものです。歴史的な年は、4つの最大の生産者から報告された光学セグメントの収益と照合され、予測年は有病率加重の浸透モデルを適用しています。
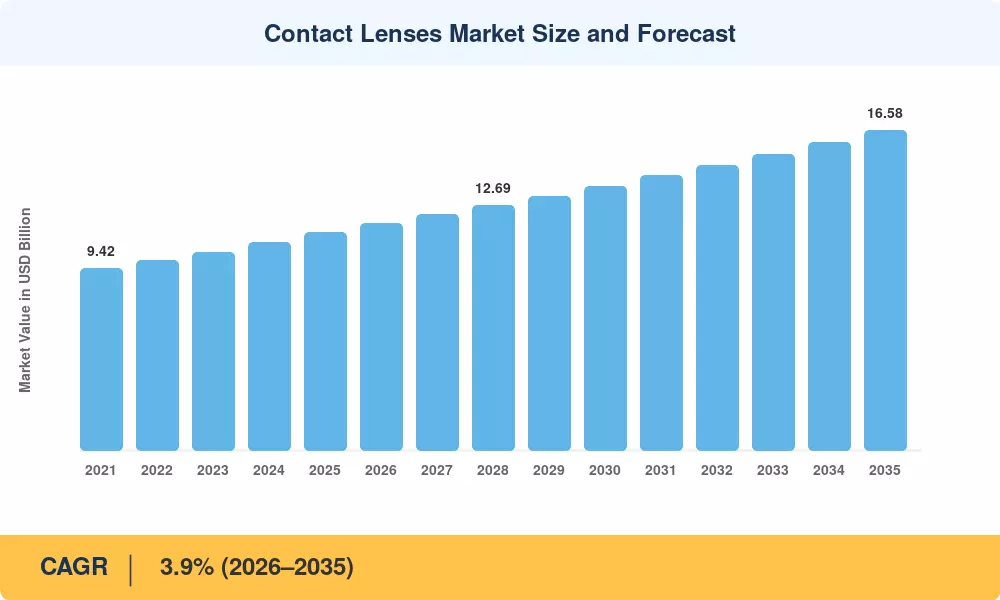
コンタクトレンズ市場の規模と予測
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバー影響分析

ドライバー ~% CAGRへの影響 地理的関連性 影響のタイムライン 参照
世界的な近視の有病率の上昇 1.1 グローバル、アジア太平洋重視 長期(≥4年) [2]
使い捨て交換スケジュールへの移行 0.9 北米、ヨーロッパ 中期(2–4年) [3]
老視の人口統計と多焦点レンズの採用 0.6 ヨーロッパ、日本、アメリカ 長期(≥4年) [8]
消費者への直接販売とオンライン販売 0.5 グローバル 短期(≤2年) [9]
近視コントロールの規制承認 0.4 アメリカ、中国、EU 中期(2–4年) [7]
美容および審美的需要 0.3 韓国、ASEAN 短期(≤2年) [10]
治療用および薬物放出形式 0.2 アメリカ、EU 長期(≥4年) [11]


構造的需要としての近視の有病率

屈折異常はもはやゆっくりと動く変数ではありません。2050年までに、世界中で47.6億人の近視患者が存在し、そのうち9.38億人が高度近視のカテゴリーに入ると、眼科学に掲載されたモデルによるとされています [2]。2018年以降、中国の国家衛生健康委員会は、年間0.5から1.0パーセントポイントの小児近視率を減少させることを目指して、学校での視力検査を義務付けています。このプログラムは毎年数百万の若者を光学チャネルに導いています [12]。コンタクトレンズ市場への最大の構造的インプットは、潜在的な需要を診断可能な処方需要に変えるスクリーニングインフラです。


交換スケジュールの経済学

使い捨て形式の着用者あたりの年間収益は、再利用可能な同等品の約3倍から4倍です。Euromcontactのデータによると、デイリーモダリティは現在、ヨーロッパのユニットボリュームの55%以上を占めており、10年前の40%未満から増加しています [13]。メーカーはこれに続き、高速デイリーラインにほぼすべての能力を投資しています。


老視と高齢の着用者

約18億人が老視を抱えており、そのうち約8.26億人が適切な近視矯正を欠いています [1]。多焦点デザインは、従来45歳で脱落していた着用者を維持することを可能にします。アルコンとクーパー・ビジョンは、どちらも多焦点を、他の低い一桁のポートフォリオの中で二桁成長のラインとして挙げています [3][4]。

チャネルのデジタル化

2020年に連邦取引委員会によって再確認された米国のコンタクトレンズ規則は、処方者に処方を自動的に発行することを義務付け、第三者のオンライン販売者を構造的に可能にします [9]。アメリカにおけるオンライン浸透率は現在、ユニットボリュームの20%を超えており、価格を圧縮しながらも、医師のカバレッジが薄い市場へのリーチを拡大しています。


制約の影響分析

制約 〜% CAGRへの影響 地理的関連性 影響のタイムライン 参照
眼鏡および屈折手術の代替 −0.7 北アメリカ、ヨーロッパ 長期(≥4年) [14]
不快感と乾燥による着用者の脱落 −0.5 グローバル 中期(2〜4年) [15]
オンラインチャネルのシフトによる価格のデフレ −0.4 米国、英国、ドイツ 短期(≤2年) [9]
化粧品および装飾用レンズに対する規制負担 −0.3 EU、ASEAN、MEA 中期(2〜4年) [16]
新興経済国における施術者の不足 −0.3 アフリカ、南アジア 長期(≥4年) [1]


脱落は業界の静かな漏れのまま

コンタクトレンズの使用中止に関する公開された研究によると、毎年16%から24%の着用者が脱落しており、乾燥と痛みが最も一般的な理由です [15]。一度きりの販売ではなく、脱落の各パーセンテージポイントは定期的な年金を排除します。保持の経済性は依然として獲得の経済性を大きく上回っていますが、材料科学がギャップを縮めるのに役立っています。


手術による矯正からの代替

世界中で行われるLASIKおよびSMILE手術の数は2020年以前の水準を超えており、資金調達の選択肢が若い世代に手術を受けることを促しています [14]。すべての転向者は、置き換えサイクルから永久に離れます。普及の傾向に関係なく、これは屈折手術のための密なキャパシティを持つ高所得市場での上昇を制限します。


装飾フォーマットに対する規制の摩擦

EU医療機器規則は、非矯正装飾レンズを附属書XVIの下に持ち込み、2021年以降の完全な適合性評価を要求しました [16]。小規模な化粧品サプライヤーは通知機関のコストを吸収する代わりに退出し、以前は低障壁の成長ポケットであったセグメントの品揃えが薄くなりました。


Contact Lenses Market 機会

近視管理の償還カテゴリとしての位置付け

周辺焦点ソフトデザインとオルソケラトロジーは、オプションではなく治療的に示されるようになっています。小児の進行管理に関する規制認証は、支払者のカバレッジへの道を開き、このカテゴリの価格を完全に再設定します。償還に関する議論は、長期的な進行データを即座に生産する製造者が主導します。


新興市場への浸透

屈折異常を持つ大規模な人口と、矯正視力基盤の3%未満の浸透率がブラジル、インドネシア、ナイジェリア、インドで見られます。部分的な構築でさえ、飽和した地域での増分の利益を超えるボリュームを解放しますが、IAPBは低中所得国での屈折サービスの成長には大幅な労働力の拡大が必要であると予測しています [17]。


サブスクリプションおよびデータ主導のビジネスモデル

自動補充プログラムは、エピソディックな購入者を契約収益に変換し、現在実践者が欠けている遵守データを生成します。その遵守信号を収益化すること — プラクティス分析、支払者報告、またはターゲットを絞った保持オファーを通じて — は、単価とは独立したマージン層を生み出します。

薬物放出および治療プラットフォーム

最初の抗ヒスタミン剤放出レンズの承認は、眼科用薬物送達が装着デバイスを通じて商業的に実行可能であることを示しました [11]。緑内障、ドライアイ、術後の適応症は同じ論理に従い、商品ではなく医薬品の価格設定がなされます — コンタクトレンズ市場内で未活用のマージンプールです。

特殊スカラルおよび不規則角膜フィッティング

角膜円錐症および移植後の人口は、大都市圏の外では十分にサービスを受けていません。デジタル角膜トポグラフィーと旋盤切削製造により、フィッティングサイクルが数週間から数日に短縮され、小規模での特殊な実践が経済的に実行可能になります。


Contact Lenses Market 今後の見通し

センサー埋め込み型およびスマートレンズプラットフォーム

眼内圧と涙膜グルコースを測定するプロトタイプデバイスは実現可能性試験をクリアし、拡張現実表示コンセプトは専門開発者の間で累計2億米ドルを超えるベンチャー資金を引き付けています [21]。商業的な実現可能性は光学ではなく、電力密度と生体適合性に依存しています。コンタクトレンズ市場は、置き換えではなくプレミアム層としてスマートフォーマットを吸収するため、消費者向けの前に狭い臨床ローンチが期待されます。

近視管理が標準治療に

臨床的合意は、進行中の子供に対して観察ではなく介入に収束しています。専門機関が治療ガイドラインを正式化し、支払い者がそれに従うと、対象となる小児プールは裁量から指示に変わります — これは単なるボリュームイベントではなく、価格設定のイベントです。

プラットフォーム経済と直接関係

製造業者は、実務者チャネルと並行して消費者向けの補充関係を構築しています。90%の保持率を持つ定期収入は、エピソディックな小売とは非常に異なる価値を持ち、資本市場はそのレンズを光学ポートフォリオに適用し始めています。

持続可能性と材料の適合性

ブリスターパッケージは重要な臨床廃棄物を生成し、回収プログラムは現在、英国、米国、およびEUの一部で運営されています。PFAS制限提案が欧州化学庁によって評価されているため、材料の適合性タイムラインは大幅に延長される可能性があります [22]。コンプライアンスを報告作業ではなく設計入力として扱う生産者は、欧州のコンタクトレンズ市場で棚スペースを確保するでしょう。

地域市場シェア分析

地域 収益シェア (2025) 主要投資テーマ
北アメリカ 38% 使い捨て変換、オンライン配信、近視管理
ヨーロッパ 27% 治療費の払い戻し、持続可能性の遵守
アジア太平洋 26% 小児スクリーニング、現地製造、化粧品需要
南アメリカ 5% 小売チェーンの拡大、手頃な価格の層
中東 & アフリカ 4% プライベートクリニックの拡張、化粧品および美的需要の増加
合計 100% —

コンタクトレンズ市場における地理的パフォーマンスは、医師の密度、可処分所得、屈折ケアが公的払い戻しの範囲内か外かの3つの変数を追跡します。


北アメリカ

国 地域シェア 主要ドライバー
米国 81% ビジョンプランのカバレッジと高い眼科医の密度
カナダ 12% 州の小児視力プログラム
メキシコ 7% 小売光学チェーンの拡大


米国は約4500万人のユーザーと年間検査を標準化する視力給付インフラを通じてコンタクトレンズ市場を支えています [18]。連邦の処方ルールは、オンライン競争を同時に拡大し、実現価格を圧縮し、既存企業をプレミアム多焦点および近視制御層に向かわせています。

ヨーロッパ

国 市場価値 (USD B, 2025) 主要ドライバー
ドイツ 0.64 大規模なユーザーベース、強力な光学小売
英国 0.52 サブスクリプション配信モデル
フランス 0.46 100% Santé改革による光学アクセスの向上
イタリア 0.34 独立した医師ネットワーク
スペイン 0.24 チェーン主導の価格競争
北欧諸国 0.27 高い一人当たり光学支出
ロシア 0.21 国内流通の再構築
その他のヨーロッパ 0.37 中央ヨーロッパのボリューム成長


フランスの100% Santé改革は2021年までに完全に導入され、基本的な光学補正の自己負担費用を排除し、初めてのユーザーをこのチャネルに引き込むことができました [19]。地域全体で、拡張生産者責任ルールやブリスターパックのリサイクルスキームが、大規模な小売バイヤーの調達基準となりつつあります。

アジア太平洋

国 CAGR (2026–2035) 主要ドライバー
中国 5.4% 全国的な小児近視スクリーニングの義務化
インド 6.1% 低い基準からの都市中産階級の浸透
日本 2.9% 成熟した基盤、プレミアム多焦点ミックス
韓国 4.6% 化粧品および美的需要
ASEAN 5.8% 小売光学の正式化
その他のアジア太平洋 4.2% スクリーニングプログラムの展開


アジア太平洋は、政策が需要を生み出しているため、コンタクトレンズ市場の成長エンジンです。中国の8省庁による近視予防計画は、拘束力のある州の目標を設定し、学校レベルでの大規模なスクリーニングを義務付けています [12]。インドの浸透率は視力補正人口の2%未満であり、これはわずかな都市での採用でも大きな絶対ボリュームを生み出すことを意味します [17]。

南アメリカ

国 地域シェア 主要ドライバー
ブラジル 58% 大規模な都市ユーザーベースとチェーン光学小売
アルゼンチン 19% 輸入代替と現地流通
その他の南アメリカ 23% アンデスおよび南部コーンの小売成長


ブラジルは成熟したフランチャイズ光学小売ネットワークを通じて地域のボリュームを支配していますが、通貨の変動性が輸入されたプレミアム在庫の手頃な価格を繰り返しリセットしています。地域のプレイヤーは、リスト価格ではなく分割払いの競争が増えています。

中東 & アフリカ

国 CAGR (2026–2035) 主要ドライバー
サウジアラビア 6.3% ビジョン2030のプライベート医療拡大
UAE 5.7% 高所得の外国人需要
南アフリカ 4.4% 確立されたプライベート光学セクター
エジプト 5.1% 人口規模と都市化
その他のMEA 4.0% 徐々に進むクリニックインフラの構築


サウジアラビアのビジョン2030健康セクター変革プログラムは、外来医療における民間セクターの大規模な参加を目指しており、光学小売は早期の恩恵を受けています [20]。サハラ以南のアフリカ全体で、医師の不足が制約となっており、IAPBは必要に対して眼科医の労働力密度が著しく不足していることを文書化しています [17]。


地域別コンタクトレンズ市場、2025-2035

Contact Lenses Market 市場セグメンテーション

コンタクトレンズ市場のセグメント構造は、各々異なるマージンプロファイルを持つ5つの商業的次元に従っています。

素材別

セグメント 収益シェア (2025) 主な需要ドライバー
シリコーンハイドロゲル 47% 酸素透過性と延長された快適さ
ハイドロゲル 33% コストに敏感で価値層の需要
ガス透過性 13% 不規則な角膜と特別なフィッティング
その他の材料 7% ハイブリッドおよび新しいポリマー設計


シリコーンハイドロゲルは、着用時間を制限していた生理的上限を解決したため、支配的です。高いDk/t値は低酸素性合併症を減少させ、快適な着用を延長し、直接的に脱落率を減少させます [15]。ハイドロゲルは、快適さのプレミアムがコストの差を正当化しない価格に敏感な地域で意味のあるシェアを保持しており、高ボリュームの使い捨てラインのための主力化学物質として残っています。

デザイン別

セグメント 市場価値 (USD B, 2025) 主な需要ドライバー
球面 6.72 基準近視および遠視の矯正
トーリック 2.49 乱視の矯正、パラメータ範囲の拡大
多焦点/進行性 1.47 老視および45歳以上の着用者の維持
その他のデザイン 0.63 強膜、オルソケラトロジーおよびカスタムラテカット


トーリックは静かなシェア獲得者です。より広い在庫パラメータの可用性により、かつて乱視の人々を眼鏡に押しやったカスタムオーダーの摩擦が取り除かれ、トーリックは球面の同等品に対して持続的な価格プレミアムを持っています。

使用性別

セグメント CAGR (2026–2035) 主な需要ドライバー
デイリーディスポーザブル 5.1% 衛生、便利さ、および着用者あたりの年間収益の増加
ウィークリー/バイウィークリー 2.4% 従来の処方習慣
マンスリーディスポーザブル 3.6% ヨーロッパおよびアジアにおけるコスト対着用のバランス
従来型(再利用可能) 1.2% 専門的およびガス透過性の持ち越し


デイリーディスポーザブルレンズは、コンタクトレンズ市場内で最も明確な構造的変化を表しています — 実践者はコンプライアンスプロファイルを好み、着用者は便利さを好み、製造業者は収益の倍数を好みます。月間フォーマットは、自己負担費用が決定を支配する市場で保持されています。

用途別

セグメント 収益シェア (2025) 主な需要ドライバー
視力矯正 84% 屈折異常の有病率
治療用 7% バンデージレンズ、薬物投与、手術後ケア
美容用 7% 東アジアおよびMEAにおける美的需要
その他の用途 2% 診断および研究用途


屈折異常の頻度の上昇と、矯正視力ソリューションの継続的な必要性が、2025年のコンタクトレンズ市場における視力矯正セグメントの84%の市場シェアの主なドライバーです。バンデージレンズ、眼科用薬物投与、手術後の用途、および美的需要—特に東アジアおよびMEAにおいて—は、治療用および美容用カテゴリーのそれぞれ7%の市場シェアに寄与しています。残りの2%は、主に研究および診断用途を含むその他の用途で構成されています。治療用は、医療管理、手術後のケア、その他の臨床用途におけるコンタクトレンズの使用増加により最も成長しているセグメントであり、視力矯正は支配的なセグメントです。


流通チャネル別

セグメント 収益シェア (2025) 主な需要ドライバー
小売光学店 44% フィッティングの専門知識と即時の提供
電子商取引 26% 価格の透明性と自動補充
アイケア プラクティショナー/クリニック 22% 処方の発行と専門的なフィッティング
その他のチャネル 8% 薬局およびマスマーチャンダイザー


2025年に44%の収益シェアを持つ小売光学店セグメントは、フィッティングの専門知識と迅速な提供サービスによりコンタクトレンズ市場をリードしています。電子商取引は26%のシェアで2位に入り、自動補充モデル、利便性、価格の透明性によって推進されています。処方の発行と専門的なフィッティングは、22%の市場を占めるアイケアプラクティショナー/クリニックの主な支援源です。薬局およびマスマーチャンダイザーは残りの8%を占めています。市場は小売光学店が支配していますが、電子商取引はデジタル購入の増加、定期的な補充プログラム、および消費者のコンタクトレンズの簡単な注文の好みにより、最も速いペースで拡大しています。


競争ベンチマーキング

医療機器の基準では集中度が高い。上位4社は世界の収益の約78〜84%を占めており、推定HHIは1,900〜2,100の範囲にあり、中程度から高い集中度で、地域および専門メーカーの長い尾が規模ではなくニッチなパラメータで競争している。

会社 推定収益シェア範囲 コンタクトレンズ市場向けの主要製品 戦略的ポジショニング
ジョンソン・エンド・ジョンソン・ビジョンケア 約26〜30% アキュビュー使い捨て、トーリック、多焦点 スケールリーダー; 大規模な医療従事者マーケティング
アルコン 約19〜23% デイリーズトータル、プレシジョンポートフォリオ プレミアムデイリーフォーカス; 大規模な設備投資
クーパービジョン 約18〜22% マイデイ、クラリティ、ミサイト近視コントロール 専門的なパラメータと近視リーダーシップ
バウシュ・アンド・ロム 約9〜12% バイオトゥルー、ウルトラ、ピュアビジョン 広範な光学および製薬の隣接性
ホヤ株式会社 約3〜5% 専門的およびオルソケラトロジー設計 アジア主導、レンズ技術のクロスオーバー
メニコン株式会社 約2〜4% ガス透過性、サブスクリプションプログラム 日本の強固な地盤; 直接消費者モデル
シード株式会社 約1〜3% 使い捨ておよび再利用可能なソフトデザイン 国内製造の深さ
セントシャイン光学 約1〜3% プライベートラベルおよびOEM生産 台湾での契約製造スケール
ベンキューマテリアル 約1〜3% コスメティックおよびクリアソフトデザイン 材料統合の利点
コンタマック 約1〜2% レンズ材料およびブランク 専門ラボへの上流サプライヤー

最近のニュースと動向

  • クーパー・ビジョン(2023年4月):近視コントロールプラットフォームが累積数百万児の治療マイルストーンを超え、小児需要が持続可能なカテゴリーであることを確認しました [4]。
  • アルコン(2023年9月):シンガポールでの多年度投資プログラムの下、拡張された使い捨て製造能力を委託し、高速ラインを追加しました [3]。
  • バウシュ・ロンブ(2024年1月):ドライアイおよび眼表面関連のポートフォリオの取得を完了し、治療的なクロスセルを強化しました [23]。
  • ジョンソン・エンド・ジョンソン・ビジョン(2024年3月):乱視範囲全体でのパラメータの可用性を拡大し、眼鏡からの在庫フィット変換を目指しました [24]。
  • 欧州化学庁(2024年):広範なPFAS制限ドシエの評価を進め、フルオロポリマー関連プロセスに対する中期的な材料適格性の不確実性を生み出しました [22]。
  • メニコン(2024年7月):追加のアジア市場へのサブスクリプションディスペンシングプログラムを拡大し、継続的な収益の露出を深めました [25]。
  • 中国国家衛生健康委員会(2024年):省の小児近視削減目標を再確認し、学校のスクリーニングカバレッジ要件を拡大しました [12]。
  • アルコン(2025年2月):成熟市場における老視保持を目的とした拡張された多焦点パラメータ範囲を導入しました [3]。

Contact Lenses Market Report Scope

パラメータ 詳細
市場範囲 矯正、治療、化粧用途におけるグローバルなソフト、ガス透過性および特殊な視力矯正レンズ
調査期間 2021–2035(歴史的データ 2021–2024; 基準年 2025; 予測 2026–2035)
CAGR 3.9%(2026–2035)
市場規模のチェックポイント USD 113.1億(2025年);USD 117.5億(2026年);USD 165.8億(2035年)
最も成長が早いセグメント デイリーディスポーザブルの使いやすさ;多焦点/進行性デザイン;アジア太平洋地域
プロファイルされた企業 ジョンソン・エンド・ジョンソン・ビジョンケア、アルコン、クーパー・ビジョン、バウシュ + ロム、ホヤ、メニコン、シード、セントシャイン光学、ベンキューマテリアル、コンタマック
評価通貨 USD、製造業者の収益レベルで

よくある質問

コンタクトレンズ市場において、調達チームはどのようにサプライヤーの信頼性を評価すべきですか?
ヘッドライン価格よりも、二重サイト製造と文書化された滅菌冗長性を優先してください。単一サイトのサプライヤーは、ラインの認定中に数ヶ月の割り当てイベントを引き起こすことが歴史的にあります。ボリュームコミットメントにサインする前に、キャスト成形ラインの数と規制サイトの登録を要求してください [3]。
スケラルフィッティングの経済性は、従来のソフトフィッティングとどのように異なりますか?
スケラルフィッティングは、トポグラフィー機器と通常3〜5回のチェア訪問を必要とし、標準のソフトフィッティングは1回です。フィッティングごとの払い戻しは大幅に高いため、損益分岐点は単位あたりのマージンではなく、年間のケースボリュームに依存します [24]。
コンタクトレンズ市場における新ブランドの最適な市場参入ルートは何ですか?
確立された台湾または日本の製造業者を通じた契約製造は、資本の投入や規制サイトの認定に数年を要することを回避します。トレードオフは、光学ではなくブランドやチャネルで競争するため、パラメータの差別化が限られることです [7]。
近視コントロールの承認は、支払者との会話を変えますか?
はい。進行制御のためのデバイスのクリアランスは、製品を消費財ではなく介入として再定義し、これがカバレッジの議論の前提条件となります。支払者は、コミットする前に依然として縦の結果データを要求します [7]。
コンタクトレンズ市場におけるテレオプトメトリープラットフォームは、どのような統合の障害に直面していますか?
リモート屈折検査はフィット評価の代替にはならないため、プラットフォームは物理的な実践者に引き渡す必要があります。州境を越えるライセンスと処方の有効性ルールは摩擦を加え、特に米国の州境を越える場合に問題となります [9]。
センサー埋め込みレンズは、現在商業的に実現可能ですか?
消費者規模ではありません。パワー供給と熱放散は、連続装用アプリケーションに対して未解決のままであり、現在のクリアランスは短期間の診断使用のみをカバーしています。マスマーケット製品の前に臨床ニッチが期待されます [21]。
滅菌能力は契約製造をどのように制約しますか?
端末滅菌は、より広範な医療機器セクターと共有されるボトルネックであり、エチレンオキシド施設の閉鎖により地域の可用性が厳しくなっています。社内オートクレーブ能力を持つ製造業者は、真のスケジューリングの利点を持っています [7]。
著者
著者 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
共著者 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases for ophthalmic medical devices, peer-reviewed optometry and ophthalmology journals, clinical publications, and authoritative vision health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH) 510(k) clearances and PMA approvals, European Medicines Agency (EMA) medical device regulations and notified body certifications, International Organization for Standardization (ISO) standards (specifically ISO 18369 series for contact lens specifications and ISO 13485 for quality management systems), American Optometric Association (AOA) Clinical Practice Guidelines, American Academy of Ophthalmology (AAO) Preferred Practice Pattern guidelines, British Contact Lens Association (BCLA) clinical standards, Contact Lens Society of America (CLSA) industry reports, National Eye Institute (NEI) and National Institutes of Health (NIH) epidemiological studies on refractive errors, Centers for Disease Control and Prevention (CDC) Contact Lens Health Week surveillance data and eye health statistics, World Health Organization (WHO) Vision Impairment and Blindness databases, MRFR Eye Care Market data, and national health ministry reports on myopia prevalence from key Asia-Pacific markets. These sources were used to collect fitting statistics, regulatory approval pathways, biocompatibility and safety studies, demographic prevalence of myopia/astigmatism/presbyopia, and competitive landscape analysis for soft hydrogel, silicone hydrogel, gas-permeable rigid, and specialty contact lens technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, Managing Directors, Vice Presidents of Research & Development, Regulatory Affairs Managers, and Commercial Directors from contact lens manufacturers, OEM/ODM lens fabricators, and medical device material suppliers (silicone hydrogel monomer providers). Demand-side sources included procurement leads from optical retail chains, hospital ophthalmology department directors, independent eye care practitioners, board-certified ophthalmologists, contact lens specialists, and certified fitters, as well as licensed optometrists. The primary research validated market segmentation in the corrective, therapeutic, and cosmetic lens categories, confirmed the innovations in the silicone hydrogel and gas-permeable material pipeline, and collected insights on the compliance of wearing schedules, fitting protocols, omnichannel distribution strategies, and reimbursement dynamics for medically necessary contact lens fittings.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

By Region: North America (33%), Europe (28%), Asia-Pacific (29%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and fitting volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America, including major brand owners and private label/OEM suppliers

Product mapping across soft methacrylate hydrogel, silicone hydrogel, gas-permeable rigid, hybrid, and scleral lens categories, segmented by spherical, toric, multifocal, and cosmetic designs

Analysis of reported and modeled annual revenues specific to contact lens portfolios, including daily disposable, frequent replacement, and conventional replacement modalities

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (fitting volume × average selling price by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for myopia correction, astigmatism management, presbyopia solutions, and cosmetic/aesthetic lens segments

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















