Marché de la délivrance de médicaments topiques (2026 - 2035)

Rapport de recherche sur le marché de la délivrance de médicaments topiques par type de formulation (Crèmes, Gels, Pommades, Lotions, Patches), par voie d'administration (Transdermique, Topique, Localisée), par application thérapeutique (Dermatologie, Gestion de la douleur, Contrôle des infections, Améliorations cosmétiques), par forme posologique (Dose unique, Multi-doses), par canal de distribution (Pharmacies hospitalières, Pharmacies de détail, E-commerce, Cliniques) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/Pharma/31426-HCR 128 Pages Rahul Gotadki Last Updated: October 15, 2026
Topical Drug Delivery Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.25%
2025 Market SizeUSD 133.90 Billion
2035 Market SizeUSD 269.50 Billion
Key Players
Johnson & Johnson
Novartis AG
GSK plc
Bayer AG
Hisamitsu Pharmaceutical
Viatris Inc.
Opportunities
  • Biologic Topical Formulations
  • Emerging-Market Expansion
  • Digital Therapeutics & Adherence Monetization

Marché de la délivrance de médicaments topiques Résumé du marché

La taille du marché mondial de la délivrance de médicaments topiques était évaluée à 133,90 milliards USD en 2025, et le marché devrait croître de 143,60 milliards USD en 2026 à 269,50 milliards USD d'ici 2035, enregistrant un TCAC de 7,25 % pendant la période de prévision 2026–2035. Cette trajectoire est ancrée dans deux catalyseurs mutuellement renforçants : les directives élargies de la FDA américaine sur les approbations d'analgésiques non opioïdes (finalisées au T3 2024), qui ont accéléré les délais de validation pour les plateformes d'absorption transdermique de médicaments, et le cluster Horizon Europe de 1,2 milliard EUR de la Commission européenne destiné aux technologies avancées de délivrance de médicaments par patch cutané jusqu'en 2027 [2]. Ensemble, ces signaux politiques ont avancé les délais de R&D des entreprises et attiré de nouveaux capitaux-risque dans le secteur.

Un changement technologique prononcé redéfinit le marché de la délivrance de médicaments topiques alors que les onguents conventionnels et les crèmes génériques cèdent la place à des architectures de délivrance conçues avec précision. Les matrices de microneedles, les transporteurs de nano-émulsions et les patchs portables activés par capteurs remplacent les approches de formulation de crèmes topiques de première génération qui reposent uniquement sur la diffusion passive. Le pipeline de technologies d'amélioration de la perméation dermique a vu 4,8 milliards USD d'investissements privés cumulés entre 2022 et 2024, un chiffre qui souligne la confiance de l'industrie dans les plateformes de nouvelle génération [4].

La Amérique du Nord représente environ 41,3 % du marché de la délivrance de médicaments topiques, soutenue par une couverture solide des payeurs pour la thérapie médicamenteuse cutanée localisée et une infrastructure dense d'essais cliniques. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide avec un TCAC projeté proche de 9,90 %, alimentée par l'expansion des pools d'assurance en Inde, en Chine et en Asie du Sud-Est. L'Europe détient la deuxième plus grande part avec environ 27,5 %, soutenue par des réglementations harmonisées de l'EMA qui récompensent les études de bioéquivalence pour les génériques topiques . Alors que les biologiques et les biosimilaires entrent de plus en plus dans les pipelines topiques, la prochaine décennie promet des cycles d'innovation encore plus marqués.


Principaux enseignements du rapport

• Par voie d'administration

  • La délivrance dermique a représenté 48,2 % des revenus du marché de la délivrance de médicaments topiques en 2025, reflétant la dominance des crèmes, gels et onguents dans les soins dermatologiques chroniques
  • La délivrance nasale devrait progresser à un TCAC de 9,85 % jusqu'en 2035, alimentée par des pipelines de médicaments pour les migraines et le système nerveux central qui exploitent les voies d'absorption transdermique des médicaments

• Par produit

  • Les formulations traditionnelles ont représenté 75,6 % du marché de la délivrance de médicaments topiques en 2025, bien que leur part se contracte progressivement à mesure que les plateformes basées sur des dispositifs gagnent en traction
  • Le segment des dispositifs — y compris les systèmes avancés de délivrance de médicaments par patch cutané — se développe à un TCAC de 8,72 % jusqu'en 2035

• Par indication et utilisateur final

  • La dermatologie a représenté 45,4 % des revenus en 2025, renforçant son rôle en tant que principal domaine thérapeutique pour l'innovation en formulation de crèmes topiques
  • Les soins à domicile connaissent une croissance à un TCAC de 9,68 %, le plus rapide parmi les canaux d'utilisateurs finaux, alors que les patients gèrent de plus en plus la thérapie médicamenteuse cutanée localisée en dehors des murs de l'hôpital

• Par région

  • La Amérique du Nord a dominé avec une part de 41,3 % ; l'Asie-Pacifique est prête pour le TCAC régional le plus élevé de 9,90 % jusqu'en 2035


Taille du marché et prévisions (2021–2035)

Le modèle de dimensionnement du marché de MRFR triangule les divulgations de revenus pharmaceutiques de haut en bas avec des données de volume de prescripteurs de bas en haut dans 42 pays, validées par rapport à des bases de données syndiquées tierces et des entretiens primaires avec des formulateurs, dermatologues et dirigeants de la chaîne d'approvisionnement.
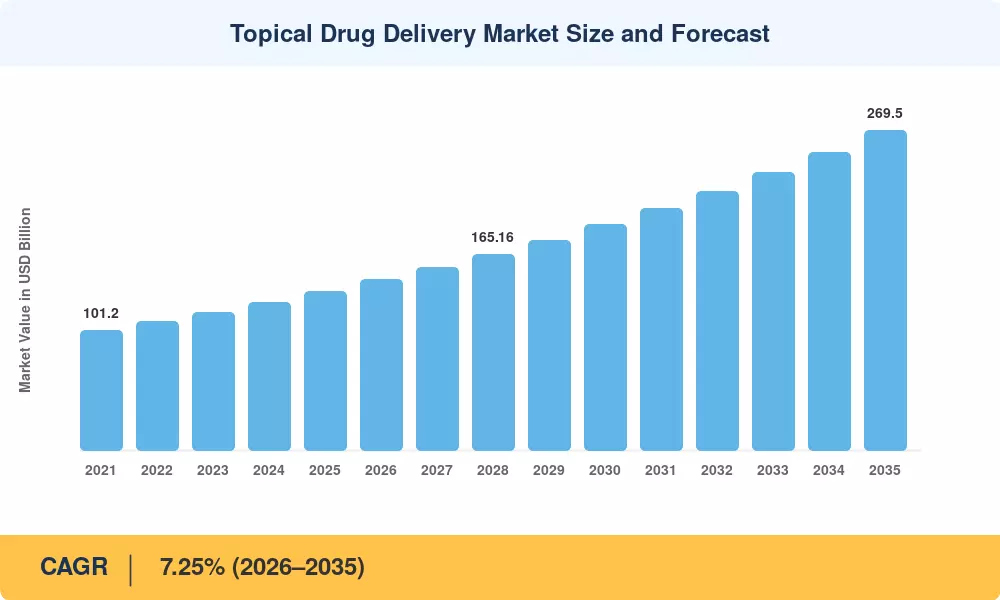
Taille et prévisions du marché de la délivrance de médicaments topiques
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs

Facteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation de la charge des maladies dermatologiques chroniques ~18% Global À long terme [6]
Incitations à la voie des analgésiques non opioïdes de la FDA et de l'EMA ~16% NA, Europe À court terme [2]
Avancées des plateformes de microneedles et de nano-porteurs ~15% Global À moyen terme [7]
Expansion des modèles de soins à domicile et d'auto-administration ~14% Global À moyen terme
Livraison de médicaments par patchs cutanés connectés et intelligents ~13% NA, Europe, APAC À long terme  
Croissance du pipeline topique des biologiques et biosimilaires ~12% Global À moyen terme [8]
Expansion de l'assurance dans les économies émergentes ~12% APAC, LATAM À long terme [14]


Charge des maladies dermatologiques chroniques

Selon l'OMS, les maladies de la peau touchent les gens dans le monde entier à tout moment, un chiffre qui a augmenté de 15 % au cours de la dernière décennie en raison du vieillissement démographique et des facteurs environnementaux [6]. Cette prévalence persistante crée une demande soutenue pour les produits de formulation de crèmes topiques dans le cadre des indications de psoriasis, d'eczéma, d'acné et fongiques. Les payeurs dans les pays à revenu élevé autorisent désormais en moyenne 3,2 prescriptions topiques par patient dermatologique diagnostiqué chaque année, générant un volume durable pour le marché de la délivrance de médicaments topiques.

Soutien réglementaire pour les solutions antidouleur non opioïdes

Les directives de la FDA de 2024 sur l'examen accéléré des analgésiques transdermiques non opioïdes ont réduit les délais d'approbation moyens d'environ 8 à 10 mois pour les demandes éligibles [2]. De même, la directive révisée de l'EMA de 2023 sur la qualité des patchs transdermiques a renforcé les normes de bioéquivalence tout en introduisant des voies accélérées pour les technologies d'amélioration de la perméation cutanée qui démontrent des profils pharmacocinétiques supérieurs . Ces incitations à double continent attirent les investissements vers des plateformes de thérapie médicamenteuse cutanée localisées conçues pour la gestion de la douleur.

Innovation en microneedles et nano-porteurs

L'investissement mondial en capital-risque et des entreprises dans les plateformes de microneedles a dépassé 1,6 milliard USD cumulativement jusqu'en 2024, avec des matrices à pointe dissolvable et des conceptions formant des hydrogels en tête des pipelines translationnels [7]. Les systèmes de nano-porteurs — liposomes, nanoparticules lipidiques solides et micelles polymériques — améliorent encore l'absorption transdermique des médicaments en permettant la libération contrôlée de macromolécules à travers la couche cornée . Ces avancées réduisent collectivement l'écart d'efficacité entre la délivrance topique et systémique, débloquant des indications qui étaient auparavant réservées aux injections.

Systèmes de santé connectée et patchs intelligents

Les dispositifs de livraison de médicaments par patchs cutanés activés par capteurs qui transmettent sans fil des données d'adhérence et pharmacocinétiques aux tableaux de bord des cliniciens ont représenté environ 2,1 milliards USD en dépenses de R&D combinées dans le monde en 2024. Le pilote de remboursement de la CMS des États-Unis pour la surveillance thérapeutique à distance (RTM) — couvrant les dispositifs topiques et transdermiques — signale la volonté des payeurs de financer des modèles de soins connectés qui suivent la conformité à la thérapie médicamenteuse cutanée localisée en temps réel.


Analyse de l'impact des contraintes

Contrainte ~% Impact Négatif Pertinence Géographique Chronologie de l'Impact Réf
Risques d'irritation et de sensibilisation cutanée ~–20% Global En cours
Limitations de biodisponibilité pour les grandes molécules ~–22% Global À long terme
Chemins réglementaires complexes pour les dispositifs combinés ~–18% NA, Europe À moyen terme
Pression sur les prix due à la saturation des topiques génériques ~–20% Global À court terme [17]
Défis de la chaîne du froid et de la stabilité pour les topiques biologiques ~–20% Marchés émergents À moyen terme


Contraintes de Biodisponibilité

Malgré les avancées dans l'amélioration de la perméation dermique, la couche cornée reste une barrière redoutable pour les molécules supérieures à environ 500 Da . Les agents biologiques tels que les anticorps monoclonaux et les peptides subissent de fortes pertes de biodisponibilité lorsqu'ils sont administrés par voie topique, obligeant les formulateurs à utiliser des concentrations élevées de médicaments qui augmentent le coût des biens. Jusqu'à ce que la technologie de perméation mûrisse davantage, ce plafond limite l'ensemble des indications adressables pour le marché de la délivrance de médicaments topiques.

Complexité Réglementaire pour les Combinaisons Dispositif-Médicament

Les produits combinés qui fusionnent un patch d'absorption transdermique avec un module de surveillance électronique font face à des voies réglementaires doubles — autorisation de dispositif et approbation de médicament — tant aux États-Unis qu'en UE . Le Bureau des Produits Combinés de la FDA a rapporté un cycle d'examen médian de 14 mois pour de telles demandes en 2024, environ 40 % plus long que les approbations de médicaments autonomes. Cette pénalité de calendrier décourage les petites entreprises de poursuivre des plateformes de délivrance de médicaments par patch cutané intégrées.

Érosion des Prix des Génériques

Le pipeline mondial des génériques topiques contient plus de 320 dépôts ANDA début 2025, les formes posologiques semi-solides représentant la majorité [17]. Une concurrence intense sur les prix dans les segments banalisés — crèmes d'hydrocortisone, onguents antifongiques, rétinoïdes contre l'acné — comprime les marges des fabricants et détourne les budgets de R&D des recherches sur de nouvelles formulations de crèmes topiques.


Marché de la délivrance de médicaments topiques Opportunités

Formulations topiques biologiques

Alors que les médicaments dermatologiques à base d'anticorps monoclonaux approchent des dates d'expiration de brevet, les formulateurs ont l'opportunité de développer des versions biosimilaires topiques en utilisant une nano-encapsulation améliorée qui augmente l'absorption transdermique des médicaments pour les molécules de poids moléculaire élevé. Les données cliniques préliminaires pour les gels anti-IL-17 topiques montrent une efficacité similaire à celle des injections sous-cutanées pour le psoriasis léger à modéré, une proposition de valeur révolutionnaire pour l'industrie de la délivrance de médicaments topiques pour les biologiques [8].


Expansion des marchés émergents

Le programme Ayushman Bharat de l'Inde inclut aujourd'hui plus de 500 millions de citoyens. La Liste nationale des médicaments remboursables de la Chine a introduit 26 références topiques en 2024. Les deux offrent des perspectives de volume pour les articles de thérapie médicamenteuse cutanée dans des pays sensibles aux prix [14]. L'augmentation de la production de formulations de crèmes topiques par des fabricants sous contrat locaux dans ces régions est également de 30 à 40 % moins coûteuse que celle des CDMO occidentaux, offrant un incitatif supplémentaire pour l'accès au marché.


Thérapeutiques numériques et monétisation de l'adhésion

Les payeurs lient de plus en plus les taux de remboursement aux résultats d'adhésion documentés. Les patchs intelligents générant des données de conformité en temps réel permettent un modèle commercial basé sur l'abonnement - matériel + analyse de données - augmentant la valeur à vie par patient d'environ 25 à 35 % par rapport à l'économie de distribution unique. Cette couche de monétisation des données transforme la distribution de médicaments en patch cutané d'une vente de produit à un service récurrent.


Compounding personnalisé via l'IA

Les pharmacies spécialisées aux États-Unis et en Allemagne testent des plateformes de formulation basées sur l'IA qui optimisent les ratios d'excipients pour l'amélioration de la perméabilité dermique en fonction des biométriques cutanés individuels. Ces plateformes réduisent les cycles de reformulation de mois à jours, et établissent les pharmacies de composition comme des acteurs agiles dans le secteur de la délivrance de médicaments topiques.


Applications topiques vétérinaires

Le segment mondial des topiques pour la santé animale — évalué à environ 5,4 milliards USD en 2024 — représente un vecteur de croissance parallèle pour les maisons de formulation cherchant à amortir la R&D sur l'amélioration de la perméation dermique à travers les espèces. Les traitements antiparasitaires et de dermatite pour les animaux de compagnie adoptent des technologies de délivrance par patch initialement développées pour l'absorption transdermique des médicaments chez l'homme.


Marché de la délivrance de médicaments topiques Perspectives d'avenir

Conception de formulation optimisée par IA

Les modèles d'apprentissage automatique formés sur des ensembles de données de perméation cutanée compressent le développement de formulations de crèmes topiques de cycles de banc de 18 mois à moins de 90 jours dans les laboratoires des premiers adoptants. Le marché de la délivrance de médicaments topiques devrait bénéficier de l'amélioration des taux de succès clinique au premier passage pour les plateformes d'absorption transdermique de médicaments, estimée à 20–30%, grâce au dépistage d'excipients guidé par l'IA, réduisant considérablement les coûts de développement par composé.

Économie des plateformes de patchs portables

La convergence de l'électronique flexible, des biosenseurs imprimés et de la science des adhésifs crée un modèle de plateforme où une seule architecture de patch intelligent supporte plusieurs cartouches de médicaments. D'ici 2030, l'écosystème de délivrance de médicaments par patch cutané devrait générer des revenus récurrents d'analytique de données pouvant égaler 15–20% des ventes de matériel des dispositifs, selon les projections de MRFR.

Durabilité et chimie verte

La pression réglementaire sur les composés organiques volatils (COV) dans les excipients topiques accélère l'adoption de systèmes de solvants à base d'eau et bio-dérivés . La reformulation en chimie verte représente à la fois un mandat de conformité et un facteur de différenciation de marque sur le marché de la délivrance de médicaments topiques, en particulier en Europe, où la stratégie chimique du Pacte vert de l'UE fixe des objectifs ambitieux de réduction des solvants d'ici 2035.

Essais cliniques décentralisés pour les thérapeutiques topiques

Le passage à des conceptions d'essais décentralisées et hybrides — où les patients appliquent des traitements topiques à domicile et téléchargent des images dermatoscopiques via des applications mobiles — réduit les coûts de site de 25–35% et accélère l'inscription pour les études d'amélioration de la perméation dermique [20]. Ce changement structurel abaisse les barrières à l'entrée pour les entreprises biotechnologiques de taille intermédiaire poursuivant des indications de niche sur le marché de la délivrance de médicaments topiques.


Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
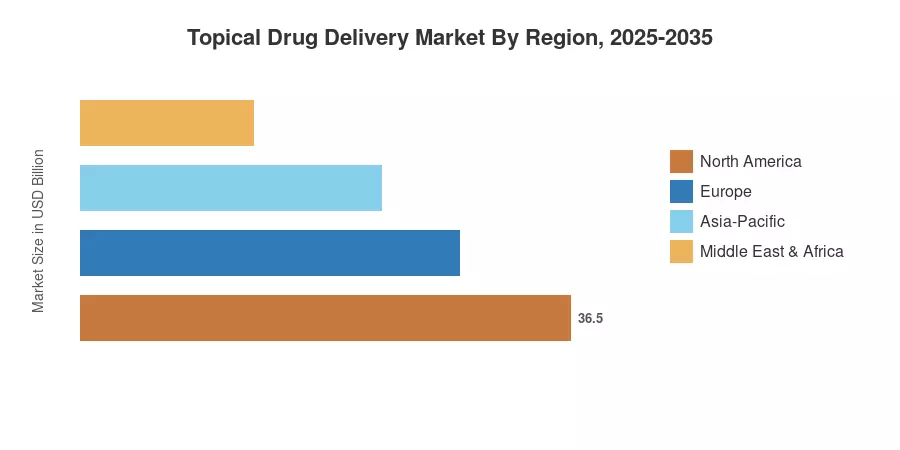
Amérique du Nord 41,3 % de part (2025) Pipelines de patchs non opioïdes, remboursement RTM
Europe 27,5 % de part (2025) Harmonisation EMA, topiques biosimilaires
Asie-Pacifique 9,90 % TCAC (2026–2035) Expansion de l'assurance, fabrication sous contrat
Amérique du Sud 6,96 milliards USD (2025) Programmes d'accès aux topiques génériques
Moyen-Orient & Afrique 5,62 milliards USD (2025) Investissement dans l'infrastructure dermatologique
Total 133,90 milliards USD (2025) —

Le marché de la délivrance de médicaments topiques présente une hiérarchie géographique claire, l'Amérique du Nord et l'Europe représentant collectivement près de 69 % des revenus mondiaux. La montée rapide de l'Asie-Pacifique reflète l'élargissement de l'accès aux soins de santé et la demande croissante de thérapies cutanées localisées.


Amérique du Nord

Pays Métrique clé Moteur clé
États-Unis 82,4 % de la part régionale Incitations à l'absorption transdermique de médicaments non opioïdes par la FDA
Canada 10,1 % de la part régionale Couverture des formulaires provinciaux pour les patchs dermiques
Mexique 7,5 % de la part régionale Demande croissante de formulations de crèmes topiques en vente libre


Les États-Unis restent le plus grand contributeur national au marché de la délivrance de médicaments topiques, propulsés par les expansions de remboursement CMS pour la surveillance thérapeutique à distance et un programme 340B qui canalise des biologiques topiques à prix réduit vers les hôpitaux de sécurité [2]. Les mises à jour des formulaires du Canada en Ontario et en Colombie-Britannique ont ajouté des alternatives au fentanyl transdermique en 2024, tandis que le COFEPRIS du Mexique a accéléré l'approbation de 14 topiques génériques au cours de la même année.

Europe

Pays Métrique clé Moteur clé
Allemagne 7,42 % TCAC (2026–2035) Couverture d'assurance obligatoire des patchs d'amélioration de la perméation dermique
Royaume-Uni 5,88 milliards USD (2025) Financement des maladies cutanées du NHS Long-Term Plan
France 15,8 % de la part régionale Mandat national de substitution des biosimilaires
Italie 11,2 % de la part régionale Centres d'excellence en dermatologie basés à l'hôpital
Espagne 3,10 milliards USD (2025) Croissance des topiques en vente libre dans le canal pharmaceutique
Pays nordiques 5,6 % de la part régionale Projets pilotes d'intégration de la santé numérique
Russie 4,3 % de la part régionale Incitations à la fabrication nationale
Reste de l'Europe 9,8 % de la part régionale Pipelines topiques génériques diversifiés


Le marché de la délivrance de médicaments topiques en Europe bénéficie d'un cadre de pharmacovigilance unifié qui réduit les coûts d'enregistrement transfrontaliers pour les produits de formulation de crèmes topiques. La directive révisée de l'EMA de 2023 sur les patchs transdermiques a standardisé les tests de libération in-vitro, réduisant les délais de développement des produits de délivrance de médicaments en patchs cutanés génériques d'environ 6 mois .

Asie-Pacifique

Pays Métrique clé Moteur clé
Chine 32,4 % de la part régionale Ajouts de médicaments topiques au NRDL
Inde 10,15 % TCAC (2026–2035) Expansion de la couverture Ayushman Bharat
Japon 5,52 milliards USD (2025) Population vieillissante, forte adoption des patchs
Corée du Sud 7,8 % de la part régionale Crossover K-beauty dans les topiques médicamenteux
ASEAN 8,95 % TCAC (2026–2035) Augmentation des dépenses en vente libre de la classe moyenne
Reste de l'Asie-Pacifique 9,1 % de la part régionale Centres de fabrication sous contrat


Le marché de la délivrance de médicaments topiques en Asie-Pacifique est le segment régional à la croissance la plus rapide, soutenu par des vents démographiques favorables et des programmes d'approvisionnement gouvernementaux agressifs. L'PMDA du Japon a approuvé 18 nouveaux produits d'absorption de médicaments transdermiques en 2024 seulement, le nombre annuel le plus élevé en une décennie, tandis que le CDSCO de l'Inde a rationalisé les exigences de bioéquivalence pour les génériques semi-solides .

Amérique du Sud

Pays Métrique clé Moteur clé
Brésil 58,3 % de la part régionale Approvisionnement en topiques de santé publique SUS
Argentine 7,62 % TCAC (2026–2035) Campagnes de sensibilisation à la thérapie cutanée localisée
Reste de l'Amérique du Sud 22,1 % de la part régionale Chaînes de détail pharmaceutique en croissance


Le Système de santé unifié du Brésil (SUS) a ajouté quatre formulations de corticostéroïdes topiques à sa liste de médicaments essentiels en 2024, élargissant l'accès à la thérapie cutanée localisée pour environ 160 millions de bénéficiaires du système public [14].

Moyen-Orient & Afrique

Pays Métrique clé Moteur clé
Arabie Saoudite 28,5 % de la part régionale Localisation pharmaceutique Vision 2030
Émirats Arabes Unis 8,45 % TCAC (2026–2035) Cliniques de dermatologie de tourisme médical
Afrique du Sud 18,6 % de la part régionale Expansion du formulaire dermatologique du secteur public
Égypte 14,2 % de la part régionale Volume OTC tiré par la population
Reste du MEA 22,7 % de la part régionale Programmes de maladies cutanées soutenus par des ONG


Le Programme national de développement industriel et logistique de l'Arabie Saoudite vise 40 % de fabrication pharmaceutique locale d'ici 2030, créant des incitations pour les usines de formulation de crèmes topiques qui répondent à la demande intérieure et régionale d'exportation [14].


Marché de la délivrance de médicaments topiques par région, 2025-2035

Marché de la délivrance de médicaments topiques Segmentation du marché

Par voie d'administration

Segment Métrique clé Principal moteur de la demande
Dermique 48,2 % de part (2025) Prévalence des maladies chroniques de la peau
Ophthalmique 24,85 milliards USD (2025) Pipelines pour le glaucome et les yeux secs
Nasal 9,85 % TCAC (2026–2035) Délivrance rapide pour le SNC et les migraines
Autres (Rectal, Vaginal, Otique) 14,73 milliards USD (2025) Thérapeutiques pour infections localisées


La voie dermique continue de soutenir le marché de la délivrance de médicaments topiques car elle couvre la plus large surface thérapeutique — psoriasis, dermatite atopique, acné et soins des plaies — en utilisant des plateformes de formulation de crème topique bien comprises. La délivrance nasale est la voie à la croissance la plus rapide, soutenue par les programmes de vaccins sans aiguille et les traitements contre les migraines qui exploitent l'absorption transdermique des médicaments muqueux pour un début systémique rapide [7].

Par produit

Segment Métrique clé Principal moteur de la demande
Formulations (Solides, Semi-Solides, etc.) 75,6 % de part (2025) Infrastructure de fabrication établie
Dispositifs (Patches transdermiques, etc.) 8,72 % TCAC (2026–2035) Innovation en patch intelligent et microneedles


Les formulations traditionnelles — onguents, crèmes, gels et lotions — dominent le marché de la délivrance de médicaments topiques en volume, bénéficiant d'une production à faible coût et d'une large familiarité des prescripteurs. Le segment des dispositifs, englobant des plateformes avancées de délivrance de médicaments par patch cutané et des matrices de microneedles, gagne des parts alors que la technologie d'amélioration de la perméation dermique permet un dosage contrôlé et à libération prolongée que les semi-solides traditionnels ne peuvent égaler .

Par indication

Segment Métrique clé Principal moteur de la demande
Dermatologie 45,4 % de part (2025) Prévalence du psoriasis, de l'eczéma, de l'acné
Gestion de la douleur 10,70 % TCAC (2026–2035) Incitations réglementaires pour les patchs non opioïdes
Autres (Hormonal, Cardiovasculaire, etc.) 32,60 milliards USD (2025) Patchs de remplacement hormonal et anti-angineux


La gestion de la douleur est l'indication à la croissance la plus rapide sur le marché de la délivrance de médicaments topiques, reflétant de forts vents réglementaires favorables pour les alternatives d'absorption transdermique non opioïdes [2]. La thérapie médicamenteuse cutanée localisée pour la douleur musculosquelettique — patchs de diclofénac, systèmes de lidocaïne — capte à la fois les canaux de prescription et de vente libre, élargissant la base de patients adressables.

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Hôpitaux 37,8 % de part (2025) Soins des plaies en milieu hospitalier et protocoles post-chirurgicaux
Milieux de soins à domicile 9,68 % TCAC (2026–2035) Auto-administration par le patient et télésanté
Cliniques spécialisées & Autres 36,20 milliards USD (2025) Cliniques de dermatologie et de gestion de la douleur


Les soins à domicile sont le canal d'utilisateur final à la croissance la plus rapide car les régimes de thérapie médicamenteuse cutanée localisée — une fois initiés en clinique — se transfèrent sans problème à l'auto-gestion par le patient. Les dispositifs de délivrance de médicaments par patch cutané intelligents avec rappels basés sur une application soutiennent davantage l'adhésion dans le cadre domestique.


Analyse Concurrentielle

Le marché de la délivrance de médicaments topiques présente une concentration moyenne, les cinq principales entreprises détenant une part de revenu combinée estimée entre 28 et 34 %. L'Indice de Herfindahl-Hirschman (HHI) se situe dans la plage de 600 à 900, indiquant un paysage modérément fragmenté où de grands acteurs pharmaceutiques rivalisent aux côtés d'entreprises spécialisées dans les dispositifs et de maisons de génériques régionales.

Entreprise Plage Estimée de Part de Revenu Offres Clés Positionnement Stratégique
Johnson & Johnson ~7–10% Dermatologiques Neutrogena, patchs de lidocaïne Large portefeuille topique OTC & Rx
Novartis AG ~5–8% Biologiques en dermatologie, gouttes ophtalmiques Leader en pipeline de biologiques
GSK plc ~4–7% Crèmes corticostéroïdes, topiques antiviraux Force de distribution OTC mondiale
Bayer AG ~3–6% Dermatologie OTC, topiques de soins des plaies Leverage de marque en santé grand public
Hisamitsu Pharmaceutical ~3–5% Salonpas, patchs NSAID transdermaux Spécialiste de la technologie des patchs
Viatris Inc. ~3–5% Formulations topiques génériques, EpiPen Échelle biosimilaire/générique
Galderma SA ~3–5% Acné, rosacée, dermatologie esthétique Focus exclusif sur la dermatologie
Glenmark Pharmaceuticals ~2–4% Généraux en dermatologie, topiques spécialisés Distribution sur les marchés émergents
Noven Pharmaceuticals ~1–3% HRT transdermale, patchs CNS Conception & fabrication de patchs
Lavipharm Corp. ~1–2% Plateformes de délivrance de médicaments transdermaux Licencié de technologie de niche


Actualités récentes & Développements


  • FDA (Mai 2026) : Publication de l'orientation finale sur les voies accélérées d'absorption transdermique des analgésiques non opioïdes, réduisant les délais d'examen prévus de 8 à 10 mois pour les demandes de nouveaux médicaments qualifiantes [2].
  • Galderma (Juin 2025) a publié des résultats d'une étude d'extension de 2 ans démontrant que Nemluvio maintenait une réponse de 85 % EASI-75 chez les patients atteints de dermatite atopique.


Marché de la délivrance de médicaments topiques Market Report Scope

Paramètre Détail
Portée du marché Marché mondial de la délivrance de médicaments topiques couvrant les formulations, dispositifs, voies, indications, utilisateurs finaux
Période d'étude 2021–2035
Fenêtre CAGR 2026–2035 (7,25 %)
Taille du marché de l'année de base 133,90 milliards USD (2025)
Point de terminaison de prévision 269,50 milliards USD (2035)
Segment à la croissance la plus rapide Gestion de la douleur (par indication); Soins à domicile (par utilisateur final); Nasal (par voie)
Entreprises profilées 10 (voir Section 10)
Devise d'évaluation Milliards USD

FAQ

Comment les patchs à microneedles se comparent-ils aux crèmes conventionnelles pour la délivrance de vaccins ?

Les matrices de microneedles contournent la couche cornée pour délivrer des antigènes directement aux cellules immunitaires dermiques, atteignant des taux de séroconversion comparables à ceux des injections intramusculaires lors des essais de Phase II [7]. Les crèmes conventionnelles manquent de la profondeur de pénétration requise pour une immunogénicité vaccinale fiable.

Quelles stratégies de propriété intellectuelle dominent parmi les principales entreprises de délivrance de médicaments topiques ?

Les acteurs principaux déposent des brevets sur la composition de matière pour des mélanges d'excipients novateurs et des brevets sur la conception de dispositifs pour créer des fossés de propriété intellectuelle en couches. Cette approche de double dépôt prolonge les fenêtres d'exclusivité au-delà des durées de vie des brevets uniques.

Comment le marché de la délivrance de médicaments topiques aborde-t-il les défis de dosage pédiatrique ?

Le dosage topique pédiatrique repose sur des zones d'application ajustées au poids et des formulations à faible concentration validées par des études PK dédiées . Les agences réglementaires exigent désormais un étiquetage pédiatrique séparé pour les topiques corticostéroïdes à haute puissance.

Quel rôle joue l'impression 3D dans les produits du marché de la délivrance de médicaments topiques personnalisés ?

Les films topiques imprimés en 3D permettent aux pharmaciens de personnaliser le chargement de médicaments, la géométrie des patchs et la cinétique de libération au point de soins. Les premiers utilisateurs rapportent un temps de préparation 40 % plus rapide par rapport aux méthodes traditionnelles.

Comment les payeurs évaluent-ils le rapport coût-efficacité des patchs intelligents sur le marché de la délivrance de médicaments topiques ?

Les payeurs utilisent des seuils par année de vie ajustée en fonction de la qualité (QALY), et les patchs intelligents démontrent des ratios coût-par-QALY favorables lorsque les améliorations d'adhérence réduisent les hospitalisations en aval. Les codes CMS RTM signalent une acceptation croissante des payeurs aux États-Unis.

Quels risques de chaîne d'approvisionnement affectent le marché de la délivrance de médicaments topiques pour les patchs transdermiques ?

Les pénuries de polymères adhésifs et les dépendances à des API à source unique sont les principaux risques, comme l'a démontré la disruption de l'approvisionnement en acrylate en 2023 [22]. Les fabricants s'approvisionnent auprès de plusieurs sources pour des matériaux critiques afin d'atténuer le risque de concentration.

Comment le marché de la délivrance de médicaments topiques s'entrecroise-t-il avec le développement de produits cosméceutiques ?

Les cosméceutiques empruntent des excipients d'amélioration de la perméation dermique à la R&D pharmaceutique, créant des revenus de co-licence pour les entreprises de délivrance de médicaments . Cette convergence élargit le pool de revenus adressables au-delà des thérapeutiques sur ordonnance.

Auteur
Auteur Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed pharmaceutical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Drug Evaluation and Research, European Medicines Agency (EMA), Pharmaceuticals and Medical Devices Agency (PMDA) Japan, Health Canada, Therapeutic Goods Administration (TGA) Australia, International Conference on Harmonisation of Technical Requirements for Pharmaceuticals for Human Use (ICH), American Association of Pharmaceutical Scientists (AAPS), Controlled Release Society (CRS), International Society for Pharmaceutical Engineering (ISPE), National Institutes of Health (NIH) National Institute of Arthritis and Musculoskeletal and Skin Diseases (NIAMS), National Center for Biotechnology Information (NCBI/PubMed), Cochrane Library, World Health Organization (WHO) Essential Medicines List, Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, Organisation for Economic Co-operation and Development (OECD) Health Statistics, IQVIA Institute for Human Data Science, Evaluate Pharma, and national health ministry reports from key markets including China National Medical Products Administration (NMPA), Central Drugs Standard Control Organization (CDSCO) India, and Brazilian Health Regulatory Agency (ANVISA). These sources were used to collect formulation approval data, transdermal patch clinical trials, dermatological treatment statistics, regulatory pathway analysis, and market landscape assessment for creams, gels, ointments, lotions, transdermal patches, and microneedle technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Formulation Development, heads of regulatory affairs, chief scientific officers, and commercial directors from companies that produce transdermal patches, topical drug delivery systems, and contract development and manufacturing organizations (CDMOs) were examples of supply-side sources. Chief dermatologists, pain management specialists, clinical pharmacists, hospital pharmacy directors, procurement leads from hospital systems, retail pharmacy chains, e-commerce platform healthcare heads, and medical directors from dermatology clinics and pain management centers were among the demand-side sources. Primary research gathered information on clinical adoption patterns of transdermal systems, pricing strategies for biosimilar topical products, and reimbursement dynamics for advanced drug delivery technologies. It also validated market segmentation across formulation types and confirmed product pipeline timelines for nanotechnology-based formulations.

Primary Respondent Breakdown:

By Designation: C-level Executives (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (29%), Asia-Pacific (25%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and prescription volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in topical and transdermal drug delivery systems

Product mapping across creams, gels, ointments, lotions, transdermal patches, and novel delivery technologies (microneedles, iontophoresis devices)

Analysis of reported and modeled annual revenues specific to topical drug delivery portfolios, including dermatology, pain management, infection control, and cosmetic therapeutic segments

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (prescription volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across formulation types, routes of administration, and therapeutic applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















