Rapid Microbiology Testing Market (2026 - 2035)

Rapport d’étude de marché sur les tests de microbiologie : prévisions mondiales jusqu’en 2034
ID: MRFR/LS/23092-HCR 100 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 10, 2026
Rapid Microbiology Testing Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.1%
2025 Market SizeUSD 6.46 Billion
2035 Market SizeUSD 16.91 Billion
Key Players
bioMérieux
Becton Dickinson
Thermo Fisher Scientific
Charles River Laboratories
Merck KGaA
Bruker Corporation
Opportunities
  • AI-Powered Microbial Identification and Predictive Analytics
  • Cell and Gene Therapy Manufacturing Quality Control
  • Emerging-Market Laboratory Modernization

Rapid Microbiology Testing Market Summary

La taille du marché mondial des tests microbiologiques rapides était évaluée à 6,46 milliards USD en 2025, et le marché devrait croître de 7,11 milliards USD en 2026 à 16,91 milliards USD d'ici 2035, enregistrant un TCAC de 10,1 % pendant la période de prévision 2026–2035. Deux catalyseurs conduisent cette trajectoire : une reclassification par la FDA des systèmes de spectrométrie de masse cliniques au statut de dispositif de classe II en 2025, ce qui a réduit les coûts de conformité pour les laboratoires de diagnostic [1], et une vague d'entreprises pharmaceutiques investissant collectivement plus de 3,2 milliards USD dans l'automatisation totale des laboratoires entre 2023 et 2025 [2]. Le marché des tests microbiologiques rapides bénéficie directement des mandats de cycle de libération plus rapides imposés par les lignes directrices révisées de l'OMS sur l'Annexe 1 pour la fabrication stérile [3].

Les plateformes automatisées et les systèmes de détection moléculaire remplacent progressivement les méthodes basées sur la culture héritées qui nécessitent 7 à 14 jours pour la confirmation de stérilité. Les systèmes de culture sanguine automatisés ont compressé les fenêtres de détection de jours à heures, et la spectrométrie de masse MALDI-TOF atteint une précision d'identification bactérienne dépassant 94 % en moins de dix minutes [4]. AOAC International et AFNOR ont maintenant approuvé des voies de validation réglementaire qui englobent plus de 150 méthodes alternatives rapides, permettant ainsi aux fabricants alimentaires et aux entreprises pharmaceutiques de remplacer les approches conventionnelles de comptage de colonies en toute confiance [5].

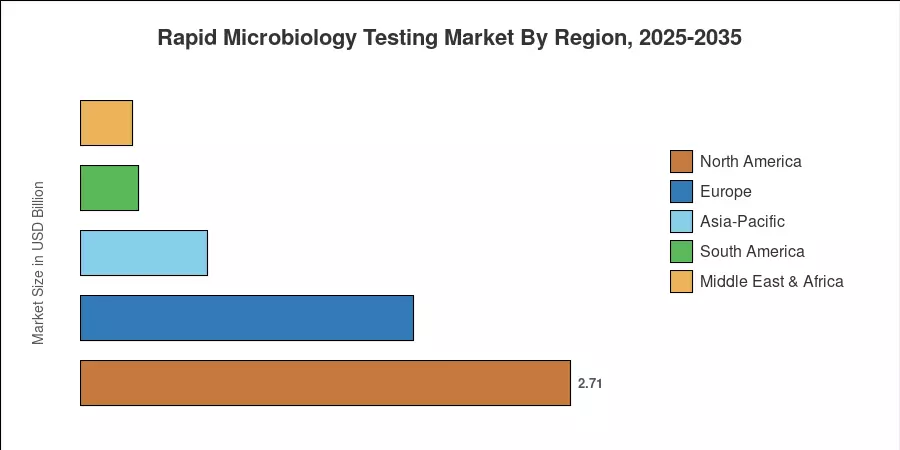
Le marché des tests microbiologiques rapides est principalement dominé par l'Amérique du Nord, caractérisée par une application rigoureuse des réglementations de la FDA et de l'USP <71> tout au long de la chaîne d'approvisionnement pharmaceutique. Plus précisément, l'Amérique du Nord contrôle environ 42,0 % du marché. Propulsée par le programme de modernisation de la sécurité alimentaire de l'Inde et le secteur biopharmaceutique en expansion de la Chine, la région Asie-Pacifique devrait connaître un taux de croissance annuel composé (TCAC) de 10,8 % d'ici 2035. L'Europe maintient le deuxième pourcentage le plus élevé, qui est d'environ 28,5 %, en raison des mandats de test de stérilité alignés sur l'EMA. Le marché des tests microbiologiques rapides est prêt à capitaliser sur l'expansion mondiale de la médecine personnalisée et de la fabrication de thérapies cellulaires dans la prochaine décennie en améliorant les exigences de contrôle de la qualité.


Principaux enseignements du rapport

• Par type de produit

  • Les consommables ont capturé 49,1 % de la part de marché des tests microbiologiques rapides en 2025, soutenus par une demande récurrente pour les milieux de culture, les cassettes de réactifs et les kits de préparation d'échantillons.
  • Les instruments devraient connaître une croissance à un TCAC de 11,6 % d'ici 2035, reflétant l'investissement en capital dans les plateformes automatisées et les analyseurs de spectrométrie de masse.

• Par méthode

  • Les technologies basées sur les acides nucléiques détenaient 57,8 % de part de revenu en 2025, soutenues par l'adoption de la PCR et du séquençage de nouvelle génération dans les laboratoires cliniques et pharmaceutiques.
  • Les méthodes immunologiques devraient croître à un TCAC de 11,4 %, soutenues par le déploiement de tests à flux latéral dans des sites de test décentralisés.

• Par application

  • Les diagnostics cliniques représentaient 49,2 % du marché des tests microbiologiques rapides en 2025, dominés par les volumes de tests de culture sanguine et de pathogènes respiratoires.
  • Les applications de contrôle de qualité pharmaceutique et biotechnologique enregistreront le TCAC le plus élevé de 12,9 % à mesure que la surveillance de la fabrication stérile s'intensifie.

• Par géographie

  • L'Amérique du Nord a dominé avec 42,0 % de part en 2025 ; l'Asie-Pacifique est en bonne voie pour un TCAC de 10,8 % d'ici 2035.


Taille du marché et prévisions (2021–2035)

La taille du marché de Market Research Future combine des modélisations de revenus ascendantes à partir des dépôts d'entreprises, des bases de données réglementaires et des entretiens primaires avec des directeurs de laboratoire et des responsables des achats dans 22 pays. Les chiffres historiques (2021–2024) sont validés par rapport aux revenus divulgués des entreprises de diagnostic cotées en bourse, tandis que les projections de prévisions appliquent des hypothèses de croissance pondérées par segment calibrées sur des références de référence.
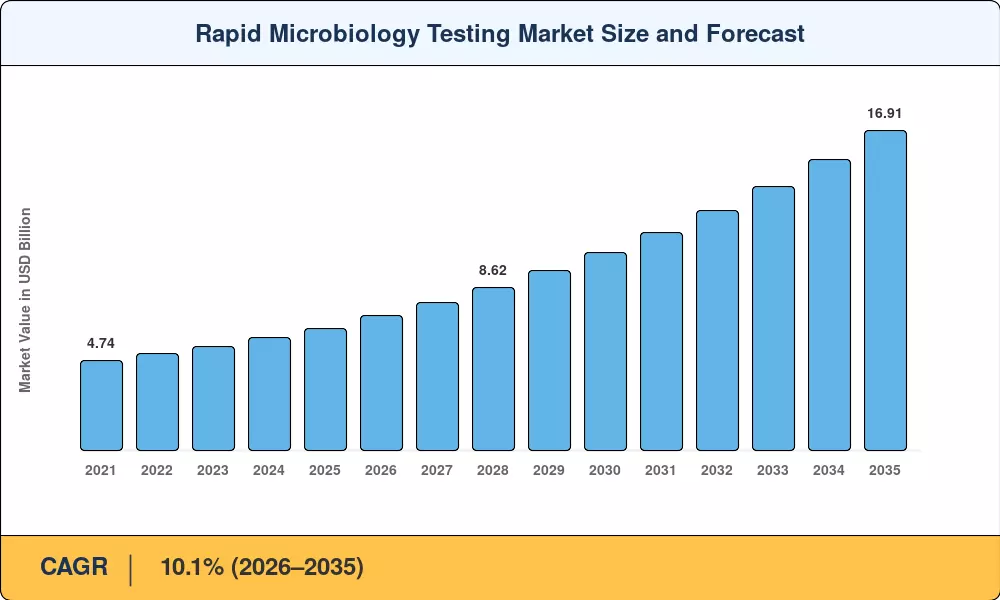
Taille du marché des tests microbiologiques rapides et prévisions
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Poussée réglementaire pour des tests de libération de médicaments plus rapides ~18% Global À court terme (≤2 ans) [3]
Automatisation des laboratoires et consolidation des plateformes ~16% Amérique du Nord, Europe À moyen terme (2–4 ans) [2]
Diagnostics au point de soins et décentralisés ~14% Global À moyen terme (2–4 ans) [13]
Mandats de modernisation de la sécurité alimentaire ~13% Amérique du Nord, APAC À court terme (≤2 ans) [5]
Exigences de contrôle qualité pour les thérapies cellulaires et géniques ~12% Amérique du Nord, Europe À long terme (≥4 ans) [9]
Intégration de l'IA et de l'apprentissage automatique en microbiologie ~10% Global À long terme (≥4 ans) [10]
Programmes de surveillance de la résistance antimicrobienne ~9% Global À moyen terme (2–4 ans) [16]


Poussée réglementaire pour des tests de libération de médicaments plus rapides

Complétant les mises à jour européennes, la Food and Drug Administration (FDA) des États-Unis régule les systèmes de spectrométrie de masse utilisés pour l'identification des microorganismes cliniques en tant que dispositifs médicaux de classe II avec des contrôles spéciaux spécifiques. Selon le 21 CFR 866.2300, cette classification impose un chemin de notification préalable au marché 510(k) plutôt qu'une approbation préalable au marché complète (PMA). Ce cadre réduit les barrières administratives pour les fabricants de diagnostics tout en appliquant strictement des normes de performance analytique pour garantir la sécurité à travers le réseau de laboratoires domestiques.


Automatisation des laboratoires et consolidation des plateformes

L'automatisation totale des laboratoires agit comme un vecteur principal pour l'amélioration de la qualité dans l'infrastructure de santé moderne. Selon les directives techniques historiques de l'Organisation mondiale de la santé, environ 60 % à 80 % du travail des laboratoires de santé est hautement réalisable pour l'automatisation. La transition du traitement manuel vers des flux automatisés réduit les erreurs analytiques courantes d'environ 8 % à 1 %, améliorant considérablement le débit des échantillons, la précision des rapports et la sécurité des flux de travail cliniques sans nécessiter d'expansions proportionnelles de la main-d'œuvre manuelle.


Diagnostics au point de soins et décentralisés

Les cadres de santé publique mondiaux stimulent fortement la demande de diagnostics rapides près du patient. Les mises à jour de l'Organisation mondiale de la santé soulignent la résistance antimicrobienne comme une menace de premier plan directement responsable de plus de 1,2 million de décès mondiaux chaque année. L'objectif des Nations Unies établi lors de l'Assemblée générale vise une réduction de 10 % de la mortalité associée à la résistance d'ici 2030. Atteindre cet objectif dépend fortement de l'expansion de l'accès à des diagnostics rapides et décentralisés pour prévenir l'utilisation inappropriée des antimicrobiens.


Mandats de modernisation de la sécurité alimentaire

Les mandats de sécurité alimentaire continuent de s'étendre via la loi sur la modernisation de la sécurité alimentaire de la FDA, qui impose des contrôles préventifs rigoureux à travers les chaînes d'approvisionnement. La transition des cultures d'enrichissement conventionnelles — qui nécessitent 24 à 72 heures pour la validation des pathogènes — vers des méthodes rapides réduit considérablement le cycle de détection. Cela s'aligne avec des normes internationales comme celles de l'Inde (FSSAI) et des révisions de la Chine (GB), obligeant les transformateurs à adopter des plateformes automatisées validées pour prévenir les échecs de confinement à grande échelle et protéger la santé publique.


Analyse de l'impact des contraintes

Les pourcentages d'impact des contraintes ci-dessous représentent des facteurs de traînée estimés sur l'élan de croissance, et non des soustractions directes du TCAC. Ils reflètent des vents contraires structurels ou cycliques au sein du marché des tests microbiologiques rapides.

Contrainte ~% de traînée sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Coûts élevés des instruments initiaux ~–20% Marchés émergents À court terme (≤2 ans) [17]
Complexité de la validation réglementaire ~–18% Global À moyen terme (2–4 ans) [5]
Pénuries de main-d'œuvre qualifiée en microbiologie ~–15% Global À long terme (≥4 ans) [18]
Inertie des infrastructures de laboratoire héritées ~–12% Europe, MEA À moyen terme (2–4 ans) [2]
Incertitude de remboursement pour les tests rapides ~–10% Amérique du Nord À court terme (≤2 ans) [19]


Coûts Élevés des Instruments Initiaux

Un seul système de spectrométrie de masse MALDI-TOF a un prix de liste de 200 000 à 350 000 USD, et les plateformes de culture sanguine entièrement automatisées peuvent dépasser 500 000 USD en tenant compte de l'installation et de la formation [17]. Pour les laboratoires hospitaliers de taille moyenne en Asie du Sud, en Amérique latine et en Afrique subsaharienne, ces seuils de capital représentent 2 à 3 ans de budgets d'équipement discrétionnaires. Des modèles de location de réactifs et de paiement par test émergent, mais l'adoption reste inégale et crée une dépendance à des contrats de verrouillage de fournisseur sur plusieurs années que certains bureaux d'approvisionnement résistent.

Complexité de la Validation Réglementaire

La transition des méthodes traditionnelles basées sur la culture, qui imposent une période d'incubation stricte de 14 jours selon les directives de la Pharmacopée des États-Unis (USP) <71> et de la Pharmacopée Européenne (EP) 2.6.1, nécessite des voies de validation exhaustives. Selon les cadres analytiques de l'USP <1223> et des structures de validation alignées sur la FDA, les laboratoires doivent démontrer avec succès l'équivalence selon cinq critères de performance distincts : spécificité, linéarité, plage, exactitude et précision. Le fardeau technique d'établir des limites de détection identiques à travers des matrices de produits complexes et variables représente un obstacle significatif et gourmand en ressources qui retarde le déploiement d'alternatives automatisées dans des pipelines biopharmaceutiques hautement réglementés.


Pénuries de Main-d'Œuvre Qualifiée

Les pénuries structurelles de main-d'œuvre dans les réseaux de laboratoires cliniques et industriels contraignent fortement le déploiement de systèmes automatisés basés sur les données. Selon les données de l'enquête sur les postes vacants de l'American Society for Clinical Pathology (ASCP), les laboratoires médicaux font face à des obstacles de recrutement persistants, les départements spécialisés en microbiologie et en traitement des échantillons nécessitant en moyenne de 7 à 12 mois pour pourvoir des postes de direction et de supervision vacants. Ce délai de recrutement prolongé crée un goulot d'étranglement opérationnel aigu, car les plateformes moléculaires et phénotypiques avancées génèrent des sorties de données complexes qui nécessitent des opérateurs hautement certifiés pour analyser et résoudre les problèmes.


Rapid Microbiology Testing Market Opportunities

Identification microbienne et analyses prédictives alimentées par l'IA

Les modèles d'apprentissage automatique optimisent considérablement l'interprétation de la spectrométrie de masse en affinant le traitement des données spectrales. Selon les critères d'évaluation clinique, l'intégration de réseaux de neurones convolutionnels dans les flux de travail diagnostiques réduit le délai d'identification algorithmique standard pour les isolats critiques à des paramètres en temps réel. La mise en œuvre d'analyses prédictives natives du cloud directement dans le logiciel des instruments permet aux laboratoires d'évaluer instantanément des modèles de données phénotypiques complexes. Cette optimisation logicielle améliore la précision diagnostique, aidant les établissements cliniques à contourner les protocoles de confirmation traditionnels en plusieurs étapes et à déployer plus rapidement des interventions antimicrobiennes ciblées.


Contrôle de la qualité de la fabrication des thérapies cellulaires et géniques

L'expansion commerciale rapide des thérapies avancées impose des exigences structurelles strictes sur les protocoles de contrôle de la qualité. Les guides réglementaires officiels de la Food and Drug Administration (FDA) des États-Unis soulignent que les produits cellulaires autologues ont de courtes durées de conservation physiologique, rendant les périodes d'incubation traditionnelles de 14 jours logiquement non viables. Ce conflit structurel pousse vers des transitions systémiques obligatoires vers des méthodes microbiologiques rapides. Les plateformes validées d'amplification des acides nucléiques et de détection de croissance automatisée capables de fournir des résultats rapides satisfont aux attentes strictes de stérilité réglementaire tout en préservant l'intégrité du produit.


Modernisation des laboratoires sur les marchés émergents

Les mises à niveau de l'infrastructure de santé nationale dans les régions économiques en développement ouvrent d'importantes avenues d'approvisionnement pour les plateformes de test automatisées. En Inde, la modernisation des laboratoires de santé publique est ancrée par la Mission d'Infrastructure de Santé Pradhan Mantri Ayushman Bharat (PM-ABHIM), qui a reçu une allocation budgétaire augmentée de 4 770 Crores INR pour l'année fiscale 2026–27 afin d'établir des centres de diagnostic intégrés. Ces investissements ciblés en santé publique privilégient les plateformes automatisées capables de détection décentralisée de multiples pathogènes, éliminant systématiquement les flux de travail manuels dans les réseaux de laboratoires régionaux.


Monétisation des données et plateformes d'information de laboratoire

Les données microbiologiques agrégées provenant d'instruments connectés peuvent alimenter des tableaux de bord de surveillance épidémiologique, des algorithmes de gestion des antimicrobiens et des réseaux de détection d'épidémies en temps réel. Les fournisseurs qui proposent des analyses de données anonymisées sous forme de service d'abonnement en parallèle des ventes de matériel débloquent des flux de revenus récurrents tout en renforçant la fidélisation des clients au sein du marché des tests microbiologiques rapides.

Expansion des tests environnementaux et de qualité de l'eau

Les mandats de surveillance environnementale continuent de s'étendre à l'échelle mondiale, poussés par des critères de conformité mis à jour comme la directive révisée sur l'eau potable de l'Union européenne et les règlements nationaux sur l'eau potable de l'EPA des États-Unis. Plutôt que de réguler les métaux lourds, ces règles microbiologiques imposent strictement des plafonds protecteurs sur les pathogènes biologiques tels que Legionella et les coliformes. L'adoption de plateformes automatisées d'énumération de micro-colonies réduit considérablement les délais traditionnels de filtration sur membrane de 48 heures, permettant aux services municipaux d'atteindre une validation rapide et de prévenir des échecs de contamination généralisée au sein des réseaux de distribution d'eau régionaux.


Rapid Microbiology Testing Market Future Outlook

Laboratoires de microbiologie autonomes

Les flux de travail d'échantillons orchestrés par l'intelligence artificielle réduisent systématiquement les points de contact manuels dans les réseaux de laboratoires à fort volume. Les lignes modernes de traitement optimisent la manipulation des échantillons en automatisant la sélection des colonies et l'analyse en aval. Cette transition compresse les délais de diagnostic standard, augmente les taux d'utilisation des instruments et atténue les risques de contamination des échantillons. Les fournisseurs de diagnostics offrant des écosystèmes cloud intégrés permettent un suivi épidémiologique en temps réel, aidant les établissements cliniques à gérer des charges de travail de traitement complexes indépendamment des contraintes de disponibilité de main-d'œuvre traditionnelle.

Le séquençage de nouvelle génération comme outil de diagnostic de routine

Les coûts de séquençage du génome entier sont tombés en dessous de 200 USD par échantillon en 2024 et devraient atteindre 50 USD d'ici 2030 [11]. À ce prix, le séquençage métagénomique devient économiquement viable pour les diagnostics d'infection de routine — pas seulement pour l'investigation d'épidémies. Le marché des tests microbiologiques rapides absorbera un segment natif du séquençage qui brouille la frontière entre la microbiologie traditionnelle basée sur la culture et la génomique, créant de nouvelles sources de revenus pour les consommables de préparation de bibliothèque, les logiciels de bioinformatique et l'automatisation de la préparation des échantillons.

Rapports sur l'ESG et la gestion des antimicrobiens

Les fabricants de biopharmaceutiques font face à une surveillance croissante dans le cadre des rapports environnementaux, sociaux et de gouvernance (ESG), en particulier en ce qui concerne la sécurité sanitaire mondiale. Les feuilles de route stratégiques de l'industrie publient des critères liant les normes de production à un accès responsable et à une gestion clinique. Ce focus réglementaire oblige les entités corporatives à s'engager dans des protocoles de validation diagnostique avancés. L'intégration de ces pratiques dans les critères de durabilité fondamentaux garantit une allocation de capital stable vers des écosystèmes de tests automatisés, alignant la gouvernance d'entreprise à long terme avec les initiatives internationales de résistance en santé publique.

Analyse de la part de marché régionale

Région Métrique clé Thèmes d'investissement principaux
Amérique du Nord 42,0 % de part (2025) Application de la FDA, automatisation pharmaceutique, surveillance de l'AMR
Europe 28,5 % de part (2025) Conformité à l'annexe 1, réglementation IVD, sécurité alimentaire
Asie-Pacifique 10,8 % TCAC (2026–2035) Expansion biopharmaceutique, modernisation des laboratoires gouvernementaux
Amérique du Sud 0,32 milliard USD (2025) Mises à niveau des hôpitaux-laboratoires, harmonisation ANVISA
Moyen-Orient & Afrique 4,5 % de part (2025) Développement des infrastructures de santé, tests d'eau
Total 6,46 milliards USD (2025)

Le marché des tests microbiologiques rapides présente un modèle de concentration de marché mature, l'Amérique du Nord et l'Europe représentant collectivement plus de 70 % des revenus de 2025, tandis que l'Asie-Pacifique génère la plus forte croissance incrémentale jusqu'en 2035.


Amérique du Nord

Pays Métrique clé Facteur clé
États-Unis 78,4 % de la part régionale Application de l'USP <71>, dépenses des laboratoires Medicare
Canada 12,6 % de la part régionale Modernisation de Santé Canada, clusters biopharmaceutiques
Mexique 9,0 % de la part régionale Alignement de la COFEPRIS avec la FDA, tests d'exportation alimentaire


Les États-Unis ancrent le marché des tests microbiologiques rapides en Amérique du Nord grâce à une combinaison d'une surveillance rigoureuse de la FDA et de la plus grande base de fabrication pharmaceutique au monde. Les hôpitaux américains ont réalisé plus de 300 millions de tests microbiologiques cliniques en 2024, et le remboursement Medicare pour les diagnostics moléculaires a augmenté de 8 % d'une année sur l'autre [19]. Le corridor croissant de thérapie cellulaire du Canada en Ontario et au Québec stimule la demande pour des plateformes de stérilité rapides. En même temps, le secteur d'exportation alimentaire du Mexique — le deuxième plus grand fournisseur de produits frais aux États-Unis — exige de plus en plus des tests rapides de pathogènes validés par l'AOAC pour respecter les accords de sécurité alimentaire transfrontaliers [5].

Europe

Pays Métrique clé Facteur clé
Allemagne 8,5 % TCAC (2026–2035) Densité de fabrication pharmaceutique, normes DIN
Royaume-Uni 0,31 milliard USD (2025) Autonomie réglementaire de la MHRA post-Brexit
France 15,8 % de la part régionale Clusters biopharmaceutiques, leadership en validation AFNOR
Italie 10,2 % de la part régionale Demande de contrôle qualité pharmaceutique générique
Espagne 7,6 % de la part régionale Croissance des tests microbiologiques d'exportation alimentaire
Pays nordiques 8,1 % de la part régionale Programmes de surveillance de l'AMR
Russie 4,3 % de la part régionale Programmes d'équipement de laboratoire de substitution aux importations
Reste de l'Europe 12,8 % de la part régionale Modernisation des hôpitaux d'Europe de l'Est


Le marché des tests microbiologiques rapides en Europe est façonné par le calendrier d'application de l'annexe 1 de l'UE, qui exige une conformité totale dans toutes les installations de fabrication aseptique d'ici 2025 [3]. La concentration de production pharmaceutique en Allemagne — qui abrite trois des 20 plus grands fabricants de médicaments au monde — en fait le marché national à la croissance la plus rapide de la région. La MHRA du Royaume-Uni a développé son propre chemin de validation post-Brexit pour les méthodes rapides, créant une demande réglementaire parallèle mais distincte.

Asie-Pacifique

Pays Métrique clé Facteur clé
Chine 34,2 % de la part régionale Investissement en laboratoire du 14e Plan quinquennal
Inde 11,4 % TCAC (2026–2035) Application de la FSSAI, développement des diagnostics NHM
Japon 21,6 % de la part régionale Adoption avancée de MALDI-TOF, démographie vieillissante
Corée du Sud 12,1 % de la part régionale Stratégie K-Bio, contrôle qualité de la fabrication de biosimilaires
ASEAN 8,7 % de la part régionale Tests d'exportation alimentaire, expansion de la capacité hospitalière
Reste de l'Asie-Pacifique 6,8 % de la part régionale Infrastructure de laboratoire émergente


L'Asie-Pacifique représente la frontière de croissance la plus élevée pour le marché des tests microbiologiques rapides. Le secteur biopharmaceutique de la Chine a attiré 18,5 milliards USD de financement par capital-risque entre 2022 et 2024, et de nouvelles installations CDMO à Suzhou, Shanghai et Chengdu sont équipées de tests de stérilité automatisés dès le premier jour [8]. Le secteur de transformation alimentaire de l'Inde — visant 500 milliards USD de production d'ici 2030 dans le cadre du Pradhan Mantri Kisan Sampada Yojana — impose un dépistage rapide des pathogènes dans les installations orientées vers l'exportation, élargissant le marché adressable au-delà des diagnostics cliniques.

Amérique du Sud

Pays Métrique clé Facteur clé
Brésil 62,5 % de la part régionale Alignement ANVISA, modernisation des hôpitaux publics
Argentine 19,8 % de la part régionale Sécurité alimentaire pour les exportations agricoles
Reste de l'Amérique du Sud 17,7 % de la part régionale Adoption réglementaire progressive


La réglementation de l'ANVISA au Brésil reflète de plus en plus les cadres de validation de la FDA et de l'EMA pour les méthodes microbiologiques rapides, encourageant les fournisseurs d'instruments multinationaux à enregistrer des produits simultanément sur les marchés nord et sud-américains. Le Plan national de diagnostic 2024 du pays a prévu 2,8 milliards BRL pour l'acquisition d'équipements de laboratoire, les plateformes de microbiologie rapide étant classées comme une catégorie prioritaire [12].

Moyen-Orient & Afrique

Pays Métrique clé Facteur clé
Arabie Saoudite 28,4 % de la part régionale Investissement en santé Vision 2030
Émirats Arabes Unis 22,1 % de la part régionale Tourisme médical, normes HAAD
Afrique du Sud 18,7 % de la part régionale Diagnostics de co-infection TB et VIH
Égypte 14,3 % de la part régionale Modernisation des laboratoires de santé publique
Reste du MEA 16,5 % de la part régionale Capacité de diagnostic financée par des ONG


La transformation des soins de santé Vision 2030 de l'Arabie Saoudite a alloué plus de 65 milliards USD pour la construction d'hôpitaux et la modernisation des laboratoires d'ici 2030 [21]. Le marché des tests microbiologiques rapides dans la région MEA bénéficie de projets hospitaliers de haute acuité qui spécifient des plateformes de microbiologie automatisées comme partie intégrante de la conception des laboratoires centraux. Le fardeau élevé de la tuberculose résistante aux médicaments en Afrique du Sud soutient la demande pour des tests de détection rapide moléculaire à travers les achats publics et les programmes financés par des donateurs.


Marché des tests microbiologiques rapides par région, 2025-2035

Rapid Microbiology Testing Market Segmentation

Par type de produit

Segment Métrique clé Principal moteur de la demande
Consommables 49,1 % de part (2025) Achats récurrents de réactifs et de milieux
Instruments 11,6 % TCAC (2026–2035) Cycle d'investissement en automatisation
Réactifs et kits 1,14 milliard USD (2025) Adoption des tests moléculaires


Les consommables dominent le marché des tests microbiologiques rapides car chaque plateforme instrumentale génère une demande continue pour des milieux, des cartouches et des consommables de préparation d'échantillons propriétaires. Les systèmes BACT/ALERT de bioMérieux et BACTEC de BD fonctionnent tous deux sur des écosystèmes de consommables fermés qui verrouillent des accords d'achat pluriannuels. Les instruments, bien qu'ils représentent une part plus petite des revenus annuels, se développent le plus rapidement alors que les laboratoires remplacent les analyseurs vieillissants et que les installations de greenfield en Asie-Pacifique installent des plateformes de tests rapides de première génération. Les réactifs et kits — y compris les mélanges maîtres PCR, les bandes à flux latéral et les milieux chromogéniques — représentent un segment intermédiaire tiré par la prolifération des diagnostics moléculaires dans les environnements d'utilisation clinique et industrielle.

Par méthode

Segment Métrique clé Principal moteur de la demande
Basé sur les acides nucléiques 57,8 % de part (2025) Plateformes PCR, qPCR et NGS
Immunologique 11,4 % TCAC (2026–2035) Déploiement sur le terrain des tests à flux latéral et ELISA
Basé sur les composants cellulaires 0,84 milliard USD (2025) Bioluminescence ATP, cytométrie en flux


Les méthodes basées sur les acides nucléiques ancrent le plus grand segment de méthode du marché des tests microbiologiques rapides, reflétant la forte dépendance du secteur des laboratoires cliniques à la PCR pour les panels de pathogènes respiratoires, l'identification des cultures sanguines et le dépistage des infections sexuellement transmissibles. Les approches immunologiques croissent le plus rapidement car les immunoessais à flux latéral offrent un déploiement à faible coût, au point de soins, sans infrastructure de laboratoire — un avantage critique pour les tests en ligne dans les usines alimentaires et les essais cliniques décentralisés.

Par application

Segment Métrique clé Principal moteur de la demande
Diagnostics cliniques 49,2 % de part (2025) Volume des tests de microbiologie hospitalière
Contrôle qualité pharmaceutique et biotechnologique 12,9 % TCAC (2026–2035) Tests de stérilité et de charge microbienne
Tests alimentaires et de boissons 0,91 milliard USD (2025) Conformité aux exigences FSMA et du marché d'exportation
Surveillance environnementale 9,4 % TCAC (2026–2035) Expansion de la réglementation sur la qualité de l'eau


Les diagnostics cliniques restent l'application de base dans le marché des tests microbiologiques rapides, avec des volumes de cultures sanguines hospitalières dépassant à eux seuls 60 millions de tests par an aux États-Unis [19]. Le contrôle qualité pharmaceutique et biotechnologique est l'application à la croissance la plus rapide, propulsée par l'application de l'Annexe 1, l'expansion de la fabrication de thérapies cellulaires et le passage aux tests de libération en temps réel dans des environnements de fabrication continue.

Par utilisateur final

Segment Métrique clé Principal moteur de la demande
Laboratoires cliniques 52,5 % de part (2025) Demande centralisée des hôpitaux et des laboratoires de référence
Entreprises pharmaceutiques et biotechnologiques 12,8 % TCAC (2026–2035) Construction de laboratoires de contrôle qualité internes
Transformateurs alimentaires et de boissons 0,58 milliard USD (2025) Dépistage des pathogènes dans la chaîne d'approvisionnement
Institutions académiques et de recherche 5,8 % de part (2025) Financement de la recherche sur le microbiome et la résistance aux antimicrobiens


Les laboratoires cliniques sont l'utilisateur final dominant sur le marché des tests microbiologiques rapides car ils servent de point d'agrégation pour le volume des tests diagnostiques à travers les réseaux hospitaliers et les laboratoires de référence commerciaux. Les entreprises pharmaceutiques et biotechnologiques investissent massivement dans des laboratoires de microbiologie captifs pour internaliser les tests de stérilité plutôt que de sous-traiter à des organisations de tests contractuels. Cette tendance accélère l'acquisition d'instruments et la consommation de consommables.


Évaluation Concurrentielle

Le marché des tests de microbiologie rapide présente une concentration moyenne, les cinq principaux acteurs détenant collectivement une part de revenu estimée entre 52 et 58 %. L'indice de Herfindahl-Hirschman se situe dans la plage de 900 à 1 200, indiquant une structure modérément compétitive où de grandes multinationales coexistent avec des innovateurs spécialisés de taille intermédiaire. L'activité stratégique se concentre sur l'expansion des plateformes, l'intégration de l'IA et les partenariats de distribution géographique.

Entreprise Plage Estimée de Part de Revenu Offres Clés Positionnement Stratégique
bioMérieux ~12–16% BACT/ALERT, VITEK, BioFire FilmArray Leader en automatisation ID et AST à spectre complet
Becton Dickinson (BD) ~10–14% BACTEC, Kiestra TLA, BD MAX Pionnier de l'automatisation totale des laboratoires
Thermo Fisher Scientific ~8–12% Applied Biosystems PCR, milieux Oxoid Large éventail de moléculaire et de milieux de culture
Charles River Laboratories ~6–9% Celsis, Endosafe, Accugenix Spécialiste des tests de QC pharmaceutique et d'endotoxines
Merck KGaA ~5–8% Milliflex, MAS-100, Steritest Concentration sur les tests de stérilité et de charge microbienne
Bruker Corporation ~4–7% MALDI Biotyper Leader en identification par spectrométrie de masse
Danaher Corporation ~4–6% Cepheid GeneXpert, Beckman Coulter Automatisation moléculaire POC et de laboratoire
Sartorius ~3–5% Microsart, systèmes Sterisart Niche de tests de stérilité biopharmaceutique
Rapid Micro Biosystems ~2–4% Système Growth Direct Détection rapide automatisée basée sur la croissance
Roper Technologies ~2–3% Plateforme Veritas Analytique logicielle en microbiologie industrielle


Actualités et Développements Récents

Lonza Group - (Novembre 2025) -- A acquis Redberry SAS, intégrant sa plateforme de cytométrie en phase solide Red One pour étendre les flux de tests de stérilité rapides pour les laboratoires de contrôle qualité pharmaceutique.

bioMérieux - (Janvier 2026) -- A acquis Accellix pour intégrer des plateformes de cytométrie en flux automatisées et rapides dans son portefeuille de contrôle qualité pharmaceutique pour la validation avancée des thérapies cellulaires et géniques.

bioMérieux - (Février 2026) -- A lancé SMARTBIOME™, une solution moléculaire innovante combinant le séquençage ADN et la bioinformatique pour aider les fabricants alimentaires à identifier rapidement et à prévenir la détérioration microbiologique des produits.


Rapid Microbiology Testing Market Report Scope

Paramètre Détail
Portée du marché Marché mondial des tests microbiologiques rapides à travers les produits, méthodes, applications, utilisateurs finaux et régions
Période d'étude 2021–2035
CAGR 10,1 % (2026–2035)
Taille du marché (2025) 6,46 milliards USD
Taille du marché (2035) 16,91 milliards USD
Segment à la croissance la plus rapide Contrôle qualité pharmaceutique et biotechnologique (CAGR de 12,9 %)
Entreprises profilées bioMérieux, BD, Thermo Fisher, Charles River, Merck KGaA, Bruker, Danaher, Sartorius, Rapid Micro Biosystems, Roper Technologies
Devise d'évaluation Milliards USD

FAQ

Comment les modèles de tarification de location de réactifs affectent-ils les décisions d'approvisionnement en instruments de laboratoire sur le marché des tests microbiologiques rapides ?
Les accords de location de réactifs éliminent les dépenses d'investissement initiales en regroupant le placement d'instruments avec des volumes de consommables engagés sur des périodes de 5 à 7 ans. Ce modèle abaisse les barrières à l'entrée pour les laboratoires de taille moyenne mais crée un verrouillage des fournisseurs qui limite la flexibilité future [17].
Quelles étapes de validation une entreprise pharmaceutique doit-elle compléter avant de remplacer les tests de stérilité de la pharmacopée par une alternative rapide ?
Les entreprises doivent réaliser des études de pertinence de méthode démontrant l'équivalence avec USP <71> ou EP 2.6.1, suivies d'un dépôt réglementaire avec des paquets de données de soutien. Le processus s'étend généralement sur 18 à 24 mois par ligne de produit [5].
Comment les tests de sensibilité aux antimicrobiens s'intègrent-ils aux plateformes d'identification du marché des tests microbiologiques rapides ?
Les plateformes modernes associent une identification rapide à un AST réflexe, dirigeant les cultures positives directement vers des panneaux de sensibilité automatisés. Cette intégration réduit le temps jusqu'à la thérapie ciblée de 48 à 72 heures à moins de 18 heures [4].
Quelles technologies de biosenseurs émergentes pourraient perturber les leaders actuels du marché des tests microbiologiques rapides d'ici 2030 ?
Les biosenseurs basés sur des bactériophages et les tests diagnostiques CRISPR montrent une détection en moins de 30 minutes à faible coût. Les délais de commercialisation suggèrent une adoption de niche d'ici 2028 et une adoption plus large d'ici 2032 [15].
Comment les calculs du coût total de possession diffèrent-ils entre les plateformes MALDI-TOF et PCR sur le marché des tests microbiologiques rapides ?
Le MALDI-TOF entraîne des coûts initiaux plus élevés mais des dépenses de consommables par test plus faibles, tandis que les plateformes PCR ont des prix matériels modérés avec des coûts de cartouche plus élevés. Le TCO sur cinq ans favorise le MALDI-TOF à des volumes supérieurs à 50 échantillons par jour [17].
Quel rôle jouent les organisations de test sous contrat dans le segment pharmaceutique du marché des tests microbiologiques rapides ?
Les CTO gèrent environ 30 % des tests de stérilité et de contamination biologique externalisés dans le monde, bien que les tendances d'internalisation réduisent cette part à mesure que les entreprises construisent des laboratoires de tests rapides captifs [9].
Comment les réglementations sur l'intégrité des données comme la FDA 21 CFR Part 11 façonnent-elles les exigences logicielles du marché des tests microbiologiques rapides ?
Les fournisseurs d'instruments doivent intégrer des pistes de vérification, des signatures électroniques et un stockage de données inviolable dans le logiciel de la plateforme. Les systèmes non conformes risquent d'être rejetés lors des inspections réglementaires, entraînant des cycles de mise à niveau du logiciel [1].
Auteur
Auteur Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included:

Regulatory & Government Agencies:

US Food & Drug Administration (FDA) - 510(k) clearances, PMA approvals, and device classifications for rapid microbiology testing systems

European Medicines Agency (EMA) and European Centre for Disease Prevention and Control (ECDC) - regulatory frameworks and surveillance data

Centers for Disease Control and Prevention (CDC) - National Healthcare Safety Network (NHSN) data on HAIs and antimicrobial resistance patterns

National Institutes of Health (NIH) - clinical trial databases and infectious disease research

National Center for Biotechnology Information (NCBI/PubMed) - peer-reviewed studies on molecular diagnostics and rapid testing methodologies

World Health Organization (WHO) Global Health Observatory - global infectious disease burden and antimicrobial resistance surveillance

Clinical and Laboratory Standards Institute (CLSI) - microbiology testing standards and guidelines

Professional & Industry Organizations:

American Society for Microbiology (ASM)

European Society of Clinical Microbiology and Infectious Diseases (ESCMID)

Infectious Diseases Society of America (IDSA)

American Society for Clinical Pathology (ASCP)

Association for Molecular Pathology (AMP)

International Federation of Clinical Chemistry and Laboratory Medicine (IFCC)

Healthcare Statistics & Databases:

CDC National Center for Health Statistics (NCHS)

EU Eurostat Health Database

Organisation for Economic Co-operation and Development (OECD) Health Statistics

National health ministry reports from key markets (China NMPA, Japan PMDA, India ICMR, Brazil ANVISA)

Hospital infection control registries and laboratory accreditation bodies

These sources were used to collect testing volume statistics, regulatory approval data, clinical validation studies, antimicrobial resistance trends, and market landscape analysis for molecular diagnostics, culture-based methods, immunoassays, and flow cytometry technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From diagnostic OEMs, technology providers, and rapid microbiology testing manufacturers, supply-side sources comprised CEOs, VPs of Product Development, regulatory affairs chiefs, R&D directors, and commercial directors.Clinical laboratory directors, microbiology section heads, infection control officers, hospital administrators, procurement managers from clinical laboratories, reference laboratories, academic medical institutions, and public health laboratories comprised demand-side sources in this study. Market segmentation was validated, product pipeline timelines were confirmed, and insights regarding reimbursement dynamics, pricing strategies, and clinical adoption patterns were obtained through primary research.

Primary Respondent Breakdown:

By Company Tier:

Tier 1: 38% (>USD 10B revenue)

Tier 2: 40% (USD 1B-10B)

Tier 3: 22% (

By Designation:

C-level Primaries: 28%

Director Level: 35%

Others: 37%

By Region:

North America: 32%

Europe: 30%

Asia-Pacific: 28%

Rest of World: 10%


Market Size Estimation

Global market valuation was derived through revenue mapping and testing volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across molecular diagnostics, culture-based methods, immunoassays, and flow cytometry technology categories

Analysis of reported and modeled annual revenues specific to rapid microbiology testing portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (testing volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across sample types (blood culture, urine culture, wound culture, respiratory culture, stool culture), target pathogens (bacteria, fungi, viruses, parasites, mycobacteria), applications (sepsis diagnosis, antimicrobial susceptibility testing, HAIs monitoring, outbreak investigations, public health surveillance), and automation levels (manual, semi-automated, fully automated)

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















