Population Health Management Market Summary
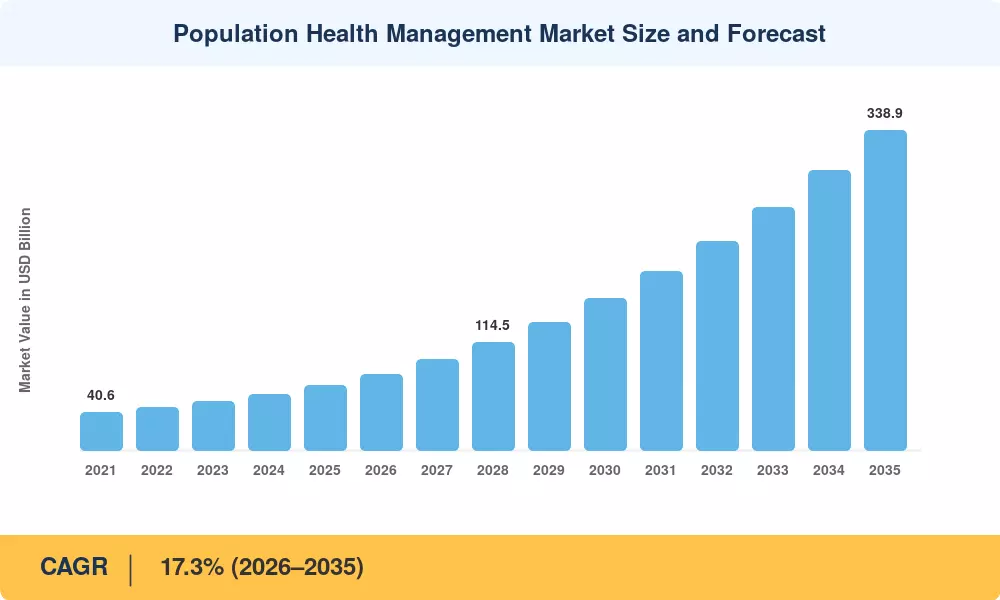
Le marché de la gestion de la santé des populations a clôturé 2025 à 68,9 milliards USD et devrait atteindre 338,9 milliards USD d'ici 2035, avec un taux de croissance annuel composé (TCAC) de 17,3 % entre 2026 et 2035. La valeur du marché devrait atteindre 80,6 milliards USD en 2026, première année de la période de prévision. Cette croissance est principalement alimentée par le passage des États-Unis vers des modèles de paiement de soins responsables et le poids important des dépenses liées aux maladies chroniques, ainsi qu'un changement technologique plus large vers des plateformes de données patients unifiées et basées sur le cloud.
Les Centers for Medicare & Medicaid Services (CMS) des États-Unis se sont engagés à placer chaque bénéficiaire traditionnel de Medicare dans une relation de soins responsables d'ici 2030. Ce changement structurel de paiement pousse les systèmes de santé à investir dans des outils capables de gérer les risques et les résultats au niveau de la population. En même temps, environ 90 % des 4,9 trillions USD de dépenses de santé annuelles des États-Unis vont aux personnes vivant avec des conditions de santé chroniques et mentales, offrant aux payeurs et aux fournisseurs un fort incitatif financier à identifier et à gérer proactivement les patients à haut risque.
Les cycles de remplacement expliquent également une grande partie de la croissance des dépenses dans ce marché. Les hôpitaux retirent les registres départementaux, les listes de lacunes de soins basées sur des tableurs et les entrepôts de données sur site au profit de plateformes basées sur le cloud qui intègrent les données de réclamations, de DSE, de pharmacie, de laboratoire et de déterminants sociaux de la santé dans un seul dossier patient longitudinal. Le marché de la gestion de la santé des populations bénéficie directement de ce changement, car le cadre TEFCA des États-Unis et les règles de blocage d'informations ASTP/ONC HTI-1 ont fait de l'exportation de données FHIR en masse une attente contractuelle plutôt qu'un facteur de différenciation concurrentiel.
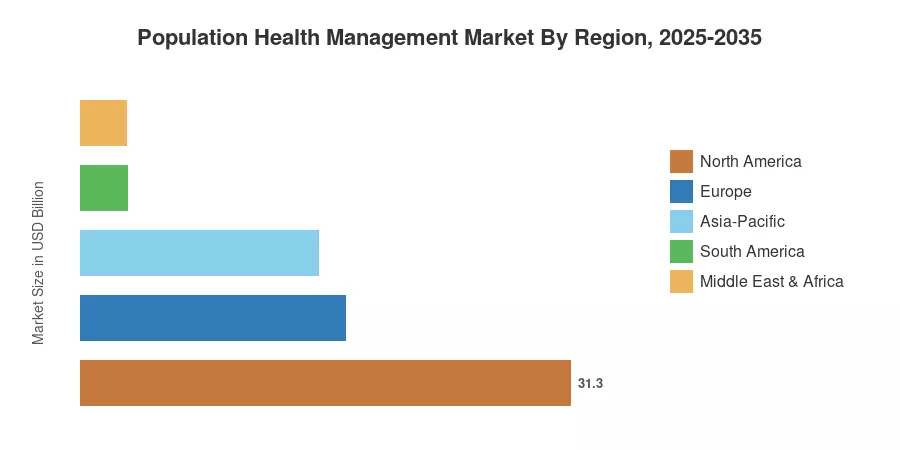
Par région, l'Amérique du Nord détient la plus grande part du marché de la gestion de la santé des populations, avec 45,4 % des revenus de 2025. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide, avec un TCAC projeté de 22,1 % jusqu'en 2035, soutenue par des missions nationales de santé numérique dans toute la région. L'Europe occupe la deuxième position, avec 24,6 %, propulsée par la réglementation de l'Espace européen des données de santé (EHDS). Au fil du temps, le leadership du marché devrait s'élargir à mesure que la livraison basée sur le cloud permet aux retardataires de sauter toute une génération de matériel.
Principaux enseignements du rapport
• Par technologie
- Les logiciels ont dominé le marché de la gestion de la santé des populations avec une part de revenus de 46,6 % en 2025, reflétant la préférence des acheteurs pour des couches d'analytique configurables plutôt que pour du matériel groupé
- Les services sont le composant à la croissance la plus rapide avec un TCAC de 18,5 %, alors que les systèmes de santé externalisent la normalisation des données et l'abstraction des mesures de qualité
- La livraison basée sur le cloud a représenté 41,9 milliards USD des revenus de 2025, devenant désormais le chemin d'approvisionnement par défaut pour les réseaux de fournisseurs multi-sites
• Par secteur
- Les fournisseurs de soins de santé représentaient 66,7 % de la demande en 2025, soutenus par l'exposition aux économies partagées dans le cadre de contrats de soins responsables
- Les payeurs se développent à un TCAC de 17,9 % alors que la précision de l'ajustement des risques et la performance des évaluations Star deviennent des indicateurs au niveau du conseil d'administration
- Les groupes d'employeurs et les agences gouvernementales ont contribué à hauteur de 4,8 milliards USD, une classe d'acheteurs petite mais en pleine professionnalisation rapide
• Par région
- L'Amérique du Nord a généré 31,3 milliards USD en 2025 dans le marché de la gestion de la santé des populations, ancrée par les modèles de paiement alternatifs du CMS
- L'Asie-Pacifique affiche le TCAC régional le plus élevé à 22,1 % jusqu'en 2035
- L'Europe détenait une part de 24,6 %, soutenue par des règles de portabilité des données transfrontalières
Taille du marché et prévisions (2021–2035)
Les estimations combinent le mapping des revenus des fournisseurs de bas en haut à travers 140 fournisseurs de plateformes et de services avec une validation de haut en bas contre les comptes de dépenses en TI de santé nationaux, les divulgations technologiques des payeurs et les budgets d'investissement des fournisseurs. Les années historiques ont été réconciliées avec des dépôts audités ; les années de prévision appliquent une modélisation de la courbe d'adoption pondérée par les vies contractées dans le cadre d'arrangements basés sur la valeur.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


