Marché des réacteurs shunt fixes immergés dans l'huile

Rapport de recherche sur le marché des réacteurs shunt fixes immergés dans l'huile : par type de réacteur (réacteurs shunt monophasés, réacteurs shunt triphasés, réacteurs shunt sur mesure), par niveau de tension (basse tension, moyenne tension, haute tension), par méthode de refroidissement (refroidissement naturel, refroidissement forcé), par secteur d'utilisation finale (production d'énergie, transmission et distribution, industriel), par classification de capacité (moins de 100 kVAR, 100 kVAR - 500 kVAR, plus de 500 kVAR) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035
ID: MRFR/EnP/30646-HCR 100 Pages Chitranshi Jaiswal Last Updated: September 17, 2026
Oil Immersed Fixed Shunt Reactor Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.95%
2024 Market Size$ 2.14 Billion
2025 Market Size$ 2.24 Billion
2035 Market Size$ 3.64 Billion
Key Players
Siemens
General Electric
Schneider Electric
ABB
Mitsubishi Electric
Toshiba
Opportunities
  • Growing Focus on Energy Efficiency
  • Increasing Demand for Renewable Energy
  • Technological Innovations in Reactor Design

Marché des réacteurs shunt fixes immergés dans l'huile Résumé

Selon l'analyse de Market Research Future, la taille du marché des réacteurs shunt fixes immergés dans l'huile était estimée à 2,139 milliards USD en 2024. L'industrie des réacteurs shunt fixes immergés dans l'huile devrait croître de 2,245 milliards USD en 2025 à 3,64 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 4,95 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des réacteurs shunt fixes immergés dans l'huile est prêt à croître, soutenu par les avancées technologiques et une demande croissante pour l'efficacité énergétique.

  • Les avancées technologiques améliorent la performance et la fiabilité des réacteurs shunt fixes immergés dans l'huile.
  • L'Amérique du Nord reste le plus grand marché, tandis que l'Asie-Pacifique émerge comme la région à la croissance la plus rapide dans ce secteur.
  • Les réacteurs shunt triphasés dominent le marché, tandis que les réacteurs shunt monophasés connaissent une croissance rapide.
  • L'expansion des infrastructures de transmission d'énergie et un accent croissant sur l'efficacité énergétique sont des moteurs clés propulsant la croissance du marché.

Taille du marché et prévisions

Taille du marché 2024 2.139 (milliards USD)
Taille du marché 2035 3.64 (milliards USD)
CAGR (2025 - 2035) 4.95%

Principaux acteurs

Siemens (DE), General Electric (US), Schneider Electric (FR), ABB (CH), Mitsubishi Electric (JP), Toshiba (JP), Nexans (FR), Crompton Greaves (IN), Eaton (US)

Marché des réacteurs shunt fixes immergés dans l'huile conducteurs

Growing Focus on Energy Efficiency

The Oil Immersed Fixed Shunt Reactor Market is benefiting from the growing focus on energy efficiency across various sectors. As organizations strive to reduce operational costs and minimize energy consumption, the demand for efficient power management solutions is increasing. Oil immersed fixed shunt reactors are recognized for their ability to improve energy efficiency by optimizing reactive power flow in electrical systems. This trend is particularly evident in industrial applications, where energy costs constitute a significant portion of operational expenses. The market is projected to expand as more industries adopt these reactors to enhance their energy efficiency initiatives. Consequently, the Oil Immersed Fixed Shunt Reactor Market is likely to experience sustained growth driven by this heightened awareness of energy conservation.

Increasing Demand for Renewable Energy

The Oil Immersed Fixed Shunt Reactor Market is experiencing a notable surge in demand due to the increasing integration of renewable energy sources into power grids. As countries strive to meet their energy needs sustainably, the reliance on wind and solar power is growing. This shift necessitates the use of oil immersed fixed shunt reactors to manage voltage levels and enhance grid stability. According to recent data, the renewable energy sector is projected to grow at a compound annual growth rate of over 8%, thereby driving the need for efficient reactive power management solutions. Consequently, the Oil Immersed Fixed Shunt Reactor Market is poised to benefit from this trend, as utilities seek to optimize their infrastructure to accommodate fluctuating energy inputs.

Technological Innovations in Reactor Design

Technological advancements in reactor design are significantly influencing the Oil Immersed Fixed Shunt Reactor Market. Innovations such as improved insulation materials and enhanced cooling systems are leading to more efficient and reliable reactors. These advancements not only increase the operational lifespan of the reactors but also reduce maintenance costs, making them more attractive to utilities. The market is witnessing a shift towards smart reactors that can provide real-time data on performance and operational status. This trend is expected to drive the adoption of oil immersed fixed shunt reactors, as utilities seek to modernize their infrastructure. The introduction of these innovative designs is likely to enhance the overall efficiency of power systems, thereby benefiting the Oil Immersed Fixed Shunt Reactor Market.

Expansion of Power Transmission Infrastructure

The Oil Immersed Fixed Shunt Reactor Market is likely to gain momentum from the ongoing expansion of power transmission infrastructure. As urbanization and industrialization continue to rise, the demand for reliable electricity supply is paramount. Investments in transmission networks are expected to increase, with a projected growth rate of approximately 6% annually. This expansion necessitates the deployment of oil immersed fixed shunt reactors to mitigate voltage fluctuations and enhance system reliability. Utilities are increasingly recognizing the importance of these reactors in maintaining grid stability, which further solidifies their role in the Oil Immersed Fixed Shunt Reactor Market. The integration of advanced technologies in transmission systems also supports the adoption of these reactors, ensuring efficient power delivery.

Regulatory Frameworks Supporting Grid Stability

The Oil Immersed Fixed Shunt Reactor Market is being positively impacted by regulatory frameworks that emphasize grid stability and reliability. Governments and regulatory bodies are increasingly mandating the implementation of technologies that enhance the resilience of power systems. This includes the use of oil immersed fixed shunt reactors, which play a crucial role in voltage regulation and reactive power compensation. As regulations become more stringent, utilities are compelled to invest in these reactors to comply with standards and ensure uninterrupted power supply. The market is expected to see a rise in demand as utilities align their operations with regulatory requirements, thereby reinforcing the significance of the Oil Immersed Fixed Shunt Reactor Market in maintaining grid integrity.

Aperçu des segments de marché

Par Type : Réacteurs Shunt Triphasés (Les Plus Grands) vs. Réacteurs Shunt Monophasés (Croissance la Plus Rapide)

Dans le marché des réacteurs shunt fixes immergés dans l'huile, la part de marché est principalement dominée par réacteurs shunt triphasés. Ce segment a établi une forte présence en raison de son fonctionnement efficace et de sa capacité à gérer des niveaux de puissance plus élevés. Pendant ce temps, les réacteurs shunt monophasés, bien qu'actuellement de part plus petite, gagnent rapidement du terrain en tant qu'alternative pour des applications spécifiques. Des réacteurs shunt sur mesure sont également présents, répondant à des marchés de niche avec des exigences spécialisées.

Réacteurs Shunt Triphasés (Dominants) vs. Réacteurs Shunt Monophasés (Émergents)

Les réacteurs shunt triphasés occupent une position dominante sur le marché, offrant des avantages tels qu'une excellente stabilité de tension et de meilleures performances pour des applications à forte charge. Leur conception robuste leur permet de gérer efficacement la puissance réactive, contribuant à la fiabilité du réseau. D'autre part, les réacteurs shunt monophasés émergent comme des solutions viables pour des besoins à faible puissance et des configurations personnalisées. Leur potentiel à répondre à des exigences opérationnelles spécifiques les rend de plus en plus populaires parmi les fabricants à la recherche de solutions sur mesure. Les réacteurs shunt sur mesure, bien que moins proéminents, sont conçus pour répondre à des spécifications uniques, ouvrant ainsi des avenues pour des applications innovantes.

Par Niveau de Tension : Haute Tension (La Plus Grande) vs. Moyenne Tension (Croissance la Plus Rapide)

Dans le marché des réacteurs shunt fixes immergés dans l'huile, le segment de niveau de tension est principalement caractérisé par des applications à haute tension, qui constituent la plus grande part du marché. Ce segment bénéficie d'une utilisation extensive dans les systèmes de transmission et les grandes applications industrielles, consolidant sa position de leader. La moyenne tension joue également un rôle significatif ; elle montre une part de marché croissante à mesure que les industries adoptent de plus en plus des solutions de moyenne tension pour améliorer l'efficacité et la sécurité dans la distribution d'énergie.
Les tendances de croissance dans ce segment sont alimentées par la demande croissante de systèmes d'alimentation fiables et les améliorations de l'infrastructure du réseau. La haute tension est souvent préférée pour sa capacité à gérer de grandes charges électriques, tandis que la moyenne tension gagne du terrain avec les technologies émergentes axées sur des solutions énergétiques décentralisées. L'efficacité énergétique, la réduction des pertes de transmission et les avancées dans les matériaux propulsent davantage la croissance de ces segments, répondant aux exigences évolutives des services publics à travers différentes régions.

Haute Tension (Dominante) vs. Moyenne Tension (Émergente)

Les réacteurs shunt à haute tension sont cruciaux pour stabiliser les niveaux de tension dans les systèmes de transmission d'énergie, compensant efficacement la puissance réactive. Ils sont principalement utilisés dans des réseaux à haute capacité où de grandes charges d'énergie doivent être gérées efficacement. Ce segment se caractérise par une durabilité robuste, des matériaux d'isolation avancés et une longue durée de vie opérationnelle, ce qui en fait le choix privilégié des entreprises de services publics. En revanche, les réacteurs shunt à moyenne tension émergent comme des solutions viables pour distribuer l'énergie dans des applications industrielles et commerciales. Ils offrent de la polyvalence et sont de plus en plus intégrés dans des systèmes de réseaux intelligents, permettant un contrôle efficace de la tension dans des réseaux localisés. Alors que la transition vers des sources d'énergie durables se poursuit, les réacteurs à moyenne tension connaissent une adoption rapide en raison de leur capacité à intégrer les énergies renouvelables.

Par Méthode de Refroidissement : Refroidissement Naturel (Le Plus Grand) vs. Refroidissement Forcé (Croissance la Plus Rapide)

Le marché des réacteurs shunt fixes immergés dans l'huile présente une distribution variée parmi ses méthodes de refroidissement, le Refroidissement Naturel dominant le segment. Cette méthode exploite des techniques de refroidissement passif, qui gèrent efficacement la dissipation de chaleur sans avoir besoin de systèmes mécaniques, ce qui en fait un choix privilégié pour de nombreuses applications. En revanche, le Refroidissement Forcé, bien que de part de marché plus petite, gagne rapidement du terrain en raison de son efficacité à gérer des charges plus élevées et des exigences opérationnelles dans des conditions extrêmes.

Méthode de Refroidissement : Refroidissement Naturel (Dominant) vs. Refroidissement Forcé (Émergent)

Les systèmes de Refroidissement Naturel ont longtemps été reconnus pour leur simplicité et leur fiabilité sur le marché des réacteurs shunt fixes immergés dans l'huile. Ces systèmes utilisent la convection naturelle de l'huile pour dissiper la chaleur, nécessitant peu d'entretien et offrant des performances robustes dans des environnements opérationnels standards. Pendant ce temps, le Refroidissement Forcé représente la tendance émergente dans ce secteur ; il utilise des moyens mécaniques pour améliorer l'efficacité du refroidissement, répondant spécifiquement aux applications à grande échelle qui exigent des performances améliorées. Cette croissance est alimentée par le besoin croissant de solutions de gestion thermique efficaces dans des réacteurs à haute capacité, faisant du Refroidissement Forcé un concurrent de taille dans ce segment.

Par Secteur Utilisateur Final : Production d'Énergie (Le Plus Grand) vs. Distribution de Transmission (Croissance la Plus Rapide)

Le marché des réacteurs shunt fixes immergés dans l'huile présente une segmentation distincte à travers divers secteurs utilisateurs finaux. La Production d'Énergie mène le marché avec une part considérable, étant le principal consommateur de ces réacteurs en raison de leur besoin de régulation et de stabilisation de la tension dans les services publics électriques. Suivant de près, le segment de Distribution de Transmission, qui a gagné du terrain, reconnaissant le rôle critique des réacteurs shunt dans l'amélioration de la fiabilité et de l'efficacité du réseau, en particulier dans l'intégration des énergies renouvelables.

En regardant les tendances de croissance, le secteur de Distribution de Transmission émerge comme le segment à la croissance la plus rapide, largement alimenté par des investissements croissants dans la modernisation de l'infrastructure du réseau et l'accent croissant sur les sources d'énergie renouvelables. La demande de méthodes de distribution d'énergie fiables et efficaces propulse l'adoption des réacteurs shunt fixes immergés dans l'huile. Alors que les industries cherchent à atténuer les pertes d'énergie et à améliorer l'efficacité globale du système, tant la Production d'Énergie que la Distribution de Transmission sont des moteurs cruciaux dans ce paysage de marché.

Production d'Énergie : Dominant vs. Distribution de Transmission : Émergente

La Production d'Énergie reste le segment dominant dans le marché des réacteurs shunt fixes immergés dans l'huile, alimentée par la nécessité d'une gestion efficace de l'énergie et de la stabilisation des niveaux de tension dans diverses centrales électriques. Ces réacteurs sont essentiels pour équilibrer la puissance réactive, garantissant que l'électricité générée est utilisée efficacement. D'autre part, la Distribution de Transmission se distingue comme un segment émergent, alimenté par le besoin urgent d'améliorations du réseau et l'intégration des sources d'énergie renouvelables. Alors que les réseaux électriques évoluent avec un accent sur la durabilité et la résilience, les réacteurs shunt fixes immergés dans l'huile jouent un rôle clé dans cette transformation, offrant des solutions pour maintenir la qualité et la stabilité de l'énergie à travers l'infrastructure électrique.

Par Classe de Capacité : En Dessous de 100 kVAR (Le Plus Grand) vs. Au-dessus de 500 kVAR (Croissance la Plus Rapide)

Dans le marché des réacteurs shunt fixes immergés dans l'huile, le segment de classe de capacité présente une distribution diversifiée parmi ses valeurs. La majorité de la part de marché est détenue par le segment 'En Dessous de 100 kVAR', qui s'adresse aux applications nécessitant une capacité inférieure pour une régulation et une stabilisation efficaces de la tension. Pendant ce temps, le segment '100 kVAR - 500 kVAR' occupe également une part significative, servant des installations de taille moyenne qui exigent un équilibre entre performance et taille.

D'autre part, le segment 'Au-dessus de 500 kVAR' est reconnu comme la zone à la croissance la plus rapide dans ce marché. La demande croissante de réacteurs à capacité plus élevée provenant d'applications industrielles, telles que les usines de fabrication et les services publics, alimente cette croissance. Alors que les industries s'efforcent d'améliorer l'efficacité énergétique et le contrôle de la tension, l'adoption de réacteurs à haute capacité devrait augmenter, entraînant des avancées rapides dans la technologie et le développement des infrastructures dans ce segment.

Classe de Capacité : En Dessous de 100 kVAR (Dominant) vs. Au-dessus de 500 kVAR (Émergent)

Le segment 'En Dessous de 100 kVAR' se distingue comme le joueur dominant sur le marché des réacteurs shunt fixes immergés dans l'huile, s'adressant principalement aux petites applications où les contraintes d'espace et les exigences de puissance inférieure sont prédominantes. Ces réacteurs offrent une régulation essentielle de la tension et une correction du facteur de puissance pour des installations résidentielles et commerciales légères. En revanche, le segment 'Au-dessus de 500 kVAR' émerge rapidement, alimenté par les besoins croissants des opérations industrielles à grande échelle et des sources d'énergie renouvelables qui nécessitent des solutions robustes de gestion de l'énergie. Ce segment se caractérise par une ingénierie avancée et des conceptions physiques plus grandes, les rendant adaptées aux systèmes électriques complexes qui exigent des performances et une fiabilité améliorées. Le passage vers des solutions à haute capacité indique une tendance vers la modernisation de l'infrastructure énergétique.

Obtenez des informations plus détaillées sur Marché des réacteurs shunt fixes immergés dans l'huile

Aperçu régional

Amérique du Nord : Innovation et Augmentation de la Demande

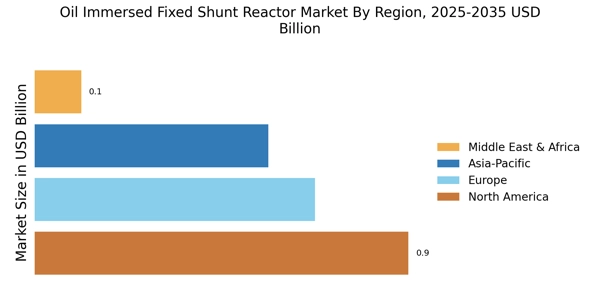
Le marché nord-américain des réacteurs shunt fixes immergés dans l'huile est alimenté par des investissements croissants dans les énergies renouvelables et la modernisation des réseaux. La région détient environ 40 % de la part de marché mondiale, ce qui en fait le plus grand marché. Le soutien réglementaire aux initiatives d'énergie propre et l'infrastructure vieillissante sont des catalyseurs clés de la croissance. La demande devrait augmenter à mesure que les services publics modernisent leurs systèmes pour améliorer la fiabilité et l'efficacité. Les États-Unis dominent le marché, suivis du Canada, avec des contributions significatives d'acteurs majeurs comme General Electric et Eaton. Le paysage concurrentiel est caractérisé par des avancées technologiques et des partenariats stratégiques entre les acteurs clés. Les entreprises se concentrent sur l'innovation pour répondre aux besoins évolutifs du secteur de l'énergie, assurant une présence robuste sur le marché dans cette région.

Europe : Soutien Réglementaire et Innovation

L'Europe connaît une transformation significative sur le marché des réacteurs shunt fixes immergés dans l'huile, alimentée par des réglementations strictes visant à améliorer l'efficacité énergétique et la durabilité. La région représente environ 30 % de la part de marché mondiale, ce qui en fait le deuxième plus grand marché. Le Green Deal de l'Union européenne et diverses politiques nationales sont essentiels pour promouvoir l'adoption de technologies avancées dans la gestion de l'énergie. Des pays leaders tels que l'Allemagne, la France et le Royaume-Uni sont à l'avant-garde de ce marché, avec des acteurs clés comme Siemens et Schneider Electric qui stimulent l'innovation. Le paysage concurrentiel est marqué par un accent sur la R&D et la collaboration entre les parties prenantes de l'industrie pour développer des solutions de pointe. Cet environnement dynamique devrait favoriser la croissance et améliorer la position du marché de la région.

Asie-Pacifique : Marchés Émergents et Potentiel de Croissance

La région Asie-Pacifique émerge comme une puissance sur le marché des réacteurs shunt fixes immergés dans l'huile, alimentée par une industrialisation rapide et une urbanisation. Cette région détient environ 25 % de la part de marché mondiale, avec des pays comme la Chine et l'Inde en tête. Les initiatives gouvernementales visant à améliorer la fiabilité de l'énergie et à réduire les pertes de transmission sont des moteurs clés de la croissance, aux côtés d'investissements croissants dans les sources d'énergie renouvelables. La Chine est le plus grand marché de la région, suivie de l'Inde, avec des contributions significatives des fabricants locaux et des acteurs internationaux comme Mitsubishi Electric et Toshiba. Le paysage concurrentiel évolue, avec un accent sur des solutions rentables et des avancées technologiques. Alors que la demande d'énergie continue d'augmenter, la région est prête pour une croissance substantielle dans les années à venir.

Moyen-Orient et Afrique : Ressources Riches et Demande Croissante

La région du Moyen-Orient et de l'Afrique connaît une augmentation progressive de la demande de réacteurs shunt fixes immergés dans l'huile, alimentée par des développements infrastructurels et le besoin d'un approvisionnement électrique fiable. Cette région détient environ 5 % de la part de marché mondiale. Les moteurs clés incluent les investissements gouvernementaux dans des projets énergétiques et la poussée pour la modernisation de l'infrastructure électrique existante, en particulier dans des pays comme l'Afrique du Sud et les Émirats Arabes Unis. L'Afrique du Sud est le marché leader dans cette région, avec une présence croissante d'acteurs internationaux et de fabricants locaux. Le paysage concurrentiel est caractérisé par des partenariats et des collaborations visant à améliorer la prestation de services et les offres de produits. Alors que la région continue de se développer, la demande de solutions énergétiques efficaces devrait augmenter, présentant des opportunités de croissance sur le marché.

Marché des réacteurs shunt fixes immergés dans l'huile Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des réacteurs shunt fixes immergés dans l'huile est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par la demande croissante de solutions de gestion de l'énergie efficaces et l'accent mis sur l'intégration des énergies renouvelables. Des acteurs clés tels que Siemens (Allemagne), General Electric (États-Unis) et ABB (Suisse) sont à l'avant-garde, chacun adoptant des stratégies distinctes pour améliorer leur position sur le marché. Siemens (Allemagne) se concentre sur l'innovation et la transformation numérique, tirant parti des technologies avancées pour optimiser la performance des réacteurs. En revanche, General Electric (États-Unis) met l'accent sur des partenariats stratégiques et une expansion régionale, visant à renforcer sa présence sur les marchés émergents. ABB (Suisse) poursuit activement des fusions et acquisitions pour renforcer son portefeuille de produits et améliorer son avantage concurrentiel, indiquant une tendance à la consolidation dans le secteur. Les tactiques commerciales employées par ces entreprises reflètent un effort concerté pour localiser la fabrication et optimiser les chaînes d'approvisionnement, qui sont cruciales dans un marché modérément fragmenté. Cette structure concurrentielle permet une gamme diversifiée d'offres, mais l'influence des acteurs majeurs reste significative. Leur capacité à s'adapter aux conditions du marché local tout en maintenant la dynamique du marché des réacteurs shunt fixes immergés dans l'huile.

En août, Siemens (Allemagne) a annoncé le lancement d'une nouvelle gamme de réacteurs shunt fixes immergés dans l'huile conçus pour améliorer l'efficacité énergétique dans les applications industrielles. Ce mouvement stratégique souligne non seulement l'engagement de Siemens envers l'innovation, mais positionne également l'entreprise pour capturer une part plus importante de la demande croissante de solutions écoénergétiques. L'introduction de ces réacteurs avancés devrait établir de nouvelles références en matière de performance et de fiabilité, renforçant ainsi le leadership de Siemens sur le marché.

En juillet, General Electric (États-Unis) a conclu un partenariat stratégique avec une entreprise leader dans le domaine des énergies renouvelables pour développer des solutions intégrées combinant des réacteurs shunt avec des systèmes solaires. Cette collaboration est indicative de la stratégie de GE visant à diversifier ses offres et à s'aligner sur le changement mondial vers des solutions énergétiques durables. En intégrant des réacteurs shunt avec des technologies renouvelables, GE vise à améliorer la stabilité et l'efficacité du réseau, répondant ainsi aux défis posés par les sources d'énergie intermittentes.

En septembre, ABB (Suisse) a finalisé l'acquisition d'un concurrent régional spécialisé dans les technologies de réacteurs avancés. Cette acquisition est une manœuvre stratégique pour élargir les capacités technologiques et la portée du marché d'ABB. En intégrant les innovations de l'entreprise acquise dans sa gamme de produits existante, ABB est susceptible d'améliorer sa position concurrentielle et de répondre plus efficacement aux besoins évolutifs du marché.

À partir d'octobre, les tendances concurrentielles sur le marché des réacteurs shunt fixes immergés dans l'huile sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle. Les alliances stratégiques deviennent plus fréquentes, alors que les entreprises reconnaissent la nécessité de collaborer pour innover et répondre aux demandes d'un paysage énergétique en rapide évolution. Le passage d'une concurrence basée sur les prix à un accent sur l'avancement technologique et la fiabilité de la chaîne d'approvisionnement est évident, suggérant que la future différenciation concurrentielle dépendra de la capacité à fournir des solutions innovantes qui s'alignent sur les objectifs de durabilité.
Les principales entreprises du marché Marché des réacteurs shunt fixes immergés dans l'huile incluent

Recent Industry Developments

Les développements récents sur le marché mondial des réacteurs shunt fixes immergés dans l'huile ont souligné un accent croissant sur l'amélioration de la stabilité du réseau et le soutien à l'intégration des énergies renouvelables. Avec la demande croissante d'électricité et la transformation des systèmes énergétiques, les fabricants investissent dans des technologies avancées pour améliorer l'efficacité et la fiabilité des réacteurs shunt. Les innovations incluent le développement d'alternatives écologiques et d'outils de diagnostic plus intelligents qui aident à la maintenance prédictive, réduisant ainsi les coûts opérationnels. 

De plus, les cadres réglementaires dans diverses régions mettent l'accent sur des pratiques durables, incitant les entreprises à aligner leurs stratégies sur les normes environnementales. Les acteurs du marché forment également des partenariats stratégiques et des collaborations pour élargir leurs offres de produits et leur présence sur le marché. Alors que l'élan mondial en faveur des énergies renouvelables se poursuit, le rôle des réacteurs shunt fixes immergés dans l'huile devient de plus en plus significatif pour équilibrer les charges électriques et améliorer la performance globale du réseau. L'accent mis sur la modernisation et la mise en œuvre réussie de ces technologies façonnera probablement le paysage concurrentiel du marché au cours de la prochaine décennie.

Perspectives d'avenir

Marché des réacteurs shunt fixes immergés dans l'huile Perspectives d'avenir

Le marché des réacteurs shunt fixes immergés dans l'huile devrait croître à un TCAC de 4,95 % de 2025 à 2035, soutenu par une demande croissante pour une gestion efficace de l'énergie et la stabilité du réseau.

De nouvelles opportunités résident dans :

  • Développement de systèmes de surveillance avancés pour l'analyse de performance en temps réel.

D'ici 2035, le marché devrait consolider sa position en tant qu'acteur clé dans la gestion de l'énergie.

Segmentation du marché

Perspectives du marché des réacteurs shunt fixes immergés dans l'huile

  • Réacteurs shunt monophasés
  • Réacteurs shunt triphasés
  • Réacteurs shunt sur mesure

Perspectives du marché des réacteurs shunt fixes immergés dans l'huile par niveau de tension

  • Basse tension
  • Tension moyenne
  • Haute tension

Perspectives du marché des réacteurs shunt fixes immergés dans l'huile par méthode de refroidissement

  • Refroidissement naturel
  • Refroidissement forcé

Perspectives du marché des réacteurs shunt fixes immergés dans l'huile par secteur d'utilisateur final

  • Production d'énergie
  • Distribution de transmission
  • Industriel

Perspectives du marché des réacteurs shunt fixes immergés dans l'huile par capacité

  • Moins de 100 kVAR
  • 100 kVAR - 500 kVAR
  • Plus de 500 kVAR

Portée du rapport

TAILLE DU MARCHÉ 2024 2,139 (milliards USD)
TAILLE DU MARCHÉ 2025 2,245 (milliards USD)
TAILLE DU MARCHÉ 2035 3,64 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 4,95 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de Prévision du Marché 2025 - 2035
Données Historiques 2019 - 2024
Unités de Prévision du Marché Milliards USD
Entreprises Clés Profilées Siemens (DE), General Electric (US), Schneider Electric (FR), ABB (CH), Mitsubishi Electric (JP), Toshiba (JP), Nexans (FR), Crompton Greaves (IN), Eaton (US)
Segments Couvert Type de Réacteur, Niveau de Tension, Méthode de Refroidissement, Industrie Utilisatrice, Classe de Capacité, Régional
Principales Opportunités de Marché La demande croissante d'efficacité énergétique stimule l'innovation sur le marché des réacteurs shunt fixes immergés dans l'huile.
Principales Dynamiques du Marché La demande croissante d'efficacité énergétique stimule l'innovation et la concurrence sur le marché des réacteurs shunt fixes immergés dans l'huile.
Pays Couvert Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée pour le marché des réacteurs shunt fixes immergés dans l'huile en 2035 ?

La valorisation de marché projetée pour le marché des réacteurs shunt fixes immergés dans l'huile en 2035 est de 3,64 milliards USD.

Quelle était la valorisation de marché globale pour le marché des réacteurs shunt fixes immergés dans l'huile en 2024 ?

La valorisation de marché globale pour le marché des réacteurs shunt fixes immergés dans l'huile en 2024 était de 2,139 milliards USD.

Quel est le CAGR attendu pour le marché des réacteurs shunt fixes immergés dans l'huile pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pour le marché des réacteurs shunt fixes immergés dans l'huile pendant la période de prévision 2025 - 2035 est de 4,95 %.

Quelles entreprises sont considérées comme des acteurs clés sur le marché des réacteurs shunt fixes immergés dans l'huile ?

Les acteurs clés du marché des réacteurs shunt fixes immergés dans l'huile incluent Siemens, General Electric, Schneider Electric, ABB, Mitsubishi Electric, Toshiba, Nexans, Crompton Greaves et Eaton.

Quelles sont les valeurs projetées pour les réacteurs shunt monophasés en 2025 ?

Les valeurs projetées pour les réacteurs shunt monophasés en 2025 devraient varier de 0,855 à 1,45 milliard USD.

Comment le marché des réacteurs shunt triphasés se compare-t-il à celui des réacteurs shunt monophasés ?

Le marché des réacteurs shunt triphasés devrait refléter celui des réacteurs shunt monophasés, avec des valeurs variant de 0,855 à 1,45 milliard USD en 2025.

Quelle est la taille de marché attendue pour les réacteurs shunt fixes immergés dans l'huile à basse tension en 2025 ?

La taille de marché attendue pour les réacteurs shunt fixes immergés dans l'huile à basse tension en 2025 est projetée entre 0,855 et 1,45 milliard USD.

Quelles sont les valeurs anticipées pour le segment de refroidissement forcé en 2025 ?

Les valeurs anticipées pour le segment de refroidissement forcé en 2025 devraient varier de 1,0695 à 1,8545 milliard USD.

Quelle est la taille de marché projetée pour le segment industriel des utilisateurs finaux en 2025 ?

La taille de marché projetée pour le segment industriel des utilisateurs finaux en 2025 est attendue entre 0,519 et 0,93 milliard USD.

Quelles sont les valeurs attendues pour les classifications de capacité supérieures à 500 kVAR en 2025 ?

Les valeurs attendues pour les classifications de capacité supérieures à 500 kVAR en 2025 sont projetées entre 0,641 et 1,148 milliard USD.

Auteur
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.