Marché du lysat plaquettaire humain (2026 - 2035)

Rapport d'étude de marché sur le lysat plaquettaire humain par application (thérapie cellulaire, médecine régénérative, ingénierie tissulaire, développement de vaccins, développement de médicaments), par utilisation finale (entreprises pharmaceutiques, instituts de recherche académique, entreprises de biotechnologie, organisations de recherche sous contrat), par source (sang périphérique, sang de cordon ombilical, moelle osseuse, plasma riche en plaquettes), par type de formulation (formulation liquide, formulation lyophilisée, supplément de culture cellulaire) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/HC/35200-HCR 128 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 17, 2026
Human Platelet Lysate Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.68%
2025 Market SizeUSD 65.2 Million
2035 Market SizeUSD 124.5 Million
Key Players
Merck KGaA
PL BioScience GmbH
STEMCELL Technologies Inc.
Sartorius CellGenix GmbH
Compass Biomedical Inc.
Mill Creek Life Sciences Inc.
Opportunities
  • Lyophilized Formats Unlocking Distributed Manufacturing
  • Emerging Market Entry Through Local Blood Services
  • Documentation-as-a-Product

Human Platelet Lysate Market Summary

Le marché du lysat plaquettaire humain était évalué à 65,2 millions USD en 2025 et devrait atteindre 124,5 millions USD d'ici 2035, avec un taux de croissance annuel composé (CAGR) de 6,68 % entre 2026 et 2035. La valeur du marché devrait atteindre 69,6 millions USD en 2026, la première année de la période de prévision. Cette croissance est principalement alimentée par le renforcement des normes pharmacopées pour les suppléments de culture cellulaire et l'expansion des attentes réglementaires concernant la traçabilité des donneurs, parallèlement à un changement structurel loin des milieux de culture d'origine animale vers des alternatives sans xénogènes.

Le chapitre général 5.2.12 de la Pharmacopée européenne a poussé les sponsors à traiter les suppléments de culture comme des matières premières critiques qualifiées plutôt que comme des réactifs de commodité. Cette reclassification réglementaire a relevé le niveau de documentation et de qualité pour les fournisseurs entrant dans des programmes de fabrication en phase clinique. Les régulateurs des deux côtés de l'Atlantique s'attendent désormais à une traçabilité des donneurs, une évaluation des risques viraux et des critères de libération définis avant qu'un supplément puisse entrer dans un dossier clinique, renforçant ainsi le besoin de fournisseurs disposant d'une documentation de qualité robuste.

Les équipes de fabrication retirent également le sérum bovin fœtal au profit du lysat plaquettaire humain poolé et réduit en pathogènes. Ce changement est structurel plutôt qu'expérimental : le marché du lysat plaquettaire humain est devenu la réponse par défaut pour les sponsors intégrant des stratégies de milieux de culture cellulaires sans xénogènes dans des programmes en phase commerciale. Plus de 2 500 demandes de médicaments expérimentaux (IND) pour des thérapies cellulaires et géniques étaient en cours auprès du Bureau des produits thérapeutiques de la FDA entre 2023 et 2024, et chacune d'elles porte sa propre décision de qualification des matières premières. Les fournisseurs détenant des Dossiers Maîtres de Médicaments de Type II et des certificats spécifiques à chaque pays ont un avantage mesurable dans ce processus de qualification.

Par région, l'Amérique du Nord détient la plus grande part du marché du lysat plaquettaire humain, avec 37,7 % des revenus de 2025, soutenue par sa base de fabrication de thérapies avancées. La région Asie-Pacifique affiche la croissance la plus rapide, avec un CAGR projeté de 9,2 % jusqu'en 2035. L'Europe détient la deuxième plus grande part, avec 21,3 millions USD, portée par des partenariats avec des établissements de sang et un cadre pharmacopée qui est arrivé plus tôt que dans d'autres régions. Au cours des prochaines années, la capacité d'approvisionnement, plutôt que la demande, devrait déterminer la rapidité avec laquelle le marché du lysat plaquettaire humain convertit l'intérêt du pipeline en volume commercial récurrent.


Principaux enseignements du rapport

• Par type de produit

  • Les formulations sans héparine ont dominé le marché du lysat plaquettaire humain avec 54,5 % des revenus de 2025.
  • Les formats contenant de l'héparine devraient se développer à un CAGR de 9,6 % jusqu'en 2035.
  • Les produits réduits en pathogènes ont généré 12,4 millions USD en 2025.

• Par application et utilisateur final

  • La fabrication de thérapies cellulaires et géniques a représenté 39,9 % des revenus d'application en 2025.
  • L'ingénierie tissulaire est l'application à la croissance la plus rapide avec un CAGR de 10,5 %.
  • Les entreprises pharmaceutiques et biotechnologiques ont représenté 45,2 % des revenus des utilisateurs finaux.

• Par région

  • L'Amérique du Nord a commandé 37,7 % des revenus du marché du lysat plaquettaire humain en 2025.
  • La région Asie-Pacifique devrait croître à un CAGR de 9,2 % jusqu'en 2035.
  • L'Europe a contribué 21,3 millions USD en 2025.


Taille du marché et prévisions (2021–2035)

Les estimations ci-dessous combinent la triangulation des revenus au niveau des fournisseurs, les données de production des établissements de sang et la modélisation ascendante des volumes de fabrication de thérapies avancées. Les années historiques reflètent les revenus des fournisseurs rapportés et inférés ; les années de prévision appliquent l'élasticité de la demande par rapport au pipeline clinique actif suivi par les dépôts réglementaires [1][14]. Le marché du lysat plaquettaire humain est modélisé en millions USD tout au long.
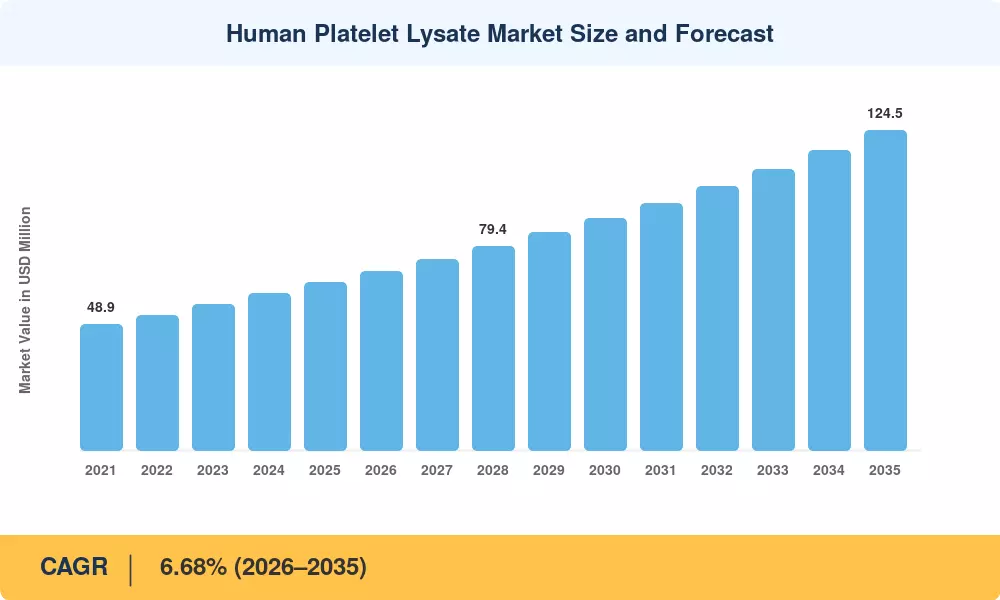
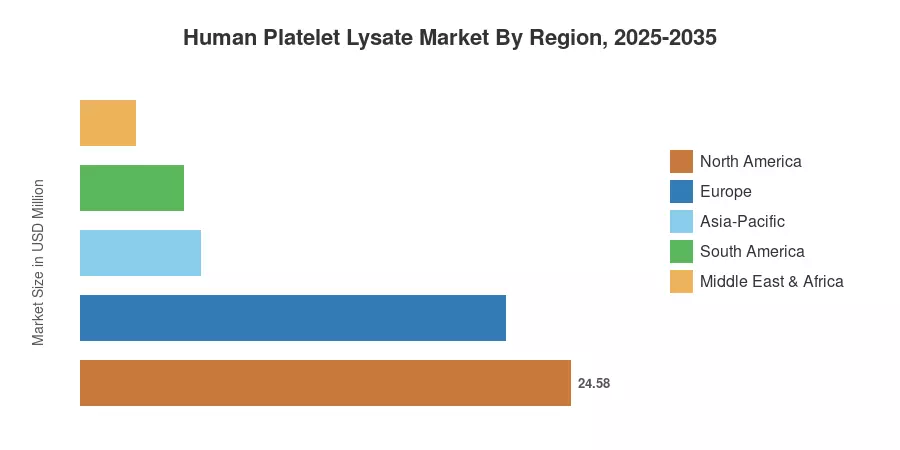
Taille et prévisions du marché du lysat plaquettaire humain
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Pression réglementaire pour éliminer le sérum bovin +1.4 Global, dirigé par l'Europe À moyen terme (2–4 ans)
Expansion du pipeline clinique des thérapies cellulaires et géniques +1.6 Amérique du Nord, Europe À court terme (≤2 ans) [1][14]
Lancements d'ATMP à l'échelle commerciale +1.1 Amérique du Nord À long terme (≥4 ans) [2][15]
Adoption de la technologie de réduction des agents pathogènes +0.7 Europe, Asie-Pacifique À moyen terme (2–4 ans) [8]
Lyophilisation et logistique ambiante +0.6 Asie-Pacifique, MEA À long terme (≥4 ans)
Partenariats d'approvisionnement des établissements de sang +0.5 Europe À moyen terme (2–4 ans)
Développement de la capacité CDMO pour la thérapie cellulaire +0.8 Asie-Pacifique À court terme (≤2 ans)

Déplacement réglementaire du sérum bovin fœtal

Le langage pharmacopée a fait le gros du travail ici. Le chapitre 5.2.12 de la Pharmacopée européenne classe le sérum humain et les lysats plaquettaires comme des matières premières d'origine sanguine nécessitant un dépistage documenté des donneurs, une évaluation des risques de sécurité virale selon les chapitres 5.1.7 et 5.2.8, et des attributs de qualité critiques définis . Une publication conjointe de l'AABB et de la Société internationale de thérapie cellulaire et génique a documenté que l'exposition xénogénique induisait des alloanticorps anti-bovin chez trois des douze patients recevant des cellules souches mésenchymateuses, une découverte qui a déplacé la conversation de la préférence vers le risque produit . Cette base de preuves soutient environ un cinquième de la croissance actuelle du marché des lysats plaquettaires humains.

Volume du pipeline comme plancher de demande

L'échelle compte plus que toute approbation unique. Environ 2 500 INDs actifs de thérapies cellulaires et géniques et environ 1 300 INDs de thérapie génique étaient en attente auprès du Bureau des produits thérapeutiques de la FDA jusqu'en 2023–2024, avec au moins 35 candidats en thérapie génique en phase 3 mondiale [14]. Plus de 40 produits de thérapie cellulaire et génique portent désormais l'approbation des États-Unis, et le consensus de l'industrie anticipe 30 à 50 autres approbations d'ici 2030 [15]. Chaque conversion multiplie la consommation de suppléments par campagne de fabrication.

Réduction des agents pathogènes comme porte de qualification

La technologie de sécurité est devenue un critère d'achat. Les travaux publiés sur le traitement THERAFLEX UV-Platelets ont montré que l'irradiation UV à ondes courtes sans additifs préservait le contenu en facteurs de croissance et l'efficacité de l'expansion des cellules souches mésenchymateuses tout en réduisant le risque viral [8]. Les fournisseurs ont répondu commercialement : PL BioScience a lancé un produit de qualité GMP irradié par gamma en avril 2025, et AventaCell détient un dossier de maître de médicament de type II auprès de la FDA ainsi qu'un certificat PMDA pour sa ligne réduite en agents pathogènes [13]. Les acheteurs gérant des programmes injectables considèrent de plus en plus le lysat non traité comme non qualifiable.

Économie des établissements de sang

La matière première provient d'un endroit inhabituel : des concentrés plaquettaires qui ont atteint l'expiration de transfusion et qui seraient autrement jetés . Ce lien structurel relie la disponibilité des suppléments aux volumes de transfusion nationaux et à la volonté des services de sang de détourner les unités expirées vers un traitement industriel. Les services européens ont avancé le plus rapidement, ce qui explique pourquoi la région occupe la deuxième position en termes de revenus malgré une base de fabrication plus petite que celle de l'Amérique du Nord.

Analyse de l'impact des contraintes

Les pondérations des contraintes sont des estimations directionnelles de l'impact sur l'élan de croissance, exprimées en contributions relatives plutôt qu'en composants de CAGR soustractifs. Les contraintes du côté de l'offre dominent le registre des risques pour le marché du lysat plaquettaire humain.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Contraintes d'approvisionnement en matières premières dérivées de donneurs −1.2 Global À moyen terme (2–4 ans) [6]
Variabilité et charge de comparabilité entre les lots −0.9 Global À court terme (≤2 ans)
Prime de prix par rapport au sérum bovin fœtal −0.7 Asie-Pacifique, Amérique du Sud À court terme (≤2 ans)
Normes pharmacopées fragmentées −0.6 Global À long terme (≥4 ans) [22]
Gaps dans l'infrastructure de chaîne du froid et de stockage −0.4 MEA, Amérique du Sud À moyen terme (2–4 ans)


Ressources de donneurs finies

Il n'y a aucun moyen de mettre à l'échelle un supplément qui utilise le sang humain comme matière première. La production dépend de l'approvisionnement en concentrés plaquettaires dérivés de sang total ou d'aphérèse provenant d'établissements de sang agréés. Le manque de consensus international sur les modes de production industrielle et les critères de libération a été identifié comme un goulot d'étranglement structurel par le groupe de travail de la Société internationale de transfusion sanguine . Le regroupement parmi les donneurs égalise la variance des facteurs de croissance mais augmente le nombre d'unités nécessaires dans chaque lot à dépister [6]. Les fournisseurs ont réagi avec des recherches sur les plaquettes artificielles – PL BioScience et DewCell Biotherapeutics ont développé le premier lysat plaquettaire cultivé en réacteur en mai 2025 – bien que les volumes commerciaux soient encore à des années [10].


Comparabilité et coût de changement

Les sponsors ne changent pas facilement de suppléments. Les régulateurs considèrent le supplément de culture comme une matière première importante, donc chaque changement nécessite un travail de comparabilité complet : cinétiques de croissance, immunophénotype, puissance et caryotype à travers les passages . La difficulté est aggravée par les données de stabilité – une recherche de deux ans sur le lysat fabriqué selon les BPF certifié par l'Agence espagnole des médicaments a été publiée précisément à cause de preuves d'expiration insuffisantes . Les programmes déjà avancés dans le développement clinique reportent généralement la conversion au prochain produit plutôt que d'absorber le retard.


Fragmentation des normes

Les exigences sont spécifiques à chaque juridiction. Une approche est suggérée par la Pharmacopée européenne 5.2.12, une autre par le chapitre général <1043> de la Pharmacopée américaine sur les matériaux accessoires, et d'autres règles pour les tests des donneurs sont fournies par les lois nationales sur le sang [22]. Les fournisseurs couvrant trois continents sont accablés par une documentation en triple exemplaire que les petits experts ne peuvent se permettre.


Human Platelet Lysate Market Opportunities

Formats lyophilisés débloquant la fabrication distribuée

Le lysat lyophilisé est expédié à température ambiante et stocké à température ambiante, éliminant la dépendance au congélateur qui a limité le marché du lysat plaquettaire humain à quelques pays bien équipés. La ligne ELAREM lyophilisée de PL BioScience a montré que l'irradiation gamma et la lyophilisation peuvent coexister avec les exigences de libération GMP . Des modèles de fabrication distribuée et de soins au point de service peuvent être réalisés lorsque le supplément ne nécessite plus de chaîne du froid.


Entrée sur le marché émergent par le biais des services de sang locaux

Dans les institutions de sang en Asie-Pacifique et au Moyen-Orient, l'inventaire de plaquettes expirant est actuellement gaspillé. Des stratégies de partenariat qui transformeront le surplus national en transfusion en production régionale de suppléments réduiront simultanément la dépendance aux importations et l'exposition aux devises étrangères. Les deux pays élargissent leurs programmes de médecine régénérative et bénéficieraient d'intrants en culture cellulaire sans animaux domestiques.


Documentation-en-tant-que-produit

Le différenciateur commercial passe du liquide au dossier. Les fournisseurs détenant des Dossiers Maîtres de Médicaments de Type II permettent aux clients de croiser les dépôts réglementaires au lieu de construire des paquets de qualification à partir de zéro, compressant les délais de plusieurs mois [13]. Vendre une infrastructure réglementaire aux côtés du volume — des enregistrements de lots prêts pour l'audit, des ensembles de données de comparabilité, des certificats spécifiques à la juridiction — crée des revenus récurrents que les ventes de réactifs purs ne peuvent pas. C'est ici que le marché du lysat plaquettaire humain récompense l'ancienneté.

Contrats de lots réservés et de banque

Les sponsors en phase commerciale veulent plus de certitude d'approvisionnement que d'économies sur le prix unitaire. Les accords de lots réservés, dans lesquels un fournisseur banque un lot pool défini pour le cycle de vie d'un produit, convertissent les ventes transactionnelles en revenus contractuels sur plusieurs années. Les arrangements de qualification à double source créent une seconde voie pour les fournisseurs challengers autrement exclus par l'ancienneté.

Adjacence synthétique et recombinante

Les plaquettes dérivées de réacteurs contournent entièrement la dépendance aux donneurs [10]. L'économie en phase précoce reste défavorable, mais tout fournisseur qui résout le coût par litre sur une voie synthétique capture immédiatement le problème du plafond d'approvisionnement et revalorise la catégorie.


Human Platelet Lysate Market Future Outlook

La standardisation devient le champ de bataille concurrentiel

La prochaine décennie déterminera ce qu'est réellement un produit conforme. Le consensus international sur les critères de libération reste incomplet, et le groupe de travail qui étudie la question depuis 2014 continue de plaider pour des spécifications définies sur la sécurité des agents pathogènes et la puissance . Le protocole de fabrication qui deviendra la norme de référence de facto héritera d'un avantage structurel sur le marché du lysat plaquettaire humain.

L'approvisionnement synthétique entre dans le modèle

Les plaquettes cultivées en réacteur changent le plafond. Les volumes de démonstration actuels sont négligeables par rapport à un marché approchant 125 millions USD d'ici 2035, mais une voie synthétique viable découplerait complètement la croissance des taux de don [10]. Le scénario de base des analystes considère la contribution synthétique comme immatérielle avant 2032 et significative par la suite.

La logistique ambiante redessine la géographie

La lyophilisation supprime le plus grand obstacle à l'adoption sur les marchés émergents. Des formats lyophilisés et irradiés par gamma existent déjà au niveau GMP . À mesure que ces produits mûrissent, les réseaux de fabrication distribuée et les modèles de production au point de soins deviennent logiquement réalisables dans des régions qui ne peuvent actuellement pas soutenir une distribution à −80°C.

Les références en matière de durabilité prennent du poids commercial

Les matières premières dérivées d'unités de transfusion expirées qui seraient autrement détruites donnent à la catégorie une véritable histoire de circularité . Les fonctions d'approvisionnement des grands acheteurs pharmaceutiques notent de plus en plus les fournisseurs sur l'élimination des matériaux d'origine animale, et le marché du lysat plaquettaire humain est bien positionné pour en bénéficier à mesure que les cadres de reporting ESG s'étendent aux divulgations sur l'approvisionnement en matières premières.


Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 37,7 % de part Lancements commerciaux d'ATMP, approvisionnement soutenu par DMF, qualification de CDMO
Europe 21,3 millions USD Conformité pharmacopée, partenariats avec les services de sang, réduction des agents pathogènes
Asie-Pacifique 9,2 % TCAC (2026–2035) Capacité GMP régionale, voies PMDA/MFDS, production compétitive en termes de coûts
Amérique du Sud 7,9 % TCAC (2026–2035) Demande de recherche académique, substitution d'importation
Moyen-Orient & Afrique 4,2 % de part Programmes souverains de médecine régénérative, développement de la chaîne du froid
Total 65,2 millions USD —

La concentration géographique sur le marché du lysat plaquettaire humain suit la capacité de fabrication de thérapies avancées plutôt que la population ou les dépenses de santé.


Amérique du Nord

Pays Métrique Moteur clé
États-Unis 82,4 % de la région La plus grande concentration d'IND de CGT actifs [14]
Canada 3,0 millions USD Centres de thérapie cellulaire académiques et services de sang publics
Mexique 8,1 % TCAC Base de fabrication sous contrat émergente


Le débit réglementaire stimule la région. Le Bureau des produits thérapeutiques de CBER a géré environ 2 500 IND de thérapie cellulaire et génique actifs entre 2023 et 2024, et son projet de directive 2025 sur la capture des données de sécurité et d'efficacité post-approbation a signalé que la surveillance au stade commercial se resserre [2][14]. Les fournisseurs détenant des fichiers maîtres de médicaments de type II convertissent cette surveillance en avantage concurrentiel, car les clients peuvent faire référence à un dossier existant plutôt que de rassembler des preuves de matières premières de manière indépendante [13]. Le marché nord-américain du lysat plaquettaire humain est donc fortement orienté vers des niveaux de produits réduits en agents pathogènes et entièrement documentés.

Europe

Pays Métrique Moteur clé
Allemagne 24,6 % de la région Production GMP domestique et programmes MSC académiques
Royaume-Uni 3,6 millions USD Écosystème de catapultes de thérapie cellulaire et génique
France 6,9 % TCAC Infrastructure de transfusion établie
Italie 10,2 % de la région Programmes d'exemption hospitalière ATMP régionaux
Espagne 1,8 million USD Production de qualité clinique accréditée par l'agence
Pays nordiques 7,4 % TCAC Taux de dons par habitant élevés
Russie 4,6 % de la région Politique de substitution biotechnologique domestique
Reste de l'Europe 2,6 millions USD Services CDMO transfrontaliers


L'Europe a écrit le livre des règles et a conservé la fabrication. Le chapitre 5.2.12 a donné aux fournisseurs un objectif de conformité des années avant qu'une clarté comparable n'existe ailleurs, et la capacité de production allemande s'est développée en conséquence — PL BioScience a déménagé dans un établissement de 1 200 m² à Aix-la-Chapelle en septembre 2025 après avoir acquis le portefeuille de brevets HPL de Macopharma et sa clientèle en 2023 [12]. Une consolidation de ce type concentre la part européenne parmi un groupe plus restreint de spécialistes que l'image fragmentée ailleurs ne le suggère.

Asie-Pacifique

Pays Métrique Moteur clé
Chine 28,4 % de la région Montée en échelle de la pipeline de thérapie cellulaire domestique
Inde 11,3 % TCAC Capacité CDMO compétitive en termes de coûts
Japon 3,1 millions USD Voie de certification PMDA pour les suppléments [13]
Corée du Sud 10,1 % TCAC Cadre de médecine régénérative et R&D sur les plaquettes synthétiques [10]
ASEAN 1,3 million USD Hébergement d'essais cliniques régionaux
Reste de l'Asie-Pacifique 8,7 % de la région Demande de recherche académique


La croissance de l'Asie-Pacifique sur le marché du lysat plaquettaire humain est guidée par la capacité plutôt que par la réglementation. La biotechnologie coréenne DewCell Biotherapeutics a généré les premières plaquettes cultivées en réacteur utilisées pour produire un lysat artificiel, en collaboration avec un partenaire allemand — un signal précoce que les acteurs régionaux ont l'intention de rivaliser sur la technologie plutôt que sur le prix seul [10]. La voie de certification PMDA du Japon donne aux fournisseurs qualifiés une position défendable sur un marché où les exigences en matière de documentation d'importation sont strictes [13].

Amérique du Sud

Pays Métrique Moteur clé
Brésil 56,8 % de la région Instituts de recherche publics et essais MSC
Argentine 0,5 million USD Programmes de médecine régénérative dirigés par des universités
Reste de l'Amérique du Sud 7,2 % TCAC Expansion progressive de l'infrastructure clinique


L'adoption ici reste axée sur la recherche. Les prix d'importation et la logistique des congélateurs maintiennent les niveaux de qualité clinique hors de portée pour la plupart des institutions, ce qui rend les formats lyophilisés la voie la plus crédible vers la croissance en volume . Les instituts publics brésiliens représentent la majeure partie de la consommation actuelle.

Moyen-Orient & Afrique

Pays Métrique Moteur clé
Arabie Saoudite 29,3 % de la région Localisation biotechnologique Vision 2030
Émirats Arabes Unis 0,6 million USD Cliniques privées de médecine régénérative
Afrique du Sud 8,4 % TCAC Base de service de transfusion établie
Égypte 11,7 % de la région Demande de culture cellulaire académique
Reste du MEA 0,5 million USD Marché de recherche servi par des distributeurs


Les programmes d'investissement souverains créent une demande avant l'offre locale. Les États du Golfe construisent des capacités de thérapie avancée à partir d'une base faible, ce qui signifie que la consommation à court terme est presque entièrement importée et très sensible à la fiabilité de la chaîne du froid.


Marché du lysat plaquettaire humain par région, 2025-2035

Human Platelet Lysate Market Segmentation

La structure des segments sur le marché du lysat plaquettaire humain suit les exigences de fabrication plus que les étiquettes de marché final.

Par type de produit

Segment Métrique (2025) Principal moteur de la demande
Sans héparine 54,5 % de part Évite le transfert d'anticoagulants dans les injectables
Contenant de l'héparine 9,6 % de TCAC Coût inférieur, prévient la formation de gel
Réduit en pathogènes 12,4 millions USD Exigence de sécurité virale pour une utilisation clinique


Les formats sans héparine dominent car ils simplifient les tests de libération pour les produits destinés à l'injection, supprimant ainsi un flux de travail analytique entier du fardeau de l'assurance qualité. Les niveaux réduits en pathogènes affichent le prix le plus élevé par litre et deviennent de plus en plus non négociables pour les programmes entrant dans les phases cliniques, ce qui explique pourquoi leur croissance dépasse leur part actuelle [8].

Par source

Segment Métrique (2025) Principal moteur de la demande
Plasma riche en plaquettes 51,4 % de part Infrastructure de traitement établie
Aphérèse 19,7 millions USD Pools de donneurs contrôlés, traçabilité accrue
Sang total 10,3 % de TCAC Économie de récupération du filtre de leucoréduction


Le plasma riche en plaquettes reste le segment source dominant sur le marché, soutenu par une intégration clinique généralisée, une infrastructure de traitement autologue établie et des applications orthopédiques et esthétiques en expansion. Le sang total représente le segment source à la croissance la plus rapide, propulsé par la simplicité de traitement rentable et l'optimisation de l'économie de récupération du filtre de leucoréduction dans des environnements cliniques aux ressources limitées.

Par forme

Segment Métrique (2025) Principal moteur de la demande
Liquide 52,4 % de part Utilisation directe, pas d'étape de reconstitution
Lyophilisé 8,9 % de TCAC Expédition à température ambiante et durée de conservation prolongée


Le liquide conserve la majorité de la part en raison de la simplicité du processus, mais la différence de croissance raconte la véritable histoire sur le marché du lysat plaquettaire humain. Les formats lyophilisés échangent une étape d'opérateur contre des réductions substantielles des coûts d'investissement en congélateur et d'expédition, une équation qui favorise de plus en plus la lyophilisation chez les fabricants multi-sites .

Par application

Segment Métrique (2025) Principal moteur de la demande
Fabrication de thérapies cellulaires et géniques 39,9 % de part Volume de lots commerciaux et cliniques [14]
Médecine régénérative 14,0 millions USD Programmes de thérapie basés sur les MSC [21]
Recherche et développement 12,9 millions USD Travaux d'expansion académiques et précliniques
Ingénierie tissulaire 10,5 % de TCAC Fabrication de constructions semées de supports
Production de vaccins 6,2 % de part Expansion de substrats cellulaires


La fabrication de thérapies cellulaires et géniques reste le segment d'application dominant sur le marché, soutenu par l'augmentation des exigences en volume de lots commerciaux et cliniques. L'ingénierie tissulaire représente le segment d'application à la croissance la plus rapide, propulsé par la fabrication avancée de constructions semées de supports et l'expansion des protocoles régénératifs translationnels.

Par utilisateur final

Segment Métrique (2025) Principal moteur de la demande
Entreprises pharmaceutiques et biotechnologiques 45,2 % de part Capacité de fabrication ATMP détenue
CRO et CDMO 15,6 millions USD Production de lots cliniques externalisée
Instituts académiques et de recherche 18,6 % de part Programmes précliniques financés par des subventions
Hôpitaux et centres de thérapie cellulaire 9,4 % de TCAC Exemption hospitalière et modèles de soins sur place


Les entreprises pharmaceutiques et biotechnologiques ancrent la demande car elles contrôlent les dossiers de lots que les régulateurs inspectent. La croissance des hôpitaux et des centres de thérapie cellulaire reflète les voies d'exemption hospitalière en Europe et l'émergence de la fabrication sur place, un canal qui se comporte très différemment en termes de sensibilité aux prix et de taille des commandes.


Analyse Concurrentielle

La concentration se situe dans la bande moyenne. Les cinq principaux fournisseurs contrôlent environ 44–52% des revenus, produisant un HHI dans la plage de 700–900 — suffisamment fragmenté pour que des challengers entrent, suffisamment concentré pour que la profondeur de la documentation réglementaire décide de la plupart des grands contrats. La consolidation est active : PL BioScience a acquis les droits mondiaux de brevet HPL de Macopharma en 2023 ainsi qu'un accord de transition client, remodelant matériellement l'approvisionnement européen .

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché du Lysat de Plaquettes Humaines Positionnement Stratégique
Merck KGaA ~10–13% Suppléments de qualité GMP, systèmes de médias intégrés Distribution à grande échelle, regroupée avec un portefeuille de bioprocessus plus large
PL BioScience GmbH ~9–12% Lignes GMP ELAREM liquides et lyophilisées, irradiées par gamma Leader technologique ; consolidation de brevets et R&D HPL synthétique [10]
STEMCELL Technologies Inc. ~7–10% Suppléments de recherche et de qualité clinique Fort canal académique et portée du catalogue
Sartorius CellGenix GmbH ~6–9% Matières premières GMP pour la thérapie cellulaire Positionné au sein d'une franchise de matières premières ATMP plus large
Compass Biomedical Inc. ~5–8% Famille de produits de lysat de plaquettes PLUS Expansion de la distribution via le programme d'accès Captivate Bio
Mill Creek Life Sciences Inc. ~4–7% PLTMax et lysats de qualité clinique Relations de fabrication clinique de longue date
AventaCell BioMedical Corp. ~4–6% Lignes GMP UltraGRO réduites en pathogènes Profondeur réglementaire : DMF FDA, certificat PMDA, alignement Ph. Eur. [13]
Cook Regentec ~3–6% Lysats de qualité clinique, formats d'emballage Réseau de partenariats biopharmaceutiques et présentation modulaire
Lonza Group Ltd. ~3–5% Suppléments dans des packages de services CDMO Demande captive grâce aux services de fabrication de thérapie cellulaire
Trinova Biochem GmbH ~2–4% Fourniture de recherche et de qualité GMP Spécialiste européen et partenaire de distribution
BioIVT / ZenBio Inc. ~2–4% Lysat de qualité recherche et biofluides Canal de recherche en volume, niveaux de prix compétitifs


Actualités récentes & Développements

Les développements ci-dessous sont des événements publics vérifiés qui façonnent le marché du lysat plaquettaire humain.

  • PL BioScience & Macopharma S.A.S. (juin 2023) : A signé un accord de licence et de cession de brevet mondial couvrant les suppléments de culture cellulaire HPL, Macopharma présentant ses clients existants à PL BioScience suite à une évaluation d'équivalence comparative — une consolidation qui a remodelé la concentration de l'approvisionnement en Europe
  • PL BioScience GmbH (avril 2025) : A lancé ELAREM Ultimate-FD PLUS, un produit de qualité GMP irradié par gamma fabriqué en Allemagne selon un processus breveté, élevant la barre de sécurité virale pour les applications d'essai clinique
  • PL BioScience & DewCell Biotherapeutics (mai 2025) : A annoncé la première production d'une solution HPL artificielle à partir de plaquettes cultivées en réacteur, un premier point de preuve pour découpler l'approvisionnement de la donation humaine [10]
  • Captivate Bio & Compass Biomedical (août 2025) : A rendu la famille de produits de lysat plaquettaire PLUS disponible via le programme d'accès Captivate Bio, élargissant la distribution de matériel de qualité GMP pour une utilisation dans la recherche à grande échelle
  • PL BioScience GmbH (septembre 2025) : A annoncé son déménagement dans un établissement de 1 200 m² à Aix-la-Chapelle, en Allemagne, augmentant la capacité de production et consolidant les opérations dans un nouveau siège [12]
  • U.S. FDA / CBER (2025) : A publié un projet de directive sur les méthodes post-approbation pour capturer les données de sécurité et d'efficacité pour les produits de thérapie cellulaire et génique sous le dossier FDA-2025-D-3049, prolongeant les attentes en matière de documentation dans les chaînes d'approvisionnement à l'étape commerciale [2]
  • AventaCell BioMedical (en cours jusqu'en 2025) : Maintient un dossier maître de médicament de type II auprès de la FDA pour UltraGRO-PURE GI, un certificat PMDA du Japon, et la conformité avec le chapitre général 5.2.12 de la Pharmacopée Européenne — le package de documentation de référence pour la catégorie [13]


Marché du lysat plaquettaire humain Market Report Scope

Paramètre Détail
Portée du marché Approvisionnement mondial en lysat plaquettaire humain pour la recherche, les applications cliniques et commerciales de culture cellulaire, segmenté par type de produit, source, forme, application, utilisateur final et géographie
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 6,68 % (2026–2035)
Points de contrôle de la taille du marché 65,2 millions USD (2025) ; 69,6 millions USD (2026) ; 124,5 millions USD (2035)
Segments à la croissance la plus rapide Ingénierie tissulaire (application) ; dérivé de sang total (source) ; lyophilisé (forme) ; hôpitaux et centres de thérapie cellulaire (utilisateur final) ; Asie-Pacifique (géographie)
Entreprises profilées Merck KGaA, PL BioScience, STEMCELL Technologies, Sartorius CellGenix, Compass Biomedical, Mill Creek Life Sciences, AventaCell BioMedical, Cook Regentec, Lonza Group, Trinova Biochem, BioIVT/ZenBio
Devise d'évaluation Million USD

FAQ

Comment les acheteurs doivent-ils qualifier un fournisseur avant de s'engager dans un programme clinique sur le marché du lysat plaquettaire humain ?
Demandez la référence du dossier maître de médicament de type II, la taille du pool de donneurs et la méthode de réduction des pathogènes dès le départ. Auditez la variance des facteurs de croissance d'un lot à l'autre sur au moins trois lots consécutifs. Les fournisseurs sans historique de dépôt créent des retards de qualification qui dépassent toute économie de prix unitaire. [13]
Que nécessite réellement le passage du sérum de veau fœtal au lysat plaquettaire humain ?
Attendez-vous à un protocole de comparabilité complet couvrant la cinétique de croissance, l'immunophénotype, l'essai de puissance et le caryotype à travers les passages. La plupart des sponsors prévoient six à neuf mois. Les régulateurs considèrent le supplément comme une matière première critique, et non comme un changement mineur de processus.
Quelles structures contractuelles protègent contre la volatilité de l'approvisionnement en donneurs sur le marché du lysat plaquettaire humain ?
Les engagements de volume pluriannuels avec des clauses de lot réservé deviennent la norme pour les programmes en phase commerciale. La qualification à double source augmente les coûts mais élimine l'exposition à un fournisseur unique. Certains acheteurs négocient le droit de conserver un lot pool défini pour l'ensemble du cycle de vie d'un produit.
Le lysat contenant de l'héparine ou sans héparine convient-il mieux à l'expansion des cellules stromales mésenchymateuses ?
Les formats sans héparine évitent le transfert d'anticoagulants et simplifient les tests de libération, ce qui est important pour les produits injectables. Les versions contenant de l'héparine coûtent moins cher et empêchent la formation de gel dans certains systèmes de milieu. Le type de cellule et le remplissage-finition en aval devraient guider la décision. [6]
Comment le produit lyophilisé modifie-t-il l'économie de la chaîne du froid pour les acheteurs du marché du lysat plaquettaire humain ?
Les formats lyophilisés sont expédiés à température ambiante et stockés à température ambiante, réduisant considérablement les coûts d'expédition et de capital de congélateur. La reconstitution ajoute une étape pour l'opérateur et un contrôle en cours de processus. Les organisations ayant plusieurs sites de fabrication éloignés capturent le plus grand avantage.
Quels risques de propriété intellectuelle accompagnent les décisions d'approvisionnement ?
Les méthodes de pooling, de réduction des pathogènes et de lyophilisation sont brevetées dans plusieurs juridictions. Les accords de licence entre fabricants ont déjà redirigé des bases de clients entières. Confirmez la liberté d'opérer pour votre géographie de fabrication avant de nommer un fournisseur dans un dépôt réglementaire.
Comment les régulateurs japonais et coréens traitent-ils les suppléments de culture dérivés de l'homme ?
La PMDA du Japon accepte les produits certifiés soutenus par des preuves de dossier, et plusieurs fournisseurs détiennent des certificats spécifiques au pays. Le cadre de médecine régénérative de la Corée a accéléré les approbations nationales. Les deux s'attendent à une documentation de traçabilité des donneurs correspondant aux normes pharmacopées européennes. [13]
Auteur
Auteur Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-auteur Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed biomedical journals, clinical publications, and authoritative health and biotechnology organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), International Society for Cellular Therapy (ISCT), International Society for Stem Cell Research (ISSCR), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC), World Health Organization (WHO) Global Health Observatory, European Centre for Disease Prevention and Control (ECDC), Organisation for Economic Co-operation and Development (OECD) Health Statistics, and national health ministry reports from key markets including China NMPA, Japan PMDA, and India CDSCO. These sources were used to collect clinical trial data, regulatory approval pathways, cell therapy adoption statistics, manufacturing standards, and market landscape analysis for peripheral blood-derived, umbilical cord blood-derived, bone marrow-derived, and platelet-rich plasma lysate technologies across liquid formulation, lyophilized formulation, and cell culture supplement categories.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, Chief Scientific Officers, VPs of Manufacturing, regulatory affairs leaders, and commercial directors from human platelet lysate manufacturers, cell culture media suppliers, and biotechnology OEMs comprised supply-side sources. Principal investigators, directors of cell therapy manufacturing, heads of regenerative medicine programs, and procurement leads from pharmaceutical companies, academic research institutes, biotechnology companies, and contract research organizations constituted demand-side sources. Market segmentation was validated across cell therapy, regenerative medicine, tissue engineering, vaccine development, and drug development applications through primary research. Additionally, product pipeline timelines were confirmed, and insights regarding clinical adoption patterns, pricing strategies, and supply chain dynamics were gathered.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and product volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across peripheral blood, umbilical cord blood, bone marrow, and platelet-rich plasma sources

Formulation analysis across liquid formulation, lyophilized formulation, and cell culture supplement types

Analysis of reported and modeled annual revenues specific to human platelet lysate portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (product volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across pharmaceutical companies, academic research institutes, biotechnology companies, and contract

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















