Marché des dispositifs esthétiques basés sur l'énergie (2026 - 2035)

Rapport d'étude de marché sur les dispositifs esthétiques basés sur l'énergie par technologie de dispositif (dispositifs laser, dispositifs à radiofréquence, dispositifs à ultrasons, dispositifs LED, dispositifs de cryolipolyse), par type de traitement (rajeunissement de la peau, remodelage corporel, épilation, réduction des rides, traitement de l'acné), par application (cliniques esthétiques, cliniques de dermatologie, centres de chirurgie plastique, utilisation à domicile, centres de spa et de bien-être), par démographie des patients (adolescents, adultes, personnes âgées, hommes, femmes), par segment de marché (procédures cosmétiques, procédures thérapeutiques, traitements préventifs, traitements non invasifs, traitements peu invasifs) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions jusqu'en 2035.
ID: MRFR/HC/30926-HCR 128 Pages Rahul Gotadki, Satyendra Maurya Last Updated: September 17, 2026
Energy Based Aesthetic Devices Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)13.6%
2025 Market SizeUSD 9,190 Million
2035 Market SizeUSD 32,890 Million
Key Players
AbbVie
Cynosure Lutronic
Candela Corporation
Cutera, Inc.
Lumenis Be Ltd.
InMode Ltd.
Opportunities
  • Consumables and Recurring Revenue
  • Emerging-Market Clinic Density
  • Data Monetisation and Outcome Subscriptions

Energy Based Aesthetic Devices Market Summary

Le marché des dispositifs esthétiques basés sur l'énergie a atteint 9 190 millions USD en 2025 et ouvre la fenêtre de prévision à 10 440 millions USD en 2026, grimpant à 32 890 millions USD d'ici 2035 avec un TCAC de 13,6 %. Deux catalyseurs ancrent cette trajectoire. Premièrement, le volume des procédures : environ 25,4 millions de procédures esthétiques peu invasives ont été réalisées dans le monde en 2023, un chiffre qui continue de s'accroître à mesure que les cliniques ajoutent de la capacité [1]. Deuxièmement, le capital suit le volume — le capital-investissement et les acquéreurs stratégiques ont déployé bien plus de 4,2 milliards USD dans des plateformes de dispositifs esthétiques et des regroupements de medspa entre 2023 et 2025 [2].

La technologie évolue rapidement. Les lasers ablatiques pour des indications uniques et les premières générations de boîtes IPL sont remplacés par des consoles multi-modalités qui empilent le microneedling par radiofréquence, le laser fractionné hybride, l'échographie focalisée et le refroidissement cryogénique dans un seul châssis avec gestion de dosage pilotée par capteurs. Les fabricants expédient désormais des dispositifs avec retour d'impédance et de chaleur en temps réel, et un nombre record de plateformes d'énergie esthétique ont été approuvées par la FDA en 2024, y compris le laser de restauration capillaire Folix de Lumenis Ltd. en juin 2024 . Les cliniques amortissent une plateforme de 120 000 USD au lieu de trois dispositifs différents, à travers cinq lignes de service.


En fonction de la région, l'Amérique du Nord a contribué à 36,5 % des dispositifs esthétiques basés sur l'énergie — marchés basés sur la densité des medspas et la capacité de dépenses électives. La région Asie-Pacifique a connu le rythme de croissance le plus rapide avec un TCAC de 16,2 %, menée par la fabrication de gadgets coréens et l'expansion des cliniques chinoises. L'Europe est en deuxième position, avec 2 371 millions USD, modestement limitée par les coûts de recertification du MDR de l'UE, mais soutenue par le réseau dermatologique d'Allemagne et d'Italie. L'écart entre l'Amérique du Nord et l'Asie-Pacifique sera considérablement réduit d'ici 2032.


Principaux points à retenir du rapport

• Par technologie

  • La technologie laser domine le marché des dispositifs esthétiques basés sur l'énergie avec une part de revenus de 39,6 % en 2025, reflétant la base installée de systèmes fractionnés et picosecondes.
  • La technologie par radiofréquence contribue à 2 123 millions USD, soutenue par l'adoption du microneedling RF dans les cliniques dermatologiques.
  • La technologie par ultrasons affiche le TCAC le plus fort à 15,9 % jusqu'en 2035

• Par application

  • Le contour du corps & le raffermissement de la peau représentent 30,8 % du marché des dispositifs esthétiques basés sur l'énergie, le plus grand pool d'application unique
  • Le rajeunissement vaginal est l'application à la croissance la plus rapide avec un TCAC de 17,4 %
  • L'épilation génère 1 957 millions USD, restant la procédure à plus haut débit par heure de dispositif

• Par géographie

  • L'Amérique du Nord représente 36,5 % des revenus mondiaux en 2025
  • L'Asie-Pacifique avance à un TCAC de 16,2 %, le plus rapide de toutes les régions
  • Le Moyen-Orient & l'Afrique contribuent à 450 millions USD, avec les corridors de tourisme médical du Golfe comme principal vecteur de croissance


Taille du marché et prévisions (2021–2035)

Les estimations sont basées sur des dépôts douaniers et réglementaires pour les expéditions de dispositifs, des informations sur le volume des procédures provenant de sociétés professionnelles, des inspections de canaux de distribution dans 41 pays, et des divulgations de revenus de 28 entreprises cotées en bourse et privées. Les années historiques se réconcilient avec l'attrition de la base installée et le mouvement du prix de vente moyen ; les années prospectives utilisent l'élasticité de la demande des procédures, et non une extrapolation linéaire.
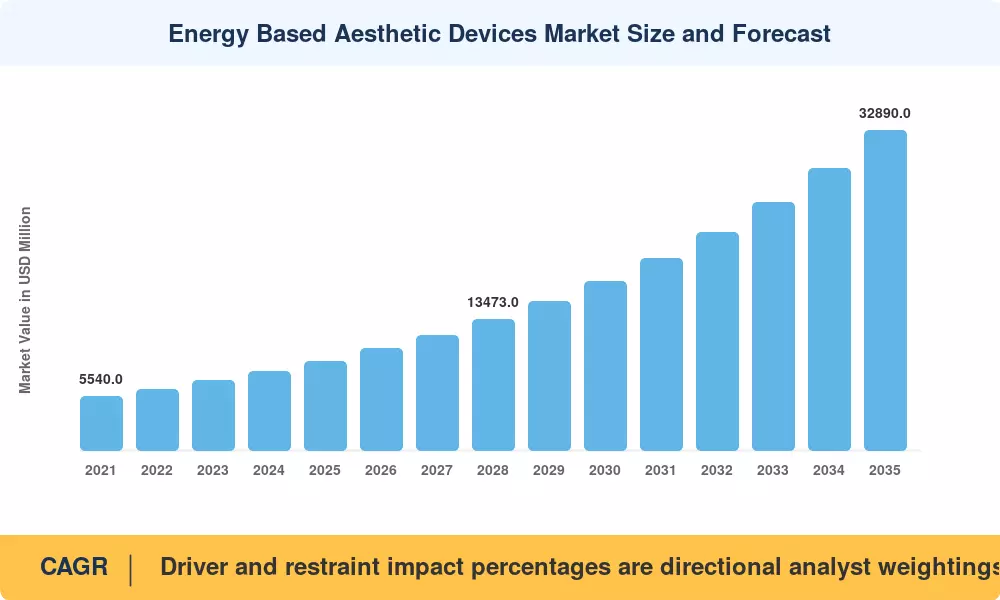
Taille et prévisions du marché des dispositifs esthétiques basés sur l'énergie
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des conducteurs

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie de l'impact Réf
Augmentation du volume des procédures peu invasives +3.1 Global À court terme (≤2 ans) [1]
Préférence des consommateurs pour les traitements à faible temps d'arrêt +2.6 Amérique du Nord, Europe À court terme (≤2 ans)
Expansion des medspas et consolidation des chaînes de cliniques +2.2 Amérique du Nord, Asie-Pacifique À moyen terme (2–4 ans) [2]
Plateformes multi-modalités avec contrôle de dose par IA +1.9 Global À moyen terme (2–4 ans)
Tourisme médical et croissance du revenu disponible +1.7 Asie-Pacifique, Moyen-Orient & Afrique À moyen terme (2–4 ans) [6]
Patients masculins et la tranche démographique des 40 ans et plus +1.2 Amérique du Nord, Europe À long terme (≥4 ans) [7]
Indications cliniques remboursables +0.9 Global À long terme (≥4 ans) [8]


Le volume des procédures est le moteur

Les revenus des dispositifs suivent le nombre de procédures avec un décalage d'environ deux trimestres, et le nombre continue d'augmenter. La Société américaine des chirurgiens plastiques a enregistré 25,4 millions de procédures peu invasives dans le monde en 2023, tandis que les procédures non chirurgicales à elles seules ont approché 19,1 millions [1]. Le resurfaçage cutané a représenté près de 3,5 millions de traitements selon l'enquête mondiale ISAPS 2023 [9]. Chaque million de procédures supplémentaires entraîne à la fois de nouvelles ventes de consoles et des cartouches consommables, qui représentent désormais 22 à 28 % des revenus des fabricants chez les principaux fournisseurs.

Le canal Medspa réécrit l'économie d'achat

Les medspas achètent différemment des hôpitaux. Ils financent plutôt que de capitaliser, ils exigent un retour sur investissement dans les 14 mois, et ils privilégient les plateformes avec un fort débit de patients. Les emplacements de medspa aux États-Unis ont dépassé 10 400 en 2024, contre environ 8 800 deux ans plus tôt, avec un revenu moyen par emplacement supérieur à 1,1 million USD [2]. Cette densité explique pourquoi les medspas surpassent désormais les achats d'hôpitaux sur le marché des dispositifs esthétiques à base d'énergie.

Les plateformes intelligentes remplacent les boîtes à usage unique

L'intégration des capteurs a changé la proposition de valeur. Les systèmes contemporains modulent la fluence en fonction de l'impédance cutanée en temps réel et de la température de surface, réduisant les taux d'événements indésirables et élargissant la gamme Fitzpatrick traitable. Les fournisseurs rapportent des rappels de complications 30 à 40 % plus faibles sur les plateformes équipées de capteurs par rapport au matériel de génération précédente . Les régulateurs ont répondu de manière constructive — la FDA a approuvé 47 dispositifs énergétiques esthétiques via 510(k) en 2024 [10].

La croissance des revenus en Asie-Pacifique rencontre la fabrication locale

La Corée du Sud a exporté plus de 780 millions USD de dispositifs médicaux esthétiques en 2024, et les fabricants coréens nationaux sous-cotent désormais les plateformes occidentales de 35 à 50 % sur le prix de liste [6]. La NMPA de Chine a approuvé 19 systèmes esthétiques à base d'énergie produits localement entre 2023 et 2025 . Du matériel moins cher associé à une augmentation des dépenses de la classe moyenne constitue une combinaison puissante pour le marché des dispositifs esthétiques à base d'énergie.


Analyse de l'impact des contraintes

Les pondérations des contraintes sont des estimations de traînée directionnelle plutôt que des entrées soustractives pour le CAGR principal. Plusieurs interagissent — le coût réglementaire, par exemple, amplifie la pression sur le coût du capital pour les petits opérateurs.

Contrainte ~% Impact sur le CAGR Pertinence géographique Chronologie de l'impact Réf
Coût du capital de plateforme élevé (USD 60,000–180,000) −2.4 Global À court terme (≤2 ans) [4]
Recertification MDR de l'UE et charge post-commercialisation −1.8 Europe À moyen terme (2–4 ans) [12]
Litiges liés aux événements indésirables et examen de la sécurité −1.3 Amérique du Nord À moyen terme (2–4 ans) [8]
Matériel de marché gris et contrefait −1.1 Asie-Pacifique, Moyen-Orient et Afrique À long terme (≥4 ans)
Pénurie de praticiens formés −0.8 Global À long terme (≥4 ans) [7]


Intensité du capital dans les cliniques indépendantes

Les plateformes multi-modalités phares se situent entre USD 60,000 et USD 180,000 avant consommables, et les taux de location se sont considérablement resserrés jusqu'en 2024. Les cliniques indépendantes à site unique — représentant encore environ 60 % de la base installée en dehors des systèmes hospitaliers — ont reporté environ USD 640 millions d'achats prévus rien qu'en 2024 [4]. Le volume d'équipements remis à neuf a augmenté en conséquence, cannibalisant les revenus des nouvelles unités au niveau d'entrée.

Les coûts de réinitialisation réglementaire en Europe coûtent de l'argent réel

La transition sous le Règlement (UE) 2017/745 a contraint les fabricants à redéposer des certificats hérités, le Règlement (UE) 2023/607 prolongeant les délais jusqu'en 2027–2028 mais ne supprimant pas la charge de travail [12]. Les fournisseurs de taille moyenne rapportent des coûts de recertification par appareil de 180,000 à 420,000 EUR, et plusieurs ont retiré des SKU à faible volume de l'UE. La largeur du portefeuille en Europe s'est considérablement réduite entre 2023 et 2025.

Le contrôle de la sécurité contraint certaines indications

L'avertissement de la FDA concernant les dispositifs à base d'énergie commercialisés pour des indications gynécologiques façonne toujours la stratégie d'étiquetage et de revendication clinique, et les dépôts de surveillance post-commercialisation pour les brûlures et la dyspigmentation ont augmenté de 14 % d'une année sur l'autre en 2024 [8]. Les assureurs ont réagi en augmentant les primes de responsabilité professionnelle pour les opérateurs de plateformes ablatives.


Energy Based Aesthetic Devices Market Opportunities

Consommables et revenus récurrents

L'économie du rasoir et de la lame arrive. Les cartouches de pointe, les canisters de cryogène et les consommables applicateurs offrent déjà des marges brutes supérieures à 70 % chez les principaux fournisseurs, et le taux d'attachement augmente à mesure que les cliniques standardisent les protocoles. Les fournisseurs qui transforment une vente de console à 110 000 USD en 30 000 USD de consommation annuelle modifient fondamentalement leur multiple de valorisation.

Densité des cliniques sur les marchés émergents

L'Inde, le Brésil, le Vietnam et l'Arabie Saoudite affichent chacun des ratios de cliniques par million d'habitants inférieurs à un quart de la figure américaine. L'Inde à elle seule a ajouté environ 1 900 cliniques esthétiques entre 2022 et 2025 [6]. Les plateformes d'entrée de gamme à moins de 45 000 USD, associées à des partenariats de financement locaux, débloquent un volume que le matériel haut de gamme ne peut atteindre.

Monétisation des données et abonnements aux résultats

Les consoles connectées enregistrent désormais les paramètres de traitement, le type de peau des patients et les images des résultats. Les fabricants regroupent cette télémétrie en analyses par abonnement — comparant les réglages d'une clinique aux résultats anonymisés du réseau pour 200 à 600 USD par mois et par appareil. Parallèlement, les protocoles de rajeunissement de la peau basés sur l'énergie sont ajustés algorithmiquement à partir de données de résultats regroupées plutôt que des valeurs par défaut des fabricants.

L'esthétique masculine comme un réservoir inexploité

Les hommes représentaient environ 14 % des procédures peu invasives en 2023, contre des chiffres à un chiffre une décennie plus tôt [7]. La sculpture corporelle, la restauration capillaire et le rajeunissement de la peau sont les plus recherchés parmi les patients masculins. Les dispositifs et le marketing spécifiquement adaptés aux caractéristiques des tissus masculins et aux attentes de traitement restent rares.

Indications adjacentes remboursées

La révision des cicatrices, l'hidradenite, l'onychomycose et la réparation cutanée post-oncologique se situent tous à la frontière de la nécessité médicale. Lorsque les payeurs remboursent, le volume des procédures se découple entièrement des dépenses discrétionnaires. Les fournisseurs recherchant des autorisations de suivi PMA pour ces indications obtiennent une couche de revenus défendable et résistante à la récession au sein du marché des dispositifs esthétiques basés sur l'énergie.


Energy Based Aesthetic Devices Market Future Outlook

Le traitement algorithmique devient un enjeu incontournable

D'ici 2030, le contrôle de dose en boucle fermée sera une exigence d'achat plutôt qu'un facteur de différenciation. Les systèmes qui ajustent la livraison d'énergie en cours de pulsation grâce à des retours thermiques et d'impédance montrent déjà des taux d'événements indésirables mesurablement plus bas . Attendez-vous à ce que les régulateurs commencent à faire référence à la performance de contrôle adaptatif dans les documents d'orientation, et attendez-vous à ce que les plateformes à paramètres fixes héritées perdent rapidement de la valeur de revente.

Économie de plateforme et effet de levier des consommables

La marge matérielle se comprime alors que les fabricants coréens et chinois se développent, tandis que les consommables et les abonnements logiciels génèrent de la rentabilité. Les fournisseurs restructurent déjà autour de la monétisation de la base installée plutôt que des expéditions unitaires. Les gagnants de la prochaine décennie sur le marché des dispositifs esthétiques basés sur l'énergie seront mesurés par le revenu par console installée, et non par le nombre de consoles vendues.

Consolidation de la couche des fournisseurs

La propriété des cliniques se concentre. Les groupes soutenus par des capitaux privés et les regroupements en dermatologie contrôleront environ 40 à 45 % de la capacité de traitement occidentale d'ici 2032, contre environ un quart aujourd'hui [2]. L'approvisionnement centralisé déplace le pouvoir de négociation vers les acheteurs et récompense les fournisseurs offrant des logiciels de gestion de flotte, des garanties de disponibilité et une formation standardisée.

Durabilité et reporting sur le cycle de vie des dispositifs

La consommation d'énergie, la classe de réfrigérants cryogéniques et la récupération en fin de vie entrent dans les tableaux de bord d'approvisionnement, poussées par les exigences de reporting de durabilité des entreprises de l'UE s'appliquant aux plus grands fabricants à partir de 2026 [16]. Les architectures de refroidissement sans cryogène et les chemins de mise à niveau modulaires — prolongeant la durée de vie des consoles de six à dix ans — deviendront un véritable argument commercial, et non une simple note de conformité.


Analyse de la part de marché régionale

Région Métrique (2025) Thèmes d'investissement principaux
Amérique du Nord 36,5 % de part Consolidations de Medspa, consommation de consommables, segment masculin
Europe 2 371 millions USD Reconstruction de portefeuille conforme au MDR, chaînes de dermatologie
Asie-Pacifique 16,2 % TCAC (2026–2035) Fabrication domestique, densité des cliniques, exportations
Amérique du Sud 6,4 % de part Volume de procédures brésiliennes, innovation en financement
Moyen-Orient & Afrique 450 millions USD Corridors de tourisme médical, investissement en bien-être dans le Golfe
Total 9 190 millions USD —

Le marché des dispositifs esthétiques basés sur l'énergie reste dominé par l'Amérique du Nord, mais le centre de gravité de la croissance a déplacé de manière décisive vers l'est. Les métriques régionales ci-dessous suivent la convention de divulgation unique.


Amérique du Nord

Pays Métrique Moteur clé
États-Unis 78,6 % de la région Densité de Medspa supérieure à 10 400 emplacements
Canada 13,2 % de la région Expansion des cliniques privées provinciales
Mexique 275 millions USD Tourisme esthétique transfrontalier


La consolidation définit le tableau américain. Les plateformes de medspa soutenues par des fonds de capital-investissement ont réalisé plus de 140 acquisitions de cliniques en 2024, standardisant les flottes d'équipement et négociant des contrats fournisseurs à grande échelle [2]. Cette concentration comprime les prix par unité mais augmente le volume et l'engagement en consommables. La croissance du Canada est plus stable et dirigée par les cliniques, tandis que les corridors de Tijuana, Guadalajara et Cancún au Mexique absorbent les patients américains à un coût de procédure inférieur de 40 à 60 % [6].

Europe

Pays Métrique Moteur clé
Allemagne 22,4 % de la région Échelle du réseau de cliniques de dermatologie
Royaume-Uni 18,1 % de la région Croissance des praticiens esthétiques indépendants
France 363 millions USD Régime de licence des praticiens réglementés
Italie 12,6 % de la région Base de fabricants domestiques solide
Espagne 10,2 % de la région Tourisme esthétique en provenance d'Europe du Nord
Pays nordiques 14,9 % TCAC Revenu disponible élevé, adoption précoce
Russie 5,8 % de la région Substitution domestique des systèmes importés
Reste de l'Europe 8,2 % de la région Développement des cliniques en Europe centrale et orientale


Le coût réglementaire est l'histoire européenne. La recertification MDR sous le Règlement (UE) 2023/607 a poussé plusieurs fournisseurs de taille intermédiaire à réduire leurs références, restreignant temporairement le choix des cliniques [12]—le groupe El.En. d'Italie et la base de dermatologie clinique d'Allemagne compensent partiellement cela, et la consultation de 2024 du Royaume-Uni sur la licence des procédures cosmétiques non chirurgicales devrait professionnaliser le pool de praticiens plutôt que de le réduire [13].

Asie-Pacifique

Pays Métrique Moteur clé
Chine 29,8 % de la région Approbations NMPA pour les plateformes domestiques
Japon 446 millions USD Population vieillissante, dépenses anti-âge
Corée du Sud 17,6 % de la région Pôle de fabrication et base d'exportation
Inde 18,9 % TCAC Expansion de la densité des cliniques dans les villes de niveau 2
ASEAN 11,5 % de la région Tourisme médical en Thaïlande et au Vietnam
Reste de l'Asie-Pacifique 8,8 % de la région Croissance des cliniques en Australie et en Nouvelle-Zélande


La Corée fonctionne à la fois comme marché et usine. Les fabricants domestiques ont exporté plus de 780 millions USD en dispositifs esthétiques en 2024, en concurrence sur le prix et la vitesse d'itération plutôt que sur la profondeur des archives cliniques [6]. La NMPA de la Chine a approuvé 19 plateformes énergétiques locales entre 2023 et 2025, accélérant la substitution des importations . La croissance de l'Inde est axée sur le volume — les prix des procédures se situent à environ un cinquième des niveaux américains, donc le retour sur investissement des dispositifs dépend entièrement du débit.

Amérique du Sud

Pays Métrique Moteur clé
Brésil 58,3 % de la région Deuxième volume de procédures au monde
Argentine 116 millions USD Culture de la chirurgie plastique établie
Reste de l'Amérique du Sud 22,0 % de la région Expansion des cliniques en Colombie et au Chili


Le Brésil se classe parmi les deux premiers pays au monde pour le volume de procédures esthétiques, et les délais d'enregistrement ANVISA se sont raccourcis pour les dispositifs énergétiques de classe II [14]. Le financement à tempérament pour les consommateurs — un mécanisme distinctement brésilien — permet aux patients de répartir les coûts de traitement sur 12 à 24 paiements, maintenant la demande malgré la volatilité monétaire. Les cliniques de Medellín et de Bogotá en Colombie servent de plus en plus de patients nord-américains.

Moyen-Orient & Afrique

Pays Métrique Moteur clé
Arabie Saoudite 27,4 % de la région Investissement en bien-être et tourisme de Vision 2030
Émirats Arabes Unis 24,1 % de la région Croissance de la licence des cliniques de l'Autorité de la santé de Dubaï
Afrique du Sud 84 millions USD Infrastructure de dermatologie établie
Égypte 12,3 % de la région Pôle de traitement régional compétitif en termes de coûts
Reste du MEA 15,8 % TCAC Expansion au Qatar, au Koweït et en Afrique du Nord


La demande dans le Golfe est soutenue par des politiques. Le programme de santé Vision 2030 de l'Arabie Saoudite a prévu des capitaux substantiels pour l'infrastructure de bien-être privé et de tourisme médical, et le nombre de cliniques esthétiques licenciées dans le Royaume a augmenté d'environ 31 % entre 2022 et 2025 [15]. Le régulateur de Dubaï a simultanément renforcé la certification des praticiens, ce qui favorise les fournisseurs de plateformes établis avec des programmes de formation par rapport aux importateurs du marché gris.


Marché des dispositifs esthétiques basés sur l'énergie par région, 2025-2035

Energy Based Aesthetic Devices Market Segmentation

Par application

Le mélange d'applications du marché des dispositifs esthétiques basés sur l'énergie reflète où les cliniques génèrent des revenus répétables plutôt que là où la science est la plus récente.

Segment Métrique (2025) Principal moteur de la demande
Modelage corporel & Raffermissement de la peau 30,8 % de part Demande de sculpture non invasive
Rajeunissement de la peau 2 261 millions USD Photo-vieillissement et correction de la texture
Épilation 21,3 % de part Le plus haut débit par heure de dispositif
Suppression de tatouage 14,1 % TCAC Adoption de la plateforme picoseconde
Rajeunissement vaginal 17,4 % TCAC Prise de conscience de la santé intime des femmes
Autres applications 6,7 % de part Traitement de l'acné, des cicatrices et des lésions vasculaires


Le modelage corporel & le raffermissement de la peau maintiennent leur avance car ils combinent le plus grand bassin de patients abordables avec les prix par séance les plus élevés. Les plateformes de radiofréquence et d'ultrasons focalisés offrent une réduction circonférentielle mesurable sans temps d'arrêt, et les protocoles combinés — empilant les dispositifs de cryolipolyse corporelle avec le raffermissement RF en une seule visite — ont augmenté le revenu moyen par patient d'environ 35 % dans les cliniques qui les ont adoptés. La profondeur de validation clinique compte également ici ; le segment a la base de preuves examinées par des pairs la plus longue de toutes les applications.

Le rajeunissement vaginal se développe le plus rapidement à partir d'une petite base. La croissance reflète une conversation clinique franche sur les changements tissulaires post-partum et ménopausiques, ainsi que des conceptions de dispositifs spécifiquement conçues pour les tissus muqueux plutôt que adaptées à partir de plateformes faciales. La prudence réglementaire concernant les revendications d'indication reste le principal gouverneur de la rapidité avec laquelle le segment se développe [8].

Par technologie

La part de technologie dans le marché des dispositifs esthétiques basés sur l'énergie évolue d'une dominance ablative vers une diversité énergétique.

Segment Métrique (2025) Principal moteur de la demande
Technologie laser 39,6 % de part Large couverture d'indications, base installée
Technologie de radiofréquence 2 123 millions USD Adoption du protocole de microneedling RF
Technologie basée sur la lumière 15,4 % de part Traitements rentables à fort volume
Technologie ultrasonore 15,9 % TCAC Élévation en profondeur sans chirurgie
Technologie de cryolipolyse 6,8 % de part Protocoles de réduction de graisse établis
Autres technologies 2,8 % de part Stimulation musculaire par plasma et électromagnétique


La technologie laser conserve la plus grande part car elle couvre le plus large ensemble d'indications — resurfaçage, pigment, vasculaire, cheveux et tatouage — à partir d'une seule famille de modalités. Les systèmes picoseconde et hybrides fractionnés ont rafraîchi une base installée vieillissante, et les cliniques remplacent rarement un laser par autre chose qu'un laser plus récent. La technologie de radiofréquence croît plus rapidement en termes relatifs, principalement parce que le microneedling RF est devenu courant dans la pratique dermatologique entre 2022 et 2025 avec un profil de sécurité favorable à tous les types Fitzpatrick.

Par utilisateur final

La composition des utilisateurs finaux sur le marché des dispositifs esthétiques basés sur l'énergie s'est inversée au cours de la dernière décennie, les fournisseurs de modèles de vente au détail achetant désormais plus que les fournisseurs institutionnels.

Segment Métrique (2025) Principal moteur de la demande
Medspa 38,4 % de part Croissance rapide des emplacements, achats financés
Hôpital/Centre de chirurgie 2 913 millions USD Indications reconstructives et remboursées
Clinique de dermatologie 21,9 % de part Profondeur des protocoles supervisés par des médecins
Autres utilisateurs finaux 14,8 % TCAC Dispositifs à usage domestique et professionnels à domicile


Les achats de Medspa dominent car le canal s'est développé plus rapidement que tout autre et parce que son économie récompense les consoles multi-modalités qui remplissent les créneaux de rendez-vous. La demande des hôpitaux et des centres de chirurgie croît plus lentement mais se concentre sur des systèmes plus coûteux avec des indications reconstructives et adjacentes à l'oncologie où le remboursement s'applique.


Évaluation Concurrentielle

Le niveau de concentration est modeste. Les cinq principaux fournisseurs représentent environ 32-38 % des ventes mondiales, et les HHI estimés sont d'environ 520 – bien dans une zone non concentrée. La fragmentation existe car la préférence clinique est ancrée au niveau des praticiens, les producteurs régionaux sont des concurrents de prix efficaces, et aucun fournisseur ne couvre toutes les indications. L'Appareil Esthétique Basé sur l'Énergie 1. Le marché récompense la diversité du portefeuille et l'infrastructure de formation plus que l'échelle seule, alors.

Entreprise Plage Estimée de Part de Revenus Offres Clés pour le Marché des Dispositifs Esthétiques Basés sur l'Énergie Positionnement Stratégique
AbbVie (Allergan Aesthetics) ~8–11% CoolSculpting Elite, accès au portefeuille BodyTite Regroupement d'injectables et d'énergie
Cynosure Lutronic ~7–10% Potenza RF, PicoSure Pro, Ultraformer Largeur de plateforme fusionnée après 2024
Candela Corporation ~6–9% GentleMax Pro Plus, Profound, Nordlys Ancrage dans les cliniques de dermatologie
Cutera, Inc. ~5–8% AviClear, truSculpt iD, Secret PRO Focus sur l'acné et le remodelage corporel
Lumenis Be Ltd. ~5–8% Stellar M22, Folix, NuEra Tight Profondeur IPL et laser multi-applications
InMode Ltd. ~4–7% Morpheus8, Evolve, EmpowerRF RF minimalement invasive à forte marge
Alma Lasers (Sisram Medical) ~4–7% Harmony XL Pro, Accent Prime, Soprano Portée de distribution sur les marchés émergents
Bausch Health (Solta Medical) ~3–6% Thermage FLX, Fraxel, Clear + Brilliant Équité de marque héritée, attrait des consommables
Sciton, Inc. ~2–5% JOULE X, BBL HERO, moxi Positionnement premium sur le canal des médecins
Classys Inc. ~2–4% Ultraformer MPT, Volnewmer Leadership en rapport qualité-prix coréen
Venus Concept Inc. ~2–4% Venus Versa Pro, Venus Bliss MAX Modèle d'accès aux dispositifs basé sur l'abonnement
El.En. S.p.A. (DEKA) ~2–4% MonaLisa Touch, Motus AY Fabrication européenne et préparation MDR


Actualités récentes & Développements

  • Lumenis Ltd. (juin 2024) : A reçu l'autorisation de la FDA pour le système laser Folix pour la restauration capillaire, ouvrant une indication adjacente à son secteur principal de resurfaçage
  • Cynosure et Lutronic (2024) : A terminé l'intégration dans Cynosure Lutronic, combinant la force du canal nord-américain avec la fabrication coréenne et créant l'un des portefeuilles de fournisseurs uniques les plus larges du secteur [17]
  • Commission européenne (mars 2023) : Le règlement (UE) 2023/607 a prolongé les délais de transition MDR jusqu'en 2027–2028, facilitant un cliff de certification immédiat pour les dispositifs esthétiques hérités [12]
  • Classys Inc. (2023) : A acquis Ilooda pour élargir sa gamme de modalités d'énergie au-delà de l'ultrason focalisé, renforçant sa position d'exportation en Asie et dans le Golfe
  • Bausch Health (2023) : A mis de côté l'IPO prévue de Solta Medical en raison des conditions du marché, conservant Thermage et Fraxel dans le portefeuille parent [19]
  • Cutera, Inc. (2024) : A élargi la disponibilité commerciale d'AviClear sur les marchés européens après le marquage CE, ciblant l'acné comme une indication adjacente au remboursement [20]
  • FDA américaine (2024) : A approuvé 47 dispositifs esthétiques basés sur l'énergie par le biais de la voie 510(k) au cours de l'année civile, le nombre annuel le plus élevé jamais enregistré pour la catégorie [10]
  • Sisram Medical (2025) : A annoncé une capacité de fabrication Alma élargie en Israël et en Inde pour réduire les délais de livraison pour les distributeurs des marchés émergents

Marché des dispositifs esthétiques basés sur l'énergie Market Report Scope

Paramètre Détail
Portée du marché Dispositifs esthétiques basés sur l'énergie à l'échelle mondiale, par application, technologie, utilisateur final et géographie.
Période d'étude 2021–2035 (Historique 2021–2024 ; Année de base 2025 ; Prévisions 2026–2035)
CAGR 13,6 % (2026–2035)
Points de contrôle de la taille du marché 9 190 millions USD (2025) ; 10 440 millions USD (2026) ; 17 386 millions USD (2030) ; 32 890 millions USD (2035)
Segments à la croissance la plus rapide Rajeunissement vaginal (application) ; Technologie par ultrasons (technologie) ; Asie-Pacifique (région)
Entreprises profilées 12 fournisseurs profilés, y compris AbbVie, Cynosure Lutronic, Candela, Cutera, Lumenis, InMode, Alma Lasers, Bausch Health, Sciton, Classys, Venus Concept, El.En.
Devise d'évaluation Millions USD, taux de change constants de 2025
Avertissement sur les moteurs de CAGR Les pourcentages d'impact des moteurs et des contraintes sont des pondérations directionnelles des analystes, et non des composants additifs du CAGR global.

FAQ

Quelle période de retour sur investissement un cabinet devrait-il modéliser avant de financer une plateforme sur le marché des dispositifs esthétiques à base d'énergie ?
La plupart des fournisseurs souscrivent à un retour sur investissement de 12 à 18 mois avec quatre à six traitements par semaine. Les cliniques ayant moins de trois séances hebdomadaires devraient louer plutôt qu'acheter [2].
Comment les systèmes remis à neuf affectent-ils la valeur de revente et l'exposition à la garantie ?
Les consoles remises à neuf se négocient généralement à 40-55 % du prix de liste neuf et portent rarement des garanties transférables du fabricant. Les unités du marché gris annulent également l'éligibilité aux mises à jour logicielles, ce qui devient de plus en plus important à mesure que le firmware de contrôle de dose devient cliniquement matériel .
Quel obstacle de certification prend le plus de temps pour un nouvel entrant sur le marché des dispositifs esthétiques à base d'énergie ?
L'évaluation de conformité au MDR de l'UE prend désormais 14 à 22 mois pour les dispositifs énergétiques de classe IIb, plus longtemps qu'un parcours FDA 510(k) comparable. La capacité de l'organisme notifié, et non la qualité du dossier, est généralement le goulot d'étranglement [12].
Le radiofréquence ou l'ultrason est-il le meilleur choix pour une clinique achetant une plateforme de raffermissement ?
La radiofréquence convient à des populations de patients plus larges et à des plans de tissu plus superficiels avec une dépendance moindre à l'opérateur. L'ultrason atteint la couche SMAS pour un lifting plus dramatique mais exige une plus grande compétence du praticien .
Comment les acheteurs devraient-ils évaluer le verrouillage des consommables lors de la comparaison des fournisseurs ?
Calculez le coût total sur trois ans, y compris les cartouches, et pas seulement le prix de la console. Le prix des consommables propriétaires peut dépasser le coût du matériel d'origine au cours de la vie d'une plateforme [20].
Quels défis d'intégration se posent lors de l'ajout de dispositifs aux systèmes de gestion de pratique existants ?
Peu de plateformes esthétiques exportent des données de traitement structurées dans des formats standard, obligeant à un chartage manuel. Demandez spécifiquement aux fournisseurs la disponibilité de l'API et des connecteurs EMR avant l'achat [16].
Quelle indication émergente offre le plus fort potentiel d'expansion sur le marché des dispositifs esthétiques à base d'énergie ?
La réparation de la peau post-oncologique est l'expansion à court terme la plus crédible, car les parcours de soins pour les survivants la financent de plus en plus. Les preuves cliniques restent moins nombreuses que dans les indications cosmétiques [21].
Auteur
Auteur Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Co-auteur Co-Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, European Medicines Agency (EMA) Medical Device Coordination Group, International Electrotechnical Commission (IEC) 60601 Medical Electrical Equipment Standards, American Society for Laser Medicine and Surgery (ASLMS), International Society of Aesthetic Plastic Surgery (ISAPS.org), American Society for Dermatologic Surgery (ASDS), American Society of Plastic Surgeons (ASPS), National Institutes of Health (NIH) National Institute of Arthritis and Musculoskeletal and Skin Diseases, National Center for Biotechnology Information (NCBI/PubMed), CDC National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, EU Eurostat Health Database, Health Canada Medical Devices Directorate, Australia's Therapeutic Goods Administration (TGA), Japan's Ministry of Health, Labour and Welfare (MHLW) Pharmaceuticals and Medical Devices Agency (PMDA), China's National Medical Products Administration (NMPA), South Korea's Ministry of Food and Drug Safety (MFDS), and national health ministry reports from key markets. These sources were used to collect device approval statistics, regulatory clearance data, clinical efficacy studies, safety profiles, procedural volume trends, and market landscape analysis for laser-based systems, radiofrequency devices, ultrasound platforms, LED therapy systems, and cryolipolysis technologies.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, R&D directors, and commercial directors from makers of energy-based aesthetic devices, laser technology suppliers, and OEMs were examples of supply-side sources. Board-certified dermatologists, plastic surgeons, aesthetic medicine specialists, medical spa medical directors, clinic procurement managers, and practice administrators from dermatology clinics, plastic surgery centers, aesthetic clinics, hospitals, and medical spa chains were among the demand-side sources. Primary research obtained information on clinical adoption patterns, pricing strategies, reimbursement dynamics, and treatment efficacy comparisons. It also verified product pipeline timeframes and validated market segmentation across device technologies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping, device shipment analysis, and procedure volume assessment. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across laser devices (ablative and non-ablative), radiofrequency systems (monopolar, bipolar, fractional), ultrasound devices (high-intensity focused ultrasound, micro-focused ultrasound), LED/Light-based systems, and cryolipolysis platforms

Analysis of reported and modeled annual revenues specific to energy-based aesthetic device portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across device technologies and treatment applications

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















