Marché des systèmes de contrôle des émissions maritimes commerciales

Rapport de recherche sur le marché des systèmes de contrôle des émissions maritimes commerciaux par technologie (systèmes de lavage, systèmes de réduction catalytique sélective, systèmes à membrane, systèmes hybrides), par type de navire (tankers, navires de charge, navires de passagers, navires de pêche), par type de carburant (diesel marin, gaz naturel liquéfié, fioul lourd, biocarburants), par conformité réglementaire (IMO Tier III, réglementations de l'UE, normes de l'EPA américaine) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Croissance & prévisions de l'industrie jusqu'en 2035
ID: MRFR/EnP/31463-HCR 100 Pages Priya Nagrale Last Updated: September 17, 2026
Commercial Marine Emission Control System Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.83%
2024 Market Size$ 8.63 Billion
2025 Market Size$ 9.05 Billion
2035 Market Size$ 14.5 Billion
Key Players
Wärtsilä
ABB
MAN Energy Solutions
Rolls-Royce
Yara Marine Technologies
Ecospray
Opportunities
  • Increasing Environmental Regulations
  • Rising Fuel Prices and Operational Costs
  • Economic Incentives and Funding Opportunities

Marché des systèmes de contrôle des émissions maritimes commerciales Résumé

Selon l'analyse de Market Research Future, le marché des systèmes de contrôle des émissions maritimes commerciaux était estimé à 8,629 milliards USD en 2024. Le marché devrait croître de 9,046 milliards USD en 2025 à 14,5 milliards USD d'ici 2035, affichant un taux de croissance annuel composé (CAGR) de 4,83 % pendant la période de prévision 2025 - 2035.

Principales tendances et faits saillants du marché

Le marché des systèmes de contrôle des émissions maritimes commerciaux est prêt pour une croissance substantielle, soutenue par la conformité réglementaire et les avancées technologiques.

  • L'Amérique du Nord reste le plus grand marché pour les systèmes de contrôle des émissions maritimes commerciaux, reflétant des cadres réglementaires stricts.
  • La région Asie-Pacifique émerge comme le marché à la croissance la plus rapide, propulsée par l'augmentation des activités maritimes et la sensibilisation environnementale.
  • Les systèmes de lavage dominent le marché, tandis que les systèmes de réduction catalytique sélective connaissent une croissance rapide en raison de leur efficacité à réduire les émissions.
  • Les principaux moteurs du marché incluent l'augmentation des réglementations environnementales et la demande croissante de pratiques d'expédition durables, qui influencent les investissements dans les technologies de contrôle des émissions.

Taille du marché et prévisions

Taille du marché 2024 8.629 (milliards USD)
Taille du marché 2035 14.5 (milliards USD)
CAGR (2025 - 2035) 4.83%

Principaux acteurs

Wärtsilä (FI), ABB (CH), MAN Energy Solutions (DE), Rolls-Royce (GB), Yara Marine Technologies (NO), Ecospray (IT), Kongsberg Gruppen (NO), Hyundai Heavy Industries (KR), GE Marine (US)

Marché des systèmes de contrôle des émissions maritimes commerciales conducteurs

Augmentation des réglementations environnementales

Le marché des systèmes de contrôle des émissions maritimes commerciales connaît une augmentation de la demande en raison du renforcement des réglementations environnementales. Les gouvernements et les organismes internationaux mettent en œuvre des normes d'émission plus strictes pour lutter contre la pollution de l'air et le changement climatique. Par exemple, l'Organisation maritime internationale a fixé des objectifs ambitieux pour réduire les émissions de gaz à effet de serre provenant du transport maritime d'au moins 50 % d'ici 2050. Ce paysage réglementaire oblige les entreprises de transport maritime à investir dans des systèmes avancés de contrôle des émissions pour garantir leur conformité. En conséquence, le marché de ces systèmes devrait connaître une croissance significative, avec des estimations suggérant un taux de croissance annuel composé de plus de 10 % dans les années à venir. Les entreprises qui adoptent proactivement ces technologies peuvent obtenir un avantage concurrentiel, se positionnant comme des entités responsables sur le plan environnemental dans le secteur maritime.

Augmentation des prix du carburant et des coûts opérationnels

Le marché des systèmes de contrôle des émissions maritimes commerciales est également stimulé par l'augmentation des prix du carburant et des coûts opérationnels associés au transport maritime. Alors que les prix du carburant continuent de fluctuer, les entreprises de transport maritime cherchent des moyens d'optimiser la consommation de carburant et de réduire les émissions simultanément. Les systèmes de contrôle des émissions, tels que les épurateurs et les convertisseurs catalytiques, peuvent améliorer l'efficacité énergétique tout en garantissant la conformité aux réglementations environnementales. Ce double avantage est particulièrement attrayant dans un marché où les coûts opérationnels sont constamment scrutés. De plus, la mise en œuvre de ces systèmes peut entraîner des économies à long terme, car ils aident à atténuer l'impact financier de l'augmentation des prix du carburant. Par conséquent, la demande de solutions efficaces de contrôle des émissions devrait croître, alors que les entreprises s'efforcent d'équilibrer la gestion des coûts avec la responsabilité environnementale.

Incitations économiques et opportunités de financement

Les incitations économiques et les opportunités de financement émergent comme des moteurs significatifs sur le marché des systèmes de contrôle des émissions maritimes commerciales. Divers gouvernements offrent un soutien financier et des subventions pour encourager l'adoption des technologies de contrôle des émissions. Ces incitations peuvent réduire considérablement le fardeau de l'investissement initial pour les entreprises de transport maritime, rendant plus faisable la mise en œuvre de systèmes avancés. De plus, les institutions financières internationales fournissent de plus en plus de financements pour des projets visant à réduire les émissions dans le secteur maritime. Ce soutien financier est susceptible d'accélérer l'adoption des systèmes de contrôle des émissions, car les entreprises peuvent tirer parti de ces ressources pour améliorer leurs capacités opérationnelles tout en respectant les normes environnementales. La disponibilité de telles options de financement pourrait conduire à une transformation plus rapide au sein de l'industrie.

Innovations technologiques dans le contrôle des émissions

Les avancées technologiques jouent un rôle essentiel dans la formation du marché des systèmes de contrôle des émissions maritimes commerciales. Des innovations telles que les épurateurs, les systèmes de réduction catalytique sélective et les technologies de surveillance avancées améliorent l'efficacité du contrôle des émissions. Ces technologies aident non seulement à respecter les exigences réglementaires, mais améliorent également l'efficacité opérationnelle. Par exemple, l'intégration de systèmes de surveillance en temps réel permet une meilleure gestion des émissions, entraînant une réduction des coûts opérationnels. Le marché connaît un changement vers des solutions plus sophistiquées capables de s'adapter à différents types de carburant et conditions opérationnelles. En conséquence, les entreprises investissant dans la recherche et le développement sont susceptibles de capturer une part plus importante du marché, car elles offrent des solutions de pointe qui répondent à la fois à la conformité et à la performance.

Demande croissante de pratiques d'expédition durables

Le marché des systèmes de contrôle des émissions maritimes commerciales est de plus en plus influencé par la demande croissante de pratiques d'expédition durables. Les parties prenantes, y compris les consommateurs et les investisseurs, deviennent de plus en plus conscientes de l'environnement, incitant les entreprises de transport maritime à adopter des technologies plus écologiques. Ce changement est évident dans la préférence croissante pour les navires équipés de systèmes de contrôle des émissions qui minimisent l'impact environnemental. Selon des études récentes, près de 70 % des consommateurs sont prêts à payer un supplément pour des produits expédiés par des méthodes respectueuses de l'environnement. Par conséquent, les entreprises de transport maritime investissent dans des technologies de contrôle des émissions pour améliorer leur profil de durabilité. Cette tendance s'aligne non seulement sur les exigences réglementaires, mais répond également à la demande du marché, ce qui pourrait entraîner une rentabilité accrue pour les entreprises qui privilégient la durabilité.
Aperçu des segments de marché

Par Technologie : Systèmes de Scrubber (Plus Grand) vs. Systèmes de Réduction Catalytique Sélective (Croissance la Plus Rapide)

Le marché des systèmes de contrôle des émissions maritimes commerciales révèle un paysage diversifié, avec systèmes de scrubber dominant le marché en raison de leur technologie établie et de leur adoption généralisée à travers divers types de navires. Positionnés comme le plus grand actionnaire, les systèmes de scrubber bénéficient de pressions réglementaires significatives poussant les propriétaires de navires vers des solutions plus conformes. En revanche, les systèmes de réduction catalytique sélective, bien qu'actuellement plus petits en part de marché, connaissent une croissance rapide grâce aux avancées technologiques et à l'augmentation de la rigueur réglementaire sur les émissions d'oxydes d'azote des navires maritimes. La croissance de ce segment de marché est principalement alimentée par les réglementations environnementales plus strictes à venir qui exigent des navires de minimiser leurs émissions. L'augmentation du commerce mondial et le nombre croissant de navires en opération renforcent encore la demande pour des technologies de contrôle des émissions efficaces. Les systèmes hybrides montrent également un potentiel, combinant les avantages de diverses technologies, ouvrant la voie à des solutions innovantes qui répondent aux normes réglementaires évolutives et aux préférences des opérateurs, garantissant une perspective de croissance équilibrée pour ce secteur.

Technologie : SCR (Dominant) vs. Systèmes Hybrides (Émergents)

Les systèmes de Réduction Catalytique Sélective (SCR) sont reconnus comme la technologie dominante dans le segment de marché du contrôle des émissions, principalement en raison de leur efficacité à réduire les oxydes d'azote (NOx) des émissions d'échappement. Leur présence établie et leur efficacité en font un choix privilégié pour les navires commerciaux de grande taille cherchant à se conformer à des normes d'émission strictes. D'autre part, les systèmes hybrides émergent comme un concurrent notable, permettant une flexibilité dans les modes opérationnels et répondant à des exigences d'émission variées. Ces systèmes peuvent passer entre différentes technologies, offrant aux opérateurs de navires une solution sur mesure qui améliore la conformité tout en optimisant l'efficacité opérationnelle. Alors que l'industrie maritime s'oriente vers des pratiques durables, les systèmes hybrides devraient gagner en traction, les positionnant comme des solutions innovantes dans le paysage évolutif du contrôle des émissions.

Par Type de Navire : Pétroliers (Plus Grand) vs. Navires de Fret (Croissance la Plus Rapide)

Dans le marché des systèmes de contrôle des émissions maritimes commerciales, les pétroliers représentent le plus grand segment de type de navire, contribuant de manière significative à la part de marché globale. Cette domination est alimentée par le volume élevé de pétrole brut et de gaz naturel transporté à l'échelle mondiale, nécessitant des mesures efficaces de contrôle des émissions. Les navires de fret, bien que plus petits en part de marché par rapport aux pétroliers, augmentent rapidement en raison de la demande croissante de biens et des réglementations environnementales de plus en plus strictes poussant vers des pratiques d'expédition plus propres.

Pétroliers (Dominants) vs. Navires de Fret (Émergents)

Les pétroliers se sont établis comme le type de navire dominant dans le marché des systèmes de contrôle des émissions maritimes commerciales, compte tenu de leur rôle critique dans le transport de grandes quantités de cargaison liquide. Ces navires sont généralement soumis à des réglementations d'émission strictes, incitant les opérateurs à investir dans des systèmes avancés de contrôle des émissions pour rester conformes. D'autre part, les navires de fret représentent un segment émergent, connaissant une croissance accrue à mesure que le commerce mondial s'étend et que les normes environnementales deviennent plus rigoureuses. Les navires de fret adoptent de plus en plus des technologies innovantes pour atténuer les émissions tout en améliorant l'efficacité opérationnelle, s'alignant sur des objectifs de durabilité, ce qui propulse davantage leur présence sur le marché.

Par Type de Carburant : Diesel Marin (Plus Grand) vs. Gaz Naturel Liquéfié (Croissance la Plus Rapide)

Dans le marché des systèmes de contrôle des émissions maritimes commerciales, le Diesel Marin se distingue comme le plus grand segment, détenant une part significative du marché. Sa présence établie et son utilisation généralisée dans les navires marins lui confèrent une position dominante, favorisée pour sa fiabilité et son efficacité. Gaz Naturel Liquéfié (GNL), cependant, fait des vagues en tant que segment à la croissance la plus rapide, entraîné par un changement mondial vers des options de carburant plus propres et plus durables. Avec des réglementations d'émission plus strictes, l'adoption du GNL augmente rapidement, en faisant un concurrent solide sur ce marché.

Diesel Marin (Dominant) vs. Gaz Naturel Liquéfié (Émergent)

Le Diesel Marin reste le type de carburant dominant sur le marché, principalement en raison de sa fiabilité de longue date et de sa disponibilité. Il est couramment utilisé dans divers navires marins, y compris les grands navires et les transporteurs de fret, grâce à ses propriétés énergétiques denses. En revanche, le Gaz Naturel Liquéfié émerge comme une alternative compétitive en raison des préoccupations environnementales croissantes. Alors que les gouvernements mettent en œuvre des contrôles d'émission stricts, le GNL offre une option de combustion plus propre qui réduit considérablement les polluants nocifs. Cette position émergente est renforcée par les avancées technologiques dans l'infrastructure GNL et les investissements croissants, qui devraient encore propulser sa part de marché.

Par Conformité Réglementaire : IMO Tier III (Plus Grand) vs. Réglementations de l'UE (Croissance la Plus Rapide)

Le marché des systèmes de contrôle des émissions maritimes commerciales est fortement influencé par plusieurs cadres réglementaires, les réglementations IMO Tier III menant en part de marché en raison de leur contrôle strict sur les émissions d'oxydes d'azote (NOx) des navires maritimes. Cette norme IMO est reconnue mondialement et a contraint les fabricants et opérateurs de navires à adopter des technologies de contrôle des émissions plus avancées pour se conformer. D'autre part, les réglementations de l'UE gagnent rapidement du terrain et étendent leur influence à mesure que les préoccupations environnementales continuent de croître, ce qui pousse à une conformité plus stricte et à des solutions innovantes dans l'industrie maritime. Les tendances de croissance dans le segment de conformité réglementaire du marché sont alimentées par un accent croissant sur la durabilité et les réglementations environnementales à travers le monde. Des initiatives telles que le Green Deal de l'UE et les normes de l'EPA des États-Unis stimulent l'adoption de systèmes de contrôle des émissions alors que les entreprises maritimes cherchent à améliorer leurs pratiques de durabilité. Le passage de l'industrie vers des technologies plus propres n'est pas seulement une réponse aux pressions réglementaires, mais reflète également une demande croissante des consommateurs pour des opérations respectueuses de l'environnement, positionnant ainsi le marché pour une croissance significative dans les années à venir.

Conformité Réglementaire : IMO Tier III (Dominant) vs. Normes de l'EPA des États-Unis (Émergentes)

Les réglementations IMO Tier III sont reconnues comme la force dominante dans le segment de conformité réglementaire du marché des systèmes de contrôle des émissions maritimes commerciales en raison de leurs normes rigoureuses pour les émissions de NOx, entraînant une adoption généralisée des technologies de réduction catalytique sélective (SCR). Alors que les entreprises de transport maritime investissent dans la modernisation des navires pour répondre à ces normes mondiales, des avancées significatives dans les systèmes de contrôle sont réalisées. Pendant ce temps, les normes de l'EPA des États-Unis représentent une tendance émergente, se concentrant sur la réduction complète des émissions de diesel, y compris les particules et les hydrocarbures, ce qui ajoute une couche de complexité pour la conformité. Bien qu'elles soient encore en développement en termes de pénétration de marché par rapport aux normes IMO, les exigences strictes de l'EPA des États-Unis incitent à des solutions et technologies innovantes, suggérant un chemin de croissance progressif à l'avenir.

Obtenez des informations plus détaillées sur Marché des systèmes de contrôle des émissions maritimes commerciales

Aperçu régional

Amérique du Nord : Leader réglementaire en matière d'émissions

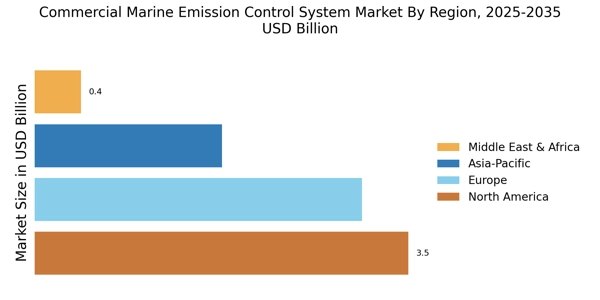
L'Amérique du Nord est prête à dominer le marché des systèmes de contrôle des émissions maritimes commerciaux, détenant environ 40 % de la part mondiale. La croissance de la région est alimentée par des réglementations environnementales strictes et une poussée pour des pratiques de transport maritime durables. Les États-Unis et le Canada mènent cette charge, avec des investissements croissants dans les technologies de contrôle des émissions et une demande croissante pour des opérations maritimes plus propres. Le paysage concurrentiel est robuste, avec des acteurs clés comme GE Marine et Wärtsilä, qui sont à la pointe de l'innovation. Le gouvernement américain a mis en œuvre diverses initiatives pour promouvoir un transport maritime plus propre, renforçant ainsi la dynamique du marché. En tant que plus grand marché, l'Amérique du Nord devrait connaître une croissance continue, soutenue par des avancées technologiques et des cadres réglementaires.

Europe : Pôle d'innovation et de durabilité

L'Europe est un acteur significatif sur le marché des systèmes de contrôle des émissions maritimes commerciaux, représentant environ 35 % de la part mondiale. L'engagement de la région envers la durabilité et les réglementations strictes de l'UE, telles que le Green Deal européen, sont des moteurs clés de la croissance du marché. Des pays comme l'Allemagne et la Norvège montrent la voie en adoptant des technologies avancées de contrôle des émissions, favorisant un environnement concurrentiel pour l'innovation. Le paysage concurrentiel est caractérisé par des acteurs majeurs comme ABB et MAN Energy Solutions, qui investissent massivement dans la R&D pour répondre aux normes réglementaires. Le marché européen connaît également des collaborations entre les gouvernements et le secteur privé pour améliorer les systèmes de contrôle des émissions, garantissant la conformité aux réglementations environnementales. Cette approche collaborative devrait encore stimuler la croissance du marché dans les années à venir.

Asie-Pacifique : Marché émergent avec potentiel

L'Asie-Pacifique émerge rapidement comme un marché clé pour les systèmes de contrôle des émissions maritimes, détenant environ 20 % de la part mondiale. La croissance de la région est alimentée par l'augmentation du commerce maritime et un accent croissant sur la durabilité environnementale. Des pays comme la Chine et le Japon investissent dans des technologies avancées pour se conformer aux normes d'émission internationales, stimulant la demande pour des solutions innovantes. Le paysage concurrentiel évolue, avec des acteurs locaux et des entreprises internationales comme Hyundai Heavy Industries réalisant des avancées significatives. L'environnement réglementaire de la région devient également plus strict, encourageant l'adoption de systèmes de contrôle des émissions. À mesure que le marché mûrit, l'Asie-Pacifique devrait connaître une croissance substantielle, soutenue par des initiatives gouvernementales et des avancées technologiques.

Moyen-Orient et Afrique : Riche en ressources mais avec des défis

La région du Moyen-Orient et de l'Afrique développe progressivement son marché des systèmes de contrôle des émissions maritimes, détenant actuellement environ 5 % de la part mondiale. La croissance est principalement alimentée par l'augmentation des activités maritimes et une sensibilisation croissante aux problèmes environnementaux. Des pays comme les Émirats Arabes Unis et l'Afrique du Sud commencent à mettre en œuvre des réglementations visant à réduire les émissions maritimes, bien que le rythme soit plus lent par rapport à d'autres régions. Le paysage concurrentiel est encore à ses débuts, avec un mélange d'acteurs locaux et internationaux explorant des opportunités. Les acteurs clés commencent à établir une présence, mais des défis tels que les incohérences réglementaires et une infrastructure limitée demeurent. À mesure que la sensibilisation et les réglementations évoluent, la région devrait connaître une croissance progressive de l'adoption des technologies de contrôle des émissions.

Marché des systèmes de contrôle des émissions maritimes commerciales Regional Image

Acteurs clés et aperçu concurrentiel

Le marché des systèmes de contrôle des émissions maritimes commerciaux est actuellement caractérisé par un paysage concurrentiel dynamique, alimenté par des cadres réglementaires stricts et un accent croissant sur la durabilité. Des acteurs clés tels que Wärtsilä (FI), ABB (CH) et Yara Marine Technologies (NO) se positionnent stratégiquement par l'innovation et les partenariats pour renforcer leur présence sur le marché. Wärtsilä (FI) se concentre sur le développement de technologies avancées de réduction des émissions, tandis qu'ABB (CH) met l'accent sur des solutions numériques qui optimisent la performance des navires. Yara Marine Technologies (NO) tire parti de son expertise en technologie d'épurateur pour étendre son empreinte mondiale, indiquant un changement collectif vers des solutions respectueuses de l'environnement qui façonnent l'environnement concurrentiel.
En termes de tactiques commerciales, les entreprises localisent de plus en plus la fabrication et optimisent les chaînes d'approvisionnement pour améliorer l'efficacité opérationnelle. Le marché semble modérément fragmenté, avec plusieurs acteurs en concurrence pour des parts de marché. Cependant, l'influence des grandes entreprises est significative, car elles établissent des normes industrielles et stimulent les avancées technologiques. Cette structure concurrentielle suggère que, bien qu'il y ait de la place pour des acteurs plus petits, la domination des entreprises établies est susceptible de façonner la dynamique du marché dans un avenir proche.
En août 2025, Wärtsilä (FI) a annoncé un partenariat avec une entreprise de transport maritime de premier plan pour développer un nouveau système de propulsion hybride visant à réduire les émissions de 30 %. Ce mouvement stratégique renforce non seulement l'engagement de Wärtsilä envers la durabilité, mais positionne également l'entreprise en tant que leader dans le domaine de la technologie hybride, attirant potentiellement de nouveaux clients cherchant à se conformer aux réglementations évolutives. La collaboration souligne l'importance de l'innovation pour maintenir un avantage concurrentiel.
En septembre 2025, ABB (CH) a lancé une nouvelle plateforme numérique conçue pour améliorer l'efficacité des opérations maritimes grâce à l'analyse de données en temps réel. Cette initiative est significative car elle s'aligne sur la tendance croissante de la numérisation dans le secteur maritime, permettant aux opérateurs de prendre des décisions éclairées qui peuvent conduire à une réduction des émissions et des coûts opérationnels. En intégrant l'IA et l'apprentissage automatique, ABB (CH) est susceptible de renforcer sa position sur le marché et d'attirer des clients férus de technologie.
En juillet 2025, Yara Marine Technologies (NO) a obtenu un contrat majeur pour fournir ses systèmes d'épurateurs à une ligne maritime de premier plan, marquant une expansion substantielle de sa part de marché. Ce contrat souligne non seulement l'efficacité de la technologie de Yara pour répondre aux exigences réglementaires, mais reflète également la demande croissante de solutions de contrôle des émissions dans l'industrie maritime. De tels contrats stratégiques sont essentiels pour Yara Marine Technologies car ils renforcent la crédibilité et la visibilité sur un marché concurrentiel.
À partir d'octobre 2025, les tendances concurrentielles sur le marché des systèmes de contrôle des émissions maritimes commerciaux sont de plus en plus définies par la numérisation, la durabilité et l'intégration de technologies avancées. Les alliances stratégiques deviennent plus fréquentes, car les entreprises reconnaissent la nécessité de collaborer pour innover et répondre aux exigences réglementaires. En regardant vers l'avenir, il semble que la différenciation concurrentielle évoluera d'une concurrence traditionnelle basée sur les prix vers un accent sur l'innovation, les avancées technologiques et la fiabilité de la chaîne d'approvisionnement, suggérant un changement transformateur dans la façon dont les entreprises abordent les défis du marché.

Les principales entreprises du marché Marché des systèmes de contrôle des émissions maritimes commerciales incluent

Recent Industry Developments

Le marché des systèmes de contrôle des émissions maritimes commerciaux a connu des développements significatifs récemment, notamment à la suite d'un examen réglementaire accru et d'initiatives environnementales. Des entreprises comme DuPont et Alfa Laval innovent pour améliorer l'efficacité du contrôle des émissions maritimes tout en améliorant la conformité aux réglementations internationales. Kongsberg Gruppen et MAN Energy Solutions se concentrent sur des technologies intelligentes pour optimiser la consommation de carburant et réduire les émissions des navires.

De plus, le marché connaît des fusions et acquisitions notables ; par exemple, Linde a élargi ses capacités dans le secteur, et CR Ocean Engineering renforce sa position stratégique. Yara International et Hitachi Zosen font également des progrès grâce à des collaborations visant à développer des technologies d'épurateurs avancées. La valorisation du marché connaît une croissance grâce à ces avancées alors que de plus en plus d'entreprises de transport maritime se tournent vers des mesures de durabilité et de réduction des émissions.

Alors que les parties prenantes privilégient de plus en plus des solutions respectueuses de l'environnement, des entreprises telles que Wartsila et ABB mènent la charge dans le développement de systèmes innovants pour répondre à la demande croissante, reflétant davantage un changement significatif dans les priorités de l'industrie vers des pratiques durables.

Perspectives d'avenir

Marché des systèmes de contrôle des émissions maritimes commerciales Perspectives d'avenir

Le marché des systèmes de contrôle des émissions maritimes commerciaux devrait croître à un TCAC de 4,83 % de 2025 à 2035, soutenu par des pressions réglementaires, des avancées technologiques et une sensibilisation environnementale croissante.

De nouvelles opportunités résident dans :

  • Développement de technologies de scrubber avancées pour divers types de navires.

D'ici 2035, le marché devrait être robuste, soutenu par l'innovation et la conformité réglementaire.

Segmentation du marché

Perspectives du marché des systèmes de contrôle des émissions maritimes commerciales par type de carburant

  • Diesel marin
  • Gaz naturel liquéfié
  • Mazout lourd
  • Biocarburants

Perspectives du marché des systèmes de contrôle des émissions maritimes commerciales par technologie

  • Systèmes de lavage
  • Systèmes de réduction catalytique sélective
  • Systèmes à membrane
  • Systèmes hybrides

Perspectives du marché des systèmes de contrôle des émissions maritimes commerciales par type de navire

  • Pétroliers
  • Navires de charge
  • Navires de passagers
  • Navires de pêche

Perspectives de conformité réglementaire du marché des systèmes de contrôle des émissions maritimes commerciales

  • IMO Tier III
  • Règlements de l'UE
  • Normes de l'EPA des États-Unis

Portée du rapport

TAILLE DU MARCHÉ 2024 8,629 (milliards USD)
TAILLE DU MARCHÉ 2025 9,046 (milliards USD)
TAILLE DU MARCHÉ 2035 14,5 (milliards USD)
TAUX DE CROISSANCE ANNUEL COMPOSÉ (CAGR) 4,83 % (2025 - 2035)
COUVERTURE DU RAPPORT Prévisions de revenus, paysage concurrentiel, facteurs de croissance et tendances
ANNÉE DE BASE 2024
Période de prévision du marché 2025 - 2035
Données historiques 2019 - 2024
Unités de prévision du marché Milliards USD
Principales entreprises profilées Wärtsilä (FI), ABB (CH), MAN Energy Solutions (DE), Rolls-Royce (GB), Yara Marine Technologies (NO), Ecospray (IT), Kongsberg Gruppen (NO), Hyundai Heavy Industries (KR), GE Marine (US)
Segments couverts Technologie, type de navire, type de carburant, conformité réglementaire, régional
Principales opportunités de marché Intégration de systèmes de surveillance numérique avancés pour améliorer la conformité et l'efficacité sur le marché des systèmes de contrôle des émissions maritimes commerciaux.
Dynamiques clés du marché Les pressions réglementaires croissantes stimulent l'innovation dans les technologies de contrôle des émissions pour les applications maritimes commerciales.
Pays couverts Amérique du Nord, Europe, APAC, Amérique du Sud, MEA

Frequently Asked Questions

Quelle est la valorisation de marché projetée du marché des systèmes de contrôle des émissions maritimes commerciaux d'ici 2035 ?

La valorisation de marché projetée devrait atteindre 14,5 milliards USD d'ici 2035.

Quelle était la valorisation de marché du marché des systèmes de contrôle des émissions maritimes commerciaux en 2024 ?

La valorisation globale du marché était de 8,629 milliards USD en 2024.

Quel est le CAGR attendu pour le marché des systèmes de contrôle des émissions maritimes commerciaux pendant la période de prévision 2025 - 2035 ?

Le CAGR attendu pendant cette période est de 4,83 %.

Quel segment technologique est projeté pour avoir la plus haute valorisation d'ici 2035 ?

Les systèmes de lavage sont projetés pour atteindre une valorisation de 5,5 milliards USD d'ici 2035.

Quels sont les acteurs clés du marché des systèmes de contrôle des émissions maritimes commerciaux ?

Les acteurs clés incluent Wärtsilä, ABB, MAN Energy Solutions, Rolls-Royce et Yara Marine Technologies.

Comment la valorisation du segment des systèmes de réduction catalytique sélective évolue-t-elle de 2024 à 2035 ?

La valorisation des systèmes de réduction catalytique sélective devrait augmenter de 2,5 milliards USD en 2024 à 4,0 milliards USD d'ici 2035.

Quelle est la valorisation projetée pour le segment des navires de pêche d'ici 2035 ?

Le segment des navires de pêche est projeté pour atteindre une valorisation de 3,0 milliards USD d'ici 2035.

Quel type de carburant est anticipé pour avoir la plus haute valorisation de marché d'ici 2035 ?

Le diesel marin est anticipé pour avoir la plus haute valorisation de marché, atteignant 5,5 milliards USD d'ici 2035.

Quelles normes de conformité réglementaire sont attendues pour stimuler la croissance du marché dans les années à venir ?

Les normes IMO Tier III, les réglementations de l'UE et les normes de l'EPA des États-Unis sont attendues pour stimuler la croissance du marché, avec des valorisations atteignant respectivement 4,0, 5,0 et 5,5 milliards USD d'ici 2035.

Quelle est la valorisation projetée pour les systèmes hybrides d'ici 2035 ?

Les systèmes hybrides sont projetés pour atteindre une valorisation de 2,5 milliards USD d'ici 2035.

Auteur
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution
Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.