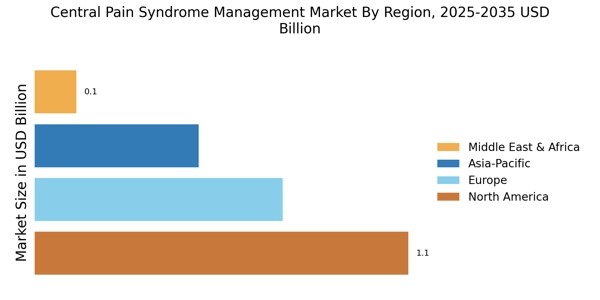
Le marché de la gestion du syndrome de douleur centrale se caractérise par une interaction complexe des dynamiques concurrentielles, alimentée par une reconnaissance croissante de la condition et une demande accrue pour des options de traitement efficaces. Des acteurs clés tels qu'AbbVie (États-Unis), Eli Lilly and Company (États-Unis) et Novartis (Suisse) sont stratégiquement positionnés pour tirer parti de leurs vastes capacités de recherche et de leur présence établie sur le marché. AbbVie (États-Unis) se concentre sur l'innovation grâce à son solide pipeline de thérapies visant à la gestion de la douleur, tandis qu'Eli Lilly and Company (États-Unis) met l'accent sur des partenariats avec des prestataires de soins de santé pour améliorer l'accès des patients à leurs produits. Novartis (Suisse) poursuit activement une expansion régionale, en particulier sur les marchés émergents, pour répondre aux besoins non satisfaits des patients souffrant de syndrome de douleur centrale. Collectivement, ces stratégies contribuent à un environnement concurrentiel de plus en plus orienté vers des solutions centrées sur le patient et des modalités de traitement innovantes.
En termes de tactiques commerciales, les entreprises localisent la fabrication et optimisent les chaînes d'approvisionnement pour améliorer l'efficacité et réduire les coûts. La structure du marché semble modérément fragmentée, avec plusieurs acteurs en concurrence pour des parts de marché. Cependant, l'influence des grandes entreprises est significative, car elles établissent les normes de qualité et d'innovation, façonnant ainsi le paysage concurrentiel. Les actions collectives de ces acteurs clés indiquent une tendance vers la consolidation, où les partenariats stratégiques et les collaborations deviennent de plus en plus courants.
En août 2025, AbbVie (États-Unis) a annoncé une collaboration avec une entreprise de santé numérique de premier plan pour développer une plateforme de télésanté spécifiquement pour les patients atteints de douleurs chroniques. Ce mouvement stratégique devrait améliorer l'engagement des patients et l'adhésion aux protocoles de traitement, améliorant ainsi les résultats globaux. L'intégration de solutions de santé numérique dans les stratégies traditionnelles de gestion de la douleur pourrait redéfinir la manière dont les patients interagissent avec leurs prestataires de soins de santé, suggérant un passage vers des soins plus personnalisés.
En septembre 2025, Eli Lilly and Company (États-Unis) a lancé une nouvelle initiative de gestion de la douleur visant à accroître la sensibilisation et l'éducation sur le syndrome de douleur centrale parmi les professionnels de la santé. Cette initiative souligne l'engagement de l'entreprise à combler les lacunes de connaissance dans la communauté médicale, ce qui pourrait conduire à un diagnostic et à un traitement plus précoces pour les patients. En se positionnant comme un leader d'opinion dans ce domaine, Eli Lilly (États-Unis) pourrait renforcer sa position sur le marché et favoriser la fidélité parmi les prestataires de soins de santé.
En octobre 2025, Novartis (Suisse) a dévoilé un nouvel essai clinique axé sur une approche thérapeutique novatrice pour le syndrome de douleur centrale, qui devrait commencer début 2026. Cette initiative reflète l'engagement de l'entreprise à faire progresser la recherche en gestion de la douleur et pourrait potentiellement conduire à des options de traitement révolutionnaires. L'accent mis sur la recherche clinique renforce non seulement la réputation de Novartis, mais s'aligne également sur la tendance plus large de l'industrie à privilégier la médecine fondée sur des preuves.
À partir d'octobre 2025, les tendances concurrentielles sur le marché de la gestion du syndrome de douleur centrale sont de plus en plus définies par la numérisation, la durabilité et l'intégration de l'intelligence artificielle dans les protocoles de traitement. Les alliances stratégiques façonnent le paysage, alors que les entreprises reconnaissent la valeur de la collaboration pour stimuler l'innovation. À l'avenir, la différenciation concurrentielle devrait évoluer d'une concurrence traditionnelle basée sur les prix vers un accent sur les avancées technologiques, les solutions de traitement innovantes et des chaînes d'approvisionnement fiables. Ce changement pourrait finalement améliorer les résultats pour les patients et redéfinir les normes de soins dans la gestion du syndrome de douleur centrale.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



