Marché des Volants de Direction Automobile Résumé du marché
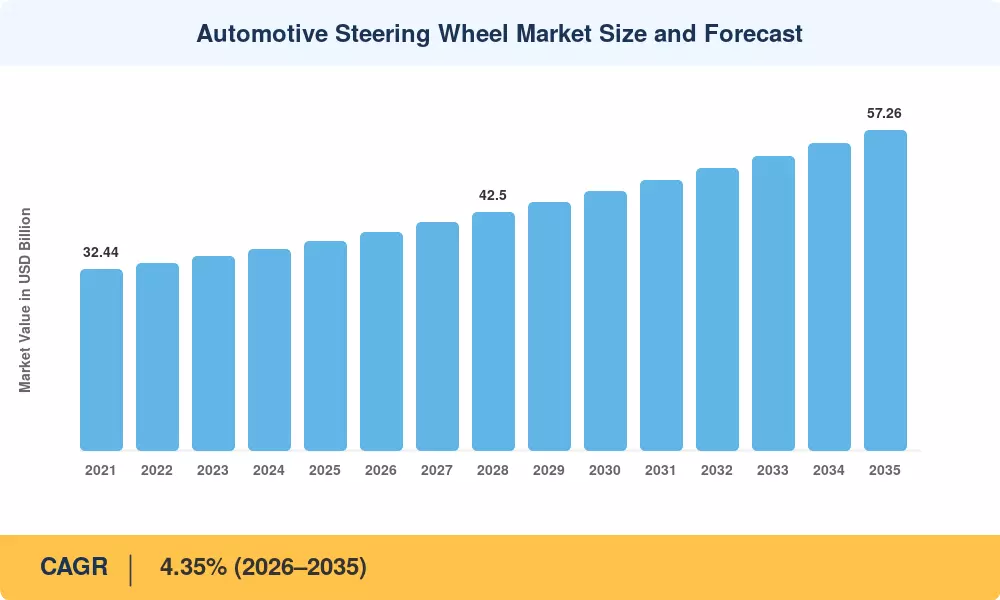
Le marché des volants automobiles a atteint environ 37,40 milliards de dollars en 2025 et devrait passer de 39,03 milliards de dollars en 2026 à 57,26 milliards de dollars d’ici 2035, enregistrant un taux de croissance annuel composé de 4,35 % au cours de la période de prévision. Deux catalyseurs accélèrent la demande au-delà des normes historiques : le renforcement des protocoles de sécurité en cas de collision d'Euro NCAP et de la NHTSA qui imposent l'intégration avancée des airbags dans les ensembles de roues, et la poussée mondiale vers une mobilité zéro émission, qui remodèle les architectures de cockpit à grande échelle.[2].
L’histoire technologique sur le marché du volant automobile est celle de la simplification mécanique rencontrant la complexité numérique. Les colonnes d'assistance hydraulique conventionnelles cèdent la place aux plates-formes de direction assistée électrique, et les programmes de véhicules électriques haut de gamme valident désormais les conceptions de cockpit sans colonne. Les équipementiers ont investi plus de 2,8 milliards de dollars à l'échelle mondiale dans la R&D sur les systèmes de direction de nouvelle génération au cours de la seule année 2024, en ciblant la réduction du poids grâce à des jantes en aluminium et en composite de fibres naturelles ainsi qu'à des capteurs de surveillance du conducteur intégrés.[3][4].
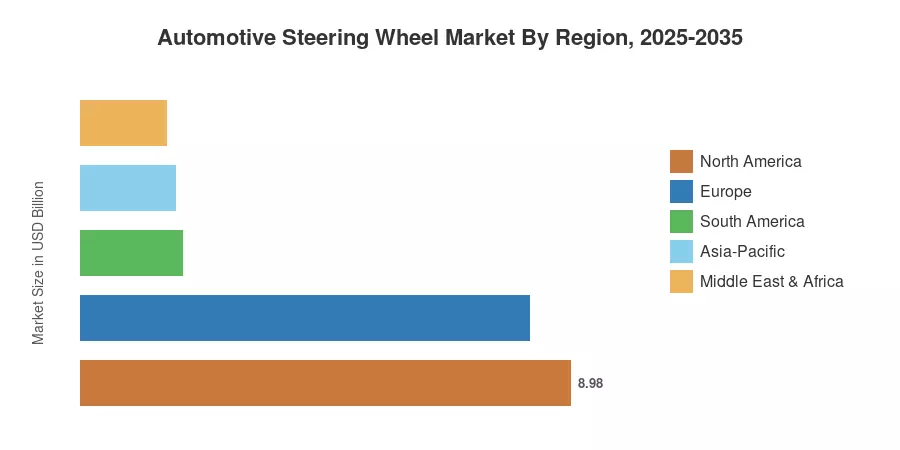
L'Asie-Pacifique détient la plus grande part du marché des volants automobiles, avec environ 44,8 % du chiffre d'affaires 2025, tirée par la Chine.batterie-augmentation de la production électrique et localisation croissante des semi-conducteurs. L'Amérique du Nord détient une part d'environ 24,0 %, soutenue par la demande d'interfaces haut de gamme, tandis que l'Europe représente environ 22,0 %, menée par les équipementiers de luxe allemands et les mandats de développement durable de l'UE. À mesure que les programmes autonomes de niveau 3+ mûrissent, le paysage concurrentiel continuera de récompenser les fournisseurs capables d'intégrer l'électronique, la sécurité et les matériaux légers dans un seul module de direction.[5][6].
Points clés du rapport
• Par technologie
- La direction assistée électrique a conquis environ 35,2 % de part de marché des volants automobiles en 2025, soulignant son rôle d’épine dorsale du volume des véhicules modernes.
- Les plates-formes de direction filaires devraient croître à un TCAC de 8,25 % jusqu’en 2035, le plus rapide parmi les segments technologiques.
• Par matériau et type de véhicule
- Les volants à jante en aluminium représentaient environ 34,1 % des revenus du marché des volants automobiles en 2025.
- Véhicules utilitaires légerssont sur le point d'atteindre un TCAC de 8,60 % jusqu'en 2035, dépassant la croissance des voitures particulières à mesure que les flottes de livraison du dernier kilomètre s'électrifient.
• Par région
- L’Asie-Pacifique est en tête du marché des volants automobiles avec une part des revenus de 44,8 % en 2025.
- L'Amérique du Nord représentait environ 24,0 % de la demande totale, soutenue par les lancements de véhicules électriques haut de gamme et les plates-formes de cockpit riches en ADAS.
Taille et prévisions du marché (2021-2035)
Le modèle de dimensionnement de Market Research Future combine des prévisions ascendantes de production OEM avec des indicateurs macroéconomiques descendants, validés par rapport aux informations sur les expéditions des fournisseurs de niveau 1 et aux bases de données commerciales douanières. Les chiffres historiques reflètent les statistiques réelles de production de véhicules, tandis que les valeurs prévisionnelles appliquent un TCAC calibré ajusté en fonction des trajectoires d'électrification régionales et des délais réglementaires.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


