Quantum Sensors Market (2026 – 2035)

Tamaño del mercado de sensores cuánticos, participación e informe de investigación por tipo de producto (relojes atómicos, magnetómetros cuánticos, gravímetros y gradiómetros cuánticos, sensores cuánticos PAR, otros), por mecanismo de detección (interferometría de átomo frío, diamante con nitrógeno vacante (NV), superconductor, otros), por plataforma de implementación (terrestre, aerotransportada, espacial, marina/subsuperficial), por Usuario final (defensa y seguridad, espacio y satélites, petróleo y gas, atención médica, telecomunicaciones, otros) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
ID: MRFR/SEM/3835-CR 94 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Quantum Sensors Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)11.9%
2025 Market SizeUSD 0.82 billion
2035 Market SizeUSD 2.56 billion
Key Players
Infleqtion
Microchip Technology
Teledyne e2v
Exail
AOSense
M Squared Lasers
Opportunities
  • Quantum-Enhanced Mineral Exploration
  • Autonomous Vehicle Inertial Navigation
  • Sensing-as-a-Service Business Models

Quantum Sensors Market Summary

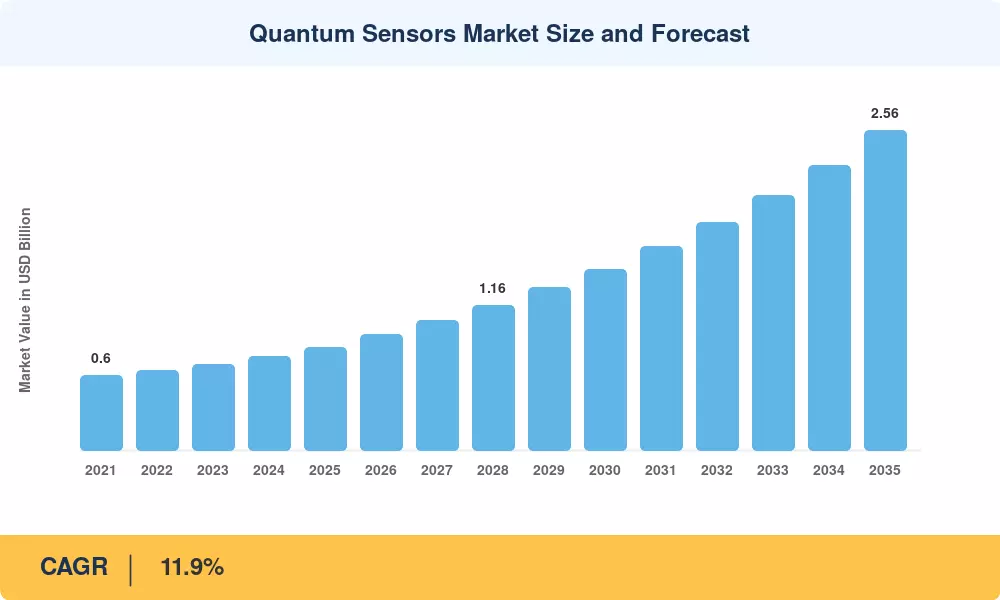
El mercado de sensores cuánticos se valoró en 820 millones de dólares en 2025 y se prevé que crezca de 930 millones de dólares en 2026 a 2560 millones de dólares en 2035, registrando una tasa compuesta anual del 11,9% durante el período previsto (2026-2035). Programas de modernización de posicionamiento, navegación y temporización (PNT) financiados por la defensa, en particular la iniciativa de tecnología cuántica de 1.200 millones de dólares del Departamento de Defensa de EE. UU.[1]– han catalizado la adopción comercial temprana. Inversión de riesgo paralela en escala de chipsrelojes atómicosy los magnetómetros con defectos de diamante están comprimiendo los costos unitarios en aproximadamente entre un 18 % y un 22 % anual, lo que atrae a los compradores de telecomunicaciones y navegación autónoma sensibles al precio hacia la base direccionable.[2].

La transición tecnológica es decisiva. Las plataformas de interferometría de átomos fríos y las arquitecturas de detección de diamantes de nitrógeno vacante (NV) están reemplazando las referencias de temporización de osciladores de cristal heredados y los giroscopios mecánicos que ofrecen aumentos de órdenes de magnitud en la estabilidad y sensibilidad de la deriva. El programa Quantum Flagship de la Comisión Europea ha asignado más de mil millones de euros en su segunda fase a prototipos de sensores robustos para infraestructura civil y geodesia por satélite.[3].


América del Norte fue líder en el mercado de sensores cuánticos con una participación del 41,7 % de los ingresos en 2025, impulsada por adquisiciones clasificadas de defensa y una sólida cartera de financiación SBIR/STTR. La región de Asia y el Pacífico es la región de más rápida expansión con una tasa compuesta anual proyectada del 12,6% hasta 2035, debido al Laboratorio Nacional de Ciencias de la Información Cuántica en China y al Programa de Investigación y Desarrollo Moonshot en Japón.[4]. El segundo país más grande es Europa, con un 24,8%, ayudada por las actividades cuánticas coordinadas de la UE. El entorno competitivo sigue estando moderadamente concentrado, y los cinco principales proveedores representan alrededor del 38-42% de los ingresos mundiales.


Conclusiones clave del informe

• Por tipo de producto

  • Los relojes atómicos obtuvieron una participación de ingresos del 38,2% en 2025, impulsados ​​por las actualizaciones del PNT de defensa y los mandatos de sincronización de telecomunicaciones.
  • Se prevé que los gravímetros y gradiómetros cuánticos registren el CAGR del segmento más alto hasta 2035, impulsado por la exploración de minerales del subsuelo y el monitoreo de ingeniería civil.

• Por mecanismo de detección

  • La interferometría de átomo frío tenía una participación del 42,6% en el mercado de sensores cuánticos en 2025.
  • Los sensores NV-diamante se están expandiendo rápidamente a medida que la fabricación a escala de oblea genera reducciones de costos unitarios por debajo de USD 5000 por módulo.

• Por usuario final

  • La defensa y la seguridad captaron una participación del 45,3% del mercado de sensores cuánticos en 2025.
  • Se proyecta que las aplicaciones espaciales y satelitales registrarán una CAGR del 12,8% hasta 2035 a medida que los operadores de la constelación LEO integren cargas útiles de temporización cuántica.

• Por geografía

  • América del Norte dominó con una participación de ingresos del 41,7%, mientras que Asia-Pacífico lidera el crecimiento con una tasa compuesta anual del 12,6%.


Tamaño del mercado y pronóstico (2021-2035)

Las estimaciones de tamaño de Market Research Future (MRFR) se basan en entrevistas primarias con más de 85 partes interesadas en la tecnología cuántica, con referencias cruzadas con divulgaciones de adquisiciones gubernamentales, tendencias de presentación de patentes y ganancias trimestrales de proveedores de componentes que cotizan en bolsa.
Quantum Sensors Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Modernización del PNT de Defensa ~22% América del Norte, Europa Corto plazo (≤2 años) [1]
Reducción de costes del reloj atómico a escala de chip ~18% Global Mediano plazo (2 a 4 años) [6]
Cargas útiles de sincronización de la constelación LEO ~15% América del Norte, Asia-Pacífico Mediano plazo (2 a 4 años) [7]
Demanda de navegación autónoma ~14% Asia-Pacífico, Europa Largo plazo (≥4 años)
Sincronización de red 5G/6G ~12% Global Mediano plazo (2 a 4 años) [9]
Monitoreo de infraestructura civil ~10% Europa, Asia-Pacífico Largo plazo (≥4 años)
Inversión en adyacencia de computación cuántica ~9% América del norte Largo plazo (≥4 años) [11]


Modernización del PNT de Defensa

El Departamento de Defensa de EE. UU. asignó aproximadamente 1.200 millones de dólares a capacidades PNT con garantía cuántica en el marco de su memorando de objetivos del programa para el año fiscal 2024-2028, con relojes atómicos portátiles sobre el terreno y unidades de medición inercial de átomos fríos como entregables prioritarios.[1]. Estas adquisiciones proporcionan pedidos de volumen que anclan las líneas de producción de los proveedores y reducen los costos unitarios para los compradores comerciales intermedios. Los aliados de la OTAN han seguido sus pasos con hojas de ruta coordinadas: el DASA Quantum Challenge del Reino Unido otorgó 80 millones de libras esterlinas en contratos destinados a soluciones de navegación denegadas por GPS parasubmarinoy fuerzas de operaciones especiales[12].

Avances en la fabricación a escala de chips

Los módulos de reloj atómico integrados en MEMS se han reducido desde instrumentos de laboratorio montados en bastidor hasta paquetes de menos de 17 cm³ que pesan menos de 35 gramos, lo que desbloquea la integración en dispositivos portátiles y vehículos aéreos no tripulados.[6]. El programa de relojes atómicos con estabilidad mejorada (ACES) de DARPA demostró una desviación de tiempo inferior a 1 × 10⁻¹² por día en prototipos operativos, un umbral que hace que los relojes cuánticos sean comercialmente viables para la sincronización de estaciones base de telecomunicaciones. Esta trayectoria de costos está reduciendo los precios de venta promedio entre un 18% y un 22% por ciclo de generación.

Integración de la constelación LEO

Los operadores de satélites que despliegan megaconstelaciones, incluidos programas con más de 4.000 naves espaciales planificadas, requieren referencias de sincronización a bordo inmunes a la deriva relativista acumulada en los planos orbitales.[7]. Los relojes cuánticos y los estándares de frecuencia óptica proporcionan una estabilidad a nivel de picosegundos que los osciladores de cristal no pueden mantener durante misiones de varios años de vida. Los contratos industriales de los operadores de constelaciones aportaron aproximadamente 45 millones de dólares en ingresos del mercado de sensores cuánticos solo durante 2024.


Análisis de impacto de restricciones

Los porcentajes de impacto de restricción que aparecen a continuación representan evaluaciones direccionales del arrastre de cada factor sobre la tasa de crecimiento del mercado de sensores cuánticos.

Restricción ~% Impacto negativo en CAGR Relevancia geográfica Cronología del impacto Árbitro
Restricciones de control de exportaciones de hardware cuántico ~-6% Global Corto plazo (≤2 años)
Suministro limitado de componentes láser ultrafríos. ~-5% América del Norte, Europa Mediano plazo (2 a 4 años)
Ausencia de estándares de calibración unificados ~-4% Global Mediano plazo (2 a 4 años) [15]
Alta complejidad de integración para plataformas heredadas ~-3% Asia-Pacífico Largo plazo (≥4 años)
Escasez de mano de obra cualificada en ingeniería cuántica ~-3% Global Largo plazo (≥4 años) [17]


Restricciones de control de exportaciones

La Oficina de Industria y Seguridad de EE. UU. actualizó su Lista de Control de Comercio en 2024 para cubrir explícitamente los acelerómetros y gravímetros de átomos fríos por encima de umbrales de sensibilidad específicos, agregando retrasos en la concesión de licencias de 90 a 180 días para las exportaciones a naciones no aliadas.. La UE adoptó restricciones paralelas a través de su Reglamento de Doble Uso refundido, mientras que el Ministerio de Economía, Comercio e Industria de Japón implementó controles de uso final sobre los sustratos de diamante NV. Estos regímenes superpuestos crean gastos generales de cumplimiento que aumentan los costos de transacción y ralentizan los ciclos de ventas transfronterizos para los fabricantes de sensores.

Suministro limitado de componentes láser

Los sensores cuánticos de alto rendimiento dependen de láseres de diodo de ancho de línea estrecho y fuentes ópticas de frecuencia estabilizada que menos de 15 proveedores globales pueden producir con las especificaciones requeridas.. Los plazos de entrega para los módulos láser de 780 nm y 852 nm se ampliaron a 26 a 32 semanas en 2024, lo que limitó las tasas de rampa de producción para los integradores de sistemas de átomos fríos y retrasó las entregas de productos del mercado de sensores cuánticos entre una y dos cuartas partes.


Quantum Sensors Market Opportunities

Exploración de minerales mejorada cuánticamente

El mapeo de gradiente de gravedad impulsado por gravímetros cuánticos ofrece a las empresas mineras una resolución del subsuelo entre 5 y 10 veces más nítida que los gravímetros convencionales, lo que reduce los costos de perforación exploratoria en aproximadamente un 30 % por prospecto.. Rio Tinto y BHP han realizado estudios piloto de gravedad cuántica aérea en Australia Occidental, y la tecnología es transferible al mapeo de aguas subterráneas en regiones con escasez de agua en África y el sur de Asia.

Navegación inercial de vehículos autónomos

Los programas de vehículos autónomos requieren sensores inerciales independientes del GPS para operaciones en túneles, cañones urbanos y condiciones climáticas adversas. Los giroscopios de átomo frío logran una estabilidad de polarización inferior a 0,001°/h (dos órdenes de magnitud mejor que los giroscopios de fibra óptica) posicionando el mercado de sensores cuánticos para su integración en pilas de autonomía L4/L5..

Modelos de negocio de detección como servicio

En lugar de vender hardware directamente, varias empresas emergentes están explorando el acceso mediante suscripción a flujos de datos de sensores cuánticos para monitoreo de infraestructura, alerta temprana sísmica y agricultura de precisión. Este modelo reduce los umbrales de gasto de capital del comprador y crea flujos de ingresos recurrentes que mejoran la economía de la unidad del proveedor.

Monitoreo de infraestructura de mercados emergentes

La rápida urbanización en el Sudeste Asiático, India y África subsahariana está creando una demanda de monitoreo de la salud estructural de puentes, represas y edificios de gran altura. Los sensores de inclinación cuánticos y los acelerómetros pueden detectar patrones de microdeformación meses antes de que se produzcan problemas visibles, lo que abre una oportunidad totalmente nueva en el mercado de sensores cuánticos por un valor estimado de 120 millones de dólares para 2032.

Magnetometría Médica y de Biodefensa

Los magnetómetros de diamante NV que funcionan a temperatura ambiente pueden obtener imágenes de campos magnéticos neuronales y detectar trazas de firmas bioquímicas sin infraestructura criogénica, lo que los posiciona como alternativas a los sistemas basados ​​en SQUID en magnetoencefalografía clínica y detección de biodefensa.


Quantum Sensors Market Future Outlook

Fusión de sensores impulsada por IA

Los algoritmos de aprendizaje automático entrenados en la salida de sensores cuánticos permitirán la detección de anomalías en tiempo real en el monitoreo de la salud estructural, la navegación autónoma y la interpretación de estudios geofísicos. Para 2030, IA-cuánticafusión de sensoresLas plataformas podrían reducir las tasas de falsos positivos en la inspección de infraestructura entre un 40% y un 60%, creando una capa definida por software encima de la pila de hardware de Quantum Sensors Market..

Estandarización de la navegación inercial cuántica

Los organismos de normalización de la industria, incluidos IEEE e ISO, están redactando especificaciones de rendimiento para unidades de medición inercial cuántica que facilitarán la integración en plataformas aeroespaciales certificadas. La finalización de estos estándares, prevista para 2028-2029, debería reducir los plazos de calificación de más de 5 años a 18-24 meses, acelerando la transición del mercado de sensores cuánticos desde la creación de prototipos de defensa a la producción en serie comercial.[15].

Geodesia espacial y ciencia del clima

Las misiones de extensión Quantum Gravity Explorer de la ESA y Cold Atom Laboratory de la NASA validarán acelerómetros cuánticos calificados para el espacio para el balance de masa de las capas de hielo y el seguimiento de la circulación oceánica. Estas misiones, con presupuestos combinados que superan los 650 millones de dólares hasta 2032, establecen una demanda institucional de productos del mercado de sensores cuánticos heredados de los vuelos.[7].

Sostenibilidad y demanda vinculada a ESG

Los reguladores están endureciendo los requisitos de monitoreo ambiental del subsuelo para los sitios de captura y almacenamiento de carbono (CAC), vertederos y presas de relaves. Los sensores cuánticos de gradiente de gravedad pueden detectar cambios de microdensidad asociados con la migración de fluidos subterráneos con una resolución de escala centimétrica, posicionándolos como instrumentos de grado de cumplimiento para los marcos de informes ESG exigidos por la Directiva de informes de sostenibilidad corporativa de la UE..


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte 41,7% de participación en los ingresos (2025) Defense PNT, startups financiadas con capital riesgo
Europa 24,8% de participación en los ingresos (2025) Buque insignia cuántico, geodesia civil
Asia-Pacífico 12,6% CAGR (2026-2035) Laboratorios nacionales, programas satelitales.
Sudamerica USD 0.04 billion (2025) Exploración minera, pilotos académicos.
Medio Oriente y África 5,8% de participación en los ingresos (2025) Modernización de la defensa, petróleo y gas
Total USD 0.82 billion (2025) —


América del norte

País Métrica clave Controlador clave
Estados Unidos 78,4% de la cuota regional Contratos DoD PNT, programas DARPA
Canadá 13,1% de la cuota regional Navegación ártica, laboratorios cuánticos de la NRC
México 8,5% de la participación regional Actualizaciones de infraestructura de telecomunicaciones


Estados Unidos domina el mercado norteamericano de sensores cuánticos a través de adquisiciones clasificadas de defensa, subvenciones SBIR y un grupo concentrado de nuevas empresas de hardware cuántico en Colorado, Massachusetts y California. Canadá contribuye a través del Programa de Desafío de Sensores Cuánticos del Consejo Nacional de Investigación, mientras que la adopción de México se centra en actualizaciones de sincronización de telecomunicaciones móviles a lo largo del corredor fronterizo entre Estados Unidos y México.[1] [4].

Europa

País Métrica clave Controlador clave
Alemania 11,2% CAGR (2026-2035) Institutos Fraunhofer de detección cuántica
Reino Unido USD 0.05 billion (2025) Contratos de desafío cuántico DASA
Francia 10,8% CAGR (2026-2035) Sistemas inerciales cuánticos Exail/iXblue
Italia 4,1% de la cuota regional Programas de gravimetría de la agencia espacial
España 3,2% de la participación regional Redes de monitoreo sísmico
Países nórdicos 5,7% de la cuota regional Navegación submarina en el Ártico
Rusia 3,8% de la cuota regional Navegación inercial militar
Resto de Europa 8,6% de la participación regional Implementaciones académicas y piloto


La fortaleza del mercado europeo de sensores cuánticos se deriva del programa Quantum Flagship de más de mil millones de euros y de los contratos de modernización de la defensa entre los miembros de la OTAN. El Fraunhofer IOF de Alemania y el Laboratorio Nacional de Física del Reino Unido son los pilares de la línea de investigación, mientras que Exail de Francia se ha convertido en un proveedor líder de sistemas de navegación inercial cuántica marítima desplegados a bordo de submarinos de la Armada francesa.[3] [12].

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 38,6% de la participación regional Infraestructura del laboratorio cuántico nacional
Japón 12,4% CAGR (2026-2035) Investigación y desarrollo de Moonshot, programas satelitales
India 11,8% CAGR (2026-2035) Misión Cuántica Nacional
Corea del Sur 15,2% de la participación regional Modernización de la defensa, laboratorios KIST
ASEAN 7,3% de la cuota regional Actualizaciones de sincronización de telecomunicaciones
Resto de Asia-Pacífico 5,9% de la cuota regional Investigación académica


El Laboratorio Nacional de Ciencias de la Información Cuántica de China en Hefei impulsa la expansión del mercado de sensores cuánticos en Asia y el Pacífico con una inversión respaldada por el Estado que supera los 10 mil millones de CNY en plataformas de detección fotónica y de átomos fríos. El programa Moonshot de la Oficina del Gabinete de Japón tiene como objetivo la navegación cuántica submarina autónoma para 2030, y la Misión Cuántica Nacional de la India ha destinado INR 6.003 crore (≈USD 730 millones) para el desarrollo de tecnología cuántica hasta 2031.[4].

Sudamerica

País Métrica clave Controlador clave
Brasil 52,3% de la participación regional Exploración minera y petrolera
Argentina 27,8% de la cuota regional Exploración de litio, laboratorios académicos.
Resto de Sudamérica 19,9% de la cuota regional Implementaciones piloto


La adopción en América del Sur aún se encuentra en una etapa inicial y se centra en pilotos de gravimetría cuántica para la exploración de litio y cobre en Chile y Argentina. El Instituto Nacional de Metrología de Brasil ha iniciado programas de estandarización de relojes atómicos para mejorar la confiabilidad de la red de telecomunicaciones en las zonas rurales de expansión de banda ancha.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 31,4% de la participación regional Tecnología de defensa Visión 2030
Emiratos Árabes Unidos 28,7% de la cuota regional Fondo de inversión cuántico soberano
Sudáfrica 16,2% de la participación regional Pilotos de gravimetría minera
Egipto 11,5% de la cuota regional Modernización de las telecomunicaciones
Resto de MEA 12,2% de la participación regional Monitoreo de infraestructura


Arabia Saudita y los Emiratos Árabes Unidos están aprovechando los fondos soberanos para acelerar la adquisición de tecnología cuántica en el marco de las agendas nacionales de soberanía tecnológica. El sector minero de Sudáfrica ha iniciado estudios de gradiente de gravedad cuántica para la exploración de platino y oro a profundidades superiores a los 3 km.


Quantum Sensors Market By Region, 2025-2035

Quantum Sensors Market Segmentation

Por tipo de producto

Segmento Métrica clave Impulsor de la demanda primaria
Relojes atómicos 38,2% de participación (2025) PNT de defensa y sincronización de telecomunicaciones
Magnetómetros cuánticos USD 0.17 billion (2025) Imágenes médicas, estudio geofísico.
Gravímetros y gradiómetros cuánticos 12,8% CAGR (2026-2035) Exploración minera, geodesia.
Sensores cuánticos PAR USD 0.07 billion (2025) Monitoreo ambiental
Otros 6,4% de participación (2025) Aplicaciones emergentes de I+D


Los relojes atómicos siguen siendo la columna vertebral de los ingresos del mercado de sensores cuánticos, impulsados ​​por los requisitos de resiliencia de denegación de GPS de defensa y los mandatos en expansión de sincronización de redes 5G/6G. Los modelos a escala de chip de Microchip Technology y Vector Atomic ahora logran una precisión de sincronización de 1 × 10⁻¹¹ por día en paquetes lo suficientemente pequeños para la integración de UAV, impulsando la adopción más allá de los clientes de defensa tradicionales hacia los sectores de telecomunicaciones e infraestructura crítica.

Los gravímetros y gradiómetros cuánticos representan el segmento de productos de más rápida expansión. Las empresas de ingeniería civil que utilizan instrumentos de gradiente de gravedad para la alineación de perforaciones de túneles y el mapeo de servicios subterráneos han triplicado sus pedidos pendientes desde 2023, mientras que las empresas mineras informan de ahorros en costos de exploración del 25 al 35 % en comparación con los métodos de estudio geofísicos convencionales..

Por mecanismo de detección

Segmento Métrica clave Impulsor de la demanda primaria
Interferometría de átomo frío 42,6% de participación (2025) Navegación inercial, gravimetría.
Diamante vacante de nitrógeno (NV) 12,6% CAGR (2026-2035) Magnetometría a temperatura ambiente
superconductor USD 0.09 billion (2025) Investigación, imágenes médicas.
Otros 8,2% de participación (2025) Plataformas fotónicas y de iones atrapados.


La interferometría de átomo frío ancla la arquitectura de detección del mercado de sensores cuánticos a través de su rendimiento probado en gravimetría, acelerometría y giroscopia. La sensibilidad de la tecnología, capaz de detectar variaciones de la aceleración gravitacional en el nivel de 10⁻⁹ g, sigue siendo incomparable con las plataformas competidoras para aplicaciones de defensa y geociencia.

Los sensores NV-diamante están cerrando la brecha rápidamente. Su capacidad para operar a temperatura ambiente sin enfriamiento criogénico elimina una importante barrera logística y de costos que ha limitado las alternativas superconductoras. Las técnicas de crecimiento de diamantes a escala de oblea ahora producen sustratos aptos para sensores a costos inferiores a 200 dólares por unidad, un umbral que permite la producción en volumen para los mercados de inspección biomédica e industrial.[6].

Por plataforma de implementación

Segmento Métrica clave Impulsor de la demanda primaria
Basado en tierra 51,1% de participación (2025) Monitoreo de infraestructura, defensa.
Aerotransportado USD 0.12 billion (2025) Estudio geofísico, integración UAV
En el espacio 12,4% CAGR (2026-2035) Geodesia satelital, constelaciones LEO
Marino/Subsuperficie 8,3% de participación (2025) Navegación submarina, petróleo en alta mar.


Por usuario final

Segmento Métrica clave Impulsor de la demanda primaria
Defensa y Seguridad 45,3% de participación (2025) PNT con GPS denegado, navegación submarina
Espacio y satélite 12,8% CAGR (2026-2035) Cronograma LEO, misiones climáticas
Petróleo y gas USD 0.06 billion (2025) Caracterización del yacimiento
Cuidado de la salud 9,7% de participación (2025) Magnetoencefalografía
Telecomunicaciones 8,4% de participación (2025) Sincronización de red
Otros 5,8% de participación (2025) Académico, ambiental


Evaluación comparativa competitiva

El mercado de sensores cuánticos tiene un carácter moderadamente consolidado, con el índice Herfindahl-Hirschman (HHI) estimado en alrededor de 1.100-1.300. Los cinco principales proveedores representan en conjunto entre el 38% y el 42% de las ventas, lo que sugiere un espacio bastante competitivo en el que los titulares financiados por la defensa compiten con empresas respaldadas por capital de riesgo que siguen tácticas de miniaturización comercial. Siguen existiendo altas barreras de entrada basadas en habilidades especializadas en sistemas láser y de vacío, pero están disminuyendo cada vez más con la llegada de las plataformas a escala de chips.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
Inflexión (fmr. ColdQuanta) ~8–11% Sensores cuánticos de átomos fríos, detección de RF Proveedor de plataforma de átomo frío de pila completa
Tecnología de microchips ~7–10% Relojes atómicos a escala de chip (CSAC) Temporización integrada MEMS de alto volumen
Teledyne e2v ~6–9% Relojes atómicos aptos para el espacio Herencia de sincronización de satélites y defensa
Exail (antes iXblue) ~5–8% Navegación inercial cuántica, gravímetros. Especialista en navegación marítima y de defensa.
AOSense ~4–7% Acelerómetros de átomos fríos, giroscopios. Navegación de precisión financiada por DARPA
Láseres M Cuadrados ~3–6% Sistemas láser para sensores cuánticos Habilitación de tecnología y subsistemas láser.
Vector atómico ~3–5% Relojes atómicos portátiles, sensores inerciales. Soluciones PNT miniaturizadas con GPS denegado
Q.ANT ~2–4% Sensores cuánticos fotónicos Metrología industrial y detección de partículas.
SBQuantum ~1–3% Magnetómetros de diamante NV Magnetometría de exploración minera
Atómica nómada ~1–3% Gravímetros cuánticos compactos Instrumentos geofísicos portátiles de campo


Noticias y desarrollos recientes

  • Inflexión(Febrero de 2026): Obtuvo una ronda de financiación Serie C de 100 millones de dólares liderada por inversores estratégicos en defensa, destinada a ampliar la producción de su plataforma de reloj atómico portátil Tiqker para clientes militares y de telecomunicaciones.[18].
  • SBQuantum(Octubre de 2023): se asoció con un importante conglomerado minero canadiense para implementar magnetómetros de diamantes NV para la exploración pasiva del subsuelo en tres bloques de arrendamiento de minerales en Ontario.[21].

Quantum Sensors Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de sensores cuánticos que abarca hardware, software y servicios de integración
Período de estudio 2021-2035
Año base 2025
Período de pronóstico 2026-2035
CAGR (2026-2035) 11.9%
Tamaño del mercado (2025) USD 0.82 billion
Tamaño del mercado (2035) USD 2.56 billion
Segmento de más rápido crecimiento Plataforma de despliegue espacial (12,4% CAGR)
Empresas perfiladas 10 (Infleqtion, Tecnología Microchip, Teledyne e2v, Exail, AOSense, M Squared Lasers, Vector Atomic, Q.ANT, SBQuantum, Nomad Atomics)
Moneda de valoración USD billion


Preguntas frecuentes

How do quantum sensor procurement cycles differ from conventional sensor purchases?
Quantum sensor procurement typically involves 12–18 months' lead times due to laser component sourcing and export license processing. Buyers should engage suppliers during the requirements-definition phase rather than after specifications are locked .
What total cost of ownership considerations apply to cold-atom sensor systems?
Vacuum system maintenance, laser recalibration every 2,000–4,000 operating hours, and specialist technician labor account for roughly 30–40% of five-year ownership costs beyond the initial hardware price .
Can NV-diamond magnetometers replace SQUID sensors in clinical settings?
NV-diamond devices eliminate cryogenic helium requirements, cutting facility costs substantially. Clinical sensitivity remains approximately 10× lower than SQUIDs, limiting current use to screening rather than diagnostic-grade imaging [11].
How do export controls affect cross-border quantum sensor deployments?
Sensors exceeding specified sensitivity thresholds require individual validated licenses under U.S., EU, and Japanese dual-use frameworks. Processing timelines range from 90 to 180 days, depending on the destination country .
What role do quantum sensors play in GPS-denied underwater navigation?
Cold-atom accelerometers maintain positional accuracy below 1 nautical mile over 30-day submerged missions without external reference signals, outperforming ring-laser gyroscopes by an order of magnitude [20].
Are there emerging financing models that reduce upfront capital requirements for buyers?
Several vendors now offer sensor-as-a-service subscriptions, bundling hardware, calibration, and data analytics for monthly fees that reduce initial outlay by 60–70% compared to outright purchase .
How is quantum sensor data integrated into existing enterprise IT architectures?
Most vendors provide API-based middleware that translates raw quantum measurement streams into standard industrial protocols such as OPC UA or MQTT for seamless integration with SCADA and IoT platforms [15].    
Autor
Autor Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
Coautor Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of quantum technology databases, peer-reviewed physics and engineering journals, government quantum initiatives, and authoritative technology organizations. Key sources included the National Institute of Standards and Technology (NIST), European Quantum Flagship Programme, National Quantum Initiative (NQI) - U.S. Department of Energy, Defense Advanced Research Projects Agency (DARPA), Institute of Electrical and Electronics Engineers (IEEE) Quantum Initiative, American Physical Society (APS), European Physical Society (EPS), Quantum Economic Development Consortium (QED-C), National Science Foundation (NSF) Quantum Leap Challenge Institutes, U.S. Geological Survey (USGS) for gravimetric applications, National Oceanic and Atmospheric Administration (NOAA) for timing and navigation standards, Bureau International des Poids et Mesures (BIPM), Organisation for Economic Co-operation and Development (OECD) Science and Technology Policy Database, EU Eurostat Research & Development Statistics, and national quantum program reports from key markets (UK National Quantum Programme, China Quantum Research Initiative, Japan Quantum Technology Strategy). These sources were used to collect quantum technology investment statistics, regulatory frameworks for quantum technologies, academic research publications on atomic interferometry and quantum entanglement applications, patent landscapes for quantum sensing technologies, deployment data across military & defense, oil & gas exploration, healthcare diagnostics, and precision agriculture verticals, and market landscape analysis for atomic clocks, gravity sensors, magnetic sensors, and emerging quantum sensor modalities.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, CTOs, VPs of Quantum Research, leaders of quantum engineering divisions, and commercial directors from quantum sensor manufacturers, quantum computing companies that were diversifying into sensing applications, and precision instrumentation OEMs. The demand-side sources included chief geophysicists, defense technology procurement officers, medical imaging directors, precision agriculture technology managers, and R&D heads from oil & gas exploration companies, defense contractors and military research laboratories, healthcare systems and medical device manufacturers, automotive OEMs developing autonomous navigation systems, and environmental monitoring agencies.

Primary research validated market segmentation across atomic clocks, gravity sensors, magnetic sensors, PAR sensors, and quantum gyroscopes; confirmed product development timelines and commercialization roadmaps; gathered insights on technology adoption barriers including cryogenic cooling requirements and laser stability needs; assessed pricing strategies across research-grade versus commercial-grade quantum sensors; and evaluated procurement dynamics in government defense contracts versus commercial industrial applications.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and deployment volume analysis across quantum sensing modalities. The methodology included:

Identification of 35+ key manufacturers and research institutions across North America, Europe, Asia-Pacific, and emerging quantum markets including dedicated quantum sensor companies, diversified industrial conglomerates with quantum divisions, and academic spin-offs commercializing laboratory quantum technologies

Product mapping across atomic clocks (chip-scale, optical lattice, and fountain architectures), gravity sensors (absolute and relative gravimeters), magnetic sensors (optically pumped magnetometers, SQUIDs, and NV-diamond sensors), photosynthetically active radiation quantum sensors, and emerging quantum gyroscopes/inertial sensors

Analysis of reported and modeled annual revenues specific to quantum sensor portfolios, distinguishing between component sales, integrated systems, and quantum sensing-as-a-service offerings

Coverage of manufacturers and research commercialization entities representing 75-80% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by application vertical and sensor type) and top-down (manufacturer revenue validation, quantum research grant allocations, and defense procurement budget analysis) approaches to derive segment-specific valuations across oil & gas exploration, military & defense navigation systems, healthcare diagnostics, automotive positioning, and precision agriculture monitoring applications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















