Neuropathic Pain Market Summary
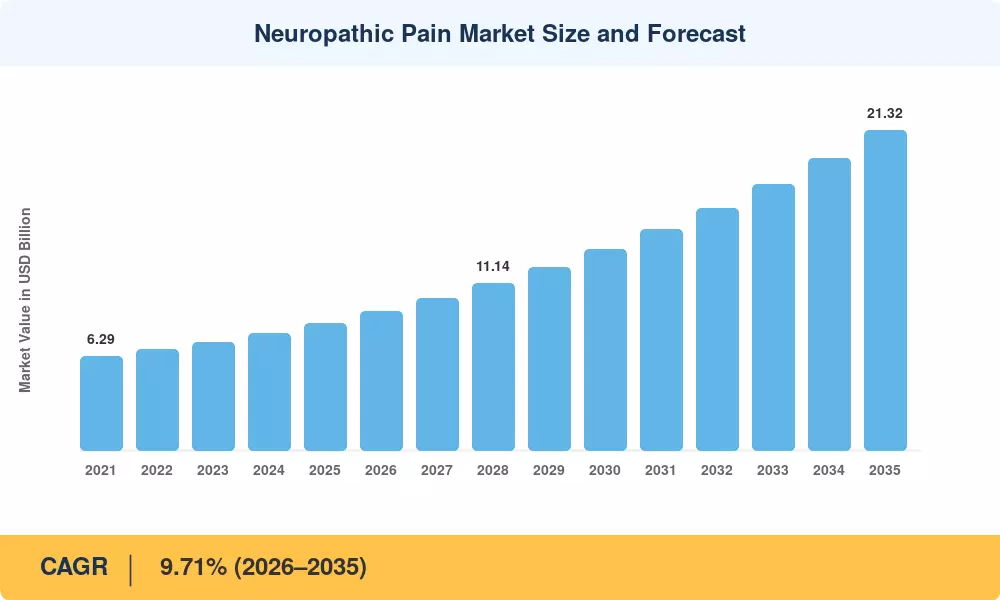
El Mercado del Dolor Neuropático fue valorado en 8.48 mil millones de USD en 2025 y entra en la ventana de pronóstico en 9.25 mil millones de USD en 2026, avanzando a 21.32 mil millones de USD para 2035 con una CAGR del 9.71%. Dos catalizadores anclan esa trayectoria. Primero, los Centros de Servicios de Medicare y Medicaid de EE. UU. ampliaron las vías de cobertura para analgésicos no opioides bajo las disposiciones de la Ley NOPAIN que entraron en vigor en enero de 2025, creando un reembolso separado para terapias no opioides calificadas en entornos ambulatorios [1]. Segundo, la Federación Internacional de Diabetes ahora cuenta con 589 millones de adultos que viven con diabetes, aproximadamente un tercio de los cuales desarrollan polineuropatía distal simétrica dolorosa [2].
El comportamiento de prescripción está cambiando bajo estos números principales. Los regímenes heredados construidos alrededor de agentes de acción central — opioides de alta dosis, tricíclicos de primera generación — están cediendo terreno a bloqueadores de canales de sodio selectivos periféricos, parches de capsaicina de alta concentración y sistemas de lidocaína al 5% que preservan la cognición. Vertex Farmacéuticos solo comprometió más de 1.2 mil millones de USD en I+D acumulada hacia su franquicia NaV1.8 antes de la aprobación en enero de 2025 de suzetrigina [3], una señal que el Mercado del Dolor Neuropático interpretó como validación de la diferenciación basada en mecanismos.
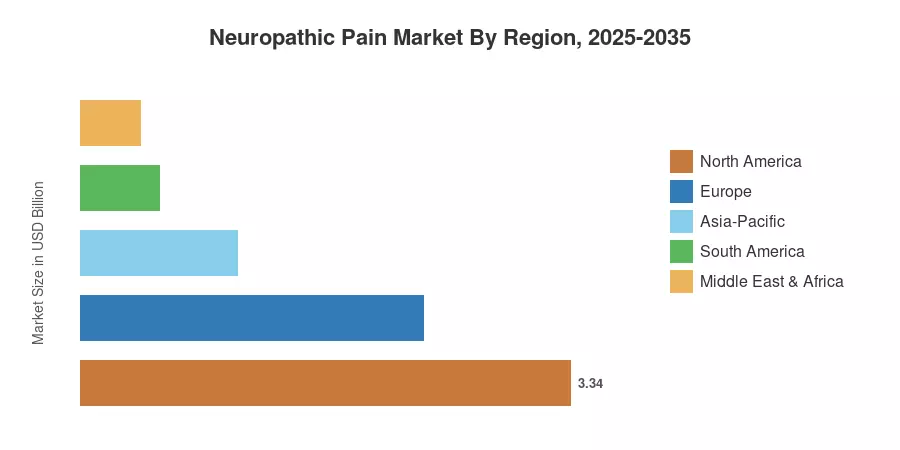
Geográficamente, América del Norte posee el 39.4% de los ingresos de 2025 gracias a la infraestructura de pagadores y clínicas de dolor especializadas. Asia-Pacífico compone más rápido con un 12.59% hasta 2035, impulsado por las expansiones de la Lista Nacional de Medicamentos Reembolsables de China y la creciente cohorte diabética de India. Europa ocupa el segundo lugar con un 27.6%, donde las evaluaciones de NICE y G-BA recompensan cada vez más los datos de resultados funcionales sobre las variaciones en las puntuaciones de dolor por sí solas. La próxima década pertenece a aquellos desarrolladores que puedan demostrar función duradera, no meramente analgesia duradera.
Conclusiones Clave del Informe
• Por Clase de Medicamento
- Los anticonvulsivos representaron el 31.1% de los ingresos de 2025, la porción más grande del Mercado del Dolor Neuropático
- Se pronostica que los agentes tópicos crecerán a una CAGR del 10.37% hasta 2035
- Los inhibidores de la recaptación de serotonina-norepinefrina generaron 1.34 mil millones de USD en 2025
• Por Indicación
- La neuropatía periférica diabética representó el 30.0% de las ventas de 2025
- Se proyecta que la neuropatía periférica inducida por quimioterapia crecerá a una CAGR del 11.71%
- La neuralgia postherpética contribuyó con 1.37 mil millones de USD en 2025
• Por Región
- América del Norte comandó una participación del 39.4% en 2025
- Asia-Pacífico está lista para expandirse a una CAGR del 12.59% hasta 2035, la tasa regional más rápida en el Mercado del Dolor Neuropático
- Europa registró 2.34 mil millones de USD en ingresos de 2025
Tamaño del Mercado y Pronóstico (2021–2035)
Las cifras a continuación combinan paneles de volumen de prescripción auditados, bases de datos de reclamaciones de reembolso nacional, divulgaciones de segmentos de empresas y modelado de incidencia epidemiológica calibrado a las estimaciones de carga de la IDF y la OMS. Los años históricos reflejan realizaciones de precios netos reales en lugar de precios de lista; los años de pronóstico aplican un ajuste de erosión de pagadores de 180–240 puntos básicos anualmente para tener en cuenta la entrada de genéricos en las agrupaciones de anticonvulsivos y SNRI. Los efectos de la moneda se neutralizan a las tasas de cambio de 2025 en toda la serie del Mercado del Dolor Neuropático.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


