Agriculture Robots Market

Tamaño del Mercado de Robots Agrícolas, Participación e Informe de Investigación Por Tipo (Robots Agrícolas de Función Única {Desmalezado, Siembra, Pulverización, Cosecha, Otros}, Por otros - tipo de robots agrícolas de función única {Cultivo, Arado, Labranza, Esparcimiento, Otros}), Robots Agrícolas de Múltiples Funciones{ Siembra-Desmalezado-Fertilización, Siembra-Riego-Fertilización-Desmalezado-Monitoreo, Análisis de Campo-Nivelación de Suelo-Análisis de Humedad del Suelo), Por Región( EE. UU., Europa, Australia, Corea del Sur) – Pronóstico de la Industria Hasta 2035
ID: MRFR/SEM/8669-CR 200 Pages Apoorva Priyadarshi, Aarti Dhapte Last Updated: September 24, 2026
Agriculture Robots Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)15.81%
2024 Market Size$ 3,665.6 Million
2025 Market Size$ 4,245.21 Million
2035 Market Size$ 18,426.18 Million
Key Players
John Deere
AG Leader Technology
Trimble
CNH Industrial
Yamaha Motor Co
Harvest Automation
Opportunities
  • Labor Shortages
  • Rising Food Demand
  • Sustainability Initiatives

Agriculture Robots Market Resumen

Según el análisis de MRFR, se estimó que el tamaño del mercado de robots agrícolas era de 3665.6 millones de USD en 2024. Se proyecta que la industria de robots agrícolas crecerá de 4245.21 millones de USD en 2025 a 18426.18 millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 15.81% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El Mercado de Robots Agrícolas está experimentando un crecimiento robusto impulsado por avances tecnológicos y una creciente demanda de prácticas sostenibles.

  • El mercado presencia una mayor adopción de la agricultura de precisión, particularmente en América del Norte, que sigue siendo el mercado más grande.
  • La integración de la inteligencia artificial está transformando las operaciones, mejorando la eficiencia en el monitoreo de cultivos y tractores autónomos.
  • Las prácticas sostenibles están ganando impulso, reflejando un compromiso más amplio con la gestión ambiental en toda la industria.
  • El aumento de los costos laborales y las iniciativas de apoyo gubernamental son impulsores significativos que propulsan el crecimiento de los segmentos de cosecha y drones.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 3665.6 (Millones de USD)
2035 Tamaño del Mercado 18426.18 (Millones de USD)
CAGR (2025 - 2035) 15.81%

Principales jugadores

John Deere (EE. UU.), AG Leader Technology (EE. UU.), Trimble (EE. UU.), CNH Industrial (GB), Yamaha Motor Co (JP), Harvest Automation (EE. UU.), Blue River Technology (EE. UU.), Naïo Technologies (FR), Octinion (BE)
Agriculture Robots Market Treiber

Escasez de Mano de Obra

La escasez de mano de obra en el sector agrícola es un problema urgente que la Industria Global de Robots Agrícolas busca abordar. Muchas regiones enfrentan una disminución en el número de trabajadores agrícolas, lo que puede obstaculizar la productividad y los rendimientos de los cultivos. En respuesta, los agricultores están recurriendo cada vez más a robótica para llenar el vacío. Por ejemplo, los cosechadores robóticos pueden recoger cultivos de manera eficiente, reduciendo la dependencia de la mano de obra manual. Esta tendencia probablemente se acelerará a medida que la industria anticipa alcanzar 18.4 mil millones de USD para 2035, impulsada por la necesidad de soluciones innovadoras para contrarrestar la escasez de mano de obra y mantener la producción agrícola.

Aumento de la Demanda de Alimentos

La Industria Global de Robots Agrícolas está significativamente influenciada por el aumento de la demanda global de alimentos impulsada por el crecimiento de la población y los cambios en las preferencias dietéticas. A medida que se proyecta que la población mundial alcance aproximadamente 9.7 mil millones para 2050, la presión sobre los sistemas agrícolas para producir más alimentos se intensifica. La robótica puede mejorar la productividad y la eficiencia, permitiendo a los agricultores satisfacer estas demandas. Por ejemplo, los sistemas automatizados de siembra y cosecha pueden aumentar los rendimientos de los cultivos mientras reducen los costos laborales. Esta creciente necesidad de aumentar la producción de alimentos probablemente impulsará el mercado hacia adelante, ya que las partes interesadas buscan soluciones innovadoras para garantizar la seguridad alimentaria.

Iniciativas de Sostenibilidad

Las iniciativas de sostenibilidad se están convirtiendo en un punto focal dentro de la Industria Global de Robots Agrícolas, ya que tanto los consumidores como los gobiernos exigen prácticas más amigables con el medio ambiente. Los robots agrícolas pueden contribuir a la agricultura sostenible al optimizar el uso de recursos, reducir insumos químicos y minimizar la perturbación del suelo. Por ejemplo, las tecnologías de agricultura de precisión permiten la aplicación dirigida de fertilizantes y pesticidas, lo que puede llevar a un menor impacto ambiental. A medida que la sostenibilidad se prioriza cada vez más, se espera que el mercado crezca a una tasa compuesta anual del 15.81% de 2025 a 2035, reflejando el compromiso de la industria con prácticas agrícolas ecológicas.

Avances Tecnológicos

La Industria Global de Robots Agrícolas está experimentando rápidos avances tecnológicos que mejoran la eficiencia y la productividad. Las innovaciones en robótica, inteligencia artificial y aprendizaje automático están permitiendo el desarrollo de robots agrícolas sofisticados capaces de realizar diversas tareas como sembrar, cosechar y monitorear cultivos. Por ejemplo, los tractores autónomos equipados con tecnología GPS pueden operar con mínima intervención humana, optimizando el uso de recursos. A medida que estas tecnologías evolucionan, se espera que impulsen el crecimiento del mercado, con la industria proyectada para alcanzar 3.67 mil millones de USD en 2024, lo que indica una fuerte demanda de soluciones agrícolas avanzadas.

Apoyo y Financiamiento del Gobierno

El apoyo y financiamiento del gobierno juegan un papel crucial en el desarrollo de la Industria Global de Robots Agrícolas. Muchos gobiernos están reconociendo el potencial de la robótica agrícola para mejorar la producción de alimentos y la sostenibilidad. Se están implementando iniciativas como subvenciones, subsidios y financiamiento de investigación para fomentar la innovación en este sector. Por ejemplo, varios países están invirtiendo en programas de investigación destinados a desarrollar tecnologías agrícolas avanzadas. Este apoyo probablemente fomentará el crecimiento dentro de la industria, ya que alienta la adopción de la robótica y la automatización en las prácticas agrícolas.

Perspectivas del segmento de mercado

Obtenga información más detallada sobre Agriculture Robots Market

Perspectivas regionales

América del Norte: Centro de Innovación y Liderazgo

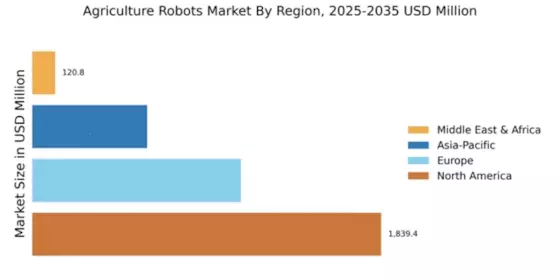
América del Norte lidera el mercado de robots agrícolas con una participación de 1839.36 millones en 2024, impulsada por avances tecnológicos y una creciente demanda de automatización en la agricultura. La región se beneficia de fuertes inversiones en I&D, políticas gubernamentales favorables y un creciente enfoque en prácticas sostenibles. El apoyo regulatorio para la agricultura de precisión y la sostenibilidad ambiental cataliza aún más el crecimiento del mercado, convirtiéndola en un actor clave en el panorama global. EE. UU. se destaca como el mercado más grande, albergando a actores importantes como John Deere, AG Leader Technology y Trimble. Estas empresas están a la vanguardia de la innovación, desarrollando soluciones de vanguardia que mejoran la productividad y la eficiencia. El paisaje competitivo se caracteriza por asociaciones estratégicas y colaboraciones destinadas a expandir la oferta de productos y el alcance del mercado, asegurando el dominio de América del Norte en el sector de la robótica agrícola.

Europa: Adopción de Tecnología Emergente

El mercado de robots agrícolas de Europa está valorado en 1099.68 millones, reflejando una trayectoria de crecimiento robusta impulsada por el aumento de los costos laborales y un cambio hacia la automatización. La región está presenciando un aumento en la demanda de tecnologías de agricultura de precisión, apoyadas por regulaciones de la UE que promueven prácticas agrícolas sostenibles. Las iniciativas destinadas a reducir el impacto ambiental y mejorar la seguridad alimentaria son impulsores clave de la expansión del mercado, posicionando a Europa como un jugador significativo en la arena global. Países líderes como Alemania, Francia y los Países Bajos están a la vanguardia de esta transformación, con una fuerte presencia de actores clave como CNH Industrial y Naïo Technologies. El paisaje competitivo está marcado por la innovación y la colaboración, ya que las empresas se esfuerzan por satisfacer las necesidades cambiantes de los agricultores. La integración de tecnologías de IA e IoT está mejorando aún más la eficiencia operativa, convirtiendo a Europa en un centro de innovación en robótica agrícola.

Asia-Pacífico: Crecimiento Rápido y Adopción

El mercado de robots agrícolas de Asia-Pacífico, valorado en 605.76 millones, está expandiéndose rápidamente debido a las crecientes demandas de productividad agrícola y escasez de mano de obra. Países como Japón y Australia están liderando la carga, impulsados por avances tecnológicos e iniciativas gubernamentales destinadas a modernizar la agricultura. El enfoque de la región en mejorar la seguridad alimentaria y la sostenibilidad está impulsando la adopción de la robótica en la agricultura, convirtiéndola en un área clave para el crecimiento en los próximos años. El paisaje competitivo cuenta con actores clave como Yamaha Motor Co y Harvest Automation, que están innovando para enfrentar los desafíos únicos de la región. Las colaboraciones entre empresas de tecnología y partes interesadas agrícolas están fomentando un ecosistema vibrante para la robótica agrícola. A medida que el mercado madura, la integración de tecnologías inteligentes jugará un papel crucial en la configuración del futuro de la agricultura en Asia-Pacífico, asegurando eficiencia y sostenibilidad.

Medio Oriente y África: Potencial No Aprovechado y Crecimiento

El mercado de robots agrícolas de Medio Oriente y África, valorado en 120.8 millones, se encuentra en sus etapas iniciales pero muestra un potencial significativo de crecimiento. Factores como el aumento de la demanda de alimentos, la escasez de agua y la necesidad de prácticas agrícolas eficientes están impulsando el interés en la automatización agrícola. Los gobiernos de la región están comenzando a reconocer la importancia de la tecnología en la agricultura, lo que lleva a políticas y inversiones de apoyo destinadas a mejorar la productividad y la sostenibilidad. Países como Sudáfrica y los EAU están emergiendo como líderes en la adopción de robótica agrícola, con un enfoque en soluciones innovadoras adaptadas a los desafíos locales. La presencia de actores clave está aumentando gradualmente, fomentando un paisaje competitivo que alienta la innovación. A medida que crece la conciencia sobre los beneficios de la automatización, Medio Oriente y África están preparados para convertirse en un jugador significativo en el mercado de robots agrícolas.

Agriculture Robots Market Regional Image

Las empresas clave en el mercado Agriculture Robots Market incluyen

Recent Industry Developments

  • Q3 2026: CNH Industrial (GB): New Holland presented its R4 autonomous robots at Motor Valley Fest 2026, demonstrating app-based agricultural automation using GPS, LiDAR, and vision cameras for vineyards, orchards, and specialty crops.
  • Q3 2026: Yamaha Motor Co (JP): Yamaha Motor opened a dedicated Robotics Business Support Division in Gurugram, India, strengthening sales and service infrastructure for its robotics portfolio and supporting expansion of the company’s robotics business in the growing Indian market.
  • Q2 2024: Agtonomy raises $22.5M Series A to scale autonomous farm equipment Agtonomy, a California-based startup developing autonomous and remote-operated farm machinery, secured $22.5 million in Series A funding to accelerate product development and expand commercial deployments.
  • Q2 2024: John Deere Unveils New Autonomous Sprayer at 2024 World Ag Expo John Deere launched its latest autonomous sprayer, designed to reduce chemical use and labor requirements, at the 2024 World Ag Expo, marking a significant product expansion in its agricultural robotics portfolio.
  • Q2 2024: Naïo Technologies secures €32 million to expand agricultural robot fleet French agri-robotics company Naïo Technologies raised €32 million in a new funding round to scale up production and accelerate international growth of its autonomous weeding and harvesting robots.
  • Q2 2024: CNH Industrial acquires Augmenta to boost precision agriculture automation CNH Industrial announced the acquisition of Augmenta, a provider of real-time precision farming solutions, to enhance its automation and robotics capabilities in the agricultural sector.
  • Q3 2024: Blue River Technology appoints new CEO to drive next phase of ag robotics growth Blue River Technology, a subsidiary of John Deere specializing in AI-powered agricultural robots, named a new CEO to lead the company’s expansion and product innovation strategy.
  • Q3 2024: Ecorobotix raises $48 million in Series C funding for AI-powered weeding robots Swiss agtech firm Ecorobotix closed a $48 million Series C round to accelerate the commercialization of its AI-driven weeding robots, which aim to reduce herbicide use and improve crop yields.
  • Q3 2024: Yanmar launches new strawberry-picking robot for Japanese market Yanmar, a Japanese machinery manufacturer, introduced a new autonomous robot designed specifically for strawberry harvesting, targeting labor shortages in Japan’s fruit farming sector.
  • Q4 2024: FarmWise partners with Driscoll’s to deploy autonomous weeding robots in berry fields FarmWise, a U.S.-based ag robotics company, announced a partnership with Driscoll’s to deploy its autonomous weeding robots across Driscoll’s berry farms, aiming to improve efficiency and sustainability.
  • Q4 2024: AGCO opens new robotics R&D center in Germany AGCO Corporation inaugurated a new research and development center in Germany focused on advancing agricultural robotics and automation technologies for European markets.
  • Q1 2025: John Deere acquires SmartAg for autonomous tractor technology John Deere completed the acquisition of SmartAg, a developer of autonomous tractor solutions, to strengthen its leadership in farm automation and robotics.
  • Q1 2025: Small Robot Company secures £15 million to scale commercial robot farming UK-based Small Robot Company raised £15 million in new funding to expand the deployment of its autonomous robots for precision weeding and crop monitoring on commercial farms.
  • Q2 2025: Kubota and Tevel partner to commercialize fruit-picking drones in Europe Kubota, a leading agricultural machinery manufacturer, announced a partnership with Israeli startup Tevel to bring autonomous fruit-picking drones to European orchards, addressing labor shortages and boosting productivity.

Perspectivas futuras

Agriculture Robots Market Perspectivas futuras

Se proyecta que el Mercado de Robots Agrícolas crecerá a una CAGR del 15.81% desde 2025 hasta 2035, impulsado por avances tecnológicos, escasez de mano de obra y una creciente demanda de prácticas agrícolas sostenibles.

Para 2035, se espera que el Mercado de Robots Agrícolas sea un pilar de la agricultura moderna, mejorando la productividad y la sostenibilidad.

Segmentación de mercado

Perspectiva del Mercado de Robots Agrícolas por Tipo

  • Tractores Autónomos
  • Drones
  • Cosechadoras Robóticas
  • Robots de Deshierbe
  • Robots de Plantación

Perspectiva del Mercado de Robots Agrícolas por Uso Final

  • Agricultura
  • Horticultura
  • Acuicultura
  • Silvicultura
  • Invernadero

Perspectiva del Mercado de Robots Agrícolas por Tecnología

  • Inteligencia Artificial
  • Aprendizaje Automático
  • Visión por Computadora
  • Tecnología GPS
  • Teledetección

Perspectiva del Mercado de Robots Agrícolas por Aplicación

  • Monitoreo de Cultivos
  • Análisis de Suelo
  • Cosecha
  • Plantación
  • Control de Malezas

Alcance del informe

TAMAÑO DEL MERCADO 2024 3665.6 (millones de USD)
TAMAÑO DEL MERCADO 2025 4245.21 (millones de USD)
TAMAÑO DEL MERCADO 2035 18426.18 (millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 15.81% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Millones de USD
Empresas Clave Perfiladas John Deere (EE. UU.), AG Leader Technology (EE. UU.), Trimble (EE. UU.), CNH Industrial (GB), Yamaha Motor Co (JP), Harvest Automation (EE. UU.), Blue River Technology (EE. UU.), Naïo Technologies (FR), Octinion (BE)
Segmentos Cubiertos Aplicación, Tipo, Tecnología, Uso Final
Oportunidades Clave del Mercado La integración de la inteligencia artificial mejora la eficiencia y precisión en el mercado de robots agrícolas.
Dinámicas Clave del Mercado Los avances tecnológicos impulsan las fuerzas competitivas, mejorando la eficiencia y la adopción de robots agrícolas en diversas prácticas agrícolas.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración actual del mercado de robots agrícolas a partir de 2024?

El mercado de robots agrícolas fue valorado en aproximadamente 3665.6 millones de USD en 2024.

¿Cuál es el tamaño de mercado proyectado para el mercado de robots agrícolas en 2035?

Se espera que el mercado alcance una valoración de alrededor de 18426.18 millones de USD para 2035.

¿Cuál es el CAGR esperado para el mercado de robots agrícolas durante el período de pronóstico 2025 - 2035?

Se anticipa que el mercado de robots agrícolas crezca a un CAGR del 15.81% desde 2025 hasta 2035.

¿Qué segmento de aplicación tuvo la mayor valoración en 2024?

En 2024, el segmento de aplicación de cosecha lideró con una valoración de 920.0 millones de USD.

¿Cuáles son los tipos clave de robots agrícolas que actualmente dominan el mercado?

El mercado está actualmente dominado por tipos como los cosechadores robóticos, que tuvieron una valoración de 900.0 millones de USD en 2024.

¿Cómo se comparan las valoraciones de los tractores autónomos con las de los drones en 2024?
En 2024, los tractores autónomos fueron valorados en 800.0 millones de USD, mientras que los drones tuvieron una valoración de 600.0 millones de USD.
¿Qué segmento de uso final representó la mayor parte del mercado de robots agrícolas en 2024?
Las granjas representaron el mayor segmento de uso final, con una valoración de 1099.68 millones de USD en 2024.
¿Qué empresa es reconocida como un actor clave en el mercado de robots agrícolas?
John Deere es reconocida como un actor clave en el mercado de robots agrícolas, contribuyendo significativamente a su crecimiento.
¿Cuál es la valoración del segmento de aplicación de control de malezas en 2024?
El segmento de aplicación de control de malezas fue valorado en 845.6 millones de USD en 2024.
¿Cómo se compara el mercado de robots de siembra con el de robots de desmalezado en 2024?
En 2024, los robots de siembra fueron valorados en 765.6 millones de USD, mientras que los robots de desmalezado tuvieron una valoración de 600.0 millones de USD.
Autor
Author Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed agricultural engineering journals, robotics publications, and authoritative agricultural organizations. Key sources included the US Department of Agriculture (USDA), European Commission Agriculture and Rural Development (DG AGRI), Food and Agriculture Organization of the United Nations (FAO), International Federation of Robotics (IFR), American Society of Agricultural and Biological Engineers (ASABE), PrecisionAg Institute, USDA National Agricultural Statistics Service (NASS), EUROSTAT Agricultural Statistics, Organisation for Economic Co-operation and Development (OECD) Agricultural Statistics, National Institute of Food and Agriculture (NIFA), Agricultural Robotics and Automation Technical Committee (IEEE Robotics & Automation Society), and national agricultural machinery associations from key markets (Germany's VDMA, Japan's JAMA, China's CAAMM). These sources were used to collect agricultural automation adoption rates, regulatory approval data for autonomous farm equipment, robotics safety standards, demographic trends in farm labor, and market landscape analysis for milking robots, harvesting robots, unmanned aerial vehicles (UAVs/drones), driverless tractors, and material management robots.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Commercial directors from agricultural robot manufacturers, autonomous tractor OEMs, and precision agriculture technology suppliers were among the supply-side sources, as were CEOs, CTOs of Robotics Engineering, VPs of Agricultural Solutions, and regulatory affairs heads for autonomous machinery certification. Farm operators, agricultural cooperative managers, vineyard managers, dairy farm owners, precision agriculture consultants, and procurement leads from large-scale agribusinesses, family farms, agricultural service providers, and government agricultural extension offices were among the demand-side sources. Primary research confirmed product pipeline timelines for next-generation autonomous systems, validated market segmentation across hardware (UAVs, milking robots, driverless tractors, harvesting robots, material management systems) and software (data analytics, AI/ML platforms, fleet management), and collected information on pricing models (RaaS vs. CapEx), subsidy/reimbursement dynamics, and barriers to technology adoption.

Primary Respondent Breakdown:

Table

Copy

Category Segment Percentage

By Company Tier Tier 1 (>$5B revenue) 38%

Tier 2 ($500M-$5B revenue) 31%

By Designation C-level Primaries 28%

Director Level 32%

Others (Managers, Engineers, Farm Operators) 40%

By Region North America 32%

Europe 29%

Asia-Pacific 31%

Rest of World (Latin America, Middle East & Africa) 8%


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in agricultural robotics

Product mapping across UAVs/drones, milking robots, driverless tractors, harvesting robots, and material management systems (automated guided vehicles, robotic weeders)

Analysis of reported and modeled annual revenues specific to agricultural robotics portfolios, including precision agriculture software subscriptions

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (unit shipments × ASP by region/crop type) and top-down (manufacturer revenue validation, venture capital investment tracking) approaches to derive segment-specific valuations

Adjustment for agricultural commodity price cycles and seasonal purchasing patterns affecting robotics adoption

Integration of government subsidy programs (EU CAP subsidies for precision ag, USDA NRCS conservation innovation grants) impacting effective market pricing

Data Triangulation

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.