Schocksensor-Markt Marktzusammenfassung
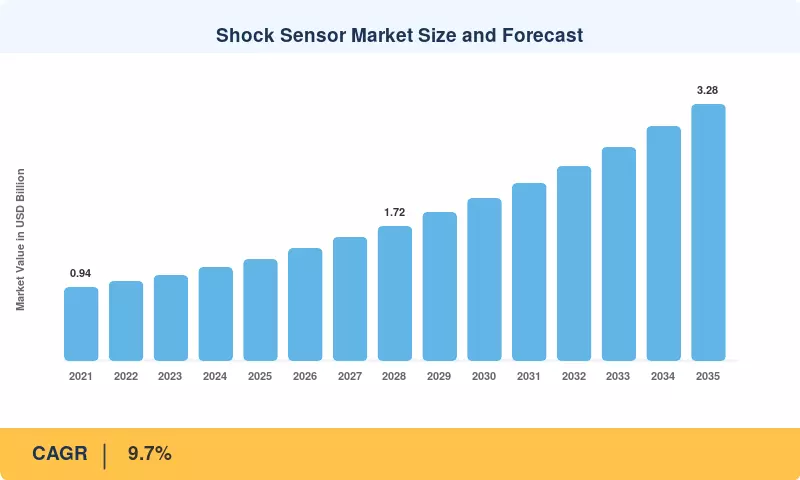
Der globale Markt für Schocksensoren wurde im Jahr 2025 auf 1,30 Milliarden USD geschätzt. Es wird prognostiziert, dass er im Jahr 2026 1,43 Milliarden USD und bis 2035 3,28 Milliarden USD erreichen wird, was einer CAGR von 9,7 % im Zeitraum 2026–2035 entspricht. Zwei politische Katalysatoren verankern diesen Weg. Die EU-Verordnung über allgemeine Sicherheit machte Ereignisdatenrekorder ab Juli 2024 für alle neuen Autos und Lieferwagen verpflichtend [1]. Das CHIPS and Science Act in Höhe von 52,7 Milliarden USD erweitert die inländische Fertigungskapazität für MEMS und Sensoren in den Vereinigten Staaten [8]. Die Nachfrage im Markt für Schocksensoren erstreckt sich nun auf Crash-Erkennung, Fall-Schutz, Maschinenzustand und Versandintegrität.
Unter den Schlagzahlen verändert sich die Produktmischung. Mechanische Feder-Masse-Schalter und passive Neigungsetiketten weichen piezoelektrischen und MEMS-Geräten mit digitalen Ausgängen, Onboard-Schwellenwerten und zunehmend eingebetteten maschinellen Lernkernen. Die Elektrifizierung beschleunigt sich. Der Verkauf von Elektroautos überstieg 2024 17 Millionen Einheiten, mehr als eines von fünf neuen Autos, die weltweit verkauft wurden [3], und jedes Batterie-Pack benötigt eine schnelle Aufprallerkennung, um Hochspannungs-Trennungen auszulösen.
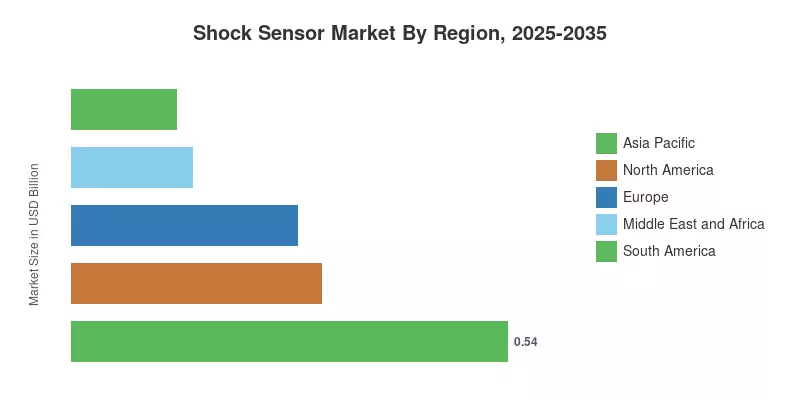
Der asiatisch-pazifische Raum ist die dominierende Region mit einem Anteil von 41,5 %, der auf Chinas Fahrzeug- und Elektronikproduktion basiert. Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einer CAGR von 11,8 %, unterstützt durch Programme zur industriellen Diversifizierung. Nordamerika belegt mit 0,31 Milliarden USD den zweiten Platz, unterstützt durch Sicherheitsvorschriften und die Nachfrage aus der Luft- und Raumfahrt. Im Prognosezeitraum sollten Anbieter, die Sensorhardware mit Edge-Analytik kombinieren, einen wachsenden Anteil am Wert erfassen.
Wichtige Erkenntnisse aus dem Bericht
• Nach Sensortyp
- Piezoelektrische Geräte führen den Markt für Schocksensoren mit einem Anteil von 44,5 % im Jahr 2025 an, unterstützt durch breite Bandempfindlichkeit und selbstgenerierende Ausgänge.
- Kapazitive Designs wachsen am schnellsten mit einer CAGR von 11,5 %, da Smartphone- und tragbare Hersteller MEMS-Chips auf bestehenden Silizium-Prozessflüssen aufbauen.
• Nach Material
- Bleizirkonatitanat (PZT) hält einen Anteil von 52,5 % aufgrund hoher piezoelektrischer Koeffizienten und Temperaturbeständigkeit.
- Polyvinylidenfluorid (PVDF) wächst mit einer CAGR von 11,7 %, angeführt von flexiblen Gesundheitsüberwachungs-Patches.
• Nach Endverbraucherindustrie
- Die Automobilindustrie macht 30,0 % des Marktes für Schocksensoren aus, angetrieben durch Vorschriften für Ereignisdatenrekorder und ADAS.
- Verbraucherelektronik wächst mit einer CAGR von 12,4 %, da faltbare Telefone und AR-Headsets Routinen zur Fall-Erkennung hinzufügen.
• Nach Region
- Der asiatisch-pazifische Raum hat einen Anteil von 41,5 %, verankert durch die Produktion von Fahrzeugen und Handys in China.
- Der Nahe Osten und Afrika verzeichnet eine CAGR von 11,8 %, die höchste aller Regionen.
- Nordamerika erzielte 2025 0,31 Milliarden USD aufgrund von Sicherheitsvorschriften und Luft- und Raumfahrtprojekten.
Marktgröße und Prognose (2021–2035)
Market Research Future erstellte die Schätzungen für den Markt für Schocksensoren, indem es Lieferantenauslieferungsdaten, OEM-Fahrzeug- und Gerätebaupläne, Preispanels von Distributoren und mehr als 350 Interviews mit Sensoringenieuren, Einkaufsleitern und Distributoren kombinierte. Bottom-up-Einheit-mal-Preis-Modelle wurden dann mit Top-down-Umsätzen von börsennotierten Komponentenherstellern überprüft. Historische Werte spiegeln die gemeldete Aktivität wider, 2025 ist das Basisjahr, und die Werte von 2026–2035 sind szenariogewichtete Prognosen.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


