Rapid Microbiology Testing Market (2026 - 2035)

Marktforschungsbericht für mikrobiologische Tests – globale Prognose bis 2034

Forecast Period
2026-2035
CAGR
10.1%
2025 Market Size
USD 6.46 Billion
2035 Market Size
USD 16.91 Billion
Life Sciences ● Updated September 8, 2026 Report ID: MRFR/LS/23092-HCR | Pages: 100 | Author: Satyendra Maurya, Rahul Gotadki

Rapid Microbiology Testing Market Summary

Der globale Markt für schnelle Mikrobiologietests wurde im Jahr 2025 auf 6,46 Milliarden USD geschätzt, und der Markt wird voraussichtlich von 7,11 Milliarden USD im Jahr 2026 auf 16,91 Milliarden USD bis 2035 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 10,1% im Prognosezeitraum 2026–2035. Zwei Katalysatoren treiben diesen Verlauf voran: eine FDA-Neureklassifizierung klinischer Massenspektrometriesysteme zu einem Status als Gerät der Klasse II im Jahr 2025, die die Compliance-Kosten für Diagnoselabore senkte [1], und eine Welle von Pharmaunternehmen, die zwischen 2023 und 2025 insgesamt über 3,2 Milliarden USD in die totale Laborautomatisierung investieren [2]. Der Markt für schnelle Mikrobiologietests profitiert direkt von schnelleren Freigabezyklen, die durch die überarbeiteten Annex-1-Richtlinien der WHO für die sterile Herstellung auferlegt werden [3].

Automatisierte Plattformen und molekulare Nachweissysteme ersetzen allmählich die herkömmlichen kulturbasierten Methoden, die 7–14 Tage für die Sterilitätsbestätigung benötigen. Automatisierte Blutkultursysteme haben die Erkennungsfenster von Tagen auf Stunden verkürzt, und die MALDI-TOF-Massenspektrometrie erreicht eine Genauigkeit bei der bakteriellen Identifizierung von über 94% in weniger als zehn Minuten [4]. AOAC International und AFNOR haben nun regulatorische Validierungswege unterstützt, die über 150 schnelle alternative Methoden umfassen, wodurch Lebensmittelhersteller und Pharmaunternehmen herkömmliche Koloniezählansätze mit Vertrauen ersetzen können [5].

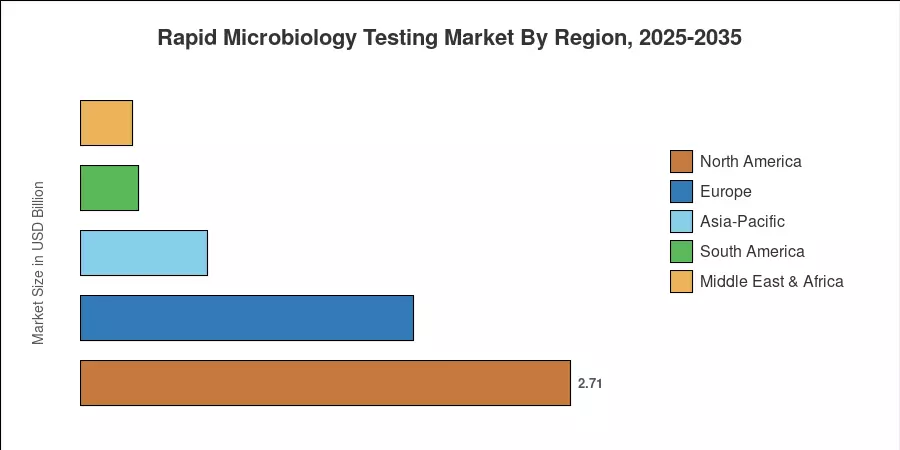
Der Markt für schnelle Mikrobiologietests wird hauptsächlich von Nordamerika dominiert, das durch strenge Durchsetzung der FDA- und USP <71> Vorschriften in der gesamten pharmazeutischen Lieferkette gekennzeichnet ist. Konkret kontrolliert Nordamerika etwa 42,0% des Marktes. Angetrieben durch Indiens Modernisierungsprogramm für Lebensmittelsicherheit und Chinas wachsenden Biopharma-Sektor wird erwartet, dass die Region Asien-Pazifik bis 2035 eine jährliche Wachstumsrate (CAGR) von 10,8% verzeichnen wird. Europa hält den zweitgrößten Anteil mit etwa 28,5%, was auf die an die EMA angepassten Anforderungen an Sterilitätstests zurückzuführen ist. Der Markt für schnelle Mikrobiologietests ist bereit, von der globalen Expansion der personalisierten Medizin und der Herstellung von Zelltherapien im kommenden Jahrzehnt zu profitieren, indem die Anforderungen an die Qualitätskontrolle verbessert werden.


Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Verbrauchsmaterialien machten 2025 49,1% des Marktanteils für schnelle Mikrobiologietests aus, angetrieben durch die wiederkehrende Nachfrage nach Kulturmedien, Reagenzkassetten und Probenvorbereitungskits.
  • Instrumente werden voraussichtlich mit einer CAGR von 11,6% bis 2035 wachsen, was auf Investitionen in automatisierte Plattformen und Massenspektrometrie-Analysatoren hinweist.

• Nach Methode

  • Nukleinsäurebasierte Technologien hielten 2025 einen Umsatzanteil von 57,8%, gestützt durch die Einführung von PCR und Next-Generation-Sequencing in klinischen und pharmazeutischen Laboren.
  • Immunologische Methoden werden voraussichtlich mit einer CAGR von 11,4% wachsen, unterstützt durch den Einsatz von Lateral-Flow-Tests an dezentralen Teststandorten.

• Nach Anwendung

  • Klinische Diagnostik machte 2025 49,2% des Marktes für schnelle Mikrobiologietests aus, angeführt von Blutkultur- und Atemwegs-Pathogen-Testvolumina.
  • Qualitätskontrollanwendungen in der Pharma- und Biotech-Branche werden die höchste CAGR von 12,9% verzeichnen, da die Aufsicht über die sterile Herstellung intensiver wird.

• Nach Geografie

  • Nordamerika führte 2025 mit einem Anteil von 42,0%; Asien-Pazifik ist auf dem Weg zu einer CAGR von 10,8% bis 2035.


Marktgröße und Prognose (2021–2035)

Die Marktgrößenschätzung von Market Research Future kombiniert eine Bottom-up-Umsatzmodellierung aus Unternehmensberichten, regulatorischen Datenbanken und primären Interviews mit Laborleitern und Beschaffungsbeauftragten in 22 Ländern. Historische Zahlen (2021–2024) werden mit den offengelegten Umsätzen von börsennotierten Diagnostikunternehmen validiert, während die Prognoseannahmen segmentgewichtete Wachstumsannahmen anwenden, die auf Referenzbenchmarks kalibriert sind.
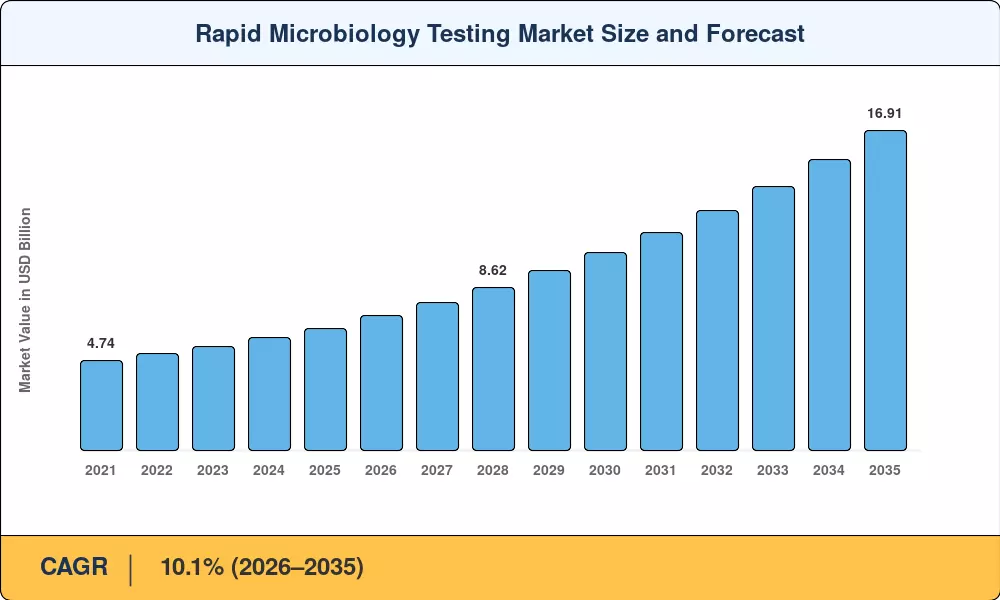
Marktgröße und Prognose für schnelle Mikrobiologietests
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Treiber

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Regulatorischer Druck für schnellere Tests zur Arzneimittelfreigabe ~18% Global Kurzfristig (≤2 Jahre)
Laborautomatisierung und Plattformkonsolidierung ~16% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Point-of-Care- und dezentrale Diagnostik ~14% Global Mittel- bis langfristig (2–4 Jahre)
Vorschriften zur Modernisierung der Lebensmittelsicherheit ~13% Nordamerika, APAC Kurzfristig (≤2 Jahre)
QC-Anforderungen für Zell- und Gentherapie ~12% Nordamerika, Europa Langfristig (≥4 Jahre)
Integration von KI und maschinellem Lernen in der Mikrobiologie ~10% Global Langfristig (≥4 Jahre)
Überwachungsprogramme für antimikrobielle Resistenzen ~9% Global Mittel- bis langfristig (2–4 Jahre)


Regulatorischer Druck für schnellere Tests zur Arzneimittelfreigabe

Als Ergänzung zu den europäischen Updates reguliert die U.S. Food and Drug Administration (FDA) Massenspektrometriesysteme, die zur klinischen Identifizierung von Mikroorganismen verwendet werden, als medizinische Geräte der Klasse II mit spezifischen besonderen Kontrollen. Gemäß 21 CFR 866.2300 erfordert diese Klassifizierung einen 510(k) Vorabbenachrichtigungsweg anstelle einer vollständigen Vorabgenehmigung (PMA). Dieses Rahmenwerk senkt die administrativen Hürden für Diagnostikhersteller, während es strenge analytische Leistungsstandards durchsetzt, um die Sicherheit im nationalen Labornetzwerk zu gewährleisten.


Laborautomatisierung und Plattformkonsolidierung

Die totale Laborautomatisierung fungiert als primärer Vektor für die Qualitätsverbesserung in modernen Gesundheitsinfrastrukturen. Laut historischen technischen Leitlinien der Weltgesundheitsorganisation ist schätzungsweise 60% bis 80% der Arbeiten in Gesundheitslaboren hochgradig automatisierbar. Der Übergang von manueller Verarbeitung zu automatisierten Abläufen reduziert häufige analytische Fehler von etwa 8% auf 1%, was die Probenbearbeitung, die Berichtsgenauigkeit und die Sicherheit des klinischen Workflows erheblich verbessert, ohne dass proportionale Erweiterungen der manuellen Arbeit erforderlich sind.


Point-of-Care- und dezentrale Diagnostik

Globale öffentliche Gesundheitsrahmenwerke treiben stark die Nachfrage nach schnellen Diagnosen in der Nähe des Patienten voran. Updates der Weltgesundheitsorganisation heben die antimikrobielle Resistenz als eine der größten Bedrohungen hervor, die jährlich direkt für über 1,2 Millionen globale Todesfälle verantwortlich ist. Das von der UN auf der Generalversammlung festgelegte Ziel strebt eine Reduktion der resistenzbedingten Sterblichkeit um 10% bis 2030 an. Die Erreichung dieses Ziels hängt stark von der Ausweitung des Zugangs zu schnellen, dezentralen Diagnosen ab, um unangemessenen antimikrobiellen Einsatz zu verhindern.


Vorschriften zur Modernisierung der Lebensmittelsicherheit

Die Vorschriften zur Lebensmittelsicherheit werden weiterhin durch das FDA Food Safety Modernization Act ausgeweitet, das strenge präventive Kontrollen in den Lieferketten durchsetzt. Der Übergang von herkömmlichen Anreicherungskulturen, die 24 bis 72 Stunden für die Validierung von Krankheitserregern benötigen, zu schnellen Methoden reduziert den Nachweiszyklus erheblich. Dies steht im Einklang mit internationalen Standards wie den FSSAI-Indien und den GB-Änderungen in China, die die Verarbeiter zwingen, validierte automatisierte Plattformen zu übernehmen, um umfassende Eindämmungsfehler zu verhindern und die öffentliche Gesundheit zu schützen.


Analyse der Auswirkungen von Einschränkungen

Die unten aufgeführten Prozentsätze der Einschränkungswirkungen stellen geschätzte Bremsfaktoren für das Wachstum dar, nicht direkte Abzüge vom CAGR. Sie spiegeln strukturelle oder zyklische Gegenwinde im Markt für schnelle Mikrobiologietests wider.

>Trägheit der bestehenden Laborinfrastruktur
Einschränkung ~% Bremswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Anschaffungskosten für Instrumente ~–20% Schwellenländer Kurzfristig (≤2 Jahre)
Komplexität der regulatorischen Validierung ~–18% Global Mittel- bis langfristig (2–4 Jahre)
Mangel an qualifizierten Arbeitskräften in der Mikrobiologie ~–15% Global Langfristig (≥4 Jahre)
~–12% Europa, MEA Mittel- bis langfristig (2–4 Jahre) [2]
Unsicherheit bei der Erstattung für Schnelltests ~–10% Nordamerika Kurzfristig (≤2 Jahre)


Hohe Anschaffungskosten für Instrumente

Ein einzelnes MALDI-TOF-Massenspektrometriesystem hat einen Listenpreis von 200.000–350.000 USD, und vollautomatisierte Blutkulturplattformen können 500.000 USD überschreiten, wenn Installation und Schulung berücksichtigt werden [17]. Für mittelgroße Krankenhauslabore in Südasien, Lateinamerika und Subsahara-Afrika stellen diese Kapitalgrenzen 2–3 Jahre der diskretionären Ausrüstungsbudgets dar. Modelle für Reagenzmiete und Bezahlung pro Test entstehen, aber die Akzeptanz bleibt ungleichmäßig und schafft Abhängigkeiten von mehrjährigen Lieferantenverträgen, gegen die einige Beschaffungsbüros Widerstand leisten.

Komplexität der regulatorischen Validierung

Der Übergang von traditionellen, kulturbasierten, kompendialen Methoden — die eine strenge 14-tägige Inkubationszeit gemäß den Richtlinien der United States Pharmacopeia (USP) <71> und der Europäischen Pharmakopöe (EP) 2.6.1 vorschreiben — erfordert umfassende Validierungswege. Unter den analytischen Rahmenbedingungen der USP <1223> und FDA-ausgerichteten Validierungsstrukturen müssen Labore erfolgreich die Gleichwertigkeit über fünf separate Leistungsmerkmale nachweisen: Spezifität, Linearität, Bereich, Genauigkeit und Präzision. Die technische Belastung, identische Nachweisgrenzen über komplexe, variable Produktmatrizen hinweg festzulegen, stellt ein erhebliches, ressourcenintensives Hindernis dar, das die Einführung automatisierter Alternativen in stark regulierten biopharmazeutischen Pipelines verzögert.


Mangel an qualifizierten Arbeitskräften

Strukturelle Arbeitskräftemängel in klinischen und industriellen Labornetzwerken schränken die Einführung datengestützter automatisierter Systeme erheblich ein. Laut Daten der American Society for Clinical Pathology (ASCP) Vacancy Survey stehen medizinische Labore vor anhaltenden Rekrutierungshürden, wobei spezialisierte Abteilungen für Mikrobiologie und Probenverarbeitung im Durchschnitt 7 bis 12 Monate benötigen, um vakante Führungs- und Aufsichtspositionen zu besetzen. Dieser verlängerte Rekrutierungszeitraum schafft einen akuten operativen Engpass, da fortschrittliche molekulare und phänotypische Plattformen komplexe Datenoutputs erzeugen, die hochzertifizierte Betreiber zur Analyse und Fehlersuche erfordern.


Rapid Microbiology Testing Market Opportunities

Künstliche Intelligenz-gestützte mikrobielle Identifizierung und prädiktive Analytik

Maschinenlernmodelle optimieren die Interpretation der Massenspektrometrie erheblich, indem sie die Verarbeitung von Spektraldaten verfeinern. Laut klinischen Bewertungsbenchmarks reduziert die Integration von konvolutionalen neuronalen Netzwerken in diagnostische Arbeitsabläufe den zeitlichen Rahmen für die algorithmische Identifizierung kritischer Isolate auf Echtzeitparameter. Die Implementierung von cloud-nativen prädiktiven Analysen direkt in die Instrumentensoftware ermöglicht es Laboren, komplexe phänotypische Datenmuster sofort zu bewerten. Diese Softwareoptimierung verbessert die diagnostische Präzision und hilft klinischen Einrichtungen, traditionelle mehrstufige Bestätigungsprotokolle zu umgehen und gezielte antimikrobielle Interventionen schneller einzusetzen.


Qualitätskontrolle in der Herstellung von Zell- und Gentherapien

Die rasante kommerzielle Expansion fortschrittlicher Therapien stellt strenge strukturelle Anforderungen an die Qualitätskontrollprotokolle. Offizielle regulatorische Leitlinien der U.S. Food and Drug Administration (FDA) heben hervor, dass autologe Zellprodukte kurze physiologische Haltbarkeiten besitzen, was traditionelle 14-tägige kompendiale Inkubationszeiten logistisch nicht tragfähig macht. Dieser strukturelle Konflikt treibt zwingende systemische Übergänge zu schnellen mikrobiologischen Methoden voran. Validierte Nukleinsäure-Amplifikations- und automatisierte Wachstumsdetektionsplattformen, die in der Lage sind, schnelle Ergebnisse zu liefern, erfüllen strenge regulatorische Sterilitätserwartungen und bewahren gleichzeitig die Produktintegrität.


Modernisierung von Laboren in Schwellenländern

Die nationalen Gesundheitsinfrastruktur-Upgrades in sich entwickelnden Wirtschaftsregionen eröffnen bedeutende Beschaffungsmöglichkeiten für automatisierte Testplattformen. In Indien wird die Modernisierung öffentlicher Gesundheitslabore durch die Pradhan Mantri Ayushman Bharat Health Infrastructure Mission (PM-ABHIM) verankert, die für das Haushaltsjahr 2026–27 eine erhöhte Haushaltszuweisung von 4.770 Crore INR erhielt, um integrierte Diagnosetzentren einzurichten. Diese gezielten Investitionen in die öffentliche Gesundheit priorisieren automatisierte Plattformen, die in der Lage sind, dezentralisierte Multi-Pathogen-Detektion durchzuführen und systematisch manuelle Arbeitsabläufe in regionalen Labornetzwerken abzubauen.


Datenmonetarisierung und Laborinformationsplattformen

Aggregierte Mikrobiologiedaten von vernetzten Instrumenten können epidemiologische Überwachungs-Dashboards, Algorithmen zur antimikrobiellen Stewardship und Netzwerke zur Echtzeit-Ausbruchserkennung speisen. Anbieter, die anonymisierte Datenanalysen als Abonnementdienst zusammen mit Hardwareverkäufen anbieten, erschließen wiederkehrende Einnahmequellen und stärken die Kundenbindung im Markt für schnelle Mikrobiologie-Tests.

Erweiterung der Umwelt- und Wasserqualitätsprüfungen

Die Anforderungen an die Umweltüberwachung nehmen weltweit zu, angetrieben durch aktualisierte Compliance-Metriken wie die überarbeitete Trinkwasserrichtlinie der Europäischen Union und die nationalen primären Trinkwasserregulierungen der U.S. EPA. Anstatt schwere Metalle zu regeln, setzen diese mikrobiologischen Vorschriften strenge Schutzgrenzen für biologische Krankheitserreger wie Legionella und Koliforme durch. Die Einführung automatisierter Mikrokoloniezählplattformen reduziert die traditionellen 48-Stunden-Membranfiltrationszeiten erheblich, sodass kommunale Versorgungsunternehmen eine schnelle Validierung erreichen und umfassende Kontaminationsfehler innerhalb regionaler Wasserversorgungsnetze verhindern können.


Rapid Microbiology Testing Market Future Outlook

Autonome Mikrobiologielabore

Künstliche Intelligenz-gesteuerte Probenabläufe reduzieren systematisch manuelle Berührungspunkte in hochvolumigen Labornetzwerken. Moderne Walkaway-Linien optimieren die Probenbearbeitung, indem sie die Kolonienauswahl und die nachgelagerte Analyse automatisieren. Dieser Übergang verkürzt die standardmäßigen Diagnoseturnaround-Zeiten, erhöht die Auslastungsraten der Instrumente und mindert die Risiken der Probenkontamination. Diagnostikanbieter, die integrierte Cloud-Ökosysteme anbieten, ermöglichen eine Echtzeit-Epidemiologieverfolgung, die klinischen Einrichtungen hilft, komplexe Verarbeitungsarbeitslasten unabhängig von den traditionellen Verfügbarkeitsbeschränkungen von Arbeitskräften zu bewältigen.


Nächste Generation der Sequenzierung als routinemäßiges Diagnosewerkzeug

Die Kosten für die Ganzgenomsequenzierung fielen 2024 unter 200 USD pro Probe und werden bis 2030 auf 50 USD sinken [11]. Zu diesem Preis wird die metagenomische Sequenzierung wirtschaftlich tragfähig für routinemäßige Infektionsdiagnosen — nicht nur für Ausbruchsuntersuchungen. Der Markt für schnelle Mikrobiologietests wird ein sequenzierungsbasiertes Segment aufnehmen, das die Grenze zwischen traditioneller kulturbasierter Mikrobiologie und Genomik verwischt und neue Einnahmequellen für Verbrauchsmaterialien zur Bibliotheksvorbereitung, Bioinformatiksoftware und Automatisierung der Probenvorbereitung schafft.

ESG- und Antimikrobielle Stewardship-Berichterstattung

Biopharmazeutische Hersteller sehen sich einer zunehmenden Aufsicht unter den Rahmenbedingungen der Berichterstattung über Umwelt, Soziales und Unternehmensführung (ESG) gegenüber, insbesondere in Bezug auf die globale Gesundheitssicherheit. Strategische Branchenfahrpläne veröffentlichen Kriterien, die Produktionsstandards mit verantwortungsvollem Zugang und klinischer Stewardship verknüpfen. Dieser regulatorische Fokus zwingt Unternehmen, sich zu fortschrittlichen Validierungsprotokollen für Diagnosen zu verpflichten. Die Integration dieser Praktiken in zentrale Nachhaltigkeitsbenchmarks gewährleistet eine stabile Kapitalallokation in automatisierte Testökosysteme und bringt die langfristige Unternehmensführung mit internationalen Initiativen zur Bekämpfung von Antibiotikaresistenzen in Einklang.


Rapid Microbiology Testing Market Segmentation

Nach Produkttyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Verbrauchsmaterialien 49,1% Anteil (2025) Wiederkehrende Reagenz- und Medienkäufe
Instrumente 11,6% CAGR (2026–2035) Automatisierungs-CAPEX-Zyklus
Reagenzien & Kits 1,14 Milliarden USD (2025) Übernahme molekularer Tests


Verbrauchsmaterialien dominieren den Markt für schnelle Mikrobiologie-Tests, da jede Instrumentenplattform eine kontinuierliche Nachfrage nach proprietären Medien, Kartuschen und Verbrauchsmaterialien zur Probenvorbereitung erzeugt. Die BACT/ALERT-Systeme von bioMérieux und die BACTEC-Systeme von BD arbeiten beide in geschlossenen Verbrauchsmaterial-Ökosystemen, die mehrjährige Einkaufsvereinbarungen sichern. Instrumente, obwohl sie einen kleineren Anteil am Jahresumsatz haben, wachsen am schnellsten, da Labore veraltete Analysatoren ersetzen und neue Einrichtungen im asiatisch-pazifischen Raum erste Generationen von Schnelltestplattformen installieren. Reagenzien und Kits — einschließlich PCR-Master-Mischungen, Lateral-Flow-Streifen und chromogene Medien — stellen ein mittleres Segment dar, das durch die Verbreitung molekularer Diagnostik in klinischen und industriellen Endanwendungen angetrieben wird.

Nach Methode

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Nukleinsäure-basiert 57,8% Anteil (2025) PCR-, qPCR- und NGS-Plattformen
Immunologisch 11,4% CAGR (2026–2035) Bereitstellung von Lateral-Flow- und ELISA-Tests
Zelluläre Komponenten-basiert 0,84 Milliarden USD (2025) ATP-Biolumineszenz, Durchflusszytometrie


Nukleinsäure-basierte Methoden bilden das größte Segment der schnellen Mikrobiologie-Testmethoden und spiegeln die starke Abhängigkeit des klinischen Laborsektors von PCR für Atemwegs-Pathogen-Panels, Blutkulturidentifikation und Screening auf sexuell übertragbare Infektionen wider. Immunologische Ansätze wachsen am schnellsten, da Lateral-Flow-Immunoassays kostengünstige, punktuelle Bereitstellungen ohne Laborinfrastruktur bieten — ein entscheidender Vorteil für Tests in Lebensmittelanlagen und dezentralisierte klinische Studien.

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Klinische Diagnostik 49,2% Anteil (2025) Volumen der Mikrobiologie-Tests im Krankenhaus
Pharmazeutische & Biotech-Qualitätskontrolle 12,9% CAGR (2026–2035) Tests zur Sterilität und Bioburden-Freigabe
Lebensmittel- & Getränketests 0,91 Milliarden USD (2025) FSMA- und Exportmarktkonformität
Umweltüberwachung 9,4% CAGR (2026–2035) Erweiterung der Wasserqualitätsregulierung


Klinische Diagnostik bleibt die Grundanwendung im Markt für schnelle Mikrobiologie-Tests, wobei die Volumina der Blutkulturen in Krankenhäusern allein in den Vereinigten Staaten jährlich über 60 Millionen Tests überschreiten [19]. Pharmazeutische und biotechnologische Qualitätskontrolle ist die am schnellsten wachsende Anwendung, angetrieben durch die Durchsetzung von Anhang 1, die Expansion der Zelltherapiefertigung und den Übergang zu Echtzeitfreigabetests in kontinuierlichen Fertigungsumgebungen.

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Klinische Labore 52,5% Anteil (2025) Zentralisierte Nachfrage von Krankenhäusern und Referenzlaboren
Pharmazeutische & Biotech-Unternehmen 12,8% CAGR (2026–2035) Aufbau interner Qualitätskontrolllabore
Lebensmittel- & Getränkehersteller 0,58 Milliarden USD (2025) Pathogen-Screening in der Lieferkette
Akademische & Forschungseinrichtungen 5,8% Anteil (2025) Finanzierung von Mikrobiom- und AMR-Forschung


Klinische Labore sind der dominierende Endbenutzer im Markt für schnelle Mikrobiologie-Tests, da sie als Aggregationspunkt für das Volumen der diagnostischen Tests in Krankenhausnetzwerken und kommerziellen Referenzlaboren dienen. Pharmazeutische und biotechnologische Unternehmen investieren stark in eigene Mikrobiologielabore, um Sterilitätstests intern durchzuführen, anstatt sie an Auftragsprüfungsorganisationen auszulagern. Dieser Trend beschleunigt die Beschaffung von Instrumenten und den Verbrauch von Verbrauchsmaterialien.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 42,0% Anteil (2025) FDA-Durchsetzung, Pharma-Automatisierung, AMR-Überwachung
Europa 28,5% Anteil (2025) Annex 1-Konformität, IVD-Regulierung, Lebensmittelsicherheit
Asien-Pazifik 10,8% CAGR (2026–2035) Biopharma-Expansion, Modernisierung von Regierungs-Labors
Südamerika USD 0,32 Milliarden (2025) Aufrüstungen von Krankenhauslaboren, ANVISA-Harmonisierung
Mittlerer Osten & Afrika 4,5% Anteil (2025) Ausbau der Gesundheitsinfrastruktur, Wasseranalysen
Gesamt USD 6,46 Milliarden (2025)

Der Markt für schnelle Mikrobiologie-Tests zeigt ein Muster der Marktkonzentration in reifen Märkten, wobei Nordamerika und Europa zusammen über 70% des Umsatzes im Jahr 2025 ausmachen, während Asien-Pazifik das höchste inkrementelle Wachstum bis 2035 antreibt.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten 78,4% des regionalen Anteils Durchsetzung von USP <71>, Medicare-Ausgaben für Labore
Kanada 12,6% des regionalen Anteils Modernisierung von Health Canada, Biopharma-Cluster
Mexiko 9,0% des regionalen Anteils COFEPRIS-Ausrichtung an der FDA, Tests für Lebensmittelexporte


Die Vereinigten Staaten verankern den Markt für schnelle Mikrobiologie-Tests in Nordamerika durch eine Kombination aus strenger FDA-Überwachung und der größten pharmazeutischen Produktionsbasis der Welt. US-Krankenhäuser führten 2024 über 300 Millionen klinische Mikrobiologie-Tests durch, und die Medicare-Erstattung für molekulare Diagnostik wuchs im Jahresvergleich um 8% [19]. Kanadas wachsender Zelltherapie-Korridor in Ontario und Québec treibt die Nachfrage nach schnellen Sterilitätsplattformen an. Gleichzeitig benötigt der Lebensmittelexportsektor Mexikos — der zweitgrößte Anbieter von frischen Produkten an die USA — zunehmend AOAC-validierte schnelle Pathogen-Tests, um grenzüberschreitende Lebensmittelsicherheitsvereinbarungen zu erfüllen [5].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 8,5% CAGR (2026–2035) Pharma-Herstellungsdichte, DIN-Normen
Vereinigtes Königreich USD 0,31 Milliarden (2025) MHRA-Regulierungsautonomie nach dem Brexit
Frankreich 15,8% des regionalen Anteils Biopharma-Cluster, AFNOR-Validierungsführerschaft
Italien 10,2% des regionalen Anteils Nachfrage nach QC in der generischen Pharmaindustrie
Spanien 7,6% des regionalen Anteils Wachstum der Mikrobiologie-Tests für Lebensmittelexporte
Nordische Länder 8,1% des regionalen Anteils AMR-Überwachungsprogramme
Russland 4,3% des regionalen Anteils Programme zur Importsubstitution von Laborausrüstung
Rest von Europa 12,8% des regionalen Anteils Modernisierung von Krankenhäusern in Osteuropa


Der Markt für schnelle Mikrobiologie-Tests in Europa wird durch den Zeitplan zur Durchsetzung des Annex 1 der EU geprägt, der bis 2025 die vollständige Konformität aller aseptischen Produktionsstätten erfordert [3]. Deutschlands Konzentration auf die pharmazeutische Produktion — Heimat von drei der 20 größten Arzneimittelhersteller der Welt — macht es zum am schnellsten wachsenden nationalen Markt der Region. Die MHRA des Vereinigten Königreichs hat einen eigenen Validierungsweg für schnelle Methoden nach dem Brexit entwickelt, was eine parallele, aber unterschiedliche regulatorische Nachfrage schafft.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 34,2% des regionalen Anteils Investitionen in Labore im 14. Fünfjahresplan
Indien 11,4% CAGR (2026–2035) Durchsetzung von FSSAI, Ausbau der Diagnostik im NHM
Japan 21,6% des regionalen Anteils Fortgeschrittene MALDI-TOF-Adoption, alternde Demografie
Südkorea 12,1% des regionalen Anteils K-Bio-Strategie, QC in der Biosimilar-Herstellung
ASEAN 8,7% des regionalen Anteils Tests für Lebensmittelexporte, Ausbau der Krankenhauskapazitäten
Rest von Asien-Pazifik 6,8% des regionalen Anteils Entstehende Laborinfrastruktur


Asien-Pazifik stellt die Wachstumsgrenze für den Markt für schnelle Mikrobiologie-Tests dar. Chinas Biopharma-Sektor zog zwischen 2022 und 2024 18,5 Milliarden USD an Risikokapital an, und neue CDMO-Anlagen in Suzhou, Shanghai und Chengdu sind von Anfang an mit automatisierten Sterilitätstests ausgestattet [8]. Indiens Lebensmittelverarbeitungssektor — der bis 2030 ein Produktionsziel von 500 Milliarden USD unter dem Pradhan Mantri Kisan Sampada Yojana anstrebt — verlangt schnelle Pathogen-Screenings in exportorientierten Einrichtungen und erweitert den adressierbaren Markt über klinische Diagnostik hinaus.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 62,5% des regionalen Anteils ANVISA-Ausrichtung, Modernisierung öffentlicher Krankenhäuser
Argentinien 19,8% des regionalen Anteils Lebensmittelsicherheit im Agrarexport
Rest von Südamerika 17,7% des regionalen Anteils Allmähliche regulatorische Übernahme


Brasiliens ANVISA spiegelt zunehmend die Validierungsrahmen der FDA und EMA für schnelle mikrobiologische Methoden wider, was multinationale Instrumentenanbieter ermutigt, Produkte gleichzeitig in den nord- und südamerikanischen Märkten zu registrieren. Der nationale Diagnostikplan des Landes für 2024 sieht 2,8 Milliarden BRL für die Beschaffung von Laborausrüstung vor, wobei schnelle Mikrobiologie-Plattformen als Prioritätskategorie aufgeführt sind [12].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,4% des regionalen Anteils Investitionen im Gesundheitswesen gemäß Vision 2030
VAE 22,1% des regionalen Anteils Medizinischer Tourismus, HAAD-Standards
Südafrika 18,7% des regionalen Anteils Diagnostik von TB- und HIV-Koinfektionen
Ägypten 14,3% des regionalen Anteils Modernisierung öffentlicher Gesundheitslabore
Rest von MEA 16,5% des regionalen Anteils Diagnostische Kapazität, die von NGOs finanziert wird


Die Transformation des Gesundheitswesens in Saudi-Arabien gemäß Vision 2030 hat über 65 Milliarden USD für den Bau von Krankenhäusern und die Modernisierung von Laboren bis 2030 bereitgestellt [21]. Der Markt für schnelle Mikrobiologie-Tests in der MEA-Region profitiert von hochgradigen Krankenhausprojekten, die automatisierte Mikrobiologie-Plattformen als Teil des Designs von Kernlaboren spezifizieren. Die hohe Belastung Südafrikas durch multiresistente Tuberkulose erhält die Nachfrage nach molekularen Schnellnachweis-Assays sowohl durch öffentliche Beschaffung als auch durch von Spendern finanzierte Programme.


Markt für schnelle Mikrobiologie-Tests nach Region, 2025-2035

Wettbewerbsbenchmarking

Der Markt für schnelle Mikrobiologie-Tests weist eine mittlere Konzentration auf, wobei die fünf größten Akteure zusammen geschätzt 52–58% Marktanteil halten. Der Herfindahl-Hirschman-Index liegt im Bereich von 900–1.200, was auf eine moderat wettbewerbsfähige Struktur hinweist, in der große multinationale Unternehmen mit spezialisierten Mid-Cap-Innovatoren koexistieren. Strategische Aktivitäten konzentrieren sich auf Plattformerweiterung, KI-Integration und geografische Vertriebspartnerschaften.

Unternehmen Geschätzter Umsatzanteil Bereich Wichtige Angebote Strategische Positionierung
bioMérieux ~12–16% BACT/ALERT, VITEK, BioFire FilmArray Führer in der Automatisierung von ID und AST in vollem Umfang
Becton Dickinson (BD) ~10–14% BACTEC, Kiestra TLA, BD MAX Pionier der totalen Laborautomatisierung
Thermo Fisher Scientific ~8–12% Applied Biosystems PCR, Oxoid Medien Breite in molekularer und Kulturmedien
Charles River Laboratories ~6–9% Celsis, Endosafe, Accugenix Spezialist für Pharma-QC und Endotoxin-Tests
Merck KGaA ~5–8% Milliflex, MAS-100, Steritest Fokus auf Sterilitäts- und Bioburden-Tests
Bruker Corporation ~4–7% MALDI Biotyper Führer in der Identifikation durch Massenspektrometrie
Danaher Corporation ~4–6% Cepheid GeneXpert, Beckman Coulter Molekulare POC- und Laborautomatisierung
Sartorius ~3–5% Microsart, Sterisart Systeme Nische für Sterilitätstests in der Biopharma
Rapid Micro Biosystems ~2–4% Growth Direct System Automatisierte wachstumsbasierte schnelle Erkennung
Roper Technologies ~2–3% Veritas Plattform Industrielle Mikrobiologie-Softwareanalytik


Aktuelle Nachrichten & Entwicklungen

Lonza Group - (November 2025) -- Hat Redberry SAS übernommen und die solide Phase Zytometrie Red One Plattform integriert, um die schnellen Sterilitätstest-Workflows für pharmazeutische Qualitätskontrolllabore zu erweitern.

bioMérieux - (Januar 2026) -- Hat Accellix übernommen, um automatisierte, schnelle Flusszytometrie-Plattformen in sein Portfolio für pharmazeutische Qualitätskontrolle zur Validierung fortschrittlicher Zell- und Gentherapien zu integrieren.

bioMérieux - (Februar 2026) -- Hat SMARTBIOME™ eingeführt, eine innovative molekulare Lösung, die DNA-Sequenzierung und Bioinformatik kombiniert, um Lebensmittelherstellern zu helfen, mikrobiologische Produktverderb schnell zu identifizieren und zu verhindern.


Rapid Microbiology Testing Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für schnelle Mikrobiologietests über Produkte, Methoden, Anwendungen, Endbenutzer und Regionen
Studienzeitraum 2021–2035
CAGR 10,1% (2026–2035)
Marktgröße (2025) 6,46 Milliarden USD
Marktgröße (2035) 16,91 Milliarden USD
Schnellst wachsendes Segment Pharmazeutische & Biotech-Qualitätssicherung (12,9% CAGR)
Profilierte Unternehmen bioMérieux, BD, Thermo Fisher, Charles River, Merck KGaA, Bruker, Danaher, Sartorius, Rapid Micro Biosystems, Roper Technologies
Bewährungswährung USD Milliarden

FAQs

Wie beeinflussen Preismodelle für Reagenzmiete die Beschaffungsentscheidungen von Laborinstrumenten im Markt für schnelle Mikrobiologietests?
Reagenzmietverträge beseitigen die anfänglichen Investitionskosten, indem sie die Platzierung von Instrumenten mit festgelegten Verbrauchsmengen über 5–7 Jahre bündeln. Dieses Modell senkt die Eintrittsbarrieren für mittelgroße Labore, schafft jedoch eine Abhängigkeit von Anbietern, die die zukünftige Flexibilität einschränkt [17].
Welche Validierungsschritte muss ein Pharmaunternehmen durchführen, bevor es die amtlichen Sterilitätstests durch eine schnelle Alternative ersetzt?
Unternehmen müssen methodenspezifische Studien durchführen, die die Gleichwertigkeit zu USP <71> oder EP 2.6.1 nachweisen, gefolgt von einer regulatorischen Einreichung mit unterstützenden Datenpaketen. Der Prozess dauert typischerweise 18–24 Monate pro Produktlinie [5].
Wie integriert sich die Prüfung der antimikrobiellen Empfindlichkeit in die Identifikationsplattformen des Marktes für schnelle Mikrobiologietests?
Moderne Plattformen kombinieren schnelle ID mit reflexiver AST und leiten positive Kulturen direkt an automatisierte Empfindlichkeitspanels weiter. Diese Integration verkürzt die Zeit bis zur gezielten Therapie von 48–72 Stunden auf unter 18 Stunden [4].
Welche aufkommenden Biosensortechnologien könnten die aktuellen Marktführer im Bereich der schnellen Mikrobiologietests bis 2030 stören?
Bakteriophagen-basierte Biosensoren und CRISPR-Diagnosetests zeigen eine Erkennung in weniger als 30 Minuten zu niedrigen Kosten. Die Kommerzialisierungszeiträume deuten auf eine Nischenakzeptanz bis 2028 und eine breitere Übernahme bis 2032 hin [15].
Wie unterscheiden sich die Berechnungen der Gesamtkosten des Eigentums zwischen MALDI-TOF und PCR-basierten Plattformen im Markt für schnelle Mikrobiologietests?
MALDI-TOF hat höhere anfängliche Kosten, aber niedrigere Verbrauchskosten pro Test, während PCR-Plattformen moderate Hardwarepreise mit höheren Kartuschenkosten haben. Die Gesamtkosten über fünf Jahre begünstigen MALDI-TOF bei Volumina über 50 Proben pro Tag [17].
Welche Rolle spielen Vertragsprüfungsorganisationen im pharmazeutischen Segment des Marktes für schnelle Mikrobiologietests?
CTOs übernehmen weltweit etwa 30 % der ausgelagerten pharmazeutischen Sterilitäts- und Bioburden-Tests, obwohl Trends zur Eigenproduktion diesen Anteil verringern, da Unternehmen eigene Labore für schnelle Tests aufbauen [9].
Wie gestalten Vorschriften zur Datenintegrität wie FDA 21 CFR Part 11 die Softwareanforderungen des Marktes für schnelle Mikrobiologietests?
Instrumentenhersteller müssen Audit-Trails, elektronische Signaturen und manipulationssichere Datenspeicherung in die Plattformsoftware integrieren. Nicht konforme Systeme werden während regulatorischer Inspektionen abgelehnt, was die Software-Upgrade-Zyklen vorantreibt [1].
Autor
Autor
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Ko-Autor
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included:

Regulatory & Government Agencies:

US Food & Drug Administration (FDA) - 510(k) clearances, PMA approvals, and device classifications for rapid microbiology testing systems

European Medicines Agency (EMA) and European Centre for Disease Prevention and Control (ECDC) - regulatory frameworks and surveillance data

Centers for Disease Control and Prevention (CDC) - National Healthcare Safety Network (NHSN) data on HAIs and antimicrobial resistance patterns

National Institutes of Health (NIH) - clinical trial databases and infectious disease research

National Center for Biotechnology Information (NCBI/PubMed) - peer-reviewed studies on molecular diagnostics and rapid testing methodologies

World Health Organization (WHO) Global Health Observatory - global infectious disease burden and antimicrobial resistance surveillance

Clinical and Laboratory Standards Institute (CLSI) - microbiology testing standards and guidelines

Professional & Industry Organizations:

American Society for Microbiology (ASM)

European Society of Clinical Microbiology and Infectious Diseases (ESCMID)

Infectious Diseases Society of America (IDSA)

American Society for Clinical Pathology (ASCP)

Association for Molecular Pathology (AMP)

International Federation of Clinical Chemistry and Laboratory Medicine (IFCC)

Healthcare Statistics & Databases:

CDC National Center for Health Statistics (NCHS)

EU Eurostat Health Database

Organisation for Economic Co-operation and Development (OECD) Health Statistics

National health ministry reports from key markets (China NMPA, Japan PMDA, India ICMR, Brazil ANVISA)

Hospital infection control registries and laboratory accreditation bodies

These sources were used to collect testing volume statistics, regulatory approval data, clinical validation studies, antimicrobial resistance trends, and market landscape analysis for molecular diagnostics, culture-based methods, immunoassays, and flow cytometry technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From diagnostic OEMs, technology providers, and rapid microbiology testing manufacturers, supply-side sources comprised CEOs, VPs of Product Development, regulatory affairs chiefs, R&D directors, and commercial directors.Clinical laboratory directors, microbiology section heads, infection control officers, hospital administrators, procurement managers from clinical laboratories, reference laboratories, academic medical institutions, and public health laboratories comprised demand-side sources in this study. Market segmentation was validated, product pipeline timelines were confirmed, and insights regarding reimbursement dynamics, pricing strategies, and clinical adoption patterns were obtained through primary research.

Primary Respondent Breakdown:

By Company Tier:

Tier 1: 38% (>USD 10B revenue)

Tier 2: 40% (USD 1B-10B)

Tier 3: 22% (

By Designation:

C-level Primaries: 28%

Director Level: 35%

Others: 37%

By Region:

North America: 32%

Europe: 30%

Asia-Pacific: 28%

Rest of World: 10%


Market Size Estimation

Global market valuation was derived through revenue mapping and testing volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across molecular diagnostics, culture-based methods, immunoassays, and flow cytometry technology categories

Analysis of reported and modeled annual revenues specific to rapid microbiology testing portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (testing volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across sample types (blood culture, urine culture, wound culture, respiratory culture, stool culture), target pathogens (bacteria, fungi, viruses, parasites, mycobacteria), applications (sepsis diagnosis, antimicrobial susceptibility testing, HAIs monitoring, outbreak investigations, public health surveillance), and automation levels (manual, semi-automated, fully automated)

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















