Petroleum Refining Hydrogen Generation Market

Marktforschungsbericht zur Wasserstofferzeugung in der Erdölraffination nach Produkttechnologie (Dampfreformierung, partielle Oxidation, autothermische Reformierung, Elektrolyse, andere Technologien), nach Rohstoffen (Erdgas, Naphtha, Butan, Petroleumkoks, andere Rohstoffe), nach Anwendung (Hydrocracking, Hydrotreating, Fluidkatalytisches Cracken, katalytische Reformierung, andere Anwendungen), nach Endverbrauchsindustrie (Erdölraffination, Petrochemie, Energieerzeugung, Stahlherstellung, andere Industrien), nach Kapazität (Kleinmaßstab (100.000 Nm3/h), Mittelmaßstab (100.000-250.000 Nm3/h), Großmaßstab (>250.000 Nm3/h)) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/EnP/29062-HCR
128 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Petroleum Refining Hydrogen Generation Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.76%
2024 Market Size$ 3.24 Billion
2025 Market Size$ 3.36 Billion
2035 Market Size$ 4.86 Billion
Key Players
Air Products and Chemicals Inc
Linde plc
Shell plc
TotalEnergies SE
BP plc
ExxonMobil Corporation
Opportunities
  • Regulatory Support and Incentives
  • Increasing Demand for Clean Energy
  • Rising Oil Prices and Economic Viability

Petroleum Refining Hydrogen Generation Market Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Wasserstofferzeugung in der Erdölraffination im Jahr 2024 auf 3,24 Milliarden USD geschätzt. Die Branche der Wasserstofferzeugung in der Erdölraffination wird voraussichtlich von 3,362 Milliarden USD im Jahr 2025 auf 4,863 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 3,76 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Wasserstofferzeugung in der Erdölraffination erlebt einen transformativen Wandel hin zu nachhaltigen Praktiken und technologischen Fortschritten.

  • Der Markt verzeichnet einen bemerkenswerten Wandel hin zu grünem Wasserstoff als tragfähige Energiequelle.
  • Technologische Fortschritte in der Wasserstoffproduktion erhöhen die Effizienz und senken die Kosten.
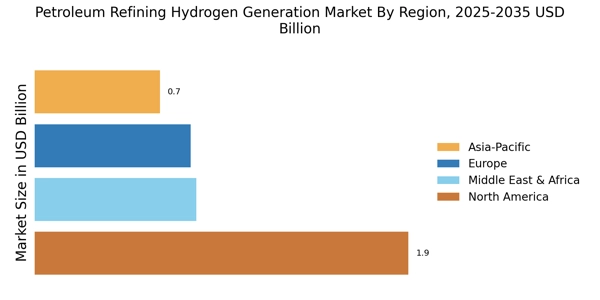
  • Nordamerika bleibt der größte Markt, während Asien-Pazifik als die am schnellsten wachsende Region in der Wasserstofferzeugung aufkommt.
  • Die steigende Nachfrage nach sauberer Energie und regulatorische Unterstützung treiben die Integration von Wasserstoff in Raffinerieprozesse voran.

Marktgröße & Prognose

2024 Marktgröße 3,24 (USD Milliarden)
2035 Marktgröße 4,863 (USD Milliarden)
CAGR (2025 - 2035) 3,76%

Hauptakteure

Air Products and Chemicals Inc (US), Linde plc (IE), Shell plc (GB), TotalEnergies SE (FR), BP plc (GB), ExxonMobil Corporation (US), Chevron Corporation (US), Equinor ASA (NO), Mitsubishi Heavy Industries Ltd (JP)

Petroleum Refining Hydrogen Generation Market Treiber

Regulatorische Unterstützung und Anreize

Der Markt für Wasserstofferzeugung in der Wasserstoff in der Erdölraffination wird voraussichtlich von günstigen regulatorischen Rahmenbedingungen und staatlichen Anreizen profitieren, die darauf abzielen, die Wasserstoffproduktion zu fördern. Verschiedene Regierungen setzen Politiken um, die die Einführung von Wasserstofftechnologien unterstützen, einschließlich Steuervergünstigungen, Zuschüssen und Subventionen für Wasserstoffproduktionsanlagen. Diese Initiativen sollen Investitionen in die Wasserstoffinfrastruktur und -forschung anregen und damit Innovationen in der Branche fördern. Beispielsweise hat das US-Energieministerium erhebliche Mittel für die Wasserstoffforschung und -entwicklung bereitgestellt, was die Wettbewerbsfähigkeit von Wasserstoff im Raffineriebereich verbessern könnte. Eine solche regulatorische Unterstützung wird voraussichtlich das Wachstum des Marktes für Wasserstofferzeugung in der Erdölraffination katalysieren und Wasserstoff zu einer praktikableren Option für Raffinerien machen.

Steigende Nachfrage nach sauberer Energie

Der Markt für Wasserstofferzeugung in der Erdölraffination erlebt einen bemerkenswerten Anstieg der Nachfrage nach Lösungen für saubere Energie. Während die Nationen versuchen, strenge Umweltvorschriften einzuhalten und die Kohlenstoffemissionen zu reduzieren, wird der Bedarf an Wasserstoff als sauberer Brennstoffquelle immer deutlicher. Wasserstoff kann, wenn er in Raffinerieprozessen eingesetzt wird, die Treibhausgasemissionen im Vergleich zu traditionellen fossilen Brennstoffen erheblich senken. Dieser Wandel hin zu saubereren Energiequellen wird voraussichtlich Investitionen in Wasserstofferzeugungstechnologien ankurbeln und damit das Wachstum des Marktes für Wasserstofferzeugung in der Erdölraffination fördern. Darüber hinaus prognostiziert die Internationale Energieagentur, dass Wasserstoff bis 2050 bis zu 18 % der globalen Energienachfrage ausmachen könnte, was auf ein robustes Marktpotenzial für Wasserstoff im Raffineriebereich hinweist.

Steigende Ölpreise und wirtschaftliche Rentabilität

Der Markt für Wasserstofferzeugung in der Erdölraffination wird von Schwankungen der Ölpreise beeinflusst, die die wirtschaftliche Rentabilität der Wasserstoffproduktion beeinträchtigen können. Wenn die Ölpreise steigen, könnten Raffinerien alternative Energiequellen suchen, um Kosten zu senken und die Rentabilität aufrechtzuerhalten. Wasserstoff, als vielseitiger Energieträger, stellt eine attraktive Option für Raffinerien dar, die ihr Energieportfolio diversifizieren möchten. Die steigenden Kosten für Rohöl haben viele Raffinerien dazu veranlasst, Wasserstoff als Mittel zur Verbesserung der Betriebseffizienz und zur Reduzierung der Abhängigkeit von traditionellen fossilen Brennstoffen zu erkunden. Dieser Trend wird voraussichtlich Investitionen in Wasserstofferzeugungstechnologien ankurbeln und damit das Wachstum des Marktes für Wasserstofferzeugung in der Erdölraffination unterstützen. Das Zusammenspiel zwischen Ölpreisen und Wasserstoffnutzung könnte die zukünftige Landschaft des Raffineriebereichs prägen.

Wachsendes Interesse an Wasserstoff als Rohstoff

Der Markt für Wasserstofferzeugung in der Erdölraffination verzeichnet ein wachsendes Interesse an Wasserstoff als Rohstoff für verschiedene Raffinerieprozesse. Wasserstoff ist entscheidend für Prozesse wie Hydrocracken und Hydrotreating, die für die Herstellung sauberer Brennstoffe und die Einhaltung von Vorschriften von entscheidender Bedeutung sind. Da Raffinerien bestrebt sind, schwefelarme Brennstoffe zu produzieren und Umweltvorschriften einzuhalten, wird erwartet, dass die Nachfrage nach Wasserstoff als Rohstoff steigt. Der zunehmende Fokus auf Nachhaltigkeit und sauberere Produktionsmethoden wird voraussichtlich Raffinerien dazu bewegen, in Wasserstofferzeugungstechnologien zu investieren. Dieser Trend deutet auf einen potenziellen Wandel in der Raffinerielandschaft hin, in der Wasserstoff eine zentrale Rolle bei der Erreichung saubererer und effizienterer Raffinerieprozesse spielen könnte, wodurch der Markt für Wasserstofferzeugung in der Erdölraffination gestärkt wird.

Technologische Innovationen in der Wasserstoffproduktion

Technologische Fortschritte spielen eine entscheidende Rolle bei der Gestaltung des Marktes für Wasserstofferzeugung in der Erdölraffination. Innovationen in den Methoden zur Wasserstoffproduktion, wie Elektrolyse und Dampfreformierung von Methan, verbessern die Effizienz und senken die Kosten. Die Entwicklung effizienterer Katalysatoren und Prozesse wird voraussichtlich die Wasserstoffausbeute und -reinheit verbessern, was ihn für Raffinerieanwendungen attraktiver macht. Laut aktuellen Studien könnten Fortschritte in der Elektrolysetechnologie die Kosten der Wasserstoffproduktion bis 2030 um bis zu 30 % senken. Diese Senkung der Produktionskosten wird voraussichtlich die Nutzung von Wasserstoff in der Erdölraffination vorantreiben und damit das Wachstum des Marktes für Wasserstofferzeugung in der Erdölraffination fördern. Während sich die Technologie weiterentwickelt, könnten Raffinerien zunehmend Wasserstoff in ihre Betriebe integrieren.
Einblicke in Marktsegmente

Nach Produkttechnologie: Dampfreformierung (Größter) vs. Elektrolyse (Schnellwachsend)

Im Markt für Wasserstofferzeugung aus Erdölraffinerien hält die Dampfreformierung den größten Anteil und dient als Grundlagentechnologie für die Wasserstoffproduktion. Diese Methode verarbeitet Erdgas zur Erzeugung von Wasserstoff und sichert eine robuste Position im Markt im Vergleich zu anderen Technologien wie Teiloxidation und Elektrolyse. Obwohl die Dampfreformierung gut etabliert ist, gewinnt die Elektrolyse aufgrund ihrer Fähigkeit, Wasserstoff aus erneuerbaren Quellen zu produzieren, schnell an Aufmerksamkeit, was mit den globalen Nachhaltigkeitszielen übereinstimmt.
Der Markt erlebt einen signifikanten Wandel hin zu saubereren Technologien, wobei die Elektrolyse als die am schnellsten wachsende Methode zur Wasserstofferzeugung hervorgeht. Das Wachstum in diesem Segment wird durch steigende Investitionen in Projekte für grünen Wasserstoff und regulatorische Unterstützung für emissionsarme Alternativen vorangetrieben. Da erneuerbare Energiequellen zunehmend verbreitet sind, wird die Elektrolyse voraussichtlich an Bedeutung gewinnen, angetrieben durch technologische Fortschritte und sinkende Kosten, die potenziell die Wettbewerbslandschaft in den kommenden Jahren umgestalten können.

Dampfreformierung (Dominant) vs. Elektrolyse (Aufstrebend)

Die Dampfreformierung bleibt die dominierende Technologie im Markt für Wasserstofferzeugung aus Erdölraffinerien, gekennzeichnet durch ihre Effizienz bei der Umwandlung von Kohlenwasserstoffen in Wasserstoff und ihrer Integration in bestehende Raffinerieprozesse. Sie ist aufgrund ihrer Reife, Zuverlässigkeit und Kosteneffektivität im Vergleich zu neueren Methoden gut etabliert. Mit zunehmenden Umweltbedenken tritt jedoch die Elektrolyse als wichtiger Akteur auf. Diese Technologie nutzt Elektrizität, um Wasser in Wasserstoff und Sauerstoff zu spalten, was sie umweltfreundlich macht und mit dem Wandel zu nachhaltiger Produktion übereinstimmt. Die Elektrolyse ist besonders attraktiv für Anlagen, die ihre Kohlenstoffbilanz reduzieren und die wachsende Verfügbarkeit erneuerbarer Energiequellen nutzen möchten. Obwohl sie im Vergleich zur Dampfreformierung noch in den Anfängen steckt, deuten ihre schnellen technologischen Fortschritte und günstigen politischen Rahmenbedingungen auf einen vielversprechenden Wachstumspfad hin.

Nach Rohstoff: Erdgas (Größter) vs. Naphtha (Schnellwachsend)

Im Markt für Wasserstofferzeugung aus Erdölraffinerien zeigt das Rohstoffsegment eine vielfältige Palette von Quellen, wobei Erdgas den größten Marktanteil hat. Naphtha, obwohl traditionell weniger prominent, entwickelt sich aufgrund von Veränderungen in den Raffinerieprozessen und wirtschaftlichen Anreizen zum am schnellsten wachsenden Rohstoff. Andere Rohstoffe wie Butan, Petroleumkoks und verschiedene Alternativen tragen zur Dynamik des Marktes bei, stehen jedoch im Schatten der Dominanz von Erdgas und dem rasanten Aufstieg von Naphtha.

Naphtha (Aufstrebend) vs. Petroleumkoks (Dominant)

Die wachsende Bedeutung von Naphtha in der Rohstoffkategorie wird seiner Eignung für die Wasserstofferzeugung und Fortschritten in der Raffinerietechnologie zugeschrieben. Da Raffinerien zunehmend darauf abzielen, die Wasserstoffausbeute zu maximieren, um regulatorischen Anforderungen und Nachhaltigkeitszielen gerecht zu werden, erweitert sich die Rolle von Naphtha und zeigt seine Anpassungsfähigkeit. Im Gegensatz dazu hat Petroleumkoks eine dominante Position inne, da es als gut etablierter Rohstoff aufgrund seiner Verfügbarkeit und bestehenden Infrastrukturen dient. Allerdings wird seine Nutzung durch Umweltüberlegungen und regulatorischen Druck eingeschränkt, was zu einem differenzierten Wettbewerb zwischen diesen Rohstoffen führt, bei dem Naphtha stetig Marktinteresse gewinnt.

Nach Anwendung: Hydrocracking (Größter) vs. Hydrotreating (Schnellwachsend)

Der Markt für Wasserstofferzeugung aus Erdölraffinerien zeigt ein diversifiziertes Anwendungssegment, in dem Hydrocracking als größter Beitragender hervorgeht und einen signifikanten Anteil am Markt hält. Dieser Prozess kommt Raffinierern zugute, indem er die Ausbeute erhöht und die Qualität leichter Fraktionen aus Rohöl optimiert, wodurch seine dominante Position gestärkt wird. Im Gegensatz dazu gewinnt Hydrotreating, obwohl kleiner, aufgrund zunehmender Vorschriften zur Kraftstoffqualität schnell an Bedeutung, was zu einem wachsenden Fokus auf sauberere Kraftstoffe und den Bedarf an fortschrittlichen Raffinerietechnologien führt.

Da die Umweltbedenken zunehmen und die Nachfrage nach schwefelarmen Kraftstoffen steigt, erlebt Hydrotreating eine bemerkenswerte Beschleunigung bei der Einführung und markiert es als die am schnellsten wachsende Anwendung im Markt. Der Drang nach Nachhaltigkeit im Erdölsektor zwingt Raffinerien, mehr in Kapazitäten zur Wasserstofferzeugung zu investieren und Hydrotreating-Prozesse zu verbessern, um strengen regulatorischen Standards gerecht zu werden. Dieser Trend fördert Innovationen und Investitionen sowohl in bestehenden als auch in neuen Raffinerien und treibt somit weiteres Wachstum im gesamten Segment voran.

Hydrocracking (Dominant) vs. Fluid Catalytic Cracking (Aufstrebend)

Hydrocracking hat sich als die dominante Anwendung etabliert, da es effektiv schweres Rohöl in stark nachgefragte leichtere Produkte umwandelt. Dieser Abschnitt dient nicht nur dazu, den Wert aus Rohöl zu maximieren, sondern stimmt auch mit der steigenden Marktnachfrage nach saubereren Kraftstoffen überein, was es zu einem wesentlichen Prozess in modernen Raffinerien macht. Im Gegensatz dazu hebt sich Fluid Catalytic Cracking (FCC) als aufstrebende Technik hervor, die aufgrund ihrer Effizienz und Kosteneffektivität bei der Umwandlung schwerer Kohlenwasserstoffe in wertvolle leichtere Produkte an Bedeutung gewinnt. Während Raffinerien versuchen, Effizienz mit Umweltvorschriften in Einklang zu bringen, entwickeln sich FCC-Technologien weiter und fördern die Einführung innovativer Katalysatoren und fortschrittlicher Betriebsprozesse, die die Ausbeuten erhöhen und Emissionen minimieren. Gemeinsam spiegeln diese Prozesse einen signifikanten Wandel in den Raffinierungsmethoden wider, der auf die Verbesserung der Nachhaltigkeit und die Maximierung der Produktion abzielt.

Nach Endverbrauchsindustrie: Erdölraffinerie (Größter) vs. Petrochemikalien (Schnellwachsend)

Der Markt für Wasserstofferzeugung aus Erdölraffinerien wird hauptsächlich vom Sektor der Erdölraffinerien angetrieben, der den größten Anteil unter den Endverbrauchsindustrien hält. Dieses Segment profitiert von der steigenden Nachfrage nach saubereren Kraftstoffen und strengen regulatorischen Standards, die Raffinerien dazu drängen, Technologien zur Wasserstofferzeugung zu übernehmen. Nahezu gleichauf ist die petrochemische Industrie, die Wasserstoff für verschiedene Prozesse nutzt und somit einen bedeutenden Beitrag zur Gesamtleistung des Marktes leistet. Beide Sektoren erleben ein erhebliches Wachstum, doch Petrochemikalien entwickeln sich schnell, da Investitionen in nachhaltige Praktiken und Chemikalien weiterhin an Bedeutung gewinnen.

Die Wachstumstrends im Segment der Erdölraffinerien werden voraussichtlich stabil sein, angetrieben durch fortlaufende Fortschritte in der Raffinerietechnologie und eine Neuausrichtung auf umweltfreundlichere Betriebe. Das petrochemische Segment hingegen wird voraussichtlich schneller wachsen, da die Nachfrage nach Wasserstoff als wichtigem Rohstoff für die Produktion lebenswichtiger Chemikalien und Materialien steigt. Darüber hinaus führt der Drang zur Dekarbonisierung in verschiedenen Industrien zu erhöhten Investitionen in die Wasserstofferzeugung, die beide Segmente bei ihren technologischen und effizienztechnischen Fortschritten unterstützt.

Erdölraffinerie (Dominant) vs. Stromerzeugung (Aufstrebend)

Die Erdölraffinerieindustrie ist derzeit die dominierende Kraft im Markt für Wasserstofferzeugung aus Erdölraffinerien, bekannt für ihre etablierte Infrastruktur und ihre entscheidende Rolle bei der Produktion saubererer Kraftstoffe. Während Raffinerien Transformationen durchlaufen, um sauberere Emissionsstandards zu erfüllen, trägt die Wasserstofferzeugung dazu bei, die Effizienz und Nachhaltigkeit der Betriebe zu verbessern. Im Gegensatz dazu ist die Stromerzeugung ein aufstrebendes Segment, das durch das wachsende Interesse an Wasserstoff als sauberer Alternative zu traditionellen fossilen Brennstoffen gekennzeichnet ist. Mit dem globalen Wandel hin zu erneuerbaren Energien integrieren Kraftwerke zunehmend Wasserstofftechnologien zur Stromerzeugung, was Investitionen und Innovationen in diesem Bereich anregt. Während sich beide Segmente weiterentwickeln, heben sie kontrastierende, aber komplementäre Wege zu einer nachhaltigeren Energielandschaft hervor.

Nach Kapazität: Großmaßstab (>250.000 Nm3/h) vs. Kleinmaßstab (100.000 Nm3/h)

Der Markt für Wasserstofferzeugung aus Erdölraffinerien zeigt verschiedene Kapazitätssegmente, wobei die Großkapazität die Landschaft dominiert und große Raffinerieoperationen mit erheblichen Wasserstoffanforderungen bedient. Im Gegensatz dazu sind Kleinmaßstäbe, obwohl sie einen kleineren Marktanteil haben, zunehmend relevant für spezialisierte Anwendungen, die Flexibilität und niedrigere Ausstoßniveaus erfordern. Die Mittelmaßkategorie dient als Brücke zwischen diesen Extremen und erfasst aufgrund ihrer Anpassungsfähigkeit an verschiedene Raffinerieeinrichtungen einen signifikanten Anteil.

Kapazität: Großmaßstab (Dominant) vs. Kleinmaßstab (Aufstrebend)

Großmaßstäbe zur Wasserstofferzeugung sind entscheidend in der Landschaft der Erdölraffinerien, da sie zuverlässige und reichliche Wasserstoffvorräte bereitstellen, die für umfangreiche Verarbeitungsbedürfnisse erforderlich sind. Diese Einrichtungen nutzen fortschrittliche Technologien, um Effizienz und Produktionsraten zu optimieren, und positionieren sich als wesentliche Akteure, um die Kontinuität großer Raffinerien sicherzustellen. Im Gegensatz dazu entwickelt sich die Wasserstofferzeugung im Kleinmaßstab zu einem wichtigen Bestandteil für Nischenraffinerieoperationen, die maßgeschneiderte Lösungen erfordern. Diese Einrichtungen nutzen häufig innovative, modulare Technologien, die für Flexibilität und Skalierbarkeit ausgelegt sind und Raffinerien ansprechen, die sich an die sich entwickelnden Anforderungen der Branche anpassen möchten.

Erhalten Sie detailliertere Einblicke zu Petroleum Refining Hydrogen Generation Market

Regionale Einblicke

Nordamerika: Führer in der Energieinnovation

Nordamerika steht kurz davor, den Markt für Wasserstofferzeugung in der Erdölraffination zu dominieren, angetrieben von strengen Umweltvorschriften und einem Wandel zu saubereren Energiequellen. Die USA halten etwa 60 % des Marktanteils, gefolgt von Kanada mit etwa 25 %. Dieses Wachstum wird durch staatliche Anreize und Investitionen in die Wasserstoffinfrastruktur gefördert, mit dem Ziel, die Kohlenstoffemissionen zu reduzieren und die Energiesicherheit zu erhöhen. Die Wettbewerbslandschaft ist robust und umfasst Schlüsselakteure wie Air Products and Chemicals Inc, ExxonMobil und Chevron. Diese Unternehmen investieren stark in Wasserstoffproduktionstechnologien und Partnerschaften, um der steigenden Nachfrage gerecht zu werden. Die Initiativen des US-Energieministeriums unterstützen zudem Fortschritte in der Wasserstofferzeugung und positionieren Nordamerika als führend im globalen Markt.

Europa: Übergang zu nachhaltiger Energie

Europa entwickelt sich schnell im Markt für Wasserstofferzeugung in der Erdölraffination, angetrieben von ehrgeizigen Klimazielen und regulatorischen Rahmenbedingungen. Die Europäische Union strebt bis 2030 eine Reduzierung der Treibhausgasemissionen um 55 % an, was die Nachfrage nach Wasserstoff erheblich steigert. Deutschland und Frankreich sind die größten Märkte und halten gemeinsam etwa 50 % des europäischen Marktanteils, unterstützt durch nationale Wasserstoffstrategien und Förderinitiativen. Führende Länder wie Deutschland, Frankreich und die Niederlande fördern ein wettbewerbsintensives Umfeld mit erheblichen Investitionen in Wasserstofftechnologien. Große Akteure wie Linde plc und TotalEnergies stehen an der Spitze und arbeiten mit Regierungen zusammen, um die Wasserstoffinfrastruktur zu verbessern. Die Wasserstoffstrategie der Europäischen Kommission betont die Bedeutung von Wasserstoff für die Erreichung der Klimaneutralität bis 2050 und festigt damit das Engagement der Region für nachhaltige Energielösungen.

Asien-Pazifik: Potenzial des aufstrebenden Marktes

Die Region Asien-Pazifik verzeichnet ein signifikantes Wachstum im Markt für Wasserstofferzeugung in der Erdölraffination, angetrieben von steigenden Energieanforderungen und einem Fokus auf die Reduzierung von Kohlenstoffemissionen. Länder wie Japan und Südkorea führen den Vorstoß an, wobei Japan etwa 40 % des Marktanteils in der Region hält. Der Vorstoß für Wasserstoff als saubere Energiequelle wird durch staatliche Politiken und Investitionen in die Technologieentwicklung unterstützt. Japan, Südkorea und China sind Schlüsselakteure in diesem Markt, wobei große Unternehmen wie Mitsubishi Heavy Industries und Equinor ASA in die Wasserstoffproduktion und -infrastruktur investieren. Die Wettbewerbslandschaft entwickelt sich weiter, mit Kooperationen zwischen Regierungen und dem privaten Sektor zur Verbesserung der Wasserstofffähigkeiten. Das Engagement der Region für nachhaltige Energielösungen positioniert sie als wichtigen Akteur im Markt für Wasserstofferzeugung in der Erdölraffination.

Naher Osten und Afrika: Ressourcenreiche Chancen

Die Region Naher Osten und Afrika entwickelt sich zu einem bedeutenden Akteur im Markt für Wasserstofferzeugung in der Erdölraffination, angetrieben von reichlich vorhandenen natürlichen Ressourcen und einem wachsenden Fokus auf nachhaltige Energie. Länder wie Saudi-Arabien und die VAE führen den Markt an und halten gemeinsam etwa 45 % des regionalen Anteils. Die strategischen Investitionen der Region in die Wasserstoffproduktion und -infrastruktur katalysieren das Wachstum, unterstützt durch staatliche Initiativen zur Diversifizierung der Energiequellen. Saudi-Arabien investiert stark in Wasserstoffprojekte, wobei Unternehmen wie BP und TotalEnergies Chancen in der Region erkunden. Die Wettbewerbslandschaft ist durch Kooperationen zwischen lokalen und internationalen Firmen gekennzeichnet, die technologische Fortschritte in der Wasserstofferzeugung fördern. Das Potenzial der Region für die Integration erneuerbarer Energien stärkt ihre Position im Markt für Wasserstofferzeugung in der Erdölraffination.

Petroleum Refining Hydrogen Generation Market Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Wasserstofferzeugung in der Erdölraffination ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die steigende Nachfrage nach saubereren Brennstoffen und den Übergang zu nachhaltigen Energielösungen vorangetrieben wird. Schlüsselakteure wie Air Products and Chemicals Inc (US), Linde plc (IE) und Shell plc (GB) positionieren sich strategisch durch Innovation und Partnerschaften, um ihre operativen Fähigkeiten zu verbessern. Air Products and Chemicals Inc (US) konzentriert sich auf den Ausbau seiner Wasserstoffproduktionskapazitäten, was als Reaktion auf die wachsende globale Betonung von Wasserstoff als sauberer Energiequelle erscheint. In der Zwischenzeit nutzt Linde plc (IE) seine technologische Expertise, um die Wasserstoffproduktionsprozesse zu optimieren, wodurch die Effizienz gesteigert und die Kosten gesenkt werden. Shell plc (GB) investiert ebenfalls aktiv in die Wasserstoffinfrastruktur, was auf ein Engagement hinweist, Wasserstoff in sein breiteres Energieportfolio zu integrieren. Gemeinsam gestalten diese Strategien ein wettbewerbsintensives Umfeld, das technologische Fortschritte und Nachhaltigkeit priorisiert. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion und optimieren die Lieferketten, um die betriebliche Effizienz zu steigern. Die Marktstruktur ist moderat fragmentiert, wobei mehrere Schlüsselakteure erheblichen Einfluss ausüben. Diese Fragmentierung ermöglicht eine Vielzahl von Wettbewerbsstrategien, da Unternehmen versuchen, sich durch Innovation und kundenorientierte Lösungen zu differenzieren. Der kollektive Einfluss dieser Schlüsselakteure zeigt sich in ihrer Fähigkeit, Markttrends voranzutreiben und Maßstäbe für betriebliche Exzellenz zu setzen.

Im August kündigte Air Products and Chemicals Inc (US) eine bedeutende Investition in eine neue Wasserstoffproduktionsanlage in Texas an, die darauf abzielt, die Wasserstoffproduktion erheblich zu steigern, um der steigenden Nachfrage aus dem Raffinerie-Sektor gerecht zu werden. Dieser strategische Schritt verbessert nicht nur die Produktionskapazitäten von Air Products, sondern positioniert das Unternehmen auch als führend im Wasserstoffmarkt, was ihm potenziell ermöglicht, einen größeren Anteil an der wachsenden Nachfrage nach kohlenstoffarmem Wasserstoff zu gewinnen.

Im September enthüllte Linde plc (IE) eine Partnerschaft mit einem führenden Automobilhersteller zur Entwicklung von Wasserstofftankstellen in ganz Europa. Diese Zusammenarbeit ist strategisch wichtig, da sie mit der zunehmenden Akzeptanz von Wasserstoff-Brennstoffzellenfahrzeugen übereinstimmt, wodurch Lindes Marktanteil erweitert und sein Engagement für nachhaltige Energielösungen verstärkt wird. Die Partnerschaft könnte auch die Schaffung einer robusten Wasserstoffinfrastruktur erleichtern, die für die langfristige Lebensfähigkeit von Wasserstoff als Brennstoffquelle entscheidend ist.

Im Oktober startete Shell plc (GB) eine neue Initiative zur Integration von Wasserstoff in seine bestehenden Raffinerieprozesse, die voraussichtlich die Gesamteffizienz seiner Betriebe verbessern wird. Diese Initiative spiegelt Shells strategischen Fokus auf Innovation und Nachhaltigkeit wider, da das Unternehmen bestrebt ist, die Kohlenstoffemissionen zu reduzieren und gleichzeitig wettbewerbsfähig im Raffineriesektor zu bleiben. Durch die Integration von Wasserstoff in seine Prozesse wird Shell voraussichtlich seine betriebliche Resilienz verbessern und sich an den globalen Nachhaltigkeitszielen orientieren.

Bis Oktober sind die aktuellen Wettbewerbstrends im Markt für Wasserstofferzeugung in der Erdölraffination zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz geprägt. Strategische Allianzen spielen eine entscheidende Rolle bei der Gestaltung der Landschaft, da Unternehmen zusammenarbeiten, um ihre technologischen Fähigkeiten und Marktanteile zu erweitern. In Zukunft wird erwartet, dass sich die wettbewerbliche Differenzierung weiterentwickelt, wobei ein bemerkenswerter Wandel von preisbasierter Konkurrenz hin zu Innovation, Technologie und Zuverlässigkeit der Lieferkette stattfindet. Dieser Übergang unterstreicht die Bedeutung der Entwicklung fortschrittlicher Lösungen, die nicht nur den regulatorischen Anforderungen entsprechen, sondern auch der wachsenden Nachfrage nach nachhaltigen Energiealternativen gerecht werden.

Zu den wichtigsten Unternehmen im Petroleum Refining Hydrogen Generation Market-Markt gehören

Branchenentwicklungen

Der Markt für Wasserstofferzeugung in der Erdölraffination wird voraussichtlich von 3,24 Milliarden USD im Jahr 2024 auf 4,69 Milliarden USD bis 2034 wachsen, mit einer CAGR von 3,76 % während des Prognosezeitraums. Das Wachstum des Marktes wird auf die steigende Nachfrage nach Wasserstoff in Erdölraffinerien für verschiedene Prozesse wie Hydrocracking, Hydrotreating und Entschwefelung zurückgeführt. Jüngste Nachrichtenentwicklungen und aktuelle Ereignisse im Markt für Wasserstofferzeugung in der Erdölraffination umfassen: Im Januar 2023 kündigte Air Liquide den Bau einer neuen Wasserstoffproduktionsanlage an seinem Standort in Port Arthur, Texas, an.

Die Anlage wird eine Kapazität von 30.000 Tonnen pro Jahr haben und voraussichtlich bis 2026 in Betrieb genommen werden.

Im März 2023 gab Linde die Unterzeichnung eines langfristigen Vertrags mit der Marathon Petroleum Corporation zur Lieferung von Wasserstoff an die Raffinerie von Marathon in Carson, Kalifornien, bekannt. Der Vertrag hat eine Laufzeit von 20 Jahren und sieht vor, dass Linde in eine neue Wasserstoffproduktionsanlage an der Raffinerie in Carson investiert.

Im April 2023 veröffentlichte IHS Markit einen Bericht über den globalen Markt für Wasserstofferzeugung in der Erdölraffination. Der Bericht prognostiziert, dass der Markt während des Zeitraums 2023-2032 mit einer CAGR von 3,76 % wachsen wird. Der Bericht identifiziert auch wichtige Trends und Treiber im Markt, wie die steigende Nachfrage nach Wasserstoff in Erdölraffinerien und die Entwicklung neuer Wasserstoffproduktionstechnologien.

Zukunftsaussichten

Petroleum Refining Hydrogen Generation Market Zukunftsaussichten

Der Markt für Wasserstofferzeugung in der Erdölraffination wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 3,76% wachsen, angetrieben durch die steigende Nachfrage nach saubereren Brennstoffen und technologische Fortschritte.

Bis 2035 wird erwartet, dass der Markt robust ist, angetrieben durch Innovation und strategische Partnerschaften.

Marktsegmentierung

Marktübersicht zur Wasserstofferzeugung in der Erdölraffination

  • Kleinmaßstab (100.000 Nm3/h)
  • Mittelmaßstab (100.000-250.000 Nm3/h)
  • Großmaßstab (>250.000 Nm3/h)

Marktübersicht zur Rohstoffversorgung für die Wasserstofferzeugung in der Erdölraffination

  • Erdgas
  • Naphtha
  • Butan
  • Erdölkoks
  • Andere Rohstoffe

Marktübersicht zu Anwendungen der Wasserstofferzeugung in der Erdölraffination

  • Hydrocracking
  • Hydrobehandlung
  • Fluidkatalytisches Cracken
  • Katalytisches Reforming
  • Weitere Anwendungen

Marktübersicht zu Endverbrauchsindustrien der Wasserstofferzeugung in der Erdölraffination

  • Erdölraffination
  • Petrochemie
  • Stromerzeugung
  • Stahlproduktion
  • Andere Industrien

Marktübersicht zu Produkttechnologien der Wasserstofferzeugung in der Erdölraffination

  • Dampfreformierung
  • Partielle Oxidation
  • Autothermische Reformierung
  • Elektrolyse
  • Weitere Technologien

Berichtsumfang

MARKTGRÖSSE 2024 3,24 (USD Milliarden)
MARKTGRÖSSE 2025 3,362 (USD Milliarden)
MARKTGRÖSSE 2035 4,863 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 3,76 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Air Products and Chemicals Inc (US), Linde plc (IE), Shell plc (GB), TotalEnergies SE (FR), BP plc (GB), ExxonMobil Corporation (US), Chevron Corporation (US), Equinor ASA (NO), Mitsubishi Heavy Industries Ltd (JP)
Abgedeckte Segmente Produkttechnologie, Rohstoffe, Anwendung, Endverbraucherindustrie, Kapazität, regional
Wichtige Marktchancen Die Integration fortschrittlicher Elektrolysetechnologien verbessert die Effizienz der Wasserstoffproduktion im Markt für Wasserstofferzeugung in der Erdölraffination.
Wichtige Marktdynamiken Steigende regulatorische Anforderungen und technologische Fortschritte treiben Innovationen in der Wasserstofferzeugung für die Erdölraffination voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Was ist die prognostizierte Marktbewertung für den Wasserstofferzeugungsmarkt in der Erdölraffination im Jahr 2035?

Die prognostizierte Marktbewertung für den Wasserstofferzeugungsmarkt in der Erdölraffination im Jahr 2035 beträgt 4,863 Milliarden USD.

Wie hoch war die Marktbewertung für den Wasserstofferzeugungsmarkt in der Erdölraffination im Jahr 2024?

Die Marktbewertung für den Wasserstofferzeugungsmarkt in der Erdölraffination im Jahr 2024 betrug 3,24 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Wasserstofferzeugungsmarkt in der Erdölraffination während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR für den Wasserstofferzeugungsmarkt in der Erdölraffination während des Prognosezeitraums 2025 - 2035 beträgt 3,76%.

Welches Unternehmen ist ein wichtiger Akteur im Wasserstofferzeugungsmarkt in der Erdölraffination?

Wichtige Akteure im Wasserstofferzeugungsmarkt in der Erdölraffination sind Air Products and Chemicals Inc, Linde plc und Shell plc.

Was sind die Hauptprodukttechnologien im Wasserstofferzeugungsmarkt in der Erdölraffination?

Die Hauptprodukttechnologien umfassen Dampfreformierung, partielle Oxidation, autothermische Reformierung, Elektrolyse und andere Technologien.

Wie hoch war die Bewertung der Dampfreformierung im Jahr 2024?

Die Bewertung der Dampfreformierung im Jahr 2024 betrug 1,5 Milliarden USD.

Wie hoch ist die prognostizierte Bewertung für Elektrolyse bis 2035?

Die prognostizierte Bewertung für Elektrolyse bis 2035 beträgt 0,5 Milliarden USD.

Welches Rohstoffsegment wird bis 2035 voraussichtlich am stärksten wachsen?

Erdgas wird voraussichtlich am stärksten wachsen, mit einer prognostizierten Bewertung von 2,2 Milliarden USD bis 2035.

Welche Anwendungen nutzen die Wasserstofferzeugung im Bereich der Erdölraffination?

Anwendungen, die die Wasserstofferzeugung nutzen, umfassen Hydrocracking, Hydrotreating, Fluidkatalytisches Cracken und katalytische Reformierung.

Wie hoch ist die prognostizierte Bewertung für die Endverbraucherindustrie der Erdölraffination bis 2035?

Die prognostizierte Bewertung für die Endverbraucherindustrie der Erdölraffination bis 2035 beträgt 2,2 Milliarden USD.

Autor
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.















