Brennstoffzelle für den Markt der Rechenzentren Zusammenfassung
Wichtige Markttrends & Highlights
Marktgröße & Prognose
| CAGR (2025 - 2035) | 13.18% |
| CAGR (2025 - 2035) | 13.18% |
Der Markt für Brennstoffzellen in Rechenzentren erlebt derzeit eine bemerkenswerte Transformation, die durch die steigende Nachfrage nach nachhaltigen Energielösungen vorangetrieben wird. Während Organisationen bestrebt sind, ihren CO2-Fußabdruck zu reduzieren, erweisen sich Brennstoffzellen als eine tragfähige Alternative zu traditionellen Energiequellen. Diese Systeme bieten eine sauberere, effizientere Möglichkeit zur Stromerzeugung, was mit dem wachsenden Fokus auf Umweltverantwortung übereinstimmt. Darüber hinaus verbessern Fortschritte in der Brennstoffzellentechnologie deren Effizienz und Zuverlässigkeit, was sie für Anwendungen in Rechenzentren attraktiver macht. Dieser Wandel hin zu sauberer Energie ist nicht nur ein Trend, sondern scheint eine grundlegende Veränderung in der Art und Weise zu sein, wie Rechenzentren den Energieverbrauch angehen. Neben den Umweltaspekten wird der Markt für Brennstoffzellen in Rechenzentren auch von den steigenden Kosten konventioneller Energiequellen beeinflusst. Da die Energiepreise schwanken, suchen Rechenzentren zunehmend nach stabilen und vorhersehbaren Energielösungen. Brennstoffzellen, mit ihrem Potenzial zur Erzeugung vor Ort, bieten eine Möglichkeit, die Volatilität der Energiekosten zu mindern. Darüber hinaus wird die Integration von Brennstoffzellen mit erneuerbaren Energiequellen wie Solar- und Windenergie wahrscheinlich deren Attraktivität erhöhen. Diese Synergie könnte zu einer widerstandsfähigeren Energieinfrastruktur für Rechenzentren führen, die einen unterbrechungsfreien Betrieb gewährleistet und gleichzeitig die Nachhaltigkeitsziele einhält. Insgesamt ist der Markt bereit für Wachstum, da die Akteure die vielfältigen Vorteile der Brennstoffzellentechnologie in Rechenzentrumsbetrieben erkennen.
Der Fokus auf Nachhaltigkeit verändert den Markt für Brennstoffzellen in Rechenzentren. Organisationen priorisieren zunehmend umweltfreundliche Lösungen, um regulatorischen Anforderungen und öffentlichen Erwartungen gerecht zu werden. Brennstoffzellen, bekannt für ihre niedrigen Emissionen, werden zur bevorzugten Wahl für Rechenzentren, die ihre Umweltbilanz verbessern möchten.
Die Volatilität der traditionellen Energiepreise zwingt Rechenzentren dazu, alternative Energiequellen zu erkunden. Brennstoffzellen bieten eine potenzielle Lösung, indem sie eine stabile und vorhersehbare Energieversorgung bereitstellen. Dieser Aspekt ist besonders attraktiv für Betreiber, die ihre Betriebskosten effektiv verwalten möchten.
Fortlaufende Innovationen in der Brennstoffzellentechnologie verbessern die Leistung und Effizienz. Diese Fortschritte machen Brennstoffzellen für Anwendungen in Rechenzentren zunehmend tragfähig, da sie nun zuverlässige Energie mit verbesserter Energiedichte und reduzierten Wartungsanforderungen liefern können.
Die steigenden Kosten traditioneller Energiequellen treiben den Markt für Brennstoffzellen in Rechenzentren voran. Da die Energiepreise weiterhin steigen, suchen Rechenzentren zunehmend nach alternativen Energielösungen, die Kostensicherheit und Effizienz bieten. Brennstoffzellen, die für ihre hohe Effizienz und niedrigeren Betriebskosten bekannt sind, bieten einen überzeugenden Fall für Betreiber von Rechenzentren. Der Markt erlebt einen Wandel, da Organisationen das Potenzial von Brennstoffzellen erkennen, um Energiekosten zu senken. In den letzten Jahren sind die durchschnittlichen Stromkosten gestiegen, was Rechenzentren dazu veranlasst, innovative Energielösungen zu erkunden. Durch Investitionen in Brennstoffzellentechnologie können Rechenzentren nicht nur ihre Energiekosten senken, sondern auch ihre gesamte Betriebseffizienz steigern, was diesen Treiber in der aktuellen Marktsituation besonders einflussreich macht.
Der wachsende Trend zu Unternehmensinitiativen für Nachhaltigkeit hat erhebliche Auswirkungen auf den Markt für Brennstoffzellen in Rechenzentren. Unternehmen verpflichten sich zunehmend, ihren CO2-Fußabdruck zu reduzieren und ihre Umweltverantwortung zu verbessern. Dieser Wandel veranlasst Rechenzentren, sauberere Energiealternativen zu erkunden, wobei Brennstoffzellen als eine praktikable Option hervortreten. Viele Organisationen setzen sich ehrgeizige Nachhaltigkeitsziele, die oft den Übergang zu erneuerbaren Energiequellen umfassen. Der Markt wird voraussichtlich von diesem Trend profitieren, da immer mehr Rechenzentren die Technologie der Brennstoffzellen übernehmen, um sich an den Unternehmenszielen für Nachhaltigkeit auszurichten. Im Jahr 2025 wird erwartet, dass ein erheblicher Prozentsatz der Rechenzentren Brennstoffzellen in ihre Energiestrategien integrieren wird, was das breitere Engagement für Nachhaltigkeit in verschiedenen Sektoren widerspiegelt.
Die Suche nach zuverlässigen und unterbrechungsfreien Energiequellen ist ein entscheidender Treiber für den Markt der Brennstoffzellen für Rechenzentren. Rechenzentren benötigen kontinuierliche Energie, um den Betrieb aufrechtzuerhalten, und Brennstoffzellen bieten eine zuverlässige Lösung, die unabhängig vom Stromnetz arbeiten kann. Diese Zuverlässigkeit ist besonders wichtig in Regionen, die anfällig für Stromausfälle oder -schwankungen sind. Da Organisationen die Betriebszeit und die Kontinuität der Dienstleistungen priorisieren, wird die Akzeptanz von Brennstoffzellen voraussichtlich zunehmen. Der Markt wird voraussichtlich wachsen, da Rechenzentren die Vorteile der Integration von Brennstoffzellen in ihren Energiemix erkennen. Im Jahr 2025 wird erwartet, dass die Nachfrage nach zuverlässigen Energielösungen ansteigt, was die Position der Brennstoffzellen als wichtigen Akteur im Energiesektor für Rechenzentren weiter festigt.
Der zunehmende Fokus auf saubere Energielösungen treibt den Markt für Brennstoffzellen in Rechenzentren voran. Regierungen setzen strenge Vorschriften um, die darauf abzielen, die Kohlenstoffemissionen zu reduzieren, was Rechenzentren dazu ermutigt, sauberere Technologien zu übernehmen. Anreize und Subventionen für Projekte im Bereich erneuerbare Energien werden zunehmend verbreitet, wodurch Brennstoffzellen eine attraktive Option darstellen. Der Markt wird voraussichtlich wachsen, da Organisationen die Einhaltung dieser Vorschriften anstreben und gleichzeitig ihre Nachhaltigkeitsprofile verbessern. Im Jahr 2025 wird erwartet, dass der Markt für Brennstoffzellen eine durchschnittliche jährliche Wachstumsrate (CAGR) von etwa 20 % verzeichnen wird, was die Dringlichkeit widerspiegelt, zu saubereren Energiequellen zu wechseln. Diese regulatorische Unterstützung fördert nicht nur Innovationen, sondern positioniert Brennstoffzellen auch als eine tragfähige Alternative zu traditionellen Energiequellen in Rechenzentren.
Technologische Fortschritte in der Brennstoffzellentechnologie beeinflussen den Markt für Brennstoffzellen in Rechenzentren erheblich. Innovationen wie verbesserte Brennstoffzelleffizienz, Langlebigkeit und Skalierbarkeit machen diese Systeme für Betreiber von Rechenzentren attraktiver. Jüngste Entwicklungen haben zur Schaffung von Brennstoffzellen geführt, die mit verschiedenen Brennstoffen, einschließlich Wasserstoff und Erdgas, betrieben werden können, wodurch ihre Anwendbarkeit erweitert wird. Der Markt wird voraussichtlich wachsen, da diese technologischen Verbesserungen die Eintrittsbarrieren für Rechenzentren, die eine Einführung von Brennstoffzellen in Betracht ziehen, verringern. Im Jahr 2025 wird erwartet, dass der Markt für Brennstoffzellen einen Wert von mehreren Milliarden USD erreichen wird, angetrieben von diesen Innovationen. Da Rechenzentren zunehmend Energieeffizienz und Nachhaltigkeit priorisieren, wird die Rolle fortschrittlicher Brennstoffzellentechnologien immer deutlicher.
Der Markt für Brennstoffzellen in Rechenzentren hat eine vielfältige Verteilung von Technologien erlebt, wobei die Protonenaustauschmembran (PEM)-Technologie aufgrund ihrer weit verbreiteten Akzeptanz und Anpassungsfähigkeit den größten Marktanteil hat. PEM-Brennstoffzellen sind bekannt für ihre Effizienz und schnellen Startzeiten, was sie zur bevorzugten Wahl für Rechenzentren macht, die zuverlässige Energiequellen suchen. Festoxid-Brennstoffzellen (SOFC) zeigen zwar derzeit einen geringeren Marktanteil, weisen jedoch ein bemerkenswertes Wachstumspotenzial auf, das hauptsächlich durch technologische Fortschritte und erhöhte Investitionen in saubere Energielösungen vorangetrieben wird.
Technologie: PEM (Dominant) vs. SOFC (Aufstrebend)
Protonenaustauschmembran (PEM) Brennstoffzellen dominieren den Markt für Brennstoffzellen in Rechenzentren aufgrund ihrer hohen Effizienz, kompakten Größe und betrieblichen Flexibilität. Diese Eigenschaften haben die PEM-Technologie zur bevorzugten Lösung für viele Betreiber von Rechenzentren gemacht, die zuverlässige Notstromversorgung oder Energie für den kontinuierlichen Betrieb suchen. Im Gegensatz dazu stellen Festoxid-Brennstoffzellen (SOFC) eine aufkommende Technologie dar, die durch hohe Effizienz und die Fähigkeit, mit verschiedenen Brennstoffen zu arbeiten, gekennzeichnet ist, was für Rechenzentren, die auf Nachhaltigkeit abzielen, ansprechend ist. Die Fortschritte in der SOFC-Technologie, insbesondere im Bereich des Wärmemanagements und der gesenkten Kosten, positionieren sie als zukunftsfähige Option, während die Branche auf grünere Energiequellen umschaltet.
Im Markt für Brennstoffzellen für Rechenzentren wird das Segment der Komponenten hauptsächlich von Brennstoffprozessoren dominiert, die den größten Marktanteil halten. Diese Systeme sind entscheidend für die Umwandlung von Brennstoff in nutzbare Energie und sind für die Gesamteffizienz von Brennstoffzellen von entscheidender Bedeutung. Im Gegensatz dazu entwickelt sich das Segment Balance of Plant, obwohl es einen kleineren Anteil hat, schnell zu einem unverzichtbaren Bestandteil, der den Betrieb von Brennstoffzellen unterstützt, indem es notwendige Hilfssysteme wie Rohrleitungen, Steuerungen und Sicherheitsmechanismen bereitstellt und somit eine optimale Leistung gewährleistet.
Balance of Plant (Dominant) vs. Power Conditioning Systems (Emerging)
Die Balance-of-Plant-Systeme spielen eine entscheidende Rolle im Markt für Brennstoffzellen in Rechenzentren und fungieren als Rückgrat, das sicherstellt, dass Brennstoffzellen effizient arbeiten. Dieses Segment umfasst wesentliche Komponenten wie Kühlsysteme, Brennstoffzufuhrsysteme und Energieverwaltungsausrüstung, die für den zuverlässigen Betrieb von Brennstoffzellen von entscheidender Bedeutung sind. Auf der anderen Seite gewinnen die Leistungskonditionierungssysteme als aufkommende Technologie an Bedeutung, die entscheidend dafür sind, die Ausgabe der Brennstoffzelle in eine stabile und nutzbare Form von Elektrizität umzuwandeln. Da die Rechenzentrumsbranche zunehmend auf Nachhaltigkeit fokussiert ist, wird erwartet, dass die Nachfrage nach beiden Segmenten wächst, wobei die Balance-of-Plant-Systeme ihre dominante Position beibehalten, während die Leistungskonditionierungssysteme mit neuen technologischen Fortschritten weiterentwickelt werden.
Im Markt für Brennstoffzellen für Rechenzentren ist der IT- und Telekommunikationssektor das größte Segment, das den Großteil des Marktanteils antreibt. Die wachsende Abhängigkeit dieses Sektors von zuverlässigen Energiequellen und der Drang nach Nachhaltigkeit sind entscheidende Faktoren, die zu seiner Dominanz beitragen. Im Gegensatz dazu ist der Gesundheitssektor, obwohl kleiner, schnell zu einem bedeutenden Akteur geworden, insbesondere in Einrichtungen, die eine unterbrechungsfreie Stromversorgung für kritische Systeme benötigen.
IT und Telekommunikation: Dominant vs. Gesundheitswesen: Aufstrebend
Der IT- und Telekommunikationssektor ist durch seine umfangreiche Abhängigkeit von Infrastrukturen gekennzeichnet, die eine konstante und zuverlässige Energieversorgung erfordern. Brennstoffzellen werden zunehmend als eine wichtige Lösung für Rechenzentren angesehen, da sie in der Lage sind, effiziente und saubere Energie bereitzustellen. In der Zwischenzeit vollzieht der Gesundheitssektor einen raschen Wandel hin zu Brennstoffzellen, angetrieben durch den Bedarf an zuverlässiger Energie in Krankenhäusern und Kliniken, wo Stromausfälle die Patientenversorgung gefährden könnten. Die Nachfrage nach nachhaltigen und effizienten Energielösungen positioniert Gesundheitsdienstleister dazu, Technologien mit Brennstoffzellen zu übernehmen, wodurch sie zu einem schnell wachsenden Segment in diesem Markt werden.
Im Markt für Brennstoffzellen für Rechenzentren wird der Segmenttyp der Bereitstellung hauptsächlich von On-Premises-Lösungen dominiert, die den Organisationen, die kritische Datenprozesse verwalten, erheblichen Kontrolle und Zuverlässigkeit bieten. Dieses Segment erfasst einen beträchtlichen Marktanteil, da Unternehmen weiterhin in vor Ort verfügbare Energielösungen investieren, um ihren Energiebedarf effektiv zu decken. Alternativ gewinnt der Hybrid-Bereitstellungstyp an Bedeutung und wird voraussichtlich einen wachsenden Marktanteil erobern, da er anpassungsfähig und kosteneffektiv ist, was ihn für eine breite Palette von Unternehmen attraktiv macht, die ihre Energienutzung optimieren möchten. Die Wachstumstrends im Segment der Bereitstellungstypen werden hauptsächlich durch Fortschritte in der Brennstoffzellentechnologie und eine steigende Nachfrage nach nachhaltigen Energielösungen vorangetrieben. Organisationen erkennen die Vorteile der Integration von Hybrid-Systemen, die sowohl On-Premises- als auch cloudbasierte Verwaltung kombinieren, was Skalierbarkeit und Effizienz ermöglicht. Angesichts der wachsenden Bedenken hinsichtlich des Energieverbrauchs und des CO2-Fußabdrucks werden Hybridlösungen zunehmend bevorzugt und positionieren sich als innovative Alternative für Rechenzentren, die eine Balance zwischen Leistung und Nachhaltigkeit in der sich entwickelnden Energielandschaft suchen.
On-Premises (Dominant) vs. Hybrid (Emerging)
On-Premises-Brennstoffzellensysteme stellen den dominierenden Bereitstellungstyp auf dem Markt dar und bieten Rechenzentren die Zuverlässigkeit und Energieunabhängigkeit, die sie benötigen. Diese Systeme werden typischerweise von größeren Organisationen bevorzugt, die Wert auf Kontrolle über ihre Energiequellen legen, um minimale Ausfallzeiten und hohe Effizienz zu gewährleisten. Die Infrastruktur für solche Setups ist gut etabliert, was zu einer weit verbreiteten Akzeptanz unter traditionellen Datenmanagement-Paradigmen führt. Im Gegensatz dazu entwickelt sich der Hybrid-Bereitstellungstyp als flexible Lösung, die die traditionellen Aspekte von On-Premises-Systemen mit den modernen Funktionen des cloudbasierten Managements verbindet. Dies macht Hybrid-Systeme besonders attraktiv für Unternehmen, die eine signifikante Skalierbarkeit anstreben und gleichzeitig die Energieeffizienz aufrechterhalten möchten. Da Organisationen zunehmend nach reduzierten Betriebskosten und verbesserter Energie-Resilienz suchen, werden Hybrid-Lösungen voraussichtlich an Bedeutung gewinnen und die zukünftige Landschaft der Brennstoffzellenbereitstellungen prägen.
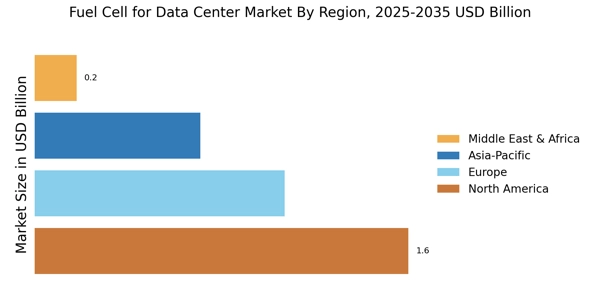
Nordamerika ist der größte Markt für Brennstoffzellen in Rechenzentren und hält etwa 45 % des globalen Marktanteils. Das Wachstum der Region wird durch die steigende Nachfrage nach nachhaltigen Energielösungen, strenge Umweltvorschriften und erhebliche Investitionen in saubere Technologien vorangetrieben. Die US-Regierung hat verschiedene Anreize zur Förderung der Einführung von Brennstoffzellen umgesetzt, was die Marktentwicklung weiter katalysiert. Die Vereinigten Staaten führen den Markt an, wobei Schlüsselakteure wie Bloom Energy, FuelCell Energy und Plug Power Innovation und Wettbewerb vorantreiben. Auch Kanada spielt eine bedeutende Rolle, da Unternehmen wie Ballard Power Systems und Hydrogenics zum Sektor beitragen. Die Wettbewerbslandschaft ist durch kontinuierliche technologische Fortschritte und Partnerschaften gekennzeichnet, die darauf abzielen, die Effizienz von Brennstoffzellen zu verbessern und die Kosten zu senken.
Europa ist der zweitgrößte Markt für Brennstoffzellen in Rechenzentren und macht etwa 30 % des globalen Marktanteils aus. Das Wachstum der Region wird durch ehrgeizige Klimaziele, staatliche Unterstützung für erneuerbare Energien und ein zunehmendes Bewusstsein für Kohlenstoffemissionen gefördert. Die Europäische Union hat Vorschriften erlassen, die den Übergang zu Wasserstoff- und Brennstoffzellentechnologien fördern, wodurch sie zu einem wichtigen Akteur auf dem globalen Markt wird. Führende Länder sind Deutschland, das Vereinigte Königreich und Frankreich, wo Unternehmen wie SFC Energy und Ceres Media bedeutende Fortschritte erzielen. Die Wettbewerbslandschaft ist geprägt von der Zusammenarbeit zwischen öffentlichen und privaten Sektoren, die Innovation und Investitionen in Brennstoffzellentechnologie fördert. Das Vorhandensein starker regulatorischer Rahmenbedingungen verbessert zudem die Marktchancen und positioniert Europa als führend im Bereich nachhaltiger Energielösungen.
Asien-Pazifik verzeichnet ein rapides Wachstum im Brennstoffzellensektor für Rechenzentren und hält etwa 20 % des globalen Marktanteils. Die Expansion der Region wird durch steigende Energienachfragen, staatliche Initiativen zur Förderung sauberer Energie und Fortschritte in der Brennstoffzellentechnologie vorangetrieben. Länder wie Südkorea und Japan stehen an der Spitze und setzen Politiken um, die die Entwicklung und den Einsatz von Wasserstoff-Brennstoffzellen unterstützen. Südkorea ist ein bedeutender Akteur, wobei Unternehmen wie Doosan Fuel Cell die Initiative ergreifen. Japan hat ebenfalls eine starke Marktpräsenz und konzentriert sich auf Innovation und Nachhaltigkeit. Die Wettbewerbslandschaft entwickelt sich weiter, wobei sowohl etablierte Akteure als auch neue Marktteilnehmer bestrebt sind, Marktanteile zu gewinnen, unterstützt durch günstige staatliche Vorschriften und Investitionen in Forschung und Entwicklung.
Die Region Naher Osten und Afrika entwickelt sich allmählich im Brennstoffzellenmarkt für Rechenzentren und hält derzeit etwa 5 % des globalen Marktanteils. Das Wachstum wird hauptsächlich durch den Bedarf an zuverlässigen Energielösungen und die reichhaltigen natürlichen Ressourcen der Region vorangetrieben. Die Regierungen erkennen zunehmend das Potenzial von Wasserstoff als saubere Energiequelle und leiten Initiativen zur Förderung von Brennstoffzellentechnologien ein. Länder wie Südafrika und die VAE erkunden Anwendungen von Brennstoffzellen und investieren in Forschung und Entwicklung. Die Wettbewerbslandschaft befindet sich noch im Aufbau, wobei der Fokus auf der Zusammenarbeit zwischen lokalen und internationalen Akteuren liegt. Mit der Weiterentwicklung der regulatorischen Rahmenbedingungen ist die Region bereit für Wachstum und nutzt ihre Ressourcen zur Verbesserung der Energie-Nachhaltigkeit.
Der Markt für Brennstoffzellen im Rechenzentrum ist derzeit durch ein dynamisches Wettbewerbsumfeld gekennzeichnet, das durch die steigende Nachfrage nach nachhaltigen Energielösungen und den Bedarf an zuverlässigen Energiequellen in Rechenzentren angetrieben wird. Schlüsselakteure wie Bloom Energy (USA), FuelCell Energy (USA) und Plug Power (USA) stehen an der Spitze und verfolgen jeweils unterschiedliche Strategien, um ihre Marktposition zu verbessern. Bloom Energy (USA) konzentriert sich auf Innovationen in der Technologie der Festoxid-Brennstoffzellen, mit dem Ziel, effiziente und skalierbare Energielösungen anzubieten. In der Zwischenzeit betont FuelCell Energy (USA) Partnerschaften mit Technologieunternehmen, um Brennstoffzellensysteme in bestehende Infrastrukturen zu integrieren und so die Betriebseffizienz zu steigern. Plug Power (USA) verfolgt aktiv eine regionale Expansion, insbesondere in Nordamerika, um von dem wachsenden Interesse an Wasserstoffbrennstoffzellen für Rechenzentren zu profitieren. Gemeinsam tragen diese Strategien zu einem Wettbewerbsumfeld bei, das zunehmend auf technologischem Fortschritt und strategischen Kooperationen basiert.
In Bezug auf Geschäftstaktiken lokalisieren Unternehmen die Fertigung, um die Anfälligkeit der Lieferkette zu verringern und die Betriebskosten zu optimieren. Die Marktstruktur erscheint moderat fragmentiert, mit mehreren Akteuren, die um Marktanteile konkurrieren und gleichzeitig an verschiedenen Projekten zusammenarbeiten. Diese Fragmentierung ermöglicht eine vielfältige Palette von Lösungen, die auf die spezifischen Bedürfnisse von Rechenzentren in verschiedenen Regionen zugeschnitten sind. Der kollektive Einfluss dieser Schlüsselakteure gestaltet eine Landschaft, in der Innovation und strategische Partnerschaften von größter Bedeutung sind.
Im August 2025 gab Bloom Energy (USA) eine Zusammenarbeit mit einem großen Technologieunternehmen bekannt, um eine hybride Energielösung zu entwickeln, die Brennstoffzellen mit erneuerbaren Energiequellen integriert. Dieser strategische Schritt ist bedeutend, da er nicht nur das Produktangebot von Bloom Energy erweitert, sondern das Unternehmen auch als führend im Übergang zu nachhaltigeren Energielösungen für Rechenzentren positioniert. Die Partnerschaft wird voraussichtlich die Stärken beider Unternehmen nutzen und könnte zu einer erhöhten Marktdurchdringung und Kundengewinnung führen.
Im September 2025 sicherte sich FuelCell Energy (USA) einen Vertrag mit einem führenden Betreiber von Rechenzentren, um seine Brennstoffzellentechnologie für eine neue Einrichtung bereitzustellen. Dieser Vertrag unterstreicht die wachsende Anerkennung von Brennstoffzellen als tragfähige Alternative zu traditionellen Energiequellen, insbesondere in energieintensiven Umgebungen wie Rechenzentren. Die strategische Bedeutung dieses Vertrags liegt in seinem Potenzial, die Fähigkeiten von FuelCell Energy zu demonstrieren und die weitere Akzeptanz der Brennstoffzellentechnologie im Sektor voranzutreiben.
Im Juli 2025 brachte Plug Power (USA) eine neue Reihe von Wasserstoffbrennstoffzellen auf den Markt, die speziell für Anwendungen in Rechenzentren entwickelt wurden, mit dem Ziel, die Energieeffizienz zu steigern und die Kohlenstoffemissionen zu reduzieren. Diese Produkteinführung spiegelt das Engagement von Plug Power für Innovation und seinen proaktiven Ansatz zur Erfüllung der sich entwickelnden Bedürfnisse des Marktes für Rechenzentren wider. Die Einführung dieser Technologie könnte die Wettbewerbsdynamik erheblich beeinflussen, da sie Plug Power als wichtigen Akteur im Vorstoß für grünere Energielösungen positioniert.
Stand Oktober 2025 sind die aktuellen Wettbewerbstrends im Markt für Brennstoffzellen im Rechenzentrum zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz geprägt. Strategische Allianzen werden immer häufiger, da Unternehmen den Wert der Zusammenarbeit zur Förderung von Innovation und zur Erweiterung der Marktpräsenz erkennen. Ausblickend wird sich die wettbewerbliche Differenzierung voraussichtlich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf technologische Innovation, Zuverlässigkeit der Lieferketten und die Fähigkeit zur Bereitstellung nachhaltiger Energielösungen entwickeln. Dieser Wandel deutet auf eine transformative Phase im Markt hin, in der Unternehmen, die Innovation und strategische Partnerschaften priorisieren, voraussichtlich als Marktführer hervorgehen werden.
Der Markt für Brennstoffzellen in Rechenzentren wird von 2024 bis 2035 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,18 % wachsen, angetrieben durch steigende Anforderungen an die Energieeffizienz und Nachhaltigkeitsinitiativen.
Neue Möglichkeiten liegen in:
Bis 2035 wird der Markt voraussichtlich robust sein, angetrieben durch Innovation und strategische Partnerschaften.
| MARKTGRÖSSE 2024 | 3,567 (Milliarden USD) |
| MARKTGRÖSSE 2025 | 4,037 (Milliarden USD) |
| MARKTGRÖSSE 2035 | 13,93 (Milliarden USD) |
| DURCHSCHNITTLICHE JÄHRLICHE WACHSTUMSRATE (CAGR) | 13,18 % (2024 - 2035) |
| BERICHTDECKUNG | Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends |
| BAJAHRE | 2024 |
| Marktprognosezeitraum | 2025 - 2035 |
| Historische Daten | 2019 - 2024 |
| Marktprognoseeinheiten | Milliarden USD |
| Wichtige Unternehmen | Marktanalyse in Bearbeitung |
| Abgedeckte Segmente | Marktsegmentierungsanalyse in Bearbeitung |
| Wichtige Marktchancen | Wachsende Nachfrage nach nachhaltigen Energielösungen treibt Innovationen im Markt für Brennstoffzellen in Rechenzentren voran. |
| Wichtige Marktdynamiken | Steigende Nachfrage nach nachhaltigen Energielösungen treibt Innovation und Wettbewerb im Markt für Brennstoffzellen-Rechenzentren voran. |
| Abgedeckte Länder | Nordamerika, Europa, APAC, Südamerika, MEA |
The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, energy sector reports, and authoritative government sources. Key sources included the U.S. Department of Energy (DOE), Environmental Protection Agency (EPA), International Energy Agency (IEA), International Renewable Energy Agency (IRENA), Fuel Cell and Hydrogen Energy Association (FCHEA), Hydrogen Council, Uptime Institute, Data Center Industry Association (DCIA), National Institute of Standards and Technology (NIST), European Commission Clean Hydrogen Partnership, International Electrotechnical Commission (IEC), American National Standards Institute (ANSI), National Renewable Energy Laboratory (NREL), Lawrence Berkeley National Laboratory (LBNL), International Data Corporation (MRFR), MRFR, and national energy ministry reports from key markets including South Korea (Ministry of Trade, Industry and Energy), Japan (Ministry of Economy, Trade and Industry), Germany (Federal Ministry for Economic Affairs and Energy), and China (National Energy Administration). These sources were used to collect fuel cell deployment statistics, regulatory policy frameworks, carbon emission standards, power usage effectiveness (PUE) benchmarks, hydrogen infrastructure development data, and competitive landscape analysis for Proton Exchange Membrane (PEM), Solid Oxide Fuel Cell (SOFC), and Phosphoric Acid fuel cell technologies.
In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from fuel cell producers, hydrogen infrastructure suppliers, and power system integrators were examples of supply-side sources. Chief information officers, data center facility managers, sustainability directors, procurement leads from hyperscale data center operators, colocation providers, cloud service providers, and critical infrastructure engineers from the government, healthcare, and IT industries were among the demand-side sources. In addition to confirming product pipeline timelines and gathering information on adoption patterns for AI workload power management, total cost of ownership (TCO) analysis, and utility interconnection dynamics, primary research validated market segmentation across technology types (PEM, SOFC, Phosphoric Acid), component categories (Fuel Processors, Power Conditioning Systems, Balance of Plant), and deployment models (On-Premises, Cloud-Based, Hybrid).
Primary Respondent Breakdown:
By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)
By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)
Global market valuation was derived through revenue mapping and deployment capacity analysis. The methodology included:
Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, and Latin America specializing in fuel cell technologies for stationary power applications
Product mapping across Proton Exchange Membrane (PEM), Solid Oxide Fuel Cell (SOFC), Phosphoric Acid, and emerging alkaline fuel cell categories
Component-level analysis covering Fuel Processors, Power Conditioning Systems, and Balance of Plant subsystems
End-use segmentation across IT and Telecommunications, Healthcare, Government, and BFSI verticals
Deployment type assessment across On-Premises, Cloud-Based, and Hybrid infrastructure models
Analysis of reported and modeled annual revenues specific to data center fuel cell portfolios, including direct sales, power purchase agreements (PPAs), and Energy-as-a-Service (EaaS) contracts
Coverage of manufacturers representing 75-80% of global market share in 2024
Extrapolation using bottom-up (MW deployment capacity × ASP by country/region) and top-down (manufacturer revenue validation, hydrogen fuel cost modeling, and grid parity analysis) approaches to derive segment-specific valuations for the forecast period 2025-2035
Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”