Customer Analytics Market (2026 – 2035)

Marktgröße, Marktanteil und Forschungsbericht zur Kundenanalyse nach Lösung (Web-Analysetools, Social-Analyse-Tool, Reporting), nach Dienstleistung (Professionelle Dienstleistungen, Support- und Wartungsdienstleistungen), nach Unternehmensgröße (Großunternehmen, KMU), nach Bereitstellung (Cloud, Vor-Ort), nach Endbenutzer (Gesundheitswesen, Gastgewerbe und Reisen, Medien und Unterhaltung, Regierung und Verteidigung, Telekommunikation und IT, Fertigung, BFSI, Transport und Logistik, Einzelhandel, Andere) - Branchenprognose bis 2035.
ID: MRFR/ICT/2504-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Customer Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)20.15%
2025 Market SizeUSD 15.86 Billion
2035 Market SizeUSD 88.92 Billion
Key Players
Salesforce
Microsoft
Oracle
IBM
Adobe
SAP
Opportunities
  • Edge Analytics for In-Store Personalization
  • Embedded Analytics and Data Monetization
  • Emerging-Market Leapfrogging in Southeast Asia and Africa

Customer Analytics Market Summary

Der Markt für Kundenanalytik erreichte im Jahr 2025 geschätzte 15,86 Milliarden USD, wobei der Prognosezeitraum 2026 mit 18,85 Milliarden USD beginnt und bis 2035 voraussichtlich auf 88,92 Milliarden USD ansteigt, was einer jährlichen Wachstumsrate von 20,15 % im Zeitraum 2026–2035 entspricht. Zwei Katalysatoren beschleunigen die Akzeptanz: Unternehmen geben jetzt über 65 % ihrer Budgets für Marketingtechnologie für analytikbasierte Plattformen aus, und strengere Datenverwaltungsmandate wie das EU-Digitalmarktgesetz zwingen Marken dazu, First-Party-Datenfähigkeiten aufzubauen, anstatt sich auf Cookies von Drittanbietern zu verlassen [2]. Das Wachstum des Marktes für Kundenanalytik ist in einem grundlegenden Geschäftswandel verankert – Organisationen, die früher den ROI von Kampagnen vierteljährlich maßen, verlangen jetzt eine Analyse des Kundenverhaltens in Echtzeit, die innerhalb von Minuten bereitgestellt wird.

Nordamerika macht etwa 37 % des globalen Umsatzes im Markt für Kundenanalytik aus, unterstützt durch die Plattformökonomie des Silicon Valley und die frühe Einführung von KI in Unternehmen. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten jährlichen Wachstumsrate von über 22 %, angetrieben durch den Boom der digitalen Zahlungen in Indien und die Super-App-Ökosysteme in China. Europa hält den zweitgrößten Anteil mit fast 27 %, gestützt durch die durch die DSGVO bedingte Nachfrage nach einer konformen Personalisierungsengine für Lösungen zur Kundendatenverarbeitung. Während der Omnichannel-Handel reift, steht der Markt für Kundenanalytik bereit, das Rückgrat jeder kundenorientierten Funktion von der Akquisition bis zur Kundenbindung zu werden.

Wichtige Erkenntnisse aus dem Bericht

• Nach Bereitstellung

  • Cloud-basierte Bereitstellungen machten im Jahr 2025 etwa 65 % des Umsatzes im Markt für Kundenanalytik aus, was die Dominanz skalierbarer, nutzungsabhängiger Architekturen widerspiegelt, die die Investitionsausgaben minimieren

• Nach Lösung

  • Cloud-basierte Bereitstellungen machten im Jahr 2025 etwa 65 % des Umsatzes im Markt für Kundenanalytik aus, was die Dominanz skalierbarer, nutzungsabhängiger Architekturen widerspiegelt, die die Investitionsausgaben minimieren
  • KI-unterstützte Analysemodule werden voraussichtlich mit einer jährlichen Wachstumsrate von 25,6 % bis 2035 wachsen, was sie zur am schnellsten wachsenden Lösungs-kategorie macht, da Unternehmen in die Analyse der Kundenabwanderung investieren
  • Dashboard- und Reporting-Tools machten im Jahr 2025 einen Umsatz von 4,48 Milliarden USD aus und dienen als Einstiegspunkt für Organisationen, die ihre Analyse-Reise beginnen

• Nach Unternehmensgröße

  • Große Unternehmen kontrollierten im Jahr 2025 etwa 67 % des Marktes für Kundenanalytik und nutzen dedizierte Datenwissenschaftsteams und mehrjährige Plattformverträge
  • Kleine und mittlere Unternehmen wachsen mit einer jährlichen Rate von etwa 20,8 %, ermöglicht durch selbstbedienbare, KI-gesteuerte Kundensegmentierungstools, die über Cloud-Marktplätze bereitgestellt werden

• Nach Dienstleistung

  • Große Unternehmen kontrollierten im Jahr 2025 etwa 67 % des Marktes für Kundenanalytik und nutzen dedizierte Datenwissenschaftsteams und mehrjährige Plattformverträge
  • Managed Services machten im Jahr 2025 etwa 58 % des Dienstleistungsumsatzes aus, da Organisationen die Wartung von Modellen und Datenpipeline-Operationen auslagern
  • Kleine und mittlere Unternehmen wachsen mit einer jährlichen Rate von etwa 20,8 %, ermöglicht durch selbstbedienbare, KI-gesteuerte Kundensegmentierungstools, die über Cloud-Marktplätze bereitgestellt werden

• Nach Region

  • Nordamerika führt den Markt für Kundenanalytik mit einem globalen Anteil von etwa 37 % an, angetrieben durch reife digitale Werbeökosysteme und hohe Ausgaben pro Kopf für MarTech
  • Der asiatisch-pazifische Raum wird voraussichtlich die höchste jährliche Wachstumsrate von etwa 22,4 % verzeichnen, angetrieben durch die schnelle Akzeptanz des mobilen Handels in Indien und Südostasien
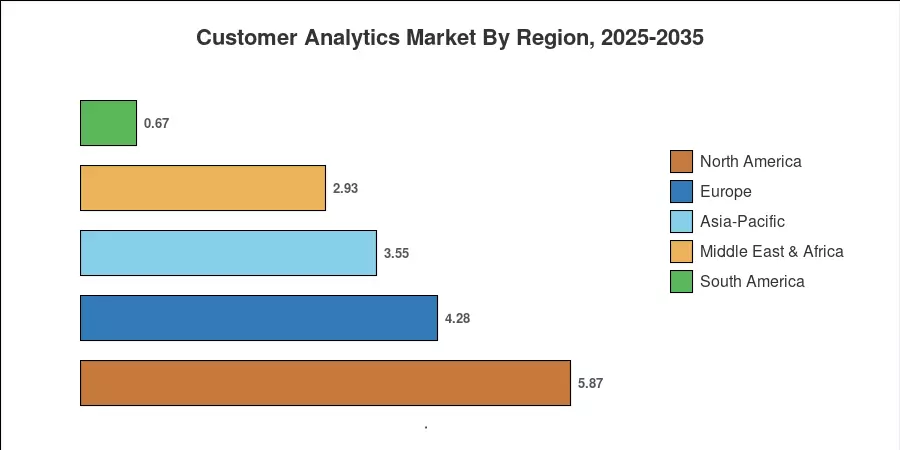
  • Europa trug im Jahr 2025 geschätzte 4,28 Milliarden USD bei, wobei die Einhaltung der DSGVO die Nachfrage nach datenschutzorientierten Analyseplattformen ankurbelte

Marktgröße und Prognose (2021–2035)
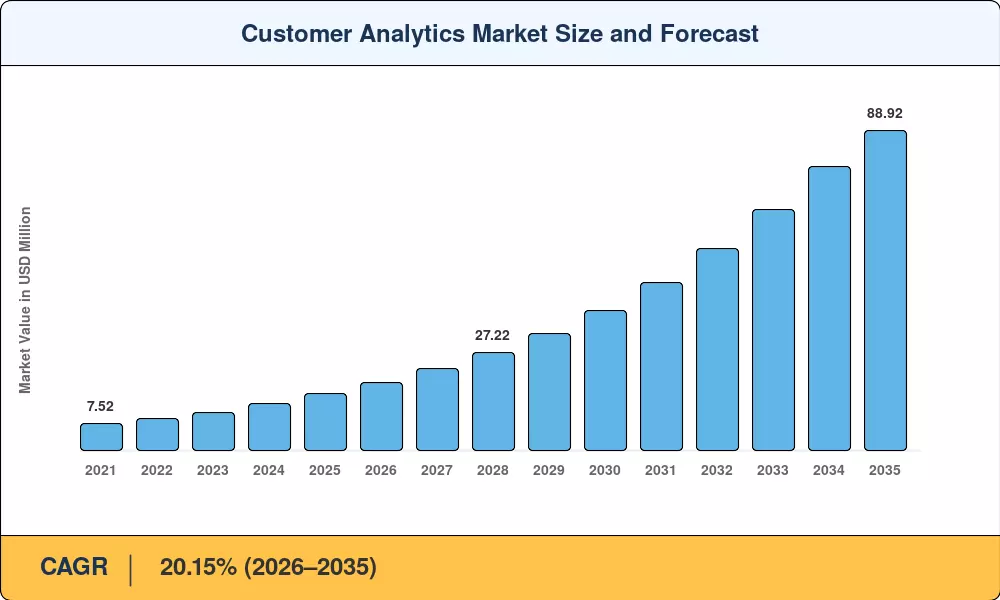
Marktgröße und Prognose für Kundenanalytik
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Integration von KI/ML in Analyseplattformen ~3.8% Global Kurzfristig (≤2 Jahre)
Vorgaben für Erstanbieterdaten (Abschaffung von Cookies) ~3.2% Nordamerika, Europa Kurzfristig
Expansion des Omnichannel-Handels ~2.9% Asien-Pazifik, Nordamerika Mittelfristig (2–4 Jahre)
Nachfrage nach Echtzeit-Personalisierung ~2.5% Global Mittelfristig
Adoption im Gesundheitswesen und BFSI-Sektor ~2.1% Nordamerika, Europa Langfristig (≥4 Jahre)
Cloud-Migration von KMUs ~1.8% Asien-Pazifik, Südamerika Mittelfristig
Datenmonetarisierung durch eingebettete Analytik ~1.5% Global Langfristig

Integration von KI und maschinellem Lernen

Vorgaben für Erstanbieterdaten

Die schrittweise Abschaffung von Drittanbieter-Cookies in Chrome durch Google und das App Tracking Transparency-Framework von Apple haben Werbetreibende dazu veranlasst, Zielgruppenprofile um Erstanbietersignale neu aufzubauen [2]. Im Jahr 2024 haben 72% der US-Marketer ihre Ausgaben für den Markt der Kundenanalytik erhöht, um den Verlust von Signalen auszugleichen, so das Interactive Advertising Bureau [12]. Solcher regulatorischer und kommerzieller Druck schafft eine Nachfrage nach Analysewerkzeugen zur Vorhersage von Kundenabwanderungen, die prädiktiven Wert aus eigenen Datenressourcen ziehen.

Expansion des Omnichannel-Handels

Die Konvergenz von In-Store-, mobilen, sozialen und Marktplatz-Touchpoints schafft eine Herausforderung der Datenintegration, die nur einheitliche Analyseplattformen lösen können. Die Umfrage von Shopify unter Händlern im Jahr 2024 ergab, dass Marken, die eine Personalisierungsmaschine für Kundendaten über drei oder mehr Kanäle verwenden, 34% höhere Wiederkaufraten als Einzelkanal-Kollegen erzielten [6]. Der Boom des sozialen Handels im Asien-Pazifik-Raum — der bis 2028 auf 1,3 Billionen USD geschätzt wird — verstärkt weiter die Wachstumsdynamik des Marktes für Kundenanalytik, da Verkäufer eine plattformübergreifende Attribution fordern.

Adoption im Gesundheitswesen und regulierten Vertikalen

Gesundheitsorganisationen gaben im Jahr 2024 schätzungsweise 1,9 Milliarden USD für Analytik zur Patientenerfahrung aus [8]. HIPAA-konforme Analysemodule unterstützen nun prädiktive Patientenengagements und Risikobewertungen für Wiederaufnahmen. Die US-Zentren für Medicare & Medicaid Services haben die Anpassungen der Vergütung für 2025 an die Patientenzufriedenheitsmetriken gebunden, was einen compliance-gesteuerten Nachfragevektor für Plattformen der Kundenanalytik in klinischen und Zahlungsumgebungen schafft.

Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkung Zeitrahmen
Datenschutz- und Souveränitätsvorschriften ~−2,4% Europa, Asien-Pazifik Kurzfristig
Mangel an Analyse-Talenten ~−1,8% Global Mittelfristig
Integrationskomplexität mit Altsystemen ~−1,5% Nordamerika, Europa Mittelfristig
Herausforderungen bei Datenqualität und Silos ~−1,2% Global Langfristig
Bedenken hinsichtlich der Anbieterbindung ~−0,9% Global Langfristig

Datenschutz- und Souveränitätsvorschriften

Die allgemeine Datenschutzverordnung der EU, das indische Gesetz über den Schutz personenbezogener Daten von 2023 und Chinas PIPL regeln gemeinsam die Datenverarbeitung für über 4 Milliarden Menschen [2]. Die Compliance-Kosten für multinationale Analytik-Implementierungen sind seit 2022 um 40% gestiegen, so die IAPP [13]. Diese Vorschriften zwingen Anbieter im Bereich Kundenanalytik, Datenpipelines für regionale Ansässigkeit neu zu gestalten, was die Infrastruktur fragmentiert und die Zeit bis zur Wertschöpfung für grenzüberschreitende Programme verlangsamt.

Mangel an Analyse-Talenten

Der Workforce Report 2024 von LinkedIn identifizierte "Kunden-Datenanalyst" als eine der 15 am schwersten zu besetzenden Rollen weltweit, mit einer medianen Vakanzdauer von über 68 Tagen [13]. Der Mangel schränkt die Einführung fortschrittlicher Fähigkeiten wie die Modellierung des prognostizierten Kundenlebenszykluswerts und die Analyse des Kundenverhaltens in Echtzeit ein, da den Organisationen das interne Fachwissen fehlt, um komplexe Modelle zu konfigurieren und zu warten. Managed Services mildern diese Lücke teilweise, aber spezialisiertes Talent bleibt ein strukturelles Nadelöhr für den Markt der Kundenanalytik.

Integrationskomplexität mit Altsystemen

On-Premises-ERP- und CRM-Stacks, die in der Industrie und im öffentlichen Sektor nach wie vor verbreitet sind, haben Integrationszyklen von 12 bis 18 Monaten, um cloud-native Analytik zu übernehmen [14]. Middleware-Gebühren und API-Management-Überhead können 25–35% zu den Gesamtkosten des Projekts hinzufügen, was die ROI-Schätzungen beeinflussen und die Kaufentscheidungen im Markt für Kundenanalytik verzögern wird.

Customer Analytics Market Opportunities

Edge-Analytik für die Personalisierung im Geschäft

Stationäre Einzelhändler, die Edge-Compute-Knoten einsetzen, können eine Echtzeitanalyse des Kundenverhaltens auf Regalebene bereitstellen, was dynamische Preisgestaltung und gezielte Promotionen ermöglicht, ohne Daten in die Cloud zu übertragen. Der globale Markt für Edge-AI-Chipsätze wird bis 2030 voraussichtlich 38 Milliarden USD überschreiten und eine Hardwarebasis für das Wachstum des Marktes für Kundenanalytik im stationären Einzelhandel schaffen.

Integrierte Analytik und Datenmonetarisierung

SaaS-Plattformen integrieren Analytik direkt in ihre Anwendungen — Shopify, HubSpot und ServiceNow haben alle 2024 native Analytikmodule eingeführt [10]. Dieses Modell "Analytik als Funktion" eröffnet einen Monetarisierungspfad für Daten, bei dem Plattformbetreiber KI-gesteuerte Kundensegmentierungstools an ihre Händler- oder Entwickler-Ökosysteme lizenzieren, wodurch der adressierbare Markt für Kundenanalytik über traditionelle Analytik-Käufer hinaus erweitert wird.

Leapfrogging in Schwellenländern in Südostasien und Afrika

Das GMV der digitalen Wirtschaft in Südostasien überstieg 2024 218 Milliarden USD, doch die Durchdringung von Analytik bleibt unter 15 % der berechtigten Händler . Ähnlich generiert Afrikas Mobile-Money-Ökosystem — über 850 Millionen registrierte Konten — riesige transaktionale Datensätze, die reif für Analytik zur Vorhersage von Kundenabwanderungen sind. Diese Regionen stellen ungenutzte Möglichkeiten für den Markt für Kundenanalytik dar.

Datenschutzfreundliche Analytik und Clean Rooms

Daten-Clean-Rooms und föderierte Lernframeworks ermöglichen es Marken, eine Personalisierungsmaschine für Kunden-Datenlasten über Partnerdatensätze hinweg zu betreiben, ohne Rohdaten offenzulegen. Google und Meta haben beide 2024 erweiterte Clean-Room-Dienste eingeführt, und das Segment wird voraussichtlich mit einer CAGR von 28 % bis 2030 wachsen [18]. Diese Technologie adressiert direkt die Einschränkung der Datenschutzhoheit und unterstützt gleichzeitig das Wachstum des Marktes für Kundenanalytik.

Generative KI für die Einsichtsnarration

Große Sprachmodelle werden in Analytik-Dashboards integriert, um automatisch Executive Summaries, Kampagnenempfehlungen und Anomaliebeschreibungen in natürlicher Sprache zu generieren. Frühe Anwender haben eine Reduzierung der Zeit um 40 % festgestellt, die benötigt wird, um Analystenberichte zu erstellen, wodurch Ressourcen für strategischere Arbeiten freigesetzt werden und die Akzeptanz des Marktes für Kundenanalytik unter nicht-technischen Geschäftsanwendern gesteigert wird.

Customer Analytics Market Future Outlook

Autonome Analyse-Agenten

Bis 2030 werden sich die Plattformen des Marktes für Kundenanalytik von der Bereitstellung von Erkenntnissen zur autonomen Ausführung von Aktionen entwickeln. KI-Agenten werden unabhängig Kampagnenparameter anpassen, Budgets umverteilen und Analysen zur Vorhersage von Kundenabwanderung ohne menschliche Genehmigungsschleifen auslösen. MRFR schätzt, dass agentische KI bis 2028 45 % der Aufgaben im Marketingbetrieb automatisieren könnte.

Composable Analytics Architekturen

Keine monolithischen Analysesuiten mehr. Unternehmen werden in der Lage sein, die besten Module für die Analyse des Kundenverhaltens in Echtzeit, die Identitätsauflösung und das Attributionsmodell aus composable, API-first Architekturen zusammenzustellen. Diese Entwicklung ist ein Segen für spezialisierte Anbieter und Open-Source-Frameworks, was zur Fragmentierung des Marktes für Kundenanalytik und zu einer schnelleren Innovationsgeschwindigkeit führt.

Privacy-First-Personalisierung als Standard

Weltweit bewegen sich die Regulierungsbehörden in Richtung zustimmungszentrierter Datenregime. Bis 2030 werden alle großen Plattformen des Marktes für Kundenanalytik über differenzielle Privatsphäre, synthetische Datengenerierung und föderiertes Lernen als Standardfunktionen (nicht als Premium-Add-Ons) verfügen [18]. Wir werden sehen, dass die Anpassungsmaschine für Kundendaten auf datenschutzfreundlichen Signalen basiert, was die Funktionsweise von KI-gestützten Verbrauchersegmentierungstools erheblich verändern wird.

ESG- und Ethik-KI-Berichterstattung

Der Risikoklassifizierungsrahmen des EU-KI-Gesetzes verlangt von Analyseanbietern, algorithmische Verzerrungen in Kundenbewertungsmodellen zu prüfen [24]. Bis 2028 werden Anbieter des Marktes für Kundenanalytik jährliche Bewertungen der algorithmischen Auswirkungen neben finanziellen Offenlegungen veröffentlichen, und Beschaffungsteams werden ethische KI-Zertifizierungen in die Auswahlkriterien für Anbieter einbeziehen.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika ~37% globaler Anteil Plattformkonsolidierung, KI-native Analytik
Europa 4,28 Milliarden USD (2025) DSGVO-Konformität, datenschutzorientierte Personalisierung
Asien-Pazifik ~22,4% CAGR (2026–2035) Mobile Commerce, Super-App-Ökosysteme
Südamerika ~4,2% globaler Anteil Fintech-gesteuerte Akzeptanz, Digitalisierung von KMU
Naher Osten & Afrika ~18,5% CAGR (2026–2035) Digitale Transformation der Regierung, Mobile Money
Gesamt 15,86 Milliarden USD (2025) —

Der Markt für Kundenanalytik zeigt signifikante regionale Unterschiede, die durch digitale Reife, regulatorische Rahmenbedingungen und die Zusammensetzung der vertikalen Branchen bedingt sind. Nordamerika und Europa machen zusammen über 62% des globalen Umsatzes aus, während die rasante Digitalisierung in Asien-Pazifik die Wettbewerbslandschaft neu gestaltet.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA ~78% des regionalen Anteils Ausgaben für Unternehmensmartech, Hyperscaler KI
Kanada CAGR ~19,1% Analytik-Vorgaben im Bankensektor
Mexiko 0,34 Milliarden USD (2025) Wachstum im E-Commerce für Konsumgüter

Die Vereinigten Staaten dominieren den nordamerikanischen Markt für Kundenanalytik, da fünf der zehn größten Anbieter von Analyseplattformen — Salesforce, Adobe, Oracle, SAS und Teradata — ihren Hauptsitz dort haben. Kanadas Finanzaufsichtsbehörde, OSFI, gab 2024 Richtlinien heraus, die eine datengestützte Risikoprofilierung fördern und die Akzeptanz von Analytik zur Vorhersage von Kundenabwanderungen bei den Big Five Banken beschleunigen [19]. Der GMV des E-Commerce in Mexiko überstieg 2024 60 Milliarden USD und stimulierte die Nachfrage nach Echtzeitanalysen des Kundenverhaltens bei Direktvertriebsmarken.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland ~22% des regionalen Anteils CX in der Fertigung und Industrie 4.0
Vereinigtes Königreich CAGR ~19,6% Open Banking-Datenfreigabe-Rahmen
Frankreich 0,52 Milliarden USD (2025) Personalisierung im Luxus-Einzelhandel
Italien CAGR ~17,8% Anreize zur Digitalisierung von KMU
Spanien ~6,5% des regionalen Anteils Loyalitätsanalytik im Tourismussektor
Nordische Länder CAGR ~18,9% Digitale-first-Banking-Kultur
Russland 0,18 Milliarden USD (2025) Entwicklung inländischer Plattformen
Rest von Europa ~11% des regionalen Anteils Gemischte vertikale Akzeptanz

Der Markt für Kundenanalytik in Europa wird durch die doppelte Rolle der DSGVO als sowohl Hemmnis als auch Katalysator geprägt — die Regulierung erhöhte die Compliance-Kosten, trieb aber auch Investitionen in datenschutzfreundliche, KI-gesteuerte Kundensegmentierungstools voran, die nun exportierbares geistiges Eigentum darstellen [2]. Das Open Banking-Mandat des Vereinigten Königreichs — das über 7 Millionen aktive Nutzer umfasst — bietet eine strukturierte Datenpipeline, die von Anbietern von Analytik für die prädiktive Modellierung des Kundenlebenszyklus im Finanzdienstleistungssektor genutzt wird [20].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China ~35% des regionalen Anteils Super-App-Ökosysteme (WeChat, Alipay)
Indien CAGR ~24,1% UPI-Zahlungsdaten, Jio-Digital-Ökosystem
Japan 0,62 Milliarden USD (2025) Modernisierung des Unternehmens-CRM
Südkorea CAGR ~20,3% 5G-fähige Echtzeitanalytik
ASEAN ~14% des regionalen Anteils Analytik im sozialen Handel
Rest von Asien-Pazifik CAGR ~19,5% Regierungsprogramme für digitale IDs

Asien-Pazifik stellt das am schnellsten wachsende Theater für den Markt für Kundenanalytik dar, verankert durch Indiens Unified Payments Interface, das über 14 Milliarden monatliche Transaktionen verarbeitet und reichhaltige Verhaltensdatensätze generiert [7]. Chinas Technologieriesen betreiben geschlossene Analytik-Ökosysteme — die Kundenanalytik-Plattform von Alibaba verarbeitet eine Personalisierungsmaschine für Kundendatenlasten für über 900 Millionen aktive Verbraucher. Japans bestehende CRM-Basis wechselt zu cloud-nativen Stacks, wobei NTT Data und Fujitsu beide 2024 Partnerschaften im Markt für Kundenanalytik starten.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien ~62% des regionalen Anteils Pix-Zahlungssystem, Fintech-Expansion
Argentinien CAGR ~17,2% Wachstum im digitalen Banking
Rest von Südamerika 0,11 Milliarden USD (2025) Digitalisierung im Einzelhandel

Das Instant-Payment-System Pix in Brasilien — mit über 160 Millionen registrierten Nutzern — schafft eine transaktionale Datenschicht, die von Fintechs für die Echtzeitanalyse des Kundenverhaltens genutzt wird [21]. Der Markt für Kundenanalytik in Südamerika ist noch in den Kinderschuhen, aber sinkende Kosten für Cloud-Infrastruktur senken die Eintrittsbarrieren für Einzelhändler im mittleren Marktsegment.

Naher Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien ~28% des regionalen Anteils Digitale Transformation Vision 2030
VAE CAGR ~19,8% CX-Initiativen für Smart Cities
Südafrika 0,09 Milliarden USD (2025) Analytik im Bankensektor
Ägypten CAGR ~21,3% Akzeptanz von mobilen Geldbörsen
Rest von MEA ~24% des regionalen Anteils Telekommunikationsgesteuerte Analytik-Bündelung

Das Programm Vision 2030 von Saudi-Arabien hat über 1,2 Milliarden USD für digitale Regierungsinitiativen bereitgestellt, die Analytik zur Bürgererfahrung umfassen [22]. Das Dubai Smart City-Programm der VAE setzt prädiktive Modellierungen des Kundenlebenszyklus über Berührungspunkte mit Regierungsdiensten ein, um die Zufriedenheit der Bürger zu optimieren, und schafft einen Referenzfall für den Markt für Kundenanalytik im gesamten Golf-Kooperationsrat.

Markt für Kundenanalytik nach Region, 2025-2035

Customer Analytics Market Segmentation

Nach Bereitstellungstyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Cloud-basiert ~65% Anteil (2025) Skalierbare Infrastruktur, niedrigere TCO
Vor Ort CAGR ~8,5% (2026–2035) Datenhoheitsanforderungen

Cloud-basierte Bereitstellungen dominieren den Markt für Kundenanalytik, da Unternehmen operative Agilität priorisieren und Investitionen in Hardware vermeiden. Partnerschaften mit Hyperscalern — AWS, Azure und GCP bieten alle verwaltete Analyseumgebungen an — festigen die Führungsposition der Cloud weiter. Vor-Ort-Lösungen behalten in stark regulierten Vertikalen wie Verteidigung und Gesundheitswesen Relevanz, wo Datenaufenthaltsvorschriften eine Cloud-Migration verhindern, aber ihr Wachstum bleibt erheblich hinter den Cloud-Alternativen zurück.

Nach Lösung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Dashboard- & Reporting-Tools 4,48 Milliarden USD (2025) Betriebliche Sichtbarkeit, Berichtswesen für Führungskräfte
Soziale Medien Analytik-Tools ~18% Anteil (2025) ROI-Messung von Influencern
Web-Analytik-Tools CAGR ~17,5% (2026–2035) Optimierung der Konversionsrate
KI-unterstützte Analytik-Module CAGR ~25,6% (2026–2035) Vorhersagemodellierung des Kundenlebenszeitwerts
Andere Lösungen ~12% Anteil (2025) Voice-of-Customer, Umfrageanalytik

KI-unterstützte Analytik-Module stellen die am schnellsten wachsende Lösung im Markt für Kundenanalytik dar, angetrieben durch die Nachfrage der Unternehmen nach automatisierter Einsichtsgenerierung und Analytik zur Vorhersage von Kundenabwanderungen. Dashboard- und Reporting-Tools bleiben der Umsatzanker, da jede Analytik-Bereitstellung mit der Visualisierung beginnt — selbst Organisationen, die fortschrittliche KI-gesteuerte Kunden-Segmentierungstools einsetzen, verlassen sich weiterhin auf Dashboards für die Kommunikation mit den Stakeholdern.

Nach Unternehmensgröße

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Große Unternehmen ~67% Anteil (2025) Konsolidierung von Multi-Brand-Analytik
Kleine & Mittlere Unternehmen CAGR ~20,8% (2026–2035) Self-Service-Cloud-Plattformen

Große Unternehmen dominieren die Ausgaben im Markt für Kundenanalytik, da sie komplexe, multikanalige Kundenökosysteme betreiben, die integrierte Plattformen erfordern. KMUs schließen die Lücke schnell, da Anbieter vorkonfigurierte Analytik-Vorlagen und KI-gesteuerte Kunden-Segmentierungstools einführen, die die Notwendigkeit für dedizierte Datenwissenschaftler beseitigen.

Nach Dienstleistung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Verwaltete Dienste ~58% Anteil (2025) Ausgelagerte Datenpipeline-Verwaltung
Professionelle Dienstleistungen CAGR ~24,8% (2026–2035) Implementierung und Entwicklung benutzerdefinierter Modelle

Nach Endnutzerbranche

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Einzelhandel ~22% Anteil (2025) Omnichannel-Personalisierungs-Engine für Kundendaten
BFSI 2,86 Milliarden USD (2025) Risikobewertung, Analyse des Kundenverhaltens in Echtzeit
Telekommunikation & IT CAGR ~19,4% (2026–2035) Reduzierung der Abwanderung von Abonnenten
Gesundheitswesen CAGR ~23,5% (2026–2035) Patientenbindung, Compliance-Analytik
Reise & Gastgewerbe ~9% Anteil (2025) Dynamische Preisgestaltung, Loyalitätsoptimierung
Andere Vertikalen ~14% Anteil (2025) Regierung, Bildung, Medien

Der Einzelhandel bleibt die größte Endnutzerbranche im Markt für Kundenanalytik, da der Sektor die digitale Personalisierung vorangetrieben hat und die ausgereiftesten Analytik-Technologiestacks aufweist. Das Gesundheitswesen entwickelt sich zur am schnellsten wachsenden Branche — HIPAA-konforme Analytik-Module zur Vorhersage von Kundenabwanderungen unterstützen jetzt die Modellierung der Patientenbindung, und CMS-Erstattungsanreize schaffen einen compliance-gesteuerten Ausgabenboden [8].


Wettbewerbsbenchmarking

Der Markt für Kundenanalytik weist eine moderate Konzentration auf — die fünf größten Anbieter erfassen schätzungsweise 38–44% des globalen Umsatzes, während eine lange Liste von spezialisierten und regionalen Anbietern um den Rest konkurriert. Der Herfindahl-Hirschman-Index liegt im moderaten Bereich (~800–1.200), was auf eine wettbewerbsfähige, aber nicht fragmentierte Marktstruktur hinweist. Plattformanbieter mit bestehenden CRM- oder Cloud-Ökosystemen haben strukturelle Vorteile, da sie Analytik in umfassendere Unternehmensvereinbarungen bündeln.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
Salesforce ~10–13% Customer 360, Marketing Cloud Intelligence In CRM integrierte Analytik, größte installierte Basis
Microsoft ~8–11% Dynamics 365 Customer Insights, Power BI Azure-native Stack, Unternehmensbündelung
Oracle ~7–10% Unity CDP, CX Analytics Vertikale Integration von Datenbank zu Analytik
IBM ~5–8% Watson Customer Experience Analytics AI-first Positionierung, Hybrid-Cloud
Adobe ~6–9% Experience Platform, Customer Journey Analytics Integration von kreativem Workflow zu Analytik
SAP ~4–7% Emarsys, SAP Customer Data Platform Vereinheitlichung von ERP- zu CX-Daten
SAS Institute ~3–5% Customer Intelligence 360 Erbe fortgeschrittener statistischer Modellierung
Google (Alphabet) ~4–6% Google Analytics 4, BigQuery ML Lock-in des Werbedaten-Ökosystems
Teradata ~2–4% VantageCloud Customer Analytics Analytik für große Datenlager
Zoho ~1–3% Zoho Analytics, Zoho CRM Plus KMU-fokussiert, kostengünstig


Aktuelle Nachrichten & Entwicklungen


  • Google (September 2024): Hat die Google Analytics 4 Audience Export API veröffentlicht, die es Unternehmen ermöglicht, prädiktive Segmente zur Modellierung des Kundenlebenszeitwerts über Drittanbieter-Werbeplattformen zu aktivieren [18].


  • SAP (April 2024): Hat eine Partnerschaft mit Databricks geschlossen, um gemeinsame Analyselösungen zur Vorhersage von Kundenabwanderungen auf der SAP Business Technology Platform anzubieten, die sich an Unternehmens-Datenlakehouse-Architekturen richtet [15].
  • IBM (Februar 2024): Hat die watsonx.ai-Grundlagenmodelle in Watson CX Analytics integriert, was die Abfrage von Kundendaten in natürlicher Sprache und eine Personalisierungs-Engine für Einblicke in Kundendaten ermöglicht.


Customer Analytics Market Report Scope


FAQs

Wie unterscheidet sich die Analyse des Kundenverhaltens in Echtzeit von traditionellen Batch-Analysen hinsichtlich der Infrastrukturkosten?
Echtzeit-Streaming-Architekturen kosten typischerweise 2–3× mehr pro Rechenstunde als Batch-Pipelines, reduzieren jedoch die Entscheidungslatenz von Stunden auf Millisekunden. Die meisten Unternehmen verfolgen einen hybriden Ansatz, reservieren Streaming für wertvolle Auslöser wie den Warenkorbabbruch, während sie die Segmentierung in großen Mengen über Nacht verarbeiten.
Welche Preismodelle bieten Anbieter von Kundenanalysen am häufigsten für Käufer im mittleren Markt an?
Die meisten Anbieter bieten gestaffelte Abonnementpreise basierend auf monatlich verfolgten Nutzern oder verarbeiteten Ereignissen an. Käufer im mittleren Markt sollten jährliche Verträge mit Nutzungskappen aushandeln, um Überziehungsgebühren zu vermeiden, die die Kosten um 30–40% erhöhen können.
Wie beeinflussen Datenreinigungsräume die Genauigkeit von KI-gesteuerten Kundensegmentierungstools?
Reinigungsräume führen durch Mechanismen der differenziellen Privatsphäre Rauschen ein, was die Segmentierungsgenauigkeit im Vergleich zum direkten Datenzugriff um etwa 5–12% verringert. Der Kompromiss ist für compliance-sensible Branchen wie BFSI und Gesundheitswesen akzeptabel.
Welche Rolle spielt die Modellierung des prognostizierten Kundenlebenszeitwerts in der Due Diligence bei M&A für D2C-Marken?
Erwerber verwenden CLV-Modelle, um die Ansprüche auf Umsatznachhaltigkeit zu validieren, indem sie Kohortenverfallskurven gegen historische Retentionsdaten testen. Marken mit validierten CLV-Modellen erzielen 15–25% höhere Akquisemultiplikatoren.
Wie sollten Unternehmen die Genauigkeit von Analysen zur Vorhersage von Kundenabwanderungen bewerten, bevor sie sich für einen Anbieter entscheiden?
Fordern Sie einen Proof-of-Concept mit Ihrem eigenen Datensatz an und vergleichen Sie den AUC-ROC-Wert des Modells mit einer einfachen logistischen Basislinie. Anbieter, die weniger als 0,75 AUC-ROC mit Ihren Daten liefern, werden wahrscheinlich nicht besser abschneiden als grundlegende Regel-Engines.
Welche Compliance-Überlegungen gelten beim Einsatz einer Personalisierungs-Engine für Kundendaten gleichzeitig in der EU und den USA?
Die DSGVO erfordert ausdrückliche Zustimmung und Datenminimierungsmaßnahmen, die in den USA auf Bundesebene im Allgemeinen nicht vorgeschrieben sind. Unternehmen müssen geo-eingeschränkte Zustimmungsflüsse implementieren und separate Verarbeitungsprotokolle für jede Gerichtsbarkeit führen.
Wie integrieren Anbieter von Kundenanalysen generative KI, ohne das Risiko von Halluzinationen in kundenorientierten Ausgaben zu erhöhen?
Führende Anbieter beschränken die Ausgaben von LLM durch retrieval-unterstützte Generierung, die an verifizierte Kundendatenbanken gebunden ist, und implementieren eine Überprüfung durch Menschen für extern veröffentlichte Erkenntnisse. Die Verankerung reduziert die Halluzinationsraten in kontrollierten Benchmarks auf unter 3%.
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.