Markt für Kinolinsen

Marktforschungsbericht über Kinoobjektive: Nach Objektivtyp (Festbrennweiten, Zoomobjektive, Weitwinkelobjektive, Teleobjektive), Nach Anwendung (Spielfilme, Dokumentationen, Fernsehproduktion, Werbung), Nach Kamerakompatibilität (Digitale Kinokameras, DSLR-Kameras, spiegellose Kameras), Nach Vertriebskanal (Online-Handel, Offline-Handel, Direktvertrieb) und Nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/Equip/36625-HCR 100 Pages Pradeep Nandi Last Updated: September 17, 2026
Cinema Lenses Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)2.52%
2024 Market Size$ 4.29 Billion
2025 Market Size$ 4.4 Billion
2035 Market Size$ 5.64 Billion
Key Players
Canon
Sony
Zeiss
Fujifilm
Panasonic
Sigma
Opportunities
  • Growth of Independent Filmmaking
  • Increased Demand for Versatile Lenses
  • Rise of Smart Features in Cinema Lenses

Markt für Kinolinsen Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Kinoobjektive im Jahr 2024 auf 4,289 Milliarden USD geschätzt. Die Branche der Kinoobjektive wird voraussichtlich von 4,397 Milliarden USD im Jahr 2025 auf 5,639 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 2,52 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Kinoobjektive verzeichnet ein robustes Wachstum, das durch technologische Fortschritte und sich entwickelnde Produktionsbedürfnisse angetrieben wird.

  • Nordamerika bleibt der größte Markt für Kinoobjektive, angetrieben durch eine starke Filmindustrie und technologische Innovation.
  • Die Region Asien-Pazifik entwickelt sich zum am schnellsten wachsenden Markt, gefördert durch steigende Investitionen in die Filmproduktion und Inhaltserstellung.
  • Festbrennweiten dominieren den Markt aufgrund ihrer überlegenen optischen Qualität, während Zoomobjektive bei Filmemachern, die Vielseitigkeit suchen, schnell an Beliebtheit gewinnen.
  • Technologische Fortschritte und der Anstieg der unabhängigen Filmproduktion sind wichtige Treiber, die die Nachfrage nach vielseitigen Kinoobjektiven vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 4,289 (USD Milliarden)
2035 Marktgröße 5,639 (USD Milliarden)
CAGR (2025 - 2035) 2,52%

Hauptakteure

Canon (JP), Sony (JP), Zeiss (DE), Fujifilm (JP), Panasonic (JP), Sigma (JP), Cooke Optics (GB), Angenieux (FR), Rokinon (KR)

Markt für Kinolinsen Treiber

Wachstum des unabhängigen Filmemachens

Der Markt für Filmobjektive profitiert vom Wachstum des unabhängigen Filmemachens, das in den letzten Jahren an Fahrt gewonnen hat. Da immer mehr Filmemacher Inhalte außerhalb traditioneller Studiosysteme erstellen, steigt die Nachfrage nach erschwinglichen, aber hochwertigen Filmobjektiven. Unabhängige Filmemacher suchen oft nach Ausrüstung, die professionelle Ergebnisse liefert, ohne das hohe Preisschild, das mit der Ausrüstung großer Studios verbunden ist. Dieser Trend hat zur Entstehung von budgetfreundlichen Objektivoptionen geführt, die die Leistung nicht beeinträchtigen. Marktdaten deuten darauf hin, dass das Segment, das sich an unabhängige Filmemacher richtet, voraussichtlich erheblich wachsen wird, mit einem prognostizierten Anstieg von 7 % bei den Objektivverkäufen in den nächsten Jahren. Dieses Wachstum spiegelt eine breitere Demokratisierung des Filmemachens wider, bei der der Zugang zu hochwertigen Werkzeugen leichter erreichbar ist.

Steigende Nachfrage nach vielseitigen Objektiven

Der Markt für Filmobjektive verzeichnet einen Anstieg der Nachfrage nach vielseitigen Objektiven, die sich an verschiedene Aufnahmebedingungen und -stile anpassen können. Filmemacher suchen zunehmend nach Objektiven, die eine breite Palette von Brennweiten und Blenden bieten, was größere kreative Freiheit ermöglicht. Dieser Trend spiegelt sich in der wachsenden Beliebtheit von Zoomobjektiven wider, die Flexibilität bieten, ohne die Bildqualität zu beeinträchtigen. Laut aktuellen Marktdaten wird erwartet, dass das Segment der Zoomobjektive bis 2026 über 40 % des gesamten Marktanteils ausmachen wird. Dieser Wandel hin zur Vielseitigkeit wird durch die Notwendigkeit von Effizienz in der Produktion vorangetrieben, da Filmemacher versuchen, Ausrüstungswechsel während der Dreharbeiten zu minimieren. Folglich konzentrieren sich die Hersteller darauf, multifunktionale Objektive zu entwickeln, die unterschiedlichen filmischen Anforderungen gerecht werden.

Aufstieg intelligenter Funktionen in Filmobjektiven

Der Markt für Filmobjektive integriert zunehmend intelligente Funktionen, die das Filmerlebnis verbessern. Zu diesen Funktionen gehören integrierte Bildstabilisierung, elektronische Fokussierung und Anschlussmöglichkeiten für die Echtzeitüberwachung und -anpassung. Solche Innovationen verbessern nicht nur die Benutzerfreundlichkeit der Objektive, sondern optimieren auch den Produktionsprozess, wodurch er effizienter wird. Die Integration intelligenter Technologien ist besonders attraktiv für Content-Ersteller, die schnelle Anpassungsfähigkeit in dynamischen Aufnahmeumgebungen benötigen. Marktanalysen zeigen, dass Objektive mit intelligenten Funktionen voraussichtlich jährlich um etwa 6 % wachsen werden, was einen Wandel in den Verbraucherpräferenzen hin zu hochmodernen Lösungen widerspiegelt, die kreative Ausdrucksformen erleichtern. Dieser Trend unterstreicht die Bedeutung von Innovationen, um wettbewerbsfähig im Markt für Filmobjektive zu bleiben.

Aufkommen virtueller Produktionstechniken

Der Markt für Filmobjektive erlebt einen Paradigmenwechsel mit dem Aufkommen virtueller Produktionstechniken, die Live-Action und digitale Umgebungen verbinden. Dieser innovative Ansatz erfordert spezialisierte Objektive, die hochauflösende Bilder effektiv erfassen können, während sie nahtlos mit digitalen Hintergründen integriert werden. Da Filmemacher diese Techniken übernehmen, um das Geschichtenerzählen zu verbessern, wird die Nachfrage nach Filmobjektiven, die die virtuelle Produktion unterstützen, voraussichtlich steigen. Aktuelle Marktforschungsprognosen deuten darauf hin, dass das Segment, das sich auf virtuelle Produktion konzentriert, voraussichtlich jährlich um etwa 8 % wachsen wird, angetrieben durch technologische Fortschritte und die zunehmende Beliebtheit hybrider Filmemethoden. Dieser Trend hebt die Notwendigkeit hervor, dass Objektivhersteller sich an neue Produktionsmethoden anpassen, um sicherzustellen, dass ihre Produkte den sich entwickelnden Anforderungen der Branche gerecht werden.

Technologische Fortschritte bei Filmobjektiven

Der Markt für Filmobjektive erfährt eine bemerkenswerte Transformation aufgrund schneller technologischer Fortschritte. Innovationen im optischen Design und in den Herstellungsprozessen haben zur Entwicklung von Hochleistungsobjektiven geführt, die überlegene Bildqualität und Vielseitigkeit bieten. Zum Beispiel hat die Einführung fortschrittlicher Beschichtungen und Materialien die Lichtübertragung verbessert und Blenden reduziert, was für Filmemacher entscheidend ist. Darüber hinaus hat die Integration digitaler Technologien, wie elektronische Blendensteuerung und Autofokus-Funktionen, die Objektive benutzerfreundlicher und effizienter gemacht. Infolgedessen wird erwartet, dass der Markt in den nächsten Jahren mit einer jährlichen Wachstumsrate von etwa 5,2 % wachsen wird, angetrieben durch diese technologischen Verbesserungen, die den sich entwickelnden Bedürfnissen von Kameraleuten gerecht werden.
Einblicke in Marktsegmente

Nach Typ: Festbrennweiten (Größte) vs. Zoomobjektive (Schnellstwachsende)

Im Markt für Kinolinsen zeigt die Verteilung des Marktanteils unter verschiedenen Arten von Linsen eine ausgeprägte Vorliebe für Festbrennweiten, die als überlegen in Bezug auf Bildqualität und Schärfe angesehen werden. Festbrennweiten dominieren diesen Sektor aufgrund ihrer Einfachheit, ihres geringeren Gewichts und ihrer schnelleren Blenden, die Profis ansprechen, die optimale Leistung in filmischen Produktionen suchen. Zoomobjektive, obwohl sie im Marktanteil zurückliegen, gewinnen an Bedeutung aufgrund ihrer Vielseitigkeit und Bequemlichkeit für Filmemacher, die anpassbare Brennweiten für dynamische Drehumgebungen benötigen.
Mit der Weiterentwicklung des Marktes zeigen Wachstumstrends einen signifikanten Anstieg der Nachfrage nach Zoomobjektiven, angetrieben durch technologische Fortschritte, die eine verbesserte optische Qualität und kompakte Designs ermöglichen. Faktoren wie die zunehmende Beliebtheit von hochauflösendem und 4K-Filmemachen drücken die Grenzen der Objektivleistung und ermutigen Filmemacher, in hochwertige Zoomobjektive für ihre Flexibilität zu investieren. Darüber hinaus hat der Anstieg der digitalen Inhaltsproduktion zu einem expansiven Markt für Zoomobjektive geführt, da Filmemacher Ausrüstung priorisieren, die sich effizient an verschiedene Drehbedingungen anpassen kann.

Objektive: Festbrennweiten (Dominant) vs. Zoom (Aufkommend)

Festbrennweiten zeichnen sich durch ihre festen Brennweiten aus, die außergewöhnliche Helligkeit und optische Qualität ermöglichen, was sie zu einem Favoriten unter Kameraleuten macht, die auf hochwertige Produktionen abzielen. Ihre Beliebtheit rührt von der Fähigkeit her, atemberaubende Bilder mit minimaler Verzerrung und hervorragender Leistung bei schwachem Licht zu erzeugen, was Filmemachern die kreative Freiheit gibt, die sie suchen. Auf der anderen Seite sind Zoomobjektive, die variable Brennweiten bieten, im Markt aufgrund ihrer Praktikabilität, insbesondere in schnelllebigen Dreh-Szenarien, stark im Kommen. Sie ermöglichen schnelle Anpassungen im Bildausschnitt, ohne dass Objektivwechsel erforderlich sind, was sie ideal für Dokumentarfilme und Veranstaltungen macht, bei denen Zeit von entscheidender Bedeutung ist. Während Festbrennweiten derzeit einen signifikanten Anteil aufgrund ihrer wahrgenommenen Qualität halten, positionieren sich die laufenden Fortschritte und die zunehmende Nachfrage nach Vielseitigkeit beim Filmen Zoomobjektive als ein unverzichtbares Werkzeug für ein breiteres Spektrum an filmischen Anwendungen.

Nach Anwendung: Spielfilme (Größte) vs. Fernsehproduktion (Schnellstwachsende)

Im Markt für Kinolinsen halten Spielfilme den größten Anteil unter den Anwendungssegmenten, was hauptsächlich auf ihre erheblichen Produktionsbudgets und die hohe Nachfrage nach hochwertigen Bildern zurückzuführen ist. Dieses Segment zieht beträchtliche Investitionen in Premium-Objektivtechnologien an, um das Kinoerlebnis in Kinos weltweit zu maximieren. In der Zwischenzeit gewinnt die Fernsehproduktion, angetrieben durch die zunehmende Verbreitung von Streaming-Plattformen und originellen Inhalten, schnell an Bedeutung und zieht die Aufmerksamkeit sowohl von Verbrauchern als auch von Werbetreibenden auf sich, was ihre Marktpräsenz stärkt. Während sich die Landschaft des Inhaltskonsums weiterentwickelt, spielen Dokumentarfilme und Werbung ebenfalls eine entscheidende Rolle. Dokumentarfilme gewinnen an Bedeutung, da das Interesse des Publikums an realen Geschichten steigt, während Werbung durch die Notwendigkeit kreativer visueller Erzählungen vorangetrieben wird. Das Wachstum in diesen Bereichen spiegelt sich in den sich ändernden Zuschauerpräferenzen und innovativen Produktionsstrategien wider, die visuelle Anziehungskraft und narrative Tiefe priorisieren.

Spielfilme: Dominant vs. Fernsehproduktion: Aufkommend

Spielfilme dominieren weiterhin den Markt für Kinolinsen aufgrund ihres Bedarfs an überlegener Bildqualität und innovativen Objektivdesigns, die das Geschichtenerzählen verbessern. Dieses Segment zeichnet sich durch hohe Produktionswerte und eine Nachfrage nach fortschrittlicher optischer Leistung aus, was zur kontinuierlichen Entwicklung spezialisierter Linsen führt, die auf verschiedene filmische Bedürfnisse zugeschnitten sind. Auf der anderen Seite entwickelt sich die Fernsehproduktion zu einem bedeutenden Akteur, insbesondere mit dem Übergang zu digitalen Plattformen. Dieses Segment erlebt einen schnellen Übergang zu hochauflösendem und 4K-Inhalt, was fortschrittliche Objektivtechnologien erfordert, die eine hervorragende Bildqualität liefern können. Große Studios investieren jetzt stark in die Fernsehproduktion und erkennen ihr Potenzial für Engagement und Rentabilität, was sie gut für zukünftiges Wachstum positioniert.

Nach Kamerakompatibilität: Digitale Kinokameras (Größte) vs. spiegellose Kameras (Schnellstwachsende)

Im Markt für Kinolinsen halten digitale Kinokameras den größten Anteil, angetrieben durch die Nachfrage der Branche nach hochwertiger, professioneller Videoproduktion. Dieses Segment spricht Filmemacher an, die überlegene Bildqualität und Vielseitigkeit suchen. Im Gegensatz dazu hat das Segment der spiegellosen Kameras schnell an Bedeutung gewonnen und zieht sowohl Amateur- als auch professionelle Inhaltsproduzenten aufgrund ihres kompakten Designs und ihrer fortschrittlichen Funktionen an, was sie bei Filmemachern zunehmend beliebt macht. Wachstumstrends in diesem Segment werden hauptsächlich durch technologische Fortschritte angetrieben, einschließlich verbesserter Autofokus, überlegener Bildstabilisierung und Kompatibilität mit hochauflösenden Linsen. Da immer mehr Filmemacher nach leichtem Equipment suchen, das außergewöhnliche Leistung bietet, werden spiegellose Kameras voraussichtlich weiterhin im Marktanteil steigen und starke Konkurrenz zu etablierten digitalen Kinokameras bieten. Sie werden auch durch den Anstieg der Online-Inhaltsproduktion und Plattformen unterstützt, die vielfältige Drehmöglichkeiten erfordern.

Digitale Kinokameras (Dominant) vs. DSLR-Kameras (Aufkommend)

Der Markt für Kinolinsen sieht digitale Kinokameras als die dominante Kraft, ideal für professionelle Filmemacher, die Bildqualität, Dynamikbereich und fortschrittliche Funktionen priorisieren. Diese Kameras arbeiten nahtlos mit einer Vielzahl von Kinolinsen, die ihre Leistung verbessern, was sie zur bevorzugten Wahl für hochkarätige Projekte macht. In der Zwischenzeit bedienen DSLR-Kameras, die oft als aufkommendes Segment angesehen werden, ein breites Publikum, das Vielseitigkeit in der Videografie und Fotografie sucht. Obwohl sie nicht so spezialisiert sind wie digitale Kinokameras, haben DSLRs aufgrund ihrer Erschwinglichkeit und Zugänglichkeit für Amateurfilmemacher an Bedeutung gewonnen. Der Übergang vieler Nutzer von traditioneller Fotografie zur Videoproduktion hat Möglichkeiten für Anpassungsfähigkeit eröffnet, da DSLRs jetzt eine Reihe von Kinolinsen unterstützen, wodurch ihre Marktpräsenz erweitert wird.

Nach Vertriebskanal: Online-Einzelhandel (Größte) vs. Offline-Einzelhandel (Schnellstwachsende)

Im Markt für Kinolinsen spielen Vertriebskanäle eine entscheidende Rolle bei der Sicherstellung der Verfügbarkeit und Zugänglichkeit von Produkten für Verbraucher. Unter diesen hat sich der Online-Einzelhandel als der größte Kanal etabliert, angetrieben durch den wachsenden Trend des E-Commerce und die Bequemlichkeit des Kaufs von zu Hause aus. Dieser Kanal ermöglicht eine breitere Reichweite und bedient ein diverses Publikum, das nach verschiedenen Optionen für Kinolinsen sucht, ohne geografische Einschränkungen. Im Gegensatz dazu wird der Offline-Einzelhandel, obwohl er derzeit einen kleineren Marktanteil hat, als das am schnellsten wachsende Segment anerkannt, das von der Wiederbelebung physischer Einzelhandelsräume und dem taktilen Kundenerlebnis profitiert, das sie bieten. Die Wachstumstrends zeigen, dass der Online-Einzelhandel dominant bleibt, der Offline-Einzelhandel jedoch schnell das Interesse der Verbraucher gewinnt. Faktoren, die diesen Trend antreiben, sind die Vorliebe für das praktische Testen von Linsen vor dem Kauf und der Anstieg von erlebnisorientierten Einzelhandelsumgebungen. Darüber hinaus bietet der Direktvertrieb, obwohl er im Vergleich zu den anderen beiden Kanälen einen kleineren Anteil hält, personalisierten Service und Expertise, die für professionelle Filmemacher und Enthusiasten gleichermaßen wertvoll sind. Dieser facettenreiche Vertriebsansatz bedient unterschiedliche Verbraucherpräferenzen und Marktanforderungen und verbessert das gesamte Markterlebnis.

Online-Einzelhandel (Dominant) vs. Offline-Einzelhandel (Aufkommend)

Im Markt für Kinolinsen sticht der Online-Einzelhandel als der dominante Vertriebskanal hervor, der sich durch seine umfangreiche Reichweite und die wachsende Verbraucherbasis auszeichnet, die die Bequemlichkeit des digitalen Einkaufs bevorzugt. Dieser Kanal nutzt robuste E-Commerce-Plattformen, die eine breite Palette von Produkten und wettbewerbsfähige Preise anbieten, und spricht sowohl professionelle Filmemacher als auch Gelegenheitsnutzer an, die nach hochwertigen Linsen suchen. Im Gegensatz dazu wird der Offline-Einzelhandel als aufkommendes Segment angesehen, das an Bedeutung gewinnt, da Verbraucher zunehmend den praktischen Erfahrungsschatz schätzen, Linsen in physischen Geschäften auszuprobieren. Dieser Aspekt ist besonders wichtig für Filmemacher, die sicherstellen möchten, dass die Linsen ihren spezifischen Anforderungen in Bezug auf Leistung und Qualität entsprechen. Zusammen verkörpern diese Segmente die sich entwickelnde Dynamik des Marktes für Kinolinsen, die jeweils unterschiedliche Verbraucherpräferenzen bedienen.

Erhalten Sie detailliertere Einblicke zu Markt für Kinolinsen

Regionale Einblicke

Nordamerika: Führend in Innovation und Nachfrage

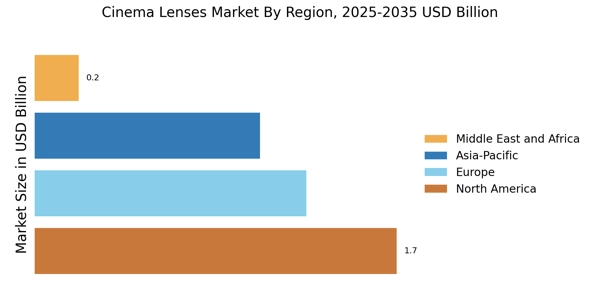
Nordamerika ist die größte Region für den Markt der Kinoobjektive und hält etwa 40 % des globalen Anteils. Das Wachstum der Region wird durch die steigende Nachfrage nach hochwertiger Video-Produktion angetrieben, die durch technologische Fortschritte und einen Anstieg der Inhaltserstellung über Plattformen gefördert wird. Regulatorische Unterstützung für Film- und Medienproduktionen verbessert die Marktdynamik weiter und fördert Investitionen in neue Technologien und Ausrüstungen.

Die Vereinigten Staaten und Kanada sind die führenden Länder in dieser Region, mit einer robusten Wettbewerbslandschaft, die wichtige Akteure wie Canon, Sony und Zeiss umfasst. Die Präsenz großer Filmstudios und eines florierenden unabhängigen Filmschaffens trägt zur Nachfrage nach Hochleistungs-Kinoobjektiven bei. Da die Erwartungen an die Produktionsqualität steigen, innovieren die Hersteller, um den Bedürfnissen der Filmemacher gerecht zu werden und ein dynamisches Marktumfeld zu gewährleisten.

Europa: Kulturelles Zentrum für Filmemachen

Europa ist der zweitgrößte Markt für Kinoobjektive und macht etwa 30 % des globalen Marktanteils aus. Die Region profitiert von einem reichen kulturellen Erbe im Filmemachen, mit zahlreichen Filmfestivals und einem starken Fokus auf künstlerischen Ausdruck. Regulatorische Rahmenbedingungen, die die kreativen Industrien unterstützen, einschließlich der Finanzierung von Filmprojekten, sind wichtige Wachstumstreiber, die Innovation und Zusammenarbeit unter Filmemachern fördern. Führende Länder wie Deutschland, Frankreich und das Vereinigte Königreich dominieren den europäischen Markt für Kinoobjektive. Die Wettbewerbslandschaft ist geprägt von etablierten Akteuren wie Zeiss und Angenieux sowie aufstrebenden Marken. Die Präsenz einer Vielzahl von Produktionsunternehmen und der Fokus auf hochwertige Kinematografie treiben die Nachfrage nach fortschrittlichen Objektivtechnologien voran und machen Europa zu einem lebendigen Markt für Kinoobjektive.

Asien-Pazifik: Schw emerging Market mit schnellem Wachstum

Europa ist die zweitgrößte Region für den Markt der Kinoobjektive und macht etwa 30 % des globalen Marktanteils aus. Die Region profitiert von einem reichen kulturellen Erbe im Filmemachen, mit zahlreichen Filmfestivals und einem starken Fokus auf künstlerischen Ausdruck. Regulatorische Rahmenbedingungen, die die kreativen Industrien unterstützen, einschließlich der Finanzierung von Filmprojekten, sind wichtige Wachstumstreiber, die Innovation und Zusammenarbeit unter Filmemachern fördern.

Führende Länder wie Deutschland, Frankreich und das Vereinigte Königreich dominieren den europäischen Markt für Kinoobjektive. Die Wettbewerbslandschaft ist geprägt von etablierten Akteuren wie Zeiss und Angenieux sowie aufstrebenden Marken. Die Präsenz einer Vielzahl von Produktionsunternehmen und der Fokus auf hochwertige Kinematografie treiben die Nachfrage nach fortschrittlichen Objektivtechnologien voran und machen Europa zu einem lebendigen Markt für Kinoobjektive.

Naher Osten und Afrika: Unerschlossenes Potenzial im Filmemachen

Die Region Naher Osten und Afrika entwickelt sich zu einem potenziellen Markt für Kinoobjektive und hält derzeit etwa 5 % des globalen Anteils. Das Wachstum wird durch das zunehmende Interesse an Filmproduktionen und Geschichtenerzählungen angetrieben, unterstützt durch staatliche Initiativen zur Förderung der kreativen Industrien. Länder wie Südafrika und die VAE führen diesen Trend an, mit Investitionen in Film-Infrastruktur und Ausbildungsprogrammen für Filmemacher.

Südafrika und die VAE stehen an der Spitze dieses Marktes, mit einer wachsenden Anzahl von Produktionshäusern und Filmfestivals. Die Wettbewerbslandschaft entwickelt sich weiter, wobei sowohl lokale als auch internationale Akteure versuchen, eine Präsenz aufzubauen. Während die Filmindustrie der Region reift, wird erwartet, dass die Nachfrage nach hochwertigen Kinoobjektiven steigt, was Herstellern die Möglichkeit bietet, diesen sich entwickelnden Markt zu bedienen.

Markt für Kinolinsen Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Kinoobjektive ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch technologische Fortschritte und sich entwickelnde Verbraucherpräferenzen vorangetrieben wird. Zu den Hauptakteuren gehören Canon (Japan), Sony (Japan) und Zeiss (Deutschland), die jeweils unterschiedliche Strategien verfolgen, um ihre Marktposition zu verbessern. Canon (Japan) konzentriert sich auf Innovation, insbesondere bei der Entwicklung von Hochleistungsobjektiven, die sowohl Amateur- als auch professionelle Filmemacher ansprechen. Sony (Japan) legt den Schwerpunkt auf digitale Transformation und integriert fortschrittliche Bildgebungstechnologien in sein Objektivangebot. Zeiss (Deutschland), bekannt für seine Präzisionsoptik, nutzt Partnerschaften mit Filmproduktionsunternehmen, um seine Markenbekanntheit und Produktrelevanz in der Branche zu steigern. Die Marktstruktur scheint moderat fragmentiert zu sein, mit einer Mischung aus etablierten Marken und aufstrebenden Akteuren. Wichtige Taktiken wie die Lokalisierung der Produktion und die Optimierung der Lieferketten sind unter diesen Unternehmen verbreitet, was es ihnen ermöglicht, schnell auf die Marktnachfrage zu reagieren. Dieser kollektive Ansatz verbessert nicht nur die betriebliche Effizienz, sondern fördert auch ein wettbewerbsfähiges Umfeld, in dem Innovation und Qualität von größter Bedeutung sind.
Im August kündigte Canon (Japan) die Einführung seiner neuen Reihe von Kinoobjektiven an, die speziell für die 8K-Video-Produktion entwickelt wurden. Dieser strategische Schritt unterstreicht das Engagement von Canon, der wachsenden Nachfrage nach hochauflösendem Inhalt gerecht zu werden und das Unternehmen als führend im Premiumsegment des Marktes zu positionieren. Die Einführung dieser Objektive wird voraussichtlich professionelle Filmemacher anziehen, die nach modernster Technologie suchen, und damit die Wettbewerbsfähigkeit von Canon stärken.
Im September enthüllte Sony (Japan) eine Partnerschaft mit einem führenden Streaming-Dienst zur Entwicklung exklusiver Inhalte unter Verwendung seiner neuesten Objektivtechnologie. Diese Zusammenarbeit verbessert nicht nur die Markenpräsenz von Sony im Bereich der digitalen Inhaltserstellung, sondern signalisiert auch einen Wandel hin zu integrierten Lösungen, die Hardware und Inhaltserstellung kombinieren. Solche strategischen Allianzen könnten entscheidend sein, um einen größeren Anteil am wachsenden Online-Streaming-Markt zu gewinnen.
Im Juli erweiterte Zeiss (Deutschland) seine Produktionskapazitäten, indem es eine neue Anlage in Osteuropa eröffnete, um die Produktionseffizienz zu steigern und die Lieferzeiten zu verkürzen. Diese Expansion spiegelt den proaktiven Ansatz von Zeiss zur Optimierung der Lieferkette wider und ermöglicht es dem Unternehmen, seine globale Kundenbasis besser zu bedienen. Die strategische Bedeutung dieses Schrittes liegt in seinem Potenzial, die Reaktionsfähigkeit von Zeiss auf Marktschwankungen und Kundenbedürfnisse zu verbessern.
Ab Oktober verzeichnet der Markt für Kinoobjektive Trends wie Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz in die Produktentwicklung. Diese Trends verändern die Wettbewerbsdynamik, wobei Unternehmen zunehmend strategische Allianzen bilden, um komplementäre Stärken zu nutzen. Der Fokus scheint sich von preisbasierter Konkurrenz hin zu Differenzierung durch Innovation, Technologie und zuverlässige Lieferketten zu verlagern. Ausblickend scheint es wahrscheinlich, dass Unternehmen, die diese Aspekte priorisieren, als Führer in der sich entwickelnden Landschaft des Marktes für Kinoobjektive hervorgehen werden.

Zu den wichtigsten Unternehmen im Markt für Kinolinsen-Markt gehören

Recent Industry Developments

Aktuelle Entwicklungen im Markt für Kinoobjektive zeigen eine signifikante Aktivität unter den Hauptakteuren. Angenieux hat seine neueste Reihe von Hochleistungs-Kinoobjektiven veröffentlicht, die darauf abzielen, die filmische Flexibilität zu verbessern. Rokinon hat kürzlich Aktualisierungen seiner beliebten Objektivreihe eingeführt, die sich auf Erschwinglichkeit konzentriert, ohne die Qualität zu beeinträchtigen, was bei unabhängigen Filmemachern auf großes Interesse stößt. Im Hinblick auf Fusionen und Übernahmen hat Cooke Optics strategische Partnerschaften mit Technologieunternehmen geschlossen, um seine Objektivherstellungsprozesse zu verbessern, während Tokina Berichten zufolge seine Produktionskapazitäten durch die Übernahme eines kleineren Objektivherstellers ausbaut, um der steigenden Nachfrage gerecht zu werden.

Sigma verzeichnet ein Wachstum der Marktbewertung aufgrund von Innovationen in der Objektivtechnologie, die sich positiv auf seine Wettbewerbsposition auswirken. Darüber hinaus hat Zeiss eine neue Objektivserie auf den Markt gebracht, die fortschrittliche Beschichtungen für eine bessere Leistung bei schlechten Lichtverhältnissen nutzt und damit für High-End-Produktionsunternehmen attraktiv ist. Der gesamte Markt wächst aufgrund der steigenden Nachfrage nach hochwertigen filmischen Inhalten, die weiter durch Fortschritte in der digitalen Filmtechnologie von Unternehmen wie Sony und Canon beeinflusst werden, was Chancen für alle Hauptakteure im Markt für Kinoobjektive schafft.

Zukunftsaussichten

Markt für Kinolinsen Zukunftsaussichten

Der Markt für Kinoobjektive wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 2,52% wachsen, angetrieben durch technologische Fortschritte, steigende Nachfrage nach hochwertigem Inhalt und die Expansion von Streaming-Plattformen.
Die Zukunft des Marktes für Kinoobjektive wird durch den Anstieg von Inhalten in hoher Auflösung für OTT-Plattformen und die Demokratisierung der Filmproduktion durch spiegellose Hybridkameras bestimmt. Innovationen verlagern sich hin zu anamorphotischen und großformatigen Objektiven, die eine ausgeprägte "organische" Ästhetik bieten, um der klinischen digitalen Schärfe entgegenzuwirken. Zu den wichtigsten Trends gehören die Integration von KI-gesteuertem Autofokus und Funktionen zur Kommunikation von Metadaten sowie eine steigende Nachfrage nach leichten, kompakten Optiken, die für drohnenbasierte und handgehaltene Kinematografie während des Prognosezeitraums geeignet sind.

Neue Möglichkeiten liegen in:

  • Entwicklung von leichten, tragbaren Linsensystemen für mobiles Filmemachen.
  • Integration von KI-gesteuerter Autofokus-Technologie in Kinolinsen.
  • Expansion in aufstrebende Märkte mit maßgeschneiderten Linsensystemen für lokale Filmemacher.

Bis 2035 wird erwartet, dass der Markt für Kinoobjektive ein robustes Wachstum erzielt, das die sich entwickelnden Anforderungen der Branche widerspiegelt.

Marktsegmentierung

Marktübersicht für Kinolinsen

  • Festbrennweiten
  • Zoomobjektive
  • Weitwinkelobjektive
  • Teleobjektive

Anwendungsübersicht für Kinolinsen

  • Spielfilme
  • Dokumentarfilme
  • Fernsehproduktion
  • Werbespots

Kompatibilitätsübersicht für Kinolinsen mit Kameras

  • Digitale Kinokameras
  • DSLR-Kameras
  • Spiegellose Kameras

Vertriebskanalübersicht für Kinolinsen

  • Online-Handel
  • Offline-Handel
  • Direktvertrieb

Berichtsumfang

MARKTGRÖSSE 2024 4,289 (USD Milliarden)
MARKTGRÖSSE 2025 4,397 (USD Milliarden)
MARKTGRÖSSE 2035 5,639 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 2,52 % (2025 - 2035)
BERICHTSDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Canon (JP), Sony (JP), Zeiss (DE), Fujifilm (JP), Panasonic (JP), Sigma (JP), Cooke Optics (GB), Angenieux (FR), Rokinon (KR)
Abgedeckte Segmente Objektivtyp, Anwendung, Kamerakompatibilität, Vertriebskanal, regional
Wichtige Marktchancen Integration fortschrittlicher optischer Technologien verbessert die Leistung im Markt für Kinoobjektive.
Wichtige Marktdynamiken Technologische Fortschritte im Objektivdesign treiben Innovation und Wettbewerb im Markt für Kinoobjektive voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die aktuelle Bewertung des Marktes für Cinema-Objektive im Jahr 2025?

Der Markt für Cinema-Objektive wird im Jahr 2024 auf etwa 4,289 Milliarden USD geschätzt, und es wird erwartet, dass er bis 2035 erheblich wächst.

Wie groß wird die prognostizierte Marktgröße für den Markt für Cinema-Objektive bis 2035 sein?

Der Markt wird voraussichtlich bis 2035 etwa 5,639 Milliarden USD erreichen, was auf einen stabilen Wachstumspfad hinweist.

Wie hoch wird die erwartete CAGR für den Markt für Cinema-Objektive im Prognosezeitraum 2025 - 2035 sein?

Die erwartete CAGR für den Markt für Cinema-Objektive im Prognosezeitraum 2025 - 2035 beträgt 2,52%.

Welche Arten von Cinema-Objektiven führen in der Marktbewertung?

Prime-Objektive und Zoom-Objektive führen mit Bewertungen von 1,689 Milliarden USD bzw. 1,392 Milliarden USD im Jahr 2025.

Wie schneiden die Anwendungssegmente im Markt für Cinema-Objektive ab?

Spielfilme und Fernsehproduktionen sind bemerkenswerte Segmente mit prognostizierten Bewertungen von 2,0 Milliarden USD bzw. 1,5 Milliarden USD bis 2035.

Wer sind die Hauptakteure im Markt für Cinema-Objektive?

Zu den Hauptakteuren gehören Canon, Sony, Zeiss, Fujifilm, Panasonic, Sigma, Cooke Optics, Angenieux und Rokinon.

Wie ist die Leistung der Vertriebskanäle im Markt für Cinema-Objektive?

Der Online-Handel wird voraussichtlich mit einer Bewertung von 2,0 Milliarden USD bis 2035 führen, gefolgt von Direktverkäufen mit 2,039 Milliarden USD.

Welche Kamera-Kompatibilitätssegmente sind im Markt für Cinema-Objektive enthalten?

Digitale Cinema-Kameras dominieren mit einer prognostizierten Bewertung von 2,785 Milliarden USD bis 2035, gefolgt von spiegellosen Kameras.

Wie vergleicht sich der Markt für Weitwinkel- und Teleobjektive?

Weitwinkelobjektive werden voraussichtlich 1,103 Milliarden USD erreichen, während Teleobjektive bis 2035 möglicherweise 1,455 Milliarden USD erreichen.

Welche Trends beeinflussen das Wachstum des Marktes für Cinema-Objektive?

Die steigende Nachfrage nach hochwertiger Kinematografie in Spielfilmen und Fernsehproduktionen scheint ein treibender Faktor für das Marktwachstum zu sein.

Autor
Author Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of industry databases, trade publications, technical standards documentation, and authoritative cinematography organizations. Key sources included the Society of Motion Picture and Television Engineers (SMPTE), International Organization for Standardization (ISO) technical committees for photography and cinematography equipment, Consumer Technology Association (CTA), US Bureau of Economic Analysis (film and video production statistics), National Association of Broadcasters (NAB), European Broadcasting Union (EBU), Japan Camera and Optical Instruments Inspection and Testing Institute (JCII), China National Institute of Standardization (CNIS) for optical equipment standards, Motion Picture Association (MPA) industry reports, British Film Institute (BFI) production statistics, National Film Board of Canada (NFB) technical resources, Korean Film Council (KOFIC) industry data, Australian Bureau of Statistics (screen production surveys), UNESCO Institute for Statistics (feature film production data), US Census Bureau (photographic and optical goods manufacturing), Eurostat (cultural statistics and audiovisual production), and national film commissions from key markets including Germany (German Federal Film Board), France (CNC), and India (NFDC). These sources were used to collect production volume statistics, technical standard compliance data, manufacturing output figures, content creation trends, and market landscape analysis for prime lenses, zoom lenses, wide-angle lenses, and telephoto lens technologies across feature film, television, documentary, and commercial applications.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of optical engineering, product line directors, and regional sales leaders from producers of cinema lenses, suppliers of optical components, and camera system integrators were examples of supply-side sources. Director of photography (DPs), cinematographers, camera operators, technical managers of rental houses, procurement leads from film production firms, broadcast network equipment managers, and directors of post-production facilities were examples of demand-side sources. Primary research verified product development roadmaps, validated market segmentation across lens types and camera compatibility formats, and obtained information on pricing strategies by focal length category, rental versus purchase dynamics, and patterns of technological adoption such as 8K readiness and virtual production compatibility.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across prime lenses, zoom lenses, wide-angle lenses, and telephoto lens categories

Analysis of reported and modeled annual revenues specific to cinema lens portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country/format) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across digital cinema cameras, DSLR, and mirrorless camera compatibility segments

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Air Operated Double Diaphragm (AODD) Pump Market
Fallstudie
Industrial Automation & Equipment
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.