Markt für landwirtschaftliche biologische Tests (2026 - 2035)

Marktgröße, Marktanteil, Branchentrend und Analyse von Agrarbiologika-Tests Forschungsbericht nach Produkttyp (Biopestizide, Biodünger, Biostimulanzien, andere Biologika), nach Anwendung (Feldunterstützung, Analysedienste, Unterstützung bei Regulierung und Compliance, andere Anwendungen), nach Kulturart (Getreide und Körner, Ölsaaten und Hülsenfrüchte, Obst und Gemüse, andere Kulturarten), nach Region (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten). & Afrika) - Prognose bis 2035.

ID: MRFR/Agri/32182-HCR 128 Pages Snehal Singh Last Updated: September 17, 2026
Agricultural Biologicals Testing Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)17.2%
2025 Market SizeUSD 3.10 Billion
2035 Market SizeUSD 15.06 Billion
Key Players
Eurofins Scientific SE
SGS SA
Intertek Group plc
Bureau Veritas SA
ALS Limited
Staphyt SAS
Opportunities
  • Southern-hemisphere counter-season networks
  • Registration-as-a-service bundles
  • Data monetisation from historical trial archives

Agricultural Biologicals Testing Market Summary

Der Markt für landwirtschaftliche biologische Tests erreichte 2025 3,10 Milliarden USD und eröffnet das Prognosefenster mit 3,61 Milliarden USD im Jahr 2026, steigend auf 15,06 Milliarden USD bis 2035 bei einer CAGR von 17,2%. Zwei Katalysatoren erklären die Steigung. Die Verordnung der Europäischen Union über Düngemittelprodukte zwang Anbieter von Biostimulanzien, agronomische Nachweispakete einzureichen, die sie zuvor nie zusammengestellt hatten [6], während die Biopestizidabteilung der Umweltschutzbehörde der Vereinigten Staaten 2024 ein Rekordvolumen neuer Wirkstoffanträge bearbeitete [1]. Nachweise, nicht Produkte, sind zum entscheidenden Faktor geworden.

Labore gestalten ihre technologischen Stacks um diese Realität neu. Next-Generation-Sequenzierung, qPCR-Stammfingerabdruck und metagenomische Bodenprofilierung ersetzen die Identifizierung auf Kulturplatten und die manuelle Koloniezählung, um Konsortien statt einzelner Organismen zu lösen [8]. Eurofins allein investierte fast 400 Millionen USD in sein Laborerweiterungsprogramm 2023–2024, wobei ein erheblicher Teil für Agrowissenschaften und Lebensmittelprüfungsfähigkeiten vorgesehen war [14]. Automatisierte Flüssigkeitsbehandlung hat die Screening-Dauern von zwei Saisons auf einen Zyklus reduziert, und der Markt für landwirtschaftliche biologische Tests wurde entsprechend neu bewertet.


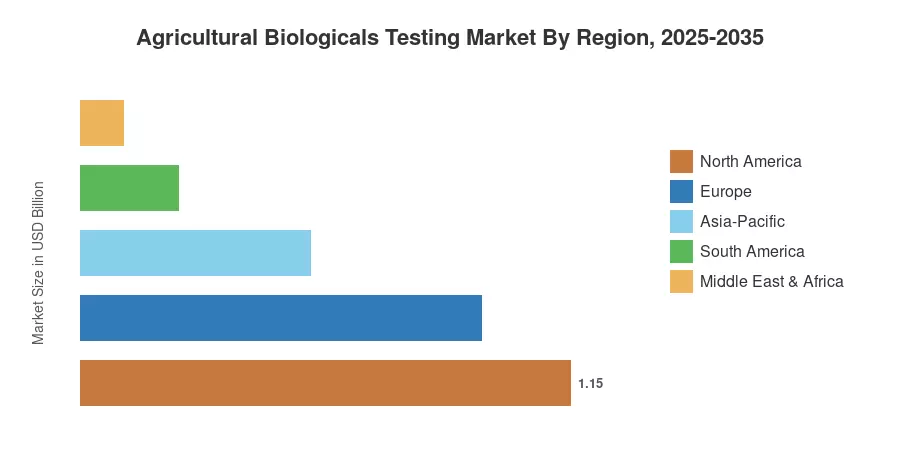
Regional wird Nordamerika 2025 37,1% des Einkommens ausmachen, gestützt durch bundesstaatliche Registrierungszahlen und eine starke Basis für Auftragsforschung. Die Region Asien-Pazifik ist mit einer CAGR von 17,3% bis 2035 am schnellsten wachsend, während Indien und China die Bioinput-Register formalisiert . Europa liegt mit 30,4% an zweiter Stelle, angeführt von strengeren Rückstandsgrenzen statt von Volumensteigerungen. In diesem Jahrzehnt wird die Kapazität die Obergrenze für den Markt für landwirtschaftliche biologische Tests festlegen, nicht die Nachfrage.


Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Biopestizide machten 2025 46,7% des Umsatzes im Markt für landwirtschaftliche biologische Tests aus, was die Tiefe der Toxikologie und der Arbeiten zu nicht-zielgerichteten Organismen widerspiegelt, die jede Registrierung erfordert
  • Die Tests von Biostimulanzien werden voraussichtlich mit einer CAGR von 18,4% bis 2035 wachsen, da die Regeln zur Anspruchsunterstützung in der EU und Brasilien strenger werden
  • Analytische Arbeiten zu Bio-Düngemitteln generierten 2025 0,77 Milliarden USD

• Nach Anwendung

  • Feldunterstützung machte 2025 42,9% der Ausgaben aus, die größte Einzelposition im Markt für landwirtschaftliche biologische Tests
  • Analytische Dienstleistungen werden voraussichtlich mit einer CAGR von 18,7% wachsen, die schnellste aller Anwendungen
  • Regulatorische und Compliance-Unterstützung lieferte 2025 0,67 Milliarden USD

• Nach Region

  • Nordamerika führte 2025 mit einem Umsatzanteil von 37,1%
  • Asien-Pazifik verzeichnet eine CAGR von 17,3% bis 2035
  • Südamerika generierte 2025 0,23 Milliarden USD, konzentriert im Cerrado-Gürtel Brasiliens


Marktgröße und Prognose (2021–2035)

Die untenstehenden Zahlen kombinieren die Umsatzoffenlegungen von Laboren aus börsennotierten Testgruppen, die Einreichungszahlen der Regulierungsbehörden von der EPA, EFSA und dem MAPA Brasiliens sowie eine Bottom-up-Berechnung der Studienvolumina multipliziert mit den aktuellen Preisen pro Studie. Historische Jahre wurden gegen geprüfte Segmentberichte abgeglichen, wo verfügbar; Prognosejahre wenden eine Preisdrift auf Kohortenebene von etwa 2% jährlich im Vergleich zum Wachstum des Studienvolumens an. Die Reihe des Marktes für landwirtschaftliche biologische Tests wird in konstanten Dollar von 2025 ausgedrückt.
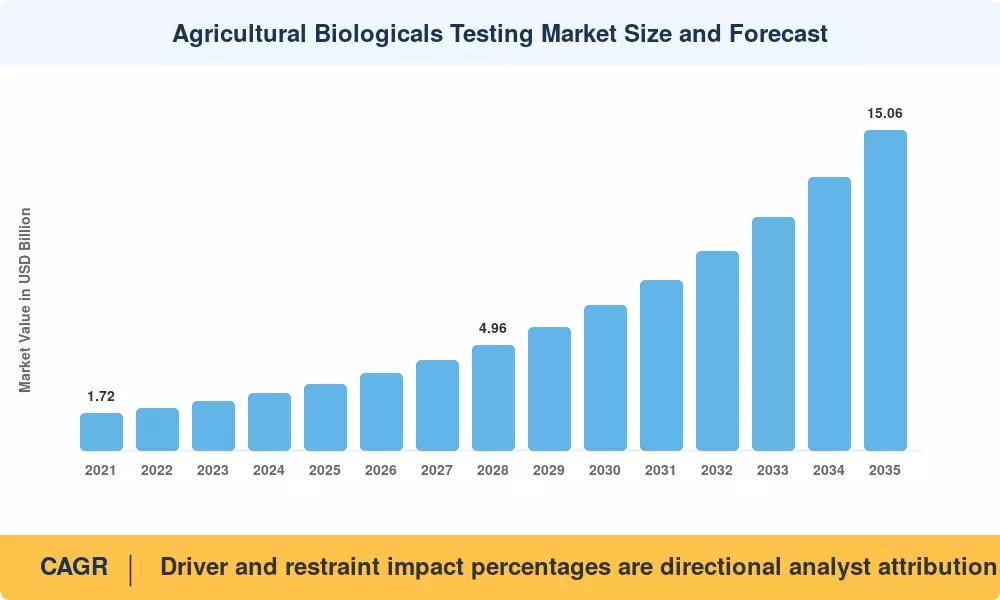
Marktgröße und Prognose für landwirtschaftliche biologische Tests
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Erweiterung der Anforderungen an regulatorische Dossiers +3.1 pp Global Mittel- bis langfristig (2–4 Jahre)
Vorgaben für nachhaltigen Pflanzenschutz +2.8 pp Europa, Nordamerika Langfristig (≥4 Jahre)
Nächste Generation der Sequenzierung in der Stammforschung +2.4 pp Global Mittel- bis langfristig (2–4 Jahre)
Outsourcing durch biologische Start-ups +2.2 pp Nordamerika, Europa Kurzfristig (≤2 Jahre)
Rückstandsfreie Exportkonformität +1.9 pp Asien-Pazifik, Südamerika Kurzfristig (≤2 Jahre)
Vorgaben zur digitalen Rückverfolgbarkeit +1.5 pp Europa Langfristig (≥4 Jahre)
Öffentliche Finanzierung für Netzwerke von Bioinput-Tests +1.3 pp Südamerika, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)


Regulatorische Dossiers werden immer umfangreicher

Nachhaltigkeitspolitik verwandelt Absicht in Studienvolumen

Die Nachhaltigkeitsziele der EU von Farm to Fork fördern die biologische Übernahme. Doch die EU hat im Februar 2024 offiziell das verpflichtende Ziel einer Reduktion chemischer Pestizide um 50 % (SUR) zurückgezogen. Dennoch verlangen Landwirte und Einzelhandelsvertreiber rigorose Daten zur Wirksamkeit von Feldversuchen, bevor sie konventionelle synthetische Produkte ersetzen. Dies verlagert den kommerziellen Fokus auf mehrjährige, mehrregionale biologische Testungen, um eine nachgewiesene Feldkonsistenz über verschiedene agroklimatische Zonen hinweg zu etablieren.

Sequenzierung schreibt die Kostenkurve im Labor neu

Metagenomisches Profiling kann nun Konsortialmitglieder erkennen, die durch Plattierungskultur übersehen wurden, und die Kosten pro Probe für die Sequenzierung sind seit 2019 um fast 70 % gesunken [8]. Günstigere Sequenzen bedeuten mehr Sequenzen. Sponsoren, die früher eine einzelne Produktionscharge charakterisierten, erstellen jetzt Fingerabdrücke für jede Fermentationscharge und verwandeln die einmaligen Registrierungsgebühren in fortlaufende Einnahmen aus der Qualitätskontrolle für Labore.


Start-ups mieten Kapazitäten anstatt sie aufzubauen

Venture-geförderte Unternehmen im Bereich Biologika haben weltweit rund 2,1 Milliarden USD in den Jahren 2023–2024 gesammelt, doch fast keines hat Einrichtungen für Gute Laborpraxis (GLP) gebaut [9]. Die Fixkosten für eine konforme GLP-Anlage übersteigen 12 Millionen USD, bevor die Mitarbeiterzahl berücksichtigt wird. Das Mieten von akkreditierten Kapazitäten ist die rationale Wahl und leitet das Startkapital direkt in die Auftragsbücher von Vertragslaboren.


Analyse der Auswirkungen von Einschränkungen

Die Gewichtungen der Einschränkungen folgen derselben methodologischen Richtung wie Abschnitt 4. Die Werte drücken den Einfluss auf das erreichbare Wachstum aus, anstatt Abzüge von der berichteten CAGR darzustellen.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Kapazitätsengpässe in GLP-Laboren −1,8 pp Global Mittel- bis langfristig (2–4 Jahre)
Regulatorische Fragmentierung über Jurisdiktionen hinweg −1,6 pp Global Langfristig (≥4 Jahre)
Multi-Saison-Testzyklen und Saisonalität −1,2 pp Europa, Nordamerika Kurzfristig (≤2 Jahre)
Preisdruck bei Arbeiten zu Rückständen von Rohstoffen −0,9 pp Asien-Pazifik Kurzfristig (≤2 Jahre)
Mangel an ausgebildeten Mikrobiologen −0,7 pp Global Mittel- bis langfristig (2–4 Jahre)


Akreditierte Kapazität ist die bindende Einschränkung

Akreditierung kann nicht überstürzt werden; die Verfügbarkeit von Prüfern, die Validierung von Methoden und die Durchführung von Eignungstests benötigen 12–18 Monate, bevor eine neue Suite ihre erste Studie abrechnen kann. Die Nachfrage hat diesen Zeitplan überholt, und der Rückstand begrenzt das realisierte Wachstum im Markt für landwirtschaftliche biologische Tests, unabhängig vom Auftragseingang.

Fragmentierte Regeln zwingen zu doppelter Arbeit

Ein mikrobiologischer Wirkstoff, der bei der Pest Management Regulatory Agency von Health Canada registriert ist, unterliegt weiterhin separaten Datenanforderungen in Brasilien, Indien und Japan [2][16]. Die gegenseitige Anerkennung ist weiterhin teilweise. Dies zwingt Sponsoren, nahezu identische Forschungen in drei Jurisdiktionen zu finanzieren und erhöht ihre Kosten für jede Registrierung, wodurch kleinere Unternehmen gezwungen sind, sekundäre Märkte vollständig aufzugeben.


Biologie wird nicht auf Befehl beschleunigt

Wirksamkeitsansprüche erfordern eine Replikation über die Saisons hinweg, und ein gescheiterter Monsun oder ein früher Frost macht ein volles Testjahr ungültig. Labore können für verlorene Parzellen nicht abrechnen. Testen außerhalb der Saison auf der Südhalbkugel mildert das Problem.


Agricultural Biologicals Testing Market Opportunities

Netzwerke für Gegenjahreszeiten auf der Südhalbkugel

Brasilien und Argentinien ermöglichen es Sponsoren, ein zweijähriges Datenpaket auf vierzehn Monate zu komprimieren, indem sie während des nordischen Winters spiegelbildliche Versuche durchführen. Labore mit permanenten Cerrado- und Pampas-Parzellen erzielen für diese Zeitkompression Premiumpreise [11].

Registrierung-als-Service-Pakete

Sponsoren möchten zunehmend einen Vertragspartner, der das Studiendesign, die Durchführung, die Zusammenstellung der Unterlagen und die Korrespondenz mit den Regulierungsbehörden übernimmt. Bündelverträge sichern eine mehrjährige Umsatzsichtbarkeit im Markt für Tests von landwirtschaftlichen Biologika.

Datenmonetarisierung aus historischen Versuchsarchiven

Große Testlabore nutzen historische Versuchsdaten hauptsächlich, um das experimentelle Studiendesign zu verfeinern, die bioeffektive prädiktive Modellierung zu optimieren und die Genauigkeit der regulatorischen Einreichungen zu verbessern, anstatt rohe Versucharchive als eigenständige kommerzielle Abonnementprodukte zu monetarisieren.

Ausbau von Registern in Schwellenländern

Indiens Bioinput-Rahmenwerk und die Harmonisierung in Südostasien werden Tausende von Erstanmeldungen von inländischen Herstellern ohne interne analytische Kapazitäten schaffen . Frühe lokale Akkreditierung ist das Eintrittsticket.

Gemeinsame Tests von Kohlenstoff und Bodenqualität

Bodenmikrobiom-Analysen, die bereits für die Registrierung von Bio-Düngemitteln durchgeführt werden, untermauern auch die Kohlenstoffansprüche des Bodens. Der Verkauf einer Probe in zwei Märkte hebt den Umsatz pro Hektar im Markt für Tests von landwirtschaftlichen Biologika erheblich an [20].


Agricultural Biologicals Testing Market Future Outlook

Maschinenlernen komprimiert Screening-Trichter

Prädiktive Modelle, die auf historischen Versuchsarchiven trainiert wurden, bewerten bereits Kandidatenstämme, bevor ein einziges Feld gepflanzt wird. Labore, die solche Modelle einsetzen, senken die Kosten für die Frühphasenarbeit, während sie das Volumen erhöhen [8]. Die Gesamtausgaben steigen, auch wenn die Stückpreise fallen.

Plattformökonomie kommt in der Vertragsprüfung an

Sponsoren wollen Dashboards, keine PDFs. Labore, die den aktuellen Studienstatus, Aufzeichnungen zur Beweiskette und Rohdaten über APIs bereitstellen, werden Wechselkosten-Vorteile erzielen, die die reine Ausführung nie geboten hat [3]. Software-Anschlussraten werden bis 2030 zu einem echten Unterscheidungsmerkmal.

Harmonisierung reduziert langsam Doppelungen

Die Konvergenz der OECD-Testleitlinien und die Ausweitung gemeinsamer Prüfungsvereinbarungen werden im Laufe des Jahrzehnts doppelte Studien reduzieren [16]. Der Effekt ist deflationär pro Registrierung, aber expansiv in absoluten Zahlen, da günstigere Registrierungen mehr Registrierungen anziehen.

Boden-Kohlenstoff verbindet sich mit der Validierung von Biologika

Laut der Weltbank könnte ein verbessertes Management zu erheblichen Mengen an Kohlenstoffspeicherung in landwirtschaftlichen Böden führen [20]. Um diese Ansprüche zu überprüfen, sind die gleichen Bodenmikrobiota- und organischen Stoffanalysen erforderlich, die für die Registrierung von Bio-Düngemitteln benötigt werden, was einen zweiten Käufer für eine Probe erforderlich macht. Der Markt für landwirtschaftliche Biologika-Tests erbt die Wirtschaftlichkeit des Kohlenstoffmarktes ohne die Risiken des Kohlenstoffmarktes.


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 37,1% Anteil Erweiterung der GLP-Kapazität, Durchsatz des EPA-Dossiers
Europa 30,4% Anteil Rückstandsgrenzen, Nachweis von Biostimulanzien
Asien-Pazifik 17,3% CAGR (2026–2035) Formalisierung des Registers, Einhaltung der Exportrückstände
Südamerika USD 0,23 Milliarden Netzwerke für Gegenjahresversuche
Mittlerer Osten & Afrika USD 0,10 Milliarden Geschützte Landwirtschaft, biologisch aktive Mittel bei Wasserstress
Gesamt USD 3,10 Milliarden —

Die geografische Konzentration im Markt für landwirtschaftliche biologische Tests verfolgt die regulatorische Intensität viel genauer als die Ackerfläche.


Nordamerika

Land Kennzahl Wichtiger Treiber
USA 78,4% des regionalen Umsatzes Volumen der EPA-Biopestizidregistrierungen [1]
Kanada USD 0,16 Milliarden Harmonisiertes Einreichungsverfahren der PMRA [2]
Mexiko 16,8% CAGR Erweiterung des SENASICA-Bioinput-Registers [21]


Die amerikanische Dominanz beruht auf institutioneller Tiefe. Die Biopestizid- und Abfallvermeidungsabteilung der EPA unterhält einen eigenen Überprüfungsprozess mit kürzeren gesetzlichen Fristen als konventionelle Wirkstoffe, was Sponsoren ermutigt, früh und häufig einzureichen [1]. Das IR-4-Projektprogramm für Minderkulturen fügt öffentlich finanzierte Versuchsvolumen hinzu, die private Labore unter Vertrag ausführen [22]. Der kanadische Regulierer akzeptiert zunehmend gemeinsame Überprüfungen mit der EPA, was die Doppelarbeit für Sponsoren, die in beiden Ländern einreichen, verringert und das Gewicht der Region im Markt für landwirtschaftliche biologische Tests verstärkt.

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 21,6% des regionalen Umsatzes Dichte Basis von Auftragslaboren
Vereinigtes Königreich USD 0,14 Milliarden Eigenständiges Registrierungsregime nach dem Brexit
Frankreich 17,3% des regionalen Umsatzes Écophyto-Programm zur Reduzierung von Pestiziden
Italien 15,9% CAGR Tests von Ansprüchen in der Spezialgartenbau
Spanien USD 0,11 Milliarden Einhaltung der Exportrückstände für Obst
Nordische Länder 15,4% CAGR Boden-Gesundheits- und Niedrig-Eingangsversuche
Russland 4,2% des regionalen Umsatzes Inländische Standards für Bio-Dünger
Rest von Europa USD 0,13 Milliarden Koordination von grenzüberschreitenden zonalen Versuchen


Das zonale Genehmigungssystem Europas konzentriert die Nachfrage nach Versuchen in drei Klimazonen, was Labore begünstigt, die in jeder Zone tätig sind. Die Leitlinien der EFSA von 2023 zur Risikobewertung von mikrobiellen Pestiziden haben die Anzahl der Endpunkte pro Dossier erheblich erhöht, und nationale Behörden haben sich langsam an die Interpretation angepasst [15]. Sponsoren reagieren darauf, indem sie übertesten, was für sie teuer und für Labore profitabel ist.

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 29,8% des regionalen Umsatzes Zertifizierung von grünen Inputs durch MARA
Indien 18,9% CAGR Registrierungsrahmen für Bioinputs durch CIB&RC
Japan USD 0,11 Milliarden Strenge Durchsetzung der MRL bei Importen
Südkorea 9,4% des regionalen Umsatzes Positives Rückstandssystem
ASEAN 17,8% CAGR Exportgetriebenes Compliance-Testing
Rest von Asien-Pazifik USD 0,07 Milliarden Versuchsleistungen in Australien und Neuseeland


Asien-Pazifik wandelt den Exportdruck in Laborumsätze um. Sendungen, die an europäischen und japanischen Grenzen aus Rückstandsgründen abgelehnt werden, kosten die Region jährlich Hunderte Millionen, und biologische Produkte sind das akzeptierte Mittel [10]. Indiens Registrierungsrahmen für Bioinputs ist der größte einzelne Schwankungsfaktor; die Formalisierung eines Marktes, der zuvor von nicht registrierten Produkten bedient wurde, schafft erstmals eine Nachfrage nach der Wirksamkeitsanalyse mikrobieller Stämme im nationalen Maßstab. Das Wachstum im Markt für landwirtschaftliche biologische Tests hier ist regulatorische Schaffung, nicht Substitution.

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 61,5% des regionalen Umsatzes MAPA-Bioinput-Programm [11]
Argentinien USD 0,05 Milliarden Validierung von Soja- und Maisinokulanten
Rest von Südamerika 15,7% CAGR Einhaltung der Exportanforderungen im Anden-Gartenbau


Das nationale Bioinput-Programm Brasiliens hat die biologische Produktion auf dem Feld und im Handel in einen formalen regulatorischen Rahmen gedrängt, der eine Qualitäts- und Wirksamkeitsüberprüfung erfordert, die vor fünf Jahren kaum existierte [11]. Die Kapazität für Gegenjahresversuche ist der strukturelle Vorteil der Region, und multinationale Labore haben lokale Betreiber von Parzellen übernommen, um diesen Vorteil zu sichern.

Mittlerer Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 22,4% des regionalen Umsatzes Investitionen in geschützte Landwirtschaft
VAE 16,9% CAGR Anreize für AgTech-Freihandelszonen
Südafrika USD 0,03 Milliarden Einhaltung der Rückstandsanforderungen für Zitrusfrüchte
Ägypten 14,8% des regionalen Umsatzes Export von Gartenbauprodukten in die EU
Rest von MEA 15,2% CAGR Von Gebern finanzierte Bodenprogramme


Wasserknappheit treibt die Einführung von Biostimulanzien voran, die die Stressresistenz verbessern, und Programme zur Ernährungssicherheit im Golf finanzieren die Validierungsarbeiten direkt. Südafrikanische Zitrusexporteure bleiben die konstantesten Käufer von Rückstands- und Wirksamkeitsstudien in der Region, angesichts der anhaltenden EU-Grenzkontrollen [10].


Markt für landwirtschaftliche biologische Tests nach Region, 2025-2035

Agricultural Biologicals Testing Market Segmentation

Nach Produkttyp

Segment Metrik Primärer Nachfragefaktor
Biopestizide 46,7% Anteil (2025) Toxikologie und Nicht-Ziel-Endpunkte
Bio-Dünger 0,77 Milliarden USD (2025) Stammlebensfähigkeit und CFU-Verifizierung
Biostimulanzien 18,4% CAGR (2026–2035) Anspruchsbegründung gemäß EU-Vorschriften
Andere Biologika 7,2% Anteil (2025) Pheromone und semiochemische Tests


Biopestizide dominieren, da sie die schwerste Beweislast aller biologischen Kategorien tragen. Jedes aktive Produkt erfordert akute und chronische Toxikologie, Bewertungen von Nicht-Zielorganismen, Umweltverbleib-Studien und die Wirksamkeit über mehrere Vegetationsperioden hinweg bei Zielkulturen. Biostimulanzien wachsen am schnellsten aus dem gegenteiligen Grund: Die Kategorie war bis vor kurzem kaum reguliert, sodass fast jedes bestehende Produkt jetzt ein Datenpaket benötigt, das es nie hatte. Anbieter, die im Markt für landwirtschaftliche Biologika-Tests tätig sind, entdecken, dass alte Etikettierungsansprüche der modernen Prüfung nicht standhalten können.

Nach Anwendung

Segment Metrik Primärer Nachfragefaktor
Feldunterstützung 42,9% Anteil (2025) Wirksamkeitstests über mehrere Vegetationsperioden und Zonen
Analytische Dienstleistungen 18,7% CAGR (2026–2035) Sequenzierung und Rückstandsquantifizierung
Regulatorische & Compliance-Unterstützung 0,67 Milliarden USD (2025) Dossierzusammenstellung und Agenturkontakt
Andere Anwendungen 8,1% Anteil (2025) Formulierungsstabilität und Haltbarkeit


Feldunterstützung hat den größten Anteil, da sie die arbeitsintensivste und am wenigsten automatisierbare Linie ist. Parzellen müssen gepflanzt, überwacht, geerntet und von geschulten Agronomen über aufeinanderfolgende Vegetationsperioden bewertet werden. Analytische Dienstleistungen übertreffen sie im Wachstum, da der Durchsatz der Sequenzierung mit Instrumenten und nicht mit Hektar skaliert — eine Kapazitätsdynamik, die die Margenstruktur im Markt für landwirtschaftliche Biologika-Tests umgestaltet.

Nach Kulturtyp

Segment Metrik Primärer Nachfragefaktor
Obst und Gemüse 44,5% Anteil (2025) Strenge Rückstandsgrenzen für frische Produkte
Getreide und Körner 0,88 Milliarden USD (2025) Validierung von Inokulanten auf großen Flächen
Ölsaaten und Hülsenfrüchte 17,4% CAGR (2026–2035) Überprüfung von Stickstofffixierungsansprüchen
Andere Kulturtypen 7,1% Anteil (2025) Plantagen- und Spezialkulturen


Hochwertige Gartenbau rechtfertigt Premium-Testausgaben, die die Wirtschaftlichkeit von Großflächen nicht unterstützen kann. Ölsaaten und Hülsenfrüchte beschleunigen, da rhizobiale und stickstofffixierende Produkte Ansprüche zur Substitution von Düngemitteln verfolgen, die die Regulierungsbehörden jetzt verlangen, im Feld und nicht in vitro nachgewiesen zu werden.


Wettbewerbsbenchmarking

Die Konzentration im Markt für landwirtschaftliche biologische Tests ist moderat. Die fünf größten Anbieter halten zusammen schätzungsweise 46–54% des globalen Umsatzes, mit einem ungefähren HHI von etwa 950 — unterhalb der Schwelle, die auf ein enges Oligopol hindeuten würde, jedoch weit über einer fragmentierten Kleinstindustrie. Ein langer Schwanz nationaler und spezialisierter Labore bedient lokale Registrierungsnischen, und die Konsolidierung war eher stetig als dramatisch, wobei Erwerber eher Plot-Netzwerke und Akkreditierungsportfolios als die Mitarbeiterzahl ins Visier nehmen.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für landwirtschaftliche biologische Tests Strategische Positionierung
Eurofins Scientific SE ~14–17% GLP-Toxikologie, Rückstandsanalysen, agrowissenschaftliche Feldversuche Das breiteste globale Netzwerk; akquisitionsgetriebenes Wachstum
SGS SA ~10–13% Wirkungsprüfungen, Rückstandsanalysen, Saatgutprüfungen Starkes Franchise für Exportkonformität
Intertek Group plc ~8–11% Regulatorische Beratung, analytische Chemie Bundled Services von Dossier bis Genehmigung
Bureau Veritas SA ~6–9% Agri-Lebensmitteltests, Zertifizierung, Audits Cross-Selling im Bereich Zertifizierung
ALS Limited ~5–7% Boden-, Pflanzengewebe-, mikrobiologische Analysen Tiefe in Asien-Pazifik und Ozeanien
Staphyt SAS ~3–5% Feldversuche, regulatorische Angelegenheiten, biologische F&E Spezialist für europäische zonale Versuche
SynTech Research Group ~3–5% Globale Feldforschung, GLP-Studien Unabhängige CRO mit breiter Plot-Abdeckung
Agrolab Group ~2–4% Rückstands-, Boden- und Düngemittelanalytik Laborcluster in Mitteleuropa
RJ Hill Laboratories ~1–3% Boden Gesundheit, mikrobiologisch, Pflanzenernährung Spezialist für Neuseeland und den Pazifik
Anadiag Group ~1–3% Wirkungsprüfungen, Biokontroll-Screening Versuchsnetzwerk in Südeuropa
Apal Agricultural Laboratory ~1–2% Boden- und Pflanzenanalysen Fokus auf australische Großflächen


Aktuelle Nachrichten & Entwicklungen

  • Europäische Kommission (März 2023): Veröffentlichtes Durchführungsleitfaden zur Klärung der Kategorien von Komponentenmaterialien gemäß der Verordnung 2019/1009, was eine Welle von Wiederprüfungen von Biostimulanzien bei EU-Lieferanten auslöste [6]
  • EFSA (September 2023): Das EFSA-Gremium für Pflanzenschutzmittel und deren Rückstände (PPR) aktualisierte wissenschaftliche Protokolle zur Bewertung der Exposition gegenüber Nicht-Zielorganismen und forderte erweiterte ökotoxikologische Endpunkte für nützliche Insekten, Bodenorganismen und aquatische Arten während der Risikobewertungen für mikrobiologische Wirkstoffe.


  • Brasilien MAPA (Dezember 2024): Brasilien hat offiziell das Bundesgesetz Nr. 15.070/2024 (das Bio-Eingangs-Gesetz) verabschiedet, das einen nationalen regulatorischen Rahmen für landwirtschaftliche Bio-Eingänge schafft. Unter der Aufsicht von MAPA regelt das Gesetz kommerzielle Biofabriken, Registrierung, Import/Export und Qualitätsprüfungsbefreiungen für die Produktion auf dem Bauernhof.


  • Indien CIB&RC (Mai 2025): Fortschritte im Registrierungsrahmen für Bio-Eingänge, Festlegung von Datenanforderungen für mikrobiologische und botanische Produkte


Markt für landwirtschaftliche biologische Tests Market Report Scope

Parameter Detail
Marktumfang Globale Test-, Analyse-, Feldversuchs- und regulatorische Unterstützungsdienste für landwirtschaftliche Biologika
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 17,2% (2026–2035)
Marktgrößenprüfpunkte 3,10 Milliarden USD (2025); 3,61 Milliarden USD (2026); 15,06 Milliarden USD (2035)
Schnellst wachsende Segmente Biostimulanzien (Produktart); Analysedienste (Anwendung); Ölsaaten und Hülsenfrüchte (Pflanzenart)
Profilierte Unternehmen Eurofins Scientific SE, SGS SA, Intertek Group plc, Bureau Veritas SA, ALS Limited, Staphyt SAS, SynTech Research Group, Agrolab Group, RJ Hill Laboratories, Anadiag Group, Apal Agricultural Laboratory
Bewährungswährung USD Milliarden, konstante Dollar von 2025
CAGR Treiber Haftungsausschluss Die Prozentsätze der Treiber- und Hemmungswirkungen sind richtungsweisende Analystenzuschreibungen und addieren sich nicht zur Hauptwachstumsrate des Marktes für landwirtschaftliche Biologika-Tests

FAQs

Wie sollten Beschaffungsteams mehrjährige Verträge im Markt für landwirtschaftliche biologische Tests strukturieren?
Sichern Sie die Plot-Kapazität nach Saison und nicht nach Studienanzahl, da die Knappheit von Slots die Kosten mehr als den Einheitspreis treibt. Erstellen Sie indexierte Preis-Klauseln, die an die Kosten für Akkreditierungsprüfungen gebunden sind [19].
Welche Akkreditierung sollten Käufer überprüfen, bevor sie eine Studie vergeben?
Bestätigen Sie, dass der ISO/IEC 17025 Geltungsbereich die genaue Matrix und Methode abdeckt, nicht nur das Labor allgemein. Die GLP-Konformität ist separat und für regulatorische Einreichungen obligatorisch [19].
Welche Vertragsmodelle dominieren den Markt für landwirtschaftliche biologische Tests?
Festgebühr pro Studie bleibt der Standard für analytische Arbeiten, während Feldversuche zunehmend meilensteinbasierte Verträge mit saisonalem Risikoteilen verwenden. Gebündelte Registrierungs-Pakete gewinnen bei kleineren Sponsoren an Bedeutung [9].
Reduzieren Konsortialstudien tatsächlich die Registrierungs kosten?
Ja — gemeinsame Task-Force-Einreichungen können die toxikologischen Ausgaben pro Sponsor um 40–60 % senken. Der Nachteil ist der Verlust der Datenexklusivität und eine langsamere Entscheidungsfindung [5].
Welche Integrationsprobleme treten zwischen Sponsoren und Laboren auf?
Die Rohdatenformate stimmen selten überein, was eine manuelle Abstimmung vor der Zusammenstellung des Dossiers erforderlich macht. Die Spezifizierung von Liefer-Schemas im Vertrag, nicht nach der Vergabe, vermeidet monatelange Nacharbeiten [3].
Wo ist die Kapazität im Markt für landwirtschaftliche biologische Tests am engsten?
Westliche europäische GLP-Toxikologiesuiten und zertifizierte Gegen-Saison-Plots auf der Südhalbkugel. Beide erfordern eine Buchung zwölf bis achtzehn Monate vor dem geplanten Studienbeginn [17].
Reduziert die gegenseitige Anerkennung heute bedeutend doppelte Tests?
Nur teilweise. OECD-Datenakzeptanzvereinbarungen decken viele chemische Endpunkte ab, aber nur wenige Wirksamkeitsstudien, sodass Sponsoren weiterhin Feldarbeiten in jeder Zielgerichtsbarkeit wiederholen [16].
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed agricultural journals, scientific publications, and authoritative agricultural organizations. Key sources included the US Environmental Protection Agency (EPA), US Department of Agriculture (USDA), European Food Safety Authority (EFSA), European Commission Directorate-General for Agriculture and Rural Development (DG AGRI), Food and Agriculture Organization of the United Nations (FAO), Codex Alimentarius Commission, Organisation for Economic Co-operation and Development (OECD), International Seed Testing Association (ISTA), American Society of Agronomy (ASA), Crop Science Society of America (CSSA), International Federation of Organic Agriculture Movements (IFOAM), USDA National Agricultural Statistics Service (NASS), Eurostat Agricultural Database, FAOSTAT, World Bank Agricultural & Rural Development Indicators, and national agriculture ministry reports from key markets.

Regulatory framework data, pesticide registration statistics, biological product approval trends, soil health indicators, adoption rates of sustainable agriculture, and market landscape analysis for microbial, chemical, residue, and biochemical testing across applications of pesticides, fertilizers, seeds, and soil amendments were all gathered from these sources.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of R&D, regulatory affairs managers, and commercial directors from biotechnology firms, agricultural biologicals testing labs, and analytical service providers were examples of supply-side sources. Agronomists, crop science researchers, quality assurance managers, regulatory compliance officers, and procurement leads from manufacturers of agricultural inputs, seed firms, fertilizer makers, commercial farming operations, and horticulture businesses were examples of demand-side suppliers. Primary research gathered information on technology adoption trends, testing service pricing structures, and regulatory compliance requirements in the agriculture, horticulture, and aquaculture sectors. It also validated market segmentation across testing methodologies (lab testing, field testing, and in-situ testing) and confirmed service expansion timelines.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and testing volume analysis were used to determine the global market valuation. The methodology comprised:

Finding more than fifty major analytical labs and testing service providers in North America, Europe, Asia-Pacific, and Latin America

Service mapping between the categories of chemical, biochemical, residual, and microbiological testing

coverage of application for seeds, fertilizers, pesticides, and soil amendments

Examination of annual income for agricultural biologicals testing portfolios, both reported and modeled

coverage of service providers that account for 72–78% of the world market in 2024

Extrapolation of segment-specific valuations for lab-based, field-based, and in-situ testing procedures using top-down (service provider revenue validation) and bottom-up (testing volume × ASP by country/region) approaches

While altering the sources to agricultural/regulatory authorities and changing the responder breakdown percentages as requested, this methodology keeps the same structure as your dermal fillers example.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















