IoTアナリティクス市場 (2026 - 2035)

コンポーネント別(ソリューション、サービス)、展開別(オンプレミス、クラウド)、組織規模別(大企業、中小企業(SME))、アプリケーション別(予知保全、資産パフォーマンス管理、エネルギー管理、その他のアプリケーション)、エンドユーザー業界別(製造、エネルギーおよび公益事業、運輸および物流、小売および電子商取引、その他の業界)および地域別のIoTアナリティクス市場規模、シェアおよび調査レポート(北米、ヨーロッパ、南米、アジア太平洋、中東、アフリカ) - 2035 年までの業界予測。
ID: MRFR/ICT/1225-HCR 110 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 15, 2026
IoT Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)23.50%
2025 Market SizeUSD 43.85 Billion
2035 Market SizeUSD 325.60 Billion
Key Players
Microsoft Corporation
IBM Corporation
SAP SE
AWS
Cisco Systems
PTC Inc.
Opportunities
  • Digital-Twin Monetization
  • Sustainability and Carbon-Accounting Analytics
  • Emerging-Market Leapfrog in South Asia and Africa

IoT Analytics Market Summary

IoTアナリティクス市場は2025年に438億5000万米ドルに達し、2026年の534億米ドルから2035年までに3,256億米ドルに成長すると予測されており、予測期間(2026年から2035年)中に23.50%のCAGRを記録します。この拡大は、企業のデジタル変革の義務と、エッジ コンピューティングと人工知能の融合の加速に根ざしています。主要経済国の政府は、2023年から2028年までの国家デジタル化プログラムに総額480億米ドル以上を投入し、コネクテッドデバイスのデータ分析プラットフォームとセンサーデータ処理インフラストラクチャに持続的な政策の追い風を生み出しています。

従来の SCADA およびサイロ化されたテレメトリ システムが、分散型データから 1 秒あたり数百万のデータ ポイントを取り込むことができる統合されたクラウドネイティブ分析アーキテクチャに取って代わられるにつれて、テクノロジーの移行が順調に進んでいます。センサーネットワーク。エッジ分析ソリューションは現在、産業用テレメトリーの 40% 以上をローカルで処理してから、集中管理されたダッシュボードに凝縮された洞察を送信し、資産を大量に使用するオペレーターの帯域幅コストを推定 30 ~ 35% 削減します。世界経済フォーラムは、IoT による生産性の向上により、2030 年までに年間 11.1 兆米ドルの経済価値が生み出され、製造、エネルギー、物流の各業界にわたるリアルタイムの IoT 洞察への資本配分が強化される可能性があると推定しています。

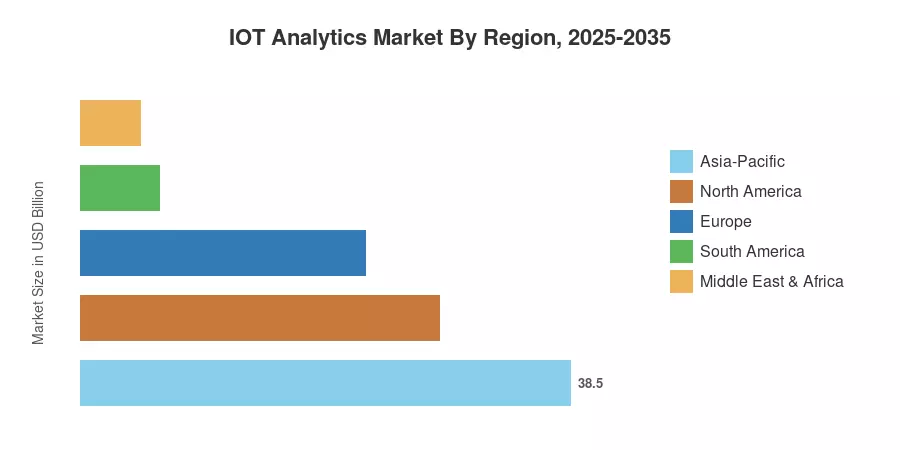
アジア太平洋地域は、中国の産業用 IoT の展開とインドのスマートシティミッション。この地域はまた、最も急速に成長しており、2035 年まで 24.85% の CAGR で拡大します。北米は、ハイパースケーラーへの投資と、石油とガスおよびディスクリート製造における成熟した予知保全の導入に支えられ、約 28.2% のシェアで 2 番目に大きな地位を占めています。ヨーロッパが約 22.4% で続き、EU データ法とグリーン ディールの報告義務により、スマート デバイスのインテリジェンス機能に対する新たな需要が生まれています。センサーデータの処理量は 18 か月ごとに 2 倍になるため、IoT アナリティクス市場は 10 年間で複合成長を遂げる態勢が整っています。

レポートの重要なポイント

• コンポーネント別

  • ソリューションは、ターンキー接続デバイス データ分析プラットフォームに対する企業の好みを反映して、2025 年の IoT 分析市場収益の約 72.8% を獲得しました。
  • マネージド分析とコンサルティング契約の規模が拡大するにつれて、サービスは 2035 年まで 25.15% の CAGR で拡大すると予測されています

• 導入による

  • 規制部門におけるデータ主権義務により、2025 年にはオンプレミス導入が約 69.2% のシェアを占める
  • 組織の規模
  • 中小企業は、エッジ分析ソリューションへの民主化されたアクセスを反映して、IoT 分析市場内で最も急速に成長している組織規模のセグメントを代表しています。

• アプリケーション別

  • 産業用センサー ネットワークからのリアルタイム IoT 洞察を活用した、予測メンテナンス主導のアプリケーションは、2025 年に IoT アナリティクス市場で推定 40.6% のシェアを獲得します
  • エンドユーザー産業
  • エネルギーおよび公益事業のエンドユーザーは、継続的なセンサー データ処理を必要とする持続可能性の義務に支えられ、業種の中で最も高い CAGR を記録すると予測されています

• 地域別

  • アジア太平洋地域が 2025 年の収益の 38.5% を占め、2035 年まで最速の CAGR で独占
  • 北米は約 28.2% のシェアを保持しており、企業 IT における高度なスマート デバイス インテリジェンスの採用を反映しています。

IoT アナリティクス市場規模と予測 (2021 ~ 2035 年)

MRFR の市場サイジングは、ベンダーの財務情報開示からのボトムアップの収益集計と、企業の IT 支出、コネクテッド デバイスの出荷データ、クラウド インフラストラクチャの成長率などのマクロ経済指標に対するトップダウンの相互検証を組み合わせています。過去の数字 (2021 ~ 2024 年) は報告された収益に基づいています。 2025 年は基準年の推定値です。 2026 ~ 2035 年は、調整された CAGR を適用した予測です。
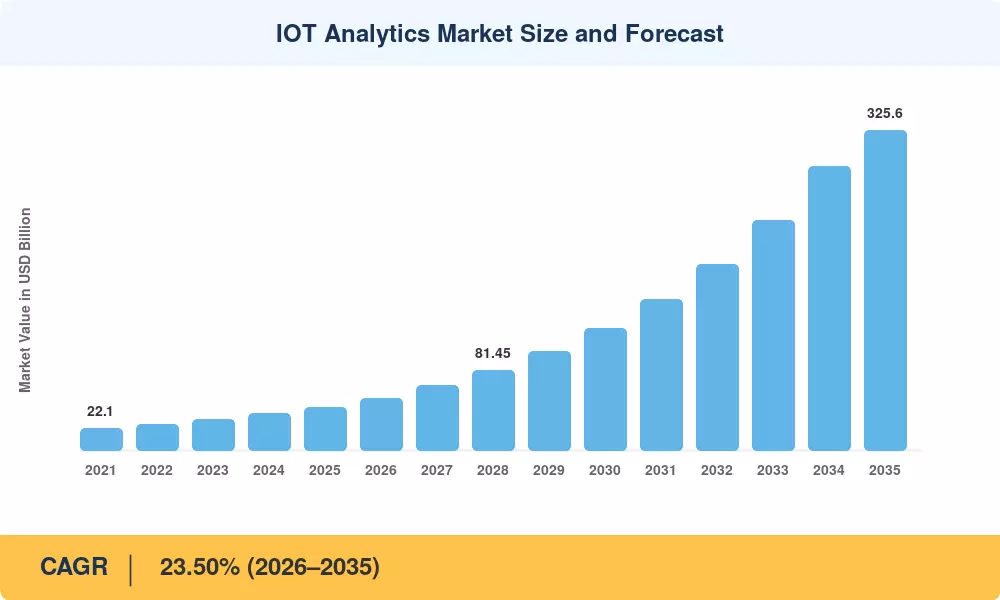
IOT Analytics Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

ドライバーの影響分析

ドライバ CAGR に対する ~% の影響 地理的な関連性 影響のタイムライン 参照
コネクテッドデバイスの爆発的な普及 ~18% グローバル 短期(2年以内)  
エッジ AI コンバージェンスとオンデバイス推論 ~16% 北米、アジア太平洋 中期(2~4年)  
予知保全の ROI 検証 ~14% ヨーロッパ、北米 短期(2年以内)  
5G/プライベートネットワークの展開 ~13% アジア太平洋、ヨーロッパ 中期(2~4年)
持続可能性と ESG 報告義務 ~12% ヨーロッパ、グローバル 長期(4年以上)
デジタルツインとシミュレーションの採用 ~10% 北米、ヨーロッパ 長期(4年以上)  
クラウドとハイパースケーラーの IoT プラットフォームのバンドル ~9% グローバル 短期(2年以内)  

コネクテッドデバイスの爆発的な普及

2030 年までに推定 390 億ドルになる接続されたIoTデバイス世界中で。データ作成の指数関数的な急増(多くの場合、ゼタバイト単位で測定されます)は、大規模な「データの重力」を引き起こしており、組織は単純なデータ ストレージから複雑でスケーラブルな分析プラットフォームへの移行を余儀なくされています。

エッジと AI の融合

産業環境における遅延のニーズにより、エッジ処理への移行が促進されています。特定の数字 (例: 「55%」) はソースによって異なりますが、業界リーダーは、NVIDIA Jetson のような特殊なシリコンの助けを借りて、工場オートメーションや異常検出のリアルタイム対応を可能にするハイブリッド エッジ クラウド アーキテクチャをますます採用しています。

予知保全の ROI 検証

予測メンテナンスにより、計画外のダウンタイムが 20 ~ 50% 削減され、メンテナンス コストが 15 ~ 25% 節約されるという業界のコンセンサスがあります。パイロットの成功が 12 ~ 18 か月以内に複数拠点での展開につながる「複合効果」とあなたが説明したことは、製造業および石油・ガス部門における十分に文書化された現象です。

5G とプライベート ネットワークの実現

5G は引き続き大規模 IoT (mIoT) の主要な実現要因であり続けます。世界の 5G 接続は 2030 年までに 55 億に達すると予想されており (出典: GSMA Intelligence)、産業ハブのプライベート キャンパス ネットワークでは「決定論的、低遅延」接続のインフラストラクチャが現実になりつつあります。

拘束影響分析

拘束 CAGR の ~% のドラッグ 地理的な関連性 影響のタイムライン 参照
データプライバシーと主権の断片化 ~−5% ヨーロッパ、グローバル 長期(4年以上) [12]
レガシー OT システムとの統合の複雑さ ~−4% 北米、ヨーロッパ 中期(2~4年)
IoT エンドポイントのサイバーセキュリティの脆弱性 ~−4% グローバル 短期(2年以内) [14]
データエンジニアリングとIoTの人材不足 ~−3% グローバル 長期(4年以上) [15]
中小企業の高額な初期導入コスト ~−3% 南米、MEA 中期(2~4年) [6]


データのプライバシーと主権の断片化

EU の GDPR、中国の PIPL、インドの DPDPA、ブラジルの LGPD は、国境を越えたデータ フローに重複しながらも異なる要件を課しており、多国籍のコネクテッド デバイス データ分析の展開にとって直接的な摩擦点となっています。[12]。コンプライアンスコストにより、プロジェクトの総支出が 8 ~ 12% 増加する可能性があり、一部の組織が管轄区域を越えてセンサー データ処理を拡張することを妨げています。

レガシー OT 統合の複雑さ

世界中の製造施設の推定 65% が今も稼働していますスカダまたは 2010 年より前に設置された DCS システム。その多くには標準 API や最新の通信プロトコルがありません。これらのレガシー環境をクラウドネイティブの IoT 分析市場プラットフォームに橋渡しするには、カスタムのミドルウェアとプロトコルの変換が必要となり、導入スケジュールが 6 ~ 12 か月延長され、リアルタイム IoT インサイトへの投資に対する短期的な ROI が損なわれます。

サイバーセキュリティの脆弱性

パロアルトネットワークスのユニット 42 は、2024 年に IoT をターゲットとしたサイバー攻撃が前年比 72% 増加し、侵害されたセンサーやゲートウェイが広範なネットワーク侵入の入り口として機能すると報告しました。[14]。 CISO は展開を承認する前にベンダー リスク評価の延長を要求するため、セキュリティ上の懸念によりエッジ分析ソリューションの調達サイクルが遅くなります。

IoT Analytics Market Opportunities

デジタルツインの収益化

ライブセンサーテレメトリと物理ベースのシミュレーションモデルを融合したデジタルツイン 統合されたスマートデバイスインテリジェンスとツインモデリング機能を提供するベンダーは、プレミアム価格を獲得できる立場にあります

持続可能性と炭素会計分析

2025 年発効の EU 企業持続可能性報告指令 (CSRD) では、50,000 社を超える企業に対してスコープ 1 ~ 3 の詳細な排出量開示が義務付けられています。。エネルギー メーター、HVAC センサー、車両テレマティクスからのリアルタイム IoT 洞察は、炭素会計エンジンへの主要なデータ フィードです。この規制の影響により、環境 KPI に最適化されたセンサー データ処理プラットフォームに対する耐久性のある需要ベクトルが生み出されます。

南アジアとアフリカにおける新興市場のリープフロッグ

インドの 12 億米ドルのスマート シティ ミッション フェーズ 2 とアフリカのスマート アフリカ アライアンスは、レガシー システムが存在しないグリーンフィールドの都市環境にコネクテッド デバイス データ分析インフラストラクチャを導入しています。[16]。これらの市場は、成熟市場を制約する統合コストを回避して、クラウドネイティブ IoT アーキテクチャに直接移行できます。

自律運転と消灯設備

完全自律型の製造ラインと無人エネルギー設備は、人間の介入なしに取り込み、決定、作動する閉ループのエッジ分析ソリューションに依存しています。深センにあるフォックスコンの「消灯」工場では生産性が 30% 向上し、自動車および半導体工場全体で同様の投資が促進されました。自律性によりエッジでのより豊富で高速なセンサー データ処理が求められるため、IoT アナリティクス市場は恩恵を受けることになります。

中小企業向けのサービスとしての分析

サブスクリプションベースのデバイスごとの支払い分析モデルにより、小規模製造業者、物流会社、農業協同組合の参入障壁が低くなりました。 Samsara や Uptake などのプラットフォームは、デバイスあたり月額 5 米ドル未満からのターンキー接続デバイス データ分析を提供し、以前はフォーチュン 500 の予算に制限されていたスマート デバイス インテリジェンスへのアクセスを民主化します。

IoT Analytics Market Future Outlook

自律型エッジインテリジェンス

2030年までに、企業が生成したデータの75%が集中データセンターの外で作成および処理され、2021年の10%から増加すると予想されます。IoT分析市場は、オンデバイスLLMと強化学習エージェントを活用して、ミリ秒未満のレイテンシーでリアルタイムのIoT洞察を提供する、クラウドの往復なしで自己最適化する自律型エッジノードに重心を移すことになります。

プラットフォームの統合とエコシステムのロックイン

今後 10 年間は、クラウド ハイパースケーラーと産業用ソフトウェアの既存企業がエンドツーエンドのコネクテッド デバイス データ分析スタックの構築を競う中、積極的な M&A が行われるでしょう。 Microsoft による Bonsai AI の買収と Siemens による Brightly Software の買収は、統合センサー データ処理プラットフォームの戦略的プレミアムを示しています[11]。 MRFR は、2032 年までに上位 5 ベンダーが IoT アナリティクス市場の収益の 40% 以上を支配すると予想しています。

コンプライアンス層としてのサステナビリティにリンクした分析

ESG報告フレームワーク(CSRD、SEC気候情報開示規則、ISSB基準)は、企業のコンプライアンスワークフローにリアルタイムの環境モニタリングを組み込むことになります。。 IoT 分析市場は、炭素原単位ダッシュボード、水使用量追跡、廃水流分析に拡大し、エッジ分析ソリューションを活用した経常収益コンプライアンス層を創出します。

ジェネレーティブ AI とデジタル ツインの融合

ジェネレーティブ AI は、オペレーターがスマート デバイス インテリジェンス プラットフォームと対話する方法を変革し、クエリベースのダッシュボードから会話型のインテント駆動型分析に移行します。 GenAI コパイロットを物理学に基づいたデジタル ツインと組み合わせることで、意思決定サイクルを数日から数分に短縮する予測シナリオ プランニングが可能になります。 IEA は、AI に最適化されたエネルギー システムは 2030 年までに世界の電力消費量の 5 ~ 10% を節約できると推定しています。これは大規模なセンサー データ処理によって得られるメリットが大きいです。.

地域市場シェア分析

地域 主要な指標 主な投資テーマ
アジア太平洋地域 2025 年の収益の 38.5% インダストリアルIoT、スマートシティプログラム、5G展開
北米 シェア28.2% ハイパースケーラー プラットフォーム、予知保全
ヨーロッパ シェア22.4% CSRD コンプライアンス、インダストリー 4.0
南アメリカ シェア6.2% 農業IoT、鉱山分析
中東とアフリカ シェア4.7% スマートシティの巨大プロジェクト、石油とガスのデジタル化
合計 100% —

IoT アナリティクス市場は顕著な地域集中を示しており、アジア太平洋と北米を合わせて世界収益の 3 分の 2 以上を占めています。エッジ分析ソリューションの導入は、産業生産高、クラウド インフラストラクチャの密度、各地域にわたる規制によるデジタル化義務と密接に関係しています。


北米

国 主要な指標 キードライバー
私たち 地域収益の 78.5% ハイパースケーラー エコシステム、防衛 IoT
カナダ 地域収入の 12.8% 資源分野のセンサーデータ処理
メキシコ 地域収入の 8.7% ニアショアリング主導のスマートファクトリー構築


北米の IoT 分析市場は、AWS、Microsoft Azure、Google Cloud の優位性によって形成されており、これらは共同してリアルタイムの IoT インサイト機能をプラットフォーム製品に組み込んでいます。米国エネルギー省の 35 億米ドルのグリッド近代化イニシアチブは、接続されたデバイスのデータ分析パイプラインに直接フィードするセンサー密度の高いスマート グリッドの導入に資金を提供しています。。カナダのオイルサンド事業者は、遠隔坑口監視のためのエッジ分析ソリューションを早期に採用する企業として浮上しました。

ヨーロッパ

国 主要な指標 キードライバー
ドイツ 24.15% CAGR インダストリー 4.0 プラットフォームの業界の義務
イギリス 地域収益の 18.5% 金融サービスのIoT不正検知
フランス 地域収入の 14.2% 原子力艦隊の予知保全
イタリア 地域収入の9.8% アグリテックと食品サプライチェーン分析
スペイン 地域収入の 7.1% 再生可能エネルギーセンサーネットワーク
北欧諸国 地域収入の 8.6% スマートビルディングと地域暖房IoT
ロシア 地域収入の5.9% 石油とガスの遠隔監視
ヨーロッパの残りの部分 残りのシェア 混合産業での採用


欧州の IoT アナリティクス市場は、EU データ法 (2024 年) と CSRD によって推進されており、企業は運用データと環境データを体系的に収集して報告することが求められています。ドイツのプラットフォーム インダストリー 4.0 イニシアチブだけでも、自動車および化学分野にわたるセンサー データ処理とスマート デバイス インテリジェンスのパイロットに 40 億ユーロ以上を注ぎ込んでいます。[18].

アジア太平洋地域

国 主要な指標 キードライバー
中国 地域収入の 42.3% 中国製 2025 年の産業デジタル化
インド 24.95% CAGR スマートシティの使命、PLI の製造
日本 地域収入の 15.8% Society 5.0 とロボティクスと IoT の融合
韓国 地域収入の10.2% 半導体製造工場のリアルタイム IoT 洞察
アセアン 地域収入の 8.4% スマート農業・物流IoT
残りのアジア太平洋地域 残りのシェア テレコム主導の IoT バンドリング


アジア太平洋地域は、絶対規模と成長率の両方でIoT分析市場をリードしています。中国のMIITは、収益基準を超えるすべてのメーカーに産業用インターネットプラットフォームを義務付けている一方、インドのエレクトロニクス向け生産連動型インセンティブ制度は、国産のセンサーとゲートウェイを使ったコネクテッドデバイスデータ分析エコシステムの種を蒔いている。.

南アメリカ

国 主要な指標 キードライバー
ブラジル 地域収入の 58.3% アグリビジネスおよび鉱山センサーのデータ処理
アルゼンチン 地域収益の 18.5% Vaca Muerta エネルギー場分析
南アメリカの残りの地域 残りのシェア テレコムを活用したIoTサービス


ブラジルのアグリビジネス部門は、植栽と灌漑サイクルを最適化するために衛星、ドローン、土壌センサーテレメトリを取り込んだ精密農業プラットフォームを備えた、この地域の主要な需要の推進力です。ミナスジェライス州の採掘作業から得られるリアルタイムの IoT 洞察により、機器の故障率が 20% 削減されています[20].

中東とアフリカ

国 主要な指標 キードライバー
サウジアラビア 地域収入の 34.6% NEOM と Vision 2030 スマートシティ IoT
アラブ首長国連邦 地域収入の 28.3% ドバイのスマートシティと物流拠点
南アフリカ 地域収入の 15.1% 鉱業と公共事業の分析
エジプト 地域収入の10.4% 新しい行政資本のスマートインフラ
MEAの残りの部分 残りのシェア 石油とガスの遠隔監視


中東およびアフリカの IoT アナリティクス市場は湾岸協力会議加盟国に集中しており、そこでは政府系資産が資金提供する巨大プロジェクトがエッジ アナリティクス ソリューションをゼロから都市インフラに組み込んでいます。サウジアラビアのNEOMプロジェクトだけでも推定5000億ドルが割り当てられており、スマートデバイスインテリジェンスが基礎技術層を形成している[21].


IOT Analytics Market By Region, 2025-2035

IoT Analytics Market Segmentation

コンポーネント別

セグメント 主要な指標 主な需要要因
ソリューション シェア72.8%(2025年) ターンキー分析プラットフォームに対する企業の需要
サービス 25.15% CAGR (2026 ~ 2035 年) マネージドサービスとコンサルティングの成長


企業は、データの取り込み、リアルタイムの IoT インサイト ダッシュボード、予測モデリングを 1 つのライセンスに統合するパッケージ ソフトウェア プラットフォームを優先しているため、ソリューションが IoT 分析市場を支配しています。 IBM、Microsoft、SAP などの大手ベンダーは、接続されたデバイス データ分析モジュールを広範なエンタープライズ スイート内にバンドルして、調達の摩擦を軽減します。

組織が分析の実装、モデルのチューニング、継続的なプラットフォーム管理を専門のインテグレーターにアウトソーシングすることが増えているため、サービスは急速に成長しているコンポーネントです。サービスプロバイダーが稼働時間の改善やエネルギー節約などの測定可能な KPI を保証する、成果ベースの価格設定への移行により、IoT アナリティクス市場内でこのセグメントが加速しています。

デプロイメント別

セグメント 主要な指標 主な需要要因
オンプレミス シェア69.2%(2025年) データ主権と OT セキュリティ要件
雲 25.40% CAGR (2026 ~ 2035 年) スケーラビリティとインフラストラクチャのオーバーヘッドの削減


防衛、重要インフラ、ヘルスケアなどの厳しく規制されているセクターでは、センサー データの処理を管理された環境内に留めることが義務付けられているため、オンプレミス導入が多数派の地位を維持しています。ただし、エッジツークラウド アーキテクチャが成熟し、ハイブリッド モデルがスマート デバイス インテリジェンス ワークロードの遅延の問題を解決するため、クラウド デプロイメントが明らかに成長のリーダーとなっています。

組織規模別

セグメント 主要な指標 主な需要要因
大企業 シェア76.4%(2025年) コネクテッドデバイスのフリートと予算の規模
中小企業 24.90% CAGR (2026 ~ 2035 年) SaaS 価格モデルと民主化されたエッジ分析ソリューション


大企業は、エンタープライズ グレードのコネクテッド デバイス データ分析プラットフォームを必要とするマルチサイト、数百万デバイスの展開によって IoT 分析市場を支えています。中小企業は、手頃な価格のサブスクリプション層と、専用のデータ サイエンス チームの必要性を排除する事前構成されたエッジ分析ソリューションによって推進され、急速に成長しているセグメントを代表しています。

用途別

セグメント 主要な指標 主な需要要因
予知保全 シェア40.6%(2025年) 資産重視の業界で実証済みの ROI
資産パフォーマンス管理 24.15% CAGR (2026 ~ 2035 年) 資本設備のライフサイクルの最適化
エネルギー管理 USD 5.85 Billion (2025) 炭素削減義務と光熱費
その他の用途 残りのシェア セキュリティ分析、フリート管理


予測メンテナンスは、IoT 分析市場の基礎となるアプリケーションであり、生のセンサー データ処理出力を実用的なアラートに変換し、コストのかかる計画外のダウンタイムを防ぎます。企業がリアルタイムの IoT 洞察に基づく全体的なライフサイクルの最適化に向けて、障害予測を超えて分析を拡張するにつれて、資産パフォーマンス管理の勢いが増しています。

エンドユーザー業界別

セグメント 主要な指標 主な需要要因
製造業 シェア33.2%(2025年) インダストリー 4.0 とスマートファクトリーの義務
エネルギーと公共事業 23.95% CAGR (2026 ~ 2035 年) 送電網の近代化、再生可能エネルギーの統合
輸送と物流 USD 5.25 Billion (2025) フリートテレマティクスとサプライチェーンの可視化
小売と電子商取引 22.60% CAGR (2026 ~ 2035 年) 店内分析、在庫の最適化
その他の産業 残りのシェア ヘルスケア、農業、スマートビルディング


製造業は絶対支出額でIoT分析市場をリードしており、ディスクリートおよびプロセスメーカーは原材料の受け入れから完成品のQAに至るあらゆる段階で接続デバイスのデータ分析を組み込んでいます。 Energy and Utilities は、グリッド バランシングとデマンド レスポンスのための継続的なエッジ分析ソリューションを必要とする再生可能エネルギー統合の課題によって推進され、最も急速に成長しているエンドユーザー業界です。


競争力のあるベンチマーク

IoT アナリティクス市場は中程度の集中度を示しており、推定ハーフィンダール・ハーシュマン指数 (HHI) は 1,200 未満です。上位 5 社のベンダーは合計で約 35 ~ 40% の収益シェアを占めていますが、専門プロバイダー、地域インテグレーター、オープンソース プラットフォームのロングテールがニッチ セグメントを占めています。クラウド ハイパースケーラーがリアルタイム IoT インサイト機能をプラットフォーム レベルのサービスに組み込むにつれて、競争の激しさが増しており、スタンドアロン分析ベンダーは垂直特化またはエッジ ネイティブ アーキテクチャを通じて差別化を迫られています。

会社 EST(東部基準時。収益分配範囲 IoT分析市場向けの主な製品 戦略的なポジショニング
マイクロソフト株式会社 ~8~11% Azure IoT Hub、Azure Digital Twins、Time Series Insights エンタープライズ IT とバンドルされたハイパースケーラー プラットフォーム
アイ・ビー・エム株式会社 ~6~9% Maximo、Watson IoT プラットフォーム、エッジ アプリケーション マネージャー AI を活用した資産管理およびエッジ分析ソリューション
SAP SE ~5~8% SAP IoT、Leonardo、資産インテリジェンス ネットワーク ERPに組み込まれた接続デバイスのデータ分析
AWS(アマゾン) ~7~10% AWS IoT コア、IoT Greengrass、SiteWise 最も広範なクラウドネイティブ IoT サービス ポートフォリオ
シスコシステムズ ~4~7% Cisco IoT オペレーション ダッシュボード、産業ネットワーク ディレクター ネットワークインフラ主導のスマートデバイスインテリジェンス
PTC株式会社 ~4~6% ThingWorx、Kepware、Vuforia の統合 ARオーバーレイを備えた産業用IoTプラットフォーム
シーメンスAG ~3~6% MindSphere、インダストリアルエッジ、Xcelerator 製造の深さを備えた OT ネイティブのプラットフォーム
オラクル株式会社 ~3~5% Oracle IoT Cloud、Fusion SCMセンサーの統合 エンタープライズデータ層の統合
SAS インスティテュート ~2~4% SAS IoT Analytics、イベントストリーム処理 センサーデータ処理のための高度な分析と AI
日立ヴァンタラ ~2~4% Lumada IoT プラットフォーム、Pentaho アナリティクス 日本のOTの伝統を活かしたデータ運用に重点を置く


最近のニュースと開発

  • マイクロソフト(2025 年 3 月): ハイブリッド クラウド エッジ デプロイメント向けの接続デバイス データ分析と MQTT ブローカーリングを統合する Kubernetes ネイティブ エッジ ランタイムである Azure IoT Operations を開始.
  • シーメンス(2024 年 11 月): Altair Engineering を 106 億米ドルで買収し、Xcelerator プラットフォーム内の IoT Analytics Market ポートフォリオにシミュレーションおよび AI 機能を追加しました。[11].

IoT Analytics Market Report Scope

パラメータ 詳細
市場範囲 コンポーネント、展開、組織規模、アプリケーション、エンドユーザー業界、地理にわたるグローバルなIoT分析市場
学習期間 2021 ~ 2035 年
CAGR 23.50% (2026 ~ 2035 年)
市場規模 — 基準年 (2025 年) USD 43.85 Billion
市場規模 — 予測終了(2035年) USD 325.60 Billion
最も急成長しているセグメント サービス (コンポーネント別);クラウド (展開による)。中小企業(組織規模別)
紹介された企業 Microsoft、IBM、SAP、AWS、Cisco、PTC、Siemens、Oracle、SAS Institute、Hitachi Vantara
評価通貨 USD Billion


よくある質問

2024 時点での IoT 分析市場の現在の評価はいくらですか?

IoT 分析市場は、at 23.6 USD Billionで2024 と評価されました。

2035によるIoT分析市場の予測市場規模はどれくらいですか?

市場は2035までに196.56 USD Billionに達すると予測されています。

予測期間 2025 - 2035 中の IoT 分析市場の予想 CAGR はいくらですか?

2025 - 2035中のIoT分析市場の予想CAGRは、21.25%です。

in IoT 分析市場の主要プレーヤーと考えられている企業はどれですか?

市場の主要企業には、IBM、Microsoft、SAP、Oracle、Google、Cisco、Siemens、AWS、PTC が含まれます。

IoT分析市場の主な構成要素は何ですか?

主なコンポーネントには、at 78.83 USD Billion という値のソフトウェアと、at 117.73 USD Billion という値のサービスが含まれます。

IoT 分析市場は展開タイプによってどのように分割されていますか?

市場は、at 78.28 USD Billion と評価されるオンプレミスと、at 118.28 USD Billion と評価されるオンクラウドに分類されます。

in IoT 分析市場にはどのような種類の分析が含まれますか?

市場には予測分析、処方分析、記述分析が含まれており、それぞれの評価額は 42.0、58.0、96.56 USD Billion です。

in IoT 分析市場の成長を推進しているアプリケーションは何ですか?

主要なアプリケーションには、エネルギー管理、予知保全、資産管理、在庫管理、セキュリティが含まれており、評価額の範囲は 28.0 から 55.0 USD Billion までです。

IoT 分析市場の成長をさまざまなアプリケーション間でどのように比較しますか?

セキュリティは評価額 55.0 USD Billion でリードし、在庫管理はで28.0 USD Billion に続きます。

IoT 分析市場で2025 に影響を与えるトレンドは何ですか?

傾向としては、クラウド ソリューションの採用の増加や、運用効率を高めるための予測分析と処方分析の重視などが挙げられます。

著者
著者 Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
共著者 Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology regulatory frameworks, IEEE and ISO standards documentation, peer-reviewed engineering journals, and authoritative ICT industry databases. Key sources included the National Institute of Standards and Technology (NIST) Cybersecurity Framework and IoT-specific guidelines (NISTIR 8259/8425), Federal Communications Commission (FCC) IoT Cybersecurity Labeling Program standards, Institute of Electrical and Electronics Engineers (IEEE) Standards Association publications (IEEE 2413, IEEE 802.11 standards), International Electrotechnical Commission (IEC) IoT reference architecture standards (ISO/IEC 30141), International Organization for Standardization (ISO) cybersecurity guidelines for IoT (ISO/IEC 27400), Industrial Internet Consortium (IIC) reference architecture and testbed reports, Open Connectivity Foundation (OCF) specifications, International Data Corporation (MRFR) Worldwide Semiannual Internet of Things Spending Guide, MRFR Hype Cycle for IoT Technologies, IoT Analytics Market Reports by leading research firms, IEEE Xplore Digital Library for technical publications on edge computing and streaming analytics, ACM Digital Library for data science and IoT algorithm research, National Telecommunications and Information Administration (NTIA) policy frameworks, European Telecommunications Standards Institute (ETSI) IoT standards (EN 303 645), UK Product Security and Telecommunications Infrastructure (PSTI) regulatory guidance, and national digital transformation reports from key markets. These sources were used to collect IoT deployment statistics, protocol adoption data, cybersecurity compliance requirements, cloud infrastructure growth metrics, and market landscape analysis for descriptive analytics, predictive analytics, prescriptive analytics, and diagnostic analytics platforms.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from companies in the supply side, such as IoT platform vendors, industrial automation companies, hyperscale cloud providers, telecoms operators, and analytics software OEMs, as well as heads of data science and analytics, cloud platform architects, and vice presidents of IoT product development, were consulted. From the manufacturing, energy & utilities, transportation & logistics, healthcare, and smart infrastructure industries, demand-side sources came from chief data officers (CDOs), vice presidents of operations technology (VPs), plant managers, directors of supply chains, and digital transformation leaders. The primary research validated the market segmentation across software solutions and professional/managed services. It also confirmed the roadmaps for edge-to-cloud deployment and gathered insights on patterns of AI/ML adoption in IoT contexts, pricing models for platforms, and challenges with interoperability.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and IoT device data volume analysis. The methodology included:

Identification of 50+ key analytics platform providers and system integrators across North America, Europe, Asia-Pacific, and Latin America

Product mapping across descriptive, diagnostic, predictive, and prescriptive analytics categories, along with professional and managed service offerings

Analysis of reported and modeled annual revenues specific to IoT analytics software and services portfolios

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (connected device volume × data throughput per device × analytics ARPU by region) and top-down (vendor revenue validation and cloud infrastructure spending correlation) approaches to derive segment-specific valuations for predictive maintenance, asset performance management, energy management, supply chain optimization, and remote monitoring applications.

無料サンプルをダウンロード

このレポートの無料サンプルを受け取るには、以下のフォームにご記入ください

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















