Marché de l’analyse IOT (2026 – 2035)

Taille, part et rapport de recherche du marché de l’analyse IoT par composant (solutions, services), par déploiement (sur site, cloud), par taille d’organisation (grandes entreprises, petites et moyennes entreprises (PME)), par application (maintenance prédictive, gestion des performances des actifs, gestion de l’énergie, autres applications), par secteur d’utilisateur final (fabrication, énergie et services publics, transport et logistique, vente au détail et commerce électronique, autres industries) et par région (Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique) - Prévisions de l'industrie jusqu'en 2035.
ID: MRFR/ICT/1225-HCR 110 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 15, 2026
IoT Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)23.50%
2025 Market SizeUSD 43.85 Billion
2035 Market SizeUSD 325.60 Billion
Key Players
Microsoft Corporation
IBM Corporation
SAP SE
AWS
Cisco Systems
PTC Inc.
Opportunities
  • Digital-Twin Monetization
  • Sustainability and Carbon-Accounting Analytics
  • Emerging-Market Leapfrog in South Asia and Africa

Marché de l’analyse IoT Résumé du marché

Le marché de l’analyse IoT a atteint 43,85 milliards de dollars en 2025 et devrait passer de 53,40 milliards de dollars en 2026 à 325,60 milliards de dollars d’ici 2035, enregistrant un TCAC de 23,50 % au cours de la période de prévision (2026-2035). Cette expansion est ancrée dans les mandats de transformation numérique des entreprises et dans la convergence accélérée de l’informatique de pointe avec l’intelligence artificielle. Les gouvernements des principales économies ont engagé collectivement plus de 48 milliards de dollars dans des programmes nationaux de numérisation entre 2023 et 2028, créant ainsi un vent politique favorable aux plates-formes d’analyse de données d’appareils connectés et à l’infrastructure de traitement des données de capteurs.

Un changement technologique est en cours alors que les anciens systèmes SCADA et de télémétrie en silos cèdent la place à des architectures d'analyse unifiées et natives du cloud, capables d'ingérer des millions de points de données par seconde à partir de données distribuées.capteurréseaux. Les solutions d'analyse Edge traitent désormais localement plus de 40 % de la télémétrie industrielle avant de transmettre des informations condensées à des tableaux de bord centralisés, réduisant ainsi les coûts de bande passante d'environ 30 à 35 % pour les opérateurs disposant de nombreux actifs. Le Forum économique mondial estime que les gains de productivité liés à l’IoT pourraient générer 11 100 milliards de dollars de valeur économique annuelle d’ici 2030, renforçant ainsi l’allocation de capitaux vers des informations IoT en temps réel dans les secteurs verticaux de la fabrication, de l’énergie et de la logistique.

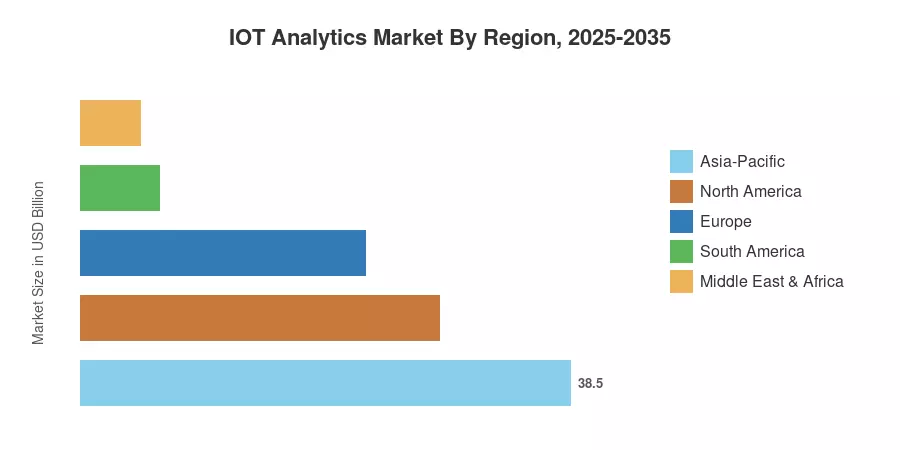
L’Asie-Pacifique détient la plus grande part du marché de l’analyse IoT, avec environ 38,5 % du chiffre d’affaires 2025, tirée par le déploiement industriel de l’IoT en Chine et celui de l’Inde.Villes intelligentesMission. La région connaît également la croissance la plus rapide, avec un TCAC de 24,85 % jusqu'en 2035. L'Amérique du Nord occupe la deuxième place avec une part d'environ 28,2 %, soutenue par des investissements hyperscalers et une adoption mature de la maintenance prédictive dans le secteur du pétrole, du gaz et de la fabrication discrète. L'Europe suit avec environ 22,4 %, où les obligations de reporting de la loi européenne sur les données et du Green Deal canalisent une nouvelle demande de capacités d'intelligence des appareils intelligents. Alors que les volumes de traitement des données des capteurs doublent tous les 18 mois, le marché de l’analyse IoT est prêt pour une décennie de croissance continue.

Points clés du rapport

• Par composant

  • Les solutions ont représenté environ 72,8 % des revenus du marché de l’analyse IoT en 2025, reflétant la préférence des entreprises pour les plateformes d’analyse de données d’appareils connectés clés en main.
  • Les services devraient se développer à un TCAC de 25,15 % jusqu'en 2035 à mesure que les missions d'analyse et de conseil gérées évoluent.

• Par déploiement

  • Le déploiement sur site représentait environ 69,2 % en 2025, tiré par les mandats de souveraineté des données dans les secteurs réglementés.
  • Taille de l'organisation
  • Les petites et moyennes entreprises représentent le segment de taille d'organisation qui connaît la croissance la plus rapide sur le marché de l'analyse IoT, reflétant l'accès démocratisé aux solutions d'analyse de pointe.

• Par candidature

  • La maintenance prédictive a dirigé des applications avec une part estimée de 40,6 % du marché de l’analyse IoT en 2025, alimentées par des informations IoT en temps réel provenant de réseaux de capteurs industriels.
  • Industrie des utilisateurs finaux
  • Les utilisateurs finaux de l'énergie et des services publics devraient enregistrer le TCAC le plus élevé parmi les secteurs verticaux, soutenus par des mandats de développement durable exigeant un traitement continu des données des capteurs.

• Par région

  • L'Asie-Pacifique domine avec 38,5 % du chiffre d'affaires 2025 et le TCAC le plus rapide jusqu'en 2035
  • L'Amérique du Nord détenait environ 28,2 % de part de marché, ce qui reflète l'adoption profonde de l'intelligence des appareils intelligents dans l'informatique d'entreprise.

Taille et prévisions du marché de l’analyse IoT (2021-2035)

La dimensionnement du marché de MRFR combine une agrégation ascendante des revenus issus des informations financières des fournisseurs avec une validation croisée descendante par rapport à des indicateurs macroéconomiques tels que les dépenses informatiques de l'entreprise, les données d'expédition d'appareils connectés et les taux de croissance de l'infrastructure cloud. Les chiffres historiques (2021-2024) sont basés sur les revenus déclarés ; 2025 est l’estimation de l’année de référence ; 2026-2035 sont des projections prévisionnelles appliquant le TCAC calibré.
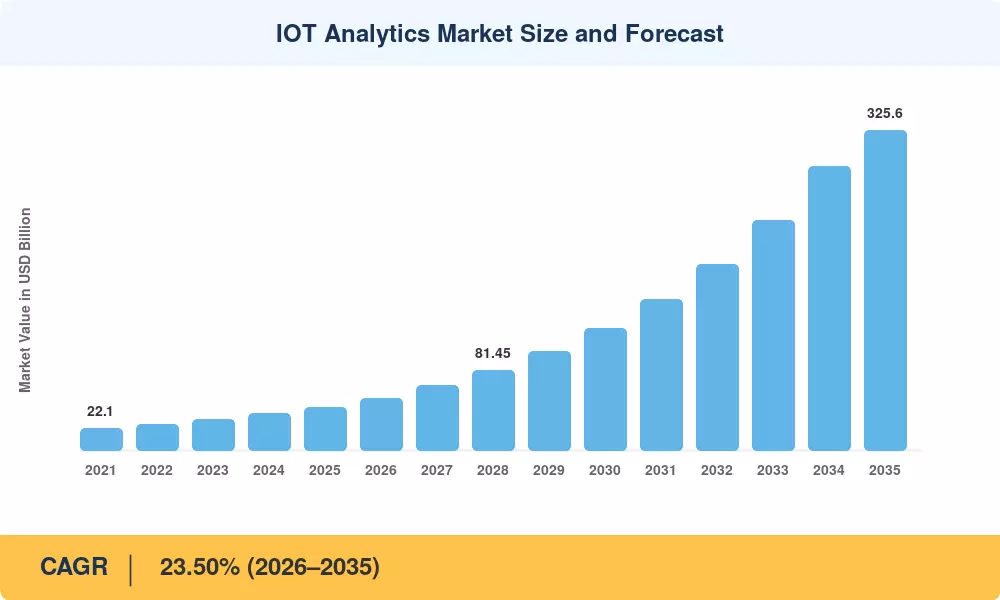
IOT Analytics Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse de l'impact des facteurs déterminants

Conducteur ~% Impact sur le TCAC Pertinence géographique Chronologie des impacts Réf
Prolifération explosive des appareils connectés ~18% Mondial Court terme (≤ 2 ans)  
Convergence Edge-AI et inférence sur l'appareil ~16% Amérique du Nord, Asie-Pacifique Moyen terme (2 à 4 ans)  
Validation du retour sur investissement de la maintenance prédictive ~14% Europe, Amérique du Nord Court terme (≤ 2 ans)  
Déploiement de la 5G/réseau privé ~13% Asie-Pacifique, Europe Moyen terme (2 à 4 ans)
Mandats de reporting développement durable et ESG ~12% Europe, monde Longue durée (≥4 ans)
Adoption du jumeau numérique et de la simulation ~10% Amérique du Nord, Europe Longue durée (≥4 ans)  
Regroupement de plateformes IoT cloud-hyperscaler ~9% Mondial Court terme (≤ 2 ans)  

Prolifération explosive des appareils connectés

D’ici 2030, il y en aura environ 39 milliardsAppareils IoT connectésà l'échelle mondiale. L’augmentation exponentielle de la création de données (souvent mesurée en zettaoctets) entraîne une « gravité des données » massive qui oblige les organisations à passer d’un simple stockage de données à des plateformes d’analyse complexes et évolutives.

Convergence Edge-IA

Le besoin de retard dans l’environnement industriel entraîne la transition vers le traitement de pointe. Les chiffres particuliers (par exemple « 55 % ») varient selon la source, mais les leaders industriels adoptent de plus en plus des architectures hybrides Edge-Cloud pour permettre une réaction en temps réel pour l'automatisation des usines et la détection des anomalies, avec l'aide de silicium spécialisé comme NVIDIA Jetson.

Validation du retour sur investissement de la maintenance prédictive

Il existe un consensus dans l'industrie selon lequel la maintenance prédictive permet de réduire de 20 à 50 % les temps d'arrêt imprévus et de 15 à 25 % d'économies sur les coûts de maintenance. Ce que vous avez décrit comme « l’effet cumulatif » des projets pilotes réussis conduisant à des déploiements multisites dans un délai de 12 à 18 mois est un phénomène bien documenté dans les secteurs manufacturier et pétrolier et gazier.

5G et activation des réseaux privés

La 5G continue d’être le principal catalyseur de l’IoT massif (mIoT). Alors que le nombre de connexions 5G mondiales devrait atteindre 5,5 milliards d’ici 2030 (Source : GSMA Intelligence), l’infrastructure de connectivité « déterministe et à faible latence » devient désormais une réalité pour les réseaux de campus privés dans les pôles industriels.

Analyse d'impact des restrictions

Retenue ~% Glisser sur le TCAC Pertinence géographique Chronologie des impacts Réf
Confidentialité des données et fragmentation de la souveraineté ~−5% Europe, monde Longue durée (≥4 ans) [12]
Complexité de l'intégration avec les systèmes OT existants ~−4% Amérique du Nord, Europe Moyen terme (2 à 4 ans)
Vulnérabilités de cybersécurité dans les points de terminaison IoT ~−4% Mondial Court terme (≤ 2 ans) [14]
Pénurie de talents dans l'ingénierie des données et l'IoT ~−3% Mondial Longue durée (≥4 ans) [15]
Coûts de déploiement initiaux élevés pour les PME ~−3% Amérique du Sud, MEA Moyen terme (2 à 4 ans) [6]


Fragmentation de la confidentialité des données et de la souveraineté

Le RGPD de l'UE, le PIPL de la Chine, le DPDPA de l'Inde et la LGPD du Brésil imposent des exigences qui se chevauchent mais qui sont distinctes sur les flux de données transfrontaliers - un point de friction direct pour les déploiements multinationaux d'analyse de données d'appareils connectés.[12]. Les coûts de conformité peuvent ajouter 8 à 12 % aux dépenses totales du projet, dissuadant certaines organisations d'étendre le traitement des données des capteurs à plusieurs juridictions.

Complexité de l’intégration OT héritée

On estime que 65 % des installations de fabrication dans le monde sont toujours en activité.SCADAou systèmes DCS installés avant 2010, dont beaucoup manquent d'API standard ou de protocoles de communication modernes. Relier ces environnements existants aux plates-formes cloud natives du marché de l'analyse IoT nécessite une traduction personnalisée des middlewares et des protocoles, ce qui prolonge les délais de déploiement de 6 à 12 mois et érode le retour sur investissement à court terme des investissements en matière d'informations IoT en temps réel.

Vulnérabilités de cybersécurité

L'unité 42 de Palo Alto Networks a signalé une augmentation de 72 % d'une année sur l'autre des cyberattaques ciblant l'IoT en 2024, avec des capteurs et des passerelles compromis servant de points d'entrée pour des intrusions réseau plus larges.[14]. Les problèmes de sécurité ralentissent les cycles d'approvisionnement pour les solutions d'analyse de pointe, car les RSSI exigent des évaluations approfondies des risques des fournisseurs avant d'autoriser les déploiements.

Marché de l’analyse IoT Opportunités

Monétisation des jumeaux numériques

Des jumeaux numériques qui fusionnent la télémétrie des capteurs en direct avec des modèles de simulation basés sur la physique. Les fournisseurs proposant une intelligence intégrée des appareils intelligents et des capacités de modélisation jumelle sont bien placés pour obtenir des prix plus élevés.

Analyse de durabilité et de comptabilité carbone

La directive européenne sur les rapports de développement durable (CSRD), entrée en vigueur en 2025, impose à plus de 50 000 entreprises de fournir une divulgation granulaire des émissions de portée 1 à 3.. Les informations IoT en temps réel provenant des compteurs d'énergie, des capteurs CVC et de la télématique de flotte constituent les principales sources de données pour les moteurs de comptabilisation du carbone. Cette contrainte réglementaire crée un vecteur de demande durable pour les plateformes de traitement de données de capteurs optimisées pour les KPI environnementaux.

Leapfrog des marchés émergents en Asie du Sud et en Afrique

La phase 2 de la mission indienne Smart Cities, d'un montant de 1,2 milliard de dollars, et la Smart Africa Alliance africaine déploient une infrastructure d'analyse de données d'appareils connectés dans des environnements urbains vierges où les systèmes existants sont absents.[16]. Ces marchés peuvent passer directement aux architectures IoT natives du cloud, en contournant les coûts d'intégration qui limitent les marchés matures.

Opérations autonomes et installations d’extinction

Les lignes de fabrication entièrement autonomes et les installations énergétiques sans pilote s'appuient sur des solutions d'analyse de pointe en boucle fermée qui ingèrent, décident et actionnent sans intervention humaine. Les usines « éteintes » de Foxconn à Shenzhen ont démontré des gains de productivité de 30 %, catalysant des investissements similaires dans les usines de fabrication d'automobiles et de semi-conducteurs. Le marché de l’analyse IoT devrait en bénéficier, car l’autonomie exige un traitement des données des capteurs plus riche et plus rapide à la périphérie.

Analytics-as-a-Service pour les PME

Les modèles d'analyse basés sur un abonnement et payants par appareil réduisent les barrières à l'entrée pour les petits fabricants, les entreprises de logistique et les coopératives agricoles. Des plateformes comme Samsara et Uptake proposent une analyse clé en main des données des appareils connectés à partir de moins de 5 USD par appareil et par mois, démocratisant ainsi l'accès à l'intelligence des appareils intelligents qui était auparavant limité aux budgets Fortune 500.

Marché de l’analyse IoT Perspectives d'avenir

Intelligence de périphérie autonome

D’ici 2030, 75 % des données générées par les entreprises seront créées et traitées en dehors des centres de données centralisés, contre 10 % en 2021. Le marché de l’analyse IoT déplacera son centre de gravité vers des nœuds périphériques autonomes qui s’auto-optimisent sans allers-retours dans le cloud, en tirant parti des LLM sur les appareils et des agents d’apprentissage par renforcement pour fournir des informations IoT en temps réel avec une latence inférieure à la milliseconde.

Consolidation de la plateforme et verrouillage de l'écosystème

La prochaine décennie sera marquée par des fusions et acquisitions agressives alors que les hyperscalers du cloud et les éditeurs de logiciels industriels se précipitent pour assembler des piles d'analyse de données d'appareils connectés de bout en bout. L'acquisition de Bonsai AI par Microsoft et l'achat de Brightly Software par Siemens marquent une prime stratégique sur les plates-formes intégrées de traitement de données de capteurs.[11]. D’ici 2032, MRFR s’attend à ce que les cinq principaux fournisseurs contrôlent plus de 40 % des revenus du marché de l’analyse IoT.

Analyses liées au développement durable en tant que couche de conformité

Les cadres de reporting ESG – CSRD, règles de divulgation climatique de la SEC, normes ISSB – intégreront une surveillance environnementale en temps réel dans les flux de travail de conformité des entreprises.. Le marché de l’analyse IoT s’étendra aux tableaux de bord sur l’intensité carbone, au suivi de la consommation d’eau et à l’analyse des flux de déchets, créant ainsi une couche de conformité aux revenus récurrents alimentée par des solutions d’analyse de pointe.

Convergence avec l'IA générative et les jumeaux numériques

L'IA générative transformera la façon dont les opérateurs interagissent avec les plateformes d'intelligence des appareils intelligents, en passant des tableaux de bord basés sur des requêtes à des analyses conversationnelles basées sur l'intention. Associés à des jumeaux numériques basés sur la physique, les copilotes GenAI permettront une planification prédictive de scénarios qui réduira les cycles de décision de quelques jours à quelques minutes. L'AIE estime que les systèmes énergétiques optimisés par l'IA pourraient permettre d'économiser 5 à 10 % de la consommation mondiale d'électricité d'ici 2030, un prix largement débloqué grâce au traitement des données des capteurs à grande échelle..

Analyse de la part de marché régionale

Région Mesure clé Thèmes d'investissement principaux
Asie-Pacifique 38,5% du chiffre d'affaires 2025 IoT industriel, programmes de villes intelligentes, déploiement de la 5G
Amérique du Nord 28,2% part Plateformes hyperscaler, maintenance prédictive
Europe 22,4% part Conformité CSRD, Industrie 4.0
Amérique du Sud part de 6,2% IoT agricole, analyse minière
Moyen-Orient et Afrique 4,7% part Mégaprojets de villes intelligentes, numérisation du pétrole et du gaz
Total 100% —

Le marché de l’analyse IoT présente une concentration régionale prononcée, l’Asie-Pacifique et l’Amérique du Nord représentant ensemble plus des deux tiers du chiffre d’affaires mondial. L’adoption des solutions d’analyse Edge suit de près la production industrielle, la densité de l’infrastructure cloud et les mandats réglementaires de numérisation dans chaque zone géographique.


Amérique du Nord

Pays Mesure clé Pilote clé
NOUS 78,5% des revenus régionaux Écosystème hyperscaler, IoT de défense
Canada 12,8% du chiffre d'affaires régional Traitement des données des capteurs du secteur des ressources
Mexique 8,7% du chiffre d'affaires régional Construction d’usines intelligentes pilotée par la délocalisation


Le marché nord-américain de l'analyse de l'IoT est façonné par la domination d'AWS, de Microsoft Azure et de Google Cloud, qui intègrent collectivement des capacités d'informations IoT en temps réel dans leurs offres de plateforme. L'initiative de modernisation du réseau du ministère américain de l'Énergie, d'un montant de 3,5 milliards de dollars, finance des déploiements de réseaux intelligents à forte densité de capteurs qui alimentent directement les pipelines d'analyse des données des appareils connectés.. Les exploitants de sables bitumineux du Canada sont devenus les premiers à adopter des solutions d'analyse de pointe pour la surveillance à distance des têtes de puits.

Europe

Pays Mesure clé Pilote clé
Allemagne 24.15% CAGR Mandats de la Plateforme Industrie 4.0 Industrie
ROYAUME-UNI 18,5% des revenus régionaux Détection de la fraude IoT dans les services financiers
France 14,2% du chiffre d'affaires régional Maintenance prédictive du parc nucléaire
Italie 9,8% du chiffre d'affaires régional Analyse de l’agrotechnologie et de la chaîne d’approvisionnement alimentaire
Espagne 7,1% du chiffre d'affaires régional Réseaux de capteurs d’énergies renouvelables
Pays nordiques 8,6% du chiffre d'affaires régional IoT pour les bâtiments intelligents et le chauffage urbain
Russie 5,9% du chiffre d'affaires régional Surveillance à distance du pétrole et du gaz
Reste de l'Europe Part restante Adoption industrielle mixte


Le marché européen de l’analyse de l’IoT est propulsé par la loi de l’UE sur les données (2024) et le CSRD, qui obligent les entreprises à collecter et à communiquer systématiquement des données opérationnelles et environnementales. L'initiative allemande Plattform Industrie 4.0 a à elle seule consacré plus de 4 milliards d'euros à des projets pilotes de traitement des données de capteurs et d'intelligence des appareils intelligents dans les secteurs de l'automobile et de la chimie.[18].

Asie-Pacifique

Pays Mesure clé Pilote clé
Chine 42,3% des revenus régionaux Digitalisation industrielle Made in China 2025
Inde 24.95% CAGR Mission Smart Cities, fabrication PLI
Japon 15,8% du chiffre d'affaires régional Société 5.0 et convergence robotique-IoT
Corée du Sud 10,2% du chiffre d'affaires régional Informations IoT en temps réel sur la fabrication de semi-conducteurs
ASEAN 8,4% du chiffre d'affaires régional Agriculture intelligente et logistique IoT
Reste de l'Asie-Pacifique Part restante Regroupement IoT axé sur les télécommunications


L’Asie-Pacifique est en tête du marché de l’analyse IoT en termes de taille absolue et de taux de croissance. Le MIIT chinois a rendu obligatoire les plates-formes Internet industrielles pour tous les fabricants dépassant un certain seuil de revenus, tandis que le programme indien d'incitation à la production pour l'électronique ensemence l'écosystème d'analyse des données des appareils connectés avec des capteurs et des passerelles fabriqués dans le pays..

Amérique du Sud

Pays Mesure clé Pilote clé
Brésil 58,3% des revenus régionaux Traitement des données des capteurs agroalimentaires et miniers
Argentine 18,5% des revenus régionaux Analyse du champ énergétique de Vaca Muerta
Reste de l'Amérique du Sud Part restante Services IoT compatibles avec les télécommunications


Le secteur agroalimentaire brésilien est le principal moteur de la demande dans la région, avec des plates-formes d'agriculture de précision intégrant la télémétrie par satellite, par drone et par capteur de sol pour optimiser les cycles de plantation et d'irrigation. Les informations IoT en temps réel provenant des opérations minières du Minas Gerais réduisent les taux de panne d'équipement de 20 %[20].

Moyen-Orient et Afrique

Pays Mesure clé Pilote clé
Arabie Saoudite 34,6% des revenus régionaux NEOM et Vision 2030 pour les villes intelligentes IoT
Émirats arabes unis 28,3% des revenus régionaux Dubaï Smart City et pôles logistiques
Afrique du Sud 15,1% du chiffre d'affaires régional Analyses minières et de services publics
Egypte 10,4% du chiffre d'affaires régional Nouvelle infrastructure intelligente de la capitale administrative
Reste de la MEA Part restante Surveillance à distance du pétrole et du gaz


Le marché de l’analyse IoT au Moyen-Orient et en Afrique est concentré dans les États du Conseil de coopération du Golfe, où les mégaprojets financés par des richesses souveraines intègrent de A à Z des solutions d’analyse de pointe dans les infrastructures urbaines. Le projet NEOM de l'Arabie Saoudite a alloué à lui seul environ 500 milliards de dollars, l'intelligence des appareils intelligents constituant une couche technologique fondamentale.[21].


IOT Analytics Market By Region, 2025-2035

Marché de l’analyse IoT Segmentation du marché

Par composant

Segment Mesure clé Principal moteur de la demande
Solutions Part de 72,8% (2025) Demande des entreprises pour des plateformes d'analyse clé en main
Services TCAC de 25,15 % (2026-2035) Croissance des services gérés et du conseil


Les solutions dominent le marché de l'analyse IoT, car les entreprises donnent la priorité aux plates-formes logicielles packagées qui intègrent l'ingestion de données, les tableaux de bord d'informations IoT en temps réel et la modélisation prédictive dans une seule licence. Les principaux fournisseurs tels qu'IBM, Microsoft et SAP regroupent des modules d'analyse de données sur les appareils connectés dans des suites d'entreprise plus larges, réduisant ainsi les frictions en matière d'approvisionnement.

Les services constituent le composant qui connaît la croissance la plus rapide, car les organisations confient de plus en plus la mise en œuvre des analyses, le réglage des modèles et la gestion continue de la plateforme à des intégrateurs spécialisés. L’évolution vers une tarification basée sur les résultats – où les fournisseurs de services garantissent des KPI mesurables comme l’amélioration de la disponibilité ou les économies d’énergie – accélère ce segment sur le marché de l’analyse IoT.

Par déploiement

Segment Mesure clé Principal moteur de la demande
Sur site Part de 69,2% (2025) Exigences de souveraineté des données et de sécurité OT
Nuage TCAC de 25,40 % (2026-2035) Évolutivité et réduction des frais d’infrastructure


Les déploiements sur site conservent leur position majoritaire car les secteurs fortement réglementés (défense, infrastructures critiques, soins de santé) exigent que le traitement des données des capteurs reste dans des environnements contrôlés. Le déploiement dans le cloud, cependant, est clairement le leader de la croissance, à mesure que les architectures Edge-to-Cloud arrivent à maturité et que les modèles hybrides résolvent les problèmes de latence pour les charges de travail d'intelligence des appareils intelligents.

Par taille d’organisation

Segment Mesure clé Principal moteur de la demande
Grandes entreprises Part de 76,4% (2025) Échelle des flottes et des budgets d’appareils connectés
Petites et moyennes entreprises TCAC de 24,90 % (2026-2035) Modèles de tarification SaaS et solutions d'analyse de périphérie démocratisées


Les grandes entreprises ancrent le marché de l’analyse IoT avec des déploiements multi-sites et plusieurs millions d’appareils qui nécessitent des plates-formes d’analyse de données d’appareils connectés de niveau entreprise. Les PME représentent le segment à la croissance la plus rapide, propulsées par des niveaux d'abonnement abordables et des solutions d'analyse de pointe préconfigurées qui éliminent le besoin d'équipes dédiées à la science des données.

Par candidature

Segment Mesure clé Principal moteur de la demande
Maintenance prédictive Part de 40,6% (2025) ROI prouvé dans les secteurs à forte densité d’actifs
Gestion de la performance des actifs TCAC de 24,15 % (2026-2035) Optimisation du cycle de vie des biens d'équipement
Gestion de l'énergie USD 5.85 Billion (2025) Mandats de réduction de carbone et coûts des services publics
Autres applications Part restante Analyse de sécurité, gestion de flotte


La maintenance prédictive est l'application clé du marché de l'analyse IoT, convertissant les sorties brutes du traitement des données des capteurs en alertes exploitables qui évitent les temps d'arrêt imprévus coûteux. La gestion de la performance des actifs prend de l'ampleur à mesure que les entreprises étendent l'analyse au-delà de la prévision des pannes vers une optimisation globale du cycle de vie basée sur des informations IoT en temps réel.

Par secteur d'activité de l'utilisateur final

Segment Mesure clé Principal moteur de la demande
Fabrication Part de 33,2% (2025) Mandats pour l’industrie 4.0 et les usines intelligentes
Énergie et services publics TCAC de 23,95 % (2026-2035) Modernisation du réseau, intégration des énergies renouvelables
Transport et logistique USD 5.25 Billion (2025) Télématique de flotte et visibilité de la chaîne d'approvisionnement
Vente au détail et commerce électronique TCAC de 22,60 % (2026-2035) Analyses en magasin, optimisation des stocks
Autres secteurs Part restante Santé, agriculture, bâtiments intelligents


L'industrie manufacturière est en tête du marché de l'analyse IoT en termes de dépenses absolues, car les fabricants de produits discrets et de processus intègrent l'analyse des données des appareils connectés à chaque étape, depuis l'admission des matières premières jusqu'à l'assurance qualité des produits finis. L'énergie et les services publics constituent le secteur d'utilisateurs finaux qui connaît la croissance la plus rapide, stimulé par les défis d'intégration des énergies renouvelables qui nécessitent des solutions d'analyse continue de pointe pour l'équilibrage du réseau et la réponse à la demande.


Analyse comparative concurrentielle

Le marché de l’analyse IoT présente une concentration moyenne, avec un indice Herfindahl-Hirschman (HHI) estimé inférieur à 1 200. Les cinq principaux fournisseurs détiennent collectivement environ 35 à 40 % de part des revenus, tandis qu'une longue liste de fournisseurs spécialisés, d'intégrateurs régionaux et de plates-formes open source occupent des segments de niche. L'intensité concurrentielle augmente à mesure que les hyperscalers du cloud intègrent des capacités d'informations IoT en temps réel dans les services au niveau de la plate-forme, obligeant les fournisseurs d'analyses autonomes à se différencier par une spécialisation verticale ou des architectures Edge-Native.

Entreprise HNE. Fourchette de partage des revenus Offres clés pour le marché de l’analyse IoT Positionnement stratégique
Société Microsoft ~8 à 11 % Azure IoT Hub, Azure Digital Twins, Time Series Insights Plateforme hyperscaler regroupée avec l'informatique d'entreprise
Société IBM ~6 à 9 % Maximo, plateforme Watson IoT, gestionnaire d'applications Edge Solutions de gestion des actifs et d’analyse de pointe basées sur l’IA
SAP SE ~5 à 8 % SAP IoT, Leonardo, Asset Intelligence Network Analyse des données des appareils connectés embarqués dans l'ERP
AWS (Amazone) ~7 à 10 % AWS IoT Core, IoT Greengrass, SiteWise Le plus vaste portefeuille de services IoT natifs cloud
Systèmes Cisco ~4 à 7 % Tableau de bord des opérations Cisco IoT, directeur du réseau industriel Intelligence des appareils intelligents basée sur l’infrastructure réseau
PTC Inc. ~4 à 6 % Intégration ThingWorx, Kepware, Vuforia Plateforme IoT industrielle avec superposition AR
Siemens AG ~3 à 6 % MindSphere, Industrial Edge, Xcelerator Plateforme native OT avec profondeur de fabrication
Société Oracle ~3 à 5 % Intégration des capteurs Oracle IoT Cloud et Fusion SCM Convergence des couches de données d'entreprise
Institut SAS ~2 à 4 % SAS IoT Analytics, traitement des flux d'événements Analyses avancées et IA pour le traitement des données des capteurs
Hitachi Vantara ~2 à 4 % Plateforme IoT Lumada, analyses Pentaho Les opérations de données se concentrent sur l'héritage OT japonais


Nouvelles et développements récents

  • Microsoft(mars 2025) : lancement d'Azure IoT Operations, un environnement d'exécution Edge natif de Kubernetes unifiant l'analyse des données des appareils connectés et le courtage MQTT pour les déploiements hybrides en périphérie du cloud..
  • Siemens(novembre 2024) : acquisition d'Altair Engineering pour 10,6 milliards de dollars, ajoutant ainsi des capacités de simulation et d'IA à son portefeuille de marché IoT Analytics au sein de la plateforme Xcelerator[11].

Marché de l’analyse IoT Portée du rapport

Paramètre Détail
Portée du marché Marché mondial de l’analyse IoT en termes de composants, de déploiement, de taille de l’organisation, d’application, de secteur d’utilisateur final et de géographie
Période d'études 2021-2035
CAGR 23,50 % (2026-2035)
Taille du marché – Année de référence (2025) USD 43.85 Billion
Taille du marché – Fin des prévisions (2035) USD 325.60 Billion
Segment à la croissance la plus rapide Services (par composante); Cloud (par déploiement) ; PME (par taille d'organisation)
Entreprises profilées Microsoft, IBM, SAP, AWS, Cisco, PTC, Siemens, Oracle, SAS Institute, Hitachi Vantara
Devise d'évaluation USD Billion


FAQ

Quelle est la valorisation actuelle du marché de l’analyse IoT à partir de 2024?

Le marché de l’analyse IoT a été évalué at 23.6 USD Billion in 2024.

Quelle est la taille projetée du marché pour le marché de l’analyse IoT par 2035?

Le marché devrait atteindre 196.56 USD Billion d’ici 2035.

Quel est le TCAC attendu pour le marché de l’analyse IoT au cours de la période de prévision 2025 - 2035?

Le TCAC attendu pour le marché analytique IoT pendant le 2025 - 2035 est le 21.25%.

Quelles entreprises sont considérées comme des acteurs clés du marché de l’analyse in IoT?

Les principaux acteurs sur le marché comprennent IBM, Microsoft, SAP, Oracle, Google, Cisco, Siemens, AWS et PTC.

Quelles sont les principales composantes du marché de l’analyse IoT?

Les principaux composants comprennent le logiciel, évalué à at 78.83 USD Billion, et les services, évalués à at 117.73 USD Billion.

Comment le marché de l’analyse IoT est-il segmenté par type de déploiement?

Le marché est segmenté en On-Premise, valorisé at 78.28 USD Billion, et On-Cloud, valorisé at 118.28 USD Billion.

Quels types d’analyses sont inclus in sur le marché des analyses IoT?

Le marché comprend l’analyse prédictive, l’analyse prescriptive et l’analyse descriptive, avec des valorisations respectives de 42.0, 58.0 et 96.56 USD Billion.

Quelles applications stimulent la croissance du marché de l’analyse in IoT?

Les applications clés incluent la gestion de l'énergie, la maintenance prédictive, la gestion des actifs, la gestion des stocks et la sécurité, avec des évaluations allant de 28.0 à 55.0 USD Billion.

Comment la croissance du marché de l’analyse IoT se compare-t-elle entre différentes applications?

La sécurité est en tête avec une valorisation de 55.0 USD Billion, tandis que la gestion des stocks suit at 28.0 USD Billion.

Quelles tendances influencent le marché de l’analyse IoT in 2025?

Les tendances incluent une adoption accrue des solutions cloud et une concentration sur l'analyse prédictive et prescriptive pour améliorer l'efficacité opérationnelle.

Auteur
Auteur Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
Co-auteur Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology regulatory frameworks, IEEE and ISO standards documentation, peer-reviewed engineering journals, and authoritative ICT industry databases. Key sources included the National Institute of Standards and Technology (NIST) Cybersecurity Framework and IoT-specific guidelines (NISTIR 8259/8425), Federal Communications Commission (FCC) IoT Cybersecurity Labeling Program standards, Institute of Electrical and Electronics Engineers (IEEE) Standards Association publications (IEEE 2413, IEEE 802.11 standards), International Electrotechnical Commission (IEC) IoT reference architecture standards (ISO/IEC 30141), International Organization for Standardization (ISO) cybersecurity guidelines for IoT (ISO/IEC 27400), Industrial Internet Consortium (IIC) reference architecture and testbed reports, Open Connectivity Foundation (OCF) specifications, International Data Corporation (MRFR) Worldwide Semiannual Internet of Things Spending Guide, MRFR Hype Cycle for IoT Technologies, IoT Analytics Market Reports by leading research firms, IEEE Xplore Digital Library for technical publications on edge computing and streaming analytics, ACM Digital Library for data science and IoT algorithm research, National Telecommunications and Information Administration (NTIA) policy frameworks, European Telecommunications Standards Institute (ETSI) IoT standards (EN 303 645), UK Product Security and Telecommunications Infrastructure (PSTI) regulatory guidance, and national digital transformation reports from key markets. These sources were used to collect IoT deployment statistics, protocol adoption data, cybersecurity compliance requirements, cloud infrastructure growth metrics, and market landscape analysis for descriptive analytics, predictive analytics, prescriptive analytics, and diagnostic analytics platforms.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from companies in the supply side, such as IoT platform vendors, industrial automation companies, hyperscale cloud providers, telecoms operators, and analytics software OEMs, as well as heads of data science and analytics, cloud platform architects, and vice presidents of IoT product development, were consulted. From the manufacturing, energy & utilities, transportation & logistics, healthcare, and smart infrastructure industries, demand-side sources came from chief data officers (CDOs), vice presidents of operations technology (VPs), plant managers, directors of supply chains, and digital transformation leaders. The primary research validated the market segmentation across software solutions and professional/managed services. It also confirmed the roadmaps for edge-to-cloud deployment and gathered insights on patterns of AI/ML adoption in IoT contexts, pricing models for platforms, and challenges with interoperability.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (35%), Others (33%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and IoT device data volume analysis. The methodology included:

Identification of 50+ key analytics platform providers and system integrators across North America, Europe, Asia-Pacific, and Latin America

Product mapping across descriptive, diagnostic, predictive, and prescriptive analytics categories, along with professional and managed service offerings

Analysis of reported and modeled annual revenues specific to IoT analytics software and services portfolios

Coverage of vendors representing 75-80% of global market share in 2024

Extrapolation using bottom-up (connected device volume × data throughput per device × analytics ARPU by region) and top-down (vendor revenue validation and cloud infrastructure spending correlation) approaches to derive segment-specific valuations for predictive maintenance, asset performance management, energy management, supply chain optimization, and remote monitoring applications.

Télécharger l'échantillon gratuit

Veuillez remplir le formulaire ci-dessous pour recevoir un échantillon gratuit de ce rapport

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.