Smart Contracts Market (2026 – 2035)

Tamaño del mercado de contratos inteligentes, participación e informe de investigación: por plataforma Blockchain (Bitcoin, cadenas laterales, NXT y Ethereum), por tecnología (Ethereum, Rootstock (RSK), Namecoin, Ripple y otros), por usuario final (banca, gobierno, administración, cadena de suministro, automóvil, seguros, bienes raíces y atención médica) y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo): pronóstico del mercado hasta 2035.
ID: MRFR/ICT/3169-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Smart Contracts Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)21.5%
2025 Market SizeUSD 2.78 billion
2035 Market SizeUSD 19.51 billion
Key Players
IBM Corporation
ConsenSys
Chainlink Labs
R3
Ripple Labs
Solana Labs
Opportunities
  • AI-Powered Smart Contract Auditing and Monitoring
  • Zero-Knowledge-Proof Privacy Solutions
  • Emerging-Market Government Services

Smart Contracts Market Summary

El mercado de contratos inteligentes alcanzó los 2.780 millones de dólares en 2025 y se prevé que crezca de 3.380 millones de dólares en 2026 a 19.510 millones de dólares en 2035, registrando una tasa compuesta anual del 21,5% durante el período previsto 2026-2035. Dos catalizadores están acelerando esta trayectoria: la regulación de los Mercados de Criptoactivos (MiCA) de la Unión Europea, que brinda a las instituciones financieras una plantilla de cumplimiento para implementar flujos de trabajo de liquidación en cadena.[1]y la legislación sobre tokens estables emitida por el estado de Wyoming, que crea un entorno de pruebas regulatorio para instrumentos fiduciarios programables.[2]. Juntos, estos marcos comprimen los cronogramas de los proyectos empresariales de años a meses.

La transición técnica en curso está reemplazando las capas heredadas de compensación y conciliación, generalmente administradas por tres o cuatro intermediarios, con código autoejecutable que liquida transacciones en minutos en lugar de días. Grandes bancos como JPMorgan y HSBC ya están utilizando vías de pago blockchain para transacciones transfronterizas de alto valor, mientras que los minoristas multinacionales están probando canales de pago con monedas estables para reducir las tarifas de procesamiento de tarjetas hasta en un 70%.[3]. Los protocolos de interoperabilidad que conectan los libros de contabilidad públicos y privados han madurado lo suficiente como para permitir la orquestación de múltiples redes, eliminando un gran obstáculo para la adopción que plagaba las primeras implementaciones.

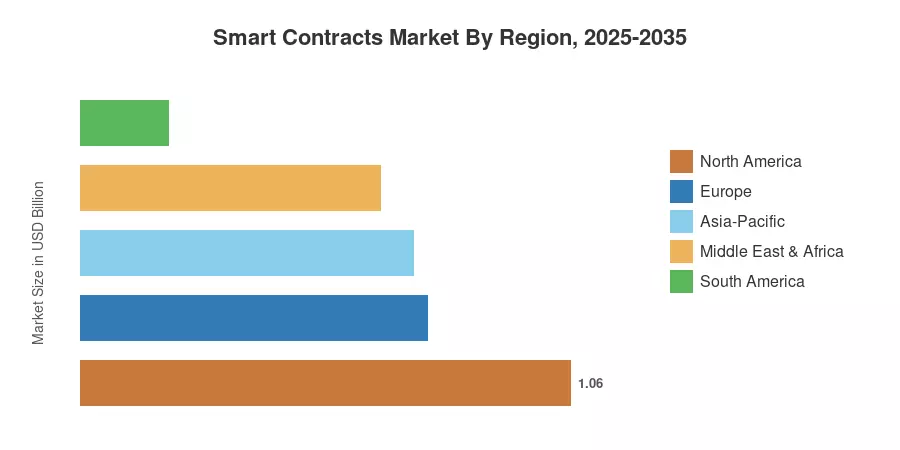
América del Norte posee alrededor del 38% de la participación del mercado de contratos inteligentes, respaldada por un fuerte apoyo de capital de riesgo y claridad regulatoria en importantes estados de EE. UU. El área de Asia y el Pacífico es la que se está expandiendo más rápidamente, liderada por los esfuerzos de digitalización patrocinados por los gobiernos en India, Corea del Sur y Singapur. Europa ocupa el segundo lugar con alrededor del 27%, impulsada por la adopción de MiCA y la experimentación con el euro digital del Banco Central Europeo. El cifrado poscuántico y los métodos de consenso ecológicos están reduciendo el riesgo percibido, y es probable que sectores como la atención médica y los servicios públicos sean los primeros en adoptarlos en la próxima ola hasta 2035, particularmente los sectores conservadores.

Conclusiones clave del informe

• Por tipo de contrato y modelo de implementación

  • Los contratos de lógica de aplicaciones mantuvieron el 44,8% de la participación en los ingresos en 2025, lo que refleja una fuerte demanda de liquidación financiera programable y automatización de la cadena de suministro.
  • Se espera que las organizaciones autónomas descentralizadas se expandan a una tasa compuesta anual del 32,7% hasta 2035, impulsadas por modelos de tesorería gobernados por la comunidad en ecosistemas de juegos y DeFi.
  • Se prevé que las soluciones de capa 2 registren la CAGR del modelo de implementación más rápida del 30,9 % hasta 2035, ya que las arquitecturas acumuladas reducen los costos de transacción en más del 90 %.

• Por tamaño de empresa e industria de usuario final

  • Las grandes organizaciones representaron el 63,2% del mercado de contratos inteligentes en 2025, lideradas por bancos y aseguradoras que incorporaron blockchain en sus operaciones principales.
  • Las pequeñas y medianas empresas están adoptando contratos inteligentes con una CAGR del 29,5 %, gracias a plataformas blockchain de bajo código que eliminan la necesidad de experiencia en Solidity.

• Por geografía

  • América del Norte lidera el mercado de contratos inteligentes con aproximadamente un 38% de participación, respaldado por los corredores de innovación fintech de EE. UU. y los programas canadienses de sandbox blockchain.
  • La CAGR del 25,8% de Asia-Pacífico la posiciona como la región de más rápido crecimiento, con Digital India Stack de India y los pilotos CBDC de Corea del Sur como principales aceleradores.


Tamaño y pronóstico del mercado de contratos inteligentes (2021-2035)

Los pronósticos de MRFR integran análisis de ingresos ascendentes de licencias de plataformas, grupos de tarifas de transacción y servicios de integración de consultoría con validación de arriba hacia abajo frente a los estándares de gasto empresarial de blockchain publicados por el Foro Económico Mundial.. Las cifras históricas provienen de informes anuales, presentaciones de la SEC y bases de datos de capital de riesgo. Los años de pronóstico se basan en una CAGR calibrada, guiada por curvas de aceptación regulatoria y medidas de actividad en cadena a nivel de protocolo.
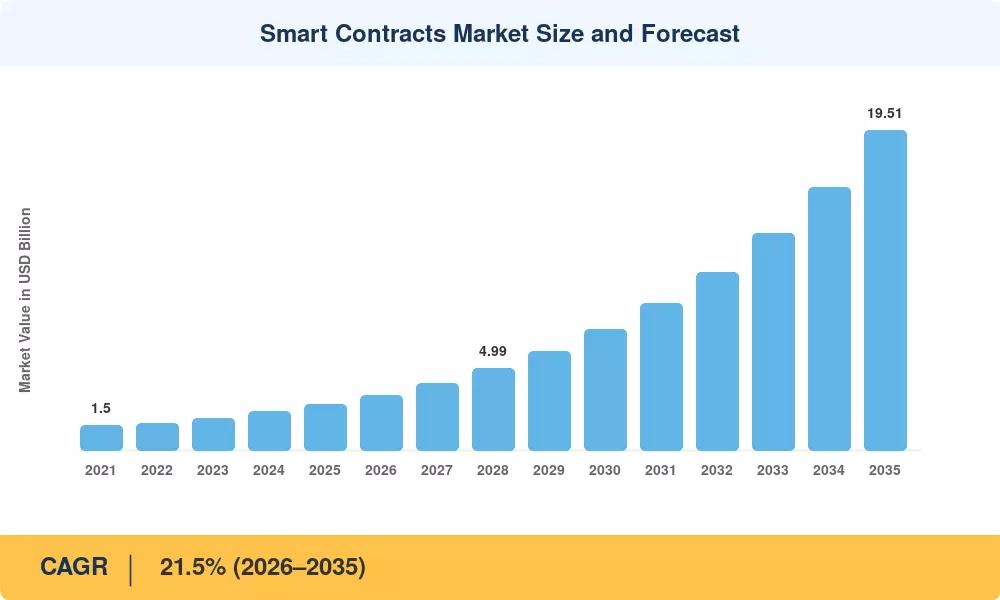
Smart Contracts Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Adopción de liquidación de blockchain empresarial 22-26% América del Norte, Europa Corto plazo (≤2 años) [3]
Marcos regulatorios (MiCA, Wyoming) 18-22% Europa, América del Norte Corto plazo (≤2 años) [1][2]
Tokenización de activos del mundo real 15-19% Global Mediano plazo (2 a 4 años) [9]
Expansión del protocolo DeFi 12-16% Global Mediano plazo (2 a 4 años)
Soluciones de escalado de capa 2 10-14% Global Corto plazo (≤2 años) [8]
Mandatos de digitalización del gobierno 8-12% Asia-Pacífico, MEA Largo plazo (≥4 años) [10]
Auditoría de contratos basada en IA 5-9% América del Norte, Europa Largo plazo (≥4 años) [13]


Adopción de acuerdos empresariales de blockchain

Los principales bancos están reemplazando los ciclos de compensación de varios días con liquidación instantánea basada en blockchain. La plataforma Onyx de JPMorgan procesó más de 700 mil millones de dólares en transacciones de repos tokenizadas a fines de 2024, lo que demuestra que los contratos inteligentes pueden manejar volúmenes de nivel institucional sin conciliación manual.[3]. HSBC y Standard Chartered han seguido con corredores de pago programables similares para la financiación del comercio, reduciendo los costos operativos entre un 40% y un 60%. Este impulsor ejerce la mayor atracción a corto plazo en el mercado de contratos inteligentes porque convierte el escepticismo sobre la prueba de concepto en infraestructura generadora de ingresos.

La claridad regulatoria acelera la implementación

La implementación gradual de MiCA en los estados miembros de la UE creó el primer marco legal integral para los servicios de criptoactivos, incluidas disposiciones explícitas para la emisión de monedas estables basadas en contratos inteligentes.[1]. Al otro lado del Atlántico, la Ley de Token Estable de 2024 de Wyoming autorizó al tesoro estatal a emitir un token digital respaldado por dinero fiduciario en una cadena de bloques pública, sentando un precedente para otros estados de EE. UU. La certeza regulatoria comprime la revisión del cumplimiento de 18 meses a tan solo 4 meses, acortando directamente los ciclos de ventas para los proveedores de plataformas de contratos inteligentes.

Tokenización de activos del mundo real

El Foro Económico Mundial estima que para 2030 se podrían tokenizar 16 billones de dólares en activos ilíquidos, que abarcan títulos de propiedad, créditos de carbono, capital privado y cuentas por cobrar comerciales.[9]. Los contratos inteligentes sustentan cada paso de esta cadena de valor, desde el origen y la lógica de propiedad fraccionada hasta la distribución automatizada de dividendos y el comercio secundario. proyecta ingresos por gestión de activos tokenizados de 600 mil millones de dólares para 2030, lo que convierte a este impulsor en el principal catalizador a mediano plazo para el mercado de contratos inteligentes..

Escalamiento de capa 2 y reducción de costos

Las redes acumulativas de Ethereum, como Arbitrum, Optimism y zkSync, redujeron los costos de gas por transacción entre un 95% y un 99% entre 2023 y 2025, desbloqueando casos de uso que anteriormente estaban fuera de la ejecución de Capa 1.[8]. Las tarifas de transacción promedio en las principales redes de Capa 2 cayeron por debajo de USD 0,01, lo que hizo que los micropagos y los contratos inteligentes activados por IoT fueran comercialmente viables por primera vez. Esta deflación de costos es especialmente importante para el mercado de contratos inteligentes en Asia y el Pacífico, donde las aplicaciones de pequeña cadena de financiamiento comercial y de suministro agrícola requieren economías de ejecución por debajo del centavo.


Análisis de impacto de restricciones

Los porcentajes de impacto de las restricciones que aparecen a continuación representan el lastre estimado que cada factor ejerce sobre el impulso de adopción del mercado. Estas son evaluaciones direccionales y no se suman a la CAGR.

Restricción ~% Impacto negativo en CAGR Relevancia geográfica Cronología del impacto Árbitro
Vulnerabilidades del código de contrato inteligente –15 a –20% Global Corto plazo [16]
Incertidumbre sobre la aplicabilidad legal –12 a –16% Global Mediano plazo [17]
Restricciones de escalabilidad de blockchain –8 a –12% Global Corto plazo [8]
Fragmentación regulatoria entre jurisdicciones –6 a –10% Asia-Pacífico, Sudamérica A largo plazo
Escasez de talento para desarrolladores de blockchain –5 a –8% Global Mediano plazo [19]


Vulnerabilidades del código de contrato inteligente

Entre 2021 y 2024, se perdieron más de 5.800 millones de dólares debido a exploits de contratos inteligentes, ataques de reentrada y manipulaciones de préstamos flash, según datos de Chainalysis.[16]. Incidentes de alto perfil como el exploit de Euler Finance (197 millones de dólares, marzo de 2023) y la vulneración de la red Mixin (200 millones de dólares, septiembre de 2023) erosionan la confianza institucional. Si bien las herramientas de verificación formal y los programas de recompensas por errores mitigan el riesgo, la percepción de que el código es ley expone a las empresas a pérdidas no asegurables sigue siendo el mayor obstáculo para el mercado de contratos inteligentes en las industrias reguladas.

Incertidumbre sobre la aplicabilidad legal

La mayoría de las jurisdicciones aún tienen que otorgar a los contratos inteligentes la misma condición jurídica que a los contratos tradicionales. Los sistemas de derecho consuetudinario ingleses requieren oferta, aceptación y consideración identificables, elementos que la ejecución autónoma en cadena puede oscurecer[17]. El documento de asesoramiento de 2023 de la Comisión Jurídica del Reino Unido reconoció que los contratos inteligentes son legalmente ejecutables en principio, pero dejó en gran medida sin definir los mecanismos de resolución de disputas. Hasta que maduren los marcos de arbitraje, las empresas de seguros, bienes raíces y adquisiciones gubernamentales se mantienen cautelosas.

Escasez de talento para desarrolladores de blockchain

Un informe de desarrolladores de Electric Capital de 2024 encontró que el número total de desarrolladores activos de blockchain a nivel mundial se estabilizó en aproximadamente 23.000 contribuyentes mensuales, muy por debajo de la demanda laboral generada por la adopción empresarial.[19]. El dominio de Solidity y Rust sigue concentrado en EE. UU. y la India, lo que crea cuellos de botella geográficos. Esta limitación infla las tarifas de consultoría y extiende los plazos de entrega de proyectos entre 3 y 6 meses, lo que desacelera temporalmente la expansión del mercado de contratos inteligentes en regiones con ecosistemas de desarrolladores limitados.


Smart Contracts Market Opportunities

Auditoría y monitoreo de contratos inteligentes impulsados ​​por IA

IA generativay se implementan cada vez más modelos de lenguaje grandes para escanear, auditar y simular el comportamiento de los contratos inteligentes antes de la implementación de la red principal. Empresas como CertiK y Trail of Bits ahora ofrecen canales de auditoría mejorados con IA que detectan vulnerabilidades en horas en lugar de semanas, lo que reduce los costos de auditoría hasta en un 60%.[13]. Esto reduce la barrera para que las PYMES implementen contratos de grado de producción, abordando directamente la restricción descrita en.

Soluciones de privacidad a prueba de conocimiento cero

Los protocolos acumulativos de ZK y a prueba de ZK, como zkSync y Polygon zkEVM, permiten la ejecución de transacciones confidenciales al tiempo que preservan la verificabilidad en cadena. Los usuarios empresariales de salud y defensa (sectores donde la privacidad de los datos no es negociable) están poniendo a prueba contratos inteligentes basados ​​en ZK para la gestión del consentimiento de los registros de los pacientes y el seguimiento clasificado de la cadena de suministro.[12]. Esta tecnología convierte a los sectores verticales sensibles a la privacidad de escépticos a adoptantes activos del mercado de contratos inteligentes.

Servicios gubernamentales de mercados emergentes

La Red Abierta para el Comercio Digital de la India y el programa CBDC eNaira de Nigeria ilustran cómo los gobiernos de las economías emergentes están aprovechando los contratos inteligentes para automatizar el desembolso de subsidios, el registro de títulos de propiedad de la tierra y la contratación pública.[10]. La oportunidad abordable supera los 400 mil millones de dólares en flujos de pagos gubernamentales anuales en todo el sur de Asia y África subsahariana, con contratos inteligentes que ofrecen transparencia y beneficios de reducción de la corrupción que los sistemas tradicionales no pueden igualar.

Automatización de contratos paramétricos de seguros

Seguro paramétricoLos productos, que activan pagos automáticamente cuando se cumplen condiciones predefinidas (niveles de lluvia, magnitud de terremoto), representan uno de los casos de uso de más rápido crecimiento. Swiss Re y Lemonade han implementado políticas paramétricas basadas en Ethereum en los mercados de seguros de cosechas y retrasos de vuelos.[11]. A nivel mundial, el segmento de seguros paramétricos podría generar más de 1.200 millones de dólares en ingresos por plataformas de contratos inteligentes para 2032.

Crédito de carbono y tokenización ESG

Los mercados voluntarios de carbono superaron los 2 mil millones de dólares en volumen de comercio anual en 2024, y los contratos inteligentes brindan el seguimiento transparente de la procedencia que exigen los compradores corporativos.[14]. Plataformas como Toucan Protocol y KlimaDAO utilizan registros en cadena para retirar créditos de carbono verificados, eliminando riesgos de doble contabilización. A medida que los mandatos de presentación de informes ESG se endurecen según la Directiva de informes de sostenibilidad corporativa de la UE, la demanda de mecanismos de compensación verificables y regidos por contratos ampliará los ingresos del mercado de contratos inteligentes en Europa y América del Norte.


Smart Contracts Market Future Outlook

Orquestación de contratos autónomos de IA

Para 2030, se espera que los agentes de IA negocien, implementen y gestionen de forma autónoma contratos inteligentes en nombre de las empresas, reduciendo la intervención humana al manejo de excepciones. estima que la automatización de procesos aumentada con IA podría desbloquear 4,4 billones de dólares en valor anual a nivel mundial para 2030, y los contratos inteligentes se ubican en la capa de ejecución de esa pila de automatización.[13]. Las plataformas de ciclo de vida de contratos integrarán grandes modelos de lenguaje para redactar, auditar y optimizar la lógica en cadena en lenguaje natural, comprimiendo el tiempo de desarrollo de semanas a horas.

Economía de plataforma y consolidación de protocolos

El panorama actual de más de 100 cadenas de bloques de Capa 1 se consolidará en entre 10 y 15 entornos de ejecución dominantes conectados por puentes de interoperabilidad estandarizados. Ethereum, Solana y un puñado de plataformas autorizadas de nivel empresarial capturarán la mayor parte de los ingresos por tarifas de transacción del mercado de contratos inteligentes. Al mismo tiempo, las cadenas más pequeñas giran hacia nichos verticales como los juegos, la identidad o el IoT.[8]. Los modelos de reparto de ingresos a nivel de protocolo, inspirados en el mecanismo de quema de tarifas EIP-1559 de Ethereum, remodelarán la economía de los proveedores al alinear los incentivos de la plataforma con el volumen de actividad en la cadena.

Contratos inteligentes vinculados a ESG y sostenibilidad

La Agencia Internacional de Energía proyecta que la demanda corporativa global de compensaciones de carbono verificadas se triplicará para 2032, alcanzando los 50 mil millones de dólares anuales[14]. Los contratos inteligentes proporcionan la pista de auditoría inmutable requerida por los reguladores según la Directiva de informes de sostenibilidad corporativa de la UE y la regla de divulgación climática de la SEC. Los convenios de préstamos automatizados vinculados a la sostenibilidad, donde las tasas de interés se ajustan en tiempo real en función del desempeño ESG verificado, representan un caso de uso de alto valor que integrará más profundamente el mercado de contratos inteligentes en las principales operaciones de tesorería corporativa.

Seguridad poscuántica y confianza institucional

La finalización por parte del NIST de los estándares criptográficos poscuánticos en 2024 preparó el escenario para que las redes blockchain actualicen sus esquemas de firma antes de que la computación cuántica alcance una escala criptográficamente relevante.[12]. La hoja de ruta de Ethereum incluye una migración de firmas resistente a los cuánticos, y plataformas empresariales como Corda de R3 ya están probando el cifrado basado en celosía. Estas actualizaciones son fundamentales para la viabilidad a largo plazo del mercado de contratos inteligentes porque los asignadores institucionales (fondos de pensiones, fondos soberanos) requieren garantías de que los activos en cadena permanecerán seguros hasta 2040 y más allá.


Análisis de participación de mercado regional

Región Métrica clave Temas primarios de inversión
América del norte 38% de participación (2025) Liquidación empresarial, regulación de monedas estables, infraestructura DeFi
Europa 27% de participación (2025) Cumplimiento de MiCA, pilotos del euro digital, tokenización ESG
Asia-Pacífico 25,8% CAGR (2026-2035) Digitalización gubernamental, desarrollo de CBDC, escalamiento de Capa 2
Sudamerica USD 0.19 billion (2025) Inclusión de fintech, optimización de remesas
Medio Oriente y África 23,4% CAGR (2026-2035) Programas de ciudades inteligentes, modernización de la cadena de suministro de petróleo y gas
Total USD 2.78 billion (2025) —

El mercado de contratos inteligentes muestra una variación regional pronunciada determinada por la madurez regulatoria, la densidad de capital de riesgo y las estrategias gubernamentales de blockchain. América del Norte mantiene el predominio gracias a una profunda integración del sector financiero, mientras que Asia y el Pacífico emerge como el principal motor de crecimiento.


América del norte

País Métrica clave Controlador clave
Estados Unidos 78% de la participación regional Claridad regulatoria de la SEC y la CFTC; concentración de capital riesgo
Canadá 14% de la participación regional Zona de pruebas blockchain de la Comisión de Valores de Ontario
México USD 0.08 billion (2025) Corredores de contratos inteligentes de remesas transfronterizas


Estados Unidos sigue siendo el epicentro del mercado de contratos inteligentes y alberga la mayoría de las fundaciones de protocolos de capa 1 y empresas de auditoría. California y Nueva York juntas representan más del 60% de la financiación de riesgo de blockchain nacional, mientras que el entorno legal favorable de Wyoming atrae a emisores de activos en cadena que buscan certeza regulatoria a nivel estatal.[2]. Los programas sandbox de blockchain de Canadá, operados por la Comisión de Valores de Ontario y Payments Canada, brindan entornos de prueba regulados para contratos inteligentes de nivel bancario, posicionando al país como un centro secundario dentro de la región.

Europa

País Métrica clave Controlador clave
Alemania 23,5% CAGR (2026-2035) Licencia de criptocustodia BaFin; pilotos de la cadena de suministro automotriz
Reino Unido 26% de la participación regional Compromiso regulatorio de la FCA; Ecosistema fintech de Londres
Francia USD 0.09 billion (2025) Experimentación con CBDC del Banque de France
Italia 18,5% CAGR (2026-2035) Demanda de contratos paramétricos del sector seguros
España 8% de la participación regional Centro blockchain de Barcelona; pilotos del sector público
Países nórdicos USD 0.06 billion (2025) Alineación energética con el consenso verde; programas de identidad digital
Rusia 3% de la participación regional Marco de activos financieros digitales de la ley CFA
Resto de Europa 17,2% CAGR (2026-2035) Valle criptográfico suizo; Ley Blockchain de Liechtenstein


La plena aplicación de MiCA en toda la Unión Europea en 2025 ha catalizado la adopción institucional al armonizar los requisitos de licencia para los proveedores de servicios de criptoactivos. BaFin de Alemania emitió más de 30 licencias de criptocustodia a principios de 2025, y la Autoridad de Conducta Financiera del Reino Unido describió un enfoque regulatorio personalizado para las monedas estables y la liquidación en cadena.[1]. Estas medidas convierten a Europa en el mercado de contratos inteligentes más regulado del mundo, lo que atrae a compradores empresariales de la banca y los seguros centrados en el cumplimiento.

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana 29% de la participación regional Red de servicios Blockchain; ganchos de contrato inteligente de yuanes digitales
India 27,4% CAGR (2026-2035) Pila de India digital; Protocolo de comercio ONDC
Japón USD 0.07 billion (2025) Ley de Servicios de Pago revisada; plataformas STO
Corea del Sur 26,8% CAGR (2026-2035) Piloto de CBDC; Programa de certificación K-blockchain
ASEAN 21% de la participación regional Sandbox regulatorio MAS de Singapur; Pilotos de baht digital de Tailandia
Resto de Asia-Pacífico USD 0.04 billion (2025) Consulta sobre mapeo de tokens del Tesoro de Australia


Los programas de infraestructura blockchain liderados por el gobierno diferencian a Asia-Pacífico de otras regiones. ChinaServicio de cadena de bloquesLa red, una columna vertebral autorizada por el estado, permite a los gobiernos locales implementar contratos inteligentes para el registro de tierras, la recaudación de impuestos y la acreditación de atención médica a escala provincial.[10]. La Corporación Nacional de Pagos de la India está integrando ganchos de contratos inteligentes en su Interfaz de Pagos Unificados, exponiendo potencialmente 300 millones de billeteras digitales a la funcionalidad de pagos programables.

Sudamerica

País Métrica clave Controlador clave
Brasil 58% de la participación regional CBDC de Drex; zona de pruebas blockchain del banco central
Argentina 22,6% CAGR (2026-2035) Demanda de monedas estables de cobertura contra la inflación; Adopción de DeFi
Resto de Sudamérica USD 0.04 billion (2025) Reformas a la regulación de las fintech en Colombia y Chile


El banco central de Brasil lanzó el piloto real programable Drex en 2024, lo que lo convierte en el proyecto CBDC más avanzado de América Latina y un catalizador directo para los proveedores de middleware de contratos inteligentes.[10]. La inflación crónica de Argentina ha impulsado la adopción popular de aplicaciones de ahorro y remesas basadas en monedas estables, creando una demanda ascendente para el mercado de contratos inteligentes en servicios financieros entre pares.

Medio Oriente y África

País Métrica clave Controlador clave
Arabia Saudita 31% de la participación regional Programas de infraestructura de ciudades inteligentes Visión 2030
Emiratos Árabes Unidos 25,2% CAGR (2026-2035) Marcos regulatorios de activos virtuales DIFC y ADGM
Sudáfrica USD 0.02 billion (2025) Piloto de liquidación de blockchain del Proyecto SARB Khokha II
Egipto 19,8% CAGR (2026-2035) Modernización de la infraestructura nacional post-comercio
Resto de MEA 15% de la participación regional Pilotos de identidad digital y CBDC de Kenia y Nigeria


El Centro Financiero Internacional de Dubai de los Emiratos Árabes Unidos y el Mercado Global de Abu Dhabi han establecido marcos regulatorios dedicados a activos virtuales que atraen a proveedores globales de plataformas de contratos inteligentes que buscan una cabeza de playa en Medio Oriente.. El proyecto de ciudad inteligente NEOM de Arabia Saudita incorpora medición de servicios públicos basada en blockchain y seguimiento de la procedencia de la cadena de suministro, posicionando al Reino como un ancla de demanda a largo plazo para el mercado de contratos inteligentes en la región.


Smart Contracts Market By Region, 2025-2035

Smart Contracts Market Segmentation

Por tipo de contrato

Segmento Métrica clave Impulsor de la demanda primaria
Contratos de lógica de aplicación 44,8% de participación (2025) Liquidación automatizada, protocolos DeFi
Contratos legales inteligentes USD 0.58 billion (2025) Cumplimiento normativo, reclamaciones de seguros
Organismos Autónomos Descentralizados 32,7% CAGR (2026-2035) Gobernanza comunitaria, gestión de tesorería.


Los contratos de lógica de aplicación dominan el mercado de contratos inteligentes porque impulsan la capa central de ejecución de transacciones para préstamos DeFi, intercambios descentralizados y protocolos de pago transfronterizos. Las empresas valoran su ejecución determinista y sus garantías de liquidación atómica, que eliminan el riesgo de contraparte en flujos de trabajo financieros de alto valor. Los contratos legales inteligentes están ganando terreno en seguros y bienes raíces, donde las arquitecturas híbridas dentro y fuera de la cadena permiten el procesamiento automatizado de reclamos al tiempo que preservan términos legales legibles por humanos que satisfacen los requisitos regulatorios.[17].

Las Organizaciones Autónomas Descentralizadas representan el tipo de contrato de más rápido crecimiento, impulsadas por su capacidad para coordinar la gobernanza descentralizada y la asignación de capital sin una capa de gestión centralizada. Las DAO ahora gestionan tesorerías agregadas que superan los 30 mil millones de dólares en los sectores verticales de DeFi, juegos y redes sociales, y los inversores institucionales participan cada vez más a través de estructuras envolventes de DAO que cumplen con las normas..

Por modelo de implementación

Segmento Métrica clave Impulsor de la demanda primaria
Cadenas públicas sin permiso 49,5% de participación (2025) DeFi, NFT, comercio de activos tokenizados
Cadenas de Consorcios Privados USD 0.62 billion (2025) Confidencialidad empresarial, cumplimiento normativo
Soluciones de capa 2 30,9% CAGR (2026-2035) Reducción de costos, escalamiento del rendimiento


Las cadenas públicas sin permiso conservan la mayor participación de implementación dentro del mercado de contratos inteligentes, lo que refleja las ventajas de componibilidad que las redes abiertas ofrecen a los desarrolladores de DeFi y a los emisores de activos tokenizados. Solo Ethereum procesa más de 1,2 millones de transacciones diarias en su ecosistema de Capa 1 y acumulativo. Las cadenas de consorcios privados atienden a clientes empresariales que requieren confidencialidad de datos (bancos que realizan liquidaciones interbancarias en R3 Corda o Hyperledger Fabric, por ejemplo) y exigen precios superiores a través de licencias anuales y tarifas de servicios de integración.

Por tamaño de empresa

Segmento Métrica clave Impulsor de la demanda primaria
Grandes Empresas 63,2% de participación (2025) Transformación bancaria central, digitalización de la financiación del comercio
Pequeñas y Medianas Empresas 29,5% CAGR (2026-2035) Plataformas de código bajo, herramientas blockchain SaaS


Las grandes empresas generan la mayor parte de los ingresos actuales del mercado de contratos inteligentes a través de proyectos multimillonarios de integración de plataformas en banca, seguros y gestión de la cadena de suministro. Sin embargo, las pymes son la historia del crecimiento: las plataformas nativas de la nube de proveedores como Alchemy, Thirdweb y QuickNode permiten a las pequeñas empresas implementar contratos inteligentes sin contratar desarrolladores de blockchain, comprimiendo la incorporación de meses a días.

Por industria de usuario final

Segmento Métrica clave Impulsor de la demanda primaria
BFSI 36% de participación (2025) Ferrocarriles de pago, financiación comercial, automatización KYC/AML
Venta minorista y comercio electrónico 21,6% CAGR (2026-2035) Programas de fidelización, monedas estables programables
Gobierno USD 0.25 billion (2025) Identidad digital, desembolso de subsidios
Cuidado de la salud 24,8% CAGR (2026-2035) Consentimiento del paciente, procedencia farmacéutica.
Cadena de suministro y logística 16% de participación (2025) Seguimiento de procedencia, facturación automatizada
Bienes raíces USD 0.11 billion (2025) Escrituras tokenizadas, propiedad fraccionada


BFSI sigue siendo el ancla vertical para el mercado de contratos inteligentes y representa la mayor participación de la industria. Los bancos están yendo más allá de los programas piloto hacia sistemas de cumplimiento y liquidación de grado de producción, con JPMorgan, Goldman Sachs y Citigroup operando infraestructuras patentadas de contratos inteligentes. El comercio minorista y el comercio electrónico están surgiendo como un segmento de usuarios finales de alto crecimiento a medida que las marcas integran programas de fichas de fidelidad y lógica de cupones programables en las plataformas de participación del cliente.


Evaluación comparativa competitiva

El mercado de contratos inteligentes se caracteriza por una concentración mínima, como se esperaba con un HHI inferior a 600. La proporción total de los cinco principales proveedores se estima entre el 25% y el 32%, y el resto de los ingresos se divide entre decenas de fundaciones de protocolos, firmas de auditoría, plataformas de middleware e integradores de consultoría. La fragmentación competitiva se sustenta en la economía del protocolo de código abierto y en los bajos costos de conmutación.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
IBMCorporación 6-9% Hyperledger Fabric, consultoría blockchain Plataformas autorizadas de nivel empresarial para BFSI y la cadena de suministro
ConsenSys 5-8% MetaMask, Infura, Línea zkEVM Infraestructura Ethereum de pila completa y herramientas para desarrolladores
Laboratorios de enlace de cadena 4–7% Red Oracle descentralizada, CCIP Middleware de interoperabilidad y entrega de datos entre cadenas
R3 4-6% Cadena de bloques empresarial Corda Liquidación de servicios financieros regulados y emisión de activos digitales
Laboratorios Ripple 3-6% Libro mayor XRP, pagos de ondulación Liquidación de pagos transfronterizos para bancos y empresas de servicios monetarios
Laboratorios Solana 3-5% Blockchain de Solana, validador de Firedancer Transacciones programables de alto rendimiento y bajo costo para DeFi y pagos
AbiertoZeppelin 2-4% Defender, biblioteca de contratos, servicios de auditoría. Herramientas de seguridad de contratos inteligentes y estándares de código abierto
Laboratorios Ava 2-4% Avalanche C-Chain, arquitectura de subred Subredes empresariales personalizables con finalidad en menos de un segundo
Hedera Hashgraph 2-3% Servicio Hedera Token, servicio de consenso Gobernanza empresarial a través del modelo de consejo; consenso sobre eficiencia energética
Entrada Salida Global 1-3% Cardano blockchain, contratos inteligentes Plutus Diseño de protocolo revisado por pares dirigido a los sectores gubernamental y educativo.


Noticias y desarrollos recientes

  • JPMorgan (octubre de 2024): plataforma blockchain Onyx ampliada para respaldar la liquidación multidivisa programable en 12 pares de corredores adicionales, procesando más de 2 mil millones de dólares diarios en transacciones de divisas y repositorios tokenizados[3].


  • ConsenSys (junio de 2024): lanzó la red principal pública Linea zkEVM, que ofrece una ejecución equivalente a Ethereum con costos de gas un 95% más bajos y atrae más de 2 millones de billeteras únicas en seis meses..


  • OpenZeppelin (noviembre de 2024): se presentó el módulo de auditoría asistida por IA Defender 2.0, lo que reduce el plazo promedio de auditoría de 14 días a 3 días para los contratos estándar ERC-20 y ERC-721.[13].


Smart Contracts Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de contratos inteligentes por tipo de contrato, modelo de implementación, tamaño de la empresa, industria de usuarios finales y región
Período de estudio 2021-2035
CAGR 21,5% (2026-2035)
Tamaño del mercado del año base USD 2.78 billion (2025)
Tamaño del mercado del año previsto USD 19.51 billion (2035)
Segmento de más rápido crecimiento Organismos Autónomos Descentralizados (32,7% CAGR)
Región de más rápido crecimiento Asia-Pacífico (25,8% CAGR)
Empresas perfiladas 10 (IBM, ConsenSys, Chainlink Labs, R3, Ripple Labs, Solana Labs, OpenZeppelin, Ava Labs, Hedera Hashgraph, Input Output Global)
Moneda de valoración USD billion


Preguntas frecuentes

How should institutional investors evaluate Smart Contracts Market exposure through public equities versus direct protocol tokens?
Public equities such as Coinbase and Galaxy Digital offer regulated, auditable exposure without custody risk, while protocol tokens like ETH provide direct upside tied to on-chain fee revenue . Most institutional allocators blend both, capping token exposure at 10–15% of their digital-asset sleeve.
What technical due diligence steps should enterprises take before selecting a Smart Contracts Market platform vendor?
Evaluate the vendor's audit history, bug-bounty track record, and formal-verification tooling coverage across deployed contracts [16]. Insist on third-party penetration testing and escrow-based upgrade governance before signing production-level agreements.
How do gas-fee structures differ across competing Smart Contracts Market platforms, and why does this matter for procurement?
Ethereum charges variable gas fees based on network congestion, while Solana and Avalanche use fixed or near-zero fee models [23]. Procurement teams should model annual transaction volumes against each platform's fee curve to forecast the total cost of ownership.
What insurance products exist to mitigate smart-contract exploit risk in the Smart Contracts Market?
Nexus Mutual and InsurAce offer on-chain coverage pools that pay claims upon verified exploit events, though premiums can reach 5–15% annually [11]. Traditional insurers like Aon and Marsh now offer bespoke cyber policies covering blockchain-specific loss scenarios.
How do cross-chain bridges impact vendor lock-in risk in the Smart Contracts Market?
Bridges like Chainlink CCIP and LayerZero enable contract logic to execute across multiple networks, reducing single-chain dependency [8]. Enterprises should prioritize vendors supporting open bridge standards to preserve portability.
What role do smart-contract standards such as ERC-4626 play in procurement decisions for the Smart Contracts Market?
ERC-4626 standardizes tokenized-vault interfaces, allowing enterprises to swap yield-strategy providers without rewriting integration code [23]. Adopting standards-compliant contracts lowers switching costs and accelerates multi-vendor interoperability.
How does jurisdictional arbitrage influence where enterprises deploy Smart Contracts Market solutions?
Firms often incorporate smart-contract entities in jurisdictions with clear legal frameworks — Wyoming, Switzerland, or Singapore — to minimize enforcement ambiguity [2]. Tax treatment of on-chain revenue and token classification varies widely, making legal-structure planning essential.    
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed technology journals, blockchain publications, and authoritative technology organizations. Key sources included the US Commodity Futures Trading Commission (CFTC), Financial Crimes Enforcement Network (FinCEN), European Banking Authority (EBA), European Securities and Markets Authority (ESMA), US Securities and Exchange Commission (SEC), Monetary Authority of Singapore (MAS), Swiss Federal Assembly Blockchain Regulations, Financial Action Task Force (FATF), World Economic Forum (WEF) Global Blockchain Reports, International Organization for Standardization (ISO) Blockchain Technical Committee (TC 307), IEEE Standards Association, National Institute of Standards and Technology (NIST), OECD Blockchain Policy Centre, International Monetary Fund (IMF) Fintech Reports, Bank for International Settlements (BIS) Innovation Hub, European Central Bank (ECB) Digital Currency Reports, US Federal Reserve Financial Stability Reports, Chainalysis Blockchain Data Platform, DeFi Llama Protocol Analytics, and national financial regulatory authority reports from key blockchain markets.

For Ethereum, Hyperledger Fabric, R3 Corda, Rootstock (RSK), Cardano, and other smart contract platforms, these sources were used to gather transaction volume statistics, regulatory approval data, blockchain security studies, enterprise adoption trends, and market landscape analysis for Ethereum, Hyperledger Fabric, R3 Corda, Rootstock (RSK), Cardano, and other smart contract platforms.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, blockchain architects, and commercial directors from Web3 startups, blockchain infrastructure firms, and providers of smart contract platforms were examples of supply-side sources. Chief Technology Officers (CTOs), Chief Information Officers (CIOs), blockchain leads, procurement heads from banking and financial institutions, insurance companies, supply chain companies, healthcare organizations, real estate firms, and government agencies investigating blockchain implementations were examples of demand-side sources. Market segmentation, confirmed protocol development schedules, corporate adoption trends, integration tactics, and regulatory compliance dynamics were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and transaction volume analysis were used to determine the global market valuation. The methodology comprised:

Finding more than fifty-five major smart contract platforms and blockchain infrastructure suppliers across North America, Europe, Asia-Pacific, and the Middle East;

Product mapping products across Ethereum, Hyperledger Fabric, R3 Corda, Rootstock (RSK), Cardano, Tezos, EOS, and other blockchain platforms Examination of reported and projected yearly income related to enterprise license, protocol fees, and smart contract services

Analysis of reported and modeled annual revenues specific to smart contract services, protocol fees, and enterprise licensing

Coverage of platform providers that will account for 75–80% of the worldwide market share in 2024

Extrapolation of segment-specific valuations utilizing top-down (platform provider revenue validation) and bottom-up (transaction volume × average gas fees/protocol fees by network) methods

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















