Vertical Farming Market (2026 – 2035)

垂直农业市场规模、份额和研究报告,按生长机制(水培、气培、鱼菜共生)、按农场结构(基于建筑物、基于集装箱、屋顶和混合)、按组件(照明、气候控制、水培和施肥、传感器和监控、软件和控制、其他)、按作物类型(生菜和绿叶蔬菜、西红柿、浆果、微型蔬菜、胡椒、草药、其他)和按地区(北美、欧洲、亚太地区、南美洲、中东和非洲)——到 2035 年的行业预测
ID: MRFR/SEM/2062-HCR 200 Pages Kiran Jinkalwad Last Updated: September 15, 2026
Vertical Farming Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.7%
2025 Market SizeUSD 5.78 Billion
2035 Market SizeUSD 17.28 Billion
Key Players
Signify
ams-OSRAM
AeroFarms
Plenty Unlimited
Bowery Farming
80 Acres Farms
Opportunities
  • Demand-Response Revenue Stacking
  • Emerging-Market Franchise Models
  • Agronomic Data Monetisation

Vertical Farming Market Summary

垂直农业市场在2025年的估值为57.8亿美元,预计在2026年以69.2亿美元开启预测窗口,并在2035年达到172.8亿美元,2026年至2035年间年均增长率为10.7%。两个催化剂支撑着这一轨迹。新加坡的“30 by 30”营养自给目标继续将赠款资本引入高密度种植基础设施 [3],而阿联酋通过其农业科技激励计划承诺投入超过1亿美元用于国内生产能力 [4]。在2024-2025年运营商关闭潮之后,垂直农业市场也变得更加挑剔,奖励资产负债表的纪律而非表面面积。

技术替代是一个较为安静的故事。传统的高压钠灯具和手动营养剂投放正在被可调LED阵列、闭环施肥和机器视觉分级线所取代,这些技术将每托盘的劳动时间减少了大约三分之一。Signify公司单独已向超过400个商业安装发货了园艺LED系统,灯具的效率在十年间从约1.7提高到超过3.6 µmol/J [7]。资本也在跟进:AgFunder记录了大约14亿美元流入受控环境农业项目,发生在2024年 [12]。

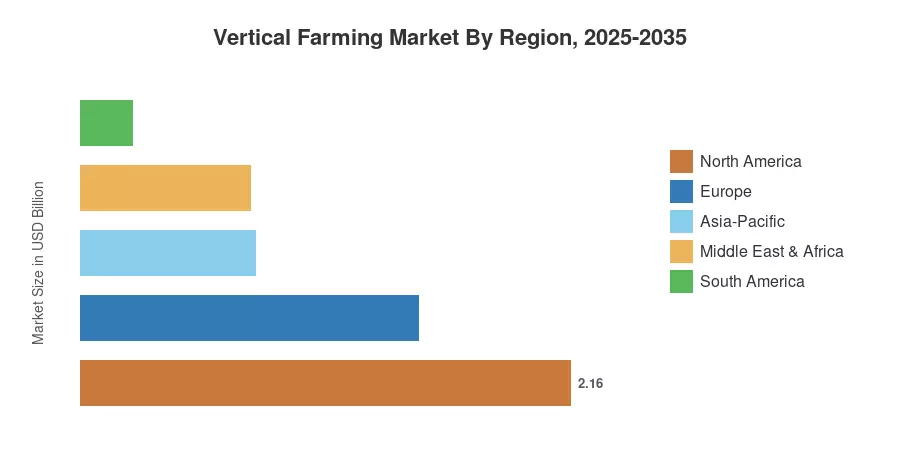
从地理上看,北美占垂直农业市场的37.4%,得益于零售商的采购协议和美国中西部的廉价工业电力。亚太地区以13.4%的年均增长率增长最快,欧洲则以2025年14.9亿美元的规模成为第二大市场,受荷兰和北欧能源整合模式的推动。下一个十年将奖励那些将电力视为对冲投入而非固定成本的运营商。


报告关键要点

• 按种植机制

  • 在2025年,水培占垂直农业市场的52.7%,得益于经过验证的农业技术和较低的系统复杂性
  • 气雾培是增长最快的机制,预计到2035年年均增长率为14.0%
  • 水产养殖在2025年占据了10.9亿美元,集中在混合蛋白和农产品的运营中

• 按农场结构和作物

  • 建筑基础的农场在2025年占安装容量的67.3%
  • 集装箱系统以13.2%的年均增长率实现了最强的结构增长
  • 生菜和绿叶蔬菜保持了33.6%的作物份额,仍然是垂直农业市场的经济支柱

• 按地区

  • 北美在2025年以37.4%的收入份额领先
  • 亚太地区以13.4%的年均增长率推进,是所有地区中增长最快的
  • 中东和非洲在2025年达到2.2亿美元,得益于主权食品安全支出


市场规模和预测(2021–2035)

估计结合了上市设备供应商的审计财务、披露的种植面积容量、区域电价和农业研究机构发布的产量基准。自下而上的容量建模与来自粮农组织和国家统计机构的自上而下的农产品支出数据进行了核对 [1][6]。下面的垂直农业市场系列反映了在设备、系统集成和农产品销售中捕获的收入。
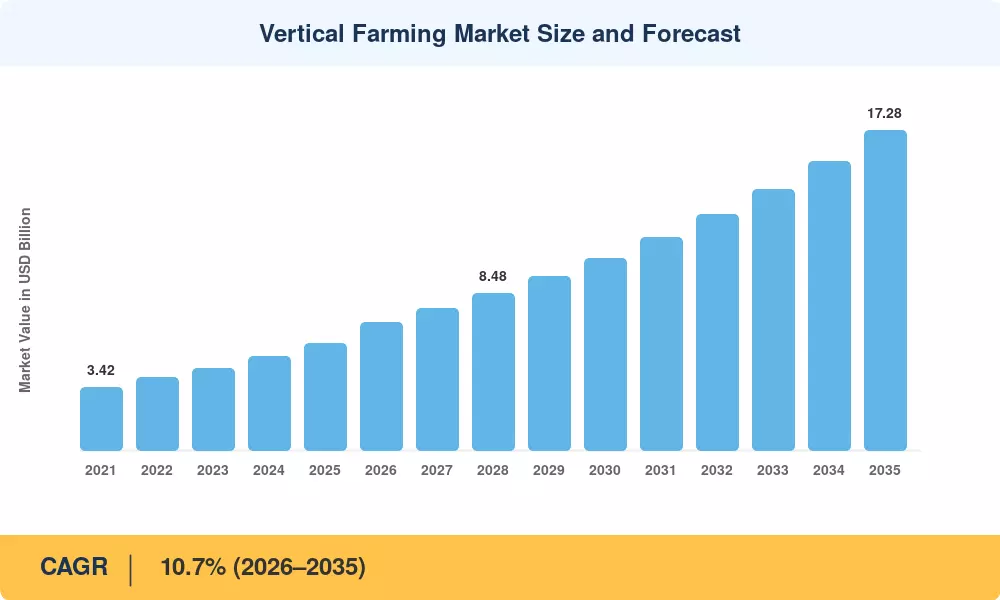
垂直农业市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
城市食品安全政策和公共共同投资 ~1.9 亚太地区,中东和非洲 中期(2–4年) [3][4]
LED效能提升和灯具成本下降 ~1.6 全球 短期(≤2年) [7]
零售商采购和自有品牌合同 ~1.4 北美,欧洲 短期(≤2年) [13]
气候波动和田间作物产量风险 ~1.3 全球 长期(≥4年) [1]
机器人收割和机器视觉分级 ~1.1 北美,欧洲,日本 中期(2–4年)
水资源短缺法规 ~0.9 中东和非洲,南欧 长期(≥4年) [5]
ESG报告和碳会计溢价 ~0.7 欧洲 长期(≥4年) [16]


公共食品安全资本

室内农产品产能已被各国政府视为战略基础设施。新加坡的农业食品集群转型基金计划到2030年实现30%的国内营养供应,已拨出约6000万新元用于高科技种植系统 [3]。区域项目债务的很大一部分由阿联酋的农业科技贷款担保计划和沙特阿拉伯的国家农业发展计划共同承保 [4]。主权资金不仅改变技术,还改变资本成本。


照明成本曲线

项目的可行性由灯具经济学决定。自2018年以来,每光子美元定价下降了约60%,而园艺LED的效能已超过3.6 µmol/J,使照明的运营支出占比从约40%降至接近25% [7][8]。种植者还可以通过可调光谱管理将使用时间转移到非高峰时段,这在实施时段定价时尤为重要。


零售商采购协议

超市已从试点清单转向多年量承诺。合同供应现在支持垂直农业市场中新产能的不断增长,贷款方将这些合同定价为准应收款。在2024–2025年期间,约45%的北美商业种植面积在施工开始前就与指定的零售对手方相关联 [13]。


约束影响分析

约束权重是对复合增长拖累的方向性估计。它们反映了区域成本结构的模型敏感性,而不是对头条CAGR的加法减法。

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
电力成本和关税波动 ~-1.8 欧洲,日本 短期(≤2年) [2]
资本密集度和后期融资稀缺 ~-1.5 全球 短期(≤2年) [12]
超出叶菜类的狭窄作物经济 ~-1.1 北美 中期(2–4年) [14]
熟练种植和控制人员短缺 ~-0.7 亚太地区,中东和非洲 中期(2–4年) [10]
电网互联和许可延迟 ~-0.6 北美,欧洲 长期(≥4年) [17]


电价暴露

最高的可变成本仍然是电力。在2023–2024年,欧洲工业电价约为每千瓦时0.19欧元,而美国中西部的平均电价约为每千瓦时0.08美元。这一差异足够显著,以决定一个设施是否能够覆盖其资本成本 [2]。在整合周期中,没有与可再生能源共同选址或对冲的运营商遭受了最大的损失。


整顿后的融资纪律

该行业被投资者严重重新定价。在2022年至2024年间,该细分市场披露的股权融资估计减少了55%,多家知名运营商经历了重组 [12]。更长的尽职调查时间线、更严格的契约,以及在释放扩张资金之前证明单位盈利能力的需要,正成为幸存企业日益面临的挑战。


叶菜类的天花板

沙拉菜维持了销量,但限制了每平方米的收入。自2021年以来,包装绿叶蔬菜的批发价格在实际意义上基本持平,这意味着利润改善必须来自成本降低而不是价格 [14]。向浆果、香草和药用植物的多样化在技术上是可行的,但在农业上比大多数商业计划假设的要慢。


Vertical Farming Market Opportunities

需求响应收入叠加

在任何配电网络中,种植设施是最易管理的工业负载之一。通过将可调光照明纳入需求响应计划,运营商可以将负担转变为对冲资产,通过获得容量支付来抵消每年5-9%的能源支出 [17]。


新兴市场特许经营模式

在海湾国家、新加坡和沿海印度,水资源短缺与对进口的依赖共存,形成了地理差距。通过将每个单位的进入资本降低到15万美元以下,模块化集装箱部署提供了适合缺乏资产负债表深度的运营商的特许经营和租赁模式 [4]。


农艺数据货币化

配方库——与产量结果相关的光谱、热量和营养参数——正成为可许可的知识产权。软件和控制平台的增长速度已经超过任何硬件类别,而订阅农业是垂直农业市场中最具防御性的利润池。

药用和营养植物

大麻素、藏红花和特种植物的生产成本远高于沙拉菜。受监管的室内种植提供了批次一致性,这是田间种植无法匹敌的,几家欧洲合同制造商已经开始将垂直设施认证为GACP标准 [15]。

废热和二氧化碳共生

与数据中心、酿酒厂或沼气厂共址提供了免费的热能和富集的二氧化碳。荷兰的试点项目报告称,在从一开始就设计共生的情况下,综合供热和富集成本降低了12-18% [11]。


Vertical Farming Market Future Outlook

自主种植操作

机器视觉播种、移植和收割线将从试点转变为默认规格。劳动力通常占运营成本的25-35%,全线自动化在规模化时已显示出该项成本降低30-40%的效果 。预计到2030年,自主性将成为融资的前提条件,而不是差异化因素。

平台和许可经济

硬件利润空间压缩;农业软件则不会。垂直农业市场将越来越像一个建立在商品设备上的许可业务,控制平台的增长速度将超过任何物理组件类别,直到2035年。

电力作为管理资产

国际能源署(IEA)预计全球电力需求到2026年将每年增长约3.4%,在几个关键市场的产能将变得紧张 [2]。将照明时间表视为可调负荷的设施——参与平衡市场竞标并与现场太阳能或储能配对——将比以固定费率购买电力的设施具有结构性成本优势。

碳会计与披露

企业可持续发展报告指令(CSRD)的报告义务现在覆盖数千家欧洲企业,零售商正在将范围3的要求向上游推送至生产供应商 [16]。经过验证的低运输、低用水生产成为可销售的属性,而垂直农业市场有望在该声明可审计的情况下获得优质货架位置。


区域市场份额分析

地区 关键指标 主要投资主题
北美 37.4% 市场份额 (2025) 零售商采购、中西部电力套利、自动化
欧洲 14.9亿美元 (2025) 能源共生、ESG 披露、温室气体混合
亚太地区 13.4% 年均增长率 (2026–2035) 主权粮食安全、集装箱系统、城市密度
南美 3.9% 市场份额 (2025) 进口替代、高端草药、冷链缺口
中东和非洲 12.9% 年均增长率 (2026–2035) 水资源短缺、主权财富基金、海水淡化链接
总计 57.8亿美元 (2025) —

垂直农业市场的区域表现更多地受电力政策的影响,而非消费者需求。在工业电力便宜且零售渠道集中的地方,单位经济有效;在其他地方,补贴支撑着增长。


北美

国家 指标 关键驱动因素
美国 占区域收入的82.6% 零售合同和低工业关税
加拿大 2.4亿美元 (2025) 北方偏远社区供应计划
墨西哥 11.4% 年均增长率 (2026–2035) 以出口为导向的浆果和草药生产


美国的产能已集中在更少的、更大的运营商身上,这些运营商有零售支撑。自2022年以来,美国农业部特色作物区块拨款和州级农业激励措施支持了大约9000万美元的设施升级,而俄亥俄州、肯塔基州和德克萨斯州则凭借低于0.09美元/千瓦时的工业电力吸引了项目 [6][13]。

欧洲

国家 指标 关键驱动因素
德国 占区域收入的21.8% 零售可持续性承诺
英国 2.9亿美元 (2025) 脱欧后沙拉进口替代
法国 占区域收入的14.2% 城市物流和短链政策
意大利 占区域收入的10.6% 南部水资源压力适应
西班牙 11.9% 年均增长率 (2026–2035) 太阳能共置经济
北欧国家 1.7亿美元 (2025) 水电关税和区域供热
俄罗斯 占区域收入的5.1% 进口替代强制措施
欧洲其他地区 占区域收入的9.4% 荷兰主导的技术出口


欧洲的增长依赖于能源战略。瓦赫宁根大学的试验表明,通过动态光谱调度可减少20-30%的能源消耗,欧盟地平线欧洲计划已向与封闭生产相关的可持续食品系统研究拨款约1.2亿欧元 [11][2]。北欧运营商受益于该地区最低的碳强度电网之一。

亚太地区

国家 指标 关键驱动因素
中国 占区域收入的34.7% 市政粮食供应韧性计划
印度 14.6% 年均增长率 (2026–2035) 冷链损失减少和城市需求
日本 3.1亿美元 (2025) 老龄化的农场劳动力;植物工厂遗产
韩国 占区域收入的11.2% 智能农场政府认证计划
东盟 13.8% 年均增长率 (2026–2035) 新加坡“30 by 30”计划和马来西亚扩张
亚太其他地区 占区域收入的6.3% 澳大利亚高端园艺


日本的植物工厂基础——数百个由农业、林业和渔业部支持的运营设施——仍然是全球最深的运营知识库 [10]。新加坡的补助架构和中国的市政采购试点共同使亚太地区成为垂直农业市场中增长最快的区域,尽管日本和韩国的电力成本抑制了利润。

南美

国家 指标 关键驱动因素
巴西 占区域收入的58.3% 圣保罗的城市需求和零售上市
阿根廷 0.5亿美元 (2025) 高端草药出口细分市场
南美其他地区 12.4% 年均增长率 (2026–2035) 安第斯山脉高海拔作物替代


采用仍处于早期阶段。巴西运营商专注于高价值草药和 微型绿叶蔬菜 ,因为进口替代品的运输成本高,而该地区丰富的田间农业限制了主食作物的案例。电网可靠性,而非关税水平,是整个大陆的约束因素 [18]。

中东和非洲

国家 指标 关键驱动因素
沙特阿拉伯 占区域收入的33.1% 2030愿景粮食安全目标
阿联酋 0.7亿美元 (2025) 阿联酋航空餐饮和机场邻近设施
南非 13.6% 年均增长率 (2026–2035) 西开普省的水资源限制
埃及 占区域收入的9.8% 尼罗河水分配压力
中东和非洲其他地区 占区域收入的8.2% 卡塔尔和科威特的主权项目


海湾经济情况独特:水资源短缺严重,太阳能发电便宜,主权基金接受更长的回报期。阿联酋已投入超过1亿美元用于农业技术激励,而沙特阿拉伯的计划明确旨在减少对进口绿叶蔬菜的依赖 [4][5]。


垂直农业市场按地区划分,2025-2035

Vertical Farming Market Segmentation

按生长机制

细分 指标 主要需求驱动因素
水培 52.7% 市场份额(2025年) 成熟的农业技术,较低的系统复杂性
气培 14.0% 年均增长率(2026–2035年) 水资源效率和根区氧气供应
鱼菜共生 10.9亿美元(2025年) 综合蛋白质和农产品收入


水培是垂直农业市场的核心,因为营养膜和深水培养系统有良好的文献记录,能够由通用技术人员维护,并且对操作错误具有宽容性。气培生长速度更快,但需要更严格的维护纪律;喷雾喷嘴容易堵塞,泵的故障会在几小时内毁掉作物,而不是几天。其优势——大约比田间种植减少90%的水使用量和更快的根系发展——使其在水资源定价或配给的地方具有吸引力。

按农场结构

细分 指标 主要需求驱动因素
建筑型垂直农场 67.3% 市场份额(2025年) 规模经济和零售接近性
集装箱型农场 13.2% 年均增长率(2026–2035年) 低进入资本,模块化部署
屋顶和混合结构 4.7亿美元(2025年) 市政土地使用激励


仓库改造主导了垂直农业市场,因为固定开销分摊在大量托盘上。集装箱系统在灵活性上占优势:它们可以在几周内运输和安装,适合需要供应确定性而非规模的机构买家,如医院、偏远矿区和军事基地。

按组件

细分 指标 主要需求驱动因素
照明 31.9% 市场份额(2025年) 效能升级和改造周期
气候控制 12.4亿美元(2025年) 除湿和热负荷管理
水培和施肥组件 17.8% 市场份额(2025年) 营养精确度和投放准确性
传感器和仪器 12.6% 市场份额(2025年) 闭环过程控制
软件和控制平台 14.8% 年均增长率(2026–2035年) 配方优化和远程操作
其他 6.5% 市场份额(2025年) 货架、物料处理、包装


照明仍然占据垂直农业市场中最大的设备预算,尽管随着灯具价格的下降,其份额正在减少。相比之下,控制软件则在不断增加:每个收获周期生成的数据会改善下一个周期,一旦设施的农业历史存储在供应商平台中,切换成本就会上升。

按作物类型

细分 指标 主要需求驱动因素
生菜和绿叶蔬菜 33.6% 市场份额(2025年) 短周期和成熟的零售需求
番茄 10.5亿美元(2025年) 温室杂交和风味定位
浆果 12.4% 市场份额(2025年) 价格溢价和进口替代逻辑
微型蔬菜 15.2% 年均增长率(2026–2035年) 餐饮需求和快速周转
辣椒 9.7% 市场份额(2025年) 零售规格的颜色一致性
香草 8.6% 市场份额(2025年) 活植物零售格式
其他 6.2% 市场份额(2025年) 植物和特色品种


市场由生菜和绿叶蔬菜细分主导,2025年占据33.6%的市场份额,得益于成熟的零售需求和短生长周期。微型蔬菜细分在2026–2035年间以15.2%的年均增长率成为增长最快的细分市场,因餐饮需求增加和快速生产周转。由于价格溢价和进口替代的前景,浆果保持12.4%的市场份额,而番茄在2025年价值10.5亿美元,受益于温室杂交和风味定位。


竞争基准测试

集中度仍然较低。估计的HHI接近620,前五大供应商的设备和产品收入合计约占34%–39%。该结构确实是分散的:照明和控制由大型工业电子公司主导,而增长的业务则分散在数十家区域生产商之间,其中几家在2024–2025年期间进行了重组。随着困境资产的易手,整合可能会加速。

公司 估计收入份额范围 垂直农业市场的关键产品 战略定位
Signify ~9–12% 园艺LED灯具,光谱配方 全球照明领导者;深厚的农业研究基础
ams-OSRAM ~5–7% LED组件,传感模块 多个系统集成商的组件供应商
AeroFarms ~4–6% 气雾栽培生产,专有品种 重组后;专注于叶菜和海湾项目
Plenty Unlimited ~3–5% 高密度垂直种植塔 以浆果为重点的转型,获得战略企业支持
Bowery Farming ~3–5% 自动化室内生产,零售供应 美国东北部零售渗透
80 Acres Farms ~3–4% 全自动种植系统 与内部技术部门垂直整合
Intelligent Growth Solutions ~2–4% 模块化塔系统,控制软件 许可和技术转让模式
Freight Farms ~2–3% 集装箱农场平台 机构和小型运营商渠道领导者
Sky Greens ~2–3% 旋转低能耗种植塔 新加坡基地;低功率强度
Priva ~2–3% 气候控制,水和过程系统 荷兰园艺技术现任者
Spread Co. ~1–3% 自动化植物工厂操作 具有机器人深度的日本规模运营商
Heliospectra ~1–2% 自适应照明和控制 研究级光谱专业化


最新新闻与发展

  • Signify (2024年3月):推出了下一代顶灯系列,效能超过4.0 µmol/J,降低了商业种植者每克产量的照明能耗 [7]
  • 新加坡食品局(2024年6月):扩大农业食品集群转型基金的资格,包括自动化改造,拓宽中型运营商的准入 [3]
  • Plenty Unlimited(2024年9月):启用了其弗吉尼亚浆果设施,标志着该行业迄今为止最大的专用结果作物部署 [12]
  • 80 Acres Farms(2025年1月):宣布与机器人和控制系统建立合作伙伴关系,以扩展其在俄亥俄州和肯塔基州网络中的自主处理
  • 阿联酋气候变化与环境部(2025年3月):扩大农业科技贷款担保,涵盖集装箱规模的安装,降低私人运营商的准入门槛 [4]
  • Freight Farms(2025年5月):推出了一项订阅农业服务,将远程监控与集装箱硬件捆绑在一起,转向定期收费的收入模式
  • Intelligent Growth Solutions(2025年8月):签署了一项技术许可协议,涵盖多个海湾地区的安装,强化了轻资产扩展模型 [5]
  • 欧洲委员会(2025年10月):确认了可持续食品系统创新的额外地平线欧洲拨款,包括封闭生产研究 [11]


垂直农业市场 Market Report Scope

参数 详细信息
市场范围 设备、系统集成、控制软件,并在全球垂直农业市场中产生收入
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
CAGR 10.7%(2026–2035)
市场规模检查点 57.8亿美元(2025);69.2亿美元(2026);172.8亿美元(2035)
增长最快的细分市场 气雾栽培(机制);集装箱农场(结构);软件和控制平台(组件);微型蔬菜(作物)
公司简介 Signify, ams-OSRAM, AeroFarms, Plenty Unlimited, Bowery Farming, 80 Acres Farms, Intelligent Growth Solutions, Freight Farms, Sky Greens, Priva, Spread Co., Heliospectra.
估值货币 美元十亿

常见问题

哪个尽职调查指标最能预测垂直农业市场运营商的生存能力?
按设计产能计算的合同采购量百分比。自2023年以来,进入调试阶段的设施如果预先合同输出低于40%,其失败率显著更高[13]。
买家应该如何比较水培和气培系统的总拥有成本?
气培系统的安装成本大约高出20-30%,且维护劳动力成本更高,但水和营养输入消耗更少。在水价便宜的地方水培更具优势;而在水资源计量或稀缺的地方气培更具优势[11]。
哪个监管细节最常导致垂直农业市场项目的延误?
建筑分类。许多司法管辖区将种植设施视为工业而非农业,这触发了不同的消防、湿度和占用要求,导致许可过程延长数月[17]。
对于不愿意完全拥有设施的买家,有可行的采购途径吗?
有。作为服务的种植合同和设备租赁现在覆盖了相当大比例的集装箱部署,将资本风险转移给技术提供商,以换取更高的单件产品定价[25]。
首次运营商最惊讶的集成挑战是什么?
除湿负荷。密集的树冠蒸腾产生的湿气远超传统HVAC系统的预期,系统不足会在首次生产周期内导致病害压力[11]。
垂直农业市场如何与现有温室运营互动?
混合模式越来越普遍。种植者使用垂直架进行繁殖和幼苗阶段,然后移植到温室中,捕获密度优势而无需承担全部人工照明成本[23]。
垂直农业市场下一个竞争战场将在哪里出现?
专有品种。专为短小、高密度种植培育的品种提供的产量提升是普通种子无法匹敌的,种子独占性正成为一种持久的护城河[12]。
作者
作者 Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, agricultural technology journals, industry publications, government agricultural departments, and authoritative food security organizations. Key sources included the US Department of Agriculture (USDA), National Institute of Food and Agriculture (NIFA), Environmental Protection Agency (EPA), Department of Energy (DOE) - Energy Efficiency & Renewable Energy Division, National Science Foundation (NSF) Agriculture and Food Research Initiative, Food and Drug Administration (FDA) Food Safety Division, United Nations Food and Agriculture Organization (FAO), World Food Programme (WFP), European Commission Directorate-General for Agriculture and Rural Development (DG AGRI), European Environment Agency (EEA), Japan Ministry of Agriculture, Forestry and Fisheries (MAFF), Singapore Food Agency (SFA), National Bureau of Statistics of China, India Ministry of Agriculture & Farmers Welfare, International Association of Horticultural Producers (AIPH), Association for Vertical Farming (AVF), International Society for Horticultural Science (ISHS), and national agricultural research institutes from key markets. These sources were used to collect crop production statistics, regulatory frameworks, water usage data, energy consumption benchmarks, urbanization trends, food import dependency ratios, and technological adoption rates for hydroponics, aeroponics, aquaponics, and controlled environment agriculture systems.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Agricultural Operations, sustainability leaders, and commercial directors from vertical farming operators, makers of hydroponic and aeroponic systems, suppliers of LED lighting, developers of climate control solutions, and agritech automation firms were among the supply-side sources. Demand-side sources included institutional food service operators, supply chain directors for restaurant groups, procurement managers from supermarket chains and food retailers, sustainability officials from corporate food programs, and urban planners and local government representatives. Market segmentation, facility growth schedules, crop yield optimization, operational cost structures, energy efficiency measures, and customer approval of vertically farmed produce were all validated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production capacity analysis. The methodology included:

Identification of 60+ key vertical farming operators and technology providers across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across irrigation components, LED lighting systems, environmental sensors, climate control equipment, building-based structures, and container-based solutions

Analysis of reported and modeled annual revenues specific to vertical farming hardware, software, and crop production segments

Coverage of manufacturers and operators representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by region) and top-down (company revenue validation) approaches to derive segment-specific valuations for hydroponics, aeroponics, aquaponics, and building-based versus container-based structures

Revenue Thresholds: Adjusted tier definitions to reflect vertical farming industry scale

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















