Syringe Needle Market (2026 - 2035)

注射器和针头市场研究报告按类型(采血注射器和针头、眼科注射器和针头、骨髓注射器和针头、导管注射器和针头)、按应用(普通外科、诊断、呼吸、骨科、心血管、牙科)、按可用性(一次性、可重复使用)和按区域(北美、欧洲、南美、亚太地区、中东和非洲)-行业预测2035.
ID: MRFR/MED/0252-HCR 105 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 10, 2026
Syringe Needle Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.95%
2025 Market SizeUSD 28.10 Billion
2026 Market SizeUSD 30.05 Billion
2035 Market SizeUSD 55.01 Billion
Key Players
Terumo Corporation
B. Braun Melsungen AG
Nipro Corporation
Cardinal Health
Gerresheimer AG
Smiths Medical
Opportunities
  • Connected and Smart Injection Devices
  • Emerging Market Immunization Infrastructure
  • Self-Administration and Home-Healthcare Platforms

Syringe Needle Market Summary

注射器和针的市场规模在2025年估计为281亿美元,预计市场将从2026年的300.5亿美元增长到2035年的550.1亿美元,在2026年至2035年的预测期内注册年均增长率为6.95%。这一扩张受到全球免疫接种活动增加的推动——世卫组织的2030年免疫议程目标是在十年结束前减少50%的疫苗可预防疾病——以及需要每周或每日皮下注射的GLP-1受体激动剂疗法的快速推广 [1]。各国政府的采购承诺,特别是在Gavi支持的低收入和中等收入国家,持续产生对注射器和针的稳定需求。

结构性转型正在重塑注射疗法的交付方式。传统的玻璃筒可重复使用设备正在被世卫组织指南规定的一次性自动禁用注射器所取代,而预填充注射器在生物制剂输送管道中占据了市场份额。美国的针刺安全与预防法案和欧盟医疗器械法规(MDR 2017/745)加速了安全工程设备的采用,预计在2022年至2025年间,全球在可收回和带保护针技术上的投资达到32亿美元 [2]

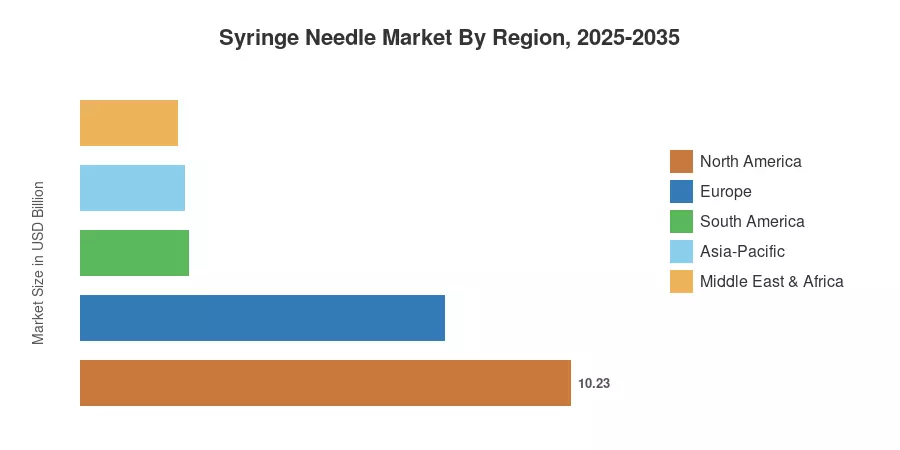
北美占全球注射器和针市场收入的约36.4%,得益于人均医疗支出高和严格的职业安全规定。亚太地区以预计7.75%的年均增长率成为增长最快的地区,受到印度的全民健康覆盖扩展和中国的集中采购改革的推动。欧洲以约27%的市场份额位居第二,德国和法国通过医院自动化和慢性病管理项目引领需求。未来十年将以自我管理平台和连接注射设备为特征,这些设备生成实时的依从性数据。


报告关键要点

• 按产品类别

  • 在2025年,注射器在注射器和针市场中占据了约70.2%的收入份额,受一次性和自动禁用格式的推动,这些格式在免疫接种项目中被强制使用。
  • 针的年均增长率约为7.45%,到2035年,反映出来自血液采集、活检和即时诊断的需求上升。

• 按材料

  • 基于塑料的设备在2025年占据了注射器和针市场份额的48.4%,得益于成本优势和轻量设计。
  • 不锈钢组件以7.35%的年均增长率扩展,受到特殊针的精密工程要求的支撑。

• 按应用

  • 胰岛素给药在2025年占总注射器和针市场收入的32.6%,与全球5.37亿糖尿病成年人相关。
  • 血液采集是增长最快的应用,预计到2035年年均增长率为7.60%。

• 按最终用户

  • 医院和诊所代表了2025年注射器和针市场需求的49.1%。
  • 家庭医疗环境的最终用户年均增长率最高,达到7.65%,反映出慢性病自我管理的趋势。

• 按地区

  • 北美在2025年以36.4%的收入份额领先注射器和针市场。
  • 预计亚太地区在2026年至2035年期间以7.75%的年均增长率增长。


市场规模和预测(2021–2035)

市场研究未来从进出口贸易数据库、制造商收入披露、医院采购记录以及世卫组织/联合国儿童基金会供应部门数据中得出历史估计。预测模型结合了流行病学趋势模型、监管管道分析和45个国家的宏观经济医疗支出假设。
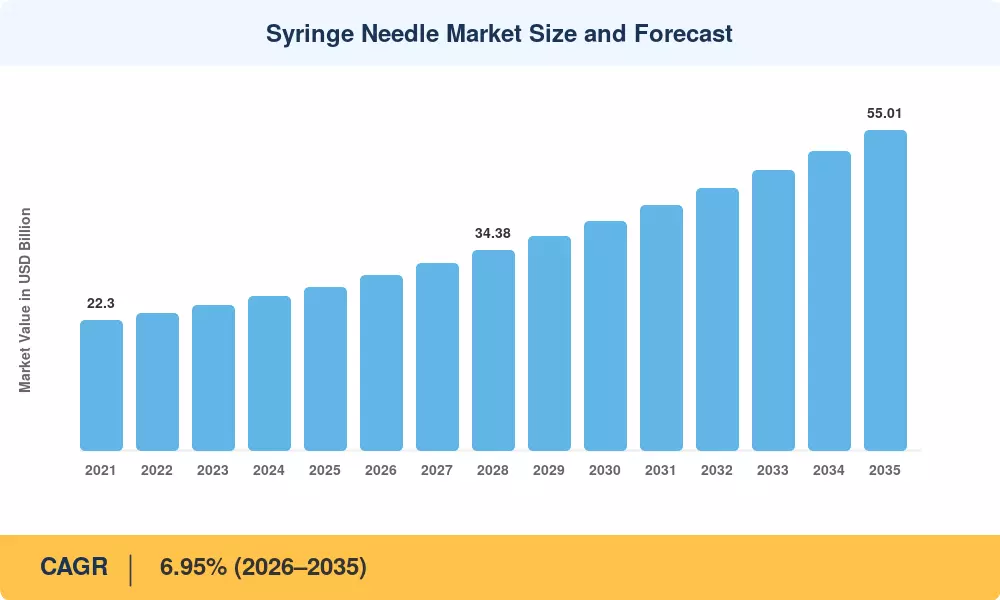
注射器针市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
全球糖尿病患病率上升 ~22% 全球 长期 (≥4年) [6]
扩展免疫接种和加强针计划 ~18% 亚太地区,非洲 中期 (2–4年) [1]
GLP-1和生物制剂注射量增长 ~17% 北美,欧洲 短期 (≤2年) [7]
针刺安全法规 ~15% 北美,欧盟 中期 (2–4年) [2]
家庭医疗和自我管理转变 ~14% 全球 长期 (≥4年) [8]
即时诊断扩展 ~8% 亚太地区,拉丁美洲 中期 (2–4年)
智能和连接的注射设备 ~6% 北美,欧洲 长期 (≥4年)

全球糖尿病患病率上升

根据国际糖尿病联合会在2021年的报告,537百万年龄在20至79岁之间的成年人正生活在糖尿病中。预计到2045年,这一数字将增加到783百万 [6]。每年,仅用于糖尿病管理的注射器和针头单位就超过10亿,因为依赖胰岛素的患者平均需要每天3至4次注射或定期更换笔针。在注射器和针头市场,采购量受到国家项目的推动,例如印度的PM Abhiyan和美国医疗保险D部分的胰岛素限额为每月35美元,这些项目正在扩大获取渠道。

扩展免疫接种和加强针计划

世卫组织和联合国儿童基金会在2023年运送了大约34亿剂疫苗,每剂至少需要一个注射器-针头组件 [1]。全年成人流感、COVID-19和RSV的加强针接种计划的引入,加上Gavi为2026-2030年免疫承诺分配的119亿美元,维持了注射器和针头市场的高容量重复需求,特别是在撒哈拉以南非洲和东南亚。

GLP-1和生物制剂注射量增长

赛马鲁肽和替格鲁肽的快速临床采用在皮下注射量上创造了一个飞跃。全球GLP-1受体激动剂的销售在2024年超过500亿美元,每周的每剂需要一个一次性笔针或注射器 [7]。这对供应链造成了压力,并将制造商的产能重新定向到优化粘稠生物制剂配方的可预填充玻璃和聚合物注射器桶。

针刺安全法规

职业安全健康管理局的血源性病原体标准和欧盟指令2010/32/EU要求在医疗环境中使用防止锐器伤害的设备。在美国,违反规定的罚款可达到156,259美元 [2]。这些法规使医院的采购预算转向可收回、带保护罩和钝化针系统,导致注射器和针头市场内持续的高端产品迁移。

约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
来自仿制药/低成本进口的价格侵蚀 ~−1.8% 全球 短期(≤2年) [11]
无针注射技术替代 ~−1.4% 北美,欧洲 长期(≥4年)  
新兴市场的监管碎片化 ~−1.1% 亚太,非洲 中期(2–4年) [13]
锐器废物处理和环境问题 ~−0.9% 欧洲,北美 中期(2–4年) [14]
原材料供应链中断 ~−0.7% 全球 短期(≤2年)  


来自仿制药和低成本进口的价格侵蚀

标准一次性注射器的商品化使得2020年至2024年间,多个亚洲和非洲市场的平均售价下降了12–15%[11]。中国和印度的合同制造商现在供应全球超过60%的一次性注射器量,压缩了品牌厂商的利润,并减少了尽管单位销量扩张,但整体注射器和针头市场的收入增长。

无针注射技术替代

喷射注射器、微针贴片和口服生物制剂输送平台代表了长期的竞争威胁。预计到2032年,无针注射市场将超过180亿美元。尽管目前的采用仍限于小众疫苗输送和特定皮肤应用,但制药公司持续的投资可能会在预测期内侵蚀注射器和针头市场的可寻址部分。

锐器废物和环境问题

全球每年估计有160亿次注射,这导致了大量的锐器残留物[14]。由于医院可持续性要求的增加和欧盟对一次性塑料的监管收紧,采购团队被迫评估在注射器和针头市场中的可重复使用或可生物降解替代品。这导致了传统一次性设备的成本压力。


Syringe Needle Market Opportunities

连接和智能注射设备

支持蓝牙的自动注射器和能够将剂量时间数据传输到伴随应用程序的连接式笔针代表了一个高增长的邻近市场。制药公司正在将NFC芯片嵌入注射器包装中,以符合欧盟伪造药品指令的追踪合规要求,预计到2030年,这将创造一个价值约21亿美元的硬件升级周期。

新兴市场免疫基础设施

在撒哈拉以南非洲和南亚,常规免疫接种的渗透率仍然不足。GAVI在2026年至2030年的投资策略旨在针对57个国家的额外3亿儿童,每个儿童都需要多次注射接触 [1]。在注射器和针头市场中,建立本地灌装完成合作伙伴关系或传输自动失效注射器技术的制造商有潜力捕获显著的重复性销量。


自我给药和家庭医疗平台

患者自我注射生物制剂、胰岛素和生育治疗的趋势正在将注射器和针头市场扩展到传统的机构渠道之外。在2022年至2025年间,超过40%的新生物药物批准包括皮下自我给药途径,预计到2028年,美国的家庭医疗支出将超过2000亿美元 [8]

诊断中的特种针头应用

液体活检、微采样和毛细血管采血技术正在推动对超细规特种针头的需求。全球即时诊断市场以每年超过9%的速度扩张,每个检测平台都需要兼容的针头-注射器组件以进行样本采集。

可持续和可回收设备设计

斯堪的纳维亚和英国的医院采购组织已开始在招标评估中将可持续性标准权重设定为10-15% [14]。开发生物基聚合物注射器或闭环针头回收系统的公司可以在注射器和针头市场中实现差异化,并捕获高端定价层。


Syringe Needle Market Future Outlook

人工智能优化的制造和质量控制

机器视觉检测系统正在取代注射器生产线上的人工质量检查,缺陷检测准确率超过99.7%。到2030年,采用人工智能驱动的预测性维护和实时尺寸测量的制造商预计将减少18-22%的生产浪费,从而增强注射器和针市场的利润,同时满足日益严格的监管质量标准。

平台经济与药物设备融合

制药公司越来越多地与专有输送平台共同开发可注射药物,将患者绑定到特定的注射器-针生态系统。这种药物设备融合类似于剃刀-刀片模型,其中输送设备产生持续的后市场收入。预计到2020年代末,注射器和针市场将看到合同开发和制造组织(CDMO)与设备原始设备制造商(OEM)之间的整合合作关系 [21]

可持续性与循环设备设计

仅在美国,医疗保健行业每年产生约590万吨废物,其中锐器占据了相当大的一部分 [14]。注射器和针市场正受到欧洲绿色协议目标和NHS净零承诺的推动,朝着可回收聚合物容器和减少塑料包装的方向发展。预计到2028年,采购招标将纳入生命周期评估(LCA)要求。


去中心化临床试验与自我注射

去中心化和混合临床试验设计在2019年至2024年间从7%上升到34%的所有新试验,每个家庭用药事件都需要患者自我注射的注射套件 [22]。这一转变将注射器和针市场的可接触渠道从机构扩展到直接面向患者,要求简化设备的人体工程学、集成培训的包装和适合冷链的注射器格式。


区域市场份额分析

地区 关键指标 主要投资主题
北美 36.4% 市场份额 (2025) 生物制剂配送,针刺安全合规
欧洲 75.9亿美元 (2025) MDR合规,可持续性要求
亚太地区 7.75% 年均增长率 (2026–2035) 全民健康覆盖,本地制造
南美 22.5亿美元 (2025) 公共免疫,糖尿病管理
中东和非洲 7.20% 年均增长率 (2026–2035) 免疫接种获取,冷链扩展
总计 281亿美元 (2025)

注射器和针头市场展现出明显的区域动态,受医疗基础设施成熟度、监管框架和疾病负担特征的影响。


北美

国家 关键指标 关键驱动因素
美国 78.2% 的区域份额 医疗保险D部分胰岛素获取,职业安全健康管理局要求
加拿大 12.5% 的区域份额 省级采购现代化
墨西哥 9.3% 的区域份额 INSABI全民健康计划


美国在北美注射器和针头市场中占主导地位,推动因素是全球人均可注射生物制剂的使用率最高。2022年至2024年间,FDA对组合产品的批准——药物和输送设备作为一个整体进行监管——增长了23%,加速了注射器和针头市场向集成预填充格式的升级周期 [16]。加拿大的省级批量采购协议和墨西哥向IMSS-Bienestar集中采购模式的过渡为该地区带来了稳定的增长。

欧洲

国家 关键指标 关键驱动因素
德国 6.45% 年均增长率 医院自动化和慢性病管理
英国 11.8亿美元 (2025) NHS采购整合
法国 16.8% 的区域份额 国家糖尿病计划投资
意大利 12.4% 的区域份额 老龄化人口和胰岛素需求
西班牙 5.95% 年均增长率 扩大初级医疗注射能力
北欧国家 5.2亿美元 (2025) 可持续性驱动的采购
俄罗斯 8.1% 的区域份额 进口替代政策
欧洲其他地区 6.10% 年均增长率 欧盟MDR协调


欧洲的注射器和针头市场受到医疗器械法规(MDR 2017/745)的影响,该法规要求对所有在欧盟销售的注射设备进行增强的市场后监督和UDI可追溯性。德国的医院改革法案正在将投资引导到消耗标准化注射器格式的自动化药物准备系统中,而英国的NHS通过供应链协调有限公司(SCCL)进行的集中采购压缩了供应商利润,但增加了单位销量 [17]

亚太地区

国家 关键指标 关键驱动因素
中国 34.5% 的区域份额 集中基于数量的采购(VBP)
印度 8.20% 年均增长率 Ayushman Bharat和本地制造
日本 14.2亿美元 (2025) 老龄化人口和生物制剂采用
韩国 6.85% 年均增长率 生物类似药生产规模化
东盟 15.2% 的区域份额 免疫接种覆盖扩展
亚太其他地区 6.70% 年均增长率 医疗基础设施建设


亚太地区是注射器和针头市场增长最快的区域,主要由中国的基于数量的采购计划推动,该计划使注射器价格下降了40-60%,同时显著增加了使用量 [18]。印度的生产链接激励(PLI)计划在2021年至2028年间为医疗器械制造分配了270亿印度卢比,吸引了BD、Nipro和本土企业建立年产超过50亿单位的自动失效注射器产能。日本的老龄化社会——29.1%的人口超过65岁——维持了对胰岛素输送和生物制剂注射系统的稳定需求。

南美

国家 关键指标 关键驱动因素
巴西 58.7% 的区域份额 SUS公共卫生采购
阿根廷 6.40% 年均增长率 糖尿病患病率增长
南美其他地区 5.4亿美元 (2025) 泛美卫生组织项目


巴西的单一公共采购系统(SUS)是该地区最大的公共采购者,每年在5570个市镇分发超过8亿个注射器-针头单位 [19]。南美的注射器和针头市场受益于PAHO的循环基金机制,该机制在成员国之间集中采购,以谈判免疫供应的竞争价格。

中东和非洲

国家 关键指标 关键驱动因素
沙特阿拉伯 28.3% 的区域份额 2030愿景医疗扩展
阿联酋 6.95% 年均增长率 医疗旅游和高端设备采用
南非 3.1亿美元 (2025) 艾滋病/结核病注射治疗项目
埃及 18.5% 的区域份额 人口规模和公共卫生运动
中东和非洲其他地区 7.40% 年均增长率 Gavi支持的免疫项目


中东和非洲的注射器和针头市场具有双重动态特征:海湾国家投资于高端医院基础设施和先进的注射系统,而撒哈拉以南非洲则严重依赖捐助者资助的自动失效注射器供应链。沙特阿拉伯的国家转型计划已为2030年前的医疗基础设施拨款650亿美元,包括本地化医疗器械制造 [20]


注射器针头市场按地区,2025-2035

Syringe Needle Market Segmentation

按产品类别

细分 关键指标 主要需求驱动因素
注射器(一次性和可重复使用) 70.2% 市场份额(2025) 免疫接种要求和自动失效要求
针头(皮下注射和特殊针头) 7.45% 年均增长率(2026–2035) 血液采集和诊断增长


注射器在注射器和针头市场中按产品类别占主导地位,一次性格式占据绝大多数单位销量。世界卫生组织对免疫接种项目中自动失效注射器的全球要求确保了来自联合国儿童基金会供应部的持续采购,该部门在2023年单独分发了24亿支注射器 [1]。可重复使用的注射器在兽医和实验室环境中保持着一个小众市场,在这些环境中建立了消毒协议。

针头代表了增长最快的产品细分,推动因素包括在血液采集、活检取样和介入放射学中的应用扩展。超细规格针头(31G–34G)在胰岛素和生物制剂输送中越来越受到欢迎,以提高患者舒适度,特殊针头设计用于冷冻消融和神经阻滞程序在注射器和针头市场中也获得了高价。

按材料

细分 关键指标 主要需求驱动因素
塑料 48.4% 市场份额(2025) 经济实惠的一次性格式
玻璃 61.8亿美元(2025) 预填充注射器与生物制剂的兼容性
不锈钢及其他 7.35% 年均增长率(2026–2035) 精密特殊针头应用


塑料仍然是注射器和针头市场的主导材料,主要用于聚丙烯注射器筒和聚乙烯活塞组件。玻璃注射器筒对于预填充格式至关重要,因为需要药物容器的兼容性和低可提取性——I型硼硅酸盐玻璃仍然是生物制剂存储的黄金标准。不锈钢对于所有针头导管至关重要,并随着特殊针头应用的增长而扩展。

按应用

细分 关键指标 主要需求驱动因素
胰岛素给药 32.6% 市场份额(2025) 全球糖尿病流行
疫苗接种 61.0亿美元(2025) 常规和大流行免疫接种
血液采集 7.60% 年均增长率(2026–2035) 即时诊断扩展
药物给药(其他注射剂) 18.5% 市场份额(2025) 生物制剂和肿瘤治疗
其他 19.5亿美元(2025) 兽医和研究应用


胰岛素给药在注射器和针头市场中占据最大的应用份额,糖尿病患者人数每年增长约3%,每位患者每年根据治疗方案消耗100–1,500个针头单位 [6]。血液采集是增长最快的应用细分,受实验室自动化和发展中国家血库基础设施扩展的推动,在这些国家,捐赠率仍低于世界卫生组织每千人10个的目标。

按最终用户

细分 关键指标 主要需求驱动因素
医院和诊所 49.1% 市场份额(2025) 高容量机构采购
家庭医疗 7.65% 年均增长率(2026–2035) 慢性疾病自我管理
门诊手术中心 36.5亿美元(2025) 门诊程序迁移
其他(实验室、血库) 10.8% 市场份额(2025) 诊断和研究需求


医院和诊所仍然是注射器和针头市场中最大的最终用户渠道,受GPO谈判的批量采购合同和标准化处方要求的推动。家庭医疗是增长最快的渠道,因为支付方激励糖尿病、类风湿性关节炎、多发性硬化症和其他需要定期注射的慢性病的门诊管理 [8]


竞争基准测试

注射器和针头市场表现出低至中等的集中度,前五大企业控制着全球收入的约45-50%。HHI指数低于1000,反映出一个分散的竞争结构,大型跨国公司与区域专业公司和合同制造商竞争。竞争差异化越来越依赖于安全工程能力、预填充注射器的生产能力以及集成的药物-设备合作协议 [21]

公司 估计收入份额范围 主要产品 战略定位
Becton, Dickinson and Company (BD) 约14-18% 一次性注射器、安全针、预填充系统 全球市场领导者,产品组合最广泛
Terumo Corporation 约8-11% 皮下注射针、胰岛素注射器、血液采集 精密工程和薄壁针技术
B. Braun Melsungen AG 约6-9% 一次性注射器、静脉输液器具 在欧洲市场的优势,集成输液系统
Nipro Corporation 约5-7% 一次性注射器、笔针、玻璃预填充桶 为制药合作伙伴提供高容量OEM制造
Cardinal Health 约4-6% 注射器分销、私人标签设备 供应链和分销网络规模
Gerresheimer AG 约3-5% 玻璃和聚合物预填充注射器系统 药物-设备包装和主要容器
Smiths Medical (ICU Medical) 约3-5% 安全注射器、无针连接器 急救护理和输液治疗专业化
Retractable Technologies Inc. 约2-3% 可收回安全注射器和血液采集 专利保护的可收回针机制
Hindustan Syringes & Medical Devices 约2-4% 自动失效注射器、一次性注射器 按数量计算最大的AD注射器制造商
Medline Industries 约2-3% 私人标签注射器、手术包 美国医院分销和捆绑供应合同


最新新闻与发展


  • Terumo Corporation(2024年6月):在欧洲市场推出了Nanopass 34G超细针,旨在为儿童和老年糖尿病患者提供无痛胰岛素输送 [23]
  • B. Braun Melsungen(2024年3月):其Introcan Safety IV导管系统获得了MDR 2017/745的CE标记,扩展了其在注射器和针具市场的安全设备产品线 [17]


  • WHO/UNICEF(2024年1月):向Hindustan Syringes & Medical Devices和Star Syringe授予了一份为期三年、45亿单位的自动失效注射器供应合同,以支持Gavi的免疫接种项目 [1]


Syringe Needle Market Report Scope

参数 详细信息
市场范围 全球注射器和针头市场
研究周期 2021–2035
年均增长率(预测期) 6.95%(2026–2035)
基年值 281亿美元(2025年)
2026年预测值 300.5亿美元
2035年预测值 550.1亿美元
增长最快的细分市场 按产品划分的针头;按最终用户划分的家庭医疗保健
公司简介 10+(BD、Terumo、B. Braun、Nipro、Cardinal Health、Gerresheimer、Smiths Medical、Retractable Technologies、Hindustan Syringes、Medline Industries等)
估值货币 美元十亿

常见问题

医院集团采购组织如何影响注射器采购定价?
GPO通过聚合成员医院的采购量来谈判15-30%的折扣。合同通常锁定2-3年,限制中期更换供应商。
买家在采购注射设备之前应该验证哪些质量认证?
确认一次性注射器的ISO 7886-1,灭菌针头的ISO 7864,以及CE标记或510(k)批准。WHO预认证对于捐赠资金采购至关重要。
针头规格选择如何影响生物制剂输送的临床结果?
较细的规格(29G-34G)可以减少注射疼痛并改善患者依从性。然而,高粘度生物制剂可能需要25G-27G以保持可接受的注射时间在15秒以内。
安全注射器和传统注射器的总拥有成本差异是什么?
安全设备每单位成本高出20-40%,但减少了针刺伤的成本,平均每次事件为3000美元。设施通常在转换后的18个月内实现净节省。
冷链要求如何影响生物药物的注射器材料选择?
环烯烃聚合物桶在-20°C的生物存储中优于玻璃的冻融稳定性。制药公司越来越多地指定COP用于mRNA和抗体基础的疗法。
合同设备制造商在注射器和针头市场中扮演什么角色?
CDMO处理全球30-35%的预填充注射器的填充完成量,使制药公司能够推出注射产品,而无需投资专用设备制造线。
微针贴片技术如何可能在2035年前重塑注射器和针头市场?
溶解微针贴片正在进行疫苗和胰岛素的II/III期试验。广泛采用可能在2035年前在特定应用中取代8-12%的传统注射器量。
注射器和针头市场的当前规模是多少?
注射器和针头市场在2025年达到了281亿美元,预计到2035年将达到550.1亿美元。
注射器和针头市场的年均增长率是多少?
注射器和针头市场预计在2026-2035年的预测期内以6.95%的年均增长率增长。
哪个地区主导注射器和针头市场?
北美占据最大份额,达到36.4%,而亚太地区以7.75%的年均增长率成为增长最快的地区。
作者
作者 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
共同作者 Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of medical device regulatory databases, peer-reviewed clinical engineering journals, healthcare safety publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) 510(k) Premarket Notification Database and Medical Device Reporting (MDR), European Medicines Agency (EMA) Medical Device Regulations (MDR 2017/745), International Organization for Standardization (ISO 7864, ISO 7886 for sterile hypodermic equipment), World Health Organization (WHO) Safe Injection Global Network (SIGN) and Vaccination Delivery Guidelines, US Centers for Disease Control and Prevention (CDC) One & Only Campaign Injection Safety Guidelines and National Surveillance System for Healthcare Workers (NaSH), Occupational Safety and Health Administration (OSHA) Bloodborne Pathogens Standard (29 CFR 1910.1030), National Institutes of Health (NIH) Division of Healthcare Safety Research, GAVI Alliance Vaccine Market Insights, UNICEF Supply Division Product Procurement Data, Healthcare Infection Control Practices Advisory Committee (HICPAC) Guidelines, National Health Service (NHS) England Medical Device Alerts, Japan Ministry of Health Labour and Welfare (MHLW) Medical Device Safety Information, and national health ministry procurement reports from key markets. These sources were used to collect device approval data, safety incident statistics, vaccination program volumes, needle-stick injury surveillance, regulatory compliance standards, and market landscape analysis for conventional syringes, safety-engineered devices, pre-filled syringes, and specialty needles.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, VPs of Manufacturing Operations, regulatory affairs managers, and commercial directors from medical device distributors, precision injection molding companies, and syringe/needle manufacturers. Infection control officers, procurement managers from hospital systems, clinical nurse specialists, ambulatory surgery center administrators, and supply chain directors from diagnostic laboratories, blood banks, and vaccination centers comprised demand-side sources. Product segmentation was validated across blood collection, ophthalmic, and specialty needles through primary research. Safety device adoption timelines were confirmed, and insights were garnered on bulk purchasing patterns, GPO contracting structures, and compliance with needle-stick prevention legislation.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (35%), Asia-Pacific (25%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America including safety device specialists and generic disposable suppliers

Product mapping across blood collection needles, ophthalmic syringes, bone marrow aspiration needles, catheter syringes, and safety-engineered devices

Analysis of reported and modeled annual revenues specific to injection and infusion portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/setting) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for disposable versus reusable categories and safety versus conventional devices

Integration of WHO/UNICEF vaccination demand forecasts and national immunization program procurement data to estimate public sector volumes

Analysis of safety conversion rates in accordance with OSHA compliance deadlines and EU MDR implementation timelines to model safety-engineered device penetration

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















