Supersonic Jet Market (2026 - 2035)

Supersonic Jet Market Size, Share, Industry Trend & Analysis Research Report By Size (Light, Medium, Heavy), By Type (Fighter, Passenger), By Speed (1.0 Mach, 2.0 Mach, 3.0 Mach), By Region (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035
ID: MRFR/AD/7043-CR
200 Pages
Abbas Raut, Sejal Akre
Last Updated: August 31, 2026
Supersonic Jet Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.26%
2025 Market SizeUSD 28.97 Billion
2035 Market SizeUSD 43.96 Billion
Key Players
Lockheed Martin Corporation
Dassault Aviation SA
Aviation Industry Corporation of China
United Aircraft Corporation
Northrop Grumman Corporation
Saab AB
Opportunities
  • Civil Certification Precedent
  • Emerging-Market Fighter Localization
  • Digital Sustainment and Outcome-Based Contracting

Supersonic Jet Market Summary

超音速喷气市场在2025年达到了289.7亿美元,并在2026年开启预测区间,达到302亿美元,到2035年攀升至439.6亿美元,年均增长率为4.26%。两个催化剂支撑着这一轨迹。首先,美国国家国防授权法案为2025财年授权了大约8950亿美元的国防支出,其中战术飞机采购和第六代项目占据了保护性项目[1]。其次,NASA的X-59 Quesst演示机——一项价值2.475亿美元的合同授予洛克希德·马丁——进入了飞行测试阶段,生成了监管机构需要重新审视陆地速度禁令的声学数据集[2]。国防再资本化和可信的民用路径共同为超音速喷气市场提供了自协和号退役以来未曾拥有的需求基础。

机队正在更新,而不仅仅是扩张。围绕模拟航空电子构建的第四代平台、机械调度的进气口和低旁通比发动机的固定喷嘴正在让位于具有符合性开口、自适应循环动力系统和开放任务系统架构的机身。美国空军的下一代自适应推进计划单独承诺了大约35亿美元,分配给五家供应商,以在2030年前成熟可变循环核心[3]。民用参与者直接借鉴了这些材料和热管理工作。

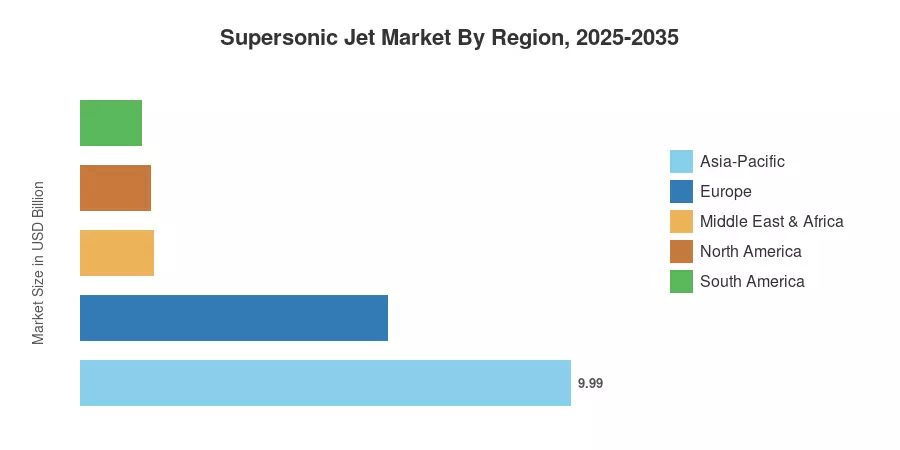
亚太地区在2025年的收入中占据约34.5%,主要由中国和印度的战斗机生产线推动。北美以约4.9%的年均增长率在2035年前增长最快,而欧洲凭借FCAS、Tempest和阵风的出口势头占据约21.6%。预计民用份额将保持较小,但一旦有了认证先例,将迅速复合增长。


关键报告要点

• 按速度

  • 2.0马赫层级约占2025年超音速喷气市场收入的52.1%,反映出优化于1.8–2.0马赫冲刺的多用途战斗机的主导地位。
  • 1.0马赫层级——民用开发者的目标区间——是增长最快的速度类别,年均增长率约为6.8%。

• 按类型

  • 战斗机平台在2025年产生接近238.7亿美元的收入,远超客运 segment。
  • 客运超音速飞机在2026年的小基数上以约11.4%的年均增长率扩张,随着Overture和Symphony测试的成熟。

• 按地区

  • 亚太地区占据超音速喷气市场约34.5%的份额,并在2035年前保持量的支撑。
  • 北美的地区年均增长率约为4.9%,增速最快。
  • 中东和非洲在2025年贡献约27.2亿美元,集中在海湾地区的机队更新。


市场规模和预测(2021–2035)

历史数据是根据主要承包商的细分披露、国家防御预算项目、出口许可证申请和交付数量进行重建的,并与飞机制造商的积压订单进行了交叉核对。预测值对超音速喷气市场应用了程序加权的建造率模型,将已宣布的采购数量与单价上涨和维持附加率进行叠加。
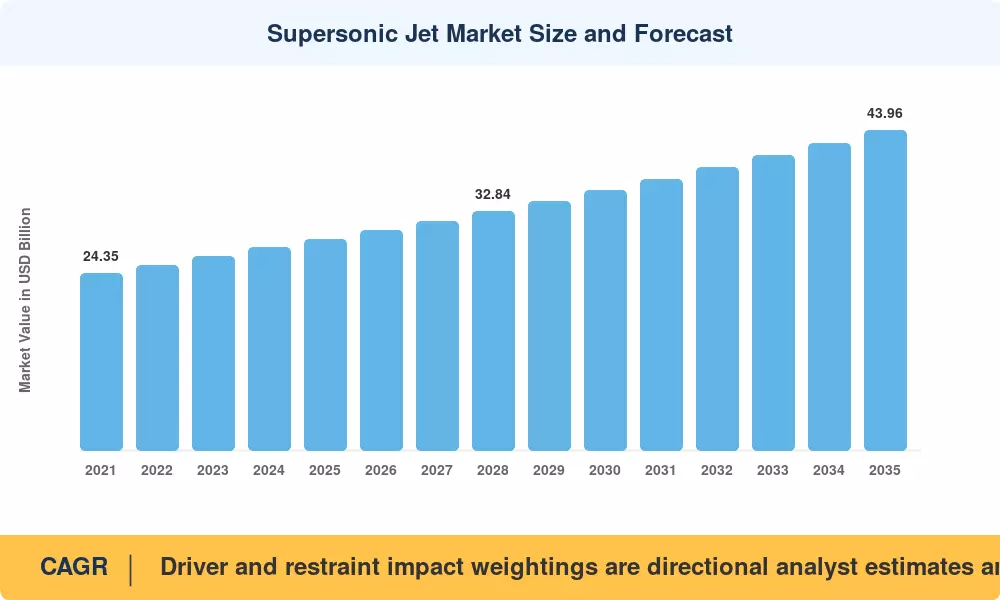
超音速喷气市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
战斗机机队更新 +1.35 全球 长期 (≥4年) [1]
第六代项目资金 +0.92 美国、欧洲、日本 长期 (≥4年) [3]
自适应循环发动机成熟 +0.71 北美、欧洲 中期 (2–4年) [3]
出口订单积压转化 +0.64 亚太地区、中东和非洲 短期 (≤2年) [6]
低噪音认证路径 +0.48 北美 中期 (2–4年) [2]
超远程包机需求 +0.31 北美、中东 长期 (≥4年) [7]
维持和升级附加 +0.27 全球 短期 (≤2年) [8]


战斗机机队更新

资金不足现在是一个主要问题,因为空军退役飞机的速度快于更换飞机的速度。到2024年,美国空军机队的平均年龄超过29年,准备率因老旧的F-15C和F-16机型而处于60%低水平 [9]。印度国防部接受了一项近74亿美元的订单,采购97架Tejas Mk1A飞机,自2023年以来,波兰、罗马尼亚和希腊共同承诺超过120亿美元购买第四代和第五代飞机 [5][6]。这些选择确保了来自中期升级、发动机大修和备件的收入,持续二十年。


第六代项目资金

美国的下一代空中优势项目、欧洲的FCAS以及日本-英国-意大利全球作战空中计划是目前通过演示阶段支持的三个并行第六代项目。GCAP合作伙伴达成了一项三方协议,创建一个联合机构,目标投入使用日期为2035年,早期阶段的联合贡献超过50亿美元 [10]。与短暂的加速喷气相比,这些平台的设计工作预计将实现持续超音速巡航,这改变了供应链的热量、进气和材料要求。


自适应循环推进成熟

可变旁通架构是这一周期中最大的技术突破。GE航空的XA100累计测试运行超过100小时,显示出比固定循环基线约25%的更好燃油效率和10%的更大推力 [3]。普惠的XA103在2024年达到了详细设计评审。这些增益直接转化为滞空时间和航程——这两个指标决定了超音速平台在太平洋地区的作战实用性。

低噪音认证路径

对于民用方面,监管动态比技术准备更为重要。根据14 CFR Part 91.817,FAA的陆上禁令自1973年以来一直存在,但NASA的社区响应活动——在美国选定城镇上空飞行X-59并收集结构化调查数据——明确旨在为ICAO和FAA提供噪音标准的证据基础 [2]。接近75 PLdB的感知水平阈值将用性能测试取代速度禁令,整个民用部门的预测依赖于这一替代。


约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
陆地超音速飞行禁令 −0.88 全球 长期(≥4年) [11]
钛和超级合金供应限制 −0.57 全球 短期(≤2年) [12]
项目成本超支和进度延误 −0.49 北美,欧洲 中期(2–4年) [9]
可持续燃料成本溢价 −0.34 欧洲,北美 中期(2–4年) [13]
航空航天技术工人短缺 −0.29 全球 长期(≥4年) [14]


陆地飞行禁令

没有陆地过境,航线经济崩溃。由于美国、欧盟和大部分亚洲的音爆规则,约60%的可行城市配对被排除在任何商业案例之外,这些规则限制民用超音速飞行仅限于海洋区域 [11]。在建模跨太平洋网络时,运营商发现,节省3.5小时的机型在洛杉矶-芝加哥航线上几乎没有任何优势。民用需求仍然局限于少数超高端跨洋航线,直到速度法规被基于噪音的新规则取代。


材料和供应链限制

由于2022年制裁导致VSMPO-AVISMA被移出西方认证链,供应基础显著缩小。超音速结构的钛消耗率是亚音速同类的四到六倍。在2021年至2024年间,航空级钛海绵的成本增加了约38%,大型锻件的交货时间超过80周 [12]。在热区组件的镍超级合金铸件中也出现了类似的压力,迫使飞机制造商采取双重采购措施,这提高了资格认证成本而没有立即增加产能。


成本超支和进度纪律

该领域的项目历史是无情的。美国政府问责办公室报告称,主要国防采购项目累计成本增长超过2000亿美元,战术飞机是最大的贡献者之一 [9]。Aerion Supersonic在2021年的崩溃——在筹集了约10亿美元并在纸面上有AS2订单后——显示了当认证里程碑延误时资本是多么迅速地枯竭。投资者现在默认假设宣布的投入服务日期推迟三到五年。


Supersonic Jet Market Opportunities

民用认证先例

监管改革创造了一个选择,而不是保证——但这个选择是有价值的。下一代超音速演示机在2025年1月突破音障,并以马赫1.12完成了无轰鸣巡航,验证了马赫截止作为一种实用技术 [15]。如果FAA在2028年前转向噪音标准,乘客市场可能在2035年前每年复合增长超过11%。


新兴市场战斗机本地化

以补偿为驱动的工业化正在开辟全新的供应商位置。印度的国防采购程序规定大多数招标的本土内容阈值为50-60%,而印度尼西亚、埃及和沙特阿拉伯则将最近的战斗机谈判与本地组装或维护、修理和大修(MRO)建立联系 [16]。愿意转让工艺技术的供应商可以获得非参与者无法接触的持续收入。

数字化维持与基于结果的合同

售后货币化正在从零件转向可用性。按小时计费的安排现在覆盖越来越多的发动机机队,现代战斗机上的预测健康管理系统每次出动生成数TB的结构和热数据。拥有该数据层的供应商可以定价保证的准备状态,而不是组件,从而使利润率相对于交易备件提高约400-700个基点 [8]

适应性推进技术向商务航空的溢出

为战斗机开发的技术很少会停留在那里。可变循环核心、陶瓷基复合材料涡轮硬件和增材制造的燃烧室都足以降低特定燃料消耗,使小型超音速 商务飞机 更接近可行。湾流和达索都资助了关于马赫1.4级客舱平台的内部研究,使它们能够在认证开放时迅速行动 [7]

可持续航空燃料作为运营许可证

每座公里的燃料消耗仍然是民用领域的政治脆弱性。当开发者预先承诺100% SAF兼容时,超音速喷气市场受益——Boom的交响乐发动机已为此指定,欧盟的ReFuelEU法令将混合义务提高到2035年之前的20% [13]。早期合规将环境反对转化为差异化因素。


Supersonic Jet Market Future Outlook

自主与有人-无人协作

有人驾驶的超音速平台正变成节点而非终点。美国空军的协作作战飞机计划目标是初步部署1,000架自主飞行的“副驾驶”,其单位成本约为有人战斗机的三分之一,增量1的供应商在2024年被选定 [22]。这种架构改变了超音速喷气市场的销售模式:有人机身越来越多地通过传感器融合和战斗管理来赚取其价格,而非单纯的运动学。

推进效率与超巡航标准

在不使用加力燃烧室的情况下持续超音速巡航正从稀有变为预期。自适应循环发动机提供了第三股气流,使得在一个核心中实现高效的亚音速滞留和高效的超音速巡航成为可能,国际能源署(IEA)的航空跟踪报告指出,发动机效率的提升在历史上为商业机队带来了大约1.3%的年燃料强度改善 [13]。将这一曲线应用于超音速配置是下一个十年的核心工程赌注。

认证改革与民用重返

规则制定的时间表将决定民用领域是否仍然是一个微不足道的部分。国际民航组织(ICAO)的航空环境保护委员会正在积极开展关于超音速起降噪音和飞行中音爆标准的工作,技术提案计划在2028年大会周期内提出 [11]。ICAO与FAA之间的协调将使开发者能够按照一个规范进行设计,而不是对两个规范进行对冲。

可持续性披露与机队合法性

报告义务现在通过资助它们的企业母公司延伸至国防和商务航空运营商。在《公司可持续发展报告指令》(CSRD)下,大型欧盟上市集团必须披露包括商务旅行在内的范围3排放,IEA估计航空业在2024年占全球能源相关二氧化碳排放的约2.5% [13]。能够记录可持续航空燃料(SAF)使用和每次任务强度的超音速运营商将面临的采购摩擦明显低于那些无法做到的运营商。


Supersonic Jet Market Segmentation


按尺寸

超音速喷气机市场按尺寸类别划分,主要依据任务半径和有效载荷,而不仅仅是价格。

细分 指标 主要需求驱动因素
轻型 24.8% 市场份额(2025年) 源自教练机的轻型战斗机,飞行小时成本压力
中型 111.8亿美元(2025年) 所有主要空军的多用途战斗机数量
重型 4.9% 年均增长率(2026–2035年) 远程拦截机、航母打击、第六代大规模


中型机身占主导地位,因为它们处于可负担性和能力的交汇点——F-35、阵风、Gripen E 和 KF-21 都聚集在这里,并吸收了大部分出口量。重型平台的增长速度快于市场平均水平,因为太平洋地区的航程要求推动下一代设计向更大的内部燃料和武器容量发展,这一趋势在NGAD概念披露和中国J-36影像中均可见。

按类型

任务类型在超音速喷气机市场中产生了最明显的不对称。

细分 指标 主要需求驱动因素
战斗机 238.7亿美元(2025年) 国防再资本化和出口积压
客机 11.4% 年均增长率(2026–2035年) 商业超音速旅行重新进入,待噪音改革


战斗机提供了收入基础,并将在2035年前继续如此;即使在激进的民用场景下,客机细分市场的总价值也低于6%。然而,如果陆上航线开放,客机经济将显著改善——Boom报告称在联合航空、美国航空和日本航空之间有超过130个订单和预订单,代表着数十亿美元的潜在积压 [15]

按速度

设计巡航速度将超音速喷气机市场按热力学和材料体系进行细分,性能同样重要。

细分 指标 主要需求驱动因素
1.0 马赫 6.8% 年均增长率(2026–2035年) 低噪音民用设计和高效超巡航
2.0 马赫 52.1% 市场份额(2025年) 主流多用途战斗机的冲刺需求
3.0 马赫 53.3亿美元(2025年) 高速侦察和拦截机细分市场


马赫2.0区间仍然是主力,因为铝锂和复合材料结构在该区间内保持在热力学限制内,避免了马赫3所需的高钛密集型结构。增长集中在马赫1.0–1.4区间,低噪音造型和自适应推进在此交汇——这是每个可信的民用项目现在所处的位置。


区域市场份额分析

地区 指标 (2025) 主要投资主题
亚太地区 34.5% 市场份额 本土战斗机系列、航母航空、发动机本地化
北美 4.9% 年均增长率 (2026–2035) 第六代空中优势、低音爆民用示范
欧洲 62.6亿美元 FCAS/GCAP、阵风和鹰狮出口、弹药整合
中东和非洲 5.1% 年均增长率 (2026–2035) 海湾舰队更新、补偿驱动的MRO扩展
南美洲 4.3% 市场份额 鹰狮E本地化、空中警戒现代化
总计 289.7亿美元

超音速喷气市场的区域表现与国防预算周期的关系远比民用航空需求更为密切,这解释了为什么亚太地区在数量上领先,而北美在增长上领先。


北美

国家 指标 主要驱动因素
美国 占地区的88.4% NGAD、F-35生产、X-59飞行计划
加拿大 6.3亿美元 F-35采购和北美防空现代化
墨西哥 占地区的3.4% 有限的快速战斗机机队、训练飞机重点


北美通过并行的生产和开发支出巩固了超音速喷气市场,这是其他地区无法匹敌的。加拿大190亿加元的F-35承诺和380亿加元的北美防空现代化计划将需求延续到2035年之后[17]。X-59项目为该地区提供了第二个独特的杠杆——监管先例——这为美国本土的民用开发者带来了先发优势。

欧洲

国家 指标 主要驱动因素
德国 占地区的19.8% 欧洲战斗机第五批次、FCAS资金份额
英国 13.1亿美元 GCAP演示机、台风出口支持
法国 占地区的18.2% 阵风F5标准、达索出口积压
意大利 4.7% 年均增长率 GCAP参与、莱昂纳多系统整合
西班牙 占地区的8.1% 欧洲战斗机哈尔孔、FCAS工业份额
北欧国家 5.1亿美元 鹰狮E机队、北约加入支出
俄罗斯 占地区的11.4% 在制裁压力下的苏-57批量生产
欧洲其他地区 占地区的6.9% 波兰、罗马尼亚和希腊的机队更换


2022年后,欧洲的支出急剧加速,2024年有23个北约成员国达到GDP的2%门槛,而2021年只有七个国家[5]。达索的阵风出口订单超过220架,来自印度、印度尼西亚、阿联酋和塞尔维亚,给予法国在2032年交付方面非同寻常的可见性[18]。与此同时,制裁限制了俄罗斯的产出,苏-57的年生产率普遍评估在低双位数。

亚太地区

国家 指标 主要驱动因素
中国 占地区的41.6% J-20和J-35批量生产、WS-15发动机成熟度
印度 14.2亿美元 Tejas Mk1A/Mk2、AMCA开发资金
日本 占地区的13.9% GCAP份额、F-15JSI升级计划
韩国 5.8% 年均增长率 KF-21博拉梅低速生产
东盟 占地区的7.2% 印度尼西亚阵风订单、马来西亚舰队更新
亚太其他地区 4.4亿美元 澳大利亚F-35维持、台湾升级


亚太地区主导了超音速喷气市场,因为三个国家同时运行本土战斗机系列。韩国的KF-21在2024年通过了20架的首个生产合同,要求达到120架的目标,韩国航空航天工业公司已将中东和东南亚的出口活动作为目标[19]。印度的AMCA获得了约18亿美元的批准开发资金,正式承诺开发第五代本土平台[16]

南美洲

国家 指标 主要驱动因素
巴西 占地区的62.4% 在Embraer Gavião Peixoto进行鹰狮E本地组装
阿根廷 2.1亿美元 从丹麦采购F-16
南美其他地区 占地区的20.8% 智利和秘鲁的机队维持


巴西的鹰狮项目是该地区的结构性增长引擎,已签订36架飞机的合同,并设定本地内容目标,以在Embraer建立真正的机身能力。阿根廷在2024年购买24架前丹麦F-16恢复了在米拉日退役后失去的超音速能力,并为2040年代的维持打开了一个渠道[20]。预算波动仍然是该地区的约束因素。

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 占地区的38.7% 台风扩展、GCAP参与谈判
阿联酋 7.1亿美元 阵风F4订单、本土MRO扩展
南非 占地区的4.9% 鹰狮机队维持和重新激活
埃及 占地区的14.2% 阵风和米格-29M机队扩展
中东和非洲其他地区 占地区的16.1% 卡塔尔、科威特和摩洛哥的舰队更新


海湾采购越来越多地将机身与工业参与捆绑在一起。阿联酋80架阵风合同的价值接近190亿美元,承担的补偿义务通过塔瓦祖经济委员会管理,将工作引导到本地复合材料和航空电子设施中[21]。沙特阿拉伯2030愿景目标为50%的国防支出本地化,正在推动类似结构进入每一次后续谈判。


超音速喷气市场按地区划分,2025-2035

竞争基准测试

集中度很高。前五大供应商控制着全球收入的估计48-55%,而赫芬达尔-赫希曼指数在收入份额基础上接近1,520——稳固地处于中度到高度集中领域。障碍是结构性的,而非商业性的:主权出口控制、认证先例,以及需要十年才能合格的供应商基础。新进入者仅存在于民用细分市场,在那里没有现有企业占据可防御的地位。

公司 估计收入份额范围 超音速喷气市场的关键产品 战略定位
洛克希德·马丁公司 约14-17% F-35,F-22维持,X-59演示机 规模领导者;连接国防和民用低噪音研究
波音公司 约10-13% F/A-18E/F,F-15EX,T-7A,NGAD投标 广泛的平台基础;利用数字设计管道
达索航空公司 约7-10% 阵风F4/F5,FCAS机身主导 以出口为驱动;最强的非美国订单可见性
中国航空工业集团公司 约6-9% J-20,J-35,JF-17 国内量的支柱;扩展到出口层次
联合航空公司 约6-8% 苏-57,苏-35,米格-35 受制于制裁;保留遗留机队维持
诺斯罗普·格鲁曼公司 约5-7% 第六代系统,机身结构 系统和隐身专家;强大的子系统份额
萨博公司 约4-6% 鹰狮E/F 每飞行小时成本领导者;友好本地化
印度斯坦航空有限公司 约3-5% 泰戈斯Mk1A,Mk2,AMCA 被动的国内需求;扩大工业基础
三菱重工业 约2-4% F-15JSI升级,GCAP工作份额 从许可生产向设计权威深化
湾流航空 约2-3% 高速商务飞机研究 等待认证明确的选项进入者
Boom Supersonic 约1-2% 超音速,交响乐动力系统 资本最充足的民用挑战者;尚未产生收入
Spike Aerospace <1% S-512安静超音速概念 早期阶段;依赖于监管改革


最新新闻与发展

  • 美国国家航空航天局和洛克希德·马丁(2024年1月):在斯库恩克工程公司推出X-59,启动社区飞越调查之前的地面测试序列——未来基于噪音规则的关键输入 [2]
  • Boom Supersonic(2025年1月):XB-1在第十二次飞行中超过了音速,并随后展示了无轰鸣巡航,这是美国历史上首次独立开发的民用超音速飞行 [15]
  • GCAP合作伙伴(2023年12月):日本、英国和意大利签署了创建GIGO的条约,建立一个单一采购机构,目标是在2035年投入使用 [10]
  • GE航空航天(2024年6月):完成XA100自适应循环测试里程碑,报告与固定循环基线相比,推力和燃油效率显著提高 [3]
  • 韩国航空工业(2024年6月):签署了首个KF-21生产合同,生产20架飞机,将项目从原型转向批量生产 [19]
  • 印度内阁安全委员会(2024年3月):批准约18亿美元的AMCA开发资金,承诺印度自主研发第五代机身 [16]
  • 达索航空(2024年):报告称,拉法尔的订单积压超过220架出口飞机,因印尼和塞尔维亚的订单,交付时间延长至2030年代 [18]
  • 国际民航组织CAEP(2025年):推进超音速飞行途中噪音指标的技术工作,目标是在下一个大会周期提出标准提案 [11]


Supersonic Jet Market Report Scope

参数 详细信息
市场范围 全球超音速战斗机和客机,按大小、类型、速度和地区细分
研究周期 2021–2035(基准年2025)
CAGR 4.26%(2026–2035)
市场规模检查点 289.7亿美元(2025);302.0亿美元(2026);439.6亿美元(2035)
增长最快的细分市场 客机类型;1.0马赫速度级别;北美地区
公司简介 12家主要供应商,涵盖国防和民用项目
估值货币 十亿美元
CAGR驱动因素免责声明 驱动因素和约束因素的影响权重为方向性分析师估计,不可加总至总体CAGR

常见问题

投资者在支持超音速喷气市场新进入者之前应该筛查哪些尽职调查红旗?
注意那些未命名或未融资的发动机合作伙伴,因为推进系统消耗了大部分开发资金。Aerion 在没有承诺动力装置的情况下倒闭,尽管有订单簿 [15]
抵消义务如何改变买方国家的总项目成本?
抵消通常会使收购价格增加 8-15%,同时在 15-25 年内返还工业工作。买方应该建模净现值,而不是头条百分比 [21]
在超音速喷气市场中,新的民用飞机适用哪个认证基础?
目前还没有专门的基础;开发者与 FAA 根据 FAR 第 25 部分协商特殊条件。该谈判是任何民用项目中最大的时间表风险 [24]
马赫 1.4 的商务飞机在技术上是否比马赫 2.2 的客机更容易?
显著更容易。较低的巡航速度使机身温度保持在铝和复合材料的限制内,避免了马赫 2.2 设计所需的钛密集结构和专用燃料冷却系统 [12]
采购团队在超音速喷气市场中应如何权衡每飞行小时成本?
将其视为主导的生命周期指标——在 30 年的机队生命周期中,维持成本通常超过收购成本。合同应保证可用性,而不是备件数量,供应商会接受这一点 [8]
新的二级供应商应该期待什么样的供应链资格时间表?
计划在结构或热区组件上进行首次样品批准需要 24-36 个月。由于当前炉子的容量,大型钛锻件的双源资格通常需要更长时间 [12]
可持续燃料承诺是否会实质性影响超音速飞机设计?
是的。完全的可持续航空燃料兼容性从一开始就限制了燃烧室和密封材料的选择,之后进行改装成本高昂。欧盟的混合强制规定使早期规范成为更便宜的路径 [23]
作者
作者
Author Profile
Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
共同作者
Co-Author Profile
Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed aerospace engineering journals, technical publications, flight test records, and authoritative aviation organizations. Key sources included the U.S. Federal Aviation Administration (FAA), European Union Aviation Safety Agency (EASA), International Civil Aviation Organization (ICAO), International Air Transport Association (IATA), National Aeronautics and Space Administration (NASA), U.S. Department of Defense (DoD) procurement databases, U.S. Department of Transportation (DOT) Bureau of Transportation Statistics, UK Civil Aviation Authority (CAA), Transport Canada Civil Aviation (TCCA), Japan Civil Aviation Bureau (JCAB), Aerospace Industries Association (AIA), American Institute of Aeronautics and Astronautics (AIAA), SAE International, Teal Group, Flight Global, Jane's All the World's Aircraft, and military aviation directorates from key defense markets. These sources were used to collect aircraft certification data, flight testing protocols, regulatory approval timelines for overland supersonic flight, procurement statistics, environmental impact assessments (sonic boom regulations), fleet capacity data, and patent landscape analysis for turbofan engines, turbojet propulsion systems, pulse detonation engines, delta wing configurations, and flying wing designs.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, CTOs, VPs of Aerospace Engineering, Chief Engineers, Program Directors, heads of regulatory certification, and commercial strategy leads from engine OEMs (Rolls-Royce, General Electric, Pratt & Whitney), avionics suppliers, advanced materials suppliers, and manufacturers of supersonic jets (Boom Supersonic, Lockheed Martin, Boeing, Airbus, Aerion) were among the supply-side sources. Commercial airline fleet acquisition directors, defense procurement officers (U.S. Air Force, NATO, defense ministries), private aviation operators, high-net-worth individual (HNWI) travel consultants, aviation regulatory compliance specialists, and executives of aircraft charter services were examples of demand-side sources. Primary research verified aircraft development schedules and certification roadmaps, validated market segmentation across commercial aviation, military aviation, and private jet travel categories, and acquired information on propulsion technology adoption patterns (turbofan vs. pulse detonation), sustainable aviation fuel (SAF) integration strategies, pricing dynamics for 4-6 passenger vs. 7-10 passenger configurations, and defense contract bidding procedures.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (28%), Asia-Pacific (24%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and aircraft delivery volume analysis. The methodology included:

Identification of 25+ key manufacturers and developers across North America, Europe, Asia-Pacific, and Middle East (focusing on Boom Supersonic, Lockheed Martin Skunk Works, Boeing, Airbus, Aerion Corporation, Spike Aerospace, Virgin Galactic, Dassault Aviation, Mitsubishi Heavy Industries, and emerging pulse detonation engine developers)

Product mapping across turbojet engines, turbofan engines, and pulse detonation engine propulsion systems, segmented by passenger capacity (1-3, 4-6, 7-10, and more than 10 passengers) and aircraft design topology (conventional design, delta wing design, flying wing design)

Analysis of reported and modeled annual revenues specific to supersonic aircraft R&D programs, prototype development contracts, defense procurement awards, and commercial pre-order backlogs

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (aircraft deliveries by application × Average Selling Price by region; defense procurement units by military branch × unit cost) and top-down (aerospace manufacturer revenue validation, Tier 1 supplier content analysis) approaches to derive segment-specific valuations for commercial aviation, military aviation, and private jet travel verticals

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















