Structured Cabling Market (2026 – 2035)

结构化布线市场规模、份额和研究报告,按产品(硬件、服务、软件)、电缆类型(光纤、铜缆)、电缆类别标准(Cat 5e、Cat 6、Cat 6A、Cat 7/7A、Cat 8)、应用(数据中心、LAN、FTTx、工业自动化)、最终用户行业(IT 和电信、云和托管、BFSI、医疗保健、政府、制造、教育)和地区(北美、欧洲、南美洲、亚太地区、中东和非洲)- 2035 年行业预测。
ID: MRFR/ICT/1665-CR 100 Pages Apoorva Priyadarshi, Shubham Munde Last Updated: September 15, 2026
Structured Cabling Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.28%
2025 Market SizeUSD 12.92 Billion
2035 Market SizeUSD 34.38 Billion
Key Players
CommScope
Panduit
Corning Incorporated
Belden Inc.
Legrand
Nexans
Opportunities
  • Edge Data Center Proliferation
  • Sustainability-Rated Cabling Programs
  • Emerging-Market Broadband Buildouts

Structured Cabling Market Summary

结构化布线市场的估值在 2025 年达到 129.2 亿美元,预计将从 2026 年的 142.5 亿美元攀升至 2035 年的 343.8 亿美元,整个预测窗口的复合年增长率为 10.28%。超大规模数据中心建设计划——到 2028 年已宣布的人工智能基础设施承诺将提供超过 2200 亿美元的支持— 正在推动对高密度网络布线基础设施的需求,并且光纤布线解决方案达到了业界前所未见的水平。欧洲、印度和撒哈拉以南非洲地区的政府宽带计划增加了第二个政策支持的需求层,可加强长期增长。

一代又一代的技术转变正在从内部重塑结构化布线市场。在 2010 年代扩展周期中安装的传统 Cat 5e 铜主干线正在被拆除,并替换为能够支持 400G 和 800G 交换结构的 Cat 6A 和单模光纤干线。以太网供电现已扩展到照明、访问控制和楼宇自动化端点,将无源配线架布线转变为有源基础设施。美国《芯片与科学法案》和欧盟数字十年计划共同为数字基础设施现代化投入超过 850 亿美元,为数据中心布线系统创建持续的采购渠道。

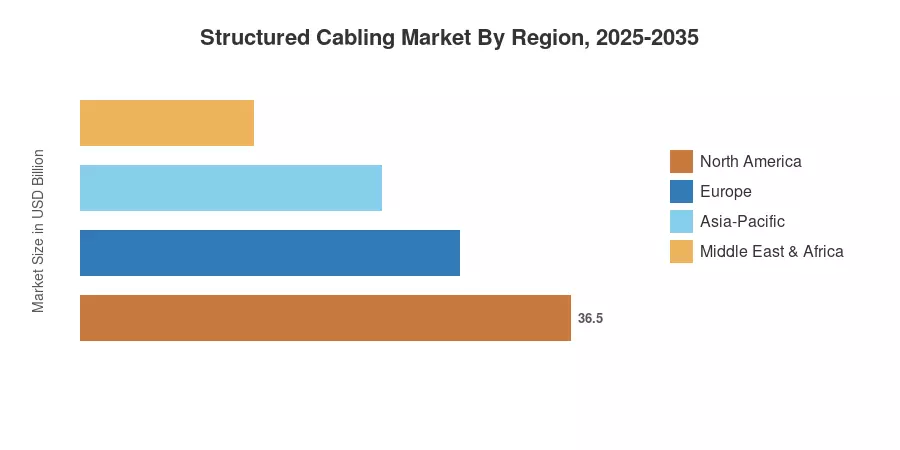
北美占据了结构化布线市场约 33.8% 的份额,这得益于弗吉尼亚州、德克萨斯州和俄勒冈州的云超大规模园区。受中国和印度积极推出光纤到房间的推动,亚太地区以 28.4% 的份额紧随其后。中东和非洲地区虽然绝对值较小,但复合年增长率最快,为 11.32%智慧城市沙特阿拉伯和阿联酋的大型项目加速了 LAN 布线标准升级的需求。欧洲的这一比例为 23.6%,与可持续发展相关的改造任务增加了电缆管理系统的支出。


报告要点

• 通过提供

  • 在机架、面板和光纤干线采购的推动下,到 2025 年,硬件将占据结构化布线市场 61.2% 的收入份额。
  • 在人工智能驱动的网络布线基础设施监控平台的推动下,到 2035 年,软件解决方案将以 10.74% 的复合年增长率扩展。

• 按电缆类型

  • 到 2025 年,光纤布线解决方案将占收入的 68.5%,反映了企业和数据中心垂直领域的铜缆到光纤的迁移。


• 按类别


  • 随着 25G/40G 服务器到交换机链路的激增,预计从 2026 年到 2035 年,Cat 8 布线将以 11.52% 的复合年增长率增长,是线缆类别标准中最快的。

• 按应用

  • 到 2025 年,数据中心布线系统将占结构化布线市场需求的 48.2%。


• 按最终用户


  • 在工业 4.0 和确定性以太网部署的推动下,制造业最终用户的复合年增长率最高,达到 11.73%。

• 按地区

  • 北美以 33.8% 的份额引领结构化布线市场,其次是亚太地区,占 28.4%。
  • 中东和非洲地区的复合年增长率为 11.32%,到 2035 年将超过所有其他地区。


市场规模和预测(2021-2035)

市场规模评估将自下而上的零部件出货量分析与自上而下的宏观经济模型结合起来。未来市场研究 (MRFR) 对供应商收入、进出口数据库和最终用户采购披露进行三角测量,以得出以下预测。
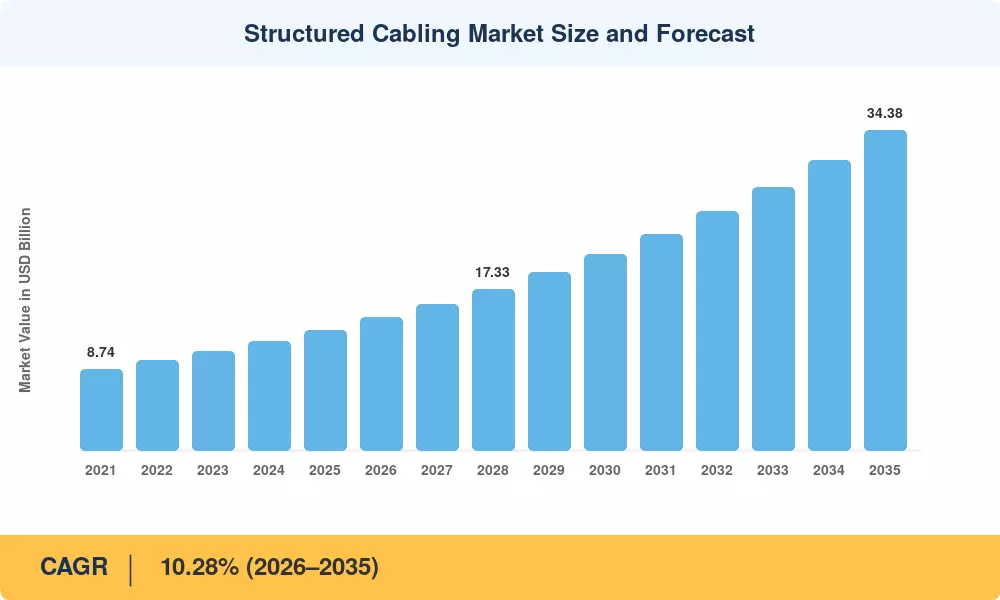
Structured Cabling Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

司机 ~% 对复合年增长率的影响 地理相关性 影响时间表 参考号
超大规模人工智能数据中心扩展 〜22% 北美、亚太地区 短期(≤2年)
光纤到房间迁移 〜18% 全球的 中期(2-4 年)
以太网供电激增 〜14% 欧洲、北美 中期(2-4 年)
工业以太网/工业4.0 〜13% 亚太地区、欧洲 长期(≥4年)
智慧城市基础设施项目 〜12% 中东和非洲、亚太地区 长期(≥4年)
800G/1.6T光模块采用 〜11% 北美 短期(≤2年)
政府宽带补贴 〜10% 亚太地区、南美洲 中期(2-4 年)


超大规模人工智能数据中心扩展

人工智能训练和推理集群规模空前,是导致结构化布线需求最近激增的原因。在 2025 年至 2027 年期间,领先的超大规模企业已表明综合资本支出轨迹将超过 1.5 万亿美元,每项都需要有组织的 800 Gbit/s 和下一代 1.6 Tbit/s 光链路路径。配线架布线和电缆管理系统按订单生产的数量是标准企业项目从未达到的,因为这些设施需要的光纤布线解决方案密度比常规云机架高三到五倍。


铜到光纤的迁移

企业园区和医疗机构正在系统性地使用 Cat 6A 和单模光纤干线取代老化的 Cat 5e 线路。最近的一项调查发现,67% 的大型企业 IT 经理计划在 24 个月内升级光纤主干网。这一转变重塑了结构化布线市场供应链,因为光纤布线解决方案目前占全球新电缆收入的三分之二以上。

以太网供电和智能建筑改造

据消息人士称,到 2028 年,所有新建公共建筑都必须遵守零排放建筑 (ZEB) 标准。大型建筑(> 1,000 平方米)必须在同一年开始全生命周期碳报告。由于建筑物包含尖端的能源管理系统,该规则通过将每个照明装置、传感器和接入点转换为以太网供电端点,将网络布线架构的可寻址范围扩展到传统 IT 机柜之外。


工业自动化和确定性以太网

采用时间敏感网络 (TSN) 和 EtherCAT 的工厂需要符合电磁干扰等级的屏蔽 Cat 6A 和 Cat 7 电缆。 2024年全球智能工厂投资池将突破950亿美元,将稳定的采购引入亚太地区和欧洲制造中心的 LAN 布线标准升级。


限制影响分析

约束影响百分比遵循与驾驶员相同的方向方法,不应直接从标题复合年增长率中减去。

克制 ~% 拖累复合年增长率 地理相关性 影响时间表 参考号
布线安装熟练劳动力短缺 〜−18% 北美、欧洲 短期
铜和聚合物原材料价格波动 〜−16% 全球的 中期
企业更新周期长(7-10 年) 〜−14% 欧洲、亚太地区 长期
无线优先架构替代方案 〜−12% 北美 中期
布线标准的监管分散 〜−10% MEA,南美洲 长期


熟练劳动力短缺

经过认证的布线安装人员需要 BICSI 或同等资质,但美国劳工统计局预计,到 2030 年,电信线路安装人员的供需差距将达 9%。这种劳动力瓶颈增加了项目交付时间并增加了每米安装成本,减缓了新数据中心布线系统的采用并延迟了企业光纤迁移。

原材料价格波动

2023年第一季度至2024年第三季度,铜价上涨38%,这减少了 Cat 6 和 Cat 6A 电缆生产商的利润。尽管光纤布线解决方案在一定程度上抵消了铜的暴露,但由于电缆护套中使用的聚合物化合物与石化相关的膨胀,结构化布线市场的采购周期风险更大。


无线优先替代方案

Wi-Fi 7 和专用 5G 部署使一些企业能够将办公环境中的结构化电缆线路减少高达 30%。虽然无线无法取代主干干线或高密度网络布线基础设施,但对无线充足性的看法可能会推迟布线更新投资,特别是在中型市场组织中。


Structured Cabling Market Opportunities

边缘数据中心激增

由于边缘计算节点的激增,预端接光纤布线解决方案和小型配线架布线组件的需求量很大,预计到 2030 年,边缘计算节点将在全球范围内形成广泛的分散区域和微型设施。拥有即插即用中继和工厂制造盒式盒的供应商有机会在结构化布线市场中占据优质份额。


可持续发展评级布线计划

由于欧盟和加利福尼亚州的循环经济法,电缆制造商面临着使用可回收、无卤素护套材料的压力。在ESG采购记分卡上,早期采用EPD认证(环境产品声明)电缆的企业可以脱颖而出,在绿色建筑项目中获得5-8%的溢价.


新兴市场宽带建设

印度 BharatNet 第三期目标是为 60 万个村庄提供光纤回程,以及巴西 BNDES 支持的宽带基金拨款 24 亿美元,用于到 2028 年最后一英里的光纤连接。这些计划在 LAN 布线标准采用率仍低于 40% 渗透率的地区扩大了结构化布线市场。

布线即服务和托管基础设施

一种新兴的商业模式正在兴起,运营商根据托管服务合同租赁已安装的电缆管理系统和网络布线基础设施。这种订阅方法减少了租户的前期资本支出,并为布线提供商创造了经常性收入,反映了相邻 IT 市场的即服务转变。

智能电缆管理和数字孪生

软件平台可在数字孪生中映射每个配线架布线连接,从而实现自动化变更管理、容量规划和故障隔离。与 AI 驱动的网络分析集成可将大型园区环境中的平均修复时间缩短 40%,为结构化布线市场参与者开放高利润软件邻接。


Structured Cabling Market Future Outlook

人工智能驱动的网络自动化

到 2030 年,预测 60% 的大型企业数据中心将部署人工智能辅助布线诊断。自动检测错配并预测容量耗尽的智能电缆管理系统将使结构化布线市场从被动基础设施层转变为主动管理的数字资产,从而加速成熟供应商的软件收入流。

800G至1.6T光迁移

以太网联盟路线图的目标是到 2027 年部署商用 1.6 Tbit/s 交换机。每一代的跳跃都需要更密集的光纤布线解决方案,具有更严格的弯曲半径公差和更低的插入损耗。获得 1.6T 就绪干线组件早期资格的供应商将锁定多年数据中心布线系统供应协议。

可持续发展和循环经济指令

欧盟可持续产品生态设计法规 (ESPR) 将于 2026 年生效,要求网络布线基础设施组件使用数字产品通行证。到 2030 年,投资于无卤护套、再生铜导体和回收计划的制造商预计可以获得结构化布线市场中受 ESG 评分影响的 15% 的采购份额。

IT 和 OT 布线的融合

工业设施正在将独立的 IT 和运营技术电缆工厂分解为统一的、支持 TSN 的 LAN 布线标准拓扑。工业自动化的 IEC/IEEE 60802 TSN 配置文件预计将于 2027 年最终确定,将加速单一基础设施设计,与双网络架构相比,可将电缆管理系统总成本降低 20-25%。


区域市场份额分析

地区 关键指标 主要投资主题
北美 33.8% 份额(2025 年) 超大规模AI集群,企业光纤刷新
欧洲 USD 3.05 Billion (2025) EPBD 改造指令、绿色布线标准
亚太 28.4% 份额(2025 年) BharatNet,中国数据中心走廊扩建
南美洲 CAGR 9.65% BNDES 宽带基金、电信自由化
中东和非洲 CAGR 11.32% NEOM、智慧城市大型项目和阿联酋数字化
全部的 USD 12.92 Billion —

结构化布线市场横跨五个主要区域,每个区域都受到不同的投资周期和监管环境的影响。北美在数据中心布线系统密度方面领先,亚太地区在数量增长方面领先,中东在大型项目雄心方面领先。


北美

国家 关键指标 关键驱动程序
我们 区域份额78.3% 弗吉尼亚州/德克萨斯州数据中心走廊
加拿大 CAGR 9.82% 联邦宽带现代化基金
墨西哥 USD 0.31 Billion (2025) 近岸外包驱动的工业局域网升级


北美在结构化布线市场的主导地位反映了无与伦比的超大规模投资:仅北弗吉尼亚州就拥有 300 多个需要连续光纤布线解决方案扩展的数据中心。加拿大的通用宽带基金承诺投入 32 亿加元来连接服务不足的社区,而墨西哥则受益于推动新工厂网络布线基础设施安装的近岸趋势。

欧洲

国家 关键指标 关键驱动程序
德国 地区份额22.4% 工业 4.0 工厂以太网迁移
英国 CAGR 10.12% 千兆全光纤项目的推出
法国 USD 0.42 Billion (2025) 法国2030数字主权计划
意大利 CAGR 9.78% Piano Italia 1 Gbps 光纤扩展
西班牙 地区份额8.1% 欧盟最高的 FTTH 渗透率
北欧国家 CAGR 10.05% 北欧数据中心集群
俄罗斯 USD 0.18 Billion (2025) 国内进口替代计划
欧洲其他地区 地区份额14.2% 中东欧工业园区布线需求


EPBD 改造任务和欧盟数字十年到 2030 年实现通用千兆位连接的目标支撑着欧洲结构化布线市场。德国的汽车和制造基地推动 TSN 工厂车间采用 LAN 布线标准,而英国的千兆项目则拨款 50 亿英镑用于全光纤宽带.

亚太

国家 关键指标 关键驱动程序
中国 地区份额41.5% 东海岸数据中心走廊
印度 CAGR 11.45% BharatNet 三期村光纤
日本 USD 0.52 Billion (2025) 数据中心布线系统现代化
韩国 CAGR 10.38% 10G-PON 住宅光纤升级
东盟 地区份额14.7% 新加坡、曼谷的智慧城市项目
亚太其他地区 CAGR 9.92% 电信光纤到户扩展


亚太地区是结构化布线市场的主力军。中国的“东数据,西计算”计划将大量光纤布线解决方案采购到八个国家计算中心,而印度的BharatNet三期目标是到2027年为60万个村庄提供光纤回程.

南美洲

国家 关键指标 关键驱动程序
巴西 地区份额62.3% BNDES 宽带基金
阿根廷 CAGR 9.48% 电信私有化驱动升级
南美洲其他地区 USD 0.14 Billion (2025) 采矿和石油行业工业以太网


巴西在南美结构化布线市场占据主导地位,BNDES 支持的计划将光纤布线解决方案扩展到二线城市。阿根廷的电信改革议程正在加速私营部门对网络布线基础设施的投资。

中东和非洲

国家 关键指标 关键驱动程序
沙特阿拉伯 地区份额38.6% NEOM 和 Vision 2030 智能基础设施
阿联酋 CAGR 11.18% 迪拜硅绿洲数据中心集群
南非 USD 0.12 Billion (2025) SA Connect 宽带计划
埃及 CAGR 10.85% 新行政首都数字骨干网
MEA 的其余部分 地区份额18.4% 东非光纤走廊项目


中东和非洲地区是结构化布线市场增长最快的前沿,预计仅 NEOM 就将吸收超过 5000 亿美元的基础设施投资总额,为数据中心布线系统和园区规模配线架布线提供大量拨款。


Structured Cabling Market By Region, 2025-2035

Structured Cabling Market Segmentation

通过提供

部分 关键指标 主要需求驱动因素
硬件 61.2% 份额(2025 年) 数据中心的机架、面板、行李箱
服务 USD 3.18 Billion (2025) 安装、测试和认证
软件 CAGR 10.74% 数字孪生和 DCIM 平台


硬件在结构化布线市场中占据主导地位,因为每个物理链路(无论是光纤布线解决方案还是铜跳线)都需要连接器、面板和路径。该领域直接受益于超大规模扩建浪潮。软件虽然规模较小,但却是增长最快的产品,因为运营商采用网络布线基础设施管理平台来提供端口利用率和变更工作流程的实时可见性。

按电缆类型

部分 关键指标 主要需求驱动因素
纤维 68.5% 份额(2025 年) 400G/800G链路的带宽需求
铜 CAGR 8.42% 以太网供电和短距离运行


光纤布线解决方案占结构化布线市场收入的三分之二以上,反映出该行业正在向主干和机架间连接的单模和多模干线转变。铜缆保留了水平办公室布线和以太网供电端点配线架布线的相关性,其中 Cat 6A 通过单根电缆提供数据和高达 90 W 的电力。

按电缆类别标准

部分 关键指标 主要需求驱动因素
5e 类 USD 0.82 Billion (2025) 遗留安装基础维护
六类 41.5% 份额(2025 年) 主力企业 LAN 标准
6A 类 CAGR 10.45% 10G企业升级周期
7/7A类 USD 0.74 Billion (2025) 屏蔽工业以太网
8 类 CAGR 11.52% 25G/40G数据中心服务器到交换机


Cat 6 仍然是结构化布线市场中部署最广泛的类别,其在 1G-2.5G 办公 LAN 中的成本效益是其基础。 Cat 8 专为 25G 和 40G 短距离数据中心布线系统链路而设计,随着超大规模企业采用它与光纤干线一起进行架顶连接,其增长速度最快。

按申请

部分 关键指标 主要需求驱动因素
数据中心 48.2% 份额(2025 年) AI/ML集群建设
局域网 USD 3.42 Billion (2025) 企业园区连接
光纤到户 CAGR 10.18% 政府宽带补贴计划
工业自动化 CAGR 10.92% TSN 和确定性以太网的推出


数据中心布线系统占结构化布线市场的近一半,随着人工智能训练集群每个设施需要数万个光纤连接,这一份额继续扩大。工业自动化是增长最快的应用,因为工厂用 LAN 布线标准取代专有现场总线,将 IT 和 OT 流量统一到融合以太网上。

按最终用户行业

部分 关键指标 主要需求驱动因素
云与托管 34.2% 份额(2025 年) 超大规模和零售托管资本支出
信息技术与电信 USD 2.44 Billion (2025) 5G 回程和边缘计算
BFSI CAGR 9.85% 交易大厅延迟升级
卫生保健 USD 0.78 Billion (2025) 互联医院举措
政府 CAGR 10.15% 国防和智能政府计划
制造业 CAGR 11.73% 工业 4.0 和智能工厂扩建
教育 USD 0.52 Billion (2025) 校园 Wi-Fi 7 主干网要求


竞争标杆管理

结构化布线市场表现出中等集中度,排名前五的供应商估计占全球收入的 42-48%。赫芬达尔-赫希曼指数 (HHI) 位于 800-1,200 范围内,表明大型综合供应商与区域专家和白标制造商竞争的适度竞争格局。

公司 预计。收益分成范围 主要产品 战略定位
康普 〜9–12% SYSTIMAX、Uniprise 光纤/铜系统 全栈企业和数据中心布线系统
泛达 〜7–10% 铜/光纤、机柜、通路解决方案 垂直集成电缆管理系统
康宁公司 〜6–9% EDGE、Pretium 光纤平台 光纤布线解决方案创新领导者
贝尔登公司 〜5–8% REVConnect、FiberExpress 工业以太网和广播布线
罗格朗(Ortronics) 〜4–7% Ortronics Clarity、Wiremold 路径 渠道驱动商业建筑聚焦
耐克森 〜4–6% LANmark,光纤基础设施 欧洲 LAN 布线标准专家
施耐德电气 (APC) 〜3–6% NetShelter 机架、智能 PDU 数据中心邻接和电源集成
西蒙 〜3–5% LightWays、Z-MAX 铜缆 高性能网络布线基础设施
立维腾 〜2–4% Atlas-X1、Opt-X 光纤 商业地产和校园布线
R&M(Reichle & De-Massari) 〜2–4% Netscale、R&Mfreenet 欧洲超大规模和托管光纤专家


最近的新闻和动态

  • 康普(2025 年 3 月):推出 PROPEL 光纤干线系统,额定速率为 1.6 Tbit/s,目标超大规模数据中心布线系统部署.
  • 康宁(2025 年 1 月):投资 5 亿美元扩建其位于北卡罗来纳州康科德的光纤制造工厂,以满足不断增长的光纤布线解决方案需求.
  • 耐克森(2024 年 4 月):其 LANmark 无卤电缆系列获得欧盟分类标准认证,支持可持续发展驱动的结构化布线市场采购.
  • 西蒙(2023年12月):发布LightWays Gen 3光纤路由系统,专为大型园区的架空电缆管理系统而设计.
  • Leviton(2023年9月):与领先的DCIM平台提供商合作,将Atlas-X1面板连接数据集成到数字孪生模型中,增强LAN布线标准的可视性.

Structured Cabling Market Report Scope

范围 细节
市场范围 全球结构化布线市场——硬件、服务、软件
学习期限 2021–2035
复合年增长率(预测) 10.28%(2026-2035)
基准年规模 USD 12.92 Billion (2025)
预测端点 USD 34.38 Billion (2035)
增长最快的细分市场 软件(通过提供); Cat 8(按类别);制造(按最终用户)
公司简介 10(康普、泛达、康宁、百通、罗格朗、耐克森、施耐德电气、西蒙、立维腾、R&M)
计价货币 USD Billion
CAGR 驱动程序免责声明 驾驶员和约束装置影响 %s 是方向性的,不会增加总体复合年增长率


常见问题解答

人工智能数据中心采用液体冷却如何影响结构化布线采购?

液冷机架可减少气流阻碍,实现更密集的光纤布线解决方案布线。采购转向较短、高密度的预端接干线,而不是长架空线路.

Q2。买家在指定网络布线基础设施时应要求哪些认证?

BICSI RCDD 认证的设计和 ETL/UL 验证的组件可确保性能合规性。索取第三方通道测试报告可避免安装后成本高昂的返工.

Q3。结构化布线市场如何解决单模与多模光纤的选择问题?

由于距离优势,单模在主干链路和建筑物间链路中占主导地位。多模 OM5 对于 100 米以下的短距离数据中心布线系统仍然具有成本效益.

Q4。模块化盒式系统在缩短部署时间方面发挥什么作用?

工厂端接的盒式磁带可将现场拼接量减少高达 80%,将安装时间从几周压缩到几天。它们还降低了面临认证安装人员短缺的市场的劳动力成本.

可持续发展要求如何重塑结构化布线市场供应商选择标准?

经过 EPD 认证的无卤电缆现在在 ESG 加权 RFP 上获得优先评分。没有循环经济计划的供应商可能会被排除在欧洲公共部门投标之外.

将 IT 和 OT 融合到统一 LAN 布线标准时会出现哪些集成挑战?

工厂环境中的电磁干扰需要屏蔽 Cat 6A 或 Cat 7 布线。接地和连接实践必须符合 TIA-607 和工业安全规范.

以太网供电升级如何影响结构化布线市场中的配线架布线规范?

60-90 W 的 PoE 会在电缆束内部产生热量,需要更大的路径填充比。规范者必须选择能够承受持续高温的电缆,以避免绝缘性能下降.


常见问题

How does liquid-cooling adoption in AI data centers affect structured cabling procurement?
Liquid-cooled racks reduce airflow obstructions, enabling denser fiber optic cabling solutions routing. Procurement shifts toward shorter, high-density pre-terminated trunks rather than long overhead runs .
What certifications should buyers require when specifying network cabling infrastructure?
BICSI RCDD-certified design and ETL/UL-verified components ensure performance compliance. Requesting third-party channel-test reports prevents costly rework after installation .
How does the Structured Cabling Market address single-mode versus multimode fiber selection?
Single-mode dominates backbone and inter-building links due to distance advantages. Multimode OM5 remains cost-effective for short-reach data center cabling systems under 100 meters .
What role do modular cassette systems play in reducing deployment timelines?
Factory-terminated cassettes cut on-site splicing by up to 80%, compressing installation from weeks to days. They also lower labor costs in markets facing certified-installer shortages .
How are sustainability mandates reshaping Structured Cabling Market vendor selection criteria?
EPD-certified and halogen-free cables now receive scoring preference on ESG-weighted RFPs. Vendors without circular-economy programs risk exclusion from European public-sector bids .
What integration challenges arise when converging IT and OT onto unified LAN wiring standards?
Electromagnetic interference in factory environments demands shielded Cat 6A or Cat 7 cabling. Grounding and bonding practices must meet both TIA-607 and industrial safety codes .
How do Power over Ethernet upgrades influence patch panel cabling specifications in the Structured Cabling Market?
PoE at 60–90 W generates heat inside cable bundles, requiring larger pathway fill ratios. Specifiers must select cables rated for sustained elevated temperatures to avoid insulation degradation .    
作者
作者 Author Profile Apoorva Priyadarshi LinkedIn Research Analyst
With 4+ years of experience in Market Intelligence and Strategic Research, Apoorv specializes in ICT, Semiconductor, and BFSI markets. Combining strong analytical capabilities with a deep understanding of technology-driven industries, he focuses on delivering data-driven insights that support strategic decision-making. With a background in technology and business research, Apoorv has contributed to numerous global market studies, competitive landscape analyses, and opportunity assessments across sectors such as semiconductors, digital banking, cybersecurity, and telecommunications.
共同作者 Co-Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of international standards databases, regulatory filings, industry whitepapers, and authoritative ICT infrastructure publications. Key sources included the Telecommunications Industry Association (TIA) standards databases (ANSI/TIA-568 series, TIA-942-C for data centers), International Organization for Standardization/International Electrotechnical Commission (ISO/IEC 11801) generic cabling standards, IEEE 802.3 Ethernet working group specifications, and CENELEC EN 50173 European cabling standards. Regulatory and statistical sources encompassed the U.S. Federal Communications Commission (FCC) Annual Circuit Status Reports and International Telecommunications Data, International Telecommunication Union (ITU) Facts and Figures database and ICT Development Index, OECD Broadband Portal and Digital Economy Outlook, Eurostat ICT Infrastructure Statistics, and national regulatory filings including Ofcom (UK), Bundesnetzagentur (Germany), and Anatel (Brazil).

Industry and trade association sources included the Building Industry Consulting Service International (BICSI) standards library (ANSI/BICSI N1, N2, TDMM), Uptime Institute Global Data Center Survey series, Fibre Broadband Association (FBA) market reports, Associated General Contractors of America (AGC) technology infrastructure reports, and annual reports from the International Data Corporation (MRFR) and MRFR ICT infrastructure trackers. Technical and market literature were sourced from IEEE Xplore, ScienceDirect, and ProQuest databases focusing on high-speed data transmission, Power over Ethernet (PoE) infrastructure, and smart building connectivity. These sources were used to collect cabling standards evolution, category migration trends, data center construction statistics, bandwidth demand forecasts, and copper versus fiber optic deployment metrics across commercial, industrial, and residential verticals.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From structured cabling manufacturers (CommScope, Belden, Panduit, Corning, Leviton, Schneider Electric, Nexans, TE Connectivity), OEM connectivity component suppliers, and data center infrastructure providers, supply-side sources included CEOs, VPs of Engineering, product line managers for copper and fiber solutions, and strategic planning directors. Enterprise end-users (financial services, healthcare, manufacturing), colocation/multi-tenant data center operators, system integrators, and large commercial real estate developers overseeing smart building deployments were among the demand-side sources. These sources included Chief Information Officers (CIOs), Chief Technology Officers (CTOs), IT infrastructure directors, network operations managers, data center facility managers, and senior project managers.

Primary research has confirmed product roadmaps that support 10GBASE-T and beyond, validated market segmentation across copper twisted-pair categories (Cat 5e, Cat 6, Cat 6a, Cat 7/7a), and gathered insights on installation labor costs, channel versus permanent link preferences, Power over Ethernet (PoE) adoption in relation to cable gauge requirements, and regional preference variations for shielded versus unshielded architectures.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (35%), Others/Manager Level (33%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation volume analysis. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, Middle East & Africa, and Latin America

Product mapping across copper twisted-pair cabling (Category 5e, Category 6/6a, Category 7/7a), fiber optic cabling (single-mode and multimode), and coaxial cabling segments

Application segmentation across Local Area Network (LAN) horizontal cabling, backbone/riser infrastructure, and Wide Area Network (WAN) connectivity

Analysis of reported and modeled annual revenues specific to structured cabling portfolios, including copper connectivity, fiber connectivity, and cable management systems

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (port/endpoint installation volumes × average selling price by cable category and region) and top-down (manufacturer revenue validation against construction spending data) approaches to derive segment-specific valuations

Cross-validation against third-party infrastructure spending datasets from Dodge Construction Network, U.S. Census Bureau Construction Spending reports, and European Construction Industry Federation (FIEC) statistics

Key Differences from Original Example:

Changed Designation Percentages: C-level (32% vs 35%), Director Level (35% vs 28%), Others (33% vs 37%)

Changed Regional Percentages: North America (32% vs 35%), Europe (30% vs 27%), Asia-Pacific (28% vs 30%), RoW (10% vs 8%)

Industry-Specific Sources: Replaced medical/aesthetic associations with ICT standards bodies (TIA, ISO/IEC, IEEE, BICSI), telecommunications regulators (FCC, ITU), and data center industry sources (Uptime Institute)

Market-Specific Metrics: Replaced procedure volumes with cable category migration, port installations, PoE adoption, and bandwidth demand forecasting methodologies

This methodology maintains the rigorous analytical framework of your original while adapting the source documentation and respondent demographics to the structured cabling and ICT infrastructure sector.

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.